


Antevisão da FOMC de setembro: é mesmo necessário um aumento único das taxas?
 BTCCAutor: furrykon
Antes da reunião da FOMC de setembro, os mercados já não perdem muito tempo a debater se a Reserva Federal vai subir as taxas. A questão maior é se haverá outro aumento depois deste.
A 15 de setembro, o CME FedWatch coloca a probabilidade de um aumento de 25 pontos base pela Fed em 93%, com o intervalo-alvo a subir para 3,75%–4,00%. A inflação continua acima da meta, o petróleo voltou a subir acima dos 100 dólares por barril e o presidente da Fed, Kevin Warsh, continua a dar ênfase à estabilidade de preços, fazendo com que um aumento esta semana seja o cenário base de Wall Street.
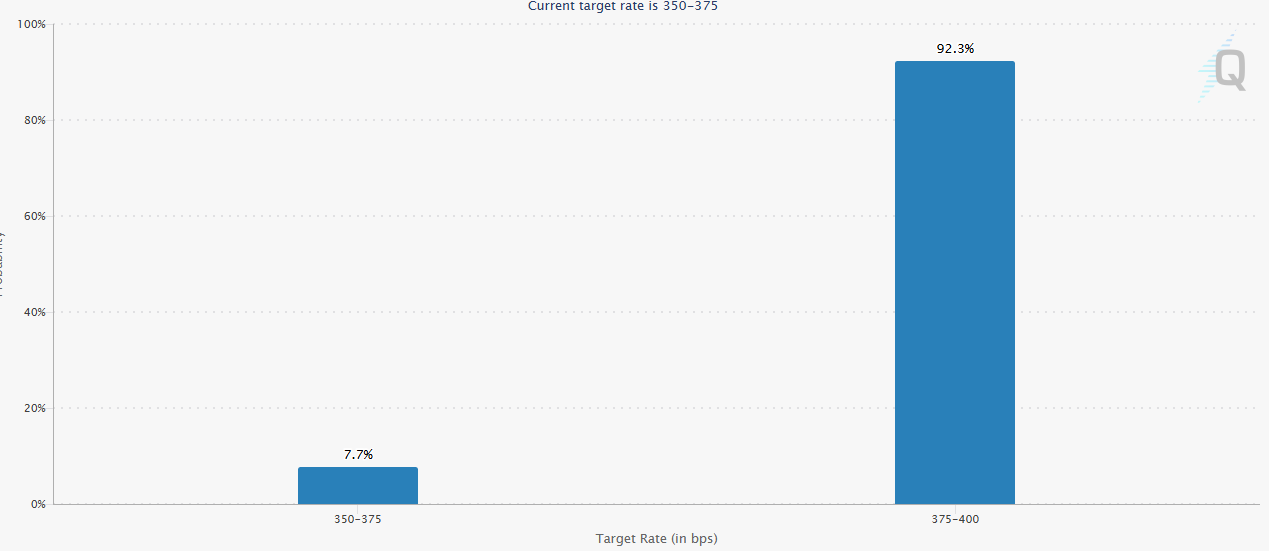
A decisão pode parecer quase predeterminada, mas levanta uma questão invulgar. A economia dos EUA não está suficientemente aquecida para justificar claramente um novo ciclo de aperto consecutivo, e a inflação não voltou a ficar fora de controlo.
Um aumento em setembro parece cada vez mais um caso de "não haver razão suficiente para não subir", em vez de a economia enviar um sinal claro de "deve subir".
O que os mercados precisam realmente de determinar é se estes 25 pontos base constituirão um ajustamento único da política ou o início de um novo ciclo de aperto.
Da pausa ao aumento: quase todos os sinais desde agosto empurraram a Fed para a ação
Após a reunião da FOMC de julho, os mercados começaram brevemente a questionar o empenho de Warsh no combate à inflação. A Fed manteve as taxas inalteradas, enquanto a sua comunicação de política não conseguiu fornecer um caminho claro a seguir, deixando os investidores em obrigações preocupados com a possibilidade de o banco central estar a relaxar a sua guarda demasiado cedo.
A 28 de agosto, Warsh mudou o tom em Jackson Hole.
Observou que a inflação do PCE em termos anuais se mantinha em 3,7%, enquanto o aumento anualizado nos seis meses anteriores tinha atingido 4,1%. Sublinhou que a meta de 2% era clara e fixa. Com o desemprego a manter-se em 4,1% e o investimento empresarial e o consumo privado a permanecerem resilientes, a Fed ainda tinha margem para lidar com a inflação.
A Bloomberg descreveu posteriormente Wall Street como estando a aumentar rapidamente as apostas em subidas das taxas. O rendimento das obrigações do Tesouro a 2 anos disparou, enquanto a Bitcoin caiu abaixo dos 80.000 dólares.
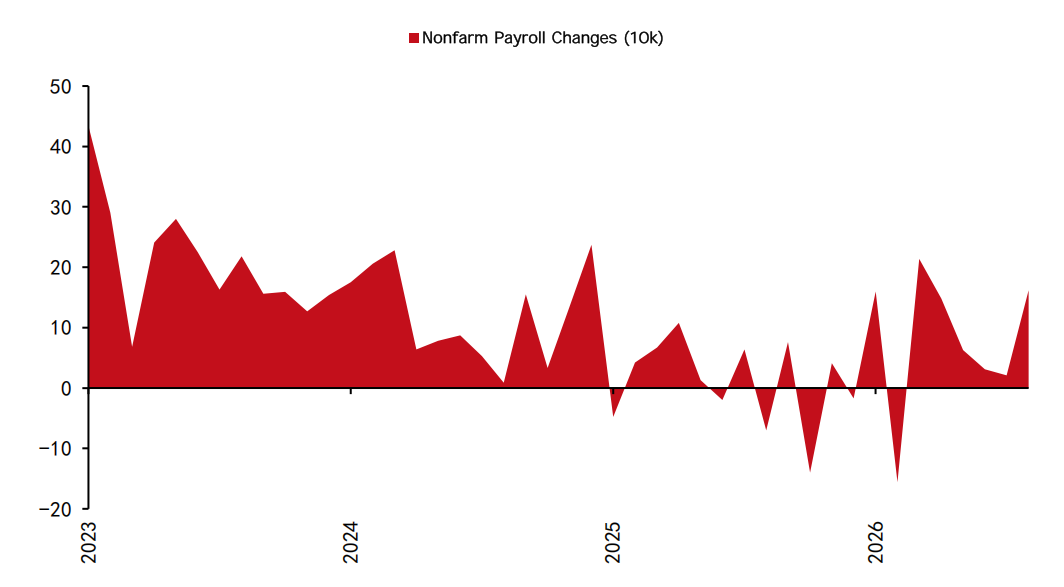
Os dados de emprego divulgados no início de setembro pouco alteraram essa avaliação. As folhas de pagamento não agrícolas nos EUA aumentaram em 162.000 em agosto, enquanto a taxa de desemprego se manteve em 4,1%.
O ritmo de contratação estava longe de sobreaquecer, mas num contexto de crescimento mais lento da força de trabalho, continuava a ser consistente com uma economia próxima do pleno emprego.
A peça final veio do IPC.
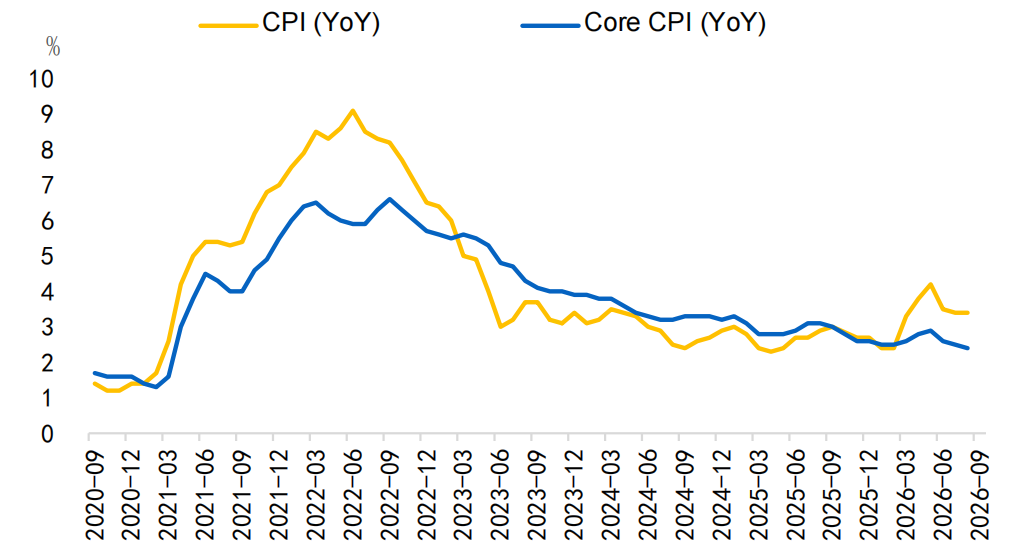
O IPC dos EUA subiu 0,4% em termos mensais e 3,4% em termos anuais em agosto, enquanto o IPC núcleo aumentou 0,3% no mês e 2,4% face ao ano anterior. As leituras globais pareceram suficientemente elevadas para empurrar a probabilidade implícita de um aumento das taxas rapidamente para perto de 90%.
A maior parte da surpresa em alta no IPC núcleo concentrou-se nos serviços de comunicação e no alojamento fora do domicílio, que em conjunto representaram cerca de metade do aumento mensal dos preços subjacentes. Várias componentes invulgarmente fortes observadas durante o ano também tenderam a inverter-se no mês seguinte.
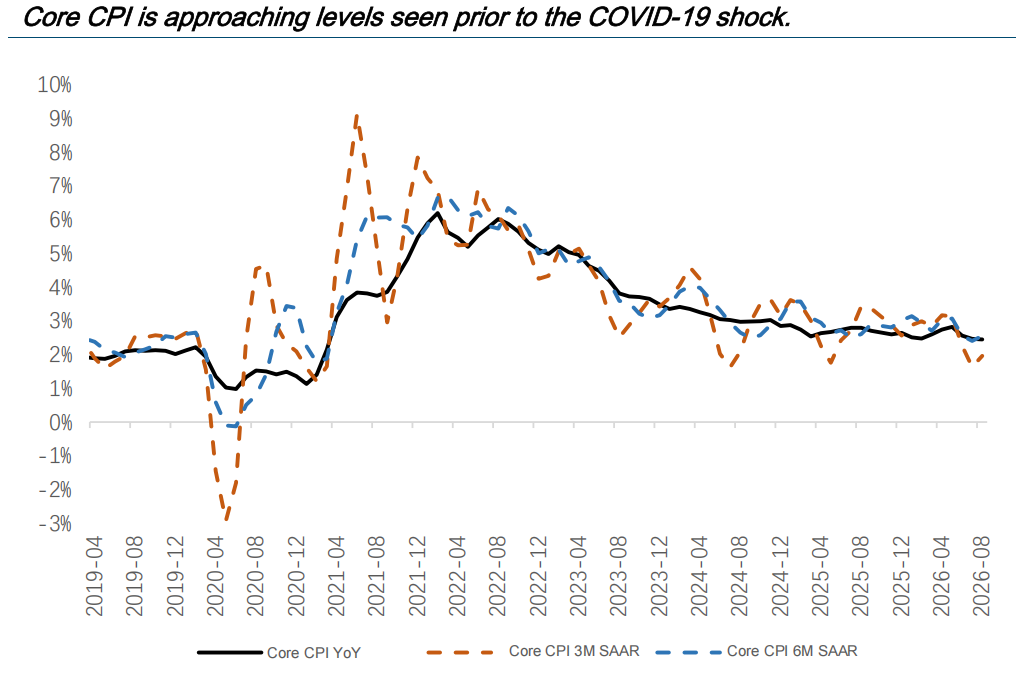
A inflação do IPC núcleo em termos anuais já está próxima da sua média anterior à pandemia, enquanto uma aceleração ampla e persistente dos preços ainda não surgiu.
O emprego não está suficientemente fraco para impedir um aumento. O IPC está suficientemente elevado para justificar um aperto modesto. E a orientação hawkish anterior de Warsh atou efetivamente parte da credibilidade da Fed à decisão de setembro.
Um aumento em setembro é um ajustamento a uma nova regra de política
Jackson Hole em agosto foi o acontecimento-chave que mudou as expectativas do mercado.
Warsh sinalizou efetivamente uma mudança na função de resposta da Fed. No quadro anterior, a Fed manteria geralmente as taxas inalteradas, a menos que os dados económicos fornecessem justificação suficiente para um aumento. No novo quadro, a Fed pode estar mais inclinada a subir, a menos que os dados forneçam provas suficientes para justificar uma pausa.
Essa mudança pode ser desconfortável para os mercados.
No quadro antigo, os dados económicos atuais não parecem suficientemente fracos ou inflacionistas para exigir claramente um novo aperto. De facto, as leituras atuais do IPC já estão próximas dos níveis pré-pandemia e representam algumas das leituras mais baixas desde que o aumento da inflação começou em 2021.
O ambiente inflacionista em 2026 também parece diferente.
As recentes pressões inflacionistas nos EUA resultaram em grande parte de choques de custos rotativos no petróleo, nos serviços de comunicação e no alojamento hoteleiro. A sua persistência parece menos pronunciada do que em fases anteriores do ciclo inflacionista.
Neste contexto, um único aumento de 25 pontos base dificilmente alterará imediatamente esses preços. Pode, no entanto, pesar rapidamente sobre as partes da economia sensíveis às taxas de juro, como o consumo, a habitação e o emprego.
Isso significa que um aumento das taxas também pode ter uma dimensão política maior.
Por um lado, Warsh pode precisar do aumento para demonstrar a sua independência face à administração de Trump. Por outro, a Fed precisa de responder à inflação que permanece acima de 2% para restaurar parte da credibilidade perdida após a reunião de julho.
Os investidores em obrigações entrevistados pela Reuters chegaram mesmo a argumentar que não fazer nada poderia ser mais perigoso do que subir. Os mercados poderiam interpretar uma pausa como prova de que o banco central está disposto a tolerar uma inflação elevada, levando os investidores a exigir um prémio de prazo mais elevado.
Mas o argumento económico para um aumento não se transforma automaticamente num argumento para uma série de aumentos.
A pressão do IPC núcleo de agosto concentrou-se em apenas um punhado de categorias, enquanto as expectativas de inflação a longo prazo permanecem estáveis. Os preços do petróleo são também principalmente um choque de oferta, e as taxas de juro têm uma capacidade limitada para lidar com perturbações na oferta de crude.
Waller também observou que a inflação núcleo a três meses caiu de 4,76% em fevereiro para 3,05% em julho.
De facto, grande parte da fixação de preços para um aumento em setembro parece ter sido criada pela própria comunicação da Fed. Se a Fed optasse por não subir as taxas, não é óbvio que os mercados enfrentassem imediatamente consequências graves.
Se a Fed só precisa de subir uma vez, porque é que este aumento em particular é tão essencial?
O seu verdadeiro significado pode ser simplesmente dizer aos mercados que a Reserva Federal entrou numa nova "era de subida das taxas" sob Warsh.
Se a Fed subir as taxas em 25 pontos base em setembro, mantendo o dot plot em grande parte em linha com a sua projeção de junho e sinalizando que não haverá mais aumentos este ano, o resultado poderá ser interpretado como dovish, apesar da taxa de política mais elevada.
Entregaria a parte mais certa do aperto antecipadamente, ao mesmo tempo que reduziria a trajetória esperada para as futuras taxas de política.
Quanto da história da subida das taxas já está incorporado no mercado?
A resposta tem duas partes.
Um aumento de 25 pontos base em setembro está em grande parte incorporado nos preços. A trajetória após esse aumento não está.
Os ativos de risco já pagaram parte do preço. A Bitcoin caiu para cerca de 60.000 dólares no final de agosto, antes de recuperar para perto de 77.000 dólares, mas continua limitada abaixo do nível de 80.000 dólares.
A 14 de setembro, o S&P 500 caiu para 7.619,94, enquanto o Índice de Semicondutores de Filadélfia caiu 5,86% numa única sessão. Os rendimentos de curto prazo, o dólar e os ativos de elevada avaliação já se ajustaram de forma significativa à perspetiva de um aumento das taxas.
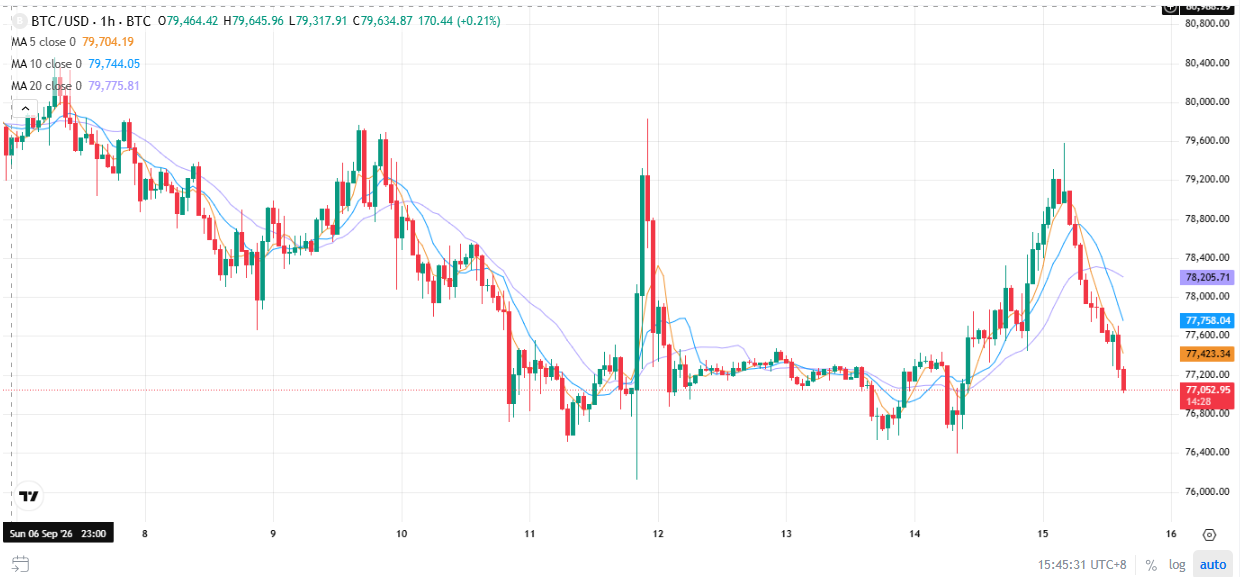
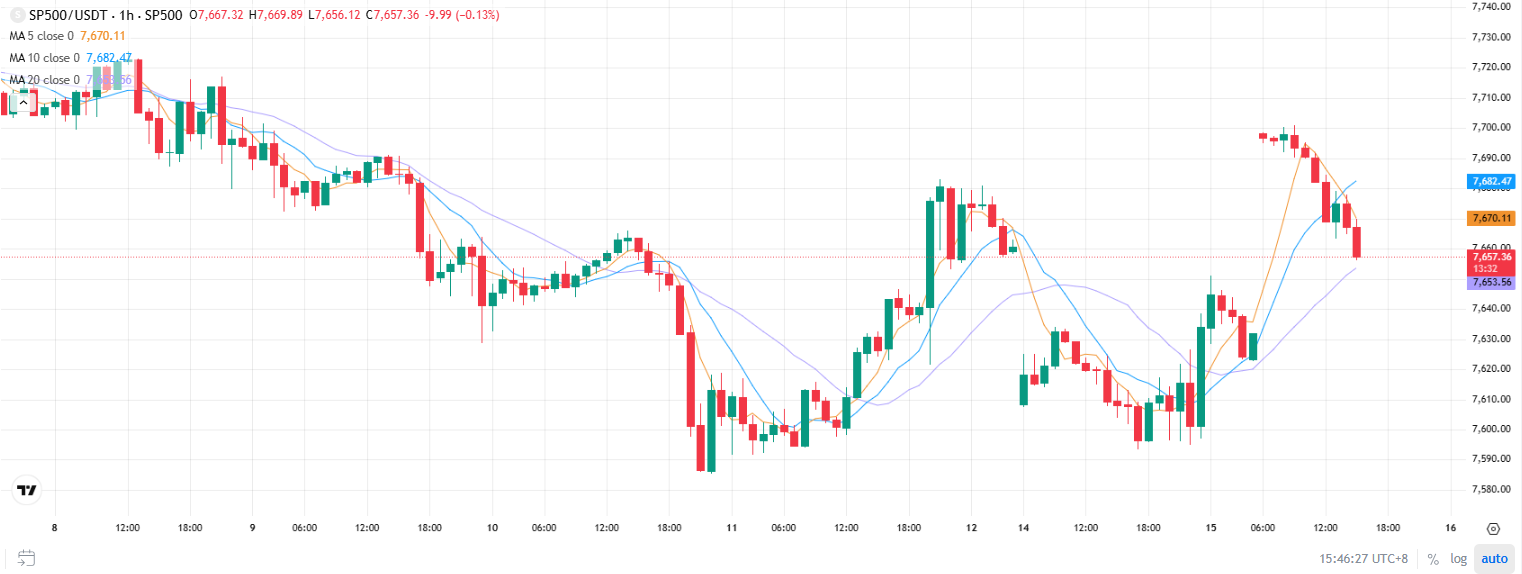
Por outro lado, a Bitcoin recuperou fortemente dos seus mínimos, enquanto as ações dos EUA não sofreram o tipo de compressão de avaliação generalizada observada em 2022. Isso sugere que os investidores ainda veem o movimento de setembro como um ajustamento limitado e não como o início de um ciclo de aperto prolongado.
Os mercados não estão totalmente preparados para um cenário em que a Fed volte a subir este ano e faça vários aumentos adicionais no próximo ano.
Se um aumento em setembro for acompanhado pela confirmação de que não haverá mais aumentos este ano, os investidores podem observar se o rendimento das obrigações do Tesouro dos EUA a 2 anos, o índice do dólar e a BTC começam a mover-se em baixa ou em alta em conjunto antes de adicionarem gradualmente exposição ao risco.
Se os rendimentos de curto prazo e o dólar continuarem a subir, isso sugeriria que os mercados estão a começar a incorporar aumentos consecutivos das taxas, caso em que as subidas podem ser melhor utilizadas para reduzir a exposição.
A médio prazo, um aumento das taxas não deve ser automaticamente tratado como o início de um novo mercado em baixa.
Enquanto as pressões do IPC núcleo não se alargarem, o emprego não reacelerar e os preços do petróleo recuarem gradualmente, um cenário de "um aumento e está feito" continua a ser a trajetória mais provável.
O aumento das taxas de setembro pode parecer o maior acontecimento da semana, mas também pode ser a parte mais certa de toda a negociação.
Os mercados já pagaram a maior parte do preço por 25 pontos base. A questão ainda sem resposta é se este será o último aumento das taxas de 2026.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.