


BTCC Diário (15.09) | Yield das obrigações do Tesouro dos EUA a 10 anos supera 5%, Strive adiciona 469 BTC na semana passada
 BTCCAutor: jett
Destaques Principais
• A Fed inicia hoje a sua reunião de política monetária de dois dias. Os mercados atribuem cerca de 90% de probabilidade a uma subida de 25 pontos base esta semana, enquanto 85% dos economistas inquiridos pela Reuters esperam que o intervalo-alvo suba para 3,75%—4,00%.
• O yield das obrigações do Tesouro dos EUA a 10 anos subiu acima de 5,02%, o nível mais elevado desde 2007. Os riscos de oferta no Médio Oriente intensificaram-se, empurrando o Brent de volta para perto dos 107 dólares por barril.
• O BTC foi negociado perto dos 77.000 dólares. A 14 de setembro, hora do Leste dos EUA, os ETF à vista de Bitcoin nos EUA registaram entradas líquidas de cerca de 159,9 milhões de dólares, enquanto os ETF à vista de Ethereum registaram entradas líquidas de cerca de 121,1 milhões de dólares.
Perspetivas Macro e de Política
Eventos-Chave de Hoje
• A Fed inicia a sua reunião de política monetária do FOMC de dois dias
• Emprego ADP semanal dos EUA
• Índice Empire State de setembro dos EUA
• Votação da moção de encerramento no Senado dos EUA sobre a Lei CLARITY
Manchetes Macro
1. Começa a reunião de política da Fed, mercados atribuem cerca de 90% de probabilidade a subida de 25 pb
A Fed realizará a sua reunião de política de dois dias de 15 a 16 de setembro, com os mercados a atribuir cerca de 90% de probabilidade a uma subida de 25 pontos base para 3,75%—4,00% esta semana. Uma sondagem da Reuters mostrou que 85% dos economistas inquiridos esperam que a Fed dê esse passo. Se concretizada, será a primeira subida de taxas da Fed desde meados de 2023. Os mercados também se concentrarão no gráfico de pontos (dot plot) e nos comentários do Presidente Kevin Warsh sobre a trajetória futura da política.
2. Yield das obrigações do Tesouro dos EUA a 10 anos sobe acima de 5,02%, máximo desde 2007
A venda global de obrigações aprofundou-se ainda mais, com o yield das obrigações do Tesouro dos EUA a 10 anos a subir acima de 5,021%, o nível mais elevado desde 2007. O yield das obrigações do governo japonês a 10 anos também subiu para 3,025%, um máximo de 30 anos. Os preços elevados do petróleo, a pressão inflacionista e as expectativas de que os principais bancos centrais continuem a apertar a política empurraram conjuntamente os yields de longo prazo para cima.
3. Oleoduto saudita Este-Oeste continua interrompido, Brent regressa acima dos 107 dólares
O movimento Houthi do Iémen lançou outro ataque contra alvos sauditas depois de o oleoduto saudita Este-Oeste ter sido atingido anteriormente. O oleoduto transporta cerca de 4 milhões de barris por dia, o equivalente a cerca de 4% da oferta global de petróleo. O Brent subiu cerca de 1,6% para 107,37 dólares por barril, enquanto o WTI subiu para cerca de 103,24 dólares. As conversações planeadas entre os estados do Golfo e o Irão também foram adiadas.
4. Produção industrial da China sobe 5,2% em agosto, vendas a retalho aumentam apenas 0,4%
A produção industrial das empresas da China acima da dimensão designada subiu 5,2% em termos homólogos em agosto, acima das expectativas do mercado de 4,8% e do crescimento de 4,5% de julho. As vendas a retalho subiram apenas 0,4% em termos homólogos, abaixo das expectativas do mercado de 0,8%. O investimento em ativos fixos caiu 7,2% de janeiro a agosto, mostrando que o consumo e o investimento continuaram a ter um desempenho inferior ao da produção industrial.
5. Yield das obrigações do governo japonês a 10 anos atinge máximo de 30 anos enquanto mercados aguardam subida do BOJ
O yield das obrigações do governo japonês a 10 anos subiu brevemente para 3,025%, o nível mais elevado em 30 anos. O Banco do Japão anunciará a sua decisão de política esta sexta-feira, com os mercados a esperarem amplamente uma subida de 25 pontos base para 1,25% e possivelmente mais sinais de aperto. A recente apreciação rápida do iene também aumentou a atenção sobre a reunião desta semana.
Desempenho Global dos Ativos
• Ações: O Nikkei 225 do Japão fechou em baixa de 0,01% nos 63.484,05 pontos. O índice KOSPI da Coreia fechou em baixa de 0,85% nos 6.627,26 pontos. Entre as ações tecnológicas de peso coreanas, a Samsung Electronics caiu 0,60% e a SK Hynix recuou 0,53%. Os futuros de ações dos EUA permaneceram sob pressão antes da abertura, com os futuros do S&P 500 em baixa de cerca de 0,45% e os futuros do Nasdaq 100 em baixa de cerca de 0,44%.
• Cripto: Os dados da CoinMarketCap mostraram o Índice de Medo e Ganância (Fear & Greed Index) em 66, na zona de ganância. A capitalização total do mercado cripto era de cerca de 2,63 biliões de dólares, em baixa de cerca de 0,9% nas últimas 24 horas. O BTC foi negociado perto dos 77.000 dólares, em baixa de cerca de 1,24% em 24 horas.
• Energia e Metais: O Brent subiu para cerca de 107,55 dólares por barril, enquanto o WTI subiu para cerca de 103,27 dólares por barril. O ouro à vista caiu cerca de 0,2% para 4.287,69 dólares por onça, enquanto a prata à vista recuou cerca de 0,4% para 62,98 dólares por onça.
(Dados de 15 de setembro, 15:00 HKT)
Panorama do Mercado Cripto
1. Análise de Fluxos de Capital em Futuros
A 15 de setembro, segundo dados da Coinglass, os contratos de ETH, BTC, SOL, SOXL, XAU e outros lideraram as saídas líquidas na negociação de futuros nas últimas 24 horas, podendo sinalizar oportunidades de negociação.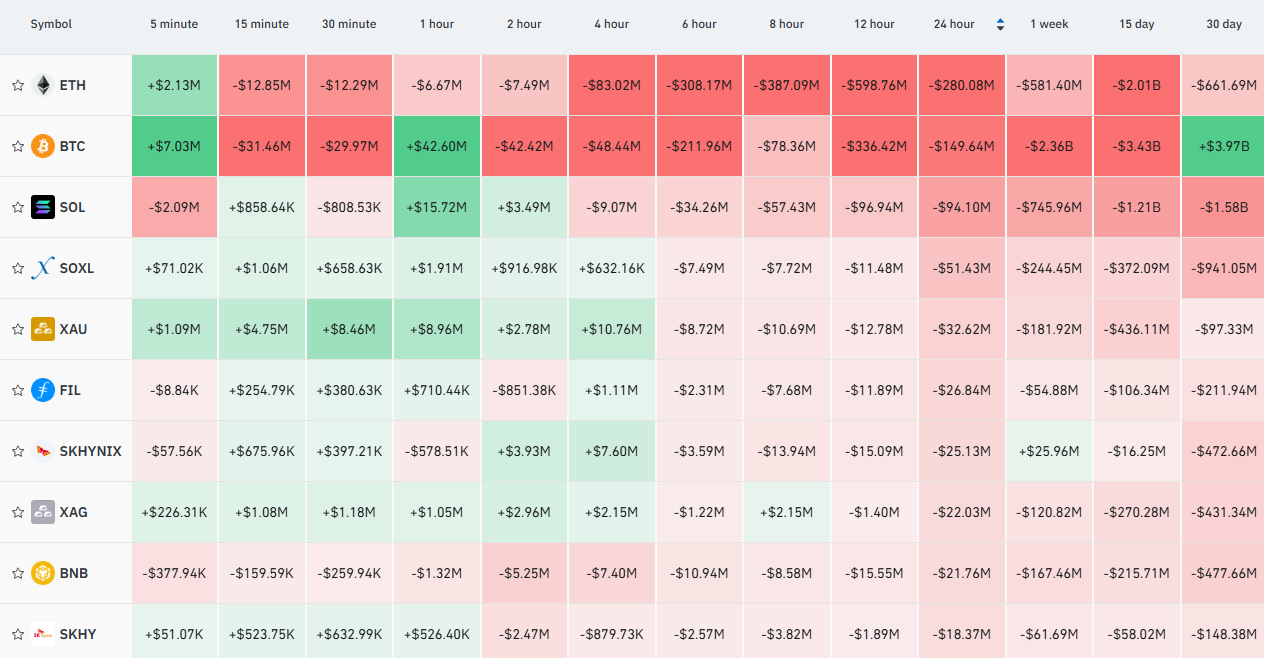
2. Mapa de Liquidações do Bitcoin
A 15 de setembro, segundo dados da Coinglass, com base no preço de referência atual de 76.907 dólares no mapa de liquidações da bolsa de Bitcoin, se o Bitcoin cair abaixo dos 75.000 dólares, o montante acumulado de liquidações longas nas principais corretoras centralizadas (CEX) poderá atingir 830 milhões de dólares. Inversamente, se o Bitcoin romper acima dos 79.000 dólares, o montante acumulado de liquidações curtas nas principais CEX poderá atingir 1,01 mil milhões de dólares. Aconselha-se os traders a gerirem a alavancagem com prudência para evitar liquidações em grande escala durante as oscilações do mercado.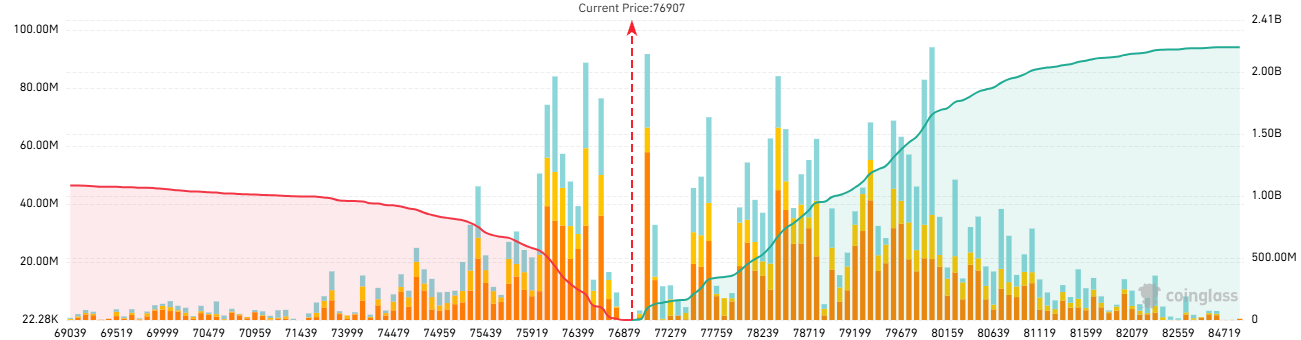
3. Rácio Long/Short dos Futuros de Bitcoin
Segundo dados da Coinglass, às 17:00 HKT de 15 de setembro, o rácio long/short geral do Bitcoin situava-se em 0,8616, indicando que os ursos detêm atualmente uma vantagem relativa.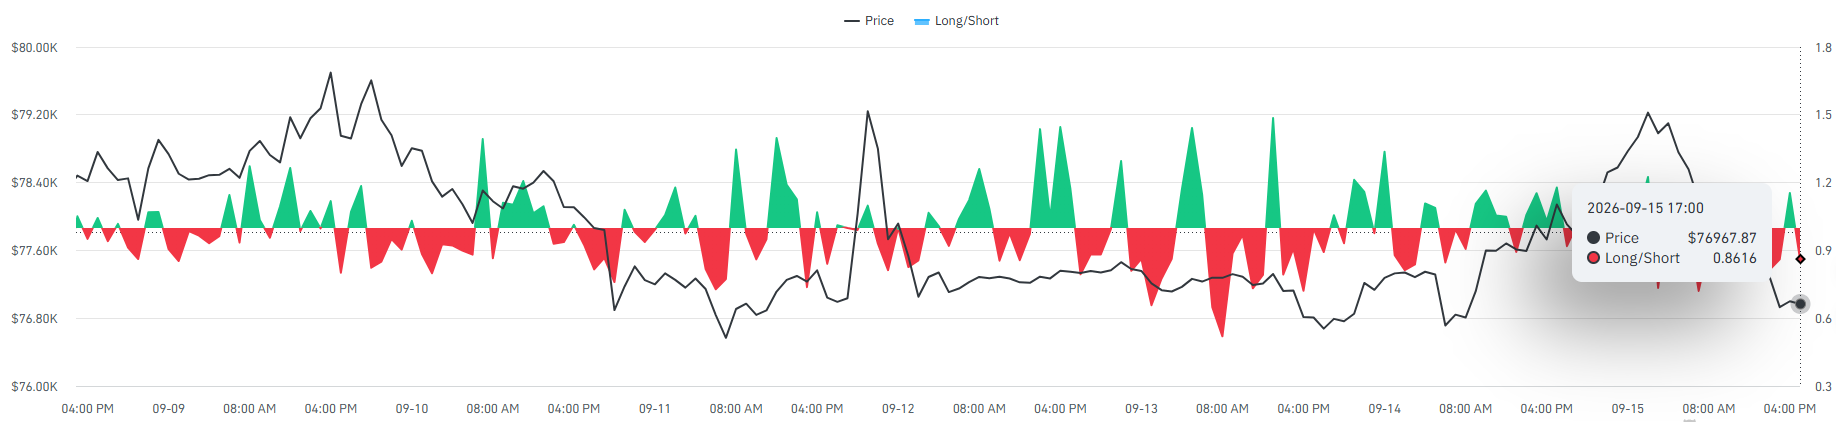
4. Desempenho dos Futuros TradFi
A 15 de setembro, o CL subiu 0,65%, o XAG ganhou 0,78% e o XAU caiu 0,32%. Os produtos tecnológicos alavancados ficaram sob pressão, com o KORU a cair 6,08% e o SOXL a cair 3,51%, embora os juros em aberto (OI) tenham aumentado 6,90% e 15,34%, respetivamente. O SPCX subiu 0,64%, com o volume de negociação a disparar 435,40%, mostrando um claro aumento da atividade do mercado.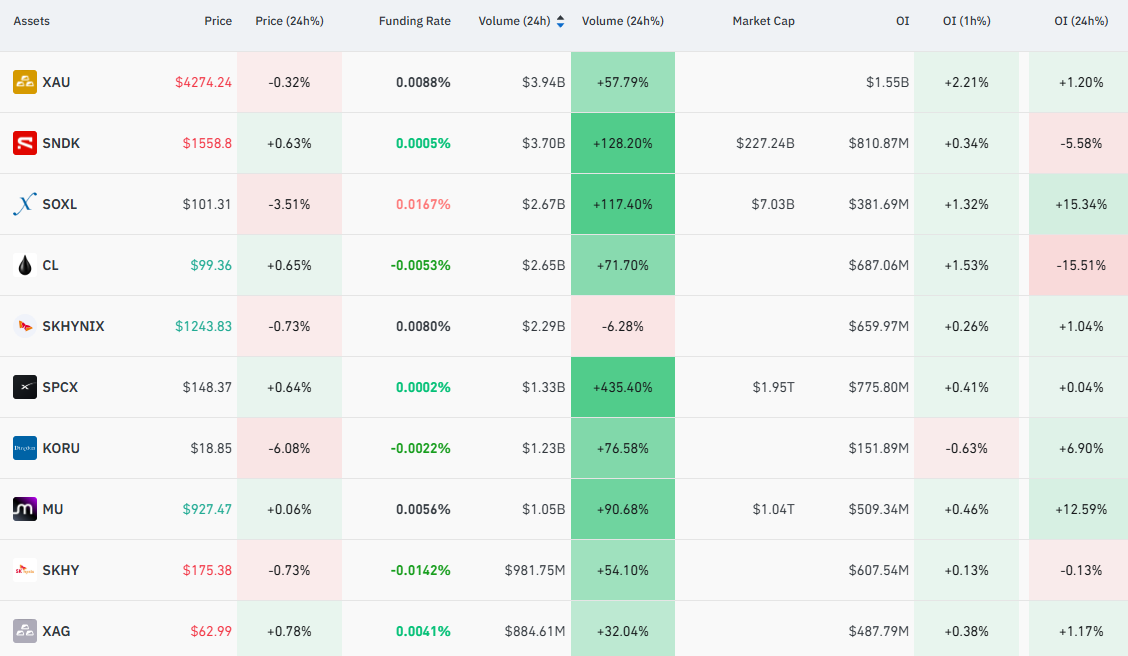
5. Monitorização On-Chain
• Uma carteira ligada ao BHYP da Bitwise transferiu 84.320 HYPE para a Coinbase, no valor de cerca de 6,71 milhões de dólares.
• A Alameda Research transferiu cerca de 9,47 milhões de dólares em SOL para a Coinbase Prime. Ainda detém cerca de 270 milhões de dólares em SOL on-chain.
• Duas carteiras inativas há mais de um ano transferiram 14.700 ETH para a OKX nas últimas nove horas, no valor de cerca de 36,94 milhões de dólares. Suspeita-se que os dois endereços pertençam à mesma entidade.
Manchetes de Blockchain
• A 14 de setembro, hora do Leste dos EUA, os ETF à vista de Bitcoin nos EUA registaram entradas líquidas de cerca de 159,9 milhões de dólares, incluindo 134,3 milhões para o IBIT e 53,3 milhões para o FBTC, enquanto o ARKB registou 42 milhões em saídas líquidas.
• A 14 de setembro, hora do Leste dos EUA, os ETF à vista de Ethereum nos EUA registaram entradas líquidas de cerca de 121,1 milhões de dólares, incluindo 80,5 milhões para o ETHA e 14,4 milhões para o ETHB.
• O Senado dos EUA realizará uma votação de moção de encerramento sobre a Lei CLARITY às 14:15, hora do Leste dos EUA, de 15 de setembro. São necessários pelo menos 60 votos para avançar o projeto para debate no plenário do Senado.
• Os democratas do Senado envolvidos nas negociações da Lei CLARITY estão a preparar uma contraproposta, enquanto alguns legisladores ainda se opõem às disposições éticas sobre cripto na versão republicana mais recente.
• O Presidente da SEC dos EUA, Paul Atkins, disse apoiar o avanço da Lei CLARITY no Congresso, acrescentando que, independentemente do resultado do projeto, a SEC continuará a avançar com a sua agenda regulatória de ativos digitais.
• A S&P Global liderou uma nova ronda de financiamento para a empresa de dados cripto Kaiko, angariando 110 milhões de dólares, com a participação da Nasdaq, BNP Paribas, RBC e outros.
• A Strive gastou 36,6 milhões de dólares na semana passada para adicionar 469 BTC a um preço médio de compra de cerca de 77.954 dólares, elevando as suas participações totais para 25.000 BTC.
• A Bitmine adicionou 27.180 ETH na semana passada. A 13 de setembro, as suas participações totais atingiram cerca de 5,9564 milhões de ETH, dos quais cerca de 5,0673 milhões de ETH estavam em staking (participação em staking).
• A Strategy não adicionou mais BTC na semana passada e recomprou cerca de 139 milhões de dólares de STRC. A 13 de setembro, a empresa ainda detinha 845.050 BTC e cerca de 6,4 mil milhões de dólares em ativos de caixa.
• A Ethereum e a Base terminaram a sua colaboração em torno dos padrões de abstração de conta EIP-8130 e EIP-8141. As duas partes continuarão a desenvolver os seus próprios padrões de abstração de conta separadamente.
Perspetivas Institucionais · Seleções Diárias
• Morgan Stanley: O banco mudou para uma previsão de política mais hawkish (restritiva), esperando que a Fed suba as taxas em 25 pontos base esta semana e novamente em 25 pontos base em dezembro. Espera também que o BCE suba as taxas em mais 25 pontos base para 2,75% em dezembro. O banco disse que os efeitos de segunda ordem dos preços da energia, a forte procura impulsionada pelo investimento em IA e uma taxa neutra mais elevada poderão manter a política restritiva.
• Bernstein: A equipa de Gautam Chhugani disse que a Lei CLARITY poderá avançar mais do que os mercados esperavam anteriormente, depois de os republicanos terem feito concessões nas disposições éticas e nas questões dos bancos comunitários. O posicionamento atual do mercado de criptomoedas permanece cauteloso, sugerindo que um resultado positivo ainda não foi totalmente incorporado nos preços.
• JPMorgan: Mislav Matejka, chefe de estratégia de ações globais e europeias, manteve uma visão positiva sobre as ações dos EUA. Disse que, enquanto a expansão dos lucros empresariais permanecer intacta, poderá ser arriscado apostar apenas em preços elevados do petróleo e subidas de taxas para impulsionar uma queda sustentada das ações. O JPMorgan elevou anteriormente o seu alvo de final de ano para o S&P 500 para 8.000.
• MUFG: O analista Yokoo Akihiko disse que os mercados permanecerão focados no curto prazo no impacto inflacionista dos preços mais elevados do petróleo e no risco de isso empurrar as taxas ainda mais para cima. Com os yields das obrigações de longo prazo dos EUA e do Japão a subirem ambos para máximos de vários anos, a volatilidade das taxas de juro continua a ser uma variável importante para os ativos de risco.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.