


GSR: Düşük dolaşım, yüksek FDV'li tokenlar neden düşüşten kaçamıyor?
 chaincatcher
Yazar: Josh Riezman, GSR Baş Hukuk ve Strateji Sorumlusu; Slater Santer, GSR Araştırma Analisti
Derleyen: Jiahua, ChainCatcher
Önemli Noktalar
GSR araştırma ekibi, danışmanlık ekibiyle iş birliği yaparak 2013'ten bu yana büyük borsaların token listeleme kayıtlarını sistematik olarak inceledi; 2.300'den fazla token ihracını kapsayan bu çalışmada her ihracın performansı, başlangıç dolaşım oranı, tam seyreltilmiş değerleme (FDV) ve ait olduğu sektör belgelendi.
Halka açık token arzı döneminden bu yana, listeleme anındaki başlangıç dolaşım oranı yarıya indi. Listeleme anındaki medyan başlangıç dolaşım oranı 2017'de %38'den 2020'de %13'e düştü ve o zamandan bu yana yalnızca kısmi bir toparlanma gösterdi.
İhraç değerlemesi ne kadar yüksekse, listeleme anındaki medyan başlangıç dolaşım oranı o kadar düşük: listeleme FDV'si 10 milyon doların altında olan tokenlarda medyan başlangıç dolaşım oranı %97 iken; listeleme FDV'si 1 milyar doların üzerinde olan tokenlarda bu oran %14'tür.
Listeleme FDV'si 1 milyar doları aşan tokenlar en kötü performansı gösterdi ve bir yıl sonra medyan getiri %81 düşüş oldu. Başlangıç dolaşım oranı %20'nin altında olan tokenlar bir yıl sonra yaklaşık %75 düşüş yaşadı; başlangıç dolaşım oranı %30 ile %50 arasında olanlar ise yaklaşık %45 düşüş yaşadı.
Bu artık yalnızca kripto para sektörüne özgü bir sorun değil. Hisse senedi piyasası da giderek benzer bir modele doğru ilerliyor: şirketler daha uzun süre özel kalıyor, içeridekiler halka açılmadan önce sürekli olarak pay biriktiriyor ve 2019'dan bu yana halka arzlar üç yıllık elde tutma süresinde piyasanın altında performans gösteriyor.
GSR, token ihracı ve ikincil piyasa operasyonlarında aktif olarak yer almakta; vakıflar, proje ekipleri ve erken yatırımcılar için piyasa yapıcılığı ve likidite desteği sağlamanın yanı sıra ihraç ve listeleme danışmanlığı, tezgah üstü işlem yürütme ve blok ticaret hizmetleri sunmaktadır.
Düşük başlangıç dolaşım oranına ve yüksek FDV'ye sahip tokenların performansı yüzlerce vakada tekrar tekrar gözlemlenmiştir. Bir token yüksek tam seyreltilmiş değerleme (FDV) ile listelenebilir ancak dolaşıma yalnızca küçük bir arz girer. Fiyatlar kısa süreliğine yükselebilir, ancak genel örneklemde zamanla kademeli olarak düşer.
Ancak, hem müşterilerimize hizmet etmek hem de içinde bulunduğumuz piyasayı daha iyi anlamak için bu sürecin arkasındaki mekanizmaları daha derinlemesine anlamak istiyoruz: Başlangıç dolaşım oranı, bir token listelendikten sonraki ortalama getiriyi belirler mi? FDV ile bir ilişkisi var mı? Bu ihraç modeli nasıl iyileştirilebilir?
GSR araştırma ekibi ve danışmanlık ekibiyle iş birliği içinde, 2013'ten bu yana büyük borsalardaki tüm token listeleme kayıtlarını derleyerek sektörde bu türdeki ilk veri setini oluşturduk; bu set 2.300'den fazla token ihracını kapsıyor.
Araştırma sonuçları pek iç açıcı değil. Tüm token ihraçlarını takip ettiğimiz için veriler, aktif ticareti sona ermiş veya listeden çıkarılmış tokenları da içeriyor; dolayısıyla bu rakamlar hayatta kalma yanlılığı nedeniyle olduğundan yüksek gösterilmemiştir. Medyan bazda, tokenlar listelendikten sonraki üç gün içinde ihraç fiyatının altına düşüyor ve 90 gün içinde %50 düşüş yaşıyor.
Açıkça görülüyor ki, son dönemdeki token ihraçları alıcıları hayal kırıklığına uğrattı. Bu ihraç yapısı neden neredeyse kaçınılmaz olarak bu tür sonuçlar üretiyor? Daha iyi token ihraçları nasıl görünmeli?
Listelemede Başlangıç Dolaşım Oranı Yarıya İndi, Değerleme Aynı Anda Düşmedi
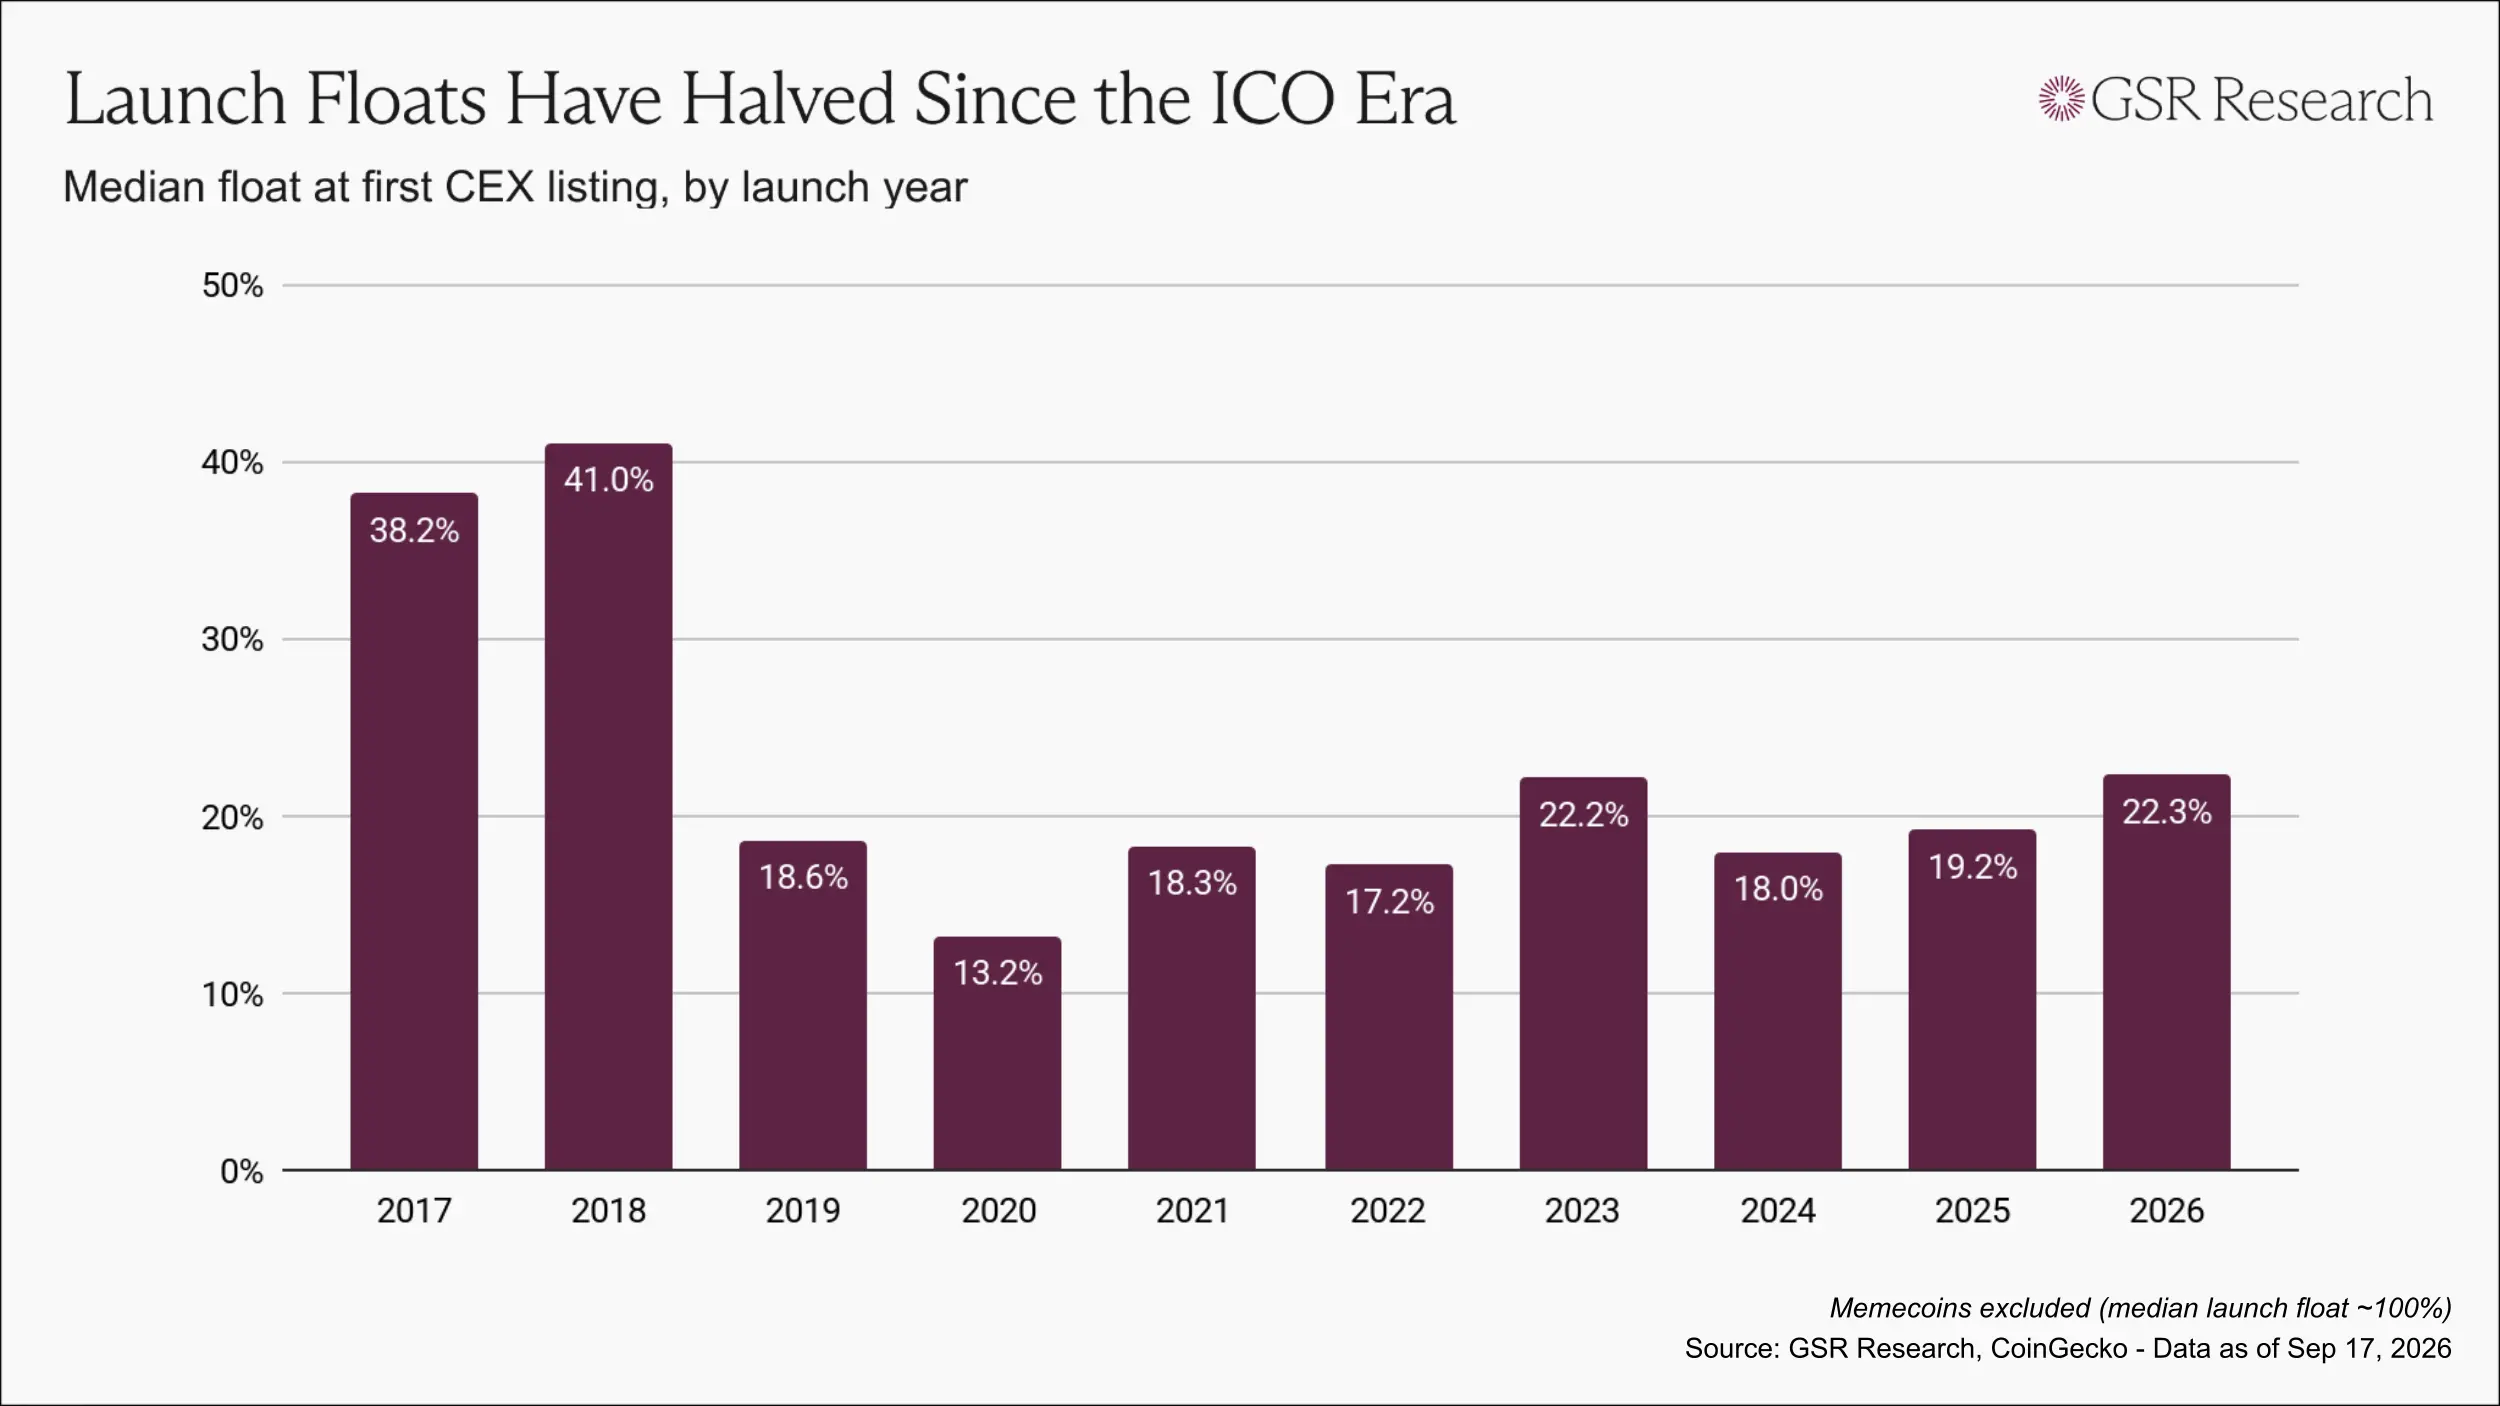
Erken token ihraç döneminin birçok sorunu vardı, ancak en azından tokenların halkın eline daha erken geçmesine olanak tanıyordu. 2017 ve 2018'de, ilk listelemedeki medyan başlangıç dolaşım oranı %38 ile %41 arasındaydı.
Düzenleyici yaptırımlar sıkılaştıkça, finansman kademeli olarak özel satışlara kaydı ve token ihraç modeli tersine döndü: değerlemeler risk sermayesi turlarıyla belirlenirken, puan ve airdrop planları halka açık satışların yerini aldı. 2020'ye gelindiğinde, listelemedeki medyan başlangıç dolaşım oranı yaklaşık %13'e düştü.
O zamandan bu yana başlangıç dolaşım oranında bir miktar toparlanma görüldü, ancak çoğu yıl yalnızca birkaç yüzde puanının hemen üzerinde veya %20'nin biraz üzerinde seviyelerde kaldı.
Ancak yalnızca başlangıç dolaşım oranına bakmak sorunu hafife almak olur; çünkü dolaşım oranı değerlemeyle birlikte değerlendirilmelidir. FDV'si 50 milyon doların altında olan bir tokenın arzının %5'ini serbest bırakmasının etkisi, FDV'si 1 milyar dolara ulaşan bir tokenın arzının %5'ini serbest bırakmasının etkisinden tamamen farklıdır.
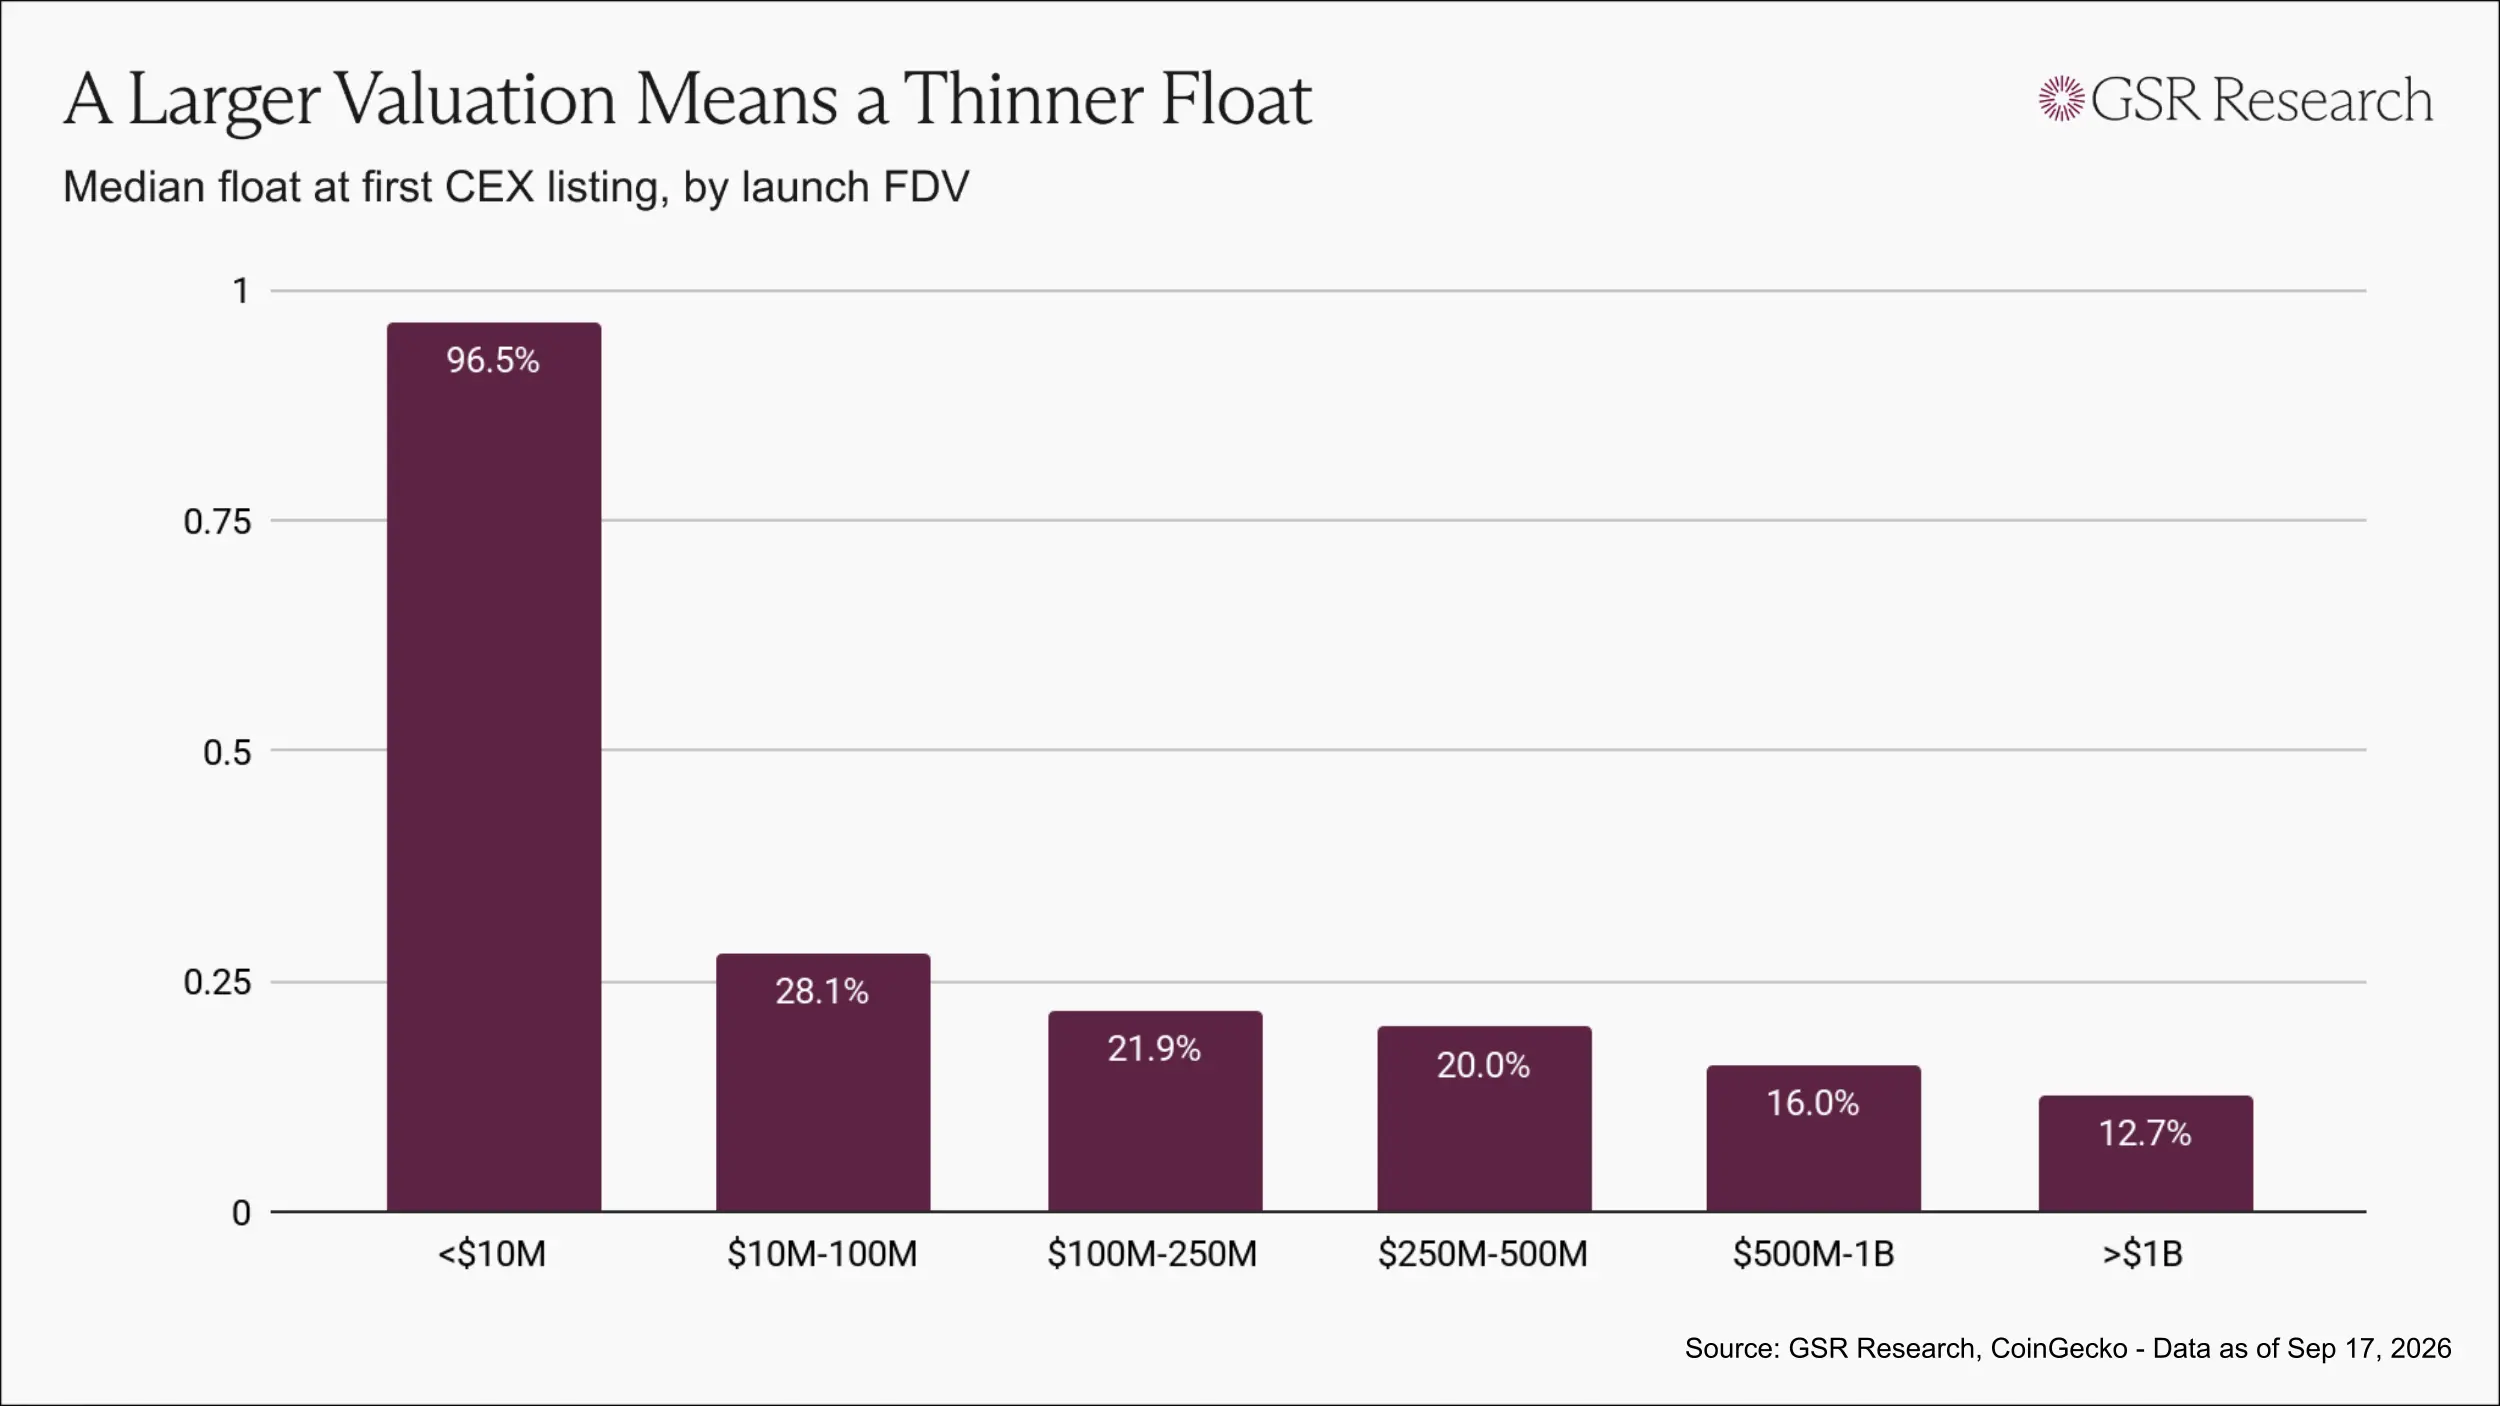
Listeleme FDV'si ne kadar yüksekse, listeleme anındaki medyan başlangıç dolaşım oranı o kadar düşüktür: listeleme FDV'si 10 milyon doların altında olan tokenlarda medyan başlangıç dolaşım oranı %97; 10 milyon ile 100 milyon dolar arasında olanlarda %28; 500 milyon ile 1 milyar dolar arasında olanlarda %16; 1 milyar doların üzerinde olan tokenlarda ise %13'tür.
Açıkça görülüyor ki bu bir tesadüf değil, sektörde kademeli olarak oluşmuş bir ihraç modelidir: değerleme ne kadar yüksekse, dolaşım o kadar incedir.
Bu Tokenlar Neden Düşmeye Devam Ediyor
Yalnızca küçük bir arz miktarı ticarete girdiğinde, sınırlı talep olsa bile tokenın genel değerlemesini yukarı itebilir.
İhraca dahil olan tüm taraflar ilk günden fayda sağlayabilir. Risk sermayedarlarının varlıkları listeleme fiyatından yeniden değerlenir, ekibin elindeki tokenlar da aynı fiyattan hesaplanır ve ticaret platformları yüksek değerlemeli bir varlığı listeleyebilir. Daha düşük bir token fiyatından yalnızca alıcılar fayda sağlar.
Ardından kilit açma takvimi devreye girer. Başlangıç dolaşımının parçası olmayan tokenlar, kamuya açıklanan programa göre kademeli olarak piyasaya girecek ve sınırlı başlangıç dolaşımının keşfettiği fiyatlardan satılacaktır.
Bu sonuç, kimsenin kötü niyetini gerektirmez. İhraç yapısının kendisi, tüm tarafları nihayetinde aynı sonucu üretmeye teşvik etmek için yeterlidir.
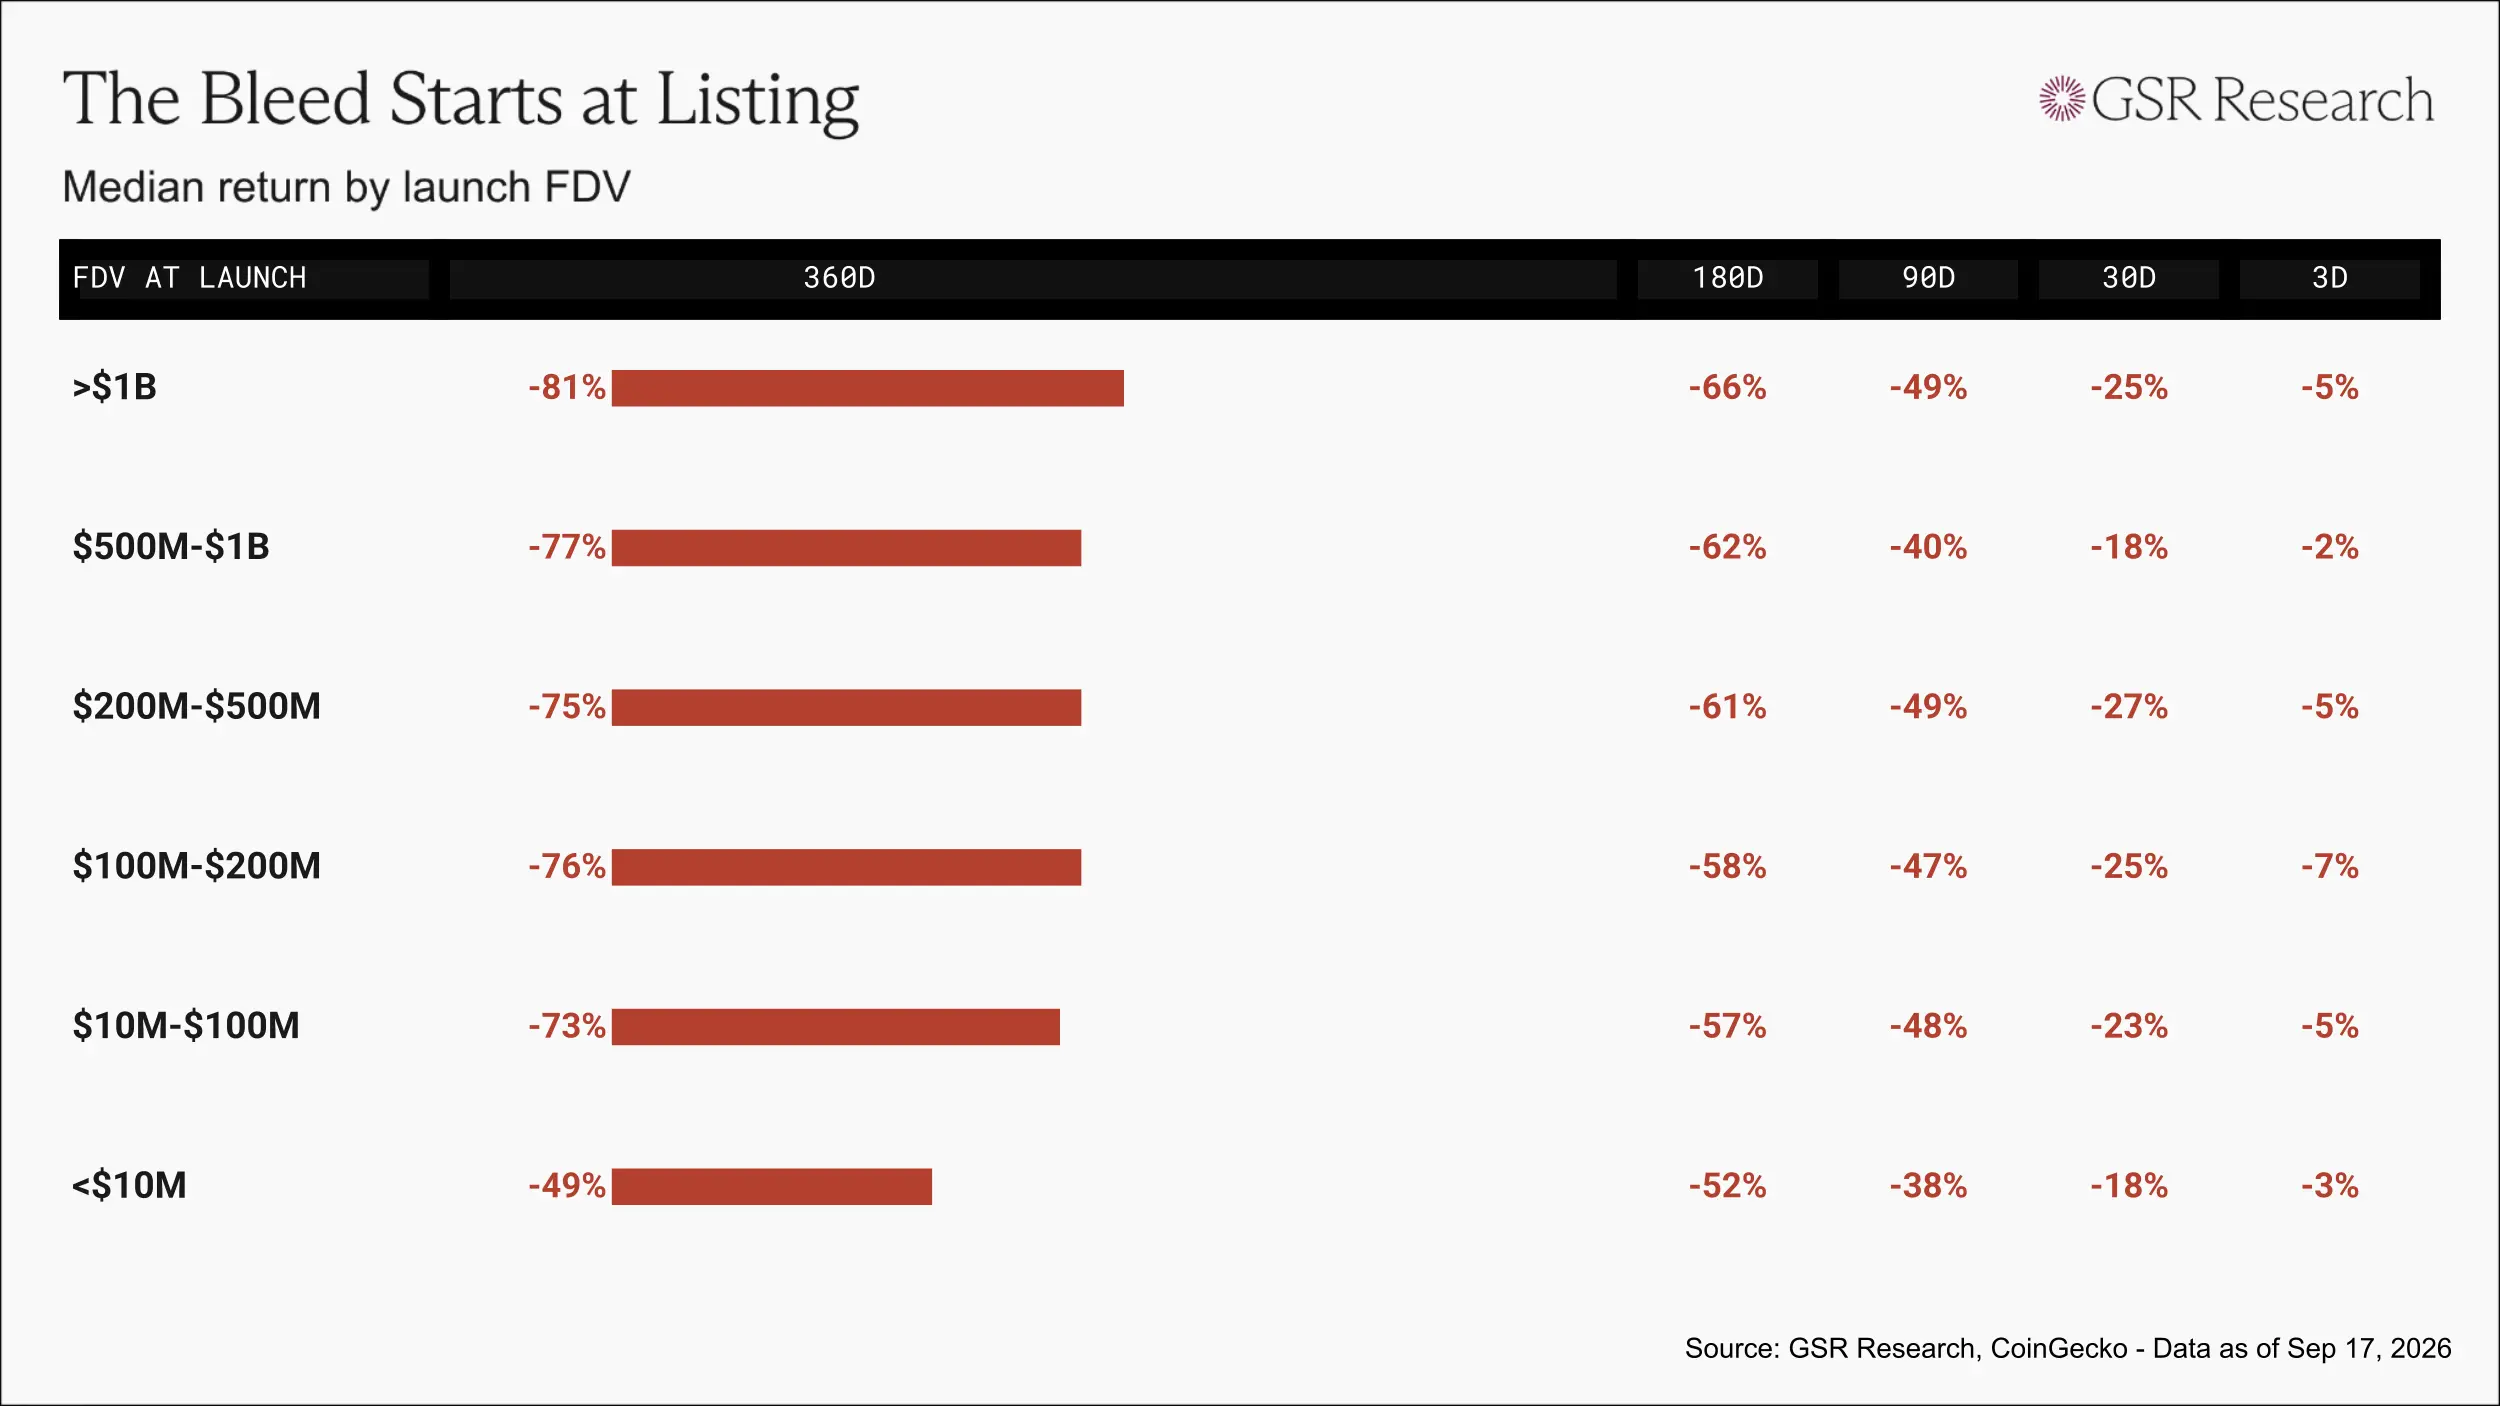
Medyan performans açısından, tokenlar listelendikten sonraki üç gün içinde ihraç fiyatının altına düşer; bir ay sonra yaklaşık %20 ila %25 düşüş, 90 gün sonra ise %50'ye yaklaşan bir düşüş görülür.
Listeleme FDV'si 1 milyar doları aşan projelerde, yatırılan her 1 doların medyan değeri 360 gün sonra yalnızca 0,19 dolardır.
Hisse Senedi Piyasası da Aynı Yolu İzliyor
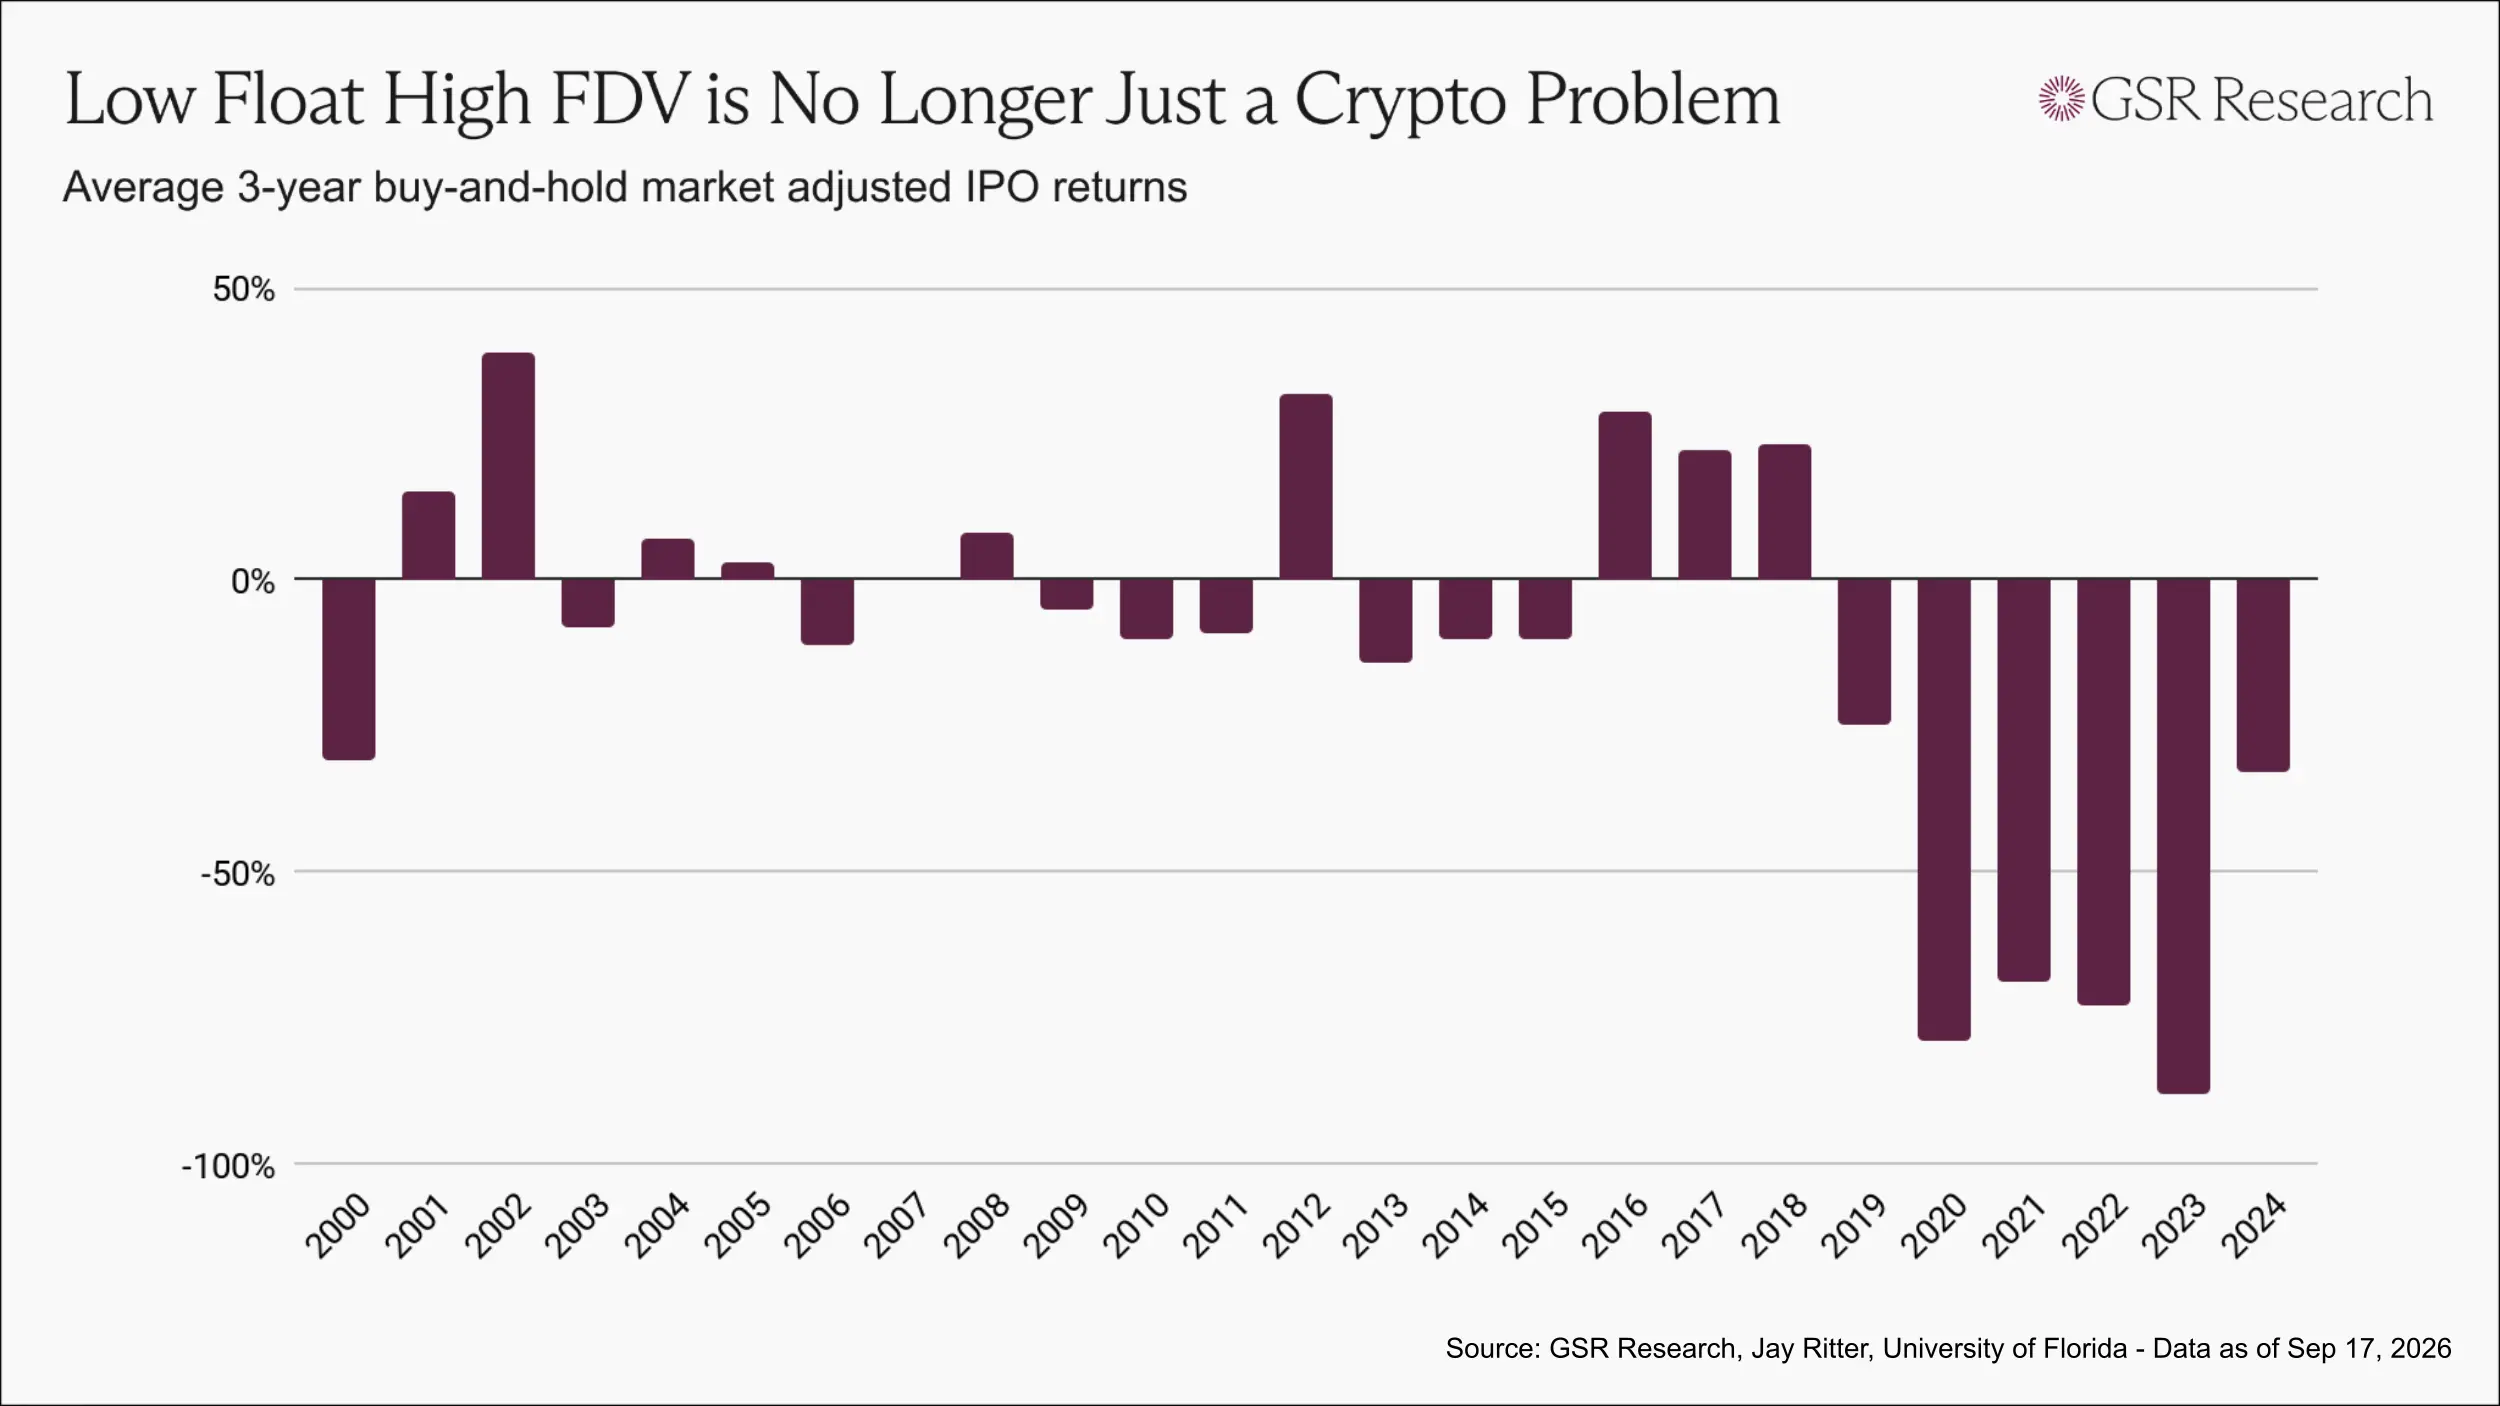
Düşük başlangıç dolaşım oranı ve yüksek FDV modeli genellikle kripto para sektörüne özgü bir sorun olarak görülür. Ancak son yıllarda hisse senedi piyasası da giderek benzer bir yapıya doğru ilerledi.
SpaceX gibi şirketler on yıla kadar özel kaldı; içeridekiler ve geç aşama fonları değerleme yükseldikçe sürekli pay biriktirdi ve listeleme anında halka yalnızca küçük bir hisse senedi kısmı sunuldu.
Üç yıl boyunca satın alıp elde tutma performansına göre, 2019'dan bu yana her yılın halka arz örnekleri piyasanın altında performans gösterdi ve en son gruplar tarihsel olarak düşük seviyelerde bulunuyor.
Kripto para sektöründeki token ihraç sorunları aslında modern yeni ihraç piyasalarının karşılaştığı ortak sorunlardır; tek fark, token kilit açılışlarının daha hızlı gerçekleşmesi ve bilgi ifşasının daha az olmasıdır.
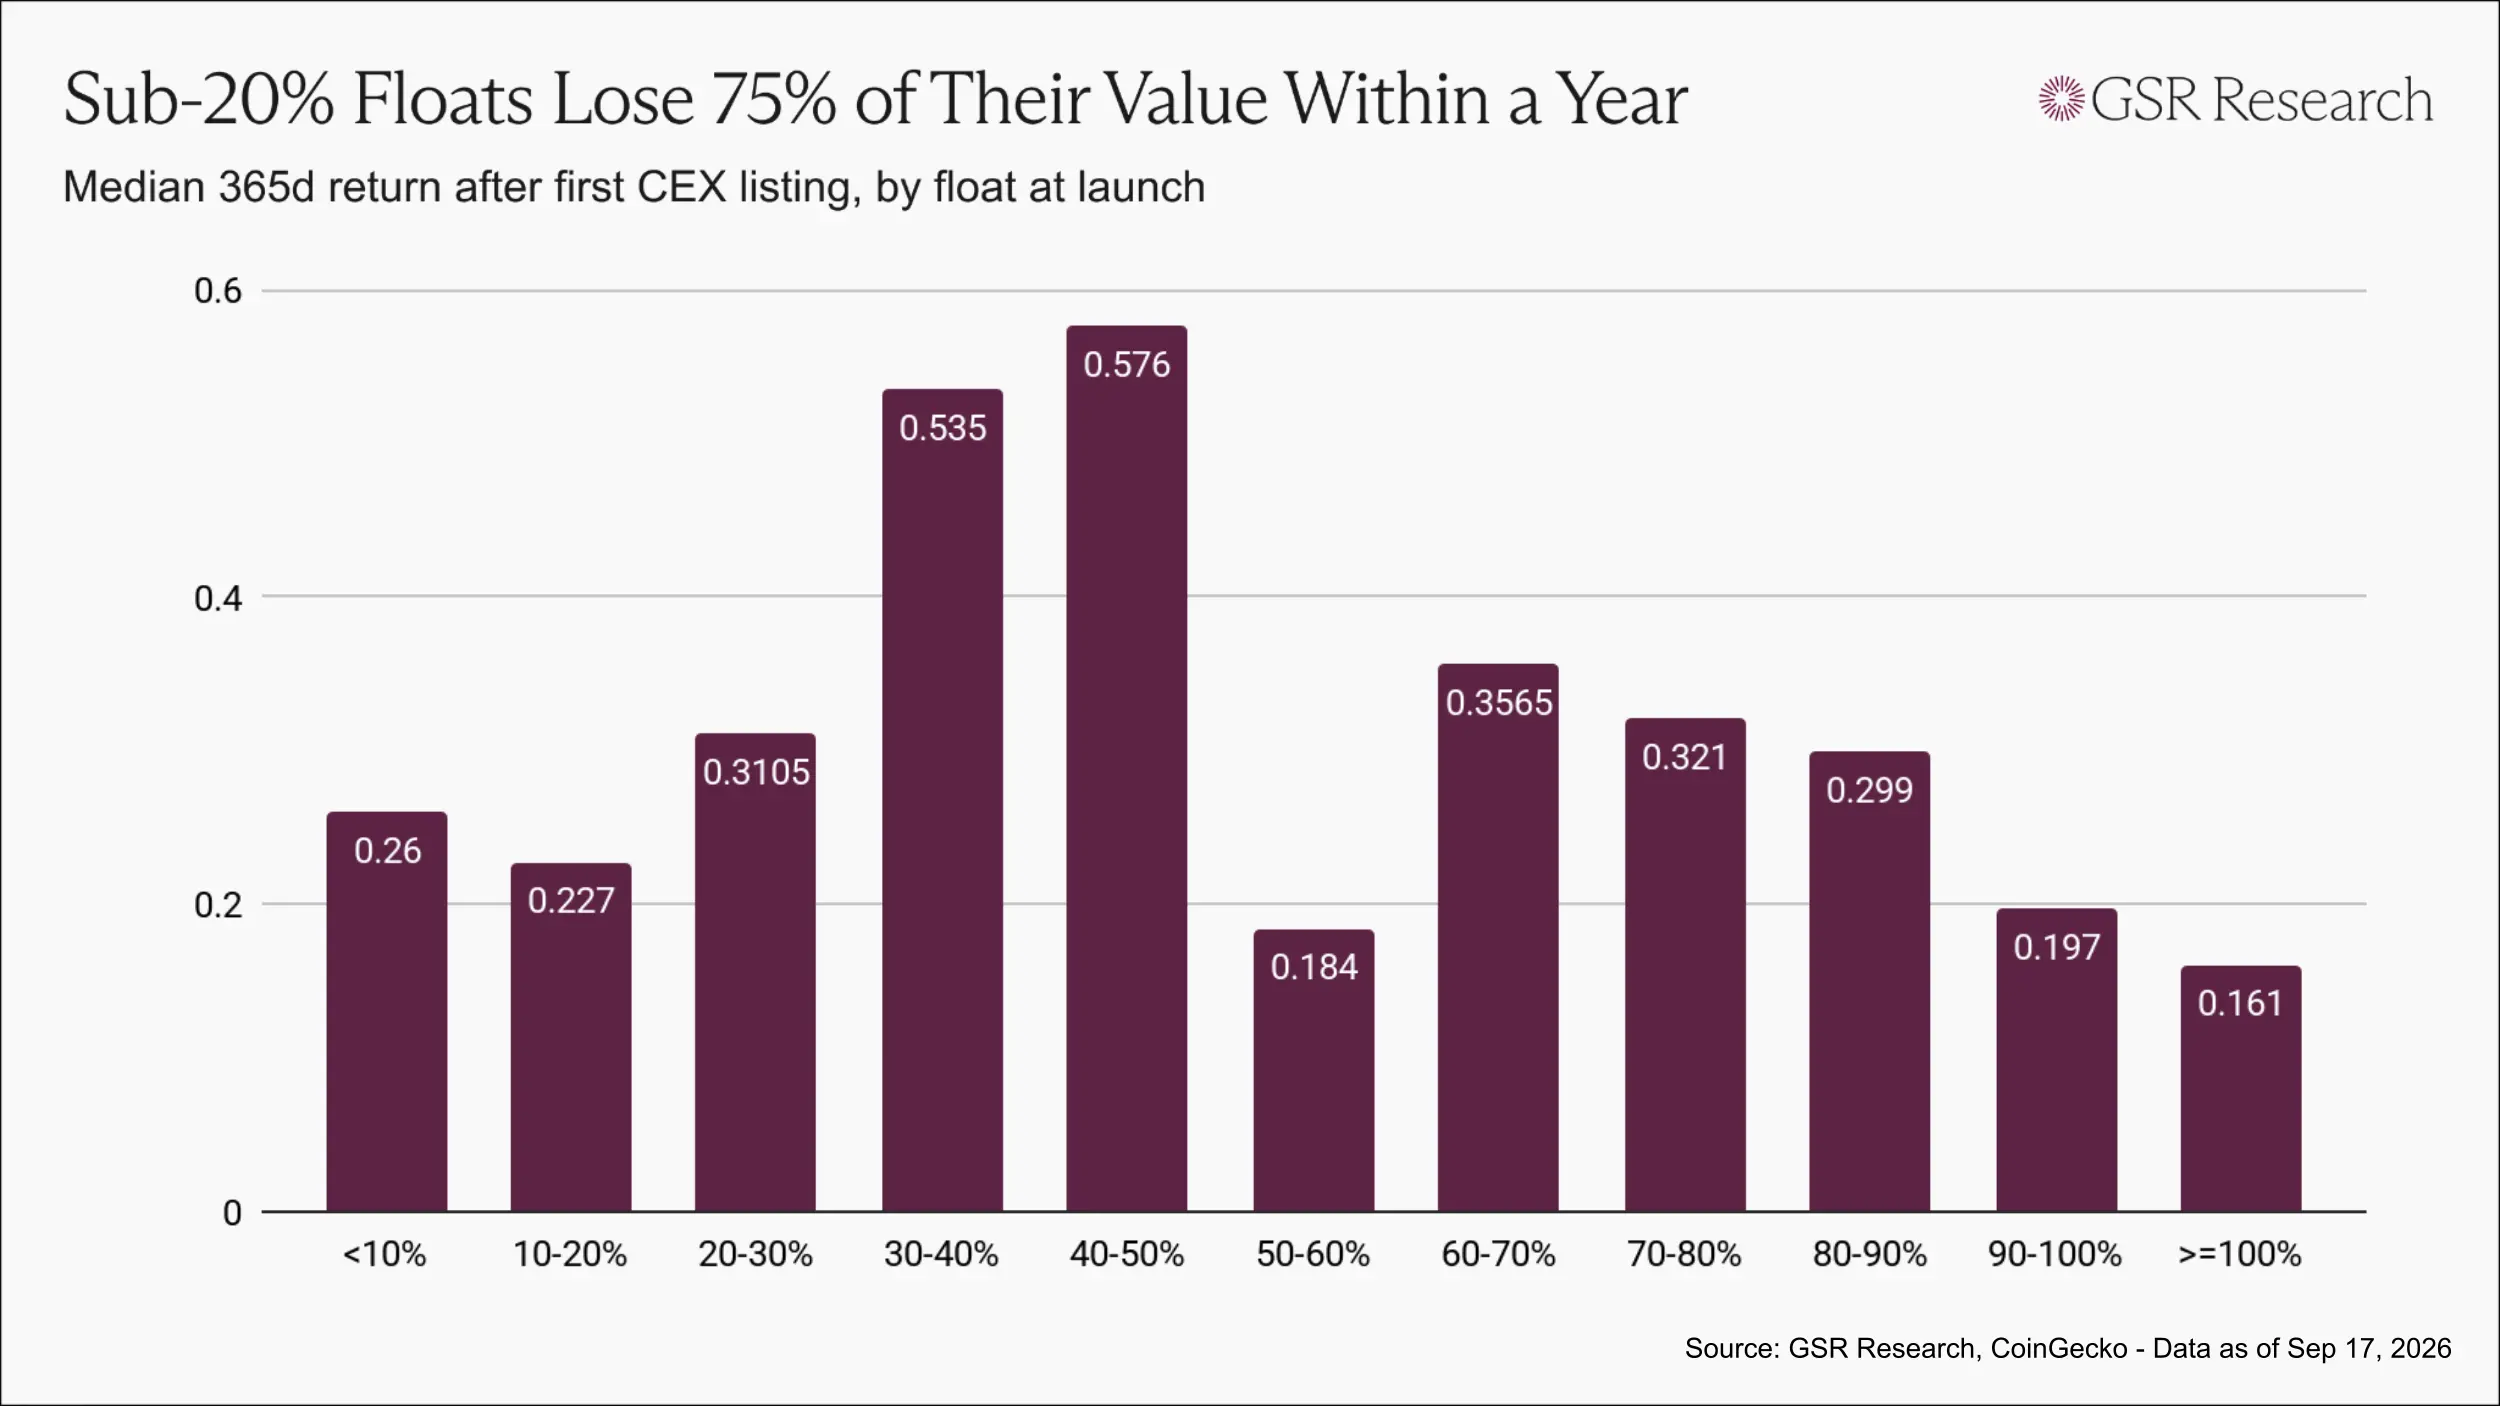
Kripto para piyasasında, başlangıç dolaşım oranı %20'nin altında olan tokenlarda yatırılan her 1 doların medyan değeri bir yıl sonra yaklaşık 0,23 ila 0,26 dolardır.
Başlangıç dolaşım oranı %30 ile %50 arasında olan tokenlarda yatırılan her 1 doların medyan değeri bir yıl sonra yaklaşık 0,55 dolardır; bu, öncekinin iki katından fazladır.
Ancak başlangıç dolaşım oranının %100'e yakın olduğu aralıkta bu ilişki artık geçerli değildir; çünkü bu tokenlar öncelikle düşük piyasa değerine sahip tokenlar ve meme coinlerdir.
Yine de, piyasa tarafından daha çok tercih edilen projelerin ihraç aralığında, daha yüksek başlangıç dolaşım oranına ve daha geniş token dağıtımına sahip projeler, düşük dolaşımla bilinçli olarak kıtlık yaratanlardan daha iyi performans gösterir.
Daha İyi Bir İhraç Yöntemi Nedir
Tüm sorunları çözebilecek tek bir çözüm yoktur ve kimsenin gerçekten herkese uyan tek bir cevap sunabileceğine inanmıyoruz. Ancak yüzlerce token ihracına dayanarak, ayarlama yapılması gereken birkaç kilit alan belirlenebilir.
İlk olarak, ihraç fiyatlandırması hem sahiplerin hem de yatırımcıların fayda sağlamasına olanak tanımalıdır.
Bu sektörde zamanın testine dayanabilen topluluklar genellikle halkın erken dönemde daha düşük fiyattan satın alabildiği birkaç varlık etrafında oluşur. Basitçe söylemek gerekirse, sahipler fayda sağladığı sürece bir topluluğun oluşması daha kolaydır.
Bir proje, ilk halka açık token tahsisini en yüksek özel satış değerlemesinden belirlerse, sonuç tamamen tersi olur: baştan itibaren hayal kırıklığı yaratan bir fiyattan satın alma olasılığı yüksek olan sahipleri çeker ve bu da yatırımcıları uzaklaştırır.
İlk günden itibaren sürekli düşen bir token, sürdürülebilir çift yönlü ticaret oluşturamaz ve kısa vadeli yatırımcıları çekmek için yeterli nedene sahip değildir. Sahipler satmak istediğinde, piyasada yeterli alım ilgisi olmayacaktır.
Bu iki katılımcı türü birbirini tamamlar. Yatırımcılar, sahiplerin ihtiyaç duyduğu likiditeyi ve fiyat oynaklığını sağlarken; sahipler, piyasayı ticaret yapmaya değer kılan istikrarlı bir talep tabanı sağlar.
İhraç fiyatı yalnızca içeridekilere fayda sağlıyorsa, her iki katılımcı türü de nihayetinde kaybedilir. Projeler, değerleme zirve yapana kadar halkın varlığa ilk kez erişmesini beklemek yerine, tokenları topluluğa daha erken ve daha düşük fiyattan satmalıdır.
İkinci olarak, piyasanın gerçek fiyat keşfi yapabilmesi için yeterli arz serbest bırakılmalıdır.
Bu oran, 2020 ile 2022 arasında görülen %13 ila %20'lik düşük seviyelerden önemli ölçüde yüksek olmalı ve başlangıç dolaşım oranından bağımsız olarak değil, değerlemeyle birlikte değerlendirilmelidir.
Referans olarak, hisse senedi halka arzları genellikle hisselerin yaklaşık %30'unu halka sunar; %50 zaten yüksek bir seviye olarak kabul edilir. Kripto para piyasasındaki büyük varlıklar için, listelemede arzın yarısından fazlasını serbest bırakmak genellikle uygun değildir.
Amaç, ilk günkü dolaşımın, ilk gün fiyatının gerçekten anlamlı olmasını sağlayacak kadar büyük olmasını sağlamaktır.
Son olarak, katılımcı yelpazesi genişletilmeli ve daha fazla kişinin daha erken katılmasına olanak tanınmalıdır.
Katılım fırsatları, başlangıç dolaşım oranı kadar önemlidir. Son yıllarda ortak yatırım platformları gelişti ve popülerlik kazandı; bu platformlar küçük yatırımcıların risk sermayesi koşullarıyla projelere katılmasını sağlıyor. Ayrıca, gerçek kullanıcılar için itibar taramasına dayalı token kotaları, halka açık satış platformları, zincir üstü açık artırmalar ve tamamen likit adil ihraç gibi modeller de bulunuyor.
Bu modellerin her birinin kendi ödünleşimleri vardır, ancak hepsi daha geniş katılımı teşvik etmektedir.
Ayrıca, yasal ve uyumluluk ortamı da önemli ölçüde iyileşmiştir.
Avrupa'da, Kripto Varlık Piyasaları Yönetmeliği (MiCA), ihraççıların tokenları doğrudan halka satmasına olanak tanımıştır. Amerika Birleşik Devletleri'nde ise CLARITY Yasası taslağının mevcut versiyonu, limitlerle perakende yatırımcılara doğrudan satışa izin vermeyi değerlendirmektedir.
Tasarı yasalaşırsa, "Menkul Kıymetler Yasası projeleri özel satış biriktirme modeline zorluyor" ifadesinin ikna gücü önemli ölçüde zayıflayacaktır. O zaman token ihraç yapısı da düzenleyici kısıtlamalar altındaki pasif bir sonuçtan, proje taraflarının aktif olarak seçebileceği bir çözüme dönüşecektir.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.