


Aklımdaki DeFi Kutsal Kâsesi
 chaincatcher
Yazar: timzz
Geçmişte doların hegemonyası, küresel finansı yönlendirmek için ABD ordusuna ve Amerikan propagandasına dayanıyordu.
Bugün blok zinciri, yeni çağın ABD ordusu ve Amerikan propagandasıdır.
ABD hisse senetlerinin büyük ölçekli zincir üstü entegrasyonu ve gelecekte birleşik varlıkların (geleneksel varlıklarla kripto varlıkları birleştiren yeni varlık türü) ihracı, DeFi'ye yeni bir gelişim getirdi. Yeni varlıklar ihraç edildikten sonra ilk faydalananlar işlemle ilgili protokollerdir. Uniswap'ın ücret anahtarı etkinleştirildiğinden beri Uniswap'ın tam seyreltilmiş değeri son birkaç ayda üç katına çıktı. Bu makale esas olarak işlem sonrası eğilimleri ve aklımdaki DeFi Kutsal Kâsesini ele alıyor.
DeFi'ye Neden İhtiyaç Duyulur
DeFi'yi tartışmadan önce, neden DeFi'ye ihtiyaç duyulduğundan bahsedelim.
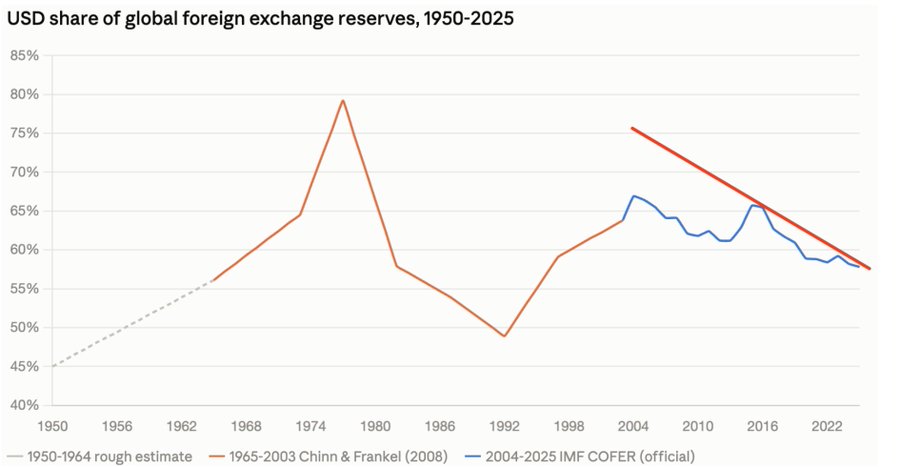
Geçmişte dolar hegemonyasının sürdürülmesi ABD ordusuna ve Amerikan propagandasına dayanıyordu. Doların küresel döviz rezervlerindeki payı aşağıdaki grafikte gösterilmektedir. Son on yılda pay %65'ten %58'e düşmüş olsa da, hâlâ uluslararası rezerv para birimleri arasında baskın para birimidir. Son on yılda ABD Hazine tahvili ihracı 40 trilyon dolara ulaştı; 2025 mali açığının 1,8 trilyon dolar, 2026 mali açığının da 2 trilyon doları aşması bekleniyor. Mali açığın GSYİH'ye oranı, GSYİH büyüme oranının çok üzerindedir (yaklaşık %5,8'e karşılık yaklaşık %1,9-2,2). Bazı ekonomiler dolardan ve ABD Hazine tahvillerinden risk azaltmaya başladı bile. Dolar için blok zinciri başka bir can simidi olabilir; ABD, Hazine tahvillerini ve dolarla ilgili varlıkları dağıtmak için blok zinciri teknolojisini kullanabilir ve DeFi etrafındaki sabit coin ihracı, işlem, borç verme ve türevler bu can simidindeki başlıca etkin maddelerdir. (Ayrıntılı tartışma için buraya bakın)
Döviz Rezervleri
Şeylerin gelişimi çoğu zaman doğrusal değildir. Daha 2017'de bazıları menkul kıymet token arzının (STO) dijital para endüstrisine yeni anlatılar ve sermaye getirmesini umuyordu. Bu anlatı ancak 2026'da, yapay zekâ hisselerinin yükselişi ve Binance ile Robinhood'un hisse senetlerini tokenleştirmesiyle gerçek anlamda başladı. Son haftalarda SEC ve CFTC ilgili inovasyon muafiyet yasalarını yayımlıyor. "Netlik Yasası" hakkındaki düşüncem "geç olması hiç olmamasından iyidir" çünkü blok zinciri yeni çağın ABD ordusu ve Amerikan propagandasıdır. Burada ele alınması gereken soru yalnızca silahları kimin üreteceğidir, silah üretilip üretilmeyeceği değil.
DeFi'nin Beş Temel İş Modeli
Bu kadar konuştuktan sonra asıl konuya girelim: benim DeFi Kutsal Kâsem.
DeFi'nin beş temel iş modeli şunlardır: sabit coin/varlık ihracı, borç verme, varlık yönetimi/getiri toplama, işlem ve türevler.
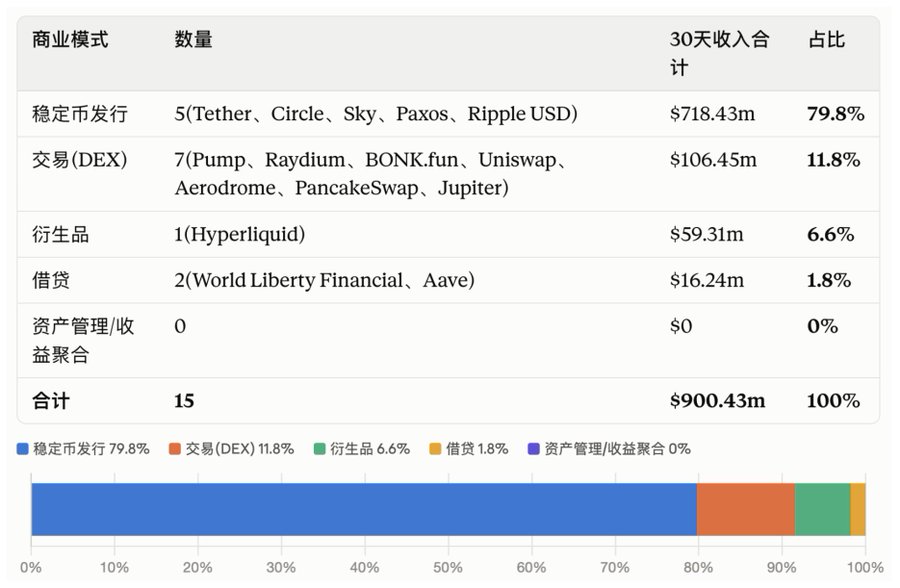
DefiLlama'nın ilk 15 protokol gelir sıralamasına göre, 5 sabit coin ihraççısı var ve bunlar ilk 15 protokolün 30 günlük gelirinin %79,8'ini oluşturuyor; onları %11,8 ile DEX'ler izliyor çünkü işlem genellikle varlık ihracının ilk büyüme temettüsünü yakalar; türevlerde Hyperliquid öncülüğünde %6,6; ardından borç verme %1,8 ile geliyor. Buradaki payın küçük olmasının nedeni, protokol kârının kredi faiz farkından gelmesidir; borçluların ödediği faizin büyük kısmı borç verenlere gider ve protokol yalnızca bir kısmını kâr olarak alır. Şu anda yükseliş piyasasının başında olduğumuz için varlık yönetimi ve getiri toplama türleri henüz ilk 15'e giremedi, ancak gelecekte geleneksel banka para piyasası fonlarına benzer protokollerin ilk 15'e girmesi bekleniyor.
Protokol Gelirinde İlk 15 - DefiLlama
DeFi Kutsal Kâsesi Para Basma Yetkisidir
Sabit coin/varlık ihracı, doğrudan rezerv varlıklardan veya aşırı teminatlandırılmış kredi faizlerinden gelir üretir. Ölçeklendikten sonra marjinal maliyet son derece düşüktür ve öncü avantajına sahiptir.
Şu anda ihraç hacmine göre ilk üç Tether, Circle ve Sky'dır.
Bunlardan Circle ve Tether'in sabit coin ihraç modeli, kısa vadeli ABD Hazine tahvilleri ve doları teminat olarak kullanıp karşılığında sabit coin ihraç etmektir. Protokolün kârı esas olarak SOFR'den gelir ve yüksek faiz ortamında oldukça önemlidir. Ancak 2021 civarındaki gibi SOFR ve kısa vadeli Hazine getirilerinin 0 olduğu durumlar da yaşanabilir ve bu, protokolün kârına ciddi zarar verir.
Sky'ın sabit coin ihraç mekanizması esas olarak aşırı teminattan gelir ve DeFi'nin yerel modelini izler. Son yıllarda SOFR oranlarının yükselmesiyle Sky, teminat yapısında reel dünya varlıklarının (RWA) payını artırdı, ancak Tether ve Circle ile karşılaştırıldığında daha esnektir ve piyasa koşullarına göre RWA ile DeFi arasında geçiş yapabilir. Ayrıca subDAO yönetişim modeli protokolü daha dirençli kılar.
Sabit coinler imkânsız üçlüyle karşı karşıyadır: merkeziyetsizlik, sermaye verimliliği ve fiyat istikrarı. Tether, Circle ve Sky'ın imkânsız üçlüde her birinin kendi avantajları vardır. Ancak yalnızca Sky, tek bir varlık yerine nispeten merkeziyetsiz bir modelle çalışır.
"Merkez Bankaları" Varlık İhraç Eder, "Ticari Bankalar" Varlık Dağıtır
DeFi'nin Kutsal Kâsesi para basma yetkisidir ve para basıldıktan sonra varlık dağıtımı da her "merkez bankasının" en önemli önceliğidir. Bu dağıtım, sabit coinlerin likiditesini, işlemini, borç vermesini, ödemesini vb. içerir.
USDT'nin dağıtımı öncü avantajına sahiptir; başlıca merkezi borsalardaki işlemler ve Kuzey Amerika dışındaki bölgelerdeki ödemeler USDT'nin rekabet avantajıdır.
USDC'nin dağıtımı Coinbase ve Hyperliquid üzerindeki türev işlemlerini içerir, ancak buradaki soru, örtülü sübvansiyonlar olmadan bunun sürdürülüp sürdürülemeyeceği ve gelecekte birçok "USDC" ihraç edildikten sonra Circle'ın rekabet avantajının ne olacağıdır.
USDS/DAI'nin dağıtımı, çeşitli DeFi kanallarıyla derin entegrasyondan gelir ve Spark gibi subDAO'lara dayanarak genişler. subDAO modeli, Sky'ın merkez bankası işlevini korumasını sağlarken, diğer bağımsız ekipleri USDS/DAI'nin genişletilmesi ana hattına hizmet etmek üzere harekete geçirir.
Spark, "merkez bankasının" "ticari bankasına" dayanır, nispeten eksiksiz bir sermaye dağıtım modeline sahiptir (Spark likidite katmanı + Sparklend borç verme) ve USDS'yi ara katman olarak kullanarak sabit coinler için bir döviz katmanı oluşturur; RLUSD ve pyUSD gibi yeni ortaya çıkan sabit coinlere likidite değişimi sağlar.
DeFi Daha Yeni Başlıyor
DeFi daha yeni başlıyor; önümüzdeki dört yıl, DeFi'nin ABD finansıyla derin entegrasyon dönemi olacak. ABD, blok zinciri aracılığıyla ABD varlıklarını dağıtacak ve ABD hisse senetlerinin kârları aracılığıyla kârın bir kısmını BTC ve altın varlıklarına dönüştürerek birbirini besleyen büyüme döngüsü oluşturacak.
DeFi "merkez bankaları" ve onlara dayanan ticari bankalar önemli bir gelişim dönemine girecek.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.