


Dự báo FOMC tháng 9: Tăng lãi suất một lần rồi dừng có thực sự cần thiết?
 BTCCAuthor: furrykon
Trước thềm cuộc họp FOMC tháng 9, thị trường không còn dành nhiều thời gian tranh luận về việc liệu Cục Dự trữ Liên bang (Fed) có tăng lãi suất hay không. Câu hỏi lớn hơn là liệu có thêm một đợt tăng nào sau lần này hay không.
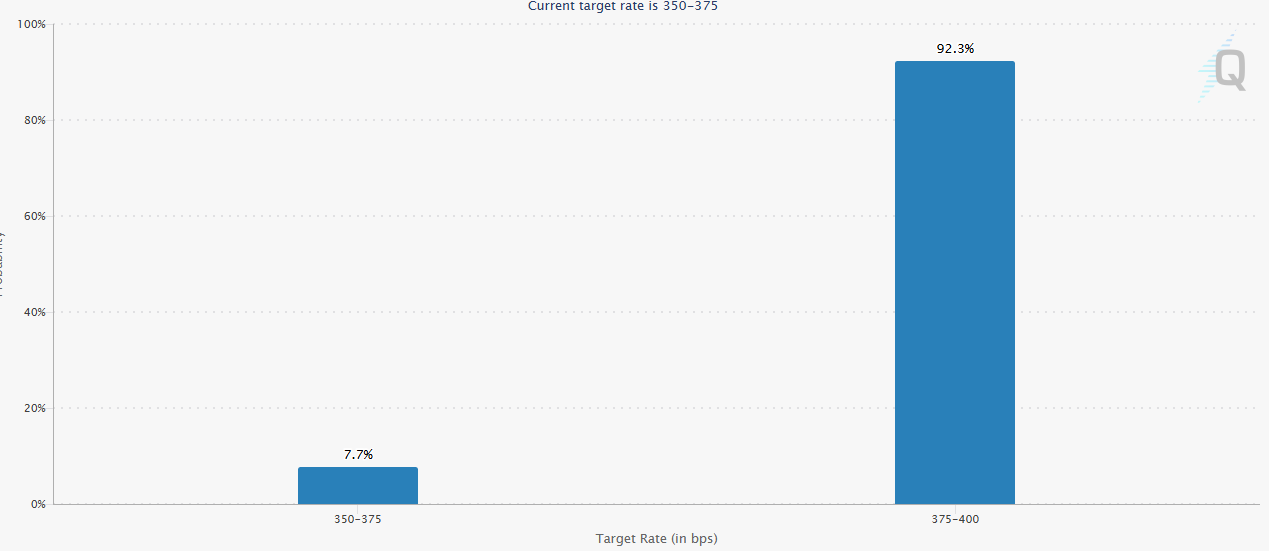
Tính đến ngày 15 tháng 9, CME FedWatch cho thấy xác suất Fed tăng 25 điểm cơ bản là 93%, với phạm vi mục tiêu dự kiến tăng lên 3,75%–4,00%. Lạm phát vẫn ở trên mức mục tiêu, giá dầu đã leo trở lại trên 100 USD/thùng, và Thống đốc Kevin Warsh tiếp tục nhấn mạnh ổn định giá cả, khiến việc tăng lãi suất trong tuần này trở thành kịch bản cơ sở của Phố Wall.
Quyết định này có vẻ gần như đã được định đoạt, nhưng nó đặt ra một câu hỏi bất thường. Nền kinh tế Mỹ không đủ nóng để biện minh rõ ràng cho một chu kỳ thắt chặt liên tiếp mới, và lạm phát cũng chưa vượt khỏi tầm kiểm soát trở lại.
Đợt tăng lãi suất tháng 9 ngày càng giống một trường hợp "không đủ lý do để không tăng", thay vì nền kinh tế phát đi tín hiệu rõ ràng "buộc phải tăng".
Điều thị trường thực sự cần xác định là liệu 25 điểm cơ bản này sẽ chỉ là một điều chỉnh chính sách một lần hay đánh dấu sự khởi đầu của một chu kỳ thắt chặt mới.
Từ tạm dừng đến tăng lãi suất: Gần như mọi tín hiệu kể từ tháng 8 đều thúc đẩy Fed hành động
Sau cuộc họp FOMC tháng 7, thị trường bắt đầu nghi ngờ cam kết chống lạm phát của Warsh. Fed giữ nguyên lãi suất, trong khi truyền thông chính sách không đưa ra lộ trình rõ ràng, khiến các nhà đầu tư trái phiếu lo ngại rằng ngân hàng trung ương đã nới lỏng cảnh giác quá sớm.
Vào ngày 28 tháng 8, Warsh đã thay đổi giọng điệu tại Jackson Hole.
Ông lưu ý rằng lạm phát PCE hàng năm vẫn ở mức 3,7%, trong khi mức tăng tính theo năm (annualized) trong sáu tháng trước đó đã đạt 4,1%. Ông nhấn mạnh rằng mục tiêu 2% là rõ ràng và cố định. Với tỷ lệ thất nghiệp giữ ở mức 4,1% và đầu tư kinh doanh cùng chi tiêu tiêu dùng vẫn kiên cường, Fed vẫn còn dư địa để giải quyết lạm phát.
Bloomberg sau đó mô tả Phố Wall đang nhanh chóng gia tăng đặt cược vào việc tăng lãi suất. Lợi suất trái phiếu kho bạc kỳ hạn 2 năm tăng vọt, trong khi Bitcoin giảm xuống dưới 80.000 USD.
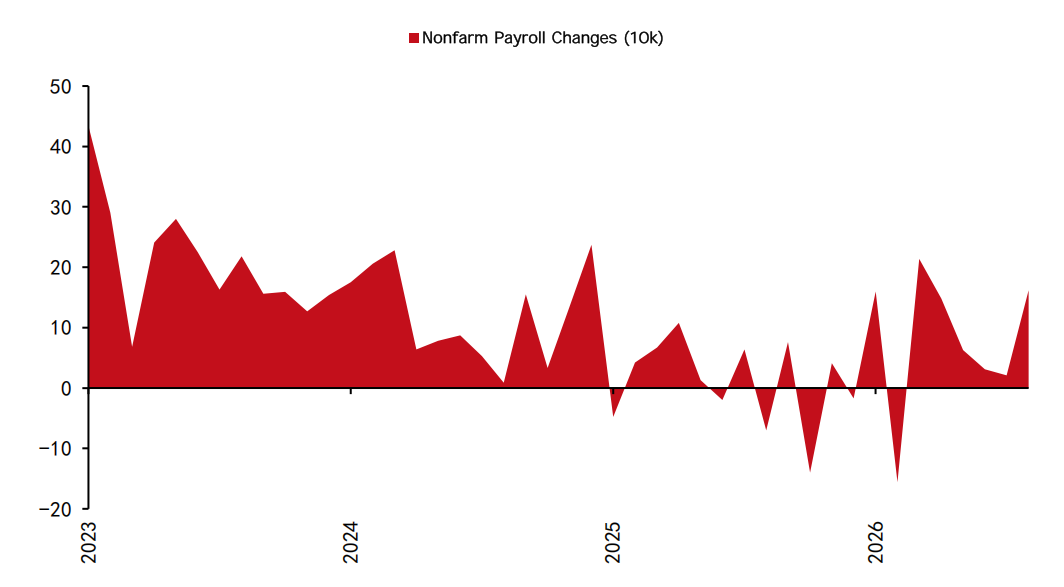
Dữ liệu việc làm công bố vào đầu tháng 9 không làm thay đổi nhiều đánh giá đó. Bảng lương phi nông nghiệp của Mỹ tăng 162.000 trong tháng 8, trong khi tỷ lệ thất nghiệp vẫn ở mức 4,1%.
Tốc độ tuyển dụng khó có thể coi là quá nóng, nhưng trong bối cảnh tăng trưởng lực lượng lao động chậm lại, nó vẫn phù hợp với một nền kinh tế gần đạt toàn dụng lao động.
Mảnh ghép cuối cùng đến từ CPI.
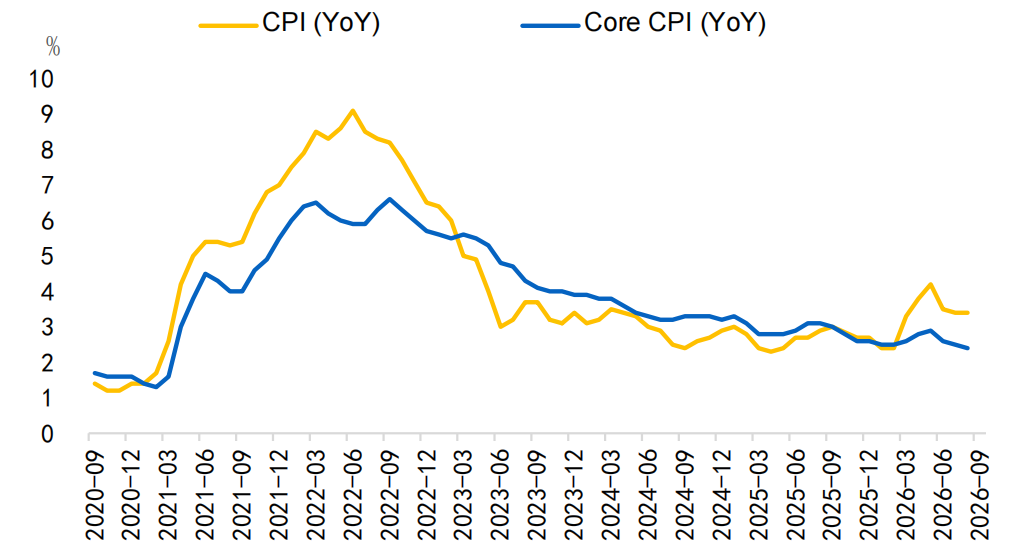
CPI của Mỹ tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ năm ngoái trong tháng 8, trong khi CPI lõi tăng 0,3% so với tháng trước và 2,4% so với cùng kỳ năm trước. Các chỉ số tổng thể có vẻ đủ nóng để đẩy xác suất ngụ ý của việc tăng lãi suất nhanh chóng lên gần 90%.
Phần lớn bất ngờ tăng của CPI lõi tập trung ở dịch vụ truyền thông và dịch vụ lưu trú xa nhà, cùng nhau chiếm khoảng một nửa mức tăng hàng tháng của giá lõi. Một số thành phần mạnh bất thường trong năm cũng có xu hướng đảo chiều vào tháng sau.
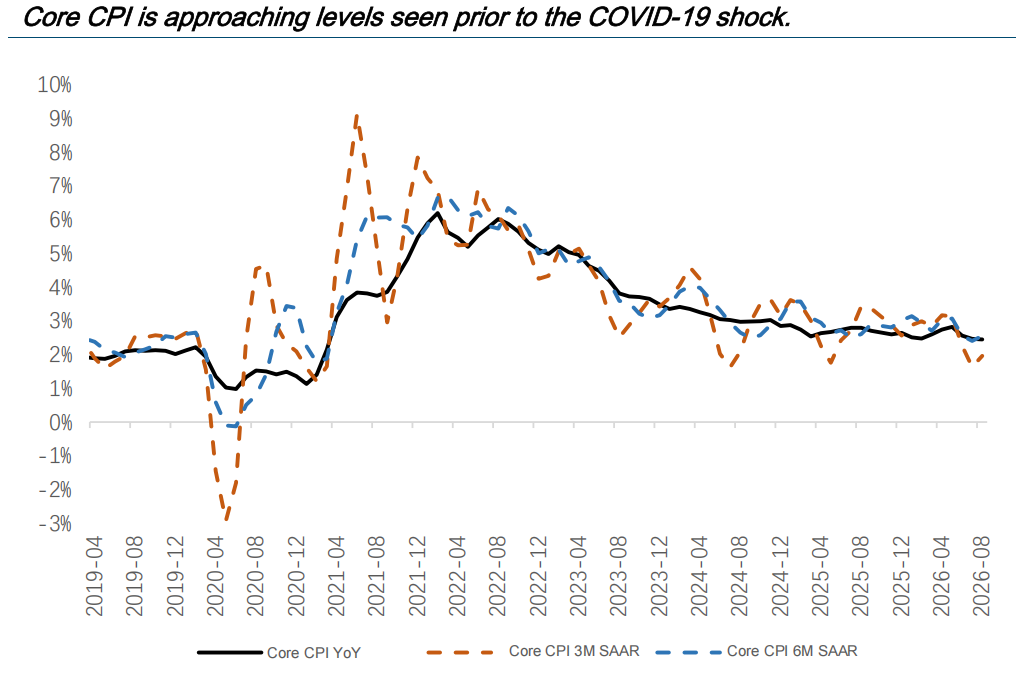
Lạm phát CPI lõi tính theo năm đã gần với mức trung bình trước đại dịch, trong khi sự tăng tốc rộng và dai dẳng của giá cả vẫn chưa xuất hiện.
Việc làm không đủ yếu để ngăn chặn một đợt tăng lãi suất. CPI đủ nóng để biện minh cho việc thắt chặt khiêm tốn. Và lập trường cứng rắn trước đó của Warsh đã thực sự ràng buộc một phần uy tín của Fed với quyết định tháng 9.
Đợt tăng lãi suất tháng 9 là sự điều chỉnh theo quy tắc chính sách mới
Jackson Hole vào tháng 8 là sự kiện then chốt làm thay đổi kỳ vọng của thị trường.
Warsh thực sự đã báo hiệu sự thay đổi trong hàm phản ứng của Fed. Theo khuôn khổ trước đây, Fed thường giữ nguyên lãi suất trừ khi dữ liệu kinh tế cung cấp đủ lý do cho một đợt tăng. Theo khuôn khổ mới, Fed có xu hướng tăng lãi suất trừ khi dữ liệu cung cấp đủ bằng chứng để biện minh cho việc tạm dừng.
Sự thay đổi đó có thể khiến thị trường cảm thấy không thoải mái.
Theo khuôn khổ cũ, dữ liệu kinh tế hiện tại không có vẻ yếu hoặc lạm phát đến mức rõ ràng đòi hỏi phải thắt chặt trở lại. Trên thực tế, các chỉ số CPI hiện tại đã gần với mức trước đại dịch và là một trong những mức thấp nhất kể từ khi lạm phát bắt đầu tăng vọt vào năm 2021.
Môi trường lạm phát năm 2026 cũng có vẻ khác.
Áp lực lạm phát gần đây của Mỹ phần lớn đến từ các cú sốc chi phí xoay vòng ở dầu mỏ, dịch vụ truyền thông và lưu trú khách sạn. Mức độ dai dẳng của chúng có vẻ ít rõ rệt hơn so với các giai đoạn trước của chu kỳ lạm phát.
Trong bối cảnh đó, một đợt tăng 25 điểm cơ bản đơn lẻ khó có thể ngay lập tức thay đổi các mức giá đó. Tuy nhiên, nó có thể nhanh chóng gây áp lực lên các bộ phận nhạy cảm với lãi suất của nền kinh tế như tiêu dùng, nhà ở và việc làm.
Điều đó có nghĩa là việc tăng lãi suất cũng có thể mang một khía cạnh chính trị lớn hơn.
Một mặt, Warsh có thể cần tăng lãi suất để thể hiện sự độc lập của mình khỏi chính quyền Trump. Mặt khác, Fed cần phản ứng với việc lạm phát vẫn ở trên 2% để khôi phục một phần uy tín đã mất sau cuộc họp tháng 7.
Các nhà đầu tư trái phiếu được Reuters phỏng vấn thậm chí lập luận rằng không hành động có thể nguy hiểm hơn là tăng lãi suất. Thị trường có thể diễn giải việc tạm dừng là bằng chứng cho thấy ngân hàng trung ương sẵn sàng dung thứ lạm phát cao, khiến các nhà đầu tư yêu cầu phần bù kỳ hạn cao hơn.
Nhưng lập luận kinh tế cho một lần tăng lãi suất không tự động trở thành lập luận cho một loạt các đợt tăng.
Áp lực CPI lõi tháng 8 chỉ tập trung ở một số ít hạng mục, trong khi kỳ vọng lạm phát dài hạn vẫn ổn định. Giá dầu cũng chủ yếu là một cú sốc nguồn cung, và lãi suất có khả năng hạn chế trong việc giải quyết các gián đoạn nguồn cung dầu thô.
Christopher Waller cũng lưu ý rằng lạm phát lõi ba tháng đã giảm từ 4,76% trong tháng 2 xuống 3,05% trong tháng 7.
Trên thực tế, phần lớn việc định giá cho đợt tăng lãi suất tháng 9 dường như được tạo ra bởi chính truyền thông của Fed. Nếu cuối cùng Fed chọn không tăng lãi suất, không rõ ràng rằng thị trường sẽ ngay lập tức phải đối mặt với hậu quả nghiêm trọng.
Nếu Fed chỉ cần tăng một lần, tại sao đợt tăng cụ thể này lại quan trọng đến vậy?
Ý nghĩa thực sự của nó có thể chỉ đơn giản là nói với thị trường rằng Cục Dự trữ Liên bang đã bước vào một "kỷ nguyên tăng lãi suất" mới dưới sự lãnh đạo của Warsh.
Nếu Fed tăng lãi suất 25 điểm cơ bản vào tháng 9 trong khi giữ biểu đồ chấm phần lớn phù hợp với dự báo tháng 6 và báo hiệu không tăng thêm trong năm nay, kết quả thực sự có thể được diễn giải là bồ câu mặc dù lãi suất chính sách cao hơn.
Nó sẽ mang lại phần thắt chặt chắc chắn nhất ngay từ đầu trong khi hạ thấp lộ trình kỳ vọng cho lãi suất chính sách trong tương lai.
Thị trường đã định giá bao nhiêu phần câu chuyện tăng lãi suất?
Câu trả lời có hai phần.
Bản thân đợt tăng 25 điểm cơ bản vào tháng 9 phần lớn đã được định giá. Lộ trình sau đợt tăng đó thì chưa.
Tài sản rủi ro đã trả một phần giá. Bitcoin giảm xuống khoảng 60.000 USD vào cuối tháng 8 trước khi phục hồi lên gần 77.000 USD, nhưng vẫn bị giới hạn dưới mức 80.000 USD.
Vào ngày 14 tháng 9, S&P 500 giảm xuống 7.619,94, trong khi Chỉ số bán dẫn Philadelphia giảm 5,86% chỉ trong một phiên. Lợi suất ngắn hạn, đồng đô la và các tài sản định giá cao đã điều chỉnh đáng kể theo triển vọng một lần tăng lãi suất.
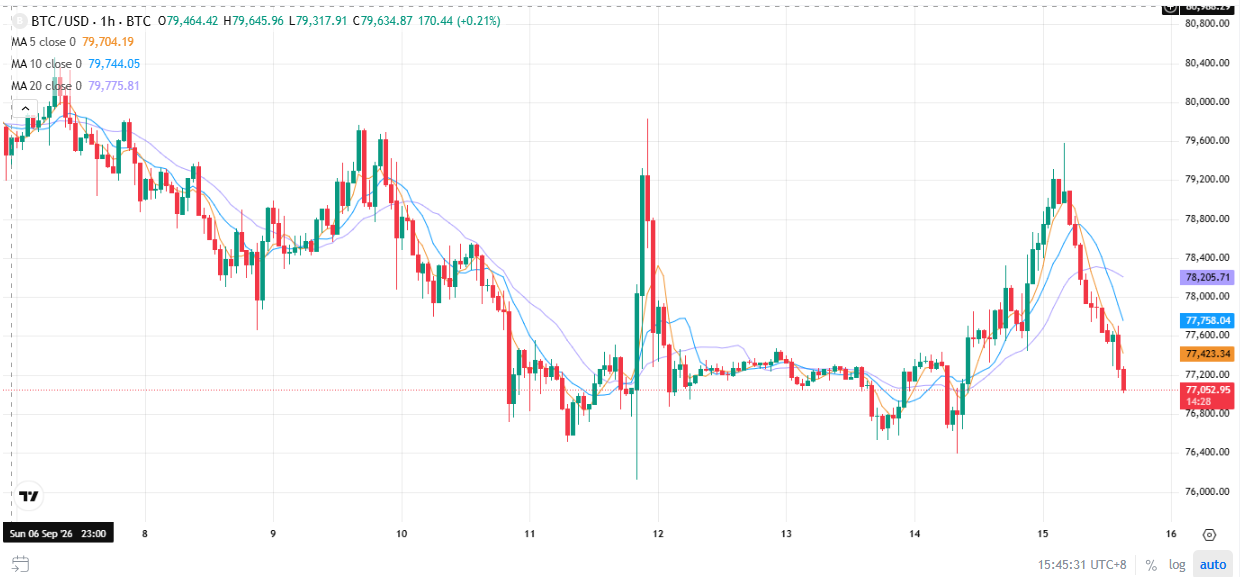
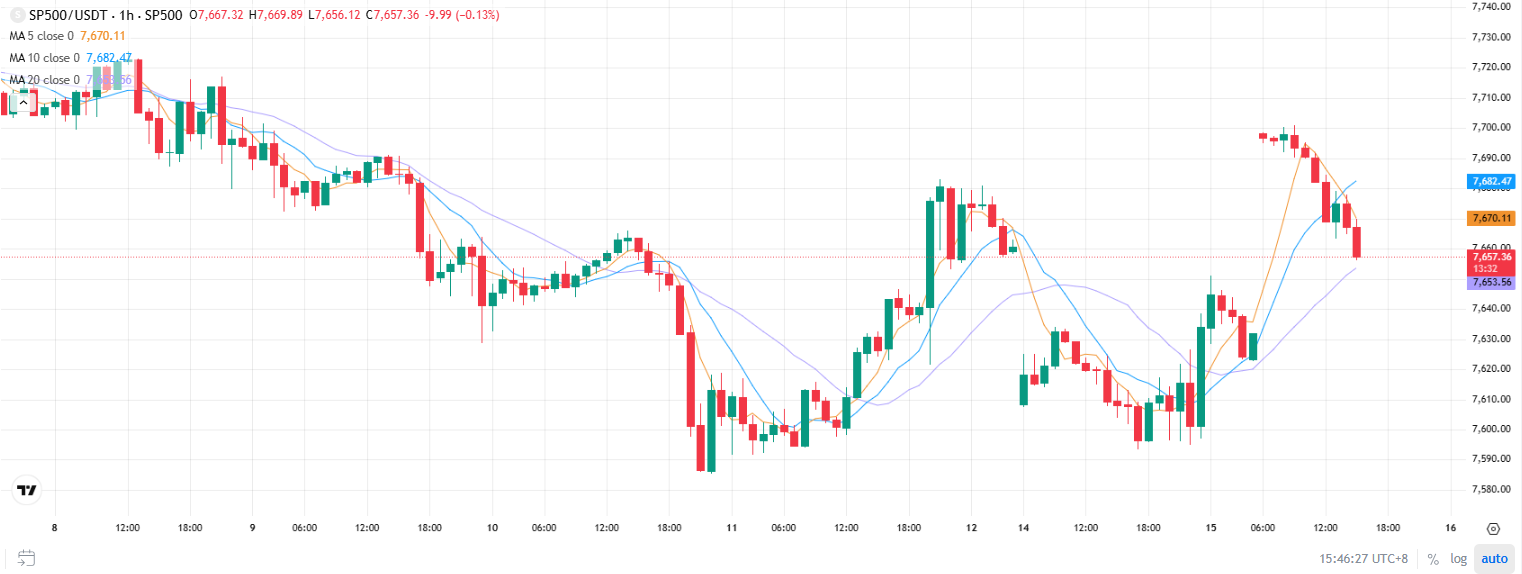
Mặt khác, Bitcoin đã phục hồi mạnh mẽ từ mức thấp, trong khi chứng khoán Mỹ chưa trải qua kiểu thu hẹp định giá trên diện rộng như năm 2022. Điều đó cho thấy các nhà đầu tư vẫn coi động thái tháng 9 là một điều chỉnh hạn chế thay vì khởi đầu của một chu kỳ thắt chặt kéo dài.
Thị trường chưa chuẩn bị đầy đủ cho kịch bản Fed tăng lãi suất thêm một lần nữa trong năm nay và tiếp tục với nhiều đợt tăng bổ sung vào năm tới.
Nếu đợt tăng lãi suất tháng 9 đi kèm với xác nhận rằng sẽ không có thêm đợt tăng nào trong năm nay, các nhà đầu tư có thể theo dõi xem lợi suất trái phiếu kho bạc kỳ hạn 2 năm của Mỹ, chỉ số đô la và BTC bắt đầu di chuyển thấp hơn hay cao hơn cùng nhau trước khi dần dần tăng mức độ chấp nhận rủi ro.
Nếu lợi suất ngắn hạn và đồng đô la tiếp tục tăng, điều đó cho thấy thị trường đang bắt đầu định giá các đợt tăng lãi suất liên tiếp, trong trường hợp đó các đợt phục hồi có thể được sử dụng tốt hơn để giảm mức độ chấp nhận rủi ro.
Trong trung hạn, một lần tăng lãi suất không nên tự động được coi là khởi đầu của một thị trường con gấu mới.
Miễn là áp lực lạm phát lõi không mở rộng, việc làm không tăng tốc trở lại và giá dầu giảm dần, kịch bản "tăng một lần rồi dừng" vẫn là lộ trình có khả năng xảy ra hơn.
Đợt tăng lãi suất tháng 9 có thể trông giống sự kiện lớn nhất trong tuần, nhưng nó cũng có thể là phần chắc chắn nhất của toàn bộ thương vụ.
Thị trường đã phản ánh phần lớn giá cho 25 điểm cơ bản. Câu hỏi vẫn chưa được trả lời là liệu đây có phải là đợt tăng lãi suất cuối cùng của năm 2026 hay không.
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.