


9月升息懸念升溫:會議臨近,聯準會還會突然變卦嗎?
 BTCC作者: furrykon
Jackson Hole 會議後,升息再次成為市場關注焦點。
據路透社報導,聯準會主席 Kevin Warsh 在 Jackson Hole 年會上釋放偏鷹訊號,強調如果政策制定者無法確認通膨正以足夠速度回到 2% 目標,聯準會仍然「有工作要做」。
演說後,9 月升息機率迅速升溫。CME FedWatch 顯示,9 月升息機率已超過 60%,Kalshi 也給出了類似的預測結果。這使市場對新一輪緊縮的擔憂重新壓向股市、債市與加密資產。
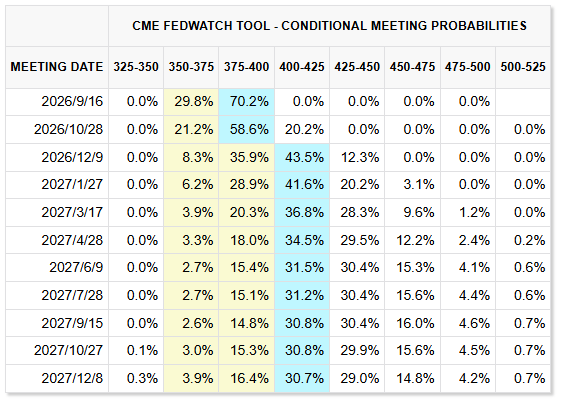
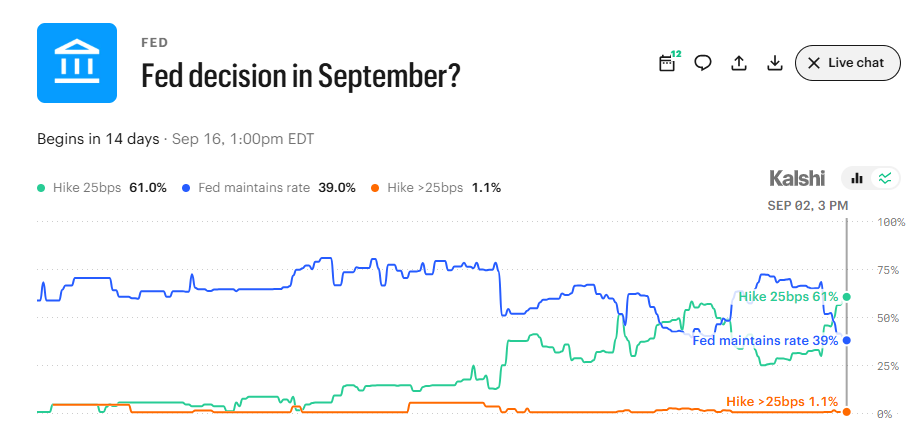
距離 9 月利率決策會議只剩約兩週,市場最關心的問題變成:升息預期已經升至高位,最後時刻還會突然反轉嗎?
一、歷史經驗:臨近會議,聯準會也曾改變節奏
從歷史經驗來看,越接近利率決策會議,市場預測通常越接近最終結果。
自 2016 年以來,FOMC 會議前 3 週,市場預期對聯準會最終決策的預測準確率達 93%,僅出現 5 次錯誤;到了會議前 1 週,預測準確率進一步升至 96%,僅有 3 次錯誤。市場在最後階段大幅誤判聯準會政策方向的機率並不高。
但少數例外仍值得警惕。自 2016 年以來,從會議前 3 週到前 1 週,市場對升息或降息次數預期發生變化的案例共有 7 次,大致可分為三類:
● 重大外生衝擊,例如 2020 年 3 月疫情導致美國經濟迅速停擺,市場快速轉向定價大幅降息。
● 經濟數據強化原有方向,例如 2022 年 9 月,較強的經濟數據推動市場進一步加碼升息預期。
● 市場反向修正,最終與聯準會決策一致,包括 2016 年 6 月、2023 年 3 月和 2023 年 6 月。
2023 年 6 月最具參考意義。預期轉變的關鍵催化劑來自聯準會官員 Jefferson 提出「skip」概念,也就是 6 月暫停升息只是為了觀察更多數據,並不代表升息週期已經結束。隨後 Harker 公開支持這一思路,市場預期迅速修正。
這對當前市場具有直接啟示:臨近會議時,真正能改變預期的往往不只是數據本身,而是數據公布之後,聯準會官員是否願意向市場提供一套新的政策解釋框架。
二、升息仍有變數:數據、油價與政治壓力
9 月升息機率已處於較高水準,但從歷史比較來看,仍未達到「板上釘釘」的程度。
目前市場對 9 月升息次數的定價約為 0.67 次。相比歷史上最終升息 25 個基點的會議,會議前 3 週市場定價的升息次數通常高於 0.7 次,平均約為 0.9 次。當前定價仍偏低,因此保留了後續變化的空間。
數據變化
最重要的變數仍是通膨。Warsh 在 Jackson Hole 之後重新把「通膨」放回市場核心,意味著 CPI 的重要性可能高於非農就業數據。如果核心 CPI 出現回落趨勢,仍可能成為改變政策預期的關鍵變數。
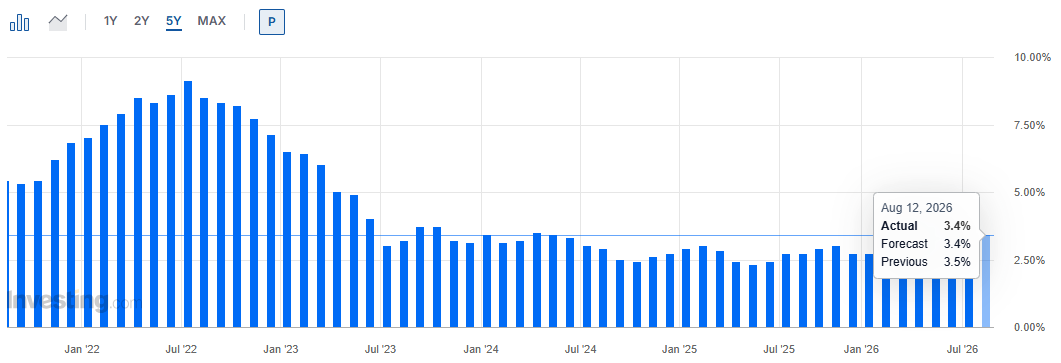
就業方面,如果非農明顯走弱、失業率繼續上升,聯準會將面臨更加棘手的政策選擇。繼續升息可能加大經濟下行壓力,風險資產則可能轉向交易衰退風險。
地緣衝突
近期中東局勢反覆,油價對通膨預期與市場情緒的影響仍然很大。截至 9 月 2 日,布蘭特原油已回升至 90 美元。這在客觀上推高了 9 月升息的可能性。
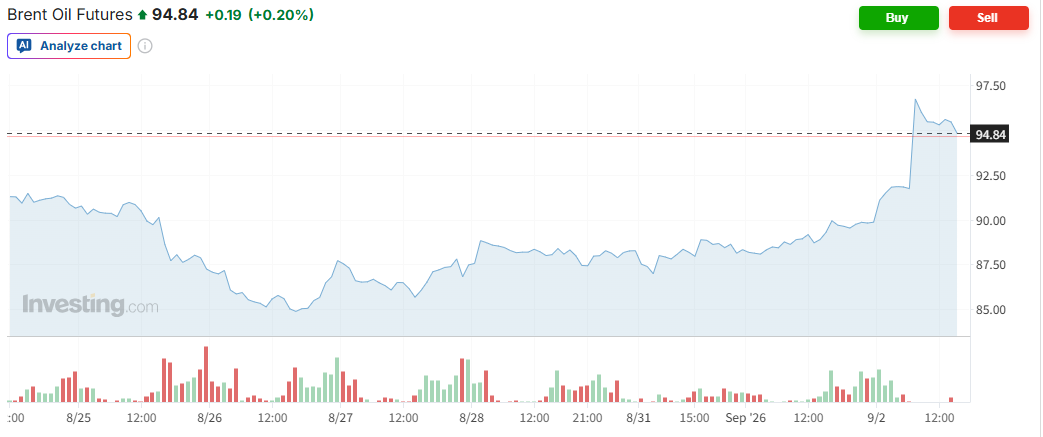
但如果油價衝擊同時壓制消費與企業獲利,市場可能轉向交易「停滯性通膨」或「衰退」,升息機率未必會繼續線性上升。
政府壓力
Warsh 雖多次強調貨幣政策不受白宮影響,但由於川普此前長期公開施壓要求降息,市場仍未完全信服。隨著期中選舉臨近,川普政府對 Warsh 的施壓可能進一步加劇。
反過來看,如果 Warsh 在市場高度定價升息時突然選擇暫停,反而可能引發「是否受到政治壓力影響」的質疑,削弱聯準會的政策可信度。
三、股債匯市場已提前交易升息了嗎?
Warsh 發表演說後,對政策最敏感的 2 年期美債殖利率快速上升,長端殖利率也維持高位。美元指數走強,黃金承壓,成長股與加密資產波動加劇。
這是典型的升息預期升溫交易:短端利率上行,美元獲得支撐,高估值資產面臨更大的折現壓力。
股票市場的反應則更為複雜。目前美股已提前消化部分升息壓力,尤其是 AI、半導體、雲端運算及其他高久期成長股。當長端殖利率維持高位時,市場會下調遠期獲利估值,對高度依賴未來現金流的科技股形成壓制。
如果 9 月最終升息,市場可能先交易「利空出盡」。由於市場預期已相對充分,美債殖利率也已大幅走高,因此如果升息最終落地,直接衝擊未必太大,反而可能降低短期內連續升息的風險。
如果最終沒有升息,則需要分不同情境判斷。
第一種情境是 CPI、非農或油價提前降溫,市場在會議前已經下修升息機率。在這種情況下,聯準會選擇暫停的負面衝擊有限,甚至可能帶來一輪寬鬆交易。
第二種情境則更具挑戰性:市場仍高度定價升息,但 Warsh 最終堅持暫停。如果聯準會無法給出足夠清晰的解釋,長債殖利率可能繼續走高,投資人將質疑聯準會控制通膨與債市波動的能力。這種局面可能重演 7 月利率決策會議後的市場反應,高利率將對美股、黃金等資產形成明顯壓力。
對加密市場而言,9 月會議的影響同樣取決於利率路徑。如果升息落地後美元與美債殖利率回落,BTC 和 ETH 可能迎來風險偏好的修復;如果實質利率持續走高,加密資產仍將受到壓制。
穩定幣、鏈上美元流動性與 RWA 領域可能受到更多關注,因為它們與美元利率、資金遷移以及鏈上金融需求的聯繫更加緊密。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。