


美國8月非農就業數據有多少水分?
 chaincatcher
作者:華爾街見聞
巴克萊認為,8月非農就業數據強勁但存在誇大成分,9月升息機率邊際上升。
華爾街見聞提及,9月4日,美國勞工統計局公佈數據顯示,8月非農就業人口增加16.2萬人,遠超巴克萊預測的2.5萬人及市場共識預期的5.5萬人。前兩個月數據合計上修5.5萬人,其中7月數據由-2.3萬人修正為+2.1萬人。
據交易台消息,就業數據公佈後,巴克萊銀行Marc Giannoni團隊發佈研究報告,指出部分強勁增長源於休閒和酒店業及地方教育就業的季節性反彈,而非反映勞動力需求的持續改善,本月數據對勞動力市場實際強度存在一定誇大。
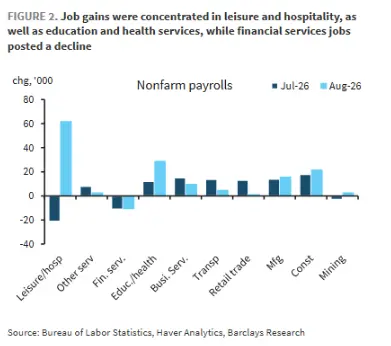
(就業增長主要集中在休閒和酒店業,以及教育和醫療服務業,金融服務業就業人數則有所減少。)
巴克萊維持9月升息25個基點的基準預測,並指出下週公佈的通膨數據將是關鍵變數。
儘管該行預計8月核心CPI及核心PCE月增率約為0.23%,但鑑於聯準會理事沃勒強調需對通膨回落至目標保持「足夠且足夠迅速」的信心,巴克萊認為溫和的通膨數據不足以排除9月升息的可能性。
就業增長超預期,但統計因素造成顯著干擾
8月非農就業人口增加16.2萬人,高於巴克萊預測的2.5萬人,並顯著高於市場共識預期的5.5萬人。三個月平均增長率升至每月7.1萬人,仍高於巴克萊估算的「損益平衡」增長率(約為0)。
然而,該團隊認為此增長包含一定技術性「高估」:
- 休閒和酒店業:連續兩個月下滑後單月跳增6.2萬人,本月屬技術性反彈;
- 州及地方教育就業:8月增加4.2萬人,為7月大幅下滑(-5.8萬人)後的修正;
- 政府部門:合計貢獻3.5萬個就業,地方教育部門為主要來源。
私部門就業增加12.7萬人,其中服務業貢獻8.6萬人,製造業增加1.6萬人,建築業增加2.2萬人,礦業增加0.3萬人。
巴克萊強調,私部門非農就業三個月平均增長率每月7.5萬人,是衡量潛在勞動力需求的「更乾淨」指標,建議以此作為參考基準,而非受雜訊影響的單月數據。
出生-死亡模型調整因素造成統計偏差
巴克萊報告指出,8月非農數據亦受出生-死亡調整方法影響。
與2025年同期相比,今年8月出生-死亡調整對就業的拖累減少約3.2萬人,一定程度上推高了本月數據。
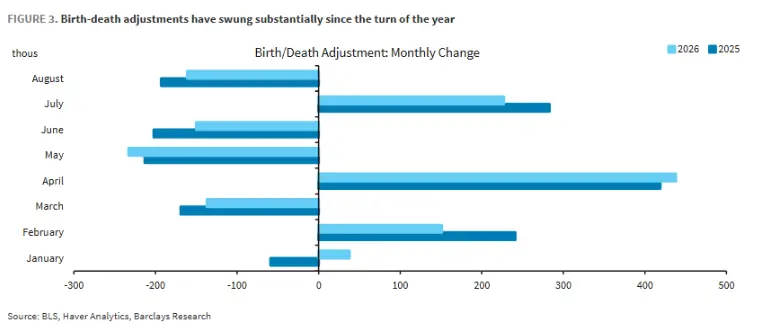 (今年以來,出生和死亡調整呈現顯著波動。)
然而,從6月至8月的三個月平均來看,2025年(-3.7萬人)與2026年(-2.8萬人)的調整大致相當,月度波動隨時間趨於抵銷。
巴克萊認為,此波動可能源於勞工統計局自1月起實施的方法調整,利用現有樣本企業的就業資訊來估算新企業的就業效應。 儘管新程序旨在降低基準修正幅度,但實際月度影響難以預測。
失業率微幅上升,勞動供給仍具波動性
8月失業率微幅上升5個基點,未四捨五入的精確值為4.141%(7月為4.090%),但仍四捨五入為4.1%。
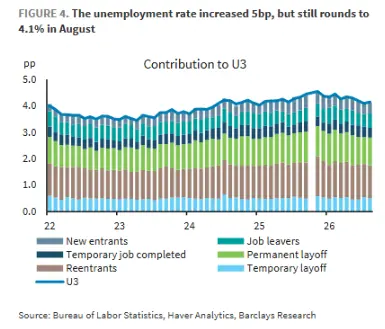
(8月失業率上升5個基點,但仍四捨五入為4.1%。)
失業率上升的原因在於,儘管家庭調查顯示就業人數增加56.9萬人,但勞動力擴張幅度更大,達68.3萬人。
勞動參與率上升0.2個百分點至61.6%,主要受16至24歲年齡層參與率大幅跳升0.8個百分點推動,55歲以上年齡層亦貢獻0.3個百分點的增幅。
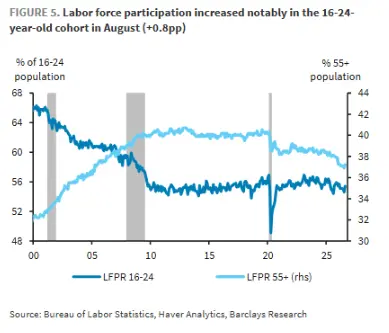
(8月16-24歲年齡層勞動參與率顯著上升。)
然而,最具意義的壯年勞動參與率(25至54歲)維持不變,為83.4%。
巴克萊分析進一步指出,自5月以來參與率下降約0.2個百分點,主要源於各年齡層參與意願降低,而非人口結構老化所致。
此現象與流動性限制收緊所帶來的勞動供給壓力敘事高度一致,亦是該團隊判斷「損益平衡就業增長率有限」的重要依據。
勞動收入顯著改善,購買力邊際提升
巴克萊認為,就業報告在收入端帶來正面訊號:
- 平均時薪(AHE):月增0.27%,年增3.3%,高於7月的月增0.16%;
- 平均工時:增加0.1小時至34.4小時;
- 私部門薪資收入:月增0.67%,為1月(0.78%)以來最快增速;
- 三個月年化薪資收入增長率:達4.7%,高於今年截至5月的3.7%,經通膨調整後仍顯示實質收入正增長。
然而,巴克萊的薪資增長模型對本月平均時薪數據所給出的訊號賦予較低權重,維持基礎薪資增長率每月0.26%(年化3.1%)的判斷,此水準落在聯準會認為與2%通膨目標一致的3.0%至3.5%區間內。
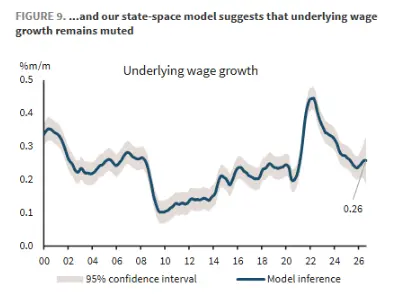
(巴克萊模型顯示潛在薪資增長依然疲弱。)
此估算考量了第二季就業成本指數的上升趨勢及亞特蘭大聯儲薪資增長追蹤數據。該團隊亦指出,目前4.7%的收入增長率難以持續,預計下半年實質消費支出增長率將放緩至季增年率1.5%。
9月升息機率邊際上升,通膨數據成下一個關鍵節點
基於上述分析,報告總結認為,8月就業數據邊際強化了FOMC於9月升息25個基點的理由,與巴克萊的基準預期一致。
支持升息的理據為:就業增長持續高於損益平衡水準,薪資及工時改善支撐勞動收入。唯一弱點為失業率溫和上升,但此與強勁的就業創造似乎有些脫節。
市場注意力現已轉向下週的通膨數據。巴克萊預計8月核心CPI及核心PCE將錄得月增0.23%。
儘管此數據整體溫和,但鑑於聯準會理事沃勒多次強調需對通膨「明確且以足夠速度」回落至目標建立更大信心,該團隊認為0.23%的通膨數據不足以排除9月升息的可能性。
綜上所述,對固定收益及利率交易員而言,9月升息仍是高度可能的基準情境,對短天期利率構成壓力;通膨數據將是本月最後一塊關鍵拼圖。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。