


代幣回購真能讓代幣更有價值嗎?
 chaincatcher
原作者:Christina Comben(Cointelegraph 撰稿人,雜誌,2026 年 9 月 4 日)
翻譯:Deep Tide TechFlow
深潮概述:加密項目正投入數億美元「回購自家代幣」。截至 2026 年,回購規模已達約 6.4 億美元,年增約 17%,其中 Hyperliquid 和 Pump.fun 佔了近九成。
表面上,回購(和銷毀)能創造需求、減少供給、支撐代幣價格,讓持有者更直觀地感受到「協議在賺錢」;但另一方面,每一塊花在買代幣上的錢,都不能用來聘請開發者、拓展業務或充實資產負債表。
本文借鑒 1inch、Bitwise 和 Spark 的觀點指出:回購能支撐代幣經濟,但不一定能改善底層業務,也救不了本來就不可持續的協議。當代幣愈來愈像股票,監管機構開始追問「價值到底從哪裡來」,真正的問題或許是:如果回購停了,你還有理由持有這顆代幣嗎?
加密項目正花費數億美元回購自家代幣。但回購真的在創造持久價值,還是只是讓代幣看起來比實際更有價值?
隨著產業成熟並愈來愈借鑒傳統金融(TradiFi),加密項目開始模仿上市公司的做法。最新席捲加密領域的趨勢是代幣回購:用營收回購自家代幣。
2026 年至今,加密項目已為此花費約 6.4 億美元,較去年同期增加約 17%,更遠高於 2024 年僅 36.6 萬美元的水準。其中,Hyperliquid 和 Pump.fun 就消耗了近九成的當期支出。
那麼,這股趨勢是怎麼突然出現的?
回購能為代幣創造需求,銷毀則能縮減供給,讓每顆代幣更有價值。這種動能可以對代幣價格形成上行壓力。
這也讓代幣持有者與底層協議的經濟活動之間,有了更具體的連結。去中心化交易所聚合器 1inch 的法務長 Orest Gavryliak 告訴 Magazine:
「當項目實施由營收支撐的回購與銷毀時,通常有一兩個目標:要麼減少流通中的代幣供給,要麼向市場展示營收生成的邏輯。」
Gavryliak 表示,告訴用戶「我們回購並銷毀了代幣」,比解釋治理如何運作、費用如何決定或協議如何使用,要「直接得多」。
加密項目為何回購自家代幣
你可能會想,項目回購自家代幣是否適得其反。畢竟,項目通常是賣代幣來籌資以支應成本。
幾乎是,但有一個關鍵前提。用產生的營收回購代幣(持有或銷毀),在協議的成功與代幣價值之間建立了隱性連結,這一直是加密項目的痛點。Bitwise Europe 資深研究員 Max Shannon 解釋:
「回購與銷毀仍是為代幣持有者創造價值的有效手段:它們在公開市場為代幣創造持續的買壓,直接將代幣的成功與平台的採用綁在一起。」
這對過去幾年沉迷於追逐敘事或押注「更大傻瓜理論」的產業來說,是重大轉變;那些買 Fartcoin 或 Peanut the Squirrel 的人,可不是為了紮實的經濟模型。
有些協議在這方面積極得多。例如,Hyperliquid 將 99% 的營收用於回購和銷毀 HYPE;Pump.fun 則將 50% 的營收用於回購和銷毀自家代幣,已有價值 4.4665 億美元的 PUMP 從流通中移除。
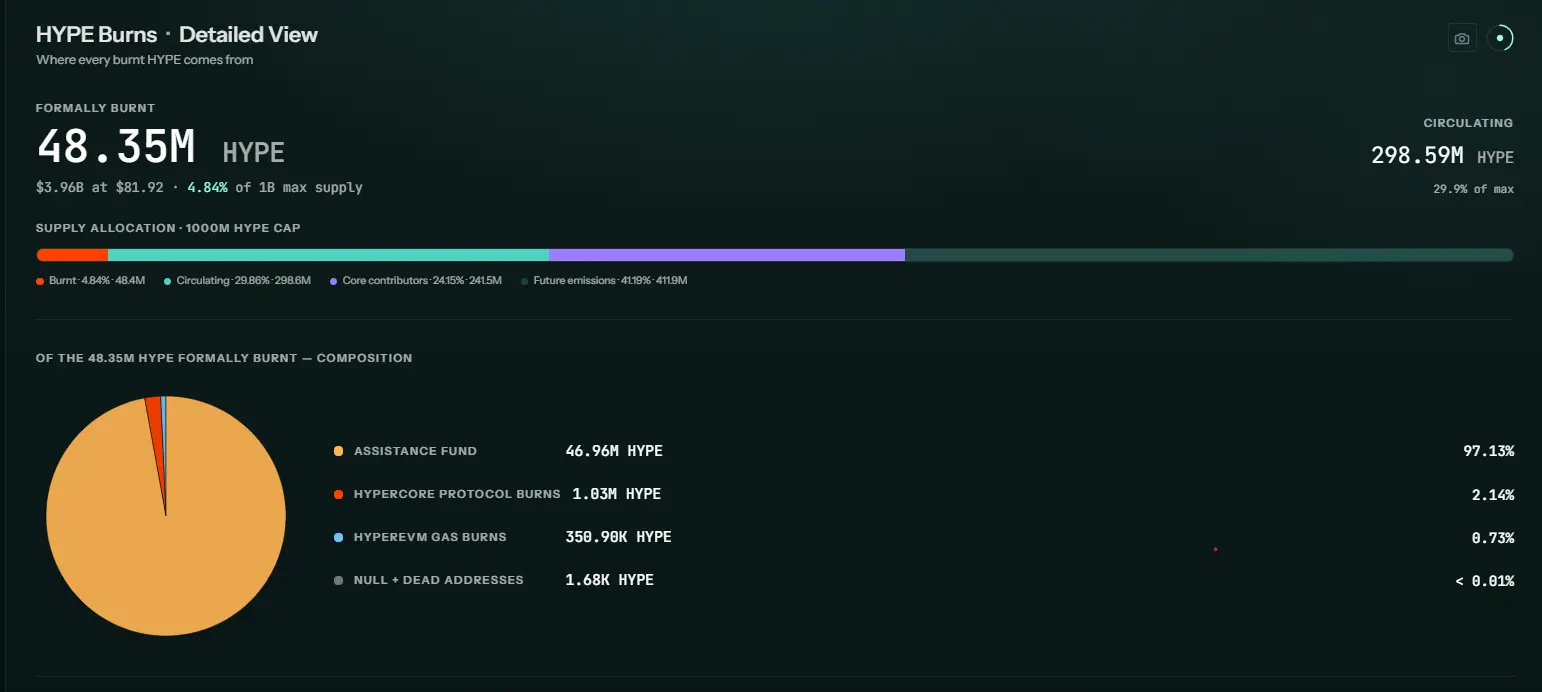
圖:HYPE 銷毀。來源:Hyperliquid
DeFi 基礎設施協議 Spark 則提供略有不同的模式:據其共同創辦人兼執行長 Sam MacPherson 表示,Spark 已透過公開市場回購累計買入超過 1.43 億顆 SPK。
不過,這些代幣並未被銷毀,而是保留在 Spark 的金庫中,用於獎勵生態系的長期參與者。MacPherson 告訴 Magazine,重點不只是減少供給:
「代幣持有者應該參與協議的長期經濟成功,而不是每次協議產生營收時就領一次股息。」
他說,回購讓 Spark 能建立這種利益一致性,同時「保留如何及何時部署所購 SPK 的彈性」,使代幣具有經濟意義,而非淪為「簡單的股息機制」。
代幣回購也是將營收回饋給持有者的一種高度稅務效率的方式,因為用戶不必為股息或獎勵背負沉重的稅單。
買代幣真的是資金的最佳用途嗎?
雖然上述邏輯聽起來極其合理,但更大的問題是:回購自家代幣真的是項目資金的最佳用途嗎?
這未必在所有情況下都成立。MacPherson 說:
「應該問的問題是:下一塊錢盈餘的最高價值用途是什麼?」
他表示,如果協議能以具吸引力的回報再投資其資本,那可能比「營收一到手就分配出去」有價值得多。
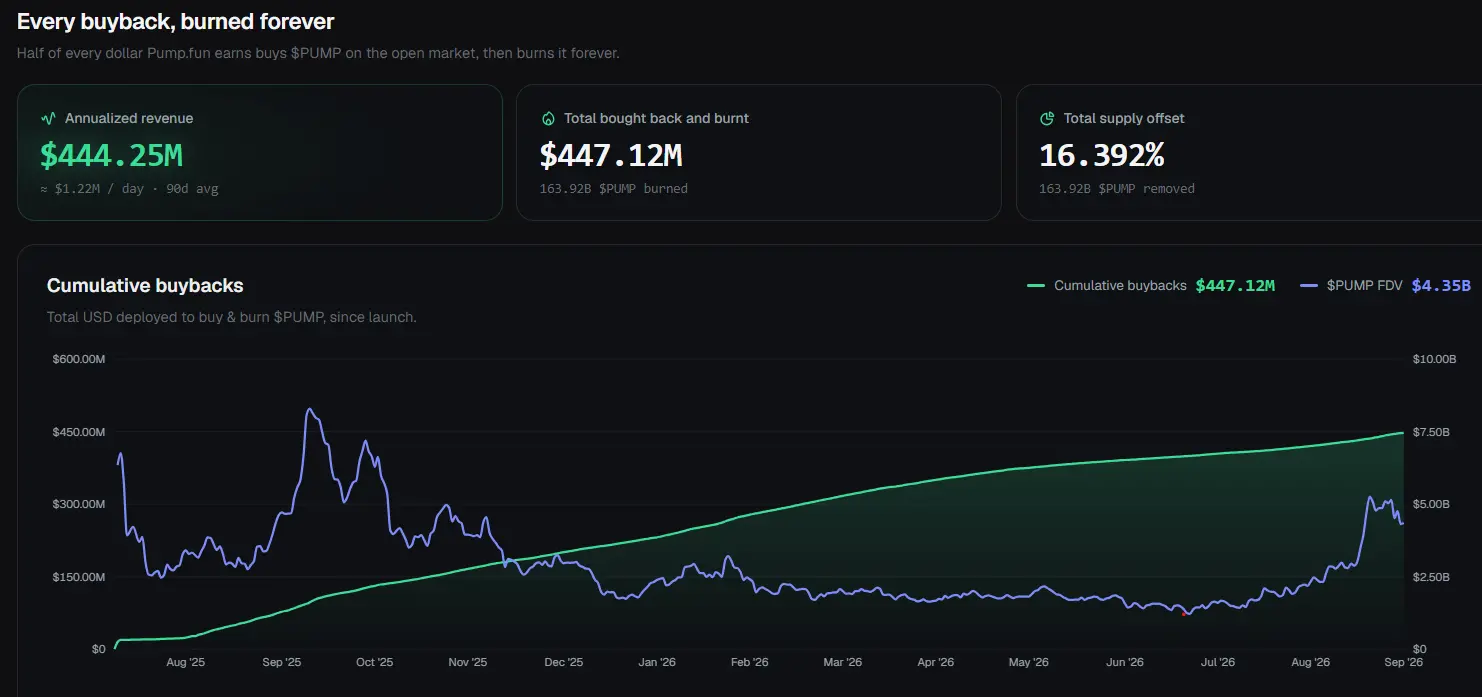
圖:PUMP 銷毀。來源:Pump.fun
回購能支撐代幣經濟,但不一定能改善底層業務。
也沒有鐵的保證說回購會轉化為更高的代幣價格。Pump.fun 自 2025 年 7 月起就積極回購並銷毀 PUMP,但該代幣仍比 2025 年 9 月的歷史高點低約 50%。Uniswap 在 2025 年 11 月推出 UNIfication 提案後,UNI 所獲得的漲幅也已回吐約一半。
Shannon 指出,造成這些價格走勢的因素「很多」,因此它們不能證明回購失敗,但:
「它們促使投資人辯論,這些新創項目是否應該降低投入回購與銷毀的營收比例,並將更多資金再投資回團隊和項目本身。」
投資人應仔細區分「推高代幣價格的回購方案」與「成功的商業模式」。
一個能產生真實盈餘且可持續的協議,可能會認定花一些錢買代幣是最佳選擇;然而,一個苦苦掙扎的項目,可能只是想利用回購來拉抬價格。MacPherson 直言:
「回購不會讓不可持續的協議變得可持續。」
當代幣開始像股票
雖然代幣回購表面上類似股票回購計畫,但這不代表代幣正變得更像股票。
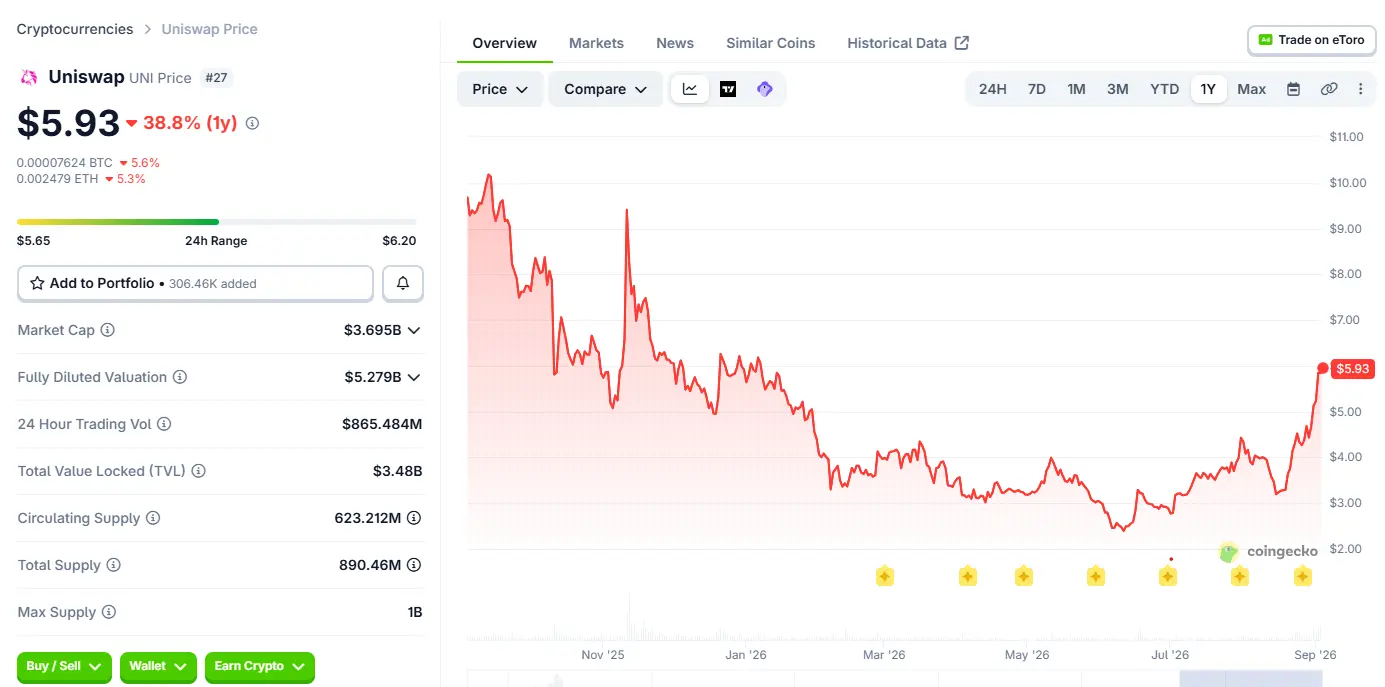
圖:UNI 自開始回購與銷毀以來已下跌約 50%。來源:Coingecko
股東擁有公司的一部分,可能享有投票權、股息權或剩餘資產請求權。然而,代幣持有者通常不具備這些對等的法律權利,Orest 認為這是關鍵區別。「這是一種市場機制,不是法律上可執行的權利,」他說。
MacPherson 將 SPK 描述為鏈上協議的一種「偽股權」。雖然傳統意義上的法律所有權結構不存在,但在經濟上,Spark「試圖創造許多相同的特徵:參與治理、長期利益一致,以及讓最忠誠於協議的人能從其成功中受益的機制。」
當回購開始像股息
然而,隨著加密開始模仿 TradiFi 的回購,地平線上可能烏雲密布,因為監管機構正在思考這些機制究竟意味著什麼。
雖然 2025 年《數位資產市場清晰度(CLARITY)法案》仍是草案,不應被視為既定法律,但 Gavryliak 表示,其提出的框架指向一個關鍵問題:代幣的價值到底從哪裡來?
「如果價值來自網路本身的功能,那麼該資產看起來像商品;但如果價值是基於項目團隊在交付、行銷或為代幣持有者提供回報上的努力,那麼它就變成了證券。歸根結底,別讓代幣穿上股票的外衣,還期望它們仍是商品。」
說到底,加密投資人想知道是什麼在支撐代幣:營收、用戶、可持續的經濟模型,以及某種讓代幣能從這些事物中受益的可信方式。
雖然回購可能提供了一種解決方案,但它們也可能只是另一種金融工程,讓代幣看起來比實際更有價值,卻沒有解決根本問題,正如 Gavryliak 所說:
「如果回購停了,還有理由持有這顆代幣嗎?如果答案是否定的,那麼問題就比代幣經濟更深層。」
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。