


孫正義又去借錢了,百億美元繼續押注OpenAI
 Blockbeats
原文標題:《孫正義又去借錢了,百億美元繼續押注OpenAI》
原文作者:動察Beating
孫正義又去借錢了。
這次是 100 億美元,外加 10 億歐元,全部拿來買 OpenAI。
9 月 21 日,路透社翻出了軟銀最新的發債文件。花旗和摩根大通在簿記行一欄並排坐著,要在公開市場上把這批高風險票據推銷出去。軟銀的主體信用評級依然落在 BB+,高收益債更體面的說法,其實就是垃圾債。
發債的時間表掐得很緊,9 月 24 日敲定利率,29 日資金入賬,緊接著在 10 月 1 日,這筆錢就必須原封不動劃入 OpenAI 的賬戶。這是雙方約定的第三期投資款。
上百億美元穿堂而過,在軟銀賬上只能停留兩天。
一個宣稱能看透未來三十年的科技狂人,正在按天計算自己的現金流。
他以前做大買賣從不這樣趕時間。1999 年見馬雲,他投了兩千萬美元。那時候所有人都覺得他是瘋子,但他拿的是自家的閒錢,輸贏由己,等得起整整十五年。
那時候時間是他的盟友。
如今全反過來了。檯面上依然是改變世界的宏大敘事,檯面底下,他是在每一個清償期限到來之前,跟日曆賽跑。
鎖在抽屜裡的籌碼
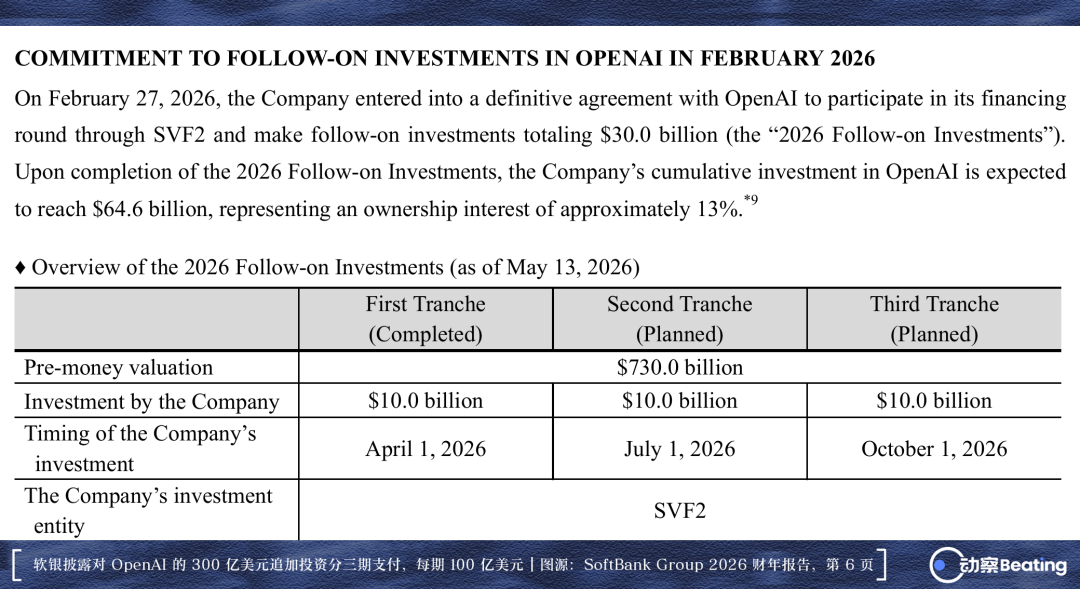
2 月 27 日,軟銀與 OpenAI 簽下最終協議。
總計 300 億美元的追加投資,被拆成了三期,每期整整 100 億美元,依次卡在 4 月 1 日、7 月 1 日和 10 月 1 日交付。等最後一筆款項落定,軟銀在這家公司身上砸下的真金白銀將達到 646 億美元,換算成大約 13% 的股權。
646 億美元是軟銀 2016 年收購 Arm 所耗資金的兩倍。
在這一輪裡,OpenAI 的投前估值衝到了 7300 億美元,把軟銀集團自身的市值遠遠甩在身後。分期支付是妥協的結果,OpenAI 鎖定了未來大半年的糧餉,軟銀為自己勻出了喘息的間隙。
但代價是,每隔三個月,軟銀就得在金融機構之間重新張羅出一百億美元。
促使孫正義下定決心的,是一份寫給頂級資方的路演文件。
文件顯示,OpenAI 預期 2026 年收入為 360 億美元,到 2030 年將膨脹至 3500 億美元,五年累計進帳 8400 億美元。3 月剛敲定的 1220 億美元巨額融資把它的估值推上 8520 億美元。身側的對手 Anthropic 正在籌劃掛牌,孫正義緊盯著急速膨脹的估值,認定自己搶到了超級智能時代最關鍵的一席。
可這份文件的背後,全是深不見底的窟窿。
同一份文件預測,2026 到 2030 這五年間,OpenAI 產生的負自由現金流將累積到 2780 億美元。僅算力與數據中心基建開銷就要吞掉 8560 億美元,單項支出直接蓋過了五年全部預估營收的總和。
技術迭代的每一步都在以百億為單位失血。
這就是它需要孫正義的原因。一家野心龐大卻持續失血的公司,急需一位願意用整個財閥信用為其墊款的買家。
軟銀換回來的資產,眼下卻是一潭死水。
協議裡寫得清清楚楚,認購的全部是優先股,在公開掛牌敲鐘之前無法轉換為自由流通股。場外也幾乎沒有機構有胃口接下數百億美元的盤子。折算成 646 億美元的持倉憑證,在真正上市敲鐘之前,只是一疊鎖在保險櫃裡的紙。
孫正義對等待並不陌生。
1995 年押注雅虎,帳面浮盈一度超過三百倍,曾將他短暫推上世界首富的交椅;投給阿里的兩千萬美元更是在水下沉睡十餘年,才等到紐交所那記響徹全球的鐘聲。
兩次成名戰塑造了他對大趨勢的迷信,但也讓他忽略了一個前提,當年無論是雅虎還是阿里,墊在底下的都是自家的錢。
自己的閒錢耗得起,最壞的下場無非是認虧離場,只要不下桌,便總有熬到奇蹟發生的可能。
在 2 月 27 日的官方公告裡,他講得毫無猶疑:
「AI 正以前所未有的速度改變世界。OpenAI 是明確的領導者,擁有世界級的技術和無與倫比的全球用戶群,我們對其持續增長充滿信心。」
他講透了自己為什麼看好,卻對資金來源閉口不談。
宏大的設想屬於時代,兌現它的代價,寫在另一份滿是借款條款的合同裡。
四百億浮橋
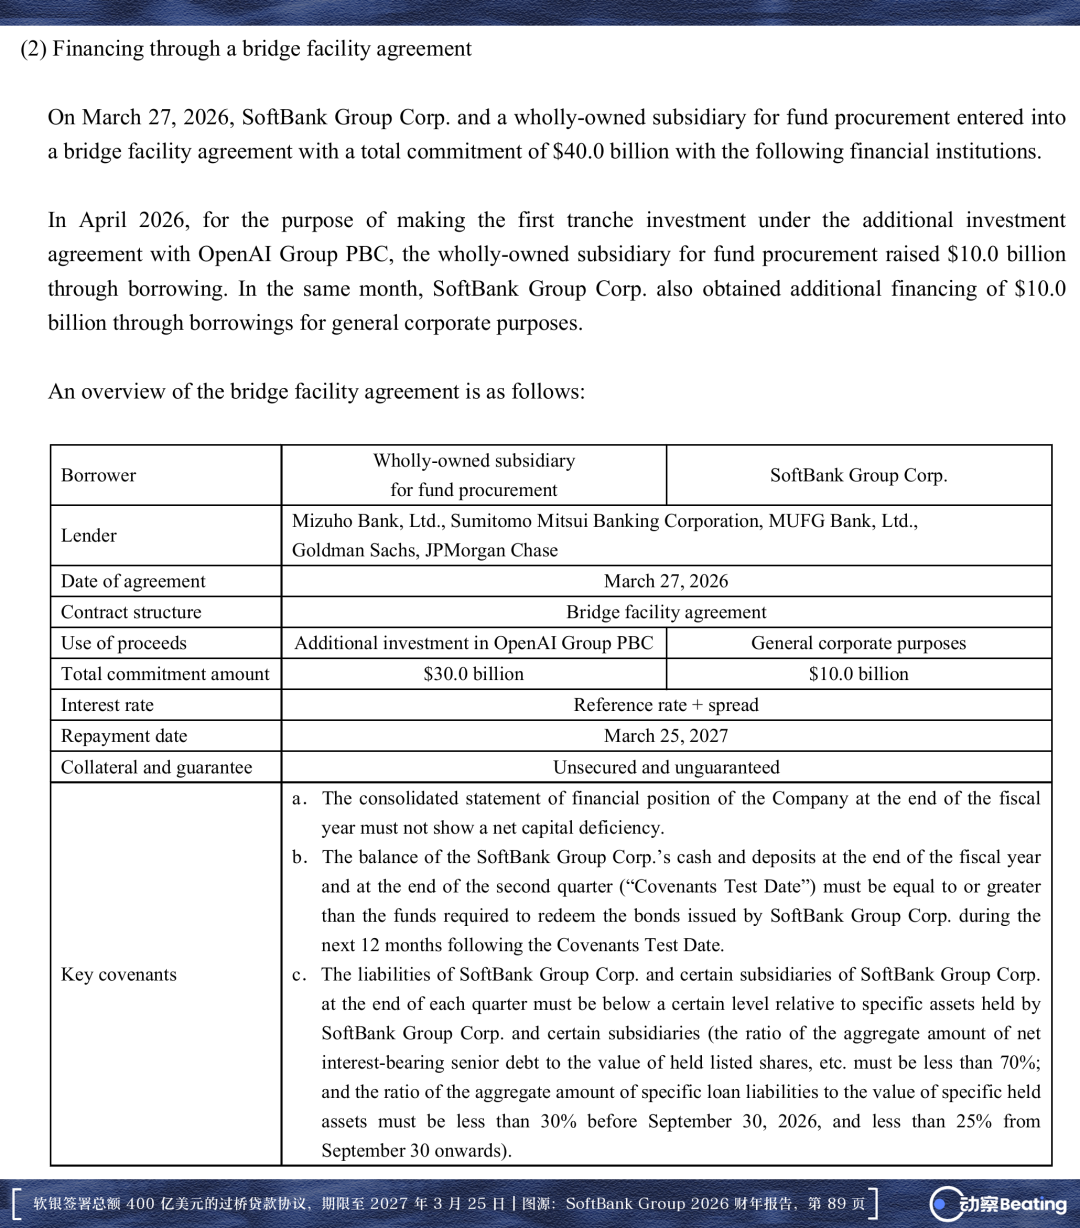
3 月 27 日,軟銀簽下一筆總額 400 億美元的無抵押 bridge loan。
挑頭的是摩根大通、高盛、瑞穗、三井住友和三菱日聯,身後跟著二十多家國際大行組成的銀團。整筆借款沒有設置任何實物資產抵押,期限只有一年,到期日定在 2027 年 3 月 25 日。
華爾街之所以放行這筆天量敞口,憑據只有軟銀的企業信用,以及壓在資產負債表底層的 Arm。在信貸市場上,bridge loan 本就是臨時過渡的工具,它的目的只是在長期資金到位之前,把缺口墊上。
但軟銀支取的速度極快。
4 月 1 日提走 100 億美元交付第一期,7 月 1 日再提 100 億美元交付第二期。軟銀還在 4 月額外支取了 100 億美元作為流動性儲備。400 億美元的額度,轉眼支取了 300 億。
更微妙的是 9 月。
9 月 9 日,軟銀宣布要在 9 月 15 日提前償還未償餘額裡的 259 億美元。這筆借款並未結清,賬面上依然留著約 41 億美元的尾巴;至於填平這兩百多億的資金來源,官方公告隻字未提。
置換並非慌亂之舉。早在 2 月 27 日最初的投資公告裡,軟銀就已寫明,款項先由 bridge loan 墊付,隨後動用存量資產與長期融資替換。
8 月底,市場傳出瑞穗銀行正牽頭一筆 100 億美元的兩年期貸款,息差約 275 個基點,直接用於承接 bridge loan。CFO 後藤芳光在電話會上說,軟銀絕無理由拖到臨近到期才做處置,置換只會提前。
軟銀在做的,是用三年半甚至七年半的公開債券,去替換一年期的短債。
目的只有一個,把還款節點往後推。
孫正義認購的是需要十年甚至更久才可能兌現的前沿股權,手裡拿來付帳的,卻是一年後就要清算的剛性債務。
這是他最擅長的打法,用天量資金壓制概率,大力出奇蹟。他曾把自己的投資風格比作用大網捕魚,而不是持竿垂釣。
但大網也有兜不住的時候。
當年願景基金向 WeWork 投入 110 億美元最終走向清算,2023 財年軟銀虧損超過 320 億美元。即便代價慘重,消耗的終歸是自有資本與基金份額,門外並沒有催債的銀團。
掛在估值上的引信
真正把長期的技術遠景與眼前的現金壓力焊在一起的,是 8 月 5 日簽署的那筆貸款。
這筆交易從開春便在幕後拉鋸。軟銀最初的目標是借足 100 億美元,但出資方顧慮重重。為一家尚未上市、甚至商業模式尚未閉環的公司做股權定價,風險極難稱量。談判一度陷入僵局,貸款金額被生生壓到了 60 億美元。
直到 7 月,孫正義親自加碼,決定由軟銀集團出面提供全額法人擔保,銀團才終於鬆口,把額度重新推回 100 億美元。
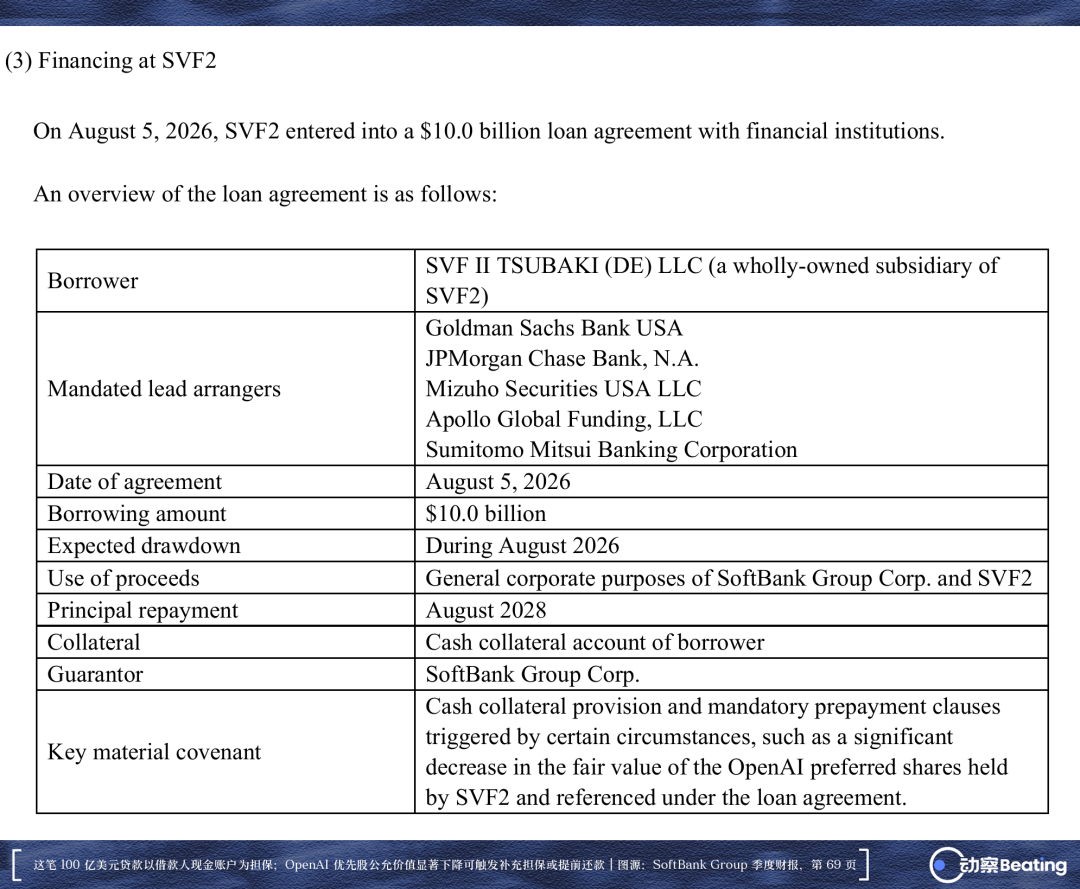
8 月 5 日正式落筆。借款主體是特拉華州註冊的 SVF II TSUBAKI (DE) LLC,願景基金二期的全資子公司,期限兩年,2028 年 8 月到期。牽頭銀團的陣容極深,高盛、摩根大通、瑞穗證券、阿波羅與三井住友悉數在列。
這筆錢在談判階段報出的息差一度高達 425 個基點,比同期用於承接 bridge loan 的普通貸款貴了整整 150 個基點。這是華爾街為缺乏流動性的私人股權開出的風險貼水。合同裡註明的資金用途並非直接注資,而是軟銀集團與願景基金二期的一般公司用途,用作日常的流動性周轉。
外界報導這筆交易時,大多習慣性地將其概括為軟銀質押 OpenAI 股票借款百億。
但財報裡記錄著截然不同的結構。協議項下的法定抵押品,自始至終只是借款人名下的一個現金擔保帳戶,OpenAI 的股份從未被實際質押。
那份鎖在抽屜裡的權益,在整套架構裡充當的是一枚緊繃的游標。合同明確規定,一旦協議所參考的 OpenAI 優先股公允價值出現顯著下降,便將觸發現金擔保差入條項以及強制提前還款條款。
股票沒有交到銀行手裡,但股票的價籤被立成了靶子。
只要估值縮水,債權人便有權要求軟銀迅速調集真金白銀填入擔保賬戶,或是直接收回貸款本息。而在那個關口,軟銀鎖在箱底的優先股依然沒有任何合法的套現通道,股票沒有交出去,估值卻成了銀行隨時可以扣動的一道機簧。
極其凶險。
2000 年互聯網泡沫破裂,軟銀股價跌去九成。那之後孫正義自己也拿軟銀股票質押向銀行借過錢,但押的是他個人名下的股票,虧只虧在他個人的賬上,並不牽連集團。
這一次完全不同。股票本身一張沒押出去,但軟銀的股價被銀行當成了衡量這筆貸款安不安全的標尺。過去股價跌,只是報表上的數字縮水;現在股價一旦跌過頭,會直接逼著軟銀掏現金出來補。
這一點,對比軟銀另一筆用 Arm 股票做的保證金貸款就更清楚。那筆對集團是無追索權的,銀行虧了只能找 Arm 股票要;而 OpenAI 這筆,SBG 是擔保人,後藤在電話會上的原話是「對 SBG 有追索權」,在算 LTV(貸款價值比)時,這筆債全額計入軟銀集團的債務,一分錢都不作調整。
換句話說,同樣是借 100 億美元,這一次銀行要的是軟銀集團的整張資產負債表來兜底。
後藤在電話會上說,他認為安全墊「綽綽有餘」。但合同條款不會跟著感覺走,股價一旦跌破約定水平,軟銀要麼追加保證金,要麼提前還錢。
更麻煩的是流動性會被當場鎖死。真到了要補保證金那天,軟銀必須把真金白銀劃進擔保賬戶,這筆錢瞬間被凍結,既不能拿去做新投資,也不能拿去還別的債。
等是要付錢的
股價跌了要補保證金,那是出了事才會出現的問題。更日常的代價是利息,只要這筆錢還掛在賬上,利息每個季度都在增加。
2026 年 4 到 6 月這三個月,軟銀集團連同它的融資子公司,利息支出已經到了 2816.5 億日元,比去年同期多出 1473 億日元。按 150 的匯率折算,約合 18.8 億美元。
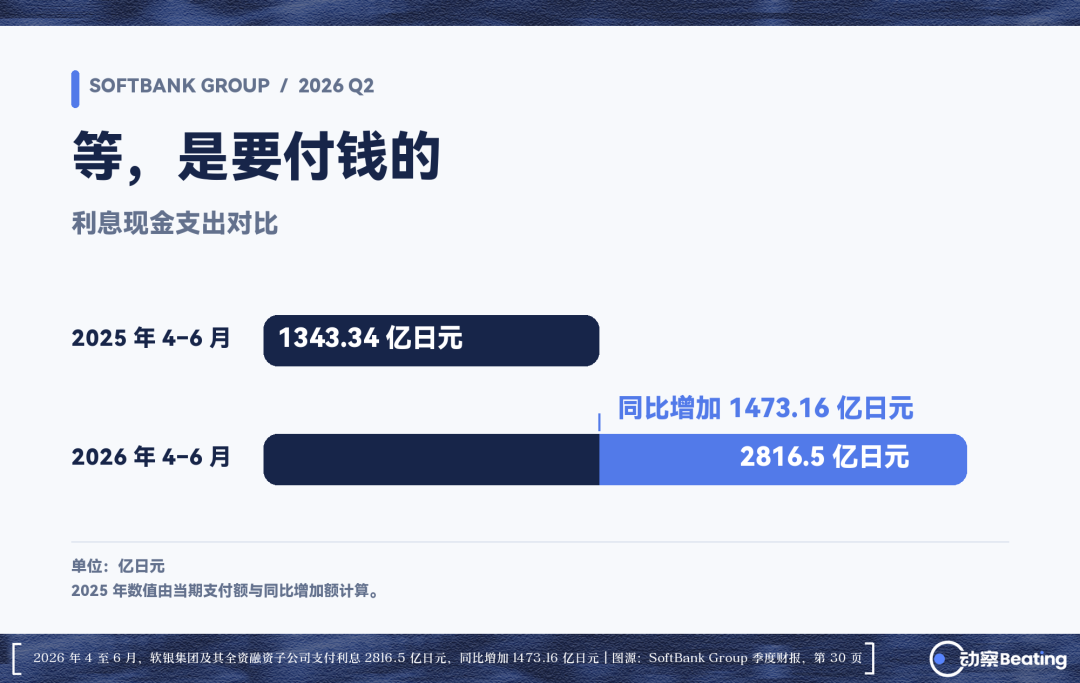
2025 年 12 月借入的 115 億美元 Arm 保證金貸款、2026 年 4 月提取的 200 億美元 bridge loan、公司債餘額上升,再疊加全球利率走高。幾筆天量新債疊在一起,利息直接跳了一個台階。
軟銀原本指望的是 OpenAI 盡快敲鐘掛牌,股權變現,這筆剛性債務就能接上。
但 Sam Altman 在 9 月對《Fortune》說,出於對 AI 安全的顧慮,現在敲鐘「時機不當」。
「時機不當」這四個字,落到軟銀賬上就是真金白銀。
bridge loan 壓在 2027 年 3 月,估值掛鉤貸款卡在 2028 年 8 月。光是 100 億美元債務多掛一年,按 8% 利率測算,就是 8 億美元的利息。
更難的是,OpenAI 自己也停不下來。
五年累計 2780 億美元的現金流窟窿,攤到每年就是 550 多億。OpenAI 這種燒法,必須一輪接一輪地融資才能撐住。
軟銀是往裡塞錢最多的那一個,它自己能不能回本,全押在 OpenAI 能不能走到上市那一步上,OpenAI 下一輪要是斷了糧,軟銀之前砸進去的就全歸零了。
所以它不幫不行,一邊要為已經借出來的錢照付利息,一邊還得繼續張羅下一輪的錢,好讓自己手裡那筆投資活著等到上市。
底牌
欠了這麼多,華爾街為什麼還肯把幾百億美元借給他?
答案是 Arm。
這家總部位於英國劍橋的芯片架構設計公司,幾乎壟斷了全球 99% 的智能手機處理器架構。2016 年,孫正義通過大筆減持阿里巴巴股份,湊出 320 億美元現金將它私有化。到 2023 年秋天美股重新掛牌時,趕上 AI 芯片對底層算力能效比的狂熱需求,Arm 股價年內暴漲約 270%,市值一度衝破 3000 億美元。
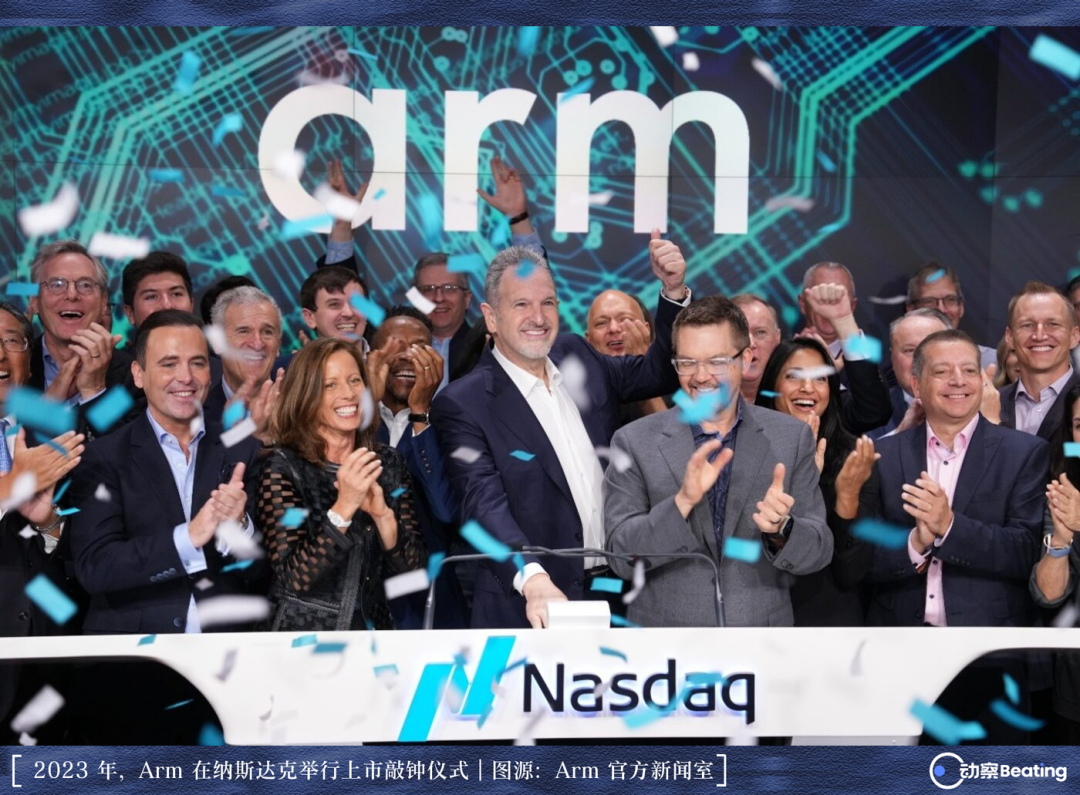
軟銀至今牢牢攥著 Arm 九成股權,這一塊資產帶來的帳面浮盈,超過 2200 億美元。
銀行根本不在乎大模型多深奧,它們認的只是軟銀手裡的硬通貨。
軟銀管理層最喜歡向市場展示一個指標,LTV(淨負債除以持股價值),用來衡量借款佔家當的比例。今年 3 月到 6 月,這個數字從 17% 降到了 13%,表面上看,槓桿似乎收斂了。
但這只是數字遊戲。
同一時期,軟銀的淨負債實際上從 8.2 萬億日元上升到了 10.8 萬億日元。借的錢非但沒少,反而增加了整整 2.6 萬億;所謂的槓桿下降,純粹是 Arm 股價暴漲,把計算公式裡的分母變大了。
可資產升值不等於現金到帳。軟銀帳面上的現金及等價物不僅沒有增加,反而從 3.5 萬億日元下滑到 2.3 萬億日元,錢在大筆向外流,拿去按期支付 OpenAI 的投資款,拿去還舊債。
靠著這個被動膨脹的分母,軟銀在財報裡描繪出體面的安全感,13% 的水平離集團 25% 的內部紅線尚遠,標普也順勢將評級展望從「負面」上調至「穩定」。
但這掩蓋不了正在逼近的還款高峰。
未來兩年內,軟銀還有約 1.5 萬億日元的公司債等待贖回,折合約 90 億美元,明年一筆,後年一筆,私募巨頭阿波羅也在談判,試圖將願景基金二期的一筆 NAV loan 從 54 億美元擴容至 90 億美元。
華爾街現在還愛圍著軟銀打轉,因為那張資產負債表的最底層,還壓著 Arm 這張能變現的底牌。
當年英國和歐盟的監管叫停了 Arm 與英偉達的合併案,只留給孫正義 12.5 億美元的分手費;兜轉一圈,這家芯片公司反倒成了他如今維繫整個信用鏈條的最後支柱。
9 月 24 日,這筆 100 億美元高風險債券將敲定最終利率。這個數字,是公開市場給孫正義「還要等 OpenAI 多久」開出的明碼標價,定價越高,說明華爾街越覺得這場等待充滿危險。
9 月 29 日交割,10 月 1 日劃款。然後,指針繼續轉動。
他等 OpenAI 敲鐘,債主等他 2027 年 3 月連本帶利還錢。
錢不等人。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。