


رأي: يمكن لبرنامج إعادة شراء الأسهم بقيمة 40 مليار دولار أن يوفر السيولة، لكنه لا يستطيع إنقاذ الخزانة الأمريكية.
 Blockbeats
العنوان الأصلي: خطة وزارة الخزانة الاحتياطية بقيمة 4 مليارات دولار. المؤلف الأصلي: ماركوس نونيس
إعداد: بيغي
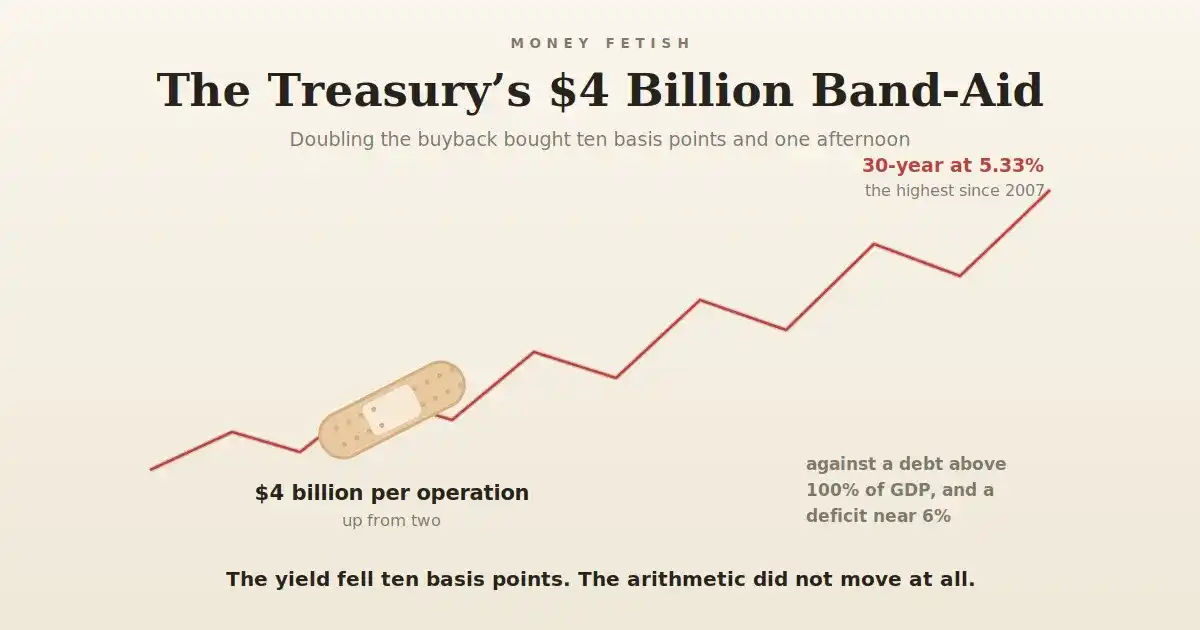
ملاحظة المحرر: في 19 أغسطس، أعلنت وزارة الخزانة الأمريكية عن توسيع برنامج إعادة شراء سندات الخزانة طويلة الأجل، برفع الحد الأقصى لحجم إعادة الشراء لسندات الخزانة لأجل 10-20 عامًا و20-30 عامًا من ملياري دولار إلى 4 مليارات دولار على الأقل. وكان العائد على سندات الخزانة لأجل 30 عامًا قد ارتفع سابقًا إلى حوالي 5.34%، وهو أعلى مستوى له منذ عام 2007؛ إلا أن عوائد السندات طويلة الأجل انخفضت بسرعة بعد الإعلان.
وهذا يوفر للسوق سببًا بديهيًا للتفاؤل: فوزارة المالية تتخذ نهجًا استباقيًا لتحسين سيولة السندات طويلة الأجل، وقد تخلق حتى نوعًا من توقعات "دعم وزارة المالية".
ومع ذلك، يقدم ماركوس نونيس حجة مضادة في "تدابير الطوارئ التي اتخذتها وزارة الخزانة بقيمة 4 مليارات دولار": في حين أن عمليات إعادة الشراء يمكن أن تخفف بالفعل من مشاكل السيولة، إذا كانت ضغوط الديون طويلة الأجل ناتجة عن عجز مالي أكبر، وزيادة في المعروض من السندات، وضعف الشراء الهامشي، فإن عملية إعادة الشراء بقيمة 4 مليارات دولار لا تعالج المشكلة الحقيقية.
وبعبارة أخرى، يحتاج السوق إلى التمييز بين أمرين: يمكن لوزارة الخزانة أن تجعل تداول السندات أسهل، لكنها لا تستطيع تقليل حجم التمويل الذي تحتاجه الحكومة الأمريكية في نهاية المطاف من خلال عمليات إعادة الشراء.
فيما يلي ترجمة للنص الأصلي:
في 19 أغسطس، أعلن وزير الخزانة الأمريكي سكوت بيسنت عن زيادة حجم اتفاقية إعادة شراء سندات الخزانة الأمريكية لأجل 10-20 عامًا و20-30 عامًا من حد أقصى قدره ملياري دولار إلى حد أدنى قدره 4 مليارات دولار، وذلك في إطار دعم السيولة. وقد استجاب السوق سريعًا لهذا القرار، حيث انخفض عائد سندات الخزانة الأمريكية لأجل 30 عامًا، الذي كان قد ارتفع سابقًا إلى حوالي 5.34%، انخفاضًا ملحوظًا، في حين ارتفعت أسعار أصول أخرى كالأسهم والذهب بالتوازي مع ذلك.
ومع ذلك، يعتقد نونيس، مؤلف هذا المقال، أن رد الفعل هذا قد يتسبب بسهولة في تجاهل السوق لقضية أكثر جوهرية: عمليات إعادة شراء السندات التي تقوم بها وزارة الخزانة تعالج السيولة، وليس العجز المالي.
يمكن لعمليات إعادة الشراء أن تحسن المعاملات، لكنها لن تقلل من احتياجات الحكومة التمويلية.
إن عملية إعادة شراء الخزانة ليست تيسيراً كمياً.
عندما يُجري الاحتياطي الفيدرالي برنامج التيسير الكمي، فإنه يستطيع خلق قاعدة نقدية عن طريق توسيع ميزانيته العمومية لشراء سندات الخزانة؛ إلا أن وزارة الخزانة لا تملك هذه الإمكانية. وتأتي الأموال التي تستخدمها لإعادة شراء الديون القديمة في نهاية المطاف من السيولة النقدية أو تمويل الديون الجديدة.
لذلك، فإن عملية إعادة الشراء التي تقوم بها وزارة المالية أقرب في جوهرها إلى إدارة هيكل الدين.
يمكنها إعادة شراء السندات القديمة التي لا يتم تداولها بنشاط، مما يحسن سيولة السوق، ويمكنها أيضًا زيادة الطلب على السندات ذات أجل استحقاق معين إلى حد ما، لكنها لن تغير حقيقة أن الحكومة الأمريكية لا تزال بحاجة إلى تمويل عجزها المالي عن طريق إصدار السندات.
إن الفرق في الحجم لافت للنظر بشكل خاص. فقد توقعت وزارة الخزانة الأمريكية سابقاً أنها ستحتاج إلى اقتراض صافٍ بقيمة 739 مليار دولار في الربع الثالث من عام 2026، في حين أن حجم عملية إعادة شراء سندات الخزانة طويلة الأجل هذه لم يزد إلا من ملياري دولار إلى 4 مليارات دولار على الأقل.
ولهذا السبب يصفها نونيز بأنها "ضمادة". 4 مليارات دولار كافية لتحسين ظروف التداول في السوق لبعض السندات طويلة الأجل، ولكن من غير المرجح أن تغير ديناميكيات العرض والطلب في سوق سندات الخزانة الأمريكية بأكملها.
إن ما يؤثر حقاً على الدين طويل الأجل هو زيادة المعروض المالي باستمرار.
في ضوء تحليل نونيز، لا يمكن عزو الارتفاع الأخير في عائد سندات الخزانة الأمريكية لأجل 30 عامًا إلى ما يزيد عن 5% إلى مشاكل السيولة فقط. والأهم من ذلك، أن حجم التمويل الذي تحتاجه الحكومة الأمريكية لا يزال كبيرًا.
في يوليو/تموز 2026، بلغ عجز الميزانية الفيدرالية الأمريكية 432 مليار دولار، بزيادة قدرها 48% على أساس سنوي، وهو أعلى عجز مسجل في شهر يوليو/تموز على الإطلاق. وبلغ العجز التراكمي للأشهر العشرة الأولى من السنة المالية حوالي 1.8 تريليون دولار، متجاوزًا بذلك مستوى العجز للسنة المالية 2025 بأكملها.
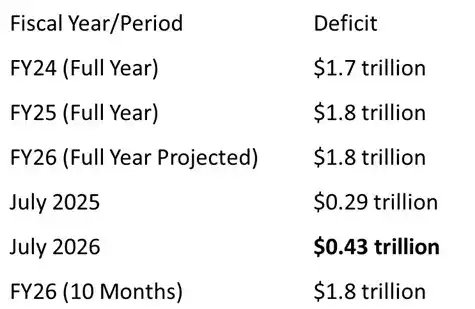
عجز الميزانية الفيدرالية الأمريكية - مقارنة سنوية
في غضون ذلك، تجاوز إجمالي الدين الفيدرالي الأمريكي 40 تريليون دولار في 19 أغسطس. ومع توسع الدين وارتفاع تكاليف التمويل في السنوات الأخيرة، زادت مدفوعات الفائدة أيضًا.
هذا يعني أن المشكلة الأساسية التي تواجه وزارة الخزانة الأمريكية ليست صعوبة تداول الديون القديمة، بل من سيستوعب هذا الكم الهائل من الديون الجديدة في المستقبل؟ إذا اعتقد المستثمرون أن العجز المالي سيظل مرتفعًا، فسيطالبون بعوائد أعلى لاستيعاب المعروض من السندات طويلة الأجل.
من هذا المنظور، قد لا يكون تجاوز العائد على السندات لأجل 30 عامًا لنسبة 5٪ فشلًا مؤقتًا في السوق، بل إعادة تسعير للمخاطر المالية ومخاطر الأجل في الولايات المتحدة.
لا يمكن حل مشكلة القدرة الشرائية بمبلغ 4 مليارات دولار فقط.
كما أكد نونيس على التغيرات في الطلب الخارجي.
بحسب بيانات صادرة عن صندوق المستثمرين المؤسسيين التابع لوزارة الخزانة الأمريكية، انخفضت حيازات المستثمرين الأجانب من سندات الخزانة الأمريكية بنحو 72.1 مليار دولار في يونيو/حزيران مقارنةً بالشهر السابق، حيث شهدت اليابان والصين والمملكة المتحدة انخفاضات متفاوتة. ولا يُعدّ هذا كافيًا لإثبات أن المستثمرين الأجانب "يهربون بشكل جماعي من سندات الخزانة الأمريكية"، إذ تتأثر الحيازات الشهرية بأسعار الصرف ومواقع الحفظ والتغيرات في توزيع الأصول. علاوةً على ذلك، لا تُتيح بيانات صندوق المستثمرين المؤسسيين تحديد المالكين النهائيين للسندات بشكل كامل. ومع ذلك، فهي تُشير على الأقل إلى أن استقرار الطلب الخارجي نسبيًا في الماضي ليس أمرًا مفروغًا منه.
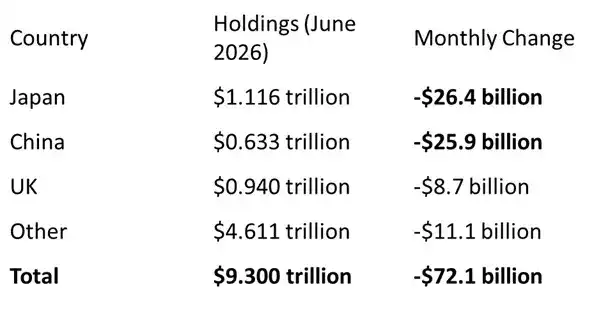
حيازات الأجانب من سندات الخزانة الأمريكية (يونيو 2026)
والأهم من ذلك، هناك مسألة هيكل المشترين. فإذا كانت المؤسسات الرسمية الأجنبية أقل رغبة في شراء سندات الخزانة الأمريكية، فسيتعين على الولايات المتحدة الاعتماد بشكل أكبر على المستثمرين من القطاع الخاص. وعادةً ما تُعطي الصناديق الخاصة الأولوية للسعر والعائد، مما يعني أن السوق قد يحتاج إلى أسعار فائدة أعلى على المدى الطويل لجذب أموال كافية لاستيعاب المعروض المتزايد من السندات.
لهذا السبب، لا يمكن حل المشكلة بمجرد زيادة اتفاقيات إعادة الشراء. تستطيع وزارة الخزانة شراء بعض الديون القديمة، لكنها لا تستطيع تحديد السعر الذي يرغب المستثمرون الآخرون في الاحتفاظ به مقابل الكمية الكبيرة من السندات طويلة الأجل التي ستصدرها الولايات المتحدة في المستقبل.
النقطة الحقيقية للخلاف: هل هذه مشكلة سيولة أم مشكلة مالية؟
قد يجادل مؤيدو توسيع اتفاقيات إعادة الشراء بأن وزارة الخزانة لا تسعى لمعالجة العجز المالي. فاتفاقيات إعادة الشراء هي في جوهرها أداة لتوفير السيولة في السوق؛ وطالما أنها تُحسّن تداول السندات القائمة وتُقلّل من احتكاكات السوق، فإنها تكون قد حققت أهدافها السياسية. وبناءً على ذلك، فإن انتقاد اتفاقيات إعادة الشراء بالقول إن "أربعة مليارات دولار لا تكفي لحل العجز" قد يكون سوء فهم لغرض الأدوات السياسية.
لكن المشكلة الحقيقية التي أثارها نونيز هي أنه إذا تحولت القوة الرئيسية التي تدفع إلى ارتفاع العوائد طويلة الأجل من السيولة إلى العرض المالي، فإن الاستمرار في استخدام أدوات السيولة سيكون له تأثير محدود بطبيعة الحال.
يتوافق هذان التفسيران مع تقييمين مختلفين تمامًا للسوق. فإذا كان الانخفاض الأخير في أسعار السندات طويلة الأجل ناتجًا بشكل رئيسي عن عدم كفاية عمق السوق، وتدهور السيولة في السندات القائمة، وصدمات المراكز قصيرة الأجل، فقد تكون عمليات إعادة الشراء الموسعة التي تقوم بها وزارة المالية كافية لتحقيق استقرار السوق. أما إذا كان ارتفاع عوائد السندات طويلة الأجل يعكس بشكل أساسي عجزًا ماليًا مستمرًا، وزيادة في المعروض من السندات طويلة الأجل، وارتفاعًا في علاوة الأجل، فإن عمليات إعادة الشراء لن تُسهم إلا في تسهيل عملية التعديل، ومن غير المرجح أن تُغير مستوى العائد النهائي.
وهذا هو أيضاً الحكم الأساسي لهذه المقالة: يمكن لوزارة الخزانة تحسين "مشكلة التداول" في سوق سندات الخزانة الأمريكية، لكنها لا تستطيع حل "المشكلة المالية" للولايات المتحدة من خلال إعادة الشراء.
إن ما نحتاج حقًا إلى مراقبته لاحقًا ليس مقدار الزيادة التي ستجريها وزارة المالية في حجم عملية إعادة الشراء التالية، بل ما إذا كان مزاد سندات الخزانة طويلة الأجل سيستمر في جذب طلب كافٍ، وما إذا كان العجز المالي سيتقلص، وما إذا كانت العوائد المرتفعة ستجذب المشترين الأجانب والخاصين مرة أخرى.
إذا لم تتحسن هذه المتغيرات، فمن المرجح أن يكون انخفاض العائد الناتج عن مبلغ 4 مليارات دولار بمثابة حاجز مؤقت بدلاً من أن يكون انعكاساً حقيقياً للضغط على الدين الأمريكي طويل الأجل.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.