


Wird die Fed die Zinsen erneut anheben? Wiederholt sich der Straffungszyklus der späten 1980er?
 wallstreetcn
Originaltitel: „Wird die Fed die Zinsen erneut anheben? Wiederholt sich der Straffungszyklus der späten 1980er?“
Originalquelle: Wallstreetcn
Einem Bericht von Citi zufolge ähnelt das aktuelle makroökonomische Umfeld stark dem Straffungszyklus von 1988–1989, als die Wirtschaft widerstandsfähig blieb, sich der Inflationsdruck allmählich aufbaute und die Politik erst nach einer Abschwächung der Wirtschaftstätigkeit gelockert wurde. In jenem Straffungszyklus erhöhte die Fed die Zinsen 16 Mal in Folge. Die wachsende Sorge des Marktes vor einer erneuten Zinserhöhung durch die Fed rückt einen historisch warnenden Zyklus wieder in den Fokus der Anleger. Der jüngste quantitative Makrostrategiebericht von Citi Research zeigt, dass die Ähnlichkeit des aktuellen makroökonomischen Umfelds mit dem Straffungszyklus von 1988 bis 1989 deutlich zugenommen hat. In Verbindung mit der erneuten Eskalation im Nahen Osten und dem wieder aufflammenden Inflationsdruck in den USA verändert sich die Logik der Asset-Allokation still und leise.
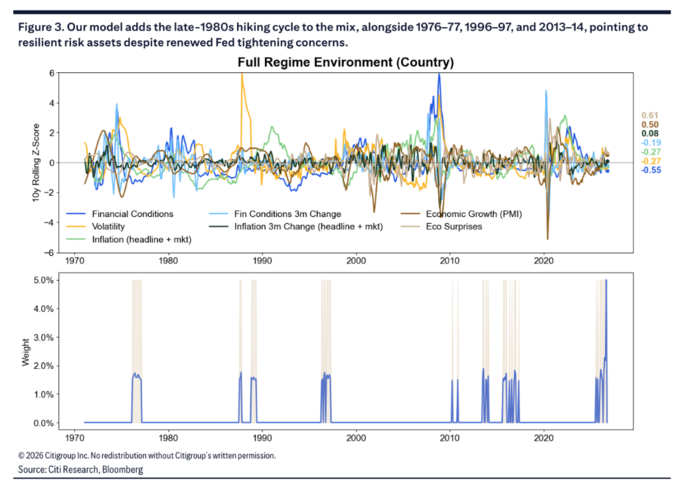
Laut Zhuifeng Trading Desk wiesen die Citi-Research-Analysten Alex Saunders und Vinh Vo in einem am 11. September veröffentlichten Bericht darauf hin, dass ihr Makromodell (Regime Model) zwar insgesamt noch im „normalen“ Bereich liege, doch die stärkere Inflationsdynamik, der moderate Rückgang des Konjunkturüberraschungsindex und die leichte Straffung der Finanzbedingungen ließen die vom Modell identifizierten historischen Vergleichszeiträume näher an 1988–1989 heranrücken.
Bemerkenswert ist, dass die Fed in diesem Straffungszyklus von März 1988 bis Mai/Juni 1989 die Zinsen insgesamt 16 Mal erhöhte. Nach einer Auswertung des Teams um Sun Binbin von TF Securities entschied sich die Fed im März 1988 für eine vorzeitige Straffung, um einen erneuten Hochinflationsschub zu verhindern. Am 30. März 1988 erhöhte das FOMC den Federal Funds Rate um 25 Basispunkte auf 6,75 %. Danach folgten insgesamt 16 Zinserhöhungen, bis das Ziel für den Federal Funds Rate schließlich auf 9,8125 % angehoben wurde – insgesamt eine Straffung um 331,25 Basispunkte.
Typische Merkmale der späten 1980er Jahre waren: Die Wirtschaft blieb widerstandsfähig, der Inflationsdruck baute sich allmählich auf, was die Fed schließlich zu anhaltenden Zinserhöhungen veranlasste; erst nach einer Abschwächung der Wirtschaftstätigkeit wurde die Politik gelockert. Der Bericht nennt außerdem 1976–1977, 1996–1997 und 2013–2014 als weitere historische Referenzzeiträume.
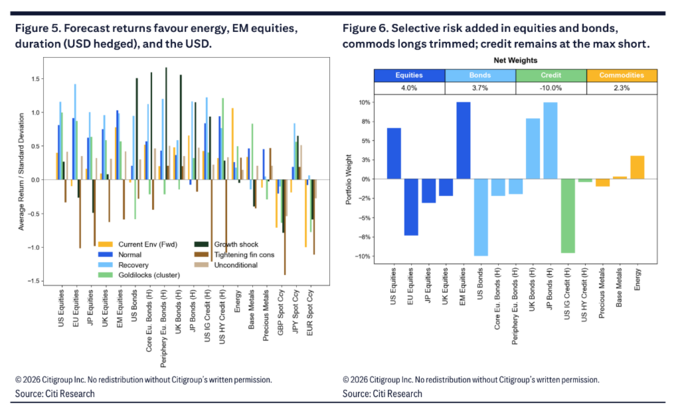
Auf der Ebene der Asset-Allokation veranlasst dieser makroökonomische Hintergrund das Modell, risikoreiche Anlagen weiter aufzustocken und eine klare strukturelle Präferenz zu etablieren: Long-Positionen in Schwellenländer- und US-Aktien, Long-Positionen in japanische und britische Duration, während die Short-Position in US-Investment-Grade-Unternehmensanleihen mit maximalem Gewicht beibehalten wird, Long-Positionen in Rohstoffe mit Schwerpunkt Energie sowie eine Präferenz für den US-Dollar.
Der Straffungszyklus 1988–1989 rückt wieder in den Fokus
Der „neue Fed-Nachrichtendienst“ Nick Timiraos schrieb zuletzt, Anleger gingen inzwischen weitgehend davon aus, dass die Fed in der kommenden Woche die erste Zinserhöhung seit drei Jahren vornehmen werde; die schwierigere Frage sei, was danach komme. Seit den 1990er Jahren habe die Fed nur einmal eine „einmalige“ Zinserhöhung vorgenommen.
Die historische Ähnlichkeitsanalyse von Citi Research zeigt ebenfalls, dass 1988–1989 in diesem Monat deutlich stärker in den Vordergrund gerückt ist. Der Bericht beschreibt diesen Zeitraum als eine Kombination aus wirtschaftlicher Widerstandsfähigkeit und Inflationsdruck – genau diese Kombination veranlasste die Fed 1988 zu einer anhaltenden Straffung der Geldpolitik, bis sie im folgenden Jahr nach einer Abschwächung der Wirtschaftstätigkeit zu Zinssenkungen überging.
Dies deckt sich in hohem Maße mit dem aktuellen makroökonomischen Zustand. Das Modell zeigt eine moderate Verbesserung der Wachstumsindikatoren; der durchschnittliche PMI-z-Score bleibt auf einem robusten Niveau, und obwohl der Konjunkturüberraschungsindex leicht zurückgegangen ist, bleibt sein absolutes Niveau positiv. Gleichzeitig hat die Inflationsdynamik im vergangenen Monat wieder zugenommen, und die Finanzbedingungen haben sich leicht gestrafft, liegen aber insgesamt noch etwa 0,55 Standardabweichungen unter dem langfristigen Mittelwert. Der Bericht stuft den aktuellen makroökonomischen Zustand als Symptom einer „überhitzten Wirtschaft“ ein – Wachstums- und Inflationsindikatoren liegen leicht über dem langfristigen Durchschnitt, haben aber noch keinen Modellwechsel ausgelöst.
Der Bericht behält außerdem drei weitere historische Referenzzeiträume bei: 1976–1977 (Prä-Volcker-Ära, in der sinkende Inflation und lockere Finanzbedingungen zunächst die Aktienmärkte stützten, später jedoch Inflation und Leitzinsen stark anstiegen); 1996–1997 (frühe Phase der Internet-Expansion); sowie 2013–2014 (als die Erwartung einer Reduzierung der Anleihekäufe durch die Fed eine Neubewertung der US-Zinsen auslöste). Bemerkenswert ist, dass der Zollschock des vergangenen Jahres im aktualisierten Modell keine sinnvolle historische Referenz mehr darstellt. Citi Research sieht darin ein Zeichen dafür, dass die langfristige Volatilität über alle Anlageklassen hinweg weiterhin relativ niedrig ist.
Modell bleibt im „normalen“ Bereich, Aktienposition wird weiter erhöht
Trotz wachsender Zinserhöhungssorgen bleibt das K-Nearest-Neighbor-Modell (KNN) von Citi Research im „normalen“ Bereich und wechselt nicht in den Bereich „Straffung der Finanzbedingungen“. Der Bericht stellt fest, dass das Modell nach der Aktualisierung in diesem Monat die Übergewichtung von Aktien von 2,8 % weiter auf 4,0 % angehoben hat, während Anleihen und Rohstoffe eine positive Allokation behalten (jedoch reduziert wurden) und die Short-Position in Unternehmensanleihen unverändert bleibt.
Der Bericht weist zugleich auf einen möglichen Abwärtspfad hin: Sollte sich der Energieschock als anhaltendes Thema fortsetzen – sei es getrieben durch Nachfrage nach Lageraufbau oder durch Unterbrechungen der Lieferströme –, könnten eine Straffung der Finanzbedingungen und eine Ausweitung der Kreditspreads zum Transmissionskanal in ein Stagflationsszenario werden.
Hinsichtlich der historischen Sharpe-Ratios in den verschiedenen Modellen ähnelt die Wertentwicklung der Anlagen im „normalen“ Bereich dem unbedingten historischen Mittelwert, wobei Anleihen einen leichten Vorteil aufweisen und US-Aktien gegenüber anderen Regionen einen gewissen Vorteil haben.
Asset-Allokation: Energie führt, Dollar löst Yen als bevorzugte Währung ab
Bei der konkreten Asset-Allokation zeigt das Modell von Citi Research eine stark differenzierte Struktur. Bei Aktien erhalten Schwellenländer die höchste Allokation, US-Aktien bleiben leicht long, während Aktien aus Europa, Japan und Großbritannien geshortet werden.
Bei den Zinsen sind Anleihen insgesamt mit 3,7 % übergewichtet; japanische und britische Duration erhalten die größten Long-Positionen, US-Staatsanleihen werden maximal geshortet und europäische Anleihen leicht geshortet. Diese Allokationslogik hängt teilweise mit der hawkischen Forward Guidance der EZB nach der Zinserhöhung und der gestiegenen Risikoprämie französischer Staatsanleihen zusammen.
Bei Rohstoffen ist Energie derzeit der Vermögenswert mit der stärksten erwarteten Wertentwicklung; das Modell übergewichtet Energie konzentriert, ergänzt durch eine kleine Long-Position in Basismetallen und eine kleine Short-Position in Edelmetallen. Der Bericht stellt fest, dass Energie beim relativen Carry deutlich besser abschneidet als alle anderen Rohstoff-Subkategorien, während der Carry bei Basismetallen und Edelmetallen klar negativ ist.
Im Devisenbereich stellt der Bericht fest, dass die Begeisterung des Marktes für den Yen deutlich abgeklungen ist; die erwarteten Sharpe-Ratios von Pfund, Yen und Euro gegenüber dem Dollar sind alle negativ, wodurch der Dollar zur derzeit bevorzugten Währung wird. Dieser Wandel ist teilweise auf die Äußerungen von US-Finanzminister Bessent zur Frage japanischer Interventionen sowie auf die nachlassende Dynamik des Yen zurückzuführen, nachdem die Erwartung einer früheren und schnelleren Straffung durch die Bank of Japan (BoJ) eine phasenweise Aufwertung des Yen ausgelöst hatte.
Trendfolgestrategien seit Jahresbeginn positiv, systematische Strategien uneinheitlich
Bei der Wertentwicklung quantitativer Strategien erzielten Trendfolgestrategien im vergangenen Monat positive Erträge; die kräftigen Kursgewinne bei Rohstoffen und Anleihen reichten aus, um die Verluste bei Aktien und den nahezu unveränderten Beitrag der Währungen auszugleichen. Bemerkenswert ist, dass die Erträge der Anleihen-Trendfolgestrategie in diesem Monat die zuvor seit Jahresbeginn negative Performance vollständig umkehrten und die Gesamtstrategie insgesamt ins Positive drehten. Rohstoffe bleiben seit Jahresbeginn der größte Ertragsbringer, während Aktien am schwächsten abschneiden.
Carry-Strategien erzielten im vergangenen Monat insgesamt eine positive Wertentwicklung, wobei Rohstoffe und Anleihen die Hauptbeiträge lieferten, während Währungs- und Aktien-Carry unter Druck standen. Der Bericht stellt außerdem fest, dass Rohstoff-Value-Strategien seit Jahresbeginn weiterhin die Spitzenreiter sind, Aktien- und Anleihen-Value-Strategien jedoch weiterhin negative Erträge aufweisen. Mit der erneuten Eskalation im Nahen Osten, die den Markt zu einer Neubewertung von Inflations- und Politikrisiken veranlasst, schwächten sich Anleihen-Value-Strategien weiter ab.
Bei der CTA-Positionierung bleiben Unternehmensanleihen maximal long, während Long-Positionen in Aktien und Rohstoffen auf nahezu neutral reduziert wurden.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.