


September-FOMC-Vorschau: Ist eine einmalige Zinserhöhung wirklich nötig?
 BTCCAutor: furrykon
Vor der September-Sitzung des FOMC debattieren die Märkte nicht mehr lange darüber, ob die Federal Reserve die Zinsen anheben wird. Die größere Frage ist, ob es nach dieser Erhöhung noch eine weitere geben wird.
Zum 15. September beziffert das CME FedWatch Tool die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte auf 93 %, wobei die Zielspanne voraussichtlich auf 3,75 %–4,00 % steigen wird. Die Inflation liegt weiterhin über dem Zielwert, der Ölpreis ist wieder über 100 US-Dollar pro Barrel gestiegen, und der Vorsitzende Kevin Warsh betont weiterhin die Preisstabilität – eine Zinserhöhung in dieser Woche ist daher das Basisszenario der Wall Street.
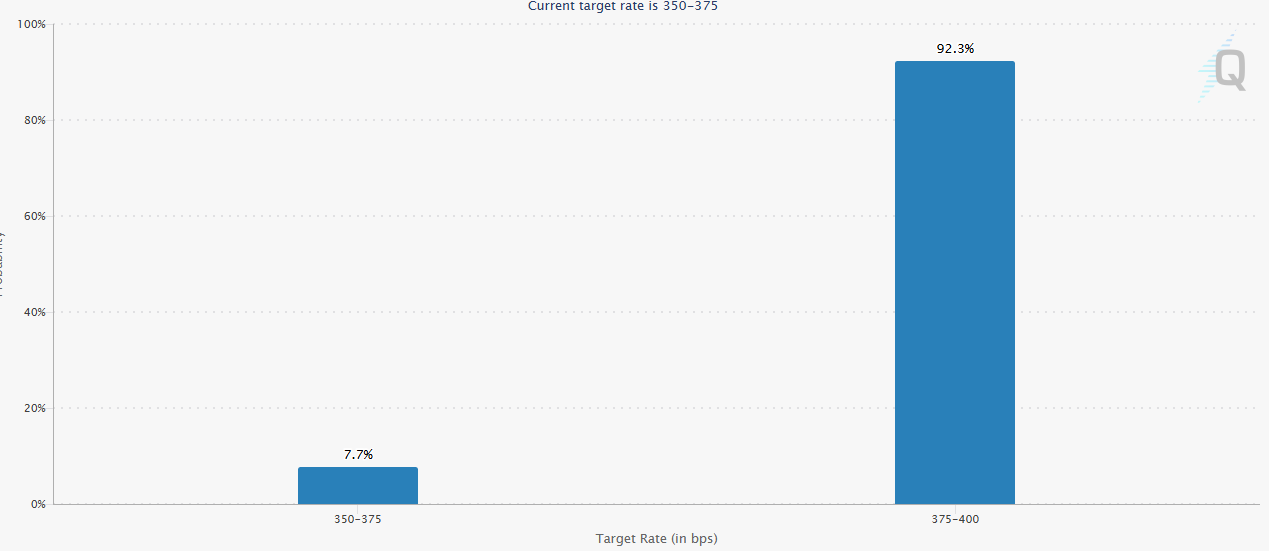
Die Entscheidung mag fast vorbestimmt wirken, wirft aber eine ungewöhnliche Frage auf. Die US-Wirtschaft läuft nicht heiß genug, um einen neuen Zyklus aufeinanderfolgender Straffungen eindeutig zu rechtfertigen, und die Inflation ist nicht erneut außer Kontrolle geraten.
Eine Zinserhöhung im September sieht zunehmend nach einem Fall von „nicht genug Grund, nicht zu erhöhen“ aus, statt dass die Wirtschaft ein klares Signal „erhöhen müssen“ sendet.
Was die Märkte wirklich klären müssen, ist, ob diese 25 Basispunkte eine einmalige politische Anpassung darstellen oder den Beginn eines neuen Straffungszyklus markieren.
Von der Pause zur Erhöhung: Fast jedes Signal seit August hat die Fed zum Handeln gedrängt
Nach der Juli-Sitzung des FOMC begannen die Märkte kurzzeitig, Warshs Engagement im Kampf gegen die Inflation infrage zu stellen. Die Fed ließ die Zinsen unverändert, während ihre politische Kommunikation keinen klaren Weg nach vorn aufzeigte, was bei Anleiheinvestoren die Sorge weckte, die Zentralbank könnte ihre Wachsamkeit zu früh lockern.
Am 28. August änderte Warsh in Jackson Hole den Ton.
Er wies darauf hin, dass die jährliche PCE-Inflation bei 3,7 % liege, während der annualisierte Anstieg der letzten sechs Monate 4,1 % erreicht habe. Er betonte, das 2-%-Ziel sei klar und fest. Da die Arbeitslosigkeit bei 4,1 % verharre und Unternehmensinvestitionen sowie Konsumausgaben robust blieben, habe die Fed weiterhin Spielraum, die Inflation zu bekämpfen.
Bloomberg beschrieb anschließend, wie die Wall Street ihre Wetten auf Zinserhöhungen rasch ausweitete. Die Rendite zweijähriger US-Staatsanleihen sprang nach oben, während Bitcoin unter 80.000 US-Dollar fiel.
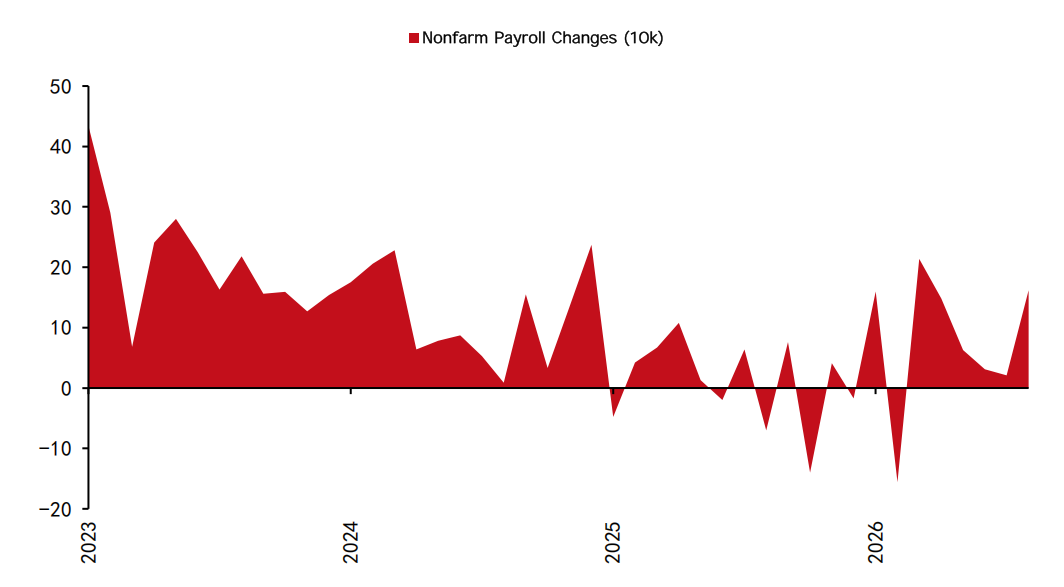
Die Anfang September veröffentlichten Arbeitsmarktdaten änderten diese Einschätzung kaum. Die US-Beschäftigung außerhalb der Landwirtschaft stieg im August um 162.000, während die Arbeitslosenquote bei 4,1 % blieb.
Das Einstellungstempo war kaum überhitzt, passte aber vor dem Hintergrund eines langsameren Wachstums der Erwerbsbevölkerung weiterhin zu einer Wirtschaft nahe der Vollbeschäftigung.
Das letzte Puzzleteil kam vom Verbraucherpreisindex (CPI).
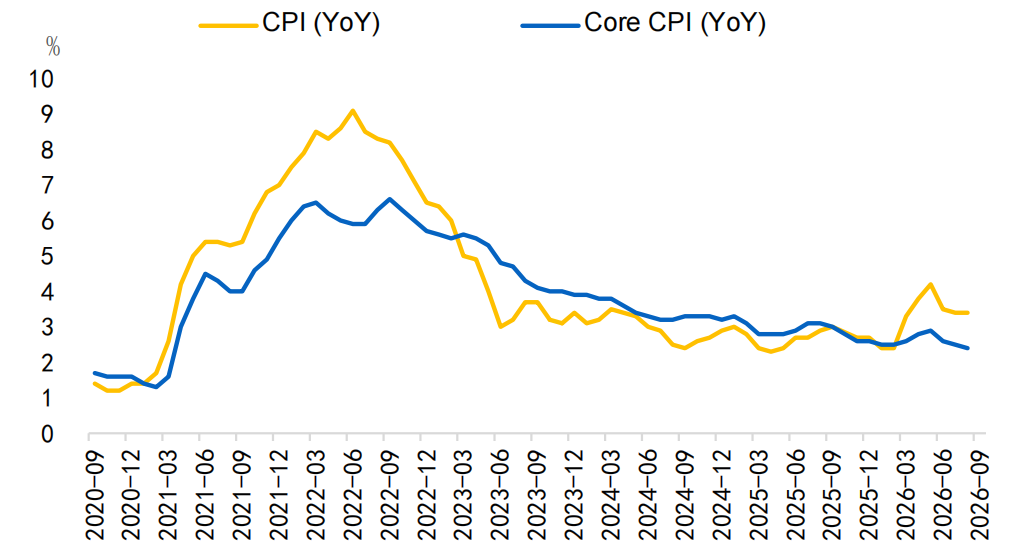
Der US-Verbraucherpreisindex stieg im August gegenüber dem Vormonat um 0,4 % und gegenüber dem Vorjahr um 3,4 %, während der Kern-VPI im Monatsvergleich um 0,3 % und im Jahresvergleich um 2,4 % zulegte. Die Gesamtwerte schienen heiß genug, um die implizite Wahrscheinlichkeit einer Zinserhöhung rasch in Richtung 90 % zu treiben.
Der größte Teil der Aufwärtsüberraschung beim Kern-VPI konzentrierte sich auf Kommunikationsdienstleistungen und auswärtige Übernachtungen, die zusammen etwa die Hälfte des monatlichen Anstiegs der Kernpreise ausmachten. Mehrere im Jahresverlauf ungewöhnlich starke Komponenten neigten zudem dazu, sich im Folgemonat umzukehren.
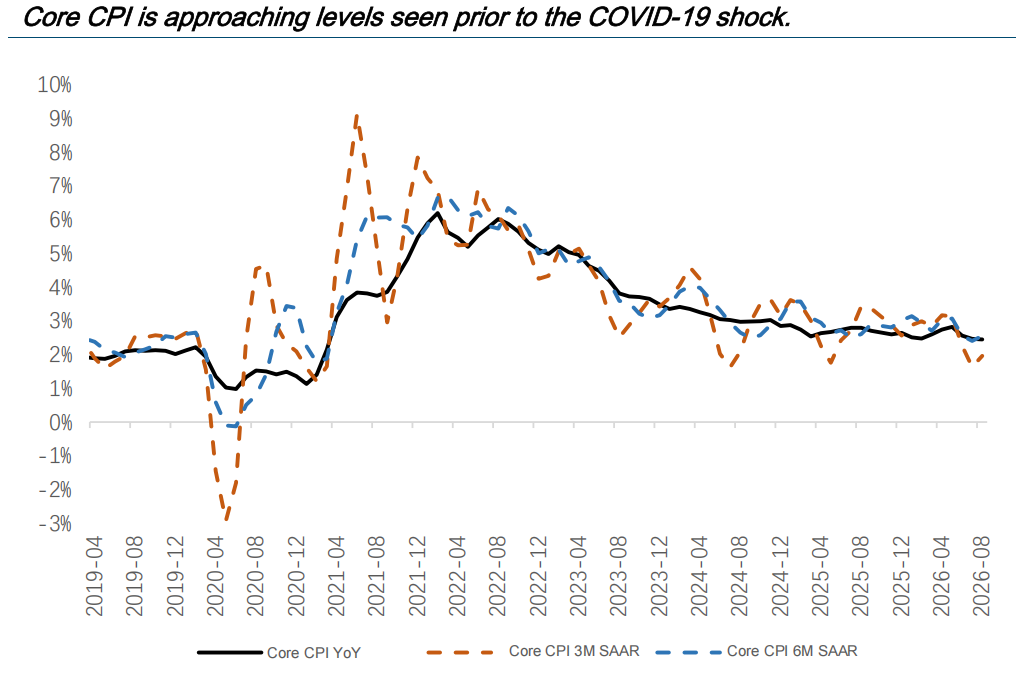
Die Kerninflation auf Jahresbasis liegt bereits nahe ihrem Vor-Pandemie-Durchschnitt, während eine breite und anhaltende Preisbeschleunigung bislang ausgeblieben ist.
Die Beschäftigung ist nicht schwach genug, um eine Zinserhöhung zu stoppen. Der VPI ist heiß genug, um eine moderate Straffung zu rechtfertigen. Und Warshs frühere hawkische Führung hat einen Teil der Glaubwürdigkeit der Fed faktisch an die September-Entscheidung gekoppelt.
Eine Zinserhöhung im September ist eine Anpassung an eine neue geldpolitische Regel
Jackson Hole im August war das Schlüsselereignis, das die Markterwartungen veränderte.
Warsh signalisierte faktisch eine Änderung der Reaktionsfunktion der Fed. Unter dem bisherigen Rahmenwerk würde die Fed die Zinsen im Allgemeinen unverändert lassen, sofern die Wirtschaftsdaten keine ausreichende Rechtfertigung für eine Erhöhung lieferten. Unter dem neuen Rahmenwerk könnte die Fed eher zu einer Erhöhung neigen, sofern die Daten nicht genügend Belege für eine Pause liefern.
Diese Verschiebung könnte sich für die Märkte unangenehm anfühlen.
Unter dem alten Rahmenwerk wirken die aktuellen Wirtschaftsdaten weder schwach noch inflationär genug, um eine erneute Straffung eindeutig zu erfordern. Tatsächlich liegen die aktuellen VPI-Werte bereits nahe dem Vor-Pandemie-Niveau und gehören zu den niedrigsten seit Beginn des Inflationsschubs im Jahr 2021.
Auch das Inflationsumfeld im Jahr 2026 sieht anders aus.
Die jüngsten Inflationsdrücke in den USA stammen weitgehend aus rotierenden Kostenschocks bei Öl, Kommunikationsdienstleistungen und Hotelübernachtungen. Ihre Persistenz erscheint weniger ausgeprägt als in früheren Phasen des Inflationszyklus.
Vor diesem Hintergrund dürfte eine einmalige Zinserhöhung um 25 Basispunkte diese Preise kaum unmittelbar verändern. Sie könnte jedoch schnell auf zinssensible Teile der Wirtschaft wie Konsum, Wohnen und Beschäftigung drücken.
Das bedeutet, dass eine Zinserhöhung auch eine größere politische Dimension haben könnte.
Einerseits könnte Warsh die Erhöhung benötigen, um seine Unabhängigkeit von der Trump-Administration zu demonstrieren. Andererseits muss die Fed auf eine weiterhin über 2 % liegende Inflation reagieren, um einen Teil der nach der Juli-Sitzung verlorenen Glaubwürdigkeit zurückzugewinnen.
Von Reuters befragte Anleiheinvestoren argumentierten sogar, dass Nichtstun gefährlicher sein könnte als eine Erhöhung. Die Märkte könnten eine Pause als Beleg dafür interpretieren, dass die Zentralbank bereit ist, erhöhte Inflation zu tolerieren, was Investoren dazu veranlassen würde, eine höhere Laufzeitprämie zu fordern.
Doch aus dem wirtschaftlichen Argument für eine Erhöhung wird nicht automatisch ein Argument für eine Serie von Erhöhungen.
Der Druck auf den Kern-VPI im August konzentrierte sich auf nur wenige Kategorien, während die langfristigen Inflationserwartungen stabil bleiben. Auch die Ölpreise sind in erster Linie ein Angebotsschock, und die Zinssätze können Störungen des Rohölangebots nur begrenzt begegnen.
Waller hat zudem darauf hingewiesen, dass die Kerninflation über drei Monate von 4,76 % im Februar auf 3,05 % im Juli gefallen ist.
Tatsächlich scheint ein Großteil der Einpreisung einer September-Erhöhung durch die Kommunikation der Fed selbst entstanden zu sein. Hätte sich die Fed letztlich gegen eine Zinserhöhung entschieden, ist nicht offensichtlich, dass die Märkte sofort schwerwiegende Folgen zu tragen hätten.
Wenn die Fed nur einmal erhöhen muss, warum ist gerade diese Erhöhung so wichtig?
Ihre eigentliche Bedeutung könnte schlicht darin liegen, den Märkten zu signalisieren, dass die Federal Reserve unter Warsh in eine neue „Ära der Zinserhöhungen“ eingetreten ist.
Wenn die Fed die Zinsen im September um 25 Basispunkte anhebt, den Dot Plot weitgehend im Einklang mit ihrer Juni-Projektion belässt und keine weiteren Erhöhungen in diesem Jahr signalisiert, könnte das Ergebnis trotz des höheren Leitzinses tatsächlich als taubenhaft interpretiert werden.
Es würde das sicherste Stück Straffung vorziehen und gleichzeitig den erwarteten Pfad künftiger Leitzinsen senken.
Wie viel von der Zinserhöhungsgeschichte hat der Markt bereits eingepreist?
Die Antwort besteht aus zwei Teilen.
Eine Zinserhöhung um 25 Basispunkte im September ist weitgehend eingepreist. Der Pfad nach dieser Erhöhung ist es nicht.
Risikoanlagen haben bereits einen Teil des Preises bezahlt. Bitcoin fiel Ende August auf rund 60.000 US-Dollar, bevor er sich in Richtung 77.000 US-Dollar erholte, bleibt aber unter der Marke von 80.000 US-Dollar gedeckelt.
Am 14. September fiel der S&P 500 auf 7.619,94 Punkte, während der Philadelphia Semiconductor Index an einem einzigen Handelstag um 5,86 % nachgab. Kurzfristige Renditen, der Dollar und hoch bewertete Anlagen haben sich bereits deutlich an die Aussicht auf eine Zinserhöhung angepasst.
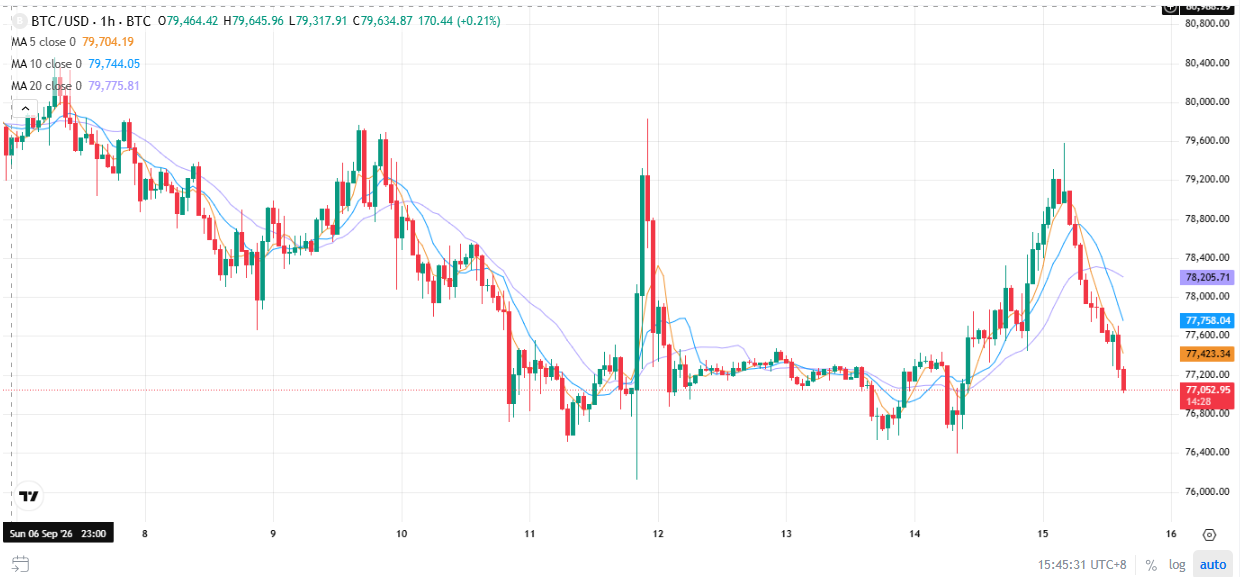
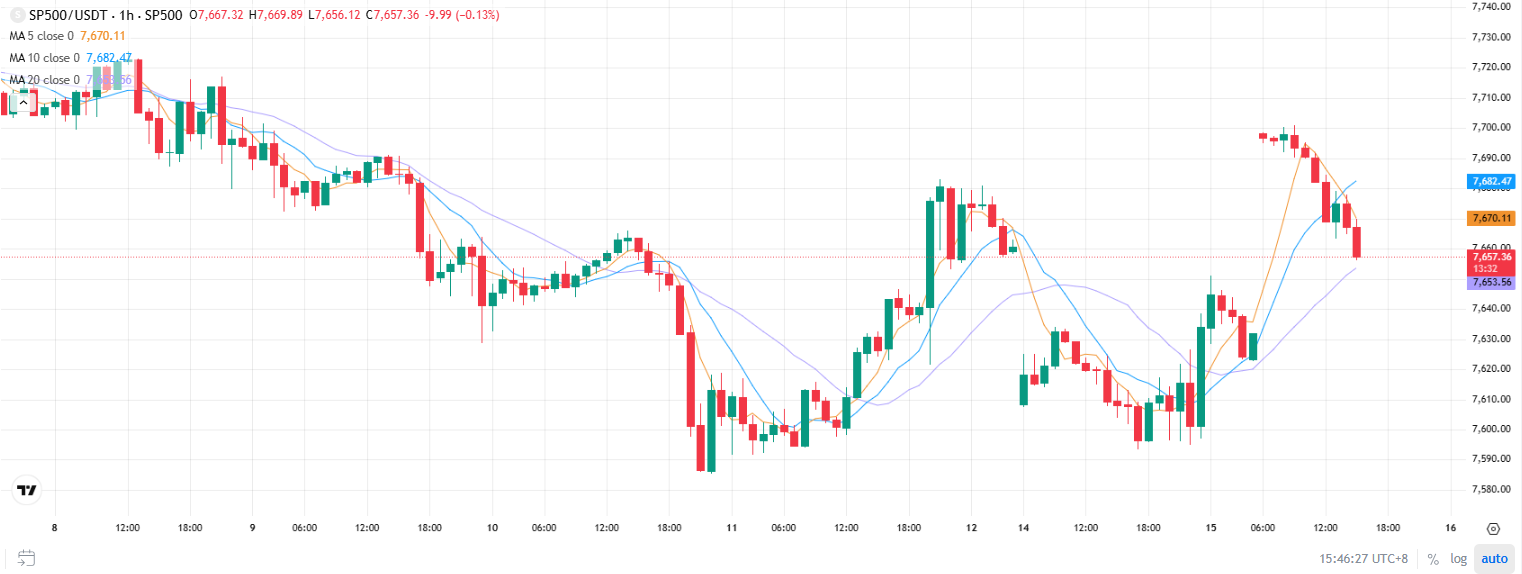
Andererseits hat sich Bitcoin kräftig von seinen Tiefstständen erholt, während US-Aktien nicht die breite Bewertungskompression wie 2022 erlebt haben. Das deutet darauf hin, dass Anleger den September-Schritt weiterhin als begrenzte Anpassung und nicht als Beginn eines längeren Straffungszyklus betrachten.
Die Märkte sind nicht vollständig auf ein Szenario vorbereitet, in dem die Fed in diesem Jahr erneut erhöht und im nächsten Jahr mehrere weitere Erhöhungen folgen lässt.
Wenn eine September-Erhöhung mit der Bestätigung einhergeht, dass es in diesem Jahr keine weiteren Erhöhungen geben wird, können Anleger beobachten, ob die Rendite zweijähriger US-Staatsanleihen, der Dollar-Index und BTC beginnen, gemeinsam zu fallen oder zu steigen, bevor sie schrittweise Risikoengagement aufbauen.
Wenn kurzfristige Renditen und der Dollar weiter steigen, würde dies darauf hindeuten, dass die Märkte beginnen, aufeinanderfolgende Zinserhöhungen einzupreisen; in diesem Fall könnten Rallyes besser zur Reduzierung des Engagements genutzt werden.
Mittelfristig sollte eine einzelne Zinserhöhung nicht automatisch als Beginn eines neuen Bärenmarktes behandelt werden.
Solange sich der Druck auf die Kerninflation nicht verbreitert, die Beschäftigung nicht wieder anzieht und die Ölpreise allmählich zurückgehen, bleibt ein Szenario „eine Erhöhung und dann Schluss“ der wahrscheinlichere Pfad.
Die Zinserhöhung im September mag wie das größte Ereignis der Woche aussehen, könnte aber auch der sicherste Teil des gesamten Handels sein.
Die Märkte haben den größten Teil des Preises für 25 Basispunkte bereits bezahlt. Die noch unbeantwortete Frage ist, ob dies die letzte Zinserhöhung des Jahres 2026 sein wird.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.