


Besuch in Almaty: Ich habe Kasachstans Zahlungssystem neu bewertet
 chaincatcher
Autor: Xu Chen (Steven), Payment 201
Letzte Woche war ich geschäftlich in Almaty.
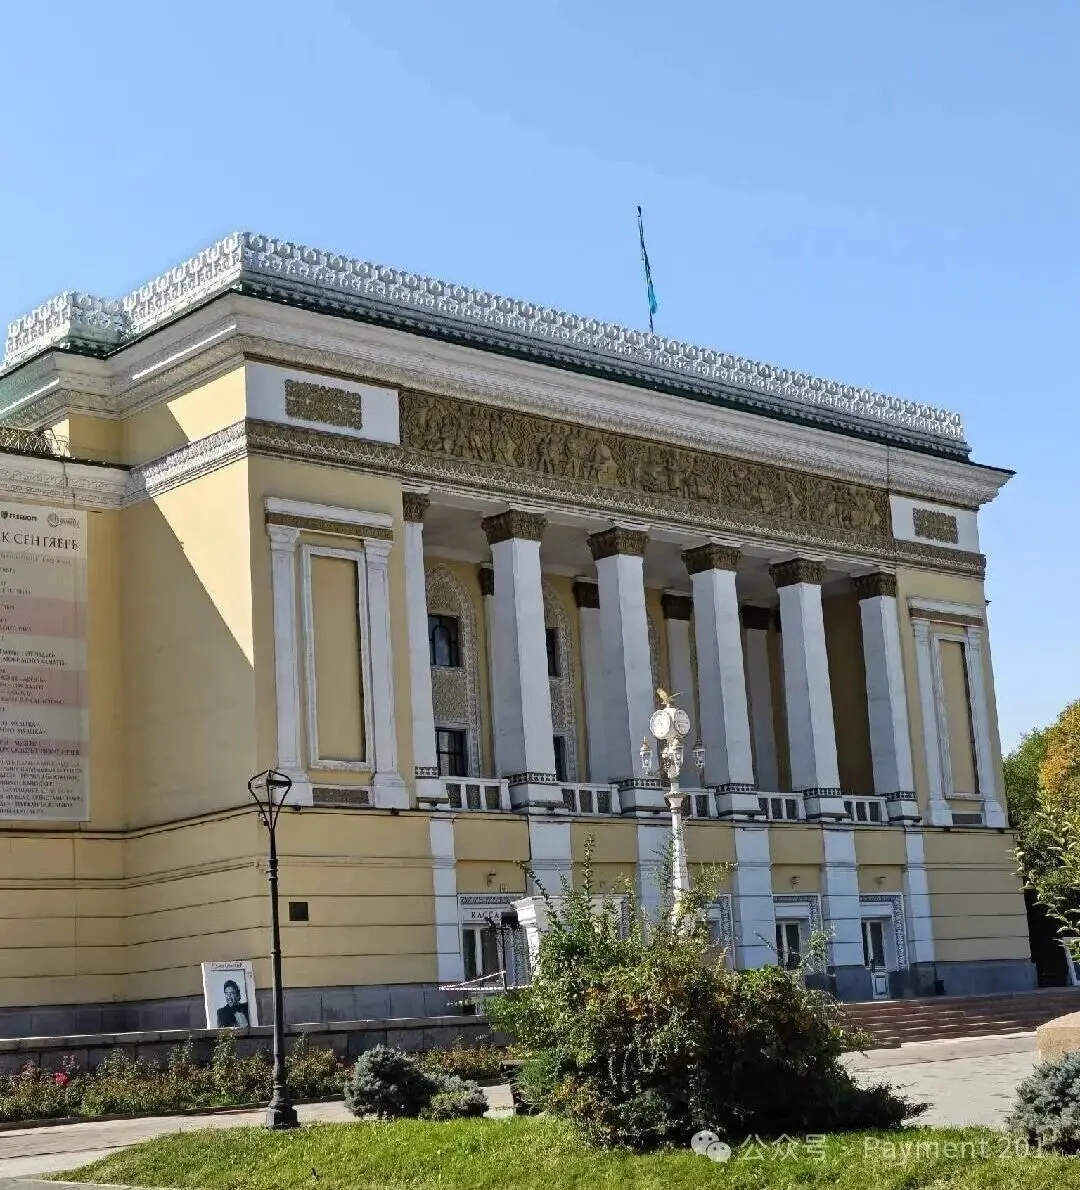
Dies war zugleich mein erster Besuch in Kasachstan. Vor der Abreise stellte ich mir vor, es könnte Städten wie Phnom Penh oder einigen Städten in Vietnam ähneln. Nach meiner Ankunft stellte ich jedoch fest, dass Almaty ziemlich sauber ist; die Straßen, Gebäude und sogar die Atmosphäre der ganzen Stadt haben einen Hauch von südosteuropäischem Flair.
Allerdings liegt oft ein staubiger Geruch in der Luft.
Die Straßen sind breit, und überall werden neue Gebäude, neue Straßen und verschiedene Infrastrukturen gebaut, aber wenn man tatsächlich auf der Straße geht, fühlt es sich an, als wären nicht viele Menschen unterwegs.
Schließlich ist dies ein Land mit einer Fläche von fast 2,7 Millionen Quadratkilometern und einer Bevölkerung von nur etwas mehr als 20 Millionen.
Das Land ist zu groß, die Bevölkerung zu gering.
Bis August dieses Jahres betrug die Bevölkerung Kasachstans etwa 20,6 Millionen.
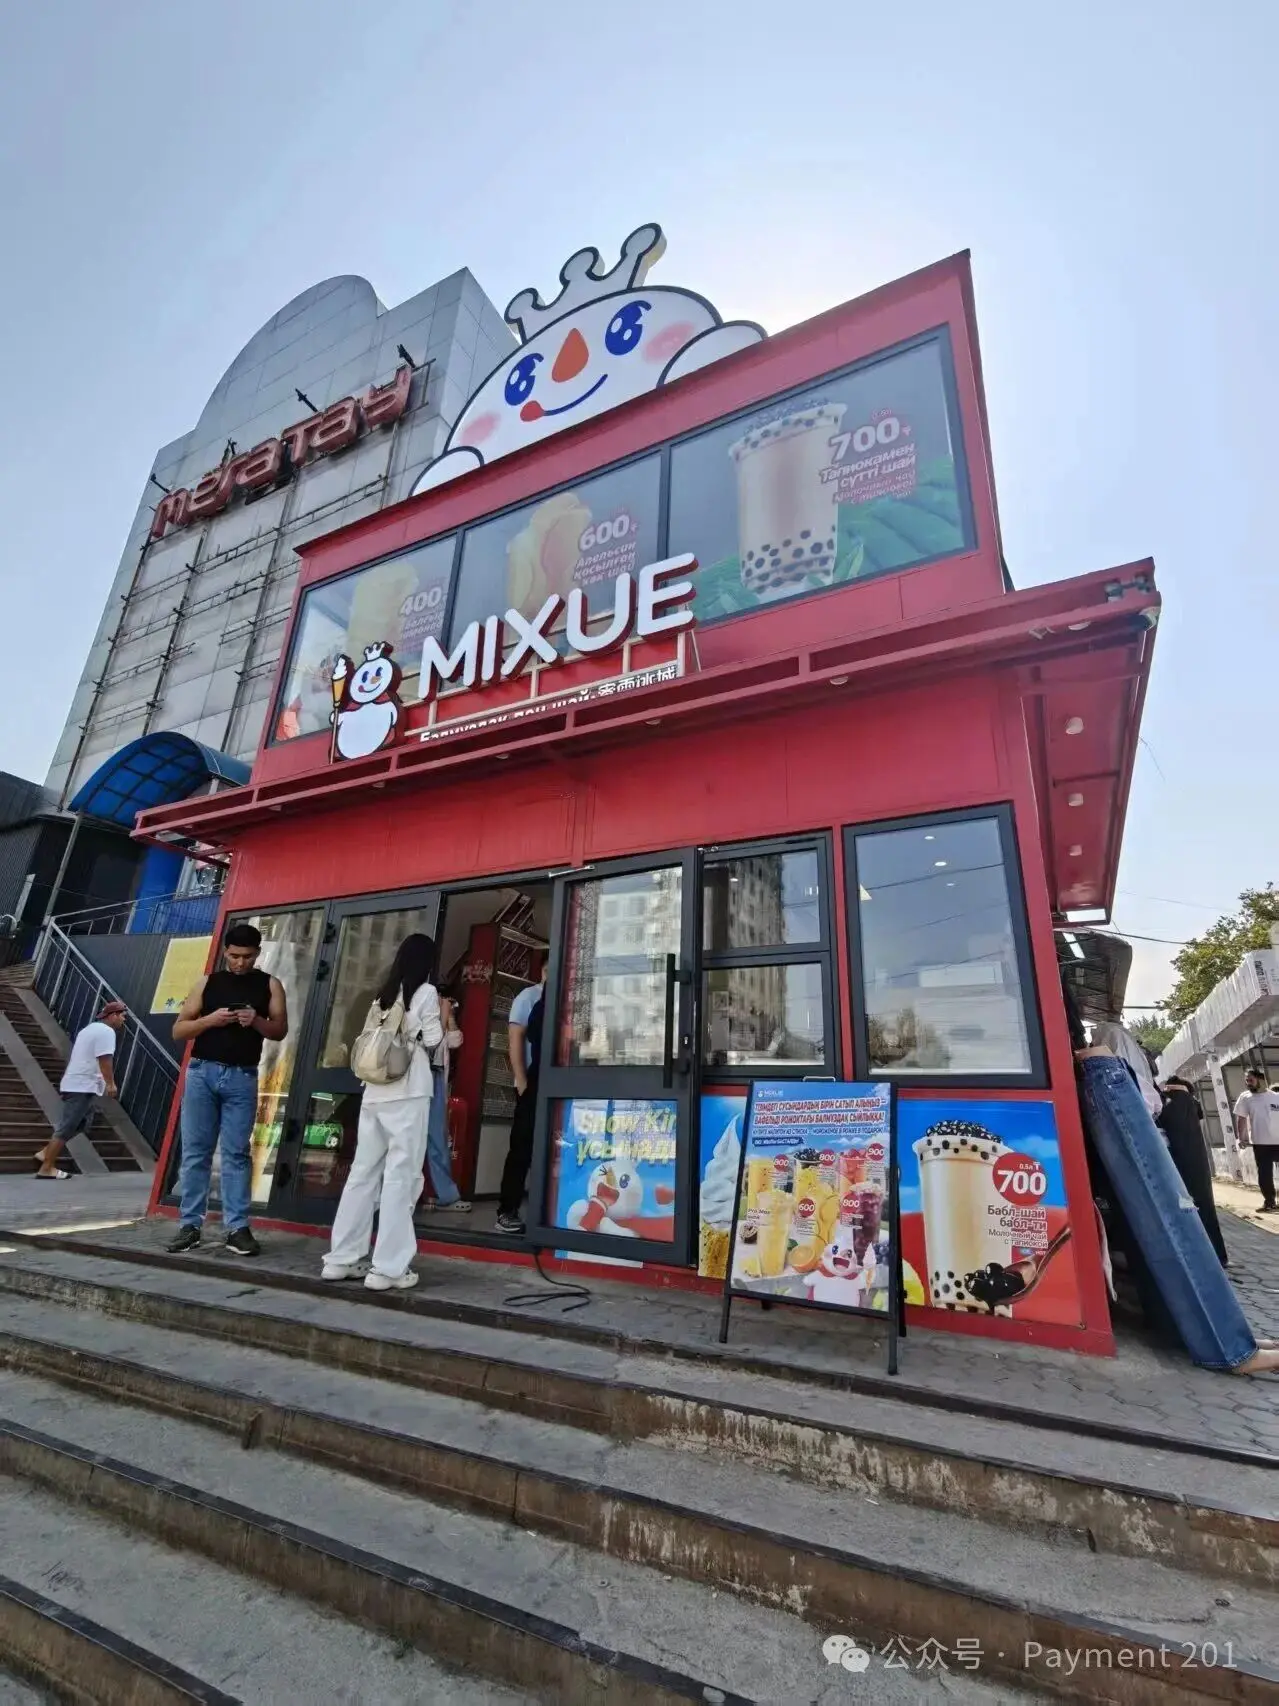
Ein weiterer sehr unmittelbarer Eindruck ist, dass es mehr chinesische Elemente gibt, als ich erwartet hatte. Natürlich könnte dies ein gewisser Survivorship Bias sein. Vom Abflug am Flughafen Ürümqi über die Landung in Almaty bis hin zur Konferenz am nächsten Tag traf ich unterwegs viele Chinesen. Einige arbeiten im Infrastrukturbau, andere im Bergbau, Energie- und Rohstoffhandel, und wieder andere in der grenzüberschreitenden Logistik und im Handel.
Die Waren-, Kapital- und Personenströme zwischen China und Zentralasien sind tatsächlich viel tiefer, als viele chinesische Zahlungsexperten sich vorstellen.
1. Von der Freedom Bank zum Zentralasiatischen Fintech-Gipfel
Am nächsten Morgen besuchte ich die Freedom Bank.
Das Büro hat einen sehr typischen Internetbank-Stil und erinnerte mich an die WeBank. Das Freedom-Pay-Team arbeitet im Kaisar Plaza, und da der große Chef Harry Potter mag, ist das Büro auch im Harry-Potter-Stil eingerichtet.
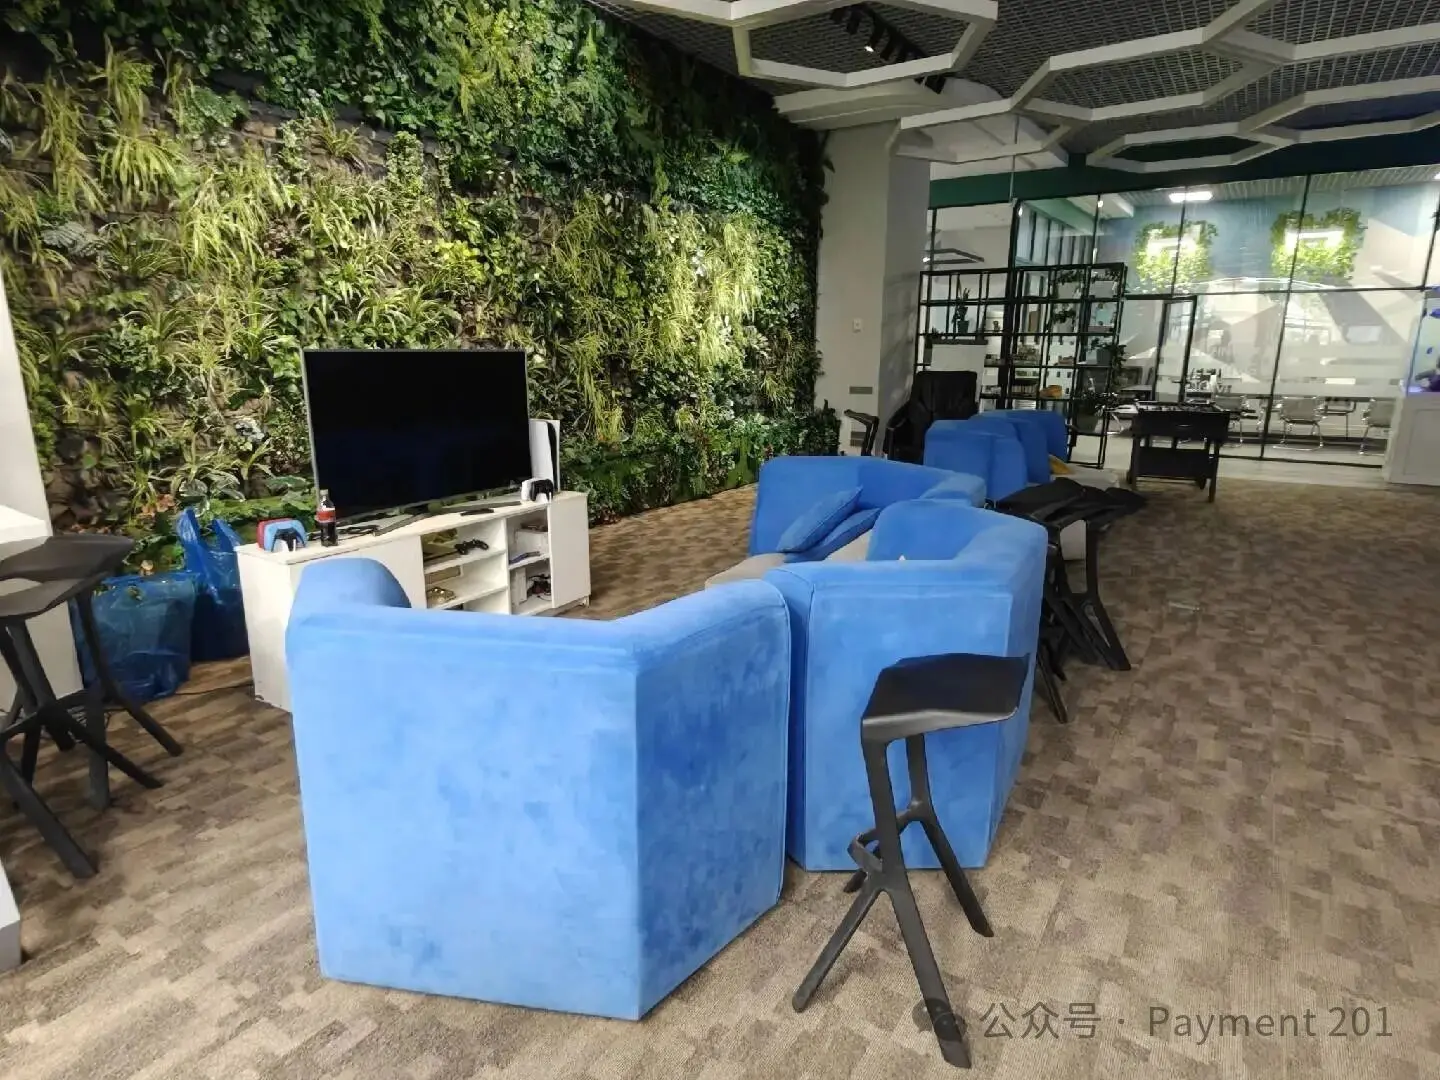
Wir blickten schnell auf die bisherige Geschäftszusammenarbeit zurück und diskutierten die jüngsten Branchenveränderungen sowie die möglichen zukünftigen Entwicklungsrichtungen des kasachischen Bank- und Zahlungsverkehrssektors.
Ein weiterer unmittelbarer Eindruck von diesem Besuch bei Freedom ist, dass lokale Banken mobile Apps nicht mehr nur als „E-Banking-Kanal“ betrachten, der nur zum Abfragen von Kontoständen, Überweisen und Bezahlen von Kreditkartenrechnungen dient. Stattdessen kämpfen sie um die eigentliche Kundenschnittstelle.
Kaspi ist der erfolgreichste Akteur in diesem Modell, aber Freedom und andere lokale Banken bewegen sich ebenfalls in Richtung Banking + Zahlungen + Lifestyle/Handel. Mit anderen Worten: Die lokalen Banken kämpfen nicht nur um Einlagen, Kredite und Karten.
Alle kämpfen darum, wer die App dominiert, die die Nutzer täglich öffnen. Dieses Detail ist tatsächlich sehr wichtig, und ich werde es später ausführlich erläutern.
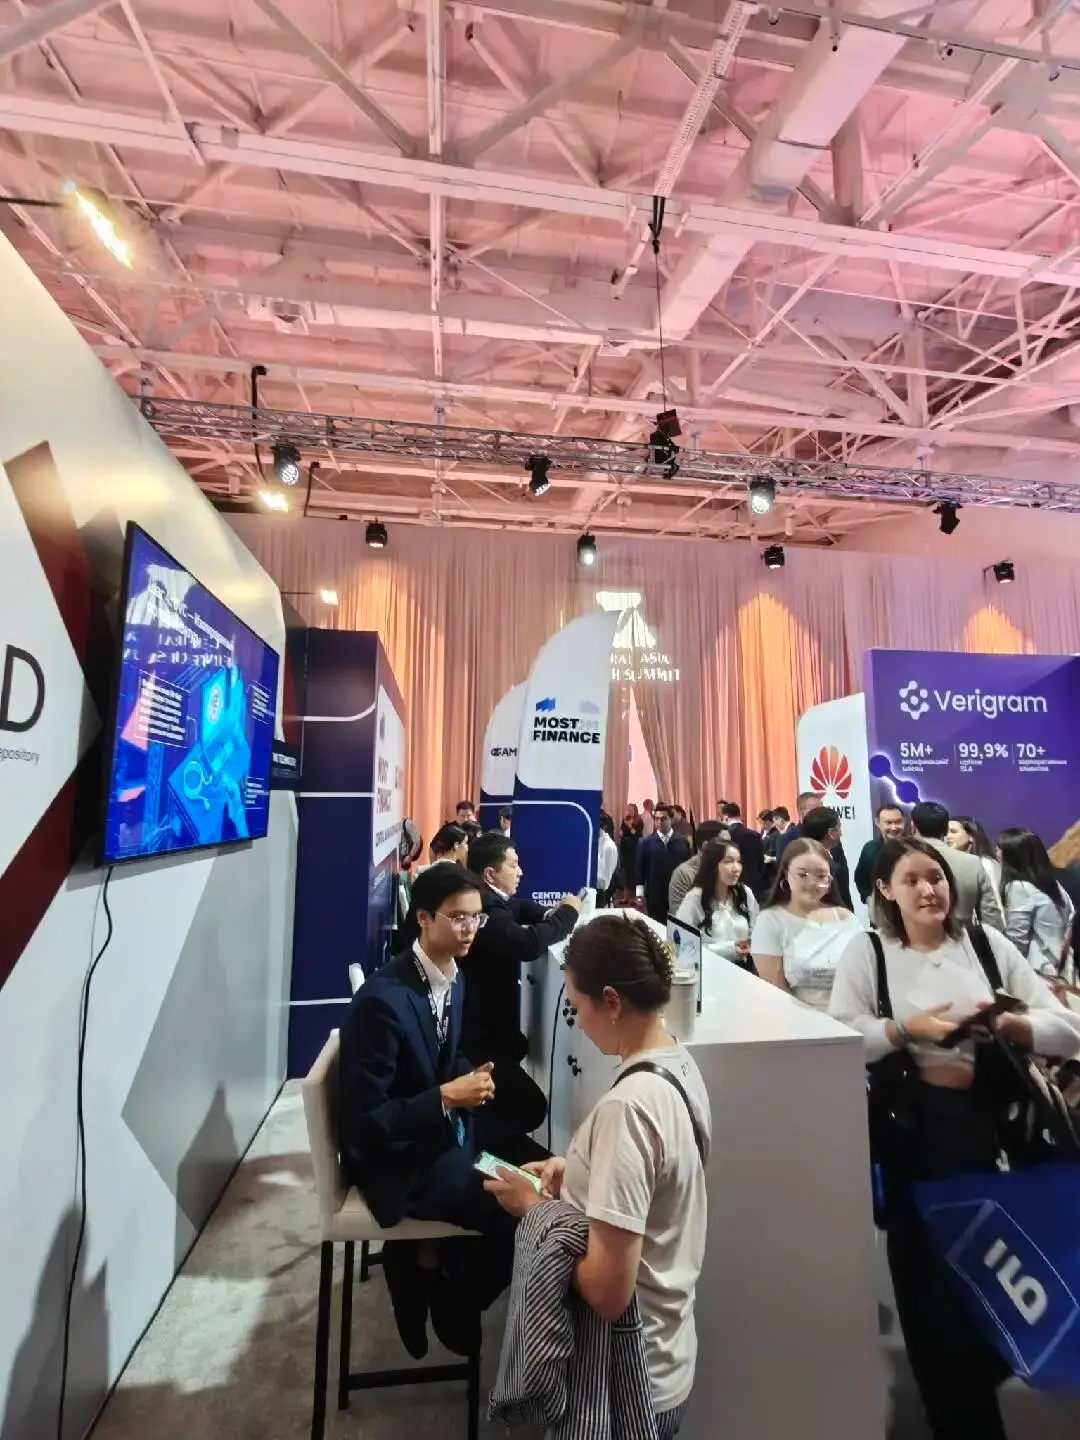
Mittags besuchte ich kurz den Zentralasiatischen Fintech-Gipfel. Der Veranstaltungsort ähnelte ein wenig einer Kunstgalerie, mit wenigen Ständen, hauptsächlich lokale Börsen, Zahlungsunternehmen und Finanzinstitute. Visa hatte einen ziemlich großen Stand, aber als ich vorbeiging, schien dort nicht viel los zu sein; ein paar Leute saßen da und spielten Spiele.
Ich plauderte zwanglos mit einigen Unternehmen vor Ort, tauschte Visitenkarten aus und hatte tatsächlich einige unerwartete Erkenntnisse. Ich traf auch Freunde von UnionPay International und diskutierte über Kartenausgabe und Überweisungsdienste.
Die Zahlungsbranche ist manchmal ganz interessant. Probleme, deren Klärung online zehn E-Mails erfordert, lassen sich in einem zehnminütigen persönlichen Gespräch oft klären, und der Rest kann später weiterverfolgt werden.
Mittags aß ich mit Freunden in der Nähe und begann zu überlegen, was die Zahlungsbranche in den nächsten Jahren tun könnte.
2. Die abendliche Diskussion war bereits „ein Thema für 2026“
Am Abend nahm ich an der einzigen Fintech-Network-Veranstaltung des Tages in Almaty teil.
Fireblocks war einer der Veranstalter, und ich wurde Pave Bank, Tether sowie mehreren lokalen PSPs und Fintech-Unternehmen aus Zentralasien vorgestellt.
Die diskutierten Themen waren stark auf 2026 ausgerichtet. Alle konkreten Geschäfte und Kooperationen drehten sich um: Stablecoins, grenzüberschreitende Abwicklung, Bankeninfrastruktur, Ein- und Auszahlungen sowie darum, was als Nächstes auf dem zentralasiatischen Markt entstehen wird.
Nach den Gesprächen schaute ich auf die Uhr und stellte fest, dass es bereits zehn Uhr abends war. Als ich Telegram öffnete, sah ich, dass viele Freunde aus zentralasiatischen Communities, mit denen ich zuvor Kontakt hatte, Offline-Treffen arrangierten. Es war tatsächlich etwas viel.
Obwohl die Veranstaltung Zentralasiatischer Fintech-Gipfel hieß, waren tatsächlich nicht nur Menschen aus den zentralasiatischen C5-Ländern anwesend. Ich traf auch Freunde aus der Kaukasusregion, zum Beispiel aus Georgien. Aus Sicht der Zahlungs- und Finanzbranche werden Zentralasien und der Kaukasus oft als eine größere Region betrachtet.
In den letzten Tagen nutzte ich auch die Gelegenheit, lokale Spezialitäten zu probieren. Pferdefleisch, hausgemachtes Brot, frisch gezapftes Bier und georgisches Grillfleisch.
Almaty hat wirklich einen bleibenden Eindruck hinterlassen.
In den vergangenen Tagen habe ich kein einziges Mal Bargeld benutzt.
Nun zum Thema Bezahlen.
Bei dieser Reise nach Almaty hatte ich eine sehr unmittelbare Erfahrung:
Ich habe kein einziges Mal Bargeld benutzt.
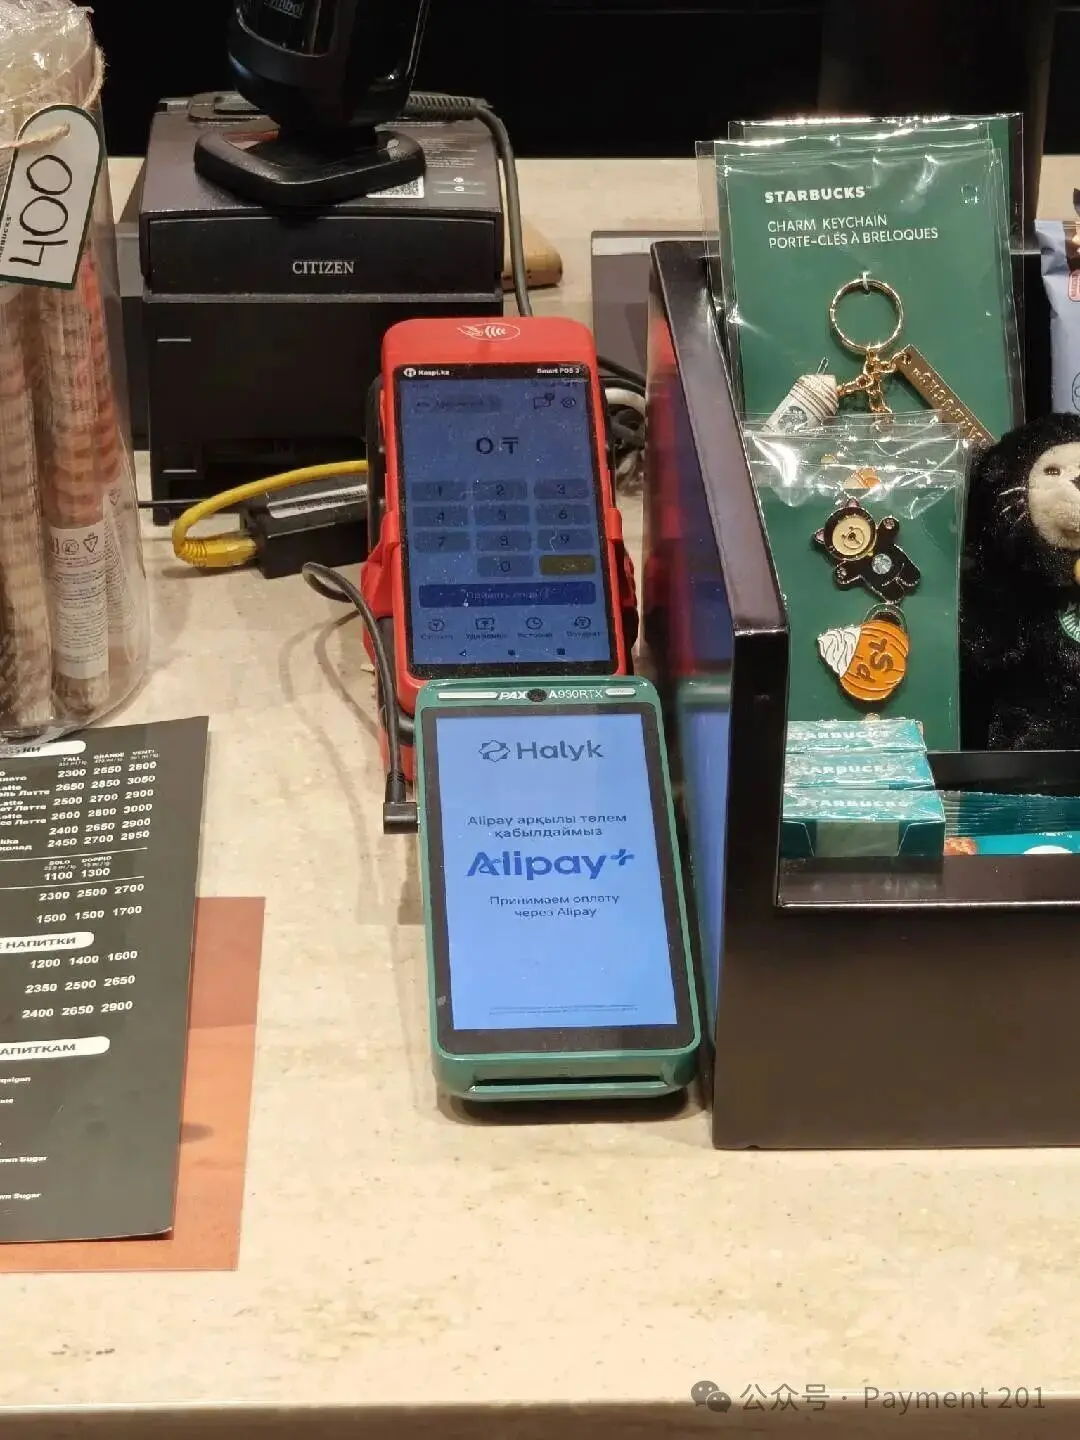
Beim Essen, Kaffeetrinken, Einkaufen in Einkaufszentren und bei verschiedenen Alltagsausgaben habe ich, wann immer Kartenzahlung möglich war, direkt meine Visa-Karte benutzt und in manchen Situationen auch Alipay+. Das gesamte Zahlungserlebnis war viel reibungsloser, als ich vor der Abreise erwartet hatte.
Vor meiner Ankunft hatte ich noch einige Stereotype: Wäre die Bargeldnutzung in Almaty vielleicht höher? Wäre die Kartenakzeptanz unzureichend? Wären die lokalen Wallets zahlreich und fragmentiert?
Nach meiner Ankunft, zumindest in einer Kernstadt wie Almaty, traten diese Bedenken im Grunde nicht ein. Ausländische Touristen können allein mit Visa + Alipay+ ein bargeldloses Leben führen.
Im ersten Halbjahr 2026 führten die Einwohner Kasachstans etwa 7,1 Milliarden bargeldlose Transaktionen im Gesamtwert von 92,1 Billionen Tenge durch, durchschnittlich über 39 Millionen pro Tag.
Die Zahlungswelt, die ich als Tourist beobachte, unterscheidet sich jedoch von der Zahlungswelt, die die Einheimischen täglich nutzen.
Touristen sehen: Visa / Mastercard / internationale Wallets.
Lokale Verbraucher sind eher vertraut mit: Kaspi / Bank-Apps / QR / P2P.
Geht man eine Ebene tiefer, erkennt man:
Interbank-Echtzeitzahlungen + einheitlicher QR.
Ab hier wird die Zahlungslandschaft Kasachstans sehr interessant.
Dies ist kein typischer von Wallets dominierter Markt
Jeder kennt den Entwicklungsweg des mobilen Bezahlens in China in den letzten zehn Jahren. Drittanbieter-Wallets wie Alipay und WeChat Pay positionierten sich allmählich zwischen Verbrauchern und Bankkonten. Bankkonto
↓
Wallet
↓
Verbraucher / Händler
Bankkonten bleiben die Grundlage, aber das Verbraucher-Frontend wurde von Wallets übernommen.
Kasachstan hat sich jedoch nicht vollständig auf diesem Weg entwickelt.
Eine wichtige treibende Kraft der Digitalisierung des Zahlungsverkehrs kommt von Banken und banknahen Plattformen.
Bank-Apps sind nicht mehr nur Werkzeuge zur Kontoverwaltung. Sie verwandeln sich direkt in: Super-Apps. Wenn ich also die Zahlungslandschaft Kasachstans etikettieren müsste, würde ich sie eher als:
einen von Banken dominierten Super-App-Markt bezeichnen.
Kaspi ist hier das typischste Beispiel.
Kaspi hat wirklich nicht nur die Zahlungsweise verändert.
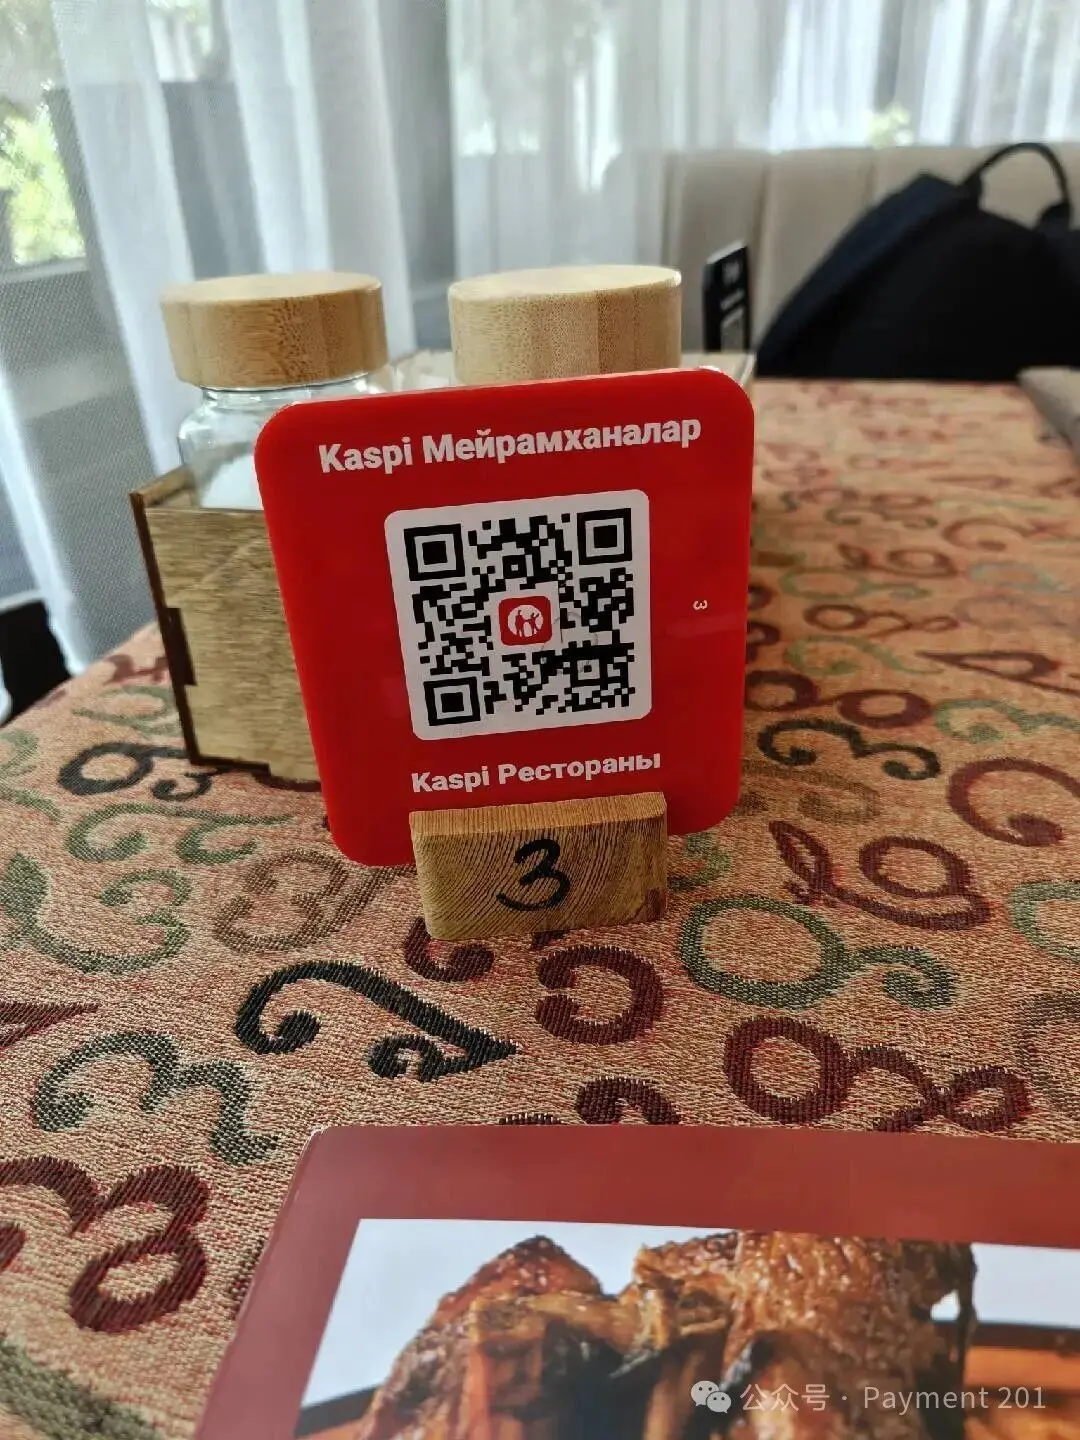
Viele Menschen verstehen Kaspi beim ersten Kennenlernen direkt als:
„Das Alipay Kasachstans.“
Dieses Verständnis ist bequem, unterschätzt Kaspi jedoch ein wenig.
Kaspi ist nicht nur eine Wallet.
Auf der Verbraucherseite bietet es Zahlungen, P2P, QR, Rechnungszahlung, Marktplatz, Reisen und Ratenzahlung;
auf der Händlerseite bietet es Kaspi Pay, Acquiring, QR, B2B-Zahlungen und Händlerservices.
Zahlungen, Banking, Handel und Kredit sind alle in einem Ökosystem integriert.
Aber wenn man nur diese Produkte auflistet, erklärt das noch nicht, warum Kaspi so stark ist.
Wirklich wichtig ist das Schwungrad dahinter:
Verbraucher
↓
Zahlungen
↓
Händler
↓
Marktplatz
↓
Kredit / Ratenzahlung
↓
mehr GMV
↓
Zahlungen
Verbraucher kommen wegen der Zahlungsbequemlichkeit. Händler müssen ebenfalls kommen, weil die Verbraucher hier sind. Je mehr Händler, desto stärker das Akzeptanznetzwerk. Der Marktplatz bringt den Händlern mehr Transaktionen. Ratenzahlung und Konsumentenkredite treiben den Konsum weiter an.
Letztlich fließen diese Transaktionen zurück in den Zahlungsverkehr.
Der wahre Burggraben von Kaspi war also nie der QR-Code.
Sondern der Netzwerkeffekt aus: Verbrauchern + Händlern + Zahlungen + Handel + Kredit.
Bis 2025 wird Kaspi Payments 14,6 Millionen aktive Verbraucher haben, ein jährliches Zahlungs-TPV von 44,2 Billionen Tenge und etwa 6,72 Milliarden Zahlungstransaktionen; QR- und Kartenzahlungen machen zusammen 69 % des Zahlungs-TPV aus.
In einem Land mit nur 20,6 Millionen Einwohnern ist eine solche Dichte erstaunlich.
Ich glaube jedoch, dass die wahre Bedeutung von Kaspi nicht einmal in diesen Zahlen liegt.
- Die Beziehung einer traditionellen Bank zu ihren Kunden könnte sein: Gehaltseingang, Sparen, Kredite, gelegentliches Öffnen der App.
- Kaspi verwandelt diese Beziehung in: Einkaufen, Essen, Überweisen, Rechnungen bezahlen, Ratenzahlung, Einkaufen …
Das passiert jeden Tag.
Zahlungen werden zum wichtigsten hochfrequenten Einstiegspunkt dieser Beziehung.
In gewissem Sinne ist Kaspi also nicht mehr nur eine Zahlungs-App.
Es kommt dem sehr nahe:
einer privaten Zahlungsinfrastruktur.
Ein interessanter Kartenmarkt: Visa, Mastercard und MIR sind alle vertreten
Ein weiterer interessanter Punkt ist, dass Kasachstan nicht nur ein Visa-/Mastercard-Markt ist.
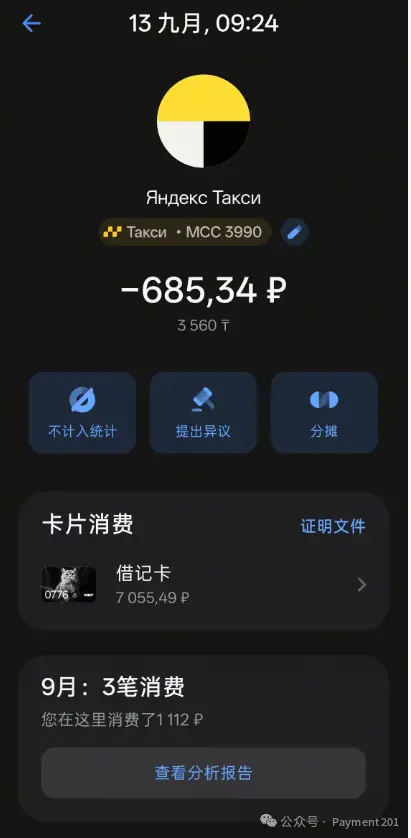
In manchen Situationen werden auch MIR-Karten akzeptiert.
Das bedeutet natürlich nicht, dass MIR Kasachstan vollständig abdeckt; die MIR-Akzeptanz hängt offensichtlich weiterhin von bestimmten Acquirern und POS-Netzwerken ab. Einige Banken und Terminalnetzwerke unterstützen MIR weiterhin, andere haben dies ausgesetzt.
Aber genau dieses Detail macht den kasachischen Zahlungsverkehr interessanter.
Auf demselben Markt kann man gleichzeitig sehen: Visa, Mastercard, UnionPay, MIR. Darüber hinaus: Kaspi QR / Bank-QR / einheitlicher QR.
Aus Sicht der Zahlungsrails ist Kasachstan tatsächlich wie eine Kreuzung von Zahlungsnetzwerken.
Nach Westen gibt es die globalen Kartennetzwerke von Visa / Mastercard.
Nach Norden hat es einige Verbindungen zum russischen und GUS-Zahlungsökosystem bewahrt.
Nach Osten können chinesische Touristen und Händler Zahlungsmethoden wie UnionPay und Alipay+ sehen.
Und die stärkste lokale Verbraucher-Zahlungsschnittstelle ist Kaspi und verschiedene Bank-Apps.
Der kasachische Zahlungsverkehr lässt sich daher nur schwer einfach als „Kartenmarkt“ oder „QR-Markt“ einordnen. Er ähnelt eher einem: Multi-Rail-Zahlungsmarkt.
Zahlungsrails aus verschiedenen Ländern, Epochen und technologischen Wegen existieren hier nebeneinander.
QR ist stark, aber das bedeutet nicht, dass „QR Bankkarten eliminiert hat“
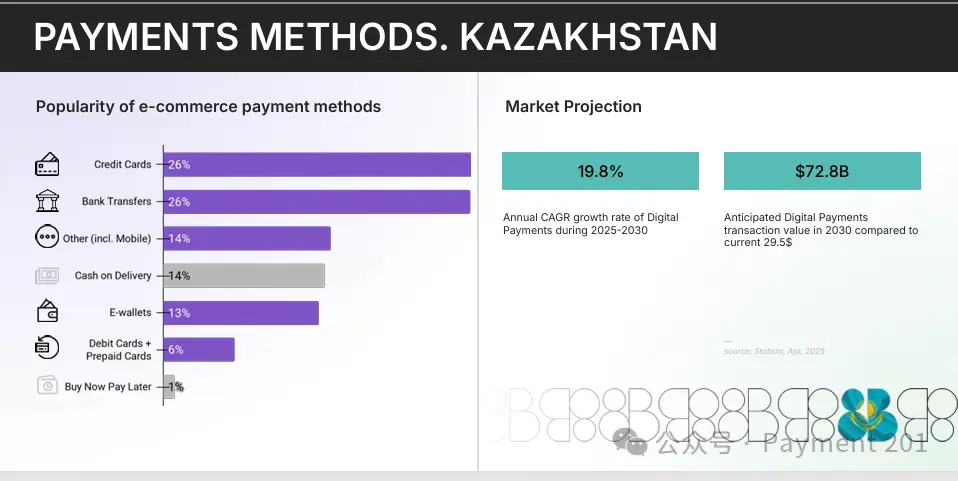
Genau deshalb glaube ich, dass wir Kasachstan nicht mit „QR ersetzt Karten“ beschreiben können.
Während meines Aufenthalts nutzte ich meistens Visa, lokale Verbraucher nutzten stark QR, und Nutzer aus Russland könnten in bestimmten Akzeptanznetzwerken weiterhin MIR verwenden.
All dies kann problemlos koexistieren.
Denn beim Thema Zahlungsverkehr müssen wir zwei Dinge unterscheiden: Zahlungsschnittstelle und Zahlungsrail.
Wenn ein Verbraucher die Bank-App öffnet und einen QR-Code scannt, ist das eine Schnittstelle. Wenn ich meine Visa-Karte kontaktlos vorhalte, ist das ebenfalls eine Schnittstelle.
Wenn eine MIR-Karte eine Transaktion an einem POS-Terminal abschließt, das sie unterstützt, steckt dahinter ein anderes Clearing- und Verarbeitungssystem.
Was also wirklich passiert, ist nicht: Eine Rail eliminiert eine andere vollständig.
Sondern: Das Frontend-Zahlungserlebnis wird zunehmend Mobile-First, während die zugrunde liegenden Zahlungsrails zunehmend geschichtet werden.
Visa / Mastercard werden bei grenzüberschreitenden Zahlungen, Touristenzahlungen, E-Commerce und internationaler Händlerakzeptanz langfristig bestehen bleiben.
MIR spiegelt die bestehenden Verbindungen zwischen Kasachstan und dem russischen Zahlungsökosystem wider. Kaspi und lokale QR-Codes lösen lokale hochfrequente Konsumzahlungen. Der einheitliche QR-Code schreitet weiter in Richtung Interoperabilität voran.
Verschiedene Rails lösen verschiedene Probleme.
Je erfolgreicher Kaspi ist, desto deutlicher wird die nächste Frage
Aus Verbrauchersicht ist der geschlossene Kreislauf von Kaspi nahezu problemlos. App öffnen, scannen, bezahlen, fertig.
Das Problem liegt in der gesamten Marktstruktur.
Kaspi hat seine eigenen Verbraucher, seine eigenen Händler, seinen eigenen QR-Code, seine eigenen Konten und sein eigenes Acquiring-Netzwerk.
Andere Banken entwickeln ebenfalls ihre eigenen Apps, ihre eigenen QR-Codes und ihre eigenen Händlernetzwerke. Das ist für jede Bank sinnvoll.
Denn:
Geschlossener Kreislauf = Burggraben.
Institutionen können Nutzererfahrung, Risiko, Preisgestaltung und Händlererfahrung kontrollieren und ihre Netzdichte durch Cashback, Kredite, Ratenzahlung und Handel kontinuierlich erhöhen.
Sobald jedoch mehrere ausreichend große geschlossene Kreisläufe gleichzeitig existieren, wird daraus aus Sicht des gesamten Zahlungsmarktes ein anderes Wort:
Fragmentierung.
Warum sollte es Verbraucher interessieren, zu welcher Bank ein Händler gehört? Warum sollten Händler unterschiedliche QR-Codes für Verbraucher verschiedener Banken verwenden? Warum sollte jede Bank ihr eigenes Akzeptanznetzwerk duplizieren?
Daher glaube ich, dass Kasachstan in der vorherigen Phase die Frage gelöst hat: Wie wird man bargeldlos? Jetzt beginnt es, die nächste Frage zu beantworten: Wie erreicht man Interoperabilität?
Kaspi löst das Adoptionsproblem, der einheitliche QR-Code beginnt, das Marktstrukturproblem zu lösen
Die bemerkenswerteste Veränderung im kasachischen Zahlungsverkehr bis 2026 ist also eigentlich nicht Kaspi.
Sondern:
der einheitliche QR-Code.
Im Juli 2026 wird Kasachstan offiziell landesweit das Interbank-Mobile-Payment-System einführen. Der Kern umfasst zwei Dinge: Interbank-Überweisungen per Handynummer und: Interbank-QR-Zahlungen.
Zum Start werden alle Banken angeschlossen, die Privatkunden Retail-Banking über mobile Apps anbieten.
Verbraucher können von der App ihrer Bank aus in Echtzeit Geld an Nutzer einer anderen Bank überweisen; sie können auch den einheitlichen QR-Code eines Händlers scannen, um eine bankübergreifende Zahlung abzuschließen, ohne dass Käufer und Verkäufer bei derselben Bank sein müssen.
Das System unterstützt:
24/7 in Echtzeit.
Früher war es vielleicht:
Verbraucher von Bank A
↓
App von Bank A
↓
QR-Code von Bank A
↓
Händler von Bank A
Jetzt wird es allmählich zu:
Verbraucher von Bank A
↓
Mobile App von Bank A
↓
Interbank-Zahlungsrail
↓
Händler von Bank B
Für den Durchschnittsverbraucher passiert oberflächlich nur eines:
Die QR-Codes sind interoperabel geworden.
Zahlungsexperten sehen jedoch nicht nur den QR-Code.
Die eigentliche Veränderung betrifft: Adressierung, Routing, Clearing und Akzeptanz. Der Übergang von privaten Netzwerken zu interoperablen Rails.
Das System wird von der National Payment Corporation unter der Zentralbank Kasachstans betrieben. Einen Monat nach dem Start hat dieses Interbank-Mobile-Payment-System bereits über 8 Millionen Transaktionen im Gesamtwert von 210 Milliarden Tenge verarbeitet.
Ich denke also, man kann es in einem Satz zusammenfassen:
Kaspi löst das Adoptionsproblem, der einheitliche QR-Code beginnt, das Marktstrukturproblem zu lösen.
Kaspi hat bewiesen, wie schnell ein geschlossener Kreislauf Verbraucher und Händler in den mobilen Zahlungsverkehr ziehen kann.
Der einheitliche QR-Code löst ein anderes Problem:
Der Markt kann nicht dauerhaft durch einzelne private Netzwerke zersplittert sein.
Warum treibt der Staat den einheitlichen QR-Code voran, obwohl Kaspi bereits so stark ist?
Diese Frage ist eigentlich der Kernpunkt meines gesamten Artikels. Aus Sicht der Nutzererfahrung ist Kaspi bereits sehr gut. Verbraucher beschweren sich nicht täglich: „Ich brauche einen landesweit einheitlichen QR-Code.“ Händler haben ebenfalls ausgereifte Akzeptanzlösungen.
Warum also weiter in Interbank-Rails investieren?
Weil Zahlungsinfrastruktur nie nur die Nutzererfahrung betrifft.
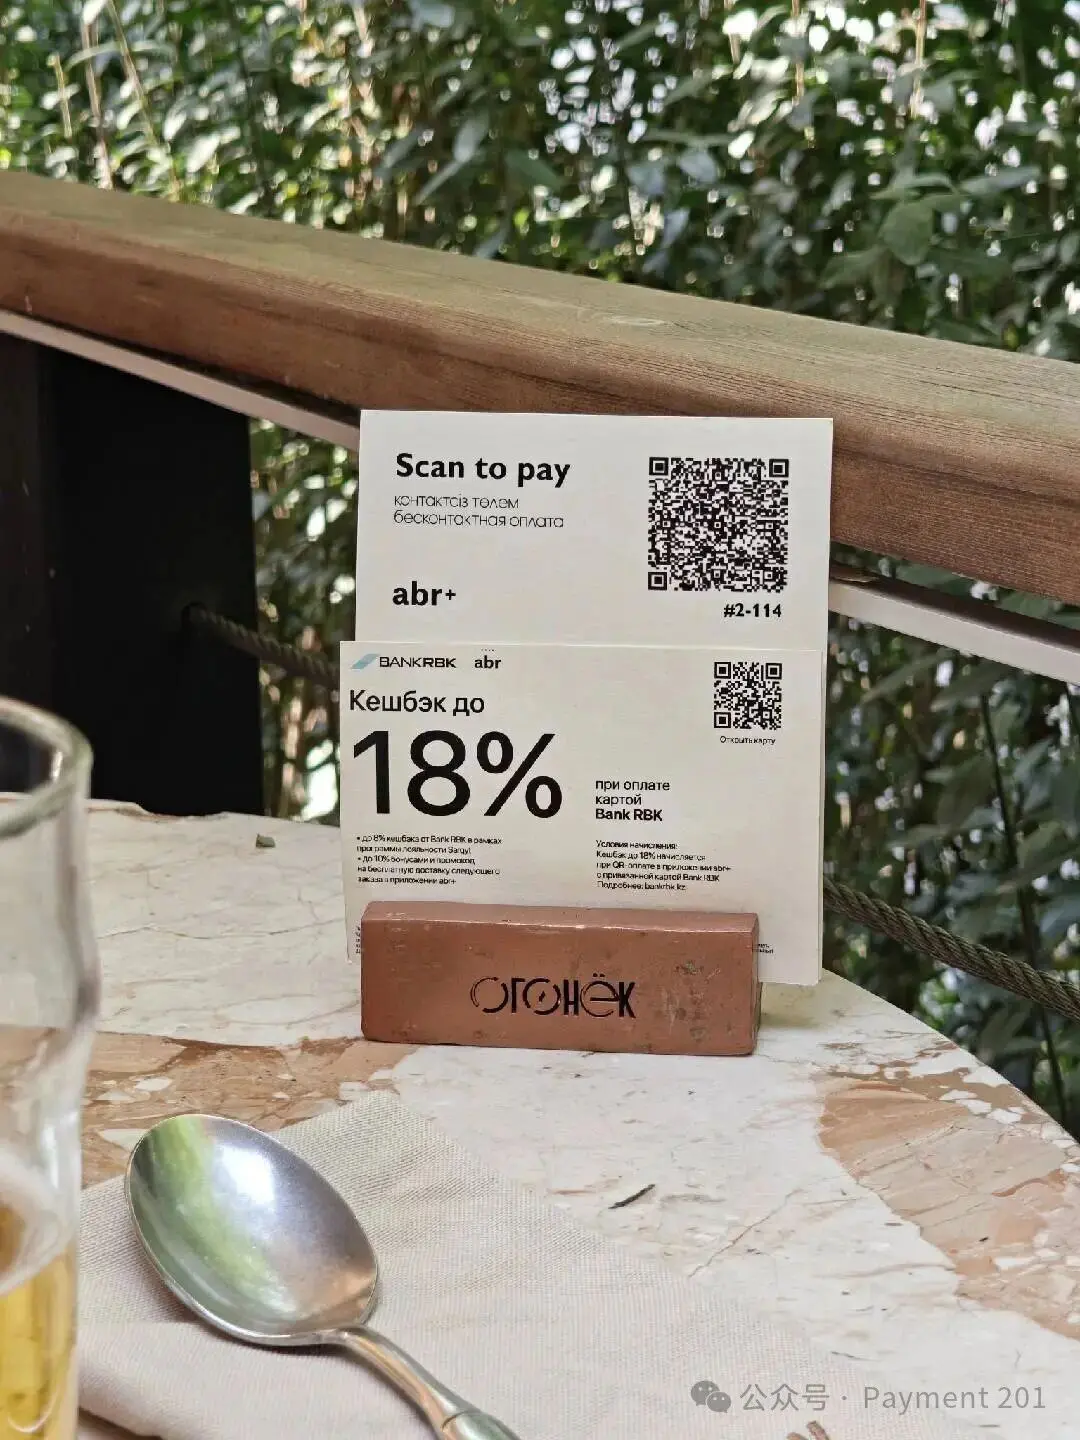
Das erste Problem ist: Wettbewerb.
Wenn eine Plattform gleichzeitig Verbraucher, Händler, Zahlungen, Handel und Kredit besitzt, stehen Neueinsteiger nicht nur einem Zahlungsprodukt gegenüber.
Sondern dem gesamten Netzwerk. Einen besseren QR-Code zu entwickeln, ist sinnlos. Denn die Menschen sind nicht bei dir. Die Händler sind auch nicht bei dir.
In der Zahlungsbranche ist es oft so: Technologie ist leicht zu kopieren, Vertriebskanäle sind schwer zu kopieren. Der einheitliche QR-Code entkoppelt das Akzeptanznetzwerk effektiv von der Verbraucherbasis einer bestimmten Bank. Banken können weniger darum konkurrieren, „wer mehr QR-Händler hat“, und mehr um: Produkt, Nutzererfahrung, Preisgestaltung, Kredit, Risiko, Daten und Service.
Das zweite Problem ist:
Akzeptanzdichte.
Ein wirklich ausgereiftes Zahlungsnetzwerk will letztlich erreichen:
Verbraucherbank ≠ Händlerbank, ohne dass dies die Zahlung beeinträchtigt.
Visa, Mastercard und UnionPay lösen im Grunde seit Jahrzehnten solche Probleme.
Heute führen immer mehr Länder Echtzeitzahlungen + QR ein und wiederholen dies lediglich in der A2A-Welt.
Genau das ist der Prozess des Übergangs von: privaten Netzwerken zu: öffentlichen Rails.
Darunter liegt ein ganzer nationaler Finanz-Stack
Der einheitliche QR-Code ist kein isoliertes Projekt.
Die Zentralbank Kasachstans treibt derzeit im Rahmen einer größeren nationalen digitalen Finanzinfrastruktur Interbank-Mobile-Payments, einheitlichen QR-Code, Open Banking, digitalen Tenge und mehr voran.
Wenn man es auseinandernimmt: QR, Echtzeitzahlungen, Open Banking, digitale Identität, Betrugsbekämpfung, CBDC – jedes davon ist in den letzten Jahren ein heißes Thema in der Fintech-Szene.
Das wirklich Interessante ist jedoch, dass sie letztlich zu demselben Stack zusammengesetzt werden könnten:
Identität
↓
Bankkonto
↓
Offene APIs
↓
Zahlungsrails
↓
Clearing / Settlement
↓
Digitale Währung
↓
Risikoinfrastruktur
Wenn man heute den kasachischen Zahlungsverkehr betrachtet und nur untersucht: Warum ist Kaspi erfolgreich?
ist das eigentlich etwas unzureichend; Kaspi ist eine sehr wichtige Antwort auf die vorherige Phase, aber dieser Markt hat bereits begonnen, die nächste Frage zu stellen.
Ich selbst nutze Visa, aber für PSPs ist der Eintritt in den lokalen Markt alles andere als einfach.
Bei diesem Aufenthalt in Almaty war mein Zahlungserlebnis als Tourist sehr einfach. Visa und Alipay+ reichten im Grunde aus.
Allerdings: Dass Touristen bezahlen können, und dass Händler / PSPs wirklich in diesen Markt eintreten, sind zwei völlig verschiedene Dinge.
Diesmal traf ich vor Ort auch viele Chinesen. Infrastruktur, Bergbau, Energie, Rohstoffhandel, Logistik, grenzüberschreitender Handel.
Diese Handelsströme gehen zwangsläufig mit immer komplexeren Kapitalströmen einher: Zahlungsannahme, Währungsumtausch, Abwicklung, grenzüberschreitende Auszahlungen. Und das, worüber derzeit alle sehr besorgt sind: Stablecoin-Ein- und -Auszahlungen.
Wenn ein globaler PSP nach Kasachstan eintritt, ist die erste Reaktion oft:
„Visa / Mastercard sind vor Ort weit verbreitet, reicht es nicht, einfach Karten-Acquiring anzuschließen?“
Sobald man jedoch in den lokalen Zahlungs-Stack eintaucht, muss man sich mit Folgendem befassen:
Lokale Rechtseinheit
↓
Lokales Acquiring
↓
Kaspi / lokaler QR-Code
↓
Einheitlicher QR-Code
↓
Tenge-Zahlungsannahme
↓
Abwicklung
↓
Währungsumtausch
↓
Abstimmung
↓
Grenzüberschreitende Auszahlung
Und viele deiner Händler haben kein Problem mit einer lokalen Rechtseinheit.
Daher kommt es häufig vor, dass globale PSPs den lokalen Markt umso besser verstehen müssen, je ausgereifter der lokale Zahlungs-Stack ist. Globale Akzeptanz bedeutet nie nur den Abschluss der Visa-/Mastercard-Integration. Das sogenannte Globale besteht im Wesentlichen immer noch aus einer Aneinanderreihung lokaler Rails.
Die Chance für Stablecoins liegt nicht darin, dass Einheimische ihren Kaffee mit USDT bezahlen.
Beim abendlichen Austausch wurde viel über Stablecoins gesprochen.
Aber wenn man es in den gesamten Stack des kasachischen Zahlungsverkehrs einordnet, ist mein Verständnis eigentlich ganz einfach: Das erste Anwendungsszenario für Stablecoins ist definitiv nicht der Einzelhandel. Lokale Verbraucher öffnen Kaspi oder eine Bank-App, scannen und kaufen einen Kaffee. Warum sollten sie zuerst mit USDT bezahlen? Das Frontend-Konsumzahlungserlebnis ist bereits gut genug. Stablecoins müssen kein Problem lösen, das bereits gelöst ist.
Ihr wahrer Wert liegt wahrscheinlich im Backend: grenzüberschreitendes B2B, Treasury-Management, Dollar-Liquidität, Ein- und Auszahlungen, Händlerabwicklung. Und in einigen Korridoren, in denen die Effizienz traditioneller Korrespondenzbanken schlecht ist.
Mit anderen Worten:
Stablecoins sind hier eher eine Liquiditäts- und Settlement-Schicht als ein Ersatz für lokale Konsumzahlungen.
Die Frontend-Zahlungsannahme kann weiterhin sein: Kaspi / Bank-QR / Karten / Tenge. Händler können weiterhin Fiat-Abwicklung sehen.
Aber im anschließenden Treasury-Management, bei grenzüberschreitenden Geldtransfers und Auszahlungen ist es durchaus möglich, dass allmählich eine hybride Abwicklung aus Fiat + Stablecoins entsteht.
Diese beiden Dinge stehen überhaupt nicht im Widerspruch. Ich glaube sogar, dass genau hier der wahre Wert der Stablecoin-Infrastruktur in den nächsten Jahren liegt. Nicht darin, womit Verbraucher heute bezahlen.
Sondern darin: wie das Geld fließt, nachdem die Zahlung abgeschlossen ist.
Kaspis erste Halbzeit, die zweite Halbzeit der Zahlungsrails
Wenn man die Entwicklung des kasachischen Zahlungsverkehrs der letzten zehn Jahre vereinfacht, lässt sie sich meiner Meinung nach grob in drei Phasen unterteilen:
Bargeldlos
↓
Mobile-First
↓
Interoperabilität
Kaspi hatte großen Einfluss auf die ersten beiden Phasen.
Durch eine bankdominierte Super-App bündelte es Verbraucher, Händler, Zahlungen, Handel und Kredit. Durch den geschlossenen Kreislauf maximierte es Nutzererfahrung und Netzdichte.
Aber sobald der Markt stark digitalisiert ist, stellt sich zwangsläufig die nächste Frage:
Wie können verschiedene Banken, verschiedene QR-Codes und verschiedene Händlernetzwerke wirklich miteinander verbunden werden?
Ich glaube daher, dass die wichtigste Variable im kasachischen Zahlungsverkehr 2026 nicht das Aufkommen einer weiteren Wallet oder eines weiteren PSP ist.
Sondern:
Geschlossener Kreislauf → Interoperabilität.
Die erste Halbzeit war die Geschichte der Super-App.
Die zweite Halbzeit beginnt, sich in die Geschichte der Zahlungsrails zu verwandeln.
Zum Schluss
Zurück zu dieser Reise nach Almaty.
In den vergangenen Tagen habe ich überhaupt kein Bargeld benutzt. Für Touristen ist das Zahlungserlebnis bereits sehr einfach geworden.
Das wirklich Interessante ist jedoch, dass Touristen nur die oberste Schicht des gesamten Zahlungs-Stacks sehen.
Eine Ebene darunter haben wir: Kaspi / Bank-Apps / QR / P2P.
Betrachtet man die Kartenrails, sehen wir: Visa / Mastercard / UnionPay / teilweise MIR-Akzeptanz.
Noch eine Ebene tiefer entdecken wir: Interbank-Echtzeitzahlungen / einheitlicher QR-Code.
Betrachtet man grenzüberschreitende Kapitalströme, sehen wir allmählich: Stablecoin-Liquidität / Settlement.
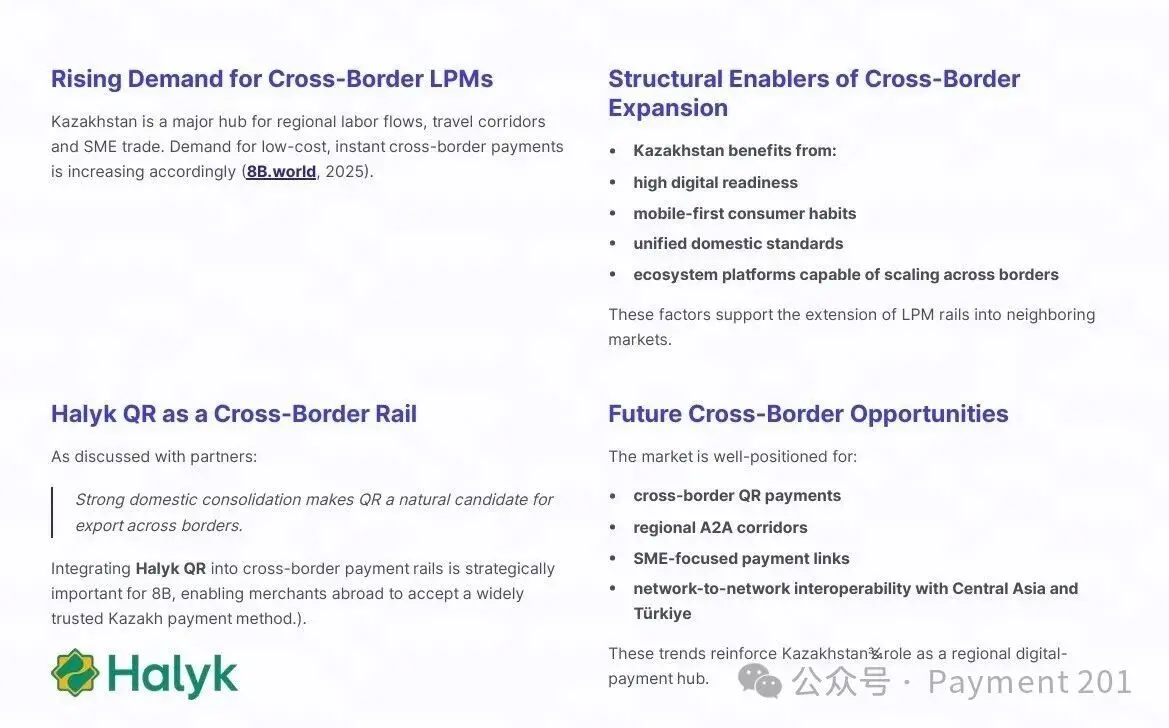
Bild von 8b.world
Karten, Super-Apps, A2A, nationale Rails, Stablecoins. Mehrere Zahlungsinfrastrukturen aus völlig unterschiedlichen Regionen und Phasen stapeln sich in einem Markt mit nur etwas mehr als 20 Millionen Einwohnern.
Die größte Veränderung in meinem Verständnis von Kasachstan nach dieser Reise ist also nicht:
„Der Zahlungsverkehr hier ist weiter entwickelt, als ich dachte.“
Sondern:
Es hat bereits begonnen, das Thema zu wechseln.
Die frühere Frage war:
Wie bringt man einen Markt von Bargeld zu digital?
Die heutige Frage wird zunehmend:
Wie erreicht man echte Interoperabilität, wenn der Zahlungsverkehr ausreichend digitalisiert ist?
Kaspi hat einen großen Teil der ersten Frage gelöst.
Und Kasachstan im Jahr 2026 hat bereits begonnen, die nächste Frage zu beantworten.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.