


Warsh: Zinserhöhung zeigt festen Konsens im FOMC; Inflation zu hoch und zu lange, Senkung erfordert keine Opfer bei der Beschäftigung (Volltext)
 chaincatcher
Autor: Yang Chen
Die Federal Reserve hat den Leitzins um einen Viertelprozentpunkt angehoben, obwohl die Inflation weiterhin über dem Ziel liegt, die US-Wirtschaft und der Arbeitsmarkt jedoch Widerstandsfähigkeit zeigen. Fed-Vorsitzender Warsh stellte klar, dass die oberste Priorität darin besteht, die Inflation zeitnah auf das 2%-Ziel zurückzuführen, lehnte jedoch eine Forward Guidance zum künftigen Zinspfad ab.
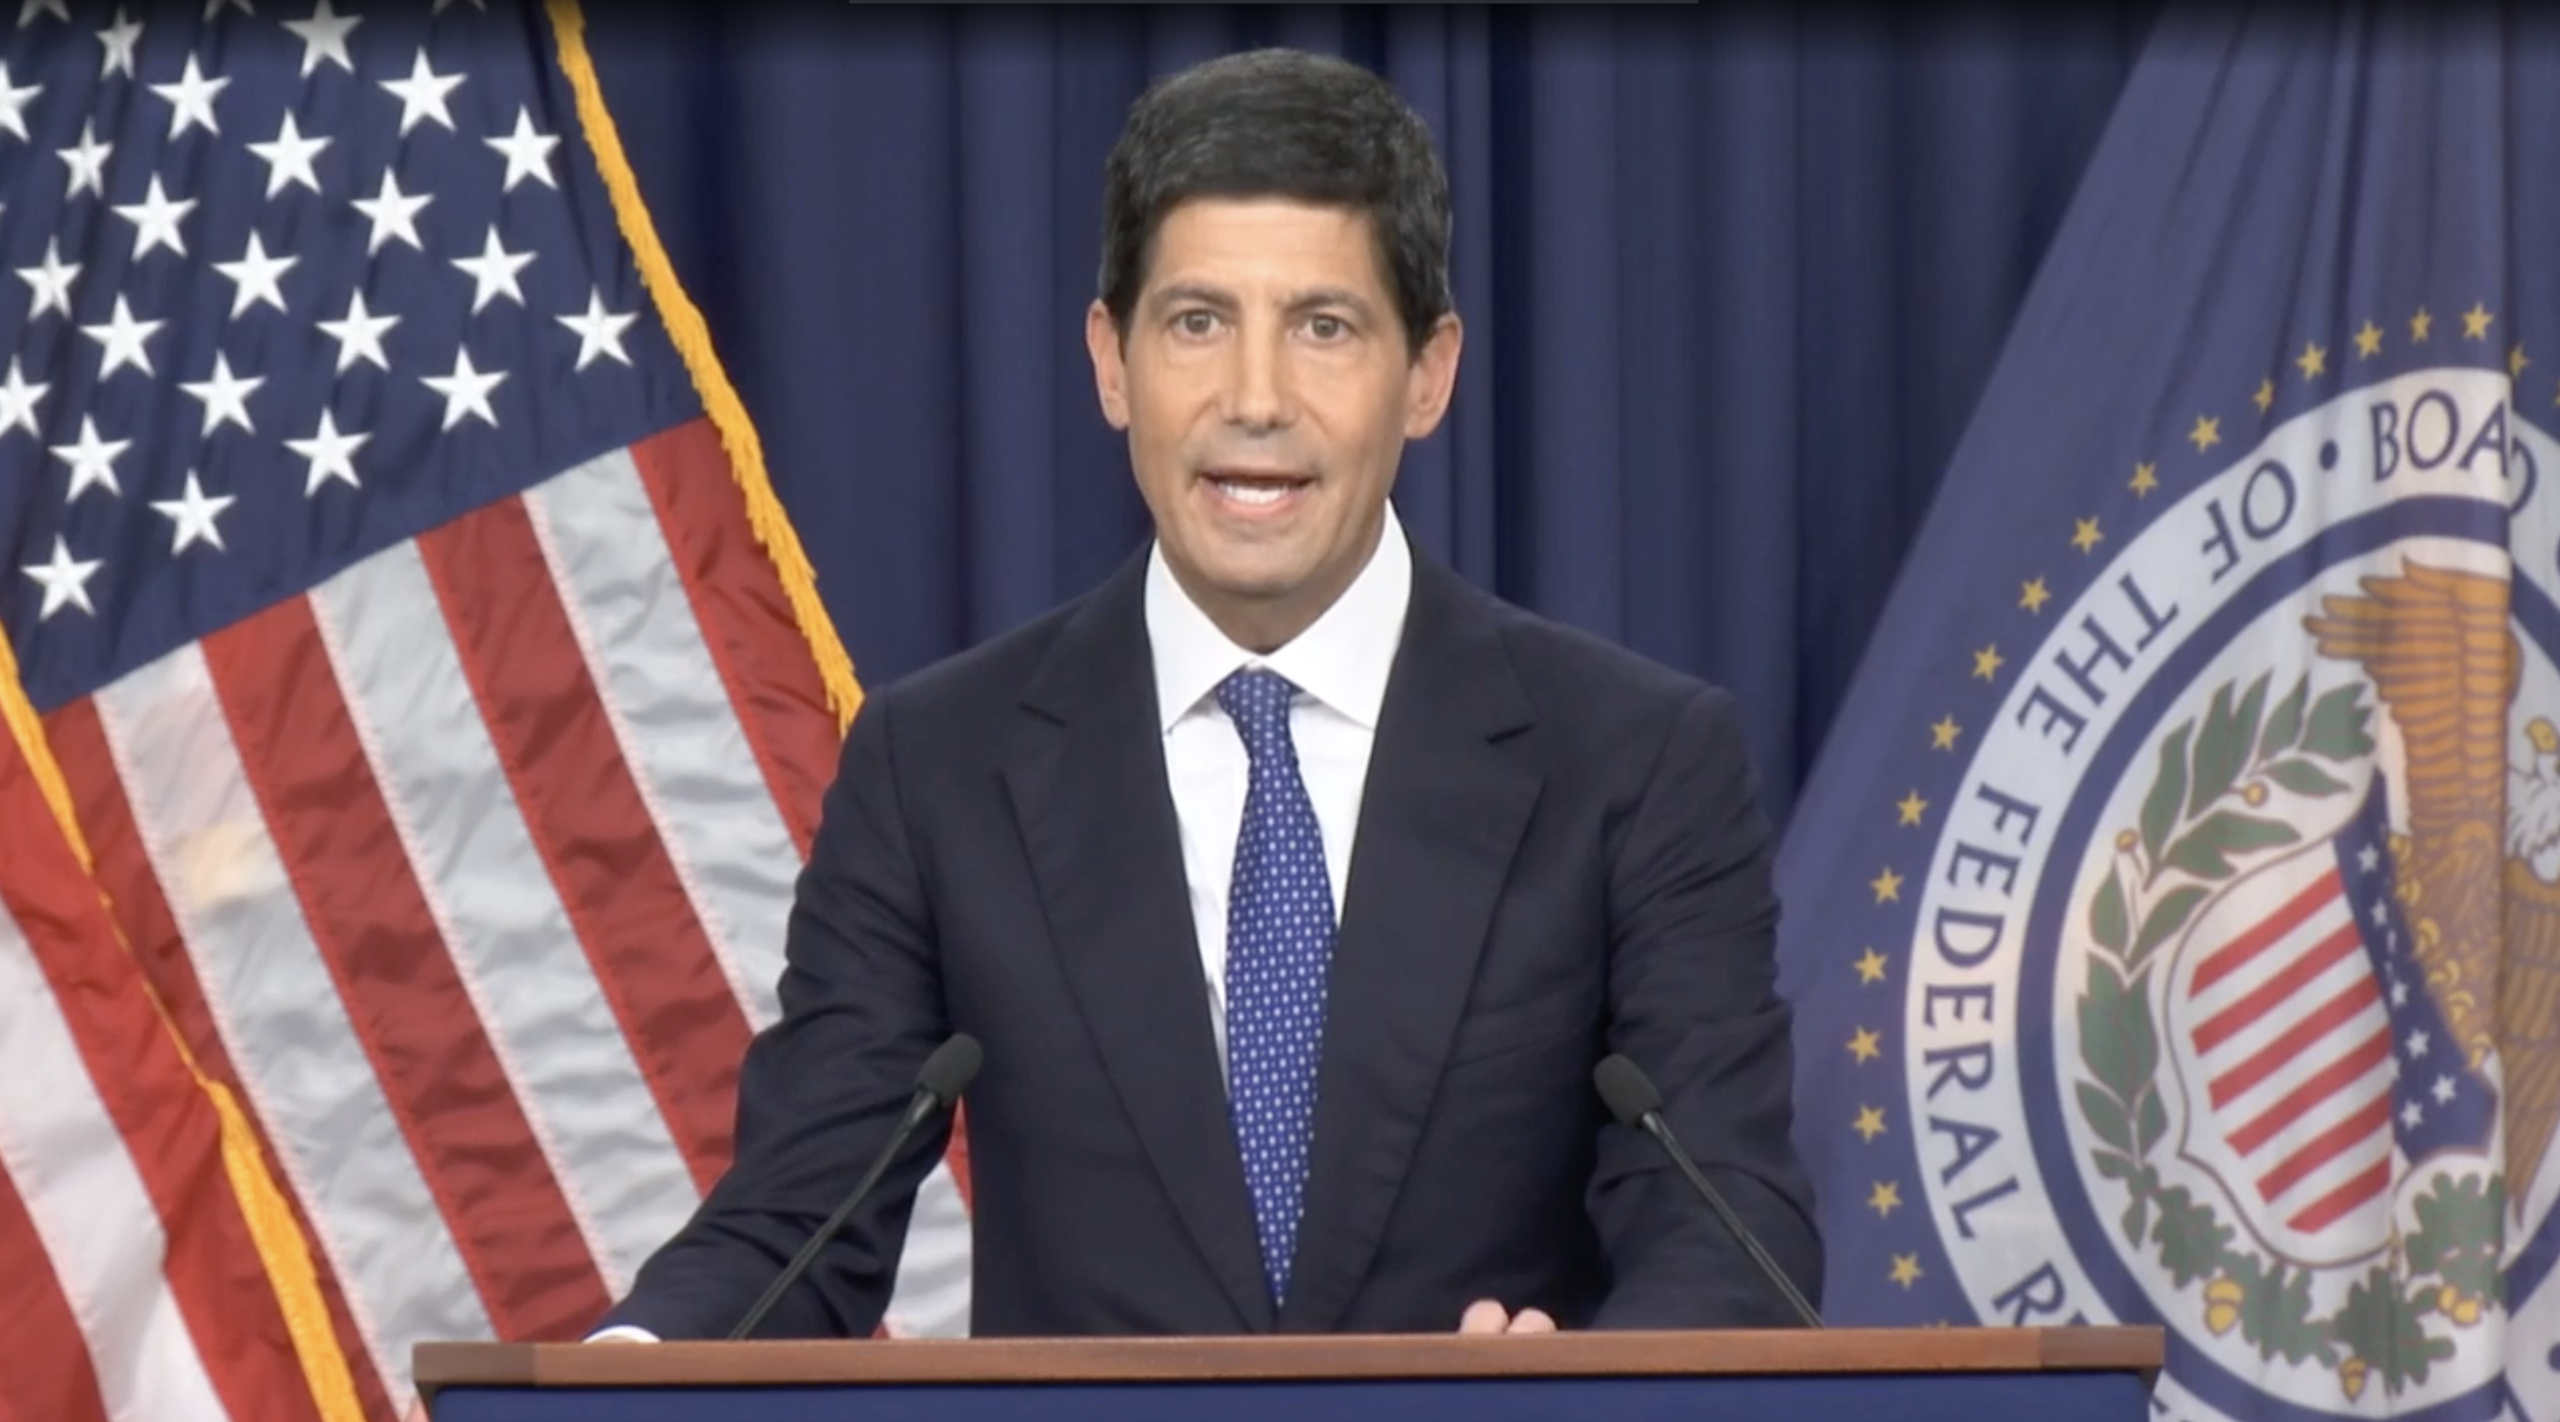
Auf der Pressekonferenz nach der geldpolitischen Sitzung erklärte Fed-Vorsitzender Warsh, die Fed habe beschlossen, den Zielkorridor für den Federal Funds Rate um 25 Basispunkte anzuheben, um ihr doppeltes Mandat zu unterstützen. Er betonte, die US-Wirtschaft gewinne an Stärke, der Arbeitsmarkt sei nahezu vollbeschäftigt, doch die Inflation sei „zu hoch und halte zu lange an“.
Warsh wies darauf hin, dass die Inlandsausgaben widerstandsfähig seien, das Produktivitätswachstum stark, die Kapitalinvestitionen robust und die Kreditvergabe, insbesondere an Unternehmen, „sehr stark“ fließe. Gleichzeitig seien die allgemeinen Finanzierungsbedingungen seiner Ansicht nach nicht restriktiv.
„Es fällt mir schwer, die allgemeinen Finanzierungsbedingungen als restriktiv zu bezeichnen“, sagte Warsh. Die Mitglieder des Ausschusses teilten diese Einschätzung weitgehend, weshalb die Fed beschlossen habe, „einen Teil der Lockerung zurückzunehmen“, um die Finanz- und Kreditbedingungen näher an die politischen Ziele heranzuführen.
Inflation bleibt Kernproblem
Warsh betonte auf der Pressekonferenz mehrfach, dass die Inflation der zentrale Grund für diese politische Maßnahme sei.
„Die offensichtliche Tatsache ist, dass die Inflation zu hoch ist und zu lange anhält.“
Er fügte jedoch hinzu: „Auf Basis der jüngsten CPI- und PPI-Daten hat sich der zugrunde liegende Trend deutlich verbessert.“ Die Gesamt-PCE-Inflation dürfte im August bei etwa 3,6 % im Jahresvergleich liegen (Juli: 3,7 %), die Kern-PCE- und Kern-CPI-Raten bei etwa 3,2 % (Juli: 3,3 %) bzw. 2,4 %.
Bereits auf der Konferenz in Jackson Hole hatte er betont, die Fed müsse auf Inflationstrends achten statt auf einzelne Datenpunkte. Auf der Pressekonferenz bekräftigte er:
„Trends sind wichtig. Datenpunkte sind verrauscht, und sich auf Datenpunkte zu verlassen, ist eine gefährliche Herangehensweise.“
Warsh sagte, Marktteilnehmer und Journalisten hätten sich in den vergangenen rund zehn Jahren daran gewöhnt, „den Atem anzuhalten und auf einen einzelnen Datenpunkt zu warten“, doch das sei nicht sein Entscheidungsstil. „Ich halte nicht den Atem an für irgendeinen bestimmten Datenpunkt, weder für die heutigen Einzelhandelsumsätze noch für den CPI der letzten Woche.“
Warum steigen die Renditen langlaufender US-Staatsanleihen? Warsh nennt „drei Hauptgründe“
Angesichts des deutlichen Anstiegs der Renditen langlaufender US-Staatsanleihen in den letzten Monaten, insbesondere in den letzten Wochen, sagte Warsh, er wolle den Anleihemarkt „mir jede Geschichte erzählen lassen, die er erzählen möchte“, und analysierte die Gründe für die Renditebewegungen.
Er nannte drei Hauptfaktoren.
Erstens die Stärke der US-Wirtschaft. Warsh sagte, der Anstieg der langfristigen Renditen sei teilweise auf die stärkere Wirtschaft zurückzuführen.
Zweitens der Wettbewerb um Kapital. Er verwies insbesondere auf den starken Anstieg der Investitionsausgaben und die Finanzierung großer Unternehmen am Markt. „Der Wettbewerb um Kapital ist real. Ich denke, das erklärt einen Teil des Renditeanstiegs.“
Drittens geopolitische Faktoren. Warsh wies darauf hin, dass geopolitische Krisenherde weltweit die langfristigen Renditen nach oben trieben.
Er betonte, dass es dabei nicht nur um steigende Spotpreise für Energie, Mais, Sojabohnen oder Weizen gehe, sondern auch um die Veränderungen zwischen diesen Spotpreisen und den sogenannten „Crack-Spreads“ und letztlich um die Auswirkungen auf die Warenpreise in den Geschäften des Landes.
„Das ist ein komplexes Bündel von Fragen, das den wichtigsten Vermögenswert der Welt beeinflusst.“
Er erwähnte auch, dass US-Staatsanleihen risikofreie Anlagen seien, „mit denen fast alle Vermögenswerte der Welt in Verbindung stehen“.
Inflationssenkung erfordert keine Opfer bei der Beschäftigung
Auf die Frage, ob die Zinserhöhung letztlich zu einem Wachstum unter Potenzial und einer Verschlechterung des Arbeitsmarktes führen könnte, antwortete Warsh relativ klar.
„Ich glaube nicht, dass wir den Arbeitsmarkt schädigen müssen, um unser Ziel zu erreichen.“
Er sagte, die aktuelle Arbeitslosenquote entspreche im Wesentlichen der Vollbeschäftigung, und Preisstabilität und Vollbeschäftigung stünden mittelfristig nicht unbedingt im Widerspruch zueinander.
Warsh ist der Ansicht, dass Preisstabilität die Voraussetzungen für ein nachhaltigeres Wirtschaftswachstum schaffe.
„Wirtschaftswachstum bedeutet, ein kontinuierliches, nachhaltiges und dauerhaftes Wachstum zu gewährleisten; das ist unser Geschäft, und das ist die Arbeit, die wir heute leisten.“
Er betonte besonders die Bedeutung der Preisstabilität für einkommensschwache Bevölkerungsgruppen.
Die von Warsh genannten „am wenigsten wohlhabenden“ Menschen seien vor allem jene ohne Finanzvermögen, ohne Eigenheimwert oder ohne 401(k)-Vermögen, „die von Gehaltsscheck zu Gehaltsscheck leben“.
Wenn die Inflation wieder in die Nähe des 2%-Ziels zurückkehre, könnten diese Menschen ein besseres reales Einkommenswachstum aus ihren Löhnen erzielen.
KI ist wichtig, aber politische Entscheidungen liegen nicht bei der Fed
Auf die Frage nach der rasanten Entwicklung der KI und den Warnungen von Branchenvertretern vor außer Kontrolle geratenen Risiken sagte Warsh, er habe viel Zeit damit verbracht, über KI und ihre wirtschaftlichen Auswirkungen nachzudenken.
„Wir verfolgen sehr aufmerksam, was im Bereich der künstlichen Intelligenz geschieht. Wir verfolgen sehr aufmerksam ihre Auswirkungen auf die wirtschaftliche Nachfrage und letztlich auf das wirtschaftliche Angebot.“
Er gab bekannt, dass die Fed eine spezielle Arbeitsgruppe eingerichtet habe, die bis zum Jahresende einen Bericht vorlegen solle, um der Fed bei der Einschätzung der potenziellen Auswirkungen von KI auf das künftige politische Umfeld zu helfen.
Warsh betonte jedoch: „Die mit KI verbundenen Risiken, Erträge und politischen Optionen fallen in den Entscheidungsbereich anderer Regierungsstellen. Für die Fed liegt der Schwerpunkt darauf, wie sich diese politischen Entscheidungen letztlich auf ihre tägliche Arbeit auswirken.“
Volltext der Pressekonferenz von Fed-Vorsitzender Warsh
Eröffnungsstatement von Warsh:
Guten Tag, der Federal Open Market Committee hat beschlossen, den Zielkorridor für den Federal Funds Rate um einen Viertelprozentpunkt auf 3,75 % bis 4 % anzuheben, um das doppelte Mandat der Federal Reserve zu unterstützen. Der Ausschuss setzt seine Politik ausreichender Reserven im Bankensystem fort. Wie aus der soeben veröffentlichten politischen Erklärung hervorgeht, expandiert die Wirtschaftstätigkeit kräftig, während die Unsicherheit hoch bleibt, teilweise aufgrund geopolitischer Entwicklungen.
Die Inlandsausgaben sind widerstandsfähig, das Produktivitätswachstum ist stark, die Kapitalinvestitionen sind robust, das Beschäftigungswachstum hält mit dem Arbeitskräftewachstum Schritt, und die Arbeitslosenquote hat sich kaum verändert, doch die Inflation bleibt erhöht. Die heutige politische Maßnahme wird eine rechtzeitige Rückkehr zum 2%-Ziel des Ausschusses unterstützen. Dieser Ausschuss wird Preisstabilität erreichen. Um nun näher auf die Einzelheiten einzugehen: Unsere Entscheidung fällt in eine Zeit, in der sich die US-Wirtschaft offenbar bei Neueinstellungen, Einkommen des privaten Sektors und Unternehmensinvestitionen verstärkt. Diese Indikatoren haben sich in den letzten Monaten verbessert und weisen in eine positive Richtung.
Die Kreditvergabe ist sehr stark geflossen, insbesondere an Unternehmen. Wie ich bereits auf dem geldpolitischen Symposium in Jackson Hole erwähnt habe, fällt es mir schwer, die allgemeinen Finanzierungsbedingungen als restriktiv zu bezeichnen. Die Mitglieder des Ausschusses teilen diese Ansicht weitgehend, und deshalb nehmen wir einen Teil der Lockerung zurück. Angesichts der Schocks und Unsicherheiten der geopolitischen Lage beginnt man, die Widerstandsfähigkeit der US-Wirtschaft zu schätzen. Angesichts dieser Widerstandsfähigkeit und des größeren Leistungspotenzials ist Optimismus genau das, was ich in den letzten zwei Tagen im FOMC gehört habe.
Die Lage am US-Arbeitsmarkt ist ein grundlegender Indikator für Stärke. Die Arbeitslosenquote bleibt mit rund 4,1 % niedrig, die offenen Stellen und die Wochenarbeitszeit nehmen zu, und der Vier-Wochen-Durchschnitt der Arbeitslosenquote entspricht der Vollbeschäftigung. Damit ist die Federal Reserve in Bezug auf den vom Kongress übertragenen Arbeitsauftrag gut aufgestellt. Allerdings liegt die Inflation seit mehr als fünf Jahren über dem Zielwert.
Daher liegt unser Hauptaugenmerk als Teil unseres Mandats auf der Preisstabilität. Die offensichtliche Tatsache ist, dass die Inflation zu hoch ist und zu lange anhält. Die Inflationsdaten dieses Sommers haben mir das nicht gesagt. Auf Basis der jüngsten CPI- und PPI-Daten hat sich der zugrunde liegende Trend deutlich verbessert. Die Gesamt-PCE-Inflation dürfte im August bei etwa 3,6 % im Jahresvergleich liegen.
Die Kern-PCE- und Kern-CPI-Raten liegen bei etwa 3,2 % bzw. 2,4 %. Noch immer melden zu viele Kategorien Anstiege von über 3 % über 6 und 12 Monate. In Jackson Hole habe ich darauf hingewiesen, dass auch die allgemeinen Warenpreise bemerkenswert sind, da in bestimmten Zeiträumen die Preise vieler wichtiger Vorleistungen gestiegen sind.
Seit meiner ersten FOMC-Sitzung als Vorsitzender im Juni haben meine Kollegen und ich uns klar der Preisstabilität und dem 2%-Ziel für die PCE-Inflation verpflichtet. Auf der Juli-Sitzung waren wir uns alle einig, dass die Inflation weiterhin zu hoch ist, und erklärten uns bereit, je nach Lage kollektiv zu handeln. Die meisten meiner Kollegen hielten es für klüger, in der Übergangsphase auf neue Informationen zu warten. Während meines Aufenthalts in Wyoming im letzten Monat habe ich Respekt vor geldpolitischer Disziplin zum Ausdruck gebracht, nicht aber Unterstützung für eine Entscheidung. Ich habe die Kriterien für ein Handeln definiert.
Wir müssen überzeugt sein, dass sich die zugrunde liegende Inflation mit ausreichender Geschwindigkeit eindeutig auf unser Ziel zubewegt. Heute hat das FOMC festgestellt, dass dieses Kriterium noch nicht erfüllt ist. Die einstimmige Abstimmung des Ausschusses zeigt unsere Entschlossenheit, Preisstabilität zeitnäher zu erreichen. Unser Ziel ist es, sicherzustellen, dass die Kredit- und Finanzierungsbedingungen im Laufe der Zeit konsistent bleiben. Unsere Aufgabe ist es, sicherzustellen, dass sich relative Preisänderungen in bestimmten Wirtschaftssektoren nicht ausweiten, die Inflationskompensation in den Marktpreisen niedrig bleibt und die Inflationserwartungen gut verankert bleiben.
Heute Nachmittag haben Sie auch die Zusammenfassung der Wirtschaftsprognosen erhalten. Sie spiegelt die Ansichten meiner Kollegen im Ausschuss wider, aber wie schon im Juni habe ich keine eigene Prognose abgegeben. Aber wie schon im Juni habe ich gesagt, dass ich ihre Prognosezusammenfassung getreu vertreten werde. Also, los geht's. In der Median-Prognosezusammenfassung liegt das reale BIP-Wachstum in diesem Jahr bei 2,3 % und im nächsten Jahr bei 2,4 %. Die Gesamt-PCE-Inflation liegt in diesem Jahr bei 3,7 % und sinkt im nächsten Jahr auf 2,3 %. Die Arbeitslosenquote bleibt bei rund 4,1 % stabil. Der Median-Teilnehmer geht davon aus, dass der angemessene Federal Funds Rate Ende dieses Jahres bei 4,1 % liegt und im nächsten Jahr unverändert bleibt.
Die Inflationsrisiken sind nach oben gerichtet, während die Arbeitsmarktrisiken weitgehend ausgeglichen sind. Wie ich in den letzten Wochen auf dem G20-Treffen in Jackson Hole und Asheville, das von den USA ausgerichtet wurde, sowie auf der Zentralbankkonferenz in Basel beobachtet habe, ist klar, dass die meisten entwickelten Volkswirtschaften mit Preisdruck konfrontiert sind. Ihre Zentralbanken treffen im Rahmen ihres Mandats ihre eigenen Entscheidungen.
Die heutige Entscheidung spiegelt unser bestes Urteilsvermögen zur Erfüllung unseres Mandats wider. Die Federal Reserve spielt eine Rolle bei der Aufrechterhaltung des derzeitigen wirtschaftlichen Fortschritts in den USA und der damit verbundenen wachsenden Chancen. Die am wenigsten Wohlhabenden können am meisten von einer anhaltenden Expansion, einem stabilen Arbeitsmarkt und stabilen Preisen profitieren. Wir bei der Federal Reserve verfolgen unbeirrt unsere wichtigen und unmittelbaren Ziele: Vollbeschäftigung und Preisstabilität sowie eine prosperierende US-Wirtschaft, die Maßstäbe für die Welt setzt.
Frage-und-Antwort-Runde
Frage 1
Eine Zinserhöhung um einen Viertelprozentpunkt wird die Straße von Hormus nicht wieder öffnen. Wie wirksam werden diese kleineren Zinserhöhungen Ihrer Meinung nach also sein, da sie nicht unbedingt die Energieangebotsseite des Inflationsdrucks lösen?
Warsh
Gute Frage. Wir können keinen einzelnen Preis beeinflussen, weder den Ölpreis noch die Lebensmittel im Supermarkt, aber was wir tun können und werden, ist sicherzustellen, dass sich relative Preisänderungen nicht ausweiten und keine Sekundär- und Tertiäreffekte auf die Wirtschaft haben. Das ist unsere Aufgabe, und das werden wir tun.
Frage 2
Colby Smith von der New York Times. Wenn die Fed mit Zinserhöhungen beginnt, folgt normalerweise eine Serie von Erhöhungen. Gibt es in der heutigen Einschätzung der Wirtschaftslage irgendetwas, das darauf hindeutet, dass das typische Muster möglicherweise nicht zutrifft? Und zweitens: Wenn ein Großteil der anhaltend hohen Inflation auf Angebotsschocks zurückzuführen ist, welche Wirkung erwarten Sie von der Zinserhöhung in diesem kritischen Moment?
Warsh
Wir versuchen also, mehr Menschen zu erreichen. Ich werde mir also meine Lieblingsfrage von Ihnen herauspicken, Colby, das sollte Sie nicht überraschen. Ich betreibe keine Forward Guidance. Die Entscheidung, die wir heute getroffen haben, ist eine besonnene Entscheidung, eine ernsthafte Entscheidung, eine verantwortungsvolle Entscheidung, auf die ich mich in meinen 110 oder 120 Tagen hier vorbereitet und über die ich nachgedacht habe. Sie haben tatsächlich von anderen deren Prognosen gehört. Ich werde keine unserer künftigen Entscheidungen vorwegnehmen. Sie haben mich vielleicht in Jackson Hole sagen hören, dass ich mich einer Reihe disziplinierter Prinzipien verpflichtet fühle. Ich habe versprochen, aus dem Fenster zu schauen und zu beobachten, was ich beobachten kann. Das habe ich in Jackson Hole getan. Das haben wir heute getan. Frage 3
Edward Lawrence von Fox Business. Der Markt preist die heutige Zinserhöhung derzeit mit einer Wahrscheinlichkeit von 90 % ein. Sie möchten nicht, dass die Fed den Markt anführt. Ist dies eine vom Markt getriebene Zinserhöhung? Und steigen die Anleiherenditen deshalb? Ist die Verschuldung Teil dieses Problems?
Warsh
Die Federal Reserve hat enorme Macht. Das sind Entscheidungen, die wir treffen, aber das Verhältnis zwischen Finanzmarkt und Fed richtig zu verstehen, ist ein Balanceakt, der meiner langjährigen Überzeugung nach besser gelingen kann. Die Entscheidung, die wir heute getroffen haben, basiert auf unserer Einschätzung der Lage, auf unserer Einschätzung des Beschäftigungspfads und auf unserem Urteil über die Stärke der Wirtschaft. Manchmal versucht der Markt, unsere Ergebnisse vorwegzunehmen. Ich werde die Marktpreise beobachten und sehen, was sie zu sagen haben. Aber heute war es unsere Entscheidung.
Frage 4
Elizabeth Schulze von ABC News. Können Sie uns sagen, was die heutige Maßnahme für die amerikanischen Verbraucher bedeutet? Und ich muss fragen: Was sagen Sie Präsident Trump, der wiederholt zu Zinssenkungen statt -erhöhungen aufgerufen hat?
Warsh
Zu Gesprächen mit dem Präsidenten habe ich Ihnen nichts anzubieten, aber ich betrachte das nicht als Ihre Frage an das amerikanische Volk. Wie ich in meiner vorbereiteten Erklärung sagte, profitieren die am wenigsten Wohlhabenden am meisten von stabilen Preisen. Die heutige Entscheidung ist die richtige Entscheidung, um unsere vom Kongress übertragene Pflicht zur Gewährleistung von Preisstabilität zu erfüllen. Darüber hinaus möchte ich sagen, dass wir uns aufgrund der zugrunde liegenden Stärke der Wirtschaft und weil unsere Maßnahmen im Wesentlichen mit Vollbeschäftigung vereinbar sind, auf die Stabilisierung der Preise konzentrieren können. Vor einigen Monaten habe ich gesagt, wir würden für stabile Preise sorgen. Die heutige Maßnahme steht damit im Einklang.
Frage 5
Können Sie uns mehr darüber sagen, was sich seit der Juli-Sitzung geändert hat? Wie Sie feststellten, hat die Fed ihre Haltung bis heute beibehalten. Können Sie uns in diesem Zusammenhang erläutern, ob der heutige Einzelhandelsumsatzbericht darauf hindeutet, dass sich die Nachfrage erwärmt und möglicherweise höhere Preise drohen?
Warsh
Danke. Wie Sie vielleicht wissen, bin ich kein Mensch, der sich auf Daten stützt, daher werde ich nicht in irgendeiner Weise auf Daten reagieren, die vor unserer Tür auftauchen.
Aber zu Ihrer ersten Frage: Ich denke, es ist wichtiger zu betrachten, was in den sieben Wochen seit unserem letzten Treffen passiert ist, und ich würde sagen, die meisten Menschen. Vor sieben Wochen hielten meine Kollegen sieben Wochen für eine gute Investition, eine Möglichkeit, Zeit zu gewinnen, damit wir eine fundierte Entscheidung treffen können. Ich möchte drei Dinge hervorheben, die in dieser Zeit passiert sind.
Erstens hatte ich vor sieben Wochen möglicherweise ein Urteil über die Stärke der Wirtschaft. Es gibt eine ziemlich breite Datenbasis, einschließlich eines Arbeitsmarktes, der sich verstärkt hat.
Sie haben mich vielleicht vor einigen Wochen in Jackson Hole gehört. Das ist mein Urteil, und der Ausschuss hat einen zweiten Inflationstrend. In Jackson Hole habe ich gesagt, dass Trends wichtig sind. In Jackson Hole habe ich gesagt, wir müssen aus dem Fenster schauen und fragen, was real ist. Mein Urteil vor einigen Wochen war die Inflation. Der Sommertrend hat den Test nicht bestanden. Ich habe nur wenige Informationen gesehen, die mich dazu bringen würden, diese Entscheidung zu ändern. Ich bleibe bei meiner Haltung. Das Dritte, was sich in sieben Wochen geändert hat, ist die Geopolitik. Wir können die Krisenherde auf der Welt nicht vermeiden, und unser Urteil über die wahrscheinlichsten oder unwahrscheinlichsten geopolitischen Szenarien hat sich geändert.
Diese drei Dinge haben zu der heutigen entschlossenen und einstimmigen Entscheidung geführt.
Frage 6
Financial Times. Sie sagten, die heutige Entscheidung nehme ein gewisses Maß an Lockerung zurück. Vielleicht können Sie uns Ihre Sicht am Verhandlungstisch mitteilen. Befinden sich die Zinsen jetzt auf einem Niveau, das Sie als restriktiv bezeichnen würden?
Warsh
Danke. Ich habe zuvor beschrieben, dass ich es schwierig finde, die Finanzierungsbedingungen als restriktiv zu bezeichnen. Ich glaube, ich habe gesagt, dass ich es schwierig finde. Was ich in den letzten Tagen gehört habe, ist, dass es auch meinen Kollegen schwerfällt, sie so zu beschreiben. Wir haben einen Teil der Lockerung zurückgenommen, damit die Finanz- und Kreditbedingungen besser mit unserem Endziel übereinstimmen. Das ist unsere Entscheidung. Das ist unser Urteil, und wir werden dies weiterhin vorausschauend bewerten.
Frage 7
CNBC. Ich möchte an diese Frage anknüpfen. Zuvor haben die meisten Fed-Vertreter die Zinsen als moderat restriktiv bezeichnet. Wenn Sie die Lockerung bereits zurückgenommen haben, können Sie uns dann Ihre Einschätzung zum Federal Funds Rate im Verhältnis zum neutralen Zins mitteilen? Und wenn Sie erlauben: Haben Sie einen kurzfristigen neutralen Zins und einen langfristigen neutralen Zins, und wie sehen Sie diese?
Warsh
In einem Wort: Nein. Lassen Sie mich ein paar Worte sagen. Ich habe mich schon immer für den neutralen Zins interessiert und halte ihn für eine akademische Frage. Als ich Wirtschaftswissenschaften studierte, betrachteten wir ihn als den „Wicksell“-Zins, den wahren Gleichgewichtszins. Das ist akademisch nützlich. Hat er irgendeine operative Bedeutung für die Entscheidung, die wir heute getroffen haben? Nein, ich weiß es nicht.
Frage 8
Sie haben gesagt, Sie mögen keine Datenabhängigkeit, auch heute nicht. Aber vor dieser Sitzung richteten viele ihre Aufmerksamkeit auf den CPI vom August. Ich frage mich, ob Sie das für den Markt für angemessen halten oder ob Sie darüber nachgedacht haben, wie man das kommunizieren könnte.
Warsh
Marktteilnehmer und Journalisten haben sich meiner Meinung nach in den letzten etwa zehn Jahren daran gewöhnt, den Atem anzuhalten und auf einen Datenpunkt zu warten. Das ist nicht meine Sichtweise. Ich halte nicht den Atem an für irgendeinen bestimmten Datenpunkt, weder für die heutigen Einzelhandelsumsätze noch für die CPI-Daten der letzten Woche. Ich möchte nur noch einmal betonen: Trends sind wichtig. Datenpunkte sind verrauscht, und Datenabhängigkeit ist eine gefährliche Art der Aufmerksamkeit. Das ist nicht das, worum ich mich sorge. Mit der Zeit wird der Markt allmählich verstehen, wie die Fed Entscheidungen trifft, was relevant ist und was nicht. Darüber hinaus möchte ich das nicht für sie redigieren.
Frage 9
Ich bin nur neugierig: Vor einigen Wochen hat der Präsident eine Nachricht veröffentlicht, die im Grunde damit drohte, den Handel mit bestimmten Ländern einzuschränken, wenn die Zinsen nicht gesenkt würden. Offensichtlich ist die einstimmige Entscheidung das Gegenteil. Was würden Sie Anlegern sagen, die dies als eine weitere Prüfung der Unabhängigkeit der Fed ansehen? Wann haben Sie zuletzt mit dem Präsidenten gesprochen? Erwarten Sie nach der Entscheidung ein Treffen? Oder.
Warsh
Sie haben mir eine lange Speisekarte zur Auswahl gegeben? Sie sind alle verlockend. Zu Gesprächen mit dem Präsidenten habe ich Ihnen nichts anzubieten. Ich bin kein Kommunikator der Wall Street. Ein Teil der Unabhängigkeit der Fed besteht darin, dass wir unseren eigenen Kurs halten. Unabhängigkeit ist keine Einbahnstraße. Wir werden auch diejenigen, die Handels- und Fiskalpolitik gestalten, ihren Kurs halten lassen. So stehen wir hier und berichten wahrheitsgemäß, was wir sehen.
Frage 10
Können Sie erklären, wer die am wenigsten Wohlhabenden sind, und was eine Zinserhöhung bewirkt, wenn diese Menschen möglicherweise durch höhere Hypothekenzinsen, höhere Benzinpreise, höhere Lebensmittelpreise und jetzt allgemein höhere Zinsen unter Druck geraten?
Das ist eine berechtigte Frage. In der Makroökonomie neigen wir dazu, uns auf die Aggregate hier zu konzentrieren, das gesamte Bruttoinlandsprodukt (BIP), die allgemeinen Arbeitsmarkttrends und die Inflationslage. In Washington verbringen viele Menschen viel Zeit mit Verteilungsergebnissen, das ist ihre Aufgabe und ihr Geschäft. Die am wenigsten Wohlhabenden, auf die ich mich beziehe, sind in der Regel Menschen ohne Finanzvermögen, die als Personen mit einem Einkommen knapp unter dem nationalen Median bezeichnet werden und deren Häuser kein Eigenkapital aufweisen. Ihre 401(k)-Pläne weisen kein Eigenkapital auf. Sie leben also von Gehaltsscheck zu Gehaltsscheck.
Warsh
Wir können zwei Dinge tun, die mit unserem Mandat vereinbar sind. Fragen wir uns selbst: Als ein Land, das mehr oder weniger Vollbeschäftigung erreicht hat, haben wir das geschafft, was nicht bedeutet, dass Einzelpersonen nicht auf Arbeitssuche sind. Aber insgesamt haben wir mehr oder weniger Vollbeschäftigung. Wenn das so ist, können wir auf die andere Seite unseres Mandats schauen, sie zu unserem Schwerpunkt machen und die Preise stabilisieren. Ein Umfeld, in dem die Inflationsrate mit unserem 2%-Ziel übereinstimmt, ist eine gute Nachricht, denn wenn sie ihren Gehaltsscheck erhalten, können sie über die Runden kommen und ein reales Einkommenswachstum erzielen. Wir sind dafür nicht allein verantwortlich, aber wir sind für stabile Preise verantwortlich. Wie ich bereits sagte, ist Inflation eine Entscheidung, und heute haben wir einen Schritt in Richtung ihrer Verwirklichung unternommen.
Frage 11
Wie beurteilen Sie die Maßnahmen der Europäischen Zentralbank? Sie hat in diesem Jahr bereits zweimal die Zinsen erhöht, aber nicht in Folge.
Warsh
Danke. Nun, ich würde sie nicht bitten, unsere bevorstehenden Entscheidungen vorwegzunehmen, also werde ich ihre bereits getroffenen Entscheidungen nicht vorwegnehmen, aber ich möchte Folgendes sagen. Ich habe einige Zeit mit ausländischen Zentralbankkollegen verbracht, nicht nur in den letzten 20 Jahren, sondern auch in den letzten Wochen. Wie ich auf dem G20-Treffen in Jackson Hole erwähnte, haben wir in North Carolina und in Basel eine Zentralbankkonferenz ausgerichtet.
Was ich von den meisten entwickelten Volkswirtschaften höre, ist, dass auch sie mit Preisdruck zu kämpfen haben. Sie treffen im Rahmen ihres Mandats ihre eigenen Entscheidungen. Das sagt mir mehrere Dinge. Erstens: Wenn die Fed eine politische Entscheidung trifft, ist das nicht nur für die US-Wirtschaft wichtig, sondern wirkt sich bis zu einem gewissen Grad auch auf den Rest der Welt aus. Für sie gilt das Gleiche: Wenn ausländische Zentralbanken angesichts höherer Preise Entscheidungen treffen und sich dafür entscheiden, die Zinsen in einer Weise anzuheben, die ihrem Mandat entspricht, tragen sie dazu bei, die Inflation im eigenen Land einzudämmen. Und es gibt Spillover-Effekte in beide Richtungen, und hinter den Spillover-Effekten gibt es sogar noch weitere Spillover-Effekte. Darüber hinaus werde ich nicht kommentieren, was andere Zentralbanken diese Woche oder danach tun könnten.
Frage 12
Wall Street Journal. Herr Vorsitzender, im letzten Herbst äußerten Sie die Sorge, die Fed stehe kurz davor, ihren sechsten oder siebten großen Fehler zu begehen, indem sie die Wirtschaft für zu stark halte, um Zinssenkungen zu rechtfertigen. Heute haben Sie die Zinsen erhöht. Können Sie beschreiben, wie sich Ihre Einschätzung der US-Wirtschaft von damals bis heute verändert hat?
Warsh
Ich erinnere mich nicht an den vollständigen Kontext, aber ich kann Ihnen etwas zum Stand des Wachstums sagen, Nick. Als ich vor 110 oder 120 Tagen hier auftauchte, war meine Vermutung, dass sich die US-Wirtschaft auch in den letzten Wochen weiter gestärkt hat. Ich denke, wir haben jetzt breit definierte Daten, die zeigen, dass sich die Wirtschaft tatsächlich gestärkt hat, das Potenzialwachstum höher ist und die Inflation das Problem ist. Das Problem der Preisstabilität besteht seit mehr als 5,5 Jahren. Daher hat der Ausschuss heute beschlossen zu handeln, um sicherzustellen, dass wir schneller zum Ziel der Preisstabilität zurückkehren. Preisstabilität ist die Grundlage für Wirtschaftswachstum, und ich glaube, wir haben heute einen wichtigen Schritt unternommen. Wir tun dies teilweise, indem wir die zuvor erwähnte Lockerung zurücknehmen.
Frage 13
Die Renditen langlaufender Anleihen sind in den letzten Monaten deutlich gestiegen, insbesondere in den letzten Wochen. Was sagt Ihnen der Anleihemarkt Ihrer Meinung nach, insbesondere im Hinblick auf die Wachstumsaussichten, den neutralen Zins und die Auswirkungen auf die Geldpolitik?
Warsh
Lassen Sie mich über die Geschichte sprechen und darüber, wie sich die Anleihemarktpreise bewegen. Ich möchte, dass sie das tun. Ich möchte, dass sie mir jede Geschichte erzählen, die sie erzählen wollen. Ich möchte versuchen, dem nachzugehen. Aber warum sind die Renditen seit der letzten FOMC-Sitzung bis heute gestiegen? Ich nenne Ihnen drei Gründe, aber ich möchte sagen, dass solche Dinge oft multikausal sind.
Das ist ein komplexes Bündel von Fragen, das den wichtigsten Vermögenswert der Welt beeinflusst. Staatsanleihen im Wert von einer Billion Dollar, ein risikofreier Vermögenswert, der mit fast allen Arten von Vermögenswerten der Welt in Verbindung steht. Ich möchte also drei Dinge nennen. Erstens die Stärke der Wirtschaft. Wir sehen, dass der Anstieg der langfristigen Renditen im Jahr 2026 teilweise auf die Stärkung der Wirtschaft zurückzuführen ist. Der zweite Grund ist der Wettbewerb um Kapital. Der in meinen Ausführungen erwähnte starke Anstieg der Investitionsausgaben ist real, und die sogenannten großen Unternehmen nehmen am Markt Kapital auf. Der Wettbewerb um Kapital ist also real. Ich denke, das erklärt einen Teil des Renditeanstiegs.
Drittens die Geopolitik. Die Krisenherde auf der Welt treiben die langfristigen Renditen nach oben. Es geht nicht nur um die Spotpreise für Energie oder Mais, Sojabohnen oder Weizen, sondern um die Differenz zwischen diesen Spotpreisen und den sogenannten „Crack-Spreads“. Das bedeutet, was es für die Produkte bedeutet, die in die Geschäfte des Landes gelangen. Ich denke, das sind die drei Haupterklärungen, aber sicherlich keine erschöpfende Liste.
Frage 14
Sie erwähnten in Jackson Hole, dass Sie einen eindeutigen Rückgang der Inflation mit ausreichender Geschwindigkeit sehen möchten, was ein Kriterium, aber nicht unbedingt eine messbare Schwelle sei. Der Grund für meine Frage ist: Sie sagten heute, die heutige politische Maßnahme werde eine zeitnähere Rückkehr zum 2%-Ziel des Ausschusses unterstützen. In der Zusammenfassung der Wirtschaftsprognosen hat der Median jedoch den Zeitplan für das Erreichen des 2%-Ziels um weitere zwei Jahre auf 2029 verschoben. Ich frage mich, wie Sie diese beiden Dinge miteinander vereinbaren.
Warsh
Eine einfache Möglichkeit, dieses Problem zu lösen, ist: Das sind nicht meine Prognosen. Das sind die Prognosen meiner 18 Kollegen, und ich versuche, sie Ihnen verantwortungsvoll und offen zu vertreten.
Meine Aufgabe ist es nicht, Forward Guidance zu geben, aber mein Versprechen an das amerikanische Volk und an alle, die zuhören, ist, zu bekräftigen, dass wir Preisstabilität erreichen werden. Mein Versprechen im Juli war, dass wir etwas Zeit gewinnen wollten. Wir wollten bewerten, was in einer Reihe von Dimensionen geschieht. Was ich in Jackson Hole sagte, war, dass wir uns der Disziplin verpflichtet fühlen, nicht der Entscheidung. Die heutige Maßnahme zeigt, dass wir es sehr ernst meinen und dass wir das Ziel der Preisstabilität erreichen werden. Wie es in der Erklärung heißt, werden wir dies zeitnäher tun. Das ist unsere Entscheidung. Während wir in den kommenden Wochen und Monaten weiter diskutieren, werden wir mehr zu sagen haben, aber ich werde künftige Maßnahmen nicht vorwegnehmen.
Frage 15
Sie haben zuvor über die möglichen positiven Auswirkungen einer breiten Einführung künstlicher Intelligenz gesprochen. Wie besorgt sind Sie, wenn überhaupt, über die zunehmend alarmierenden Warnungen von KI-Führungspersönlichkeiten, dass der Verlust der Kontrolle über diese mächtige Technologie reale Schäden in der Realwirtschaft verursachen könnte?
Warsh
Ich habe also viel Zeit damit verbracht, über KI nachzudenken. Bevor ich diese Aufgabe übernahm, habe ich viel Zeit damit verbracht, öffentlich darüber zu sprechen. Die Unabhängigkeit der Fed besteht darin, auf unserer eigenen Spur zu bleiben.
Wir verfolgen sehr aufmerksam, was im Bereich der künstlichen Intelligenz geschieht. Wir verfolgen sehr aufmerksam ihre Auswirkungen auf die wirtschaftliche Nachfrage und letztlich auf das wirtschaftliche Angebot. Ich bin sehr besorgt. Ich halte es für sehr wichtig, dass wir eine Arbeitsgruppe eingerichtet haben, die bis zum Jahresende Bericht erstatten soll, um uns bei der Einschätzung der Auswirkungen auf die künftige politische Lage zu helfen. Aber die politischen Entscheidungen über Risiken und Erträge, Herausforderungen und Chancen werden von anderen Regierungsstellen getroffen. Ich werde sie diese politischen Entscheidungen treffen lassen. Die Auswirkungen dieser Entscheidungen haben offensichtlich gewisse Konsequenzen für unsere tägliche Arbeit, und darauf müssen wir uns konzentrieren.
Frage 16
Die Inflation ist hauptsächlich auf steigende Energiepreise und Zölle zurückzuführen, was einige als Angebotsschock betrachten, der nicht durch Zinserhöhungen gelöst werden kann und sich von selbst korrigieren sollte, solange die Inflationserwartungen stabil bleiben. Müssen Sie jetzt, da Ihre Zinsen hoch sind, das Wachstum unter das Potenzial drücken und unbeabsichtigt den Arbeitsmarkt schwächen, um die Inflation zu senken? Wie wirken sich diese Dynamiken angesichts der derzeitigen KI-getriebenen Wirtschaft aus?
Warsh
Hier steckt also eine Menge drin. Lassen Sie mich sehen, ob ich einiges davon ansprechen kann. Erstens sind wir der Ansicht, dass die Arbeitslosenquote im Wesentlichen mit Vollbeschäftigung vereinbar ist. Ich glaube nicht, dass wir den Arbeitsmarkt schädigen müssen, um unser Ziel zu erreichen. Ich glaube nicht, dass die beiden Teile unseres Mandats – Preisstabilität und Vollbeschäftigung – sich mittelfristig gegenseitig ausschließen. Wirtschaftswachstum, also die Gewährleistung eines kontinuierlichen, nachhaltigen und dauerhaften Wachstums, ist unser Schwerpunkt, und das ist die Arbeit, die wir heute leisten. Wir werden weiterhin für Preisstabilität sorgen, was bedeutet, dass nachhaltiges, dauerhaftes Wirtschaftswachstum länger anhalten kann. Die Wirtschaft kann stärker werden. Wie ich bereits erwähnte, können die am wenigsten Wohlhabenden davon profitieren.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.