


Einst 7 Milliarden Dollar wert: Altgedientes DeFi-Protokoll stellt Betrieb ein
 Blockbeats
Originaltitel: „Einst 7 Milliarden Dollar wert: Altgedientes DeFi-Protokoll stellt Betrieb ein“
Originalautor: Azuma, Odaily News
Der einstige DeFi-Vorreiter Balancer bereitet das Ende seines Betriebs vor.
Am 15. September reichte Marcus Hardt, Mitgründer von Balancer Labs, im Governance-Forum des Protokolls einen Vorschlag für einen „geordneten Wind-down“ ein. Dieser sieht vor, die Geschäftsentwicklung einzustellen, Liquiditätspools schrittweise auf reine Auszahlungen umzustellen und das Protokoll schließlich zu schließen.
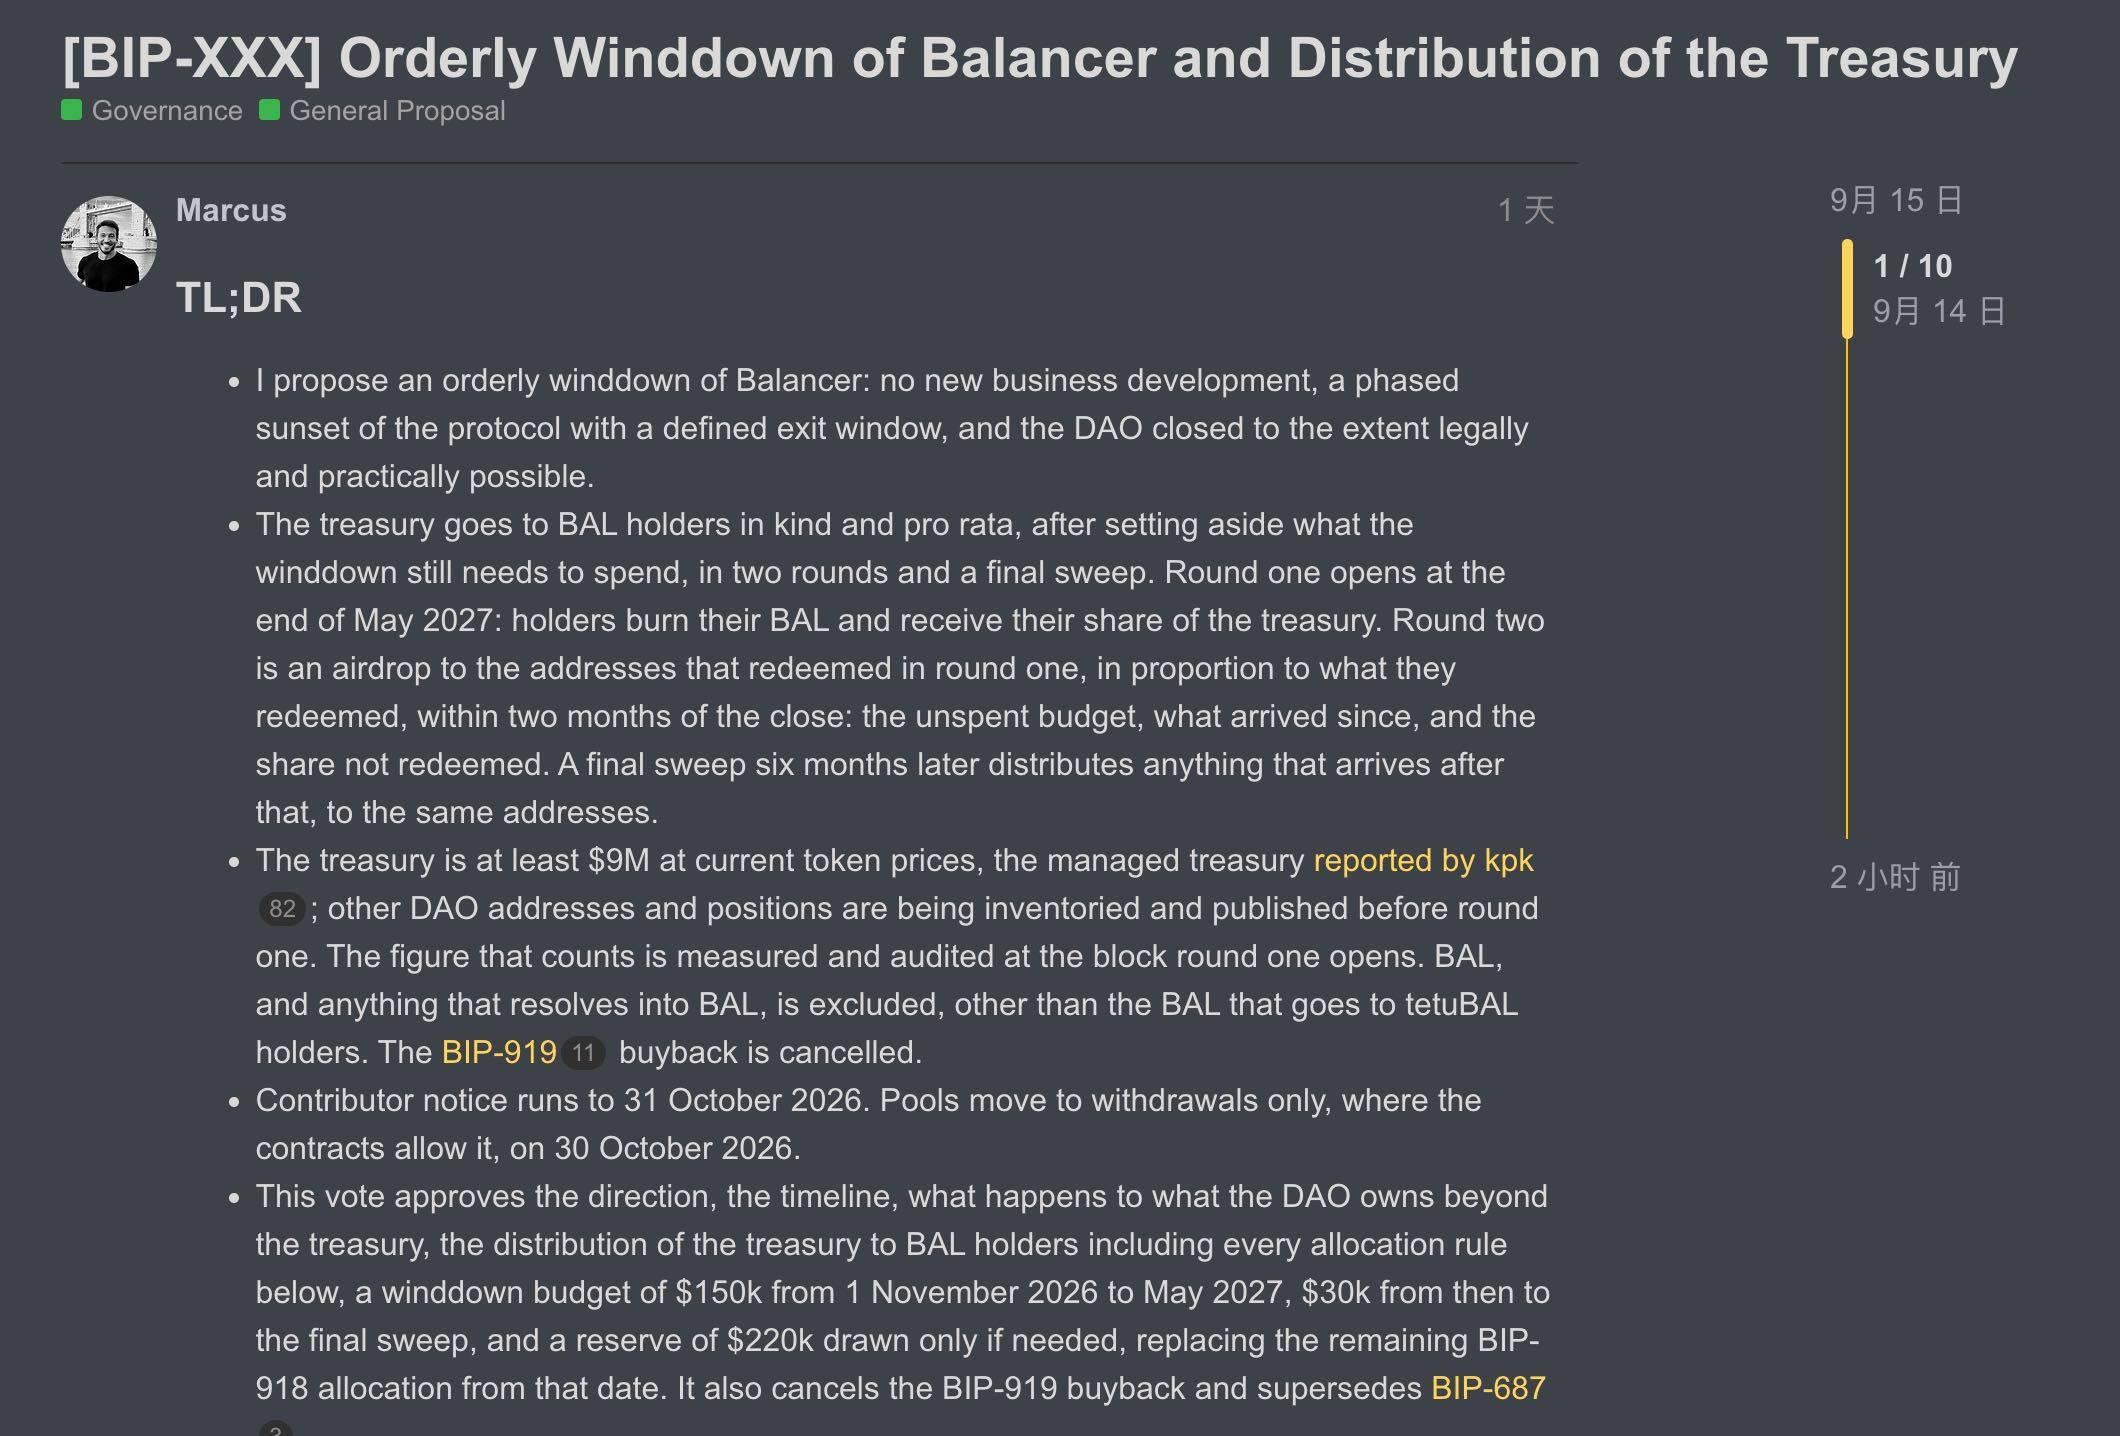
Die Entscheidung kam nicht plötzlich. Bereits im April hatte Balancer, das die Folgen des Hackerangriffs vom vergangenen Jahr nicht abschütteln konnte, ein Restrukturierungspaket verabschiedet: Die Emission von BAL wurde gestoppt, sämtliche Protokolleinnahmen fließen in die DAO-Treasury, zugleich wurden Betriebskosten gesenkt und das Team verkleinert. Das Kernziel der Restrukturierung war klar: Balancer auf eine Größe zu schrumpfen, die sich aus eigener Ertragskraft trägt, und dann auf die Wende mit v3 zu setzen.
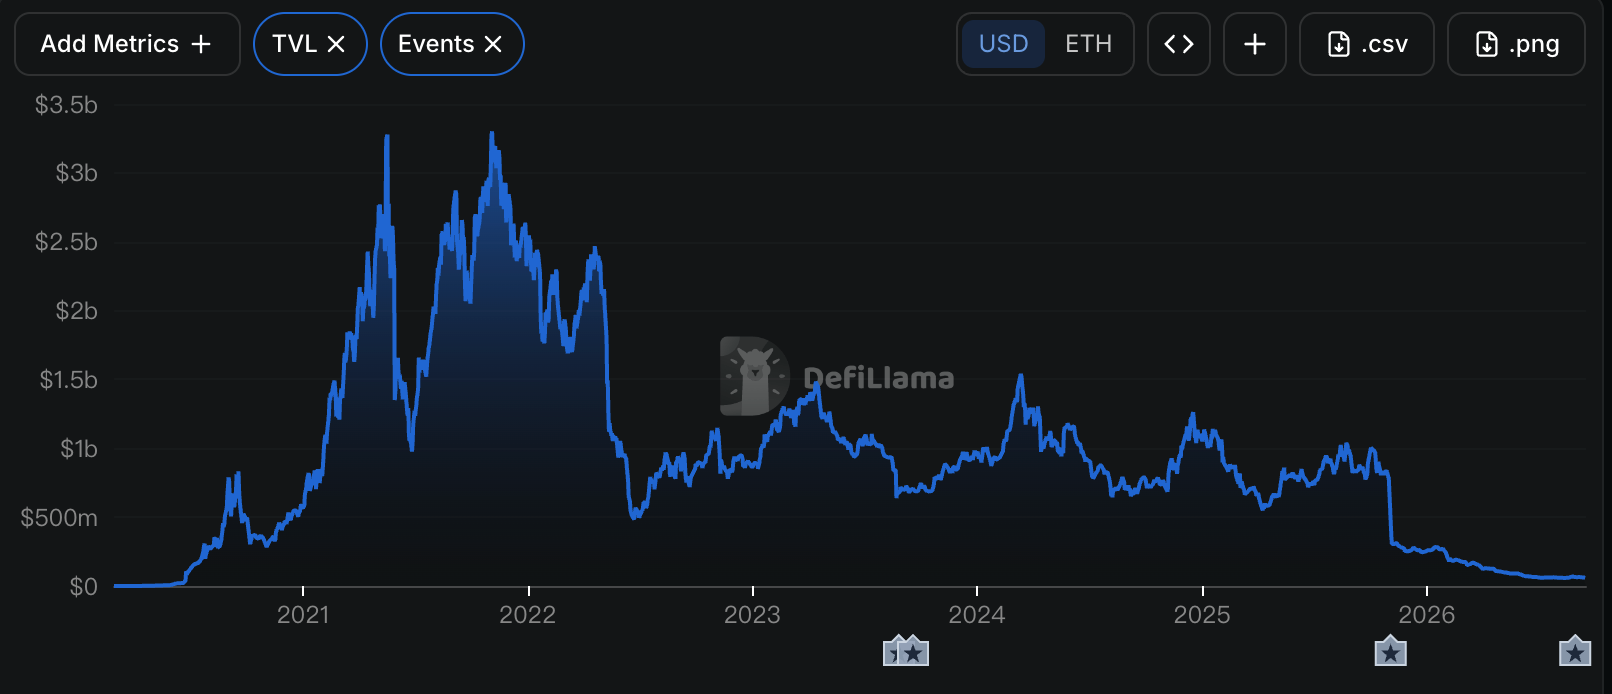
Wenige Monate später verkündete Marcus im Namen von Balancer, dass dieser Rettungsversuch gescheitert ist. Das altgediente DeFi-Protokoll mit einem Spitzen-TVL von über 2,4 Milliarden Dollar und einem Token-Höchstpreis von 74,45 Dollar (entsprechend einer FDV von über 7 Milliarden Dollar) tritt am Ende nur noch leise ab.
v3 konnte Balancers Schicksal nicht wenden
In dem offenen Brief zur Begründung der Stilllegung erklärt Marcus, das Team habe die zuvor zugesagte Restrukturierung im Wesentlichen abgeschlossen.
Die Token-Emission sei gestoppt, die wirtschaftliche Funktion von veBAL abgeschafft, sämtliche Protokollgebühren flössen an die DAO, das Betriebsbudget sei um rund ein Drittel gesunken und das Team auf 12,5 Vollzeitäquivalente verkleinert worden. Auch auf Produktseite sei es nicht stillgestanden: Die Boosted Pools von Balancer liefen weiter, reCLAMM sei nach Abschluss des Sicherheitsaudits als AutoRange Pools eingeführt worden, und das Team habe externe Integrationen und Partnerschaften weiter vorangetrieben. Marcus deutete an, dass einige Verhandlungen bereits weit fortgeschritten seien und Partner tatsächlich Interesse an bestimmten v3-Funktionen gezeigt hätten.
Das Problem: Dieses Interesse hat sich letztlich nicht in ausreichende Einnahmen übersetzt.
Derzeit stammt der Großteil der Einnahmen von Balancer weiterhin aus v2, während das Umsatzwachstum von v3 nicht ausreicht, um v2 abzulösen. Marcus bringt es auf den Punkt: „Das Produkt funktioniert, aber es verkauft sich nicht gut genug.“
Will man die Hauptursache für Balancers heutige Lage ergründen, führt kein Weg an dem Exploit vom vergangenen November vorbei.
Im November des vergangenen Jahres erlitt Balancer den schwersten Angriff seiner Geschichte. Der Hacker zielte auf die Composable Stable Pools von Balancer v2 ab und kombinierte Flash Loans mit komplexen Rundungsfehlern und Buchungsmängeln im Vault, um Staking-Token und Stablecoins im Mainnet und auf mehreren L2-Ketten in großem Umfang abzuziehen. Der Schaden belief sich auf 128 Millionen Dollar.
In dem offenen Brief räumt Marcus ein: Obwohl die Sache vorbei sei, habe er die anhaltenden Auswirkungen auf die spätere Akzeptanz unterschätzt. Seither beginne jedes Partnerschaftsgespräch oft mit der Erklärung, was bei dem Exploit passiert sei, welche Änderungen vorgenommen wurden und warum v3 anders sei als die Vergangenheit. Viele Partner hätten diese Erklärungen zwar akzeptiert, doch hätten sich Entscheidungszyklen verlängert und Partnerschaften seien kleiner ausgefallen.
Bis August dieses Jahres sah Marcus keinen Finanzierungs- oder Ertragspfad mehr, der es v3 ermöglicht hätte, sich wie geplant weiterzuentwickeln. Also entschied sich Balancer, nicht weiter zu setzen.
Diesmal soll sogar die Treasury verteilt werden
Den Details des Vorschlags zufolge, die Marcus im Governance-Forum veröffentlichte, würde Balancer bei Annahme nicht sofort stillgelegt, sondern nach einem längeren Zeitplan schrittweise aussteigen.
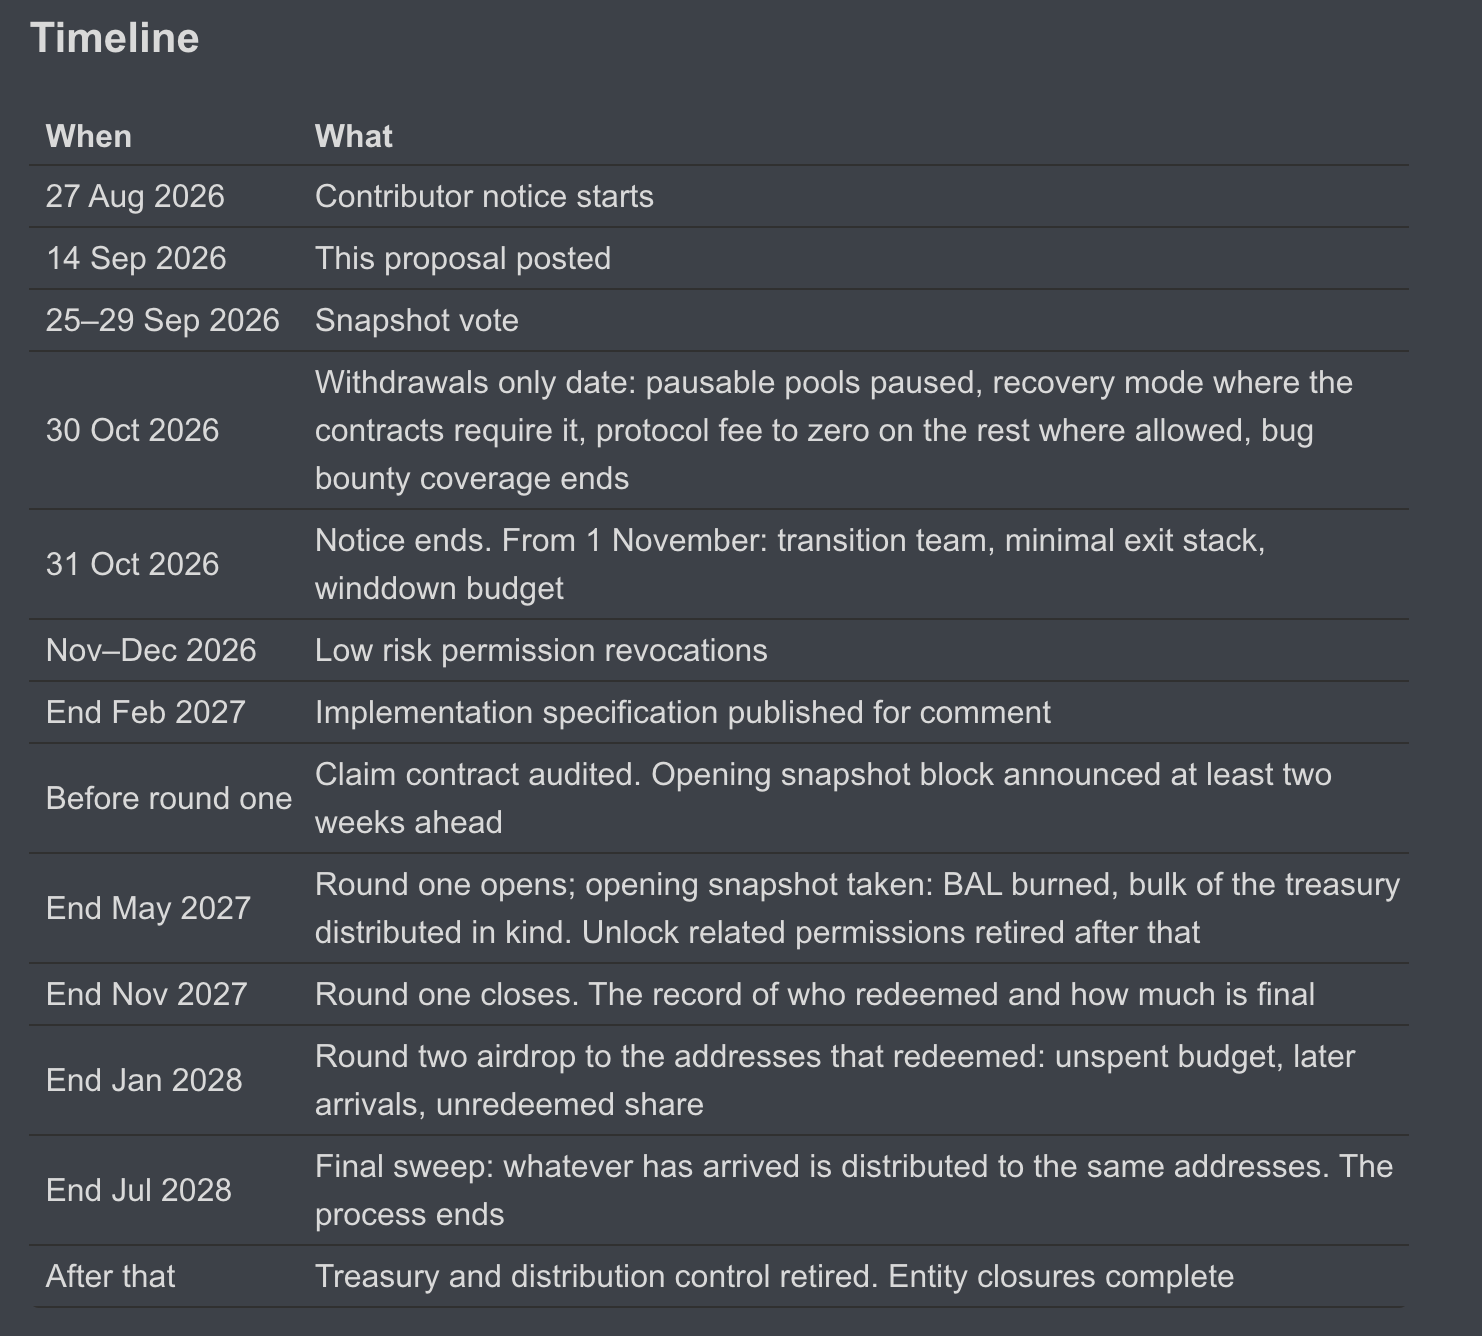
Zunächst der 30. Oktober: Pausierbare Liquiditätspools werden pausiert und in den Nur-Auszahlungs-Modus versetzt; Pools, deren Vertragsmechanik den Recovery Mode erfordert, werden entsprechend behandelt; bei den übrigen anpassbaren Pools werden die Protokollgebühren auf null gesenkt. Gleichzeitig endet an diesem Tag das Bug-Bounty-Programm von Balancer.
Am 31. Oktober endet die Kündigungsfrist für bestehende Mitwirkende. Danach wird Balancer keine neue Geschäftsentwicklung mehr betreiben, das Team weiter verkleinert und nur ein kleines Übergangsteam behalten, das für den Protokoll-Exit, die Vermögensaufbereitung und die spätere Treasury-Verteilung zuständig ist. Das zuvor durch BIP-918 genehmigte und bis Ende Oktober laufende Restbudget wird nicht als neues Betriebskapital verwendet, sondern als Stilllegungsbudget; nicht verwendete Mittel fließen am Ende in die Treasury zurück.
Ab November tritt Balancer in die eigentliche „Abwicklungsphase“ ein. Das Team hält die für den Exit-Prozess erforderliche Minimalinfrastruktur aufrecht und zieht zwischen November und Dezember 2026 schrittweise nicht mehr benötigte risikoarme Berechtigungen zurück. Parallel beginnt die DAO, über verschiedene Wallets, Gebührenadressen und andere Stellen verteilte Vermögenswerte und Forderungen zu erfassen und vor der ersten Ausschüttung zu bündeln. Sollen DAO-Vermögenswerte wie Code, Lizenzen oder Deployments übertragen werden, bedarf es einer gesonderten Snapshot-Abstimmung; sie gehen mit dieser Stilllegung nicht automatisch an irgendeine Partei.
Die verbleibende Treasury der Balancer DAO soll an die BAL-Inhaber zurückgegeben werden. Die im Vorschlag offengelegte Treasury-Größe beträgt mindestens rund 9 Millionen Dollar. Das bereits genehmigte BAL-Rückkaufprogramm wird gestrichen und durch einen Verteilungsmechanismus ersetzt, bei dem BAL verbrannt und Treasury-Vermögen anteilig beansprucht werden kann.
Das erste Umtauschfenster soll dem Vorschlag zufolge Ende Mai 2027 öffnen und sechs Monate laufen. Berechtigte BAL-Inhaber können nach dem Verbrennen ihrer BAL anteilig Vermögenswerte aus der Treasury erhalten. Danach folgen zwei weitere Ausschüttungsrunden für verbleibende Budgets aus der Stilllegungsphase, später eingehende Vermögenswerte und nicht abgeholte Anteile der ersten Runde.
Erst Ende Juli 2028 soll das Protokoll endgültig abgewickelt sein. Dann werden Treasury- und Verteilungskontrollen aufgehoben und die beteiligten Einheiten nach und nach geschlossen.
Zu beachten ist, dass sich diese „Stilllegungsmitteilung“ derzeit noch in der Governance-Phase befindet. Balancer plant eine Snapshot-Abstimmung zwischen dem 25. und 29. September. Bis zum Ergebnis ändern sich die bestehenden Pools und Auszahlungsfunktionen nicht. Wird der Vorschlag abgelehnt, läuft der bisherige Betriebsrahmen weiter.
Wenn das Geschäftsmodell versagt: ein anderes DeFi-Ende
Aus Branchensicht ist die Geschichte von Balancer in gewisser Weise besonders. Das Protokoll kündigt seinen Rückzug nicht erst an, nachdem die Produktpflege eingestellt und die Community vollständig verschwunden ist. Im Gegenteil: Das Team hat in diesem Jahr eine gründliche Kostensenkung abgeschlossen, neue Produkte auf den Markt gebracht und versucht, mit v3 neue Einnahmequellen zu erschließen.
Doch wenn all diese Maßnahmen nicht genug Ertrag bringen, wird schon der bloße Weiterbetrieb eines Protokolls zu einem Kostenfaktor. Marcus' Logik im offenen Brief ist entsprechend direkt: Gibt es keinen Finanzierungs- oder Wachstumspfad, der die Lage ändern kann, führt das weitere Aufzehren der Treasury nur später zum selben Ergebnis. Statt die verbleibenden Mittel weiter in einen bereits widerlegten Weg zu stecken, sei es besser, jetzt anzuhalten und den Restwert an die Token-Inhaber zurückzugeben.
Genau darin liegt womöglich das Bemerkenswerte an dieser Stilllegung.
Frühe DeFi-Projekte wuchsen häufig durch Token-Anreize, Liquidity Mining und stetig steigende TVL. Doch in einer reiferen Branche muss ein Protokoll letztlich die klassische Geschäftsmodellfrage beantworten: Kann das Produkt dauerhaft genug echte Einnahmen erzeugen?
Balancer hat einst aktiv versucht, sich selbst zu retten. Jetzt wählt es bewusst eine andere Antwort: Wenn die Antwort langfristig nein lautet, kann auch ein geordneter Rückzug eine Governance-Option für eine DAO sein.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.