


La Fed va-t-elle enchaîner les hausses de taux ? Le cycle de resserrement de la fin des années 1980 va-t-il se répéter ?
 wallstreetcn
Titre original : « La Fed va-t-elle enchaîner les hausses de taux ? Le cycle de resserrement de la fin des années 1980 va-t-il se répéter ? »
Source originale : Wall Street Insights
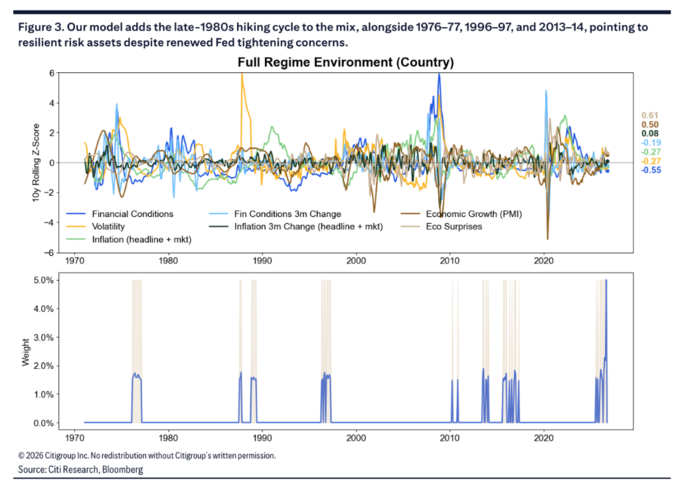
Un rapport de Citi indique que l'environnement macroéconomique actuel présente une forte similitude avec le cycle de resserrement de 1988-1989, lorsque l'économie est restée résiliente, que les pressions inflationnistes se sont progressivement accumulées, puis que l'activité économique a ralenti avant que la politique ne s'assouplisse. Au cours de ce cycle de resserrement, la Fed a relevé ses taux à 16 reprises consécutives. Les inquiétudes du marché quant à une reprise des hausses de taux par la Fed s'intensifient, ramenant sur le devant de la scène un épisode historique riche en enseignements. La dernière analyse quantitative de la stratégie macroéconomique de Citi Research montre que la similarité entre l'environnement macroéconomique actuel et le cycle de resserrement de 1988-1989 a nettement augmenté, tandis que l'escalade des tensions au Moyen-Orient et la résurgence des pressions inflationnistes aux États-Unis modifient discrètement la logique d'allocation multi-actifs.
Selon les informations de la salle des marchés de Zhuifeng (plateforme d'information), les analystes de Citi Research Alex Saunders et Vinh Vo ont indiqué dans un rapport publié le 11 septembre que, bien que leur modèle de régime macroéconomique (Regime Model) reste globalement dans la zone « normale », le renforcement de la dynamique inflationniste, le léger repli de l'indice de surprise économique et le resserrement modeste des conditions financières rapprochent les périodes historiques identifiées par le modèle de celle de 1988-1989.
Il convient de noter que lors de ce cycle de resserrement de mars 1988 à mai/juin 1989, la Fed a relevé ses taux à 16 reprises au total. Selon les statistiques de l'équipe de Sun Binbin de Tianfeng Securities (TF Securities), en mars 1988, la Fed a choisi de resserrer sa politique de manière préventive pour éviter un retour à une inflation élevée. Le 30 mars 1988, le FOMC a relevé le taux des fonds fédéraux de 25 points de base à 6,75 %, puis a procédé à 16 hausses au total, portant finalement l'objectif du taux des fonds fédéraux à 9,8125 %, soit une hausse cumulée de 331,25 points de base.
Les caractéristiques typiques de la fin des années 1980 étaient les suivantes : l'économie est restée résiliente, les pressions inflationnistes se sont progressivement accumulées, ce qui a finalement conduit la Fed à relever ses taux de manière continue, puis l'activité économique a ralenti avant que la politique ne s'assouplisse. Le rapport cite également les périodes 1976-1977, 1996-1997 et 2013-2014 comme autres références historiques.
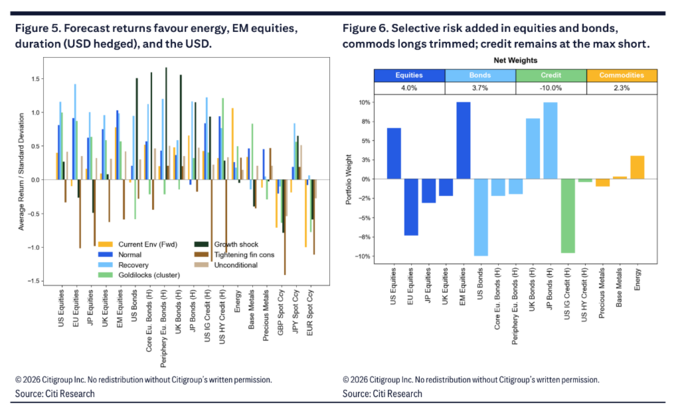
En matière d'allocation d'actifs, ce contexte macroéconomique pousse le modèle à accroître encore l'exposition aux actifs risqués et à établir des préférences structurelles marquées : positions longues sur les actions des marchés émergents et américaines, positions longues sur la duration japonaise et britannique, tout en maintenant la position courte maximale sur le crédit investment grade américain, en surpondérant les matières premières avec l'énergie comme cœur de portefeuille, et en se tournant vers une préférence pour le dollar.
Le cycle de resserrement de 1988-1989 revient sur le devant de la scène
Dans son dernier article, Nick Timiraos, le journaliste du Wall Street Journal surnommé « la nouvelle agence de presse de la Fed », écrit que les investisseurs ont largement intégré que la Fed procédera la semaine prochaine à sa première hausse de taux en trois ans, la question la plus difficile étant de savoir ce qui se passera ensuite. Depuis les années 1990, la Fed n'a procédé qu'à une seule hausse de taux « ponctuelle ».
L'analyse de similarité historique de Citi Research montre également que la période 1988-1989 est devenue nettement plus saillante ce mois-ci. Le rapport décrit cette période comme présentant une combinaison de résilience économique et de pressions inflationnistes — précisément la combinaison qui a poussé la Fed à resserrer continuellement sa politique monétaire en 1988, jusqu'à ce que le ralentissement de l'activité économique l'année suivante ne la conduise à baisser les taux.
Cela correspond étroitement à l'état macroéconomique actuel. Le modèle montre que les indicateurs de croissance économique s'améliorent légèrement, que la moyenne des scores z du PMI reste à un niveau solide, que l'indice de surprise économique a légèrement reculé mais que son niveau absolu reste positif ; dans le même temps, la dynamique inflationniste s'est renforcée au cours du mois écoulé, les conditions financières se sont légèrement resserrées, tout en restant environ 0,55 écart-type en dessous de la moyenne de long terme. Le rapport qualifie l'état macroéconomique actuel de symptôme de « surchauffe économique » — les indicateurs de croissance et d'inflation étant tous deux légèrement supérieurs à la moyenne de long terme, mais sans encore déclencher de basculement du modèle.
Le rapport conserve également trois autres périodes de référence historiques : 1976-1977 (ère pré-Volcker, avec une inflation en baisse et des conditions financières accommodantes, soutenant initialement les marchés actions, mais suivie d'une forte hausse de l'inflation et des taux directeurs) ; 1996-1997 (début de l'expansion d'Internet) ; et 2013-2014 (les anticipations de réduction des achats d'actifs par la Fed ont entraîné une réévaluation des taux américains). Il est à noter que le choc tarifaire de l'année dernière ne constitue plus une référence historique significative dans le dernier modèle, ce qui, selon Citi Research, reflète que la volatilité de long terme multi-actifs reste relativement faible.
Le modèle reste dans la zone « normale », l'exposition aux actions est encore renforcée
Malgré l'intensification des inquiétudes concernant les hausses de taux, le modèle des k plus proches voisins (KNN, k-nearest neighbors) de Citi Research reste dans la zone « normale » et n'a pas basculé vers la zone de « resserrement des conditions financières ». Le rapport indique que lors de la mise à jour de ce mois-ci, le modèle a encore augmenté la surpondération des actions de 2,8 % à 4,0 %, les obligations et les matières premières conservant une allocation positive (mais réduite), tandis que la position courte sur le crédit obligataire reste inchangée.
Le rapport met également en garde contre une trajectoire baissière potentielle : si le choc énergétique se prolonge en tant que thème persistant — qu'il soit motivé par la demande de reconstitution des stocks ou par des perturbations des flux d'approvisionnement — le resserrement des conditions financières et l'élargissement des spreads de crédit pourraient devenir la chaîne de transmission vers un scénario de stagflation.
En ce qui concerne les performances historiques des ratios de Sharpe selon les différents modèles, la performance des actifs dans la zone « normale » est proche de la moyenne historique non conditionnelle, les obligations présentant un léger avantage, tandis que les actions américaines affichent un certain avantage par rapport aux autres régions.
Allocation multi-actifs : l'énergie en tête, le dollar remplace le yen comme devise préférée
En matière d'allocation d'actifs spécifique, le modèle de Citi Research présente une structure très différenciée. Pour les actions, les marchés émergents reçoivent l'allocation la plus élevée, les actions américaines conservent une petite position longue, tandis que les actions européennes, japonaises et britanniques sont vendues à découvert.
Pour les taux, les obligations sont globalement surpondérées de 3,7 %, la duration japonaise et britannique bénéficiant des plus grandes positions longues, tandis que les obligations du Trésor américain sont vendues à découvert au maximum et les obligations européennes légèrement vendues à découvert. Cette logique d'allocation est en partie liée aux orientations prospectives hawkish de la BCE après sa hausse de taux et à la hausse de la prime de risque sur la dette française.
Pour les matières premières, l'énergie est actuellement l'actif dont la performance attendue est la plus forte, le modèle surpondérant fortement l'énergie, complétée par une petite position longue sur les métaux de base et une petite position courte sur les métaux précieux. Le rapport souligne que l'avantage de l'énergie en termes de coût de portage relatif (carry) dépasse de loin celui des autres sous-catégories de matières premières, tandis que le carry des métaux de base et des métaux précieux est clairement négatif.
Sur le marché des changes, le rapport indique que l'enthousiasme du marché pour le yen s'est nettement estompé, les ratios de Sharpe attendus de la livre sterling, du yen et de l'euro par rapport au dollar étant tous négatifs, ce qui fait du dollar la devise privilégiée actuellement. Ce changement provient en partie des déclarations du secrétaire au Trésor américain Bessent sur la question de l'intervention japonaise, ainsi que de l'affaiblissement de la dynamique après l'appréciation temporaire du yen due aux anticipations d'un resserrement plus précoce et plus rapide de la Banque du Japon (BoJ).
Les stratégies de suivi de tendance restent positives depuis le début de l'année, les stratégies systématiques affichent des performances contrastées
En termes de performance des stratégies quantitatives, les stratégies de suivi de tendance ont enregistré des rendements positifs au cours du mois écoulé, les fortes hausses des matières premières et des obligations ayant suffi à compenser les pertes des actions et la contribution quasi nulle des changes. Il convient de noter que les stratégies de suivi de tendance obligataires ont complètement inversé ce mois-ci leurs rendements négatifs depuis le début de l'année, permettant à la stratégie globale de redevenir positive. Les matières premières restent la plus grande source de contribution depuis le début de l'année, tandis que les actions affichent la performance la plus faible.
Les stratégies de portage (carry) ont affiché une performance globale positive au cours du mois écoulé, les matières premières et les obligations contribuant principalement aux rendements, tandis que le carry sur les changes et les actions a été sous pression. Le rapport souligne également que les stratégies de valeur sur les matières premières continuent de surperformer depuis le début de l'année, mais que les stratégies de valeur sur les actions et les obligations restent en territoire négatif, et que les stratégies de valeur sur les obligations se sont encore affaiblies avec la nouvelle escalade des tensions au Moyen-Orient qui pousse le marché à réévaluer les risques d'inflation et de politique monétaire.
En ce qui concerne le positionnement des CTA (Commodity Trading Advisors), le crédit conserve la plus grande position longue, tandis que les positions longues sur les actions et les matières premières ont été réduites à un niveau proche de la neutralité.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.