


Après le ralentissement de l'IA, la logique des CapEx et des valeurs technologiques va-t-elle changer ?
 Blockbeats
Titre original : The bottleneck isn't the model. It never was.
Auteur original : Saket Mehrotra, Beta to Alpha
Note de la rédaction : Récemment, Jacob Coxon, qui a travaillé sur le pré-entraînement chez OpenAI et Anthropic, a annoncé son départ d'Anthropic et a publiquement appelé les laboratoires d'IA de pointe à coordonner leurs efforts pour limiter la poursuite de l'augmentation des capacités des modèles. Evan Hubinger, responsable de la science de l'alignement chez Anthropic, a ensuite répondu qu'il partageait les principales conclusions de Coxon sur les risques et estimait à plus de 10 % la probabilité que l'IA conduise à l'extinction de l'humanité au cours de la prochaine décennie.
Ce débat fait passer le « ralentissement de l'IA » d'une question éthique à une question de marché des capitaux : si les laboratoires de pointe ralentissent réellement la recherche et le développement de modèles, les dépenses d'investissement en IA, qui n'ont cessé d'être revues à la hausse ces dernières années, vont-elles également atteindre un point d'inflexion ? Les valeurs technologiques qui bénéficient d'une prime de valorisation grâce au récit de l'IA devront-elles être réévaluées ?
Saket Mehrotra, auteur de Beta to Alpha, avance dans son article « The bottleneck isn't the model. It never was. » que les inquiétudes des laboratoires concernant les risques de l'IA ne sont pas la même chose qu'un refroidissement des investissements dans les infrastructures. Tant que les entreprises craignent encore d'être distancées dans la course, l'anxiété liée à la sécurité pourrait continuer à alimenter les investissements en puissance de calcul ; parallèlement, le goulot d'étranglement industriel est progressivement passé des GPU, de la mémoire HBM et de l'emballage avancé à l'électricité et au réseau électrique.
Cela ne signifie pas que le ralentissement de l'IA n'a aucun impact sur le marché. Plus précisément, l'impact dépend du niveau auquel le ralentissement se produit : s'il s'agit simplement de prolonger les tests de sécurité et de ralentir la publication des modèles, les CapEx ne diminueront pas nécessairement ; si les gouvernements limitent directement les clusters d'entraînement, l'approvisionnement en puces ou la consommation électrique des centres de données, le cadre d'investissement global pourrait alors changer fondamentalement.
Voici la traduction de l'article original :
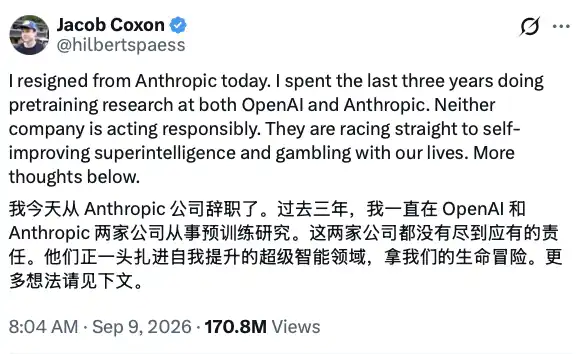
Jacob Coxon a publié une déclaration de départ sur X, appelant les laboratoires d'IA de pointe à coordonner le ralentissement de la course aux capacités
Le départ de Jacob Coxon remet une fois de plus les risques de l'IA de pointe sur le devant de la scène.
Coxon estime qu'OpenAI et Anthropic sont engagés dans une course au développement de superintelligences capables de s'améliorer elles-mêmes, sans prendre de mesures de sécurité suffisamment responsables. Ce n'est pas une voix isolée venant de critiques extérieurs. Evan Hubinger, responsable de la science de l'alignement chez Anthropic, a ensuite déclaré publiquement qu'il partageait les principales conclusions de Coxon et estimait à plus de 10 % la probabilité que l'IA conduise à l'extinction de l'humanité au cours de la prochaine décennie. Ces déclarations ont également été relayées par des médias comme WIRED.
Mais pour les investisseurs, une autre question est peut-être plus directe : lorsque les laboratoires de pointe commencent à parler de ralentissement, les dépenses d'investissement en IA des entreprises technologiques vont-elles également diminuer ?
Mehrotra estime qu'au moins à ce stade, on ne peut pas établir d'équivalence directe entre les deux. La controverse sur la sécurité de l'IA se situe au niveau des modèles et de la gouvernance des laboratoires, tandis que les contraintes de ce cycle de CapEx se sont progressivement déplacées vers les infrastructures physiques telles que les puces, l'emballage, l'électricité et les centres de données.
Plus ils craignent de perdre la course, plus il est difficile pour les laboratoires de ralentir volontairement
Selon la description de Coxon, les laboratoires de pointe ne sont pas inconscients des risques. Le vrai problème est qu'aucun laboratoire n'est prêt à être le premier à ralentir.
La logique de ce jeu est la suivante : si un laboratoire choisit de ralentir, d'autres concurrents moins soucieux de la sécurité pourraient être les premiers à développer des modèles plus puissants. Plutôt que de laisser des concurrents moins prudents prendre de l'avance, il vaut mieux continuer à investir des ressources pour s'assurer de rester leader et tenter de contrôler la technologie de manière plus sûre.
Selon l'auteur, cette logique a peu de chances de se traduire par une contraction des dépenses d'investissement ; elle pourrait au contraire renforcer la course aux armements. Plus les laboratoires croient participer à une compétition technologique décisive, plus il leur est difficile de réduire les achats de GPU, les clusters d'entraînement et les investissements dans les centres de données.
Par conséquent, l'anxiété liée à la sécurité et la croissance des CapEx peuvent coexister. Cela pourrait même former une boucle qui s'auto-renforce : les laboratoires craignent une augmentation rapide des capacités de l'IA, mais investissent davantage de ressources par peur d'être distancés par leurs concurrents, ce qui accélère encore la course aux capacités.
Il s'agit de l'explication par l'auteur de la structure du jeu industriel, et non d'un résultat confirmé par les plans de dépenses d'investissement des entreprises. Pour juger de la validité de cette logique, il faudra encore observer si les principaux fournisseurs de cloud et les laboratoires d'IA commencent à ajuster leurs plans réels d'achat et de construction.
Le ralentissement des modèles ne signifie pas la fin du cycle des infrastructures
La deuxième conclusion de Mehrotra est que le goulot d'étranglement central de l'industrie de l'IA a déjà migré plusieurs fois, et que chaque migration a augmenté l'intensité capitalistique.
Au départ, c'est l'offre de GPU et les quotas de puces qui limitaient l'entraînement des modèles ; ensuite, le goulot d'étranglement s'est déplacé vers la mémoire à large bande passante HBM et l'emballage avancé ; aujourd'hui, l'approvisionnement en électricité, le raccordement au réseau et la construction de centres de données deviennent des contraintes plus difficiles à résoudre rapidement.
Les capacités de puces et d'emballage peuvent être atténuées par l'expansion des lignes de production, mais les problèmes d'électricité nécessitent généralement la construction ou la remise en service d'installations de production d'électricité, l'augmentation de la capacité des turbines à gaz et des transformateurs, ainsi que la modernisation des systèmes de transport et de raccordement au réseau. Ces projets nécessitent des investissements plus importants et des cycles de construction plus longs, et ne peuvent pas être résolus par une simple mise à niveau logicielle.
Par conséquent, même si la fréquence de publication des modèles de pointe diminue, les commandes de puces déjà signées, les accords d'achat d'électricité et les projets de construction de centres de données ne s'arrêteront pas nécessairement immédiatement. Il existe un décalage temporel entre la recherche et le développement de modèles et la construction d'infrastructures, et les CapEx ne suivent généralement pas l'opinion publique ou le rythme de la R&D de manière synchronisée.
Parallèlement, le ralentissement ne signifie pas nécessairement une baisse naturelle de la demande de puissance de calcul. Des tests de sécurité plus longs, des processus d'inférence plus complexes et le déploiement des modèles existants dans des scénarios d'entreprise et de consommation pourraient encore consommer d'importantes ressources de calcul.
L'auteur en conclut que les investisseurs ne devraient pas se concentrer uniquement sur le niveau des modèles, le plus controversé sur les réseaux sociaux, mais plutôt chercher les nouveaux goulots d'étranglement qui se forment au cours des 18 prochains mois. Selon ce cadre, les ressources rares les plus dignes d'attention sont progressivement passées de « l'intelligence des modèles » à l'électricité et à ses infrastructures associées.
Les valeurs technologiques de l'IA pourraient passer d'une hausse généralisée à une différenciation
Si le ralentissement des modèles ne signifie pas l'arrêt des CapEx, son impact sur les valeurs technologiques ne sera pas simplement négatif pour tous, mais se manifestera plus probablement par une réévaluation de la chaîne industrielle.
Premièrement, les entreprises qui dépendent de l'amélioration continue des modèles de pointe et de la monétisation rapide de leurs produits pourraient être plus vulnérables. Une fois que l'itération des modèles ralentit, les hypothèses du marché concernant la croissance des revenus, le rythme de commercialisation et les multiples de valorisation pourraient devoir être ajustées.
Deuxièmement, les entreprises qui détiennent des GPU, des équipements réseau, des systèmes d'alimentation et de distribution, de refroidissement et des ressources de centres de données ne verront pas nécessairement leurs carnets de commandes se détériorer de manière synchronisée. Tant que les fournisseurs de cloud continuent d'étendre leurs infrastructures, ou que le goulot d'étranglement de la puissance de calcul continue de se déplacer vers l'électricité, les investissements concernés pourraient conserver une forte inertie.
Troisièmement, le marché doit distinguer l'entraînement de l'inférence. Même si les laboratoires coordonnent leurs efforts pour limiter l'entraînement de pointe à très grande échelle, la demande d'inférence des modèles existants, le déploiement en entreprise et la généralisation des applications d'IA pourraient continuer à stimuler la consommation de puissance de calcul. Dans ce cas, les CapEx pourraient subir un changement structurel plutôt qu'une contraction brutale.
Cela signifie que le ralentissement de l'IA pourrait d'abord modifier non pas la direction de croissance de l'ensemble du secteur technologique, mais la situation où différents actifs partagent la même logique de valorisation de l'IA. Auparavant, les entreprises de modèles, les fournisseurs de cloud, les fabricants de semi-conducteurs et les fournisseurs d'infrastructures électriques pouvaient tous bénéficier d'une prime grâce au récit de l'IA ; si la course aux capacités des modèles ralentit, le marché pourrait commencer à distinguer plus strictement le leadership technologique, la capacité de commercialisation et l'exécution des commandes.
La variable qui change réellement la logique des CapEx est la réglementation
Mehrotra estime que ce qui pourrait réellement interrompre ce cycle de dépenses d'investissement en IA n'est pas une nouvelle pénurie dans la chaîne d'approvisionnement, mais des restrictions strictes imposées de l'extérieur par les gouvernements.
Les pénuries de GPU, de mémoire HBM, d'électricité et de transformateurs sont essentiellement des goulots d'étranglement qui peuvent être atténués par des investissements supplémentaires. Elles peuvent retarder la mise en service des centres de données, mais elles orienteront également les capitaux vers de nouveaux maillons rares.
La réglementation est différente. Si les gouvernements limitent directement l'achat de puces haut de gamme, la taille des clusters d'entraînement, la puissance de calcul nécessaire à l'entraînement des modèles ou la consommation électrique des centres de données, les entreprises auront du mal à surmonter ces contraintes uniquement en augmentant leurs investissements. Dans ce scénario, les attentes en matière de CapEx des fournisseurs de cloud, les commandes d'infrastructures et les valorisations des valeurs technologiques liées à l'IA pourraient toutes être révisées à la baisse simultanément.
Cependant, l'article original considère cette situation comme un risque extrême à faible probabilité, et non comme un scénario de référence. Ce jugement doit également être vérifié en permanence et ne doit pas être interprété comme une exclusion du risque réglementaire. À mesure que les inquiétudes internes des laboratoires d'IA deviennent publiques, la pression politique extérieure pourrait encore augmenter.
Ensuite, ce que le marché doit réellement observer n'est pas le slogan vague de « ralentissement de l'IA », mais trois signaux plus précis : les laboratoires de pointe inscriront-ils le ralentissement dans leurs plans de R&D officiels, les principaux fournisseurs de cloud réduiront-ils les commandes de centres de données, et la réglementation commencera-t-elle à toucher directement l'approvisionnement en puces, en puissance de calcul et en énergie.
Le départ de Coxon prouve que la controverse sur la sécurité de l'IA de pointe est passée des critiques extérieures à l'intérieur des laboratoires. Mais entre l'expression d'inquiétudes par les chercheurs et la réduction effective des dépenses d'investissement par les entreprises technologiques, il existe encore de nombreux maillons : pressions concurrentielles, inertie de construction et pénuries d'infrastructures.
Le ralentissement de l'IA ne mettra peut-être pas immédiatement fin au cycle des CapEx, mais il pourrait mettre fin à la phase où tous les actifs de l'IA partagent la même logique de hausse.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.