


Comment une société de trésorerie BTC en échec achève-t-elle son retrait de la cote ?
 chaincatcher
Auteur : Azuma, Odaily News:
De Strategy à Bitmine, ces deux dernières années, nous avons assisté à l'essor de nombreuses sociétés de trésorerie en cryptomonnaies (DAT) ------ certaines ont accumulé des quantités massives de BTC grâce à des financements continus, d'autres ont parié lourdement sur des altcoins comme l'ETH, et certaines sociétés cotées auparavant discrètes se sont transformées en agents d'actifs cryptos sur le marché boursier public grâce à ce modèle.
Ce modèle a été un temps très efficace ; tant que l'action d'une société pouvait obtenir une prime supérieure à sa valeur nette d'actif, elle pouvait continuer à se financer, à acheter des pièces et à accroître encore l'attention du marché… Mais vous êtes-vous déjà demandé ce qui se passerait si, un jour, ce jeu ne pouvait plus continuer ? Comment une société de trésorerie en cryptomonnaies devrait-elle sortir ?
Aujourd'hui, nous assistons à la réponse à cette question avec la société cotée au Royaume-Uni Satsuma ------ vendre ses BTC, fermer ses activités, restituer la majorité du capital aux actionnaires, puis se retirer volontairement du marché boursier.
Avec l'approche officielle de la date de retrait prévue le 14 septembre, Satsuma est sur le point de devenir le premier cas de ces deux dernières années de frénésie de trésorerie à achever activement le processus « liquider les BTC → restituer le capital → finalement se retirer de la cote » ------ bien qu'il y ait eu des cas similaires auparavant, Profusa a réussi à maintenir son statut de cotation sous la pression du retrait, tandis que DigiAsia a choisi de se retirer en raison de fusions et de restructurations, ce qui diffère de la situation de Satsuma.
Comment Satsuma en est-elle arrivée là ?
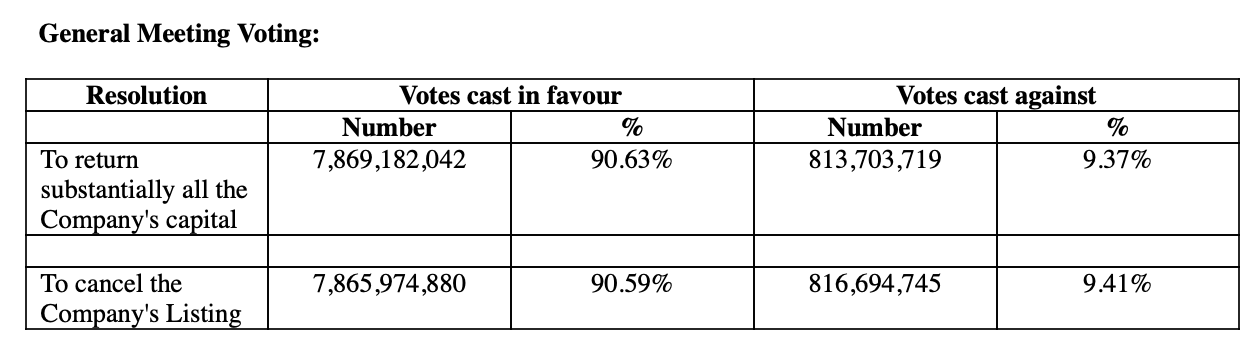
Le 20 juillet 2026, Satsuma a tenu une assemblée générale des actionnaires pour voter deux résolutions spéciales : l'une visait à restituer la majorité du capital de la société aux actionnaires ; l'autre à annuler la qualification de cotation de la société sur la liste officielle de la FCA.
Les résultats n'ont pas été surprenants : la première résolution a été approuvée à 90,63 %, et la seconde à 90,59 %. Après l'adoption du vote des actionnaires, le conseil d'administration a immédiatement commencé à préparer la fermeture des activités de trading de la société et a entamé la vente des 669 BTC restants.
Ce n'était pas une décision soudaine. En réalité, la stratégie de trésorerie BTC de Satsuma était en difficulté depuis longtemps. Depuis son passage à la stratégie de trésorerie, Satsuma avait accumulé 1 199 BTC, mais le coût moyen d'acquisition dépassait 113 000 $. Avec la baisse des prix du BTC, la valeur des actifs BTC inscrits au bilan de la société a rapidement diminué, et les valorisations accordées par les marchés financiers ont également baissé.
En décembre 2025, Satsuma a vendu en une seule fois 579 BTC, soit environ la moitié de ses avoirs à l'époque, pour environ 40 millions de livres sterling (environ 50 millions de dollars au taux de change actuel), mais le but de cette transaction n'était pas de réduire activement l'exposition au BTC, mais de faire face à des pressions de liquidité ------ la société devait rembourser une obligation convertible d'environ 78 millions de livres sterling arrivant à échéance ce mois-là. Cependant, la situation ne s'est pas améliorée par la suite ; les prix du BTC ont continué de baisser, et les pressions sur la trésorerie de Satsuma se sont intensifiées.
À ce stade, les inconvénients inverses du modèle de trésorerie BTC commençaient à se manifester pleinement chez Satsuma ------ lorsque la société devait compter sur la vente de BTC pour rembourser ses dettes, le cycle initial de « financement → achat de pièces → refinancement » devenait très difficile à poursuivre.
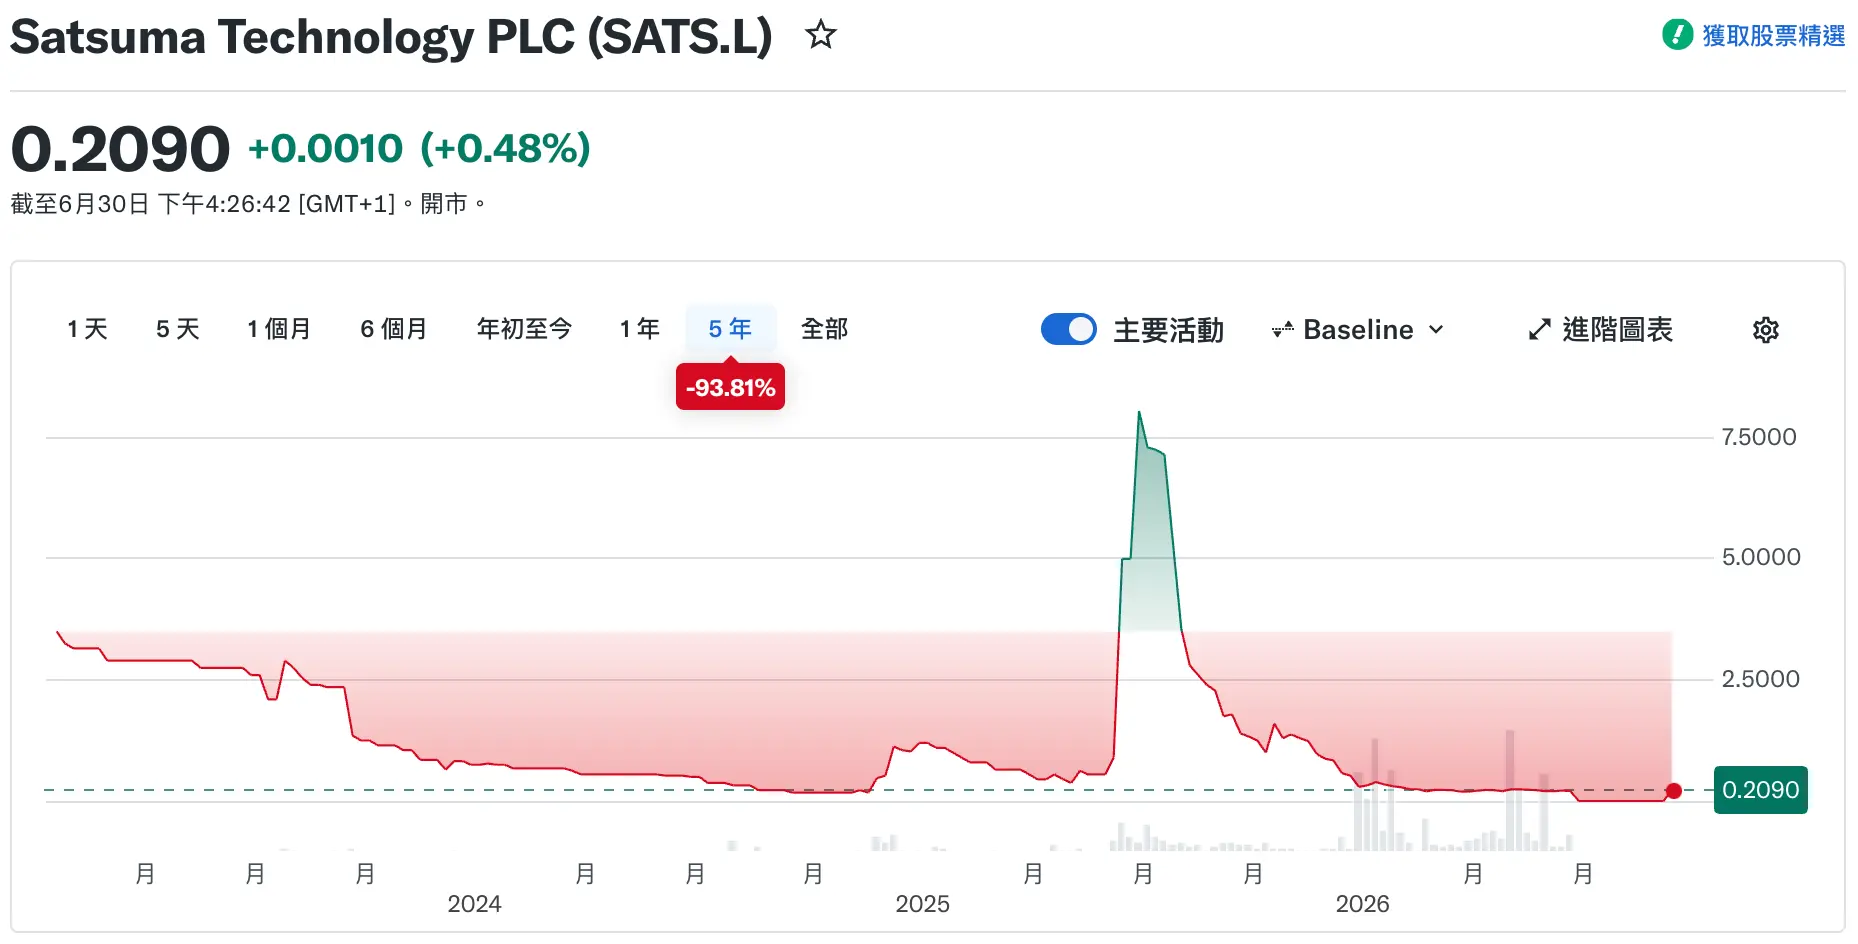
La performance du cours de l'action était encore plus exagérée. Par rapport au pic de juin 2025, au moment du vote de retrait en juillet de cette année, le cours de l'action de Satsuma avait chuté cumulativement d'environ 99 %, et sa capitalisation boursière était même tombée en dessous de la valeur des BTC qu'elle détenait.
En d'autres termes, le marché n'était plus disposé à payer une prime pour cette société de trésorerie BTC, et par conséquent, la signification même du maintien de cette entité cotée commençait à être remise en question. En avril 2026, l'un des plus grands actionnaires institutionnels de Satsuma, Pantera Capital, a publiquement exhorté la société à abandonner le modèle de trésorerie, à vendre les BTC restants et à restituer les liquidités aux actionnaires. Par la suite, des actionnaires détenant plus de 20 % des actions de la société ont demandé conjointement la tenue d'une assemblée générale, poussant finalement la proposition de restitution du capital et de retrait de la cote.
Au final, plus de 90 % des actionnaires ont choisi de soutenir la restitution du capital et le retrait de la cote, et Satsuma a ainsi officiellement mis fin à son histoire en tant que société de trésorerie BTC.
Quelles étapes une DAT doit-elle suivre pour se retirer volontairement de la cote ?
La question restante est de savoir comment exécuter le retrait, et Satsuma a fourni une démonstration complète au marché.
La première étape consiste pour l'assemblée générale à adopter une résolution spéciale. Une société ne peut pas simplement décider de fermer l'entité cotée sur la base de la décision du conseil d'administration. Satsuma devait d'abord laisser les actionnaires voter sur l'accord de restitution du capital et l'annulation de la qualification de cotation.
La deuxième étape consiste à déterminer les actionnaires finaux ayant droit à la restitution du capital et le nombre d'actions. Satsuma a choisi de restituer le capital par le biais d'« actions B », et après la fin de la période d'enregistrement, il a été finalement confirmé qu'il y avait 11 235 874 700 actions. C'est important car le montant que chaque action peut recevoir dépend principalement de deux variables ------ le montant d'actifs restant finalement à la société et le nombre d'actions participant à la distribution.
La troisième étape consiste à vendre les BTC, à fermer les activités et à nettoyer le bilan, ce qui est également l'étape la plus critique du processus de sortie d'une DAT, signifiant qu'elle passera d'une société cotée détenant des BTC à une entité de liquidation attendant la distribution des liquidités restantes. Du 24 au 31 juillet, Satsuma a vendu la totalité de ses 669 BTC restants, pour un total d'environ 31,91 millions de livres sterling (environ 40 millions de dollars au taux de change actuel).
La quatrième étape consiste pour le tribunal à confirmer le plan de restitution du capital, ce qui est également une partie relativement spéciale du processus du droit des sociétés britannique. Le 8 septembre, la Haute Cour d'Angleterre a approuvé l'annulation par Satsuma de 11 235 874 700 « actions B » et la restitution d'environ 30,72 millions de livres sterling aux actionnaires, le montant de restitution pour chaque « action B » étant ainsi fixé à 0,002734 livre sterling.
La cinquième et dernière étape consiste à se retirer de la cote et à achever la distribution des actifs aux actionnaires. Selon le calendrier précédemment annoncé par Satsuma, la société achèvera son retrait le 14 septembre, et les actionnaires éligibles devraient recevoir leur « remboursement » le 28 septembre. Ce n'est qu'à ce moment-là qu'une société de trésorerie BTC peut être considérée comme ayant véritablement achevé sa sortie.
Un autre défi pour les sociétés de trésorerie
L'histoire de Satsuma ne peut pas être simplement comprise comme un exemple d'échec du modèle de trésorerie en cryptomonnaies. Après tout, des sociétés leaders comme Strategy et Bitmine continuent d'étendre leur échelle d'actifs, mais pour les DAT plus petites aux capacités de financement limitées, lorsque le BTC chute, que le cours de l'action tombe en dessous de l'actif net et que même le financement devient difficile, « continuer à accumuler des cryptomonnaies » n'est plus la seule réponse.
En un sens, comment acheter du BTC n'est que la première moitié du parcours d'une société de trésorerie ; comment en sortir est la seconde moitié à laquelle elle doit faire face. Le processus de Satsuma, du vote des actionnaires à la liquidation des BTC, à la restitution du capital, à l'approbation judiciaire et au retrait final, fournit également un « guide de sortie » assez complet pour les futurs entrants.
Alors que de plus en plus d'entreprises entrent dans le secteur des DAT, le marché devra peut-être aussi commencer à prêter attention à un autre indicateur : une société de trésorerie doit non seulement avoir la capacité d'acheter des BTC, mais aussi celle de restituer en toute sécurité les actifs aux actionnaires lorsque les règles du jeu changent.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.