


Aperçu du FOMC de septembre : une hausse unique des taux est-elle vraiment nécessaire ?
 BTCCAuteur: furrykon
À l'approche de la réunion du FOMC de septembre, les marchés ne débattent plus guère de la question de savoir si la Réserve fédérale relèvera ses taux. La question plus importante est de savoir s'il y aura une autre hausse après celle-ci.
Au 15 septembre, le CME FedWatch évalue la probabilité d'une hausse de 25 points de base de la Fed à 93 %, avec une fourchette cible attendue en hausse à 3,75 %–4,00 %. L'inflation reste au-dessus de l'objectif, le pétrole est remonté au-dessus de 100 $ le baril et le président Kevin Warsh continue de mettre l'accent sur la stabilité des prix, faisant d'une hausse cette semaine le scénario de base de Wall Street.
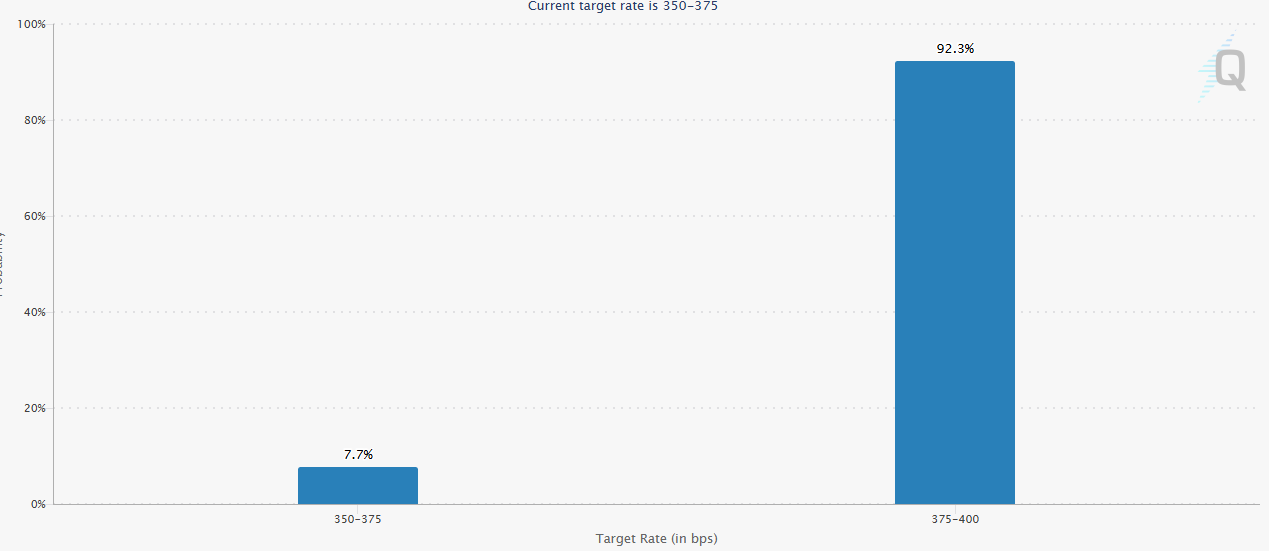
La décision peut sembler presque prédéterminée, mais elle soulève une question inhabituelle. L'économie américaine n'est pas assez en surchauffe pour justifier clairement un nouveau cycle de resserrement consécutif, et l'inflation n'est pas repartie en spirale incontrôlée.
Une hausse en septembre ressemble de plus en plus à un cas de « pas assez de raisons de ne pas augmenter », plutôt qu'à une économie envoyant un signal clair de « hausse obligatoire ».
Ce que les marchés doivent vraiment déterminer, c'est si ces 25 points de base constitueront un ajustement ponctuel de la politique ou marqueront le début d'un nouveau cycle de resserrement.
De la pause à la hausse : presque tous les signaux depuis août ont poussé la Fed à agir
Après la réunion du FOMC de juillet, les marchés ont brièvement commencé à remettre en question l'engagement de Warsh dans la lutte contre l'inflation. La Fed a maintenu ses taux inchangés, tandis que sa communication politique n'a pas fourni de trajectoire claire, laissant les investisseurs obligataires craindre que la banque centrale ne relâche trop tôt sa garde.
Le 28 août, Warsh a changé de ton à Jackson Hole.
Il a noté que l'inflation PCE annuelle restait à 3,7 %, tandis que la hausse annualisée des six mois précédents avait atteint 4,1 %. Il a souligné que l'objectif de 2 % était clair et fixe. Avec un chômage maintenu à 4,1 % et des investissements des entreprises et des dépenses de consommation résilients, la Fed disposait encore de marge pour traiter l'inflation.
Bloomberg a ensuite décrit Wall Street comme ajoutant rapidement des paris sur une hausse des taux. Le rendement du Trésor à 2 ans a bondi, tandis que le Bitcoin est tombé sous les 80 000 $.
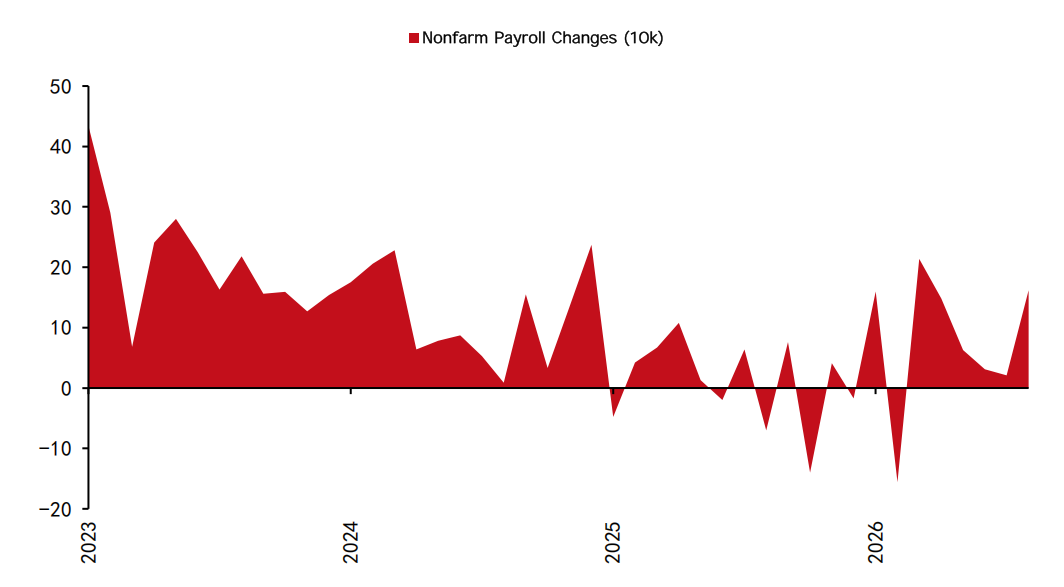
Les données sur l'emploi publiées début septembre n'ont guère modifié cette évaluation. Les emplois non agricoles américains ont augmenté de 162 000 en août, tandis que le taux de chômage est resté à 4,1 %.
Le rythme des embauches n'était guère en surchauffe, mais dans un contexte de croissance plus lente de la population active, il restait cohérent avec une économie proche du plein emploi.
La dernière pièce est venue de l'IPC.
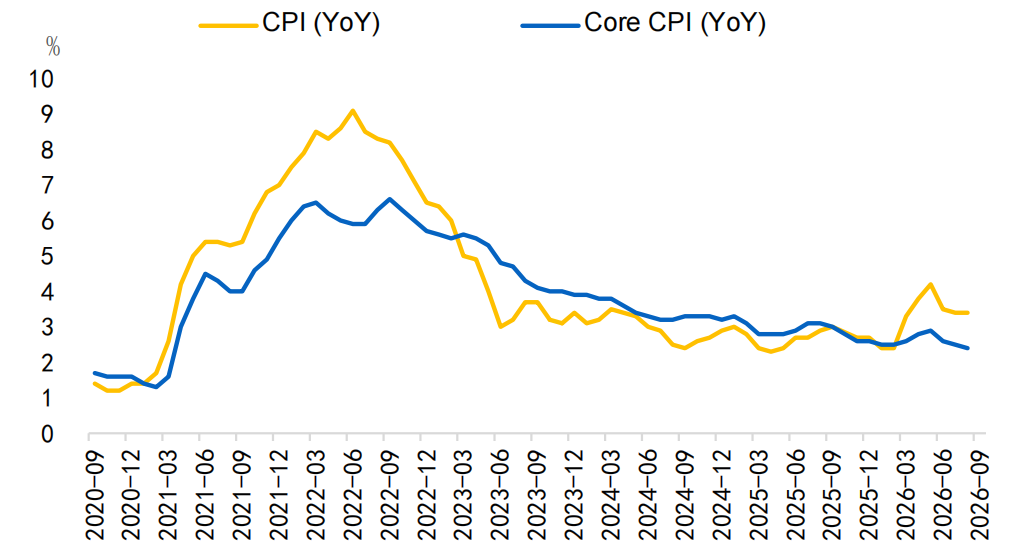
L'IPC américain a augmenté de 0,4 % en glissement mensuel et de 3,4 % en glissement annuel en août, tandis que l'IPC de base a augmenté de 0,3 % sur le mois et de 2,4 % par rapport à l'année précédente. Les chiffres globaux semblaient suffisamment élevés pour pousser la probabilité implicite d'une hausse des taux rapidement vers 90 %.
La majeure partie de la surprise à la hausse de l'IPC de base était concentrée dans les services de communication et l'hébergement hors domicile, qui représentaient ensemble environ la moitié de la hausse mensuelle des prix de base. Plusieurs composantes inhabituellement fortes observées au cours de l'année ont également eu tendance à s'inverser le mois suivant.
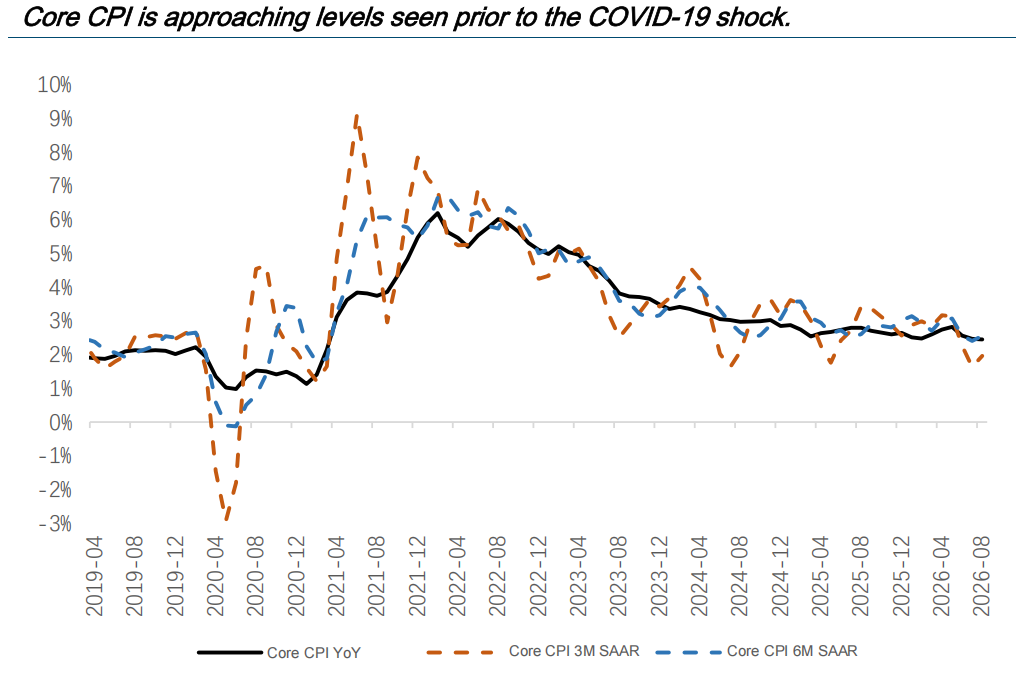
L'inflation de l'IPC de base en glissement annuel est déjà proche de sa moyenne pré-pandémique, tandis qu'une accélération large et persistante des prix ne s'est pas encore manifestée.
L'emploi n'est pas assez faible pour empêcher une hausse. L'IPC est assez élevé pour justifier un resserrement modeste. Et les orientations restrictives antérieures de Warsh ont effectivement lié une partie de la crédibilité de la Fed à la décision de septembre.
Une hausse en septembre est un ajustement à une nouvelle règle de politique
Jackson Hole en août a été l'événement clé qui a modifié les attentes du marché.
Warsh a effectivement signalé un changement dans la fonction de réaction de la Fed. Dans le cadre précédent, la Fed maintenait généralement ses taux inchangés à moins que les données économiques ne fournissent une justification suffisante pour une hausse. Dans le nouveau cadre, la Fed pourrait être plus encline à augmenter ses taux à moins que les données ne fournissent suffisamment de preuves pour justifier une pause.
Ce changement peut sembler inconfortable pour les marchés.
Dans l'ancien cadre, les données économiques actuelles ne semblent ni assez faibles ni assez inflationnistes pour exiger clairement un nouveau resserrement. En fait, les lectures actuelles de l'IPC sont déjà proches des niveaux pré-pandémiques et représentent certaines des lectures les plus basses depuis le début de la poussée inflationniste en 2021.
L'environnement inflationniste en 2026 semble également différent.
Les pressions inflationnistes récentes aux États-Unis proviennent en grande partie de chocs de coûts rotatifs dans le pétrole, les services de communication et l'hébergement hôtelier. Leur persistance semble moins prononcée que lors des phases précédentes du cycle inflationniste.
Dans ce contexte, une seule hausse de 25 points de base est peu susceptible de modifier immédiatement ces prix. Elle pourrait toutefois peser rapidement sur les secteurs de l'économie sensibles aux taux d'intérêt, tels que la consommation, le logement et l'emploi.
Cela signifie qu'une hausse des taux peut également comporter une dimension politique plus importante.
D'une part, Warsh peut avoir besoin de la hausse pour démontrer son indépendance vis-à-vis de l'administration Trump. D'autre part, la Fed doit répondre à une inflation restant supérieure à 2 % afin de restaurer une partie de la crédibilité perdue après la réunion de juillet.
Les investisseurs obligataires interrogés par Reuters ont même fait valoir que ne rien faire pourrait être plus dangereux qu'une hausse. Les marchés pourraient interpréter une pause comme la preuve que la banque centrale est prête à tolérer une inflation élevée, incitant les investisseurs à exiger une prime de terme plus élevée.
Mais le cas économique d'une hausse ne devient pas automatiquement un cas pour une série de hausses.
La pression de l'IPC de base d'août était concentrée dans une poignée de catégories seulement, tandis que les anticipations d'inflation à long terme restent stables. Les prix du pétrole sont également principalement un choc d'offre, et les taux d'intérêt ont une capacité limitée à traiter les perturbations de l'approvisionnement en brut.
Waller a également noté que l'inflation de base sur trois mois est passée de 4,76 % en février à 3,05 % en juillet.
En fait, une grande partie de la tarification d'une hausse en septembre semble avoir été créée par la communication de la Fed elle-même. Si la Fed choisissait finalement de ne pas augmenter ses taux, il n'est pas évident que les marchés subiraient immédiatement de graves conséquences.
Si la Fed n'a besoin d'augmenter ses taux qu'une seule fois, pourquoi cette hausse particulière est-elle si essentielle ?
Sa véritable signification pourrait simplement être de dire aux marchés que la Réserve fédérale est entrée dans une nouvelle « ère de hausse des taux » sous Warsh.
Si la Fed augmente ses taux de 25 points de base en septembre tout en maintenant le dot plot globalement conforme à sa projection de juin et en signalant aucune autre hausse cette année, le résultat pourrait en fait être interprété comme accommodant malgré le taux directeur plus élevé.
Cela fournirait la partie la plus certaine du resserrement dès le départ tout en abaissant la trajectoire attendue des taux directeurs futurs.
Quelle part de l'histoire de la hausse des taux le marché a-t-il déjà intégrée ?
La réponse comporte deux parties.
Une hausse de 25 points de base en septembre elle-même est largement intégrée. La trajectoire après cette hausse ne l'est pas.
Les actifs à risque ont déjà payé une partie du prix. Le Bitcoin est tombé à environ 60 000 $ fin août avant de rebondir vers 77 000 $, mais il reste plafonné sous le niveau de 80 000 $.
Le 14 septembre, le S&P 500 est tombé à 7 619,94, tandis que l'indice des semi-conducteurs de Philadelphie a chuté de 5,86 % en une seule séance. Les rendements à court terme, le dollar et les actifs à valorisation élevée se sont déjà ajustés de manière significative à la perspective d'une hausse des taux.
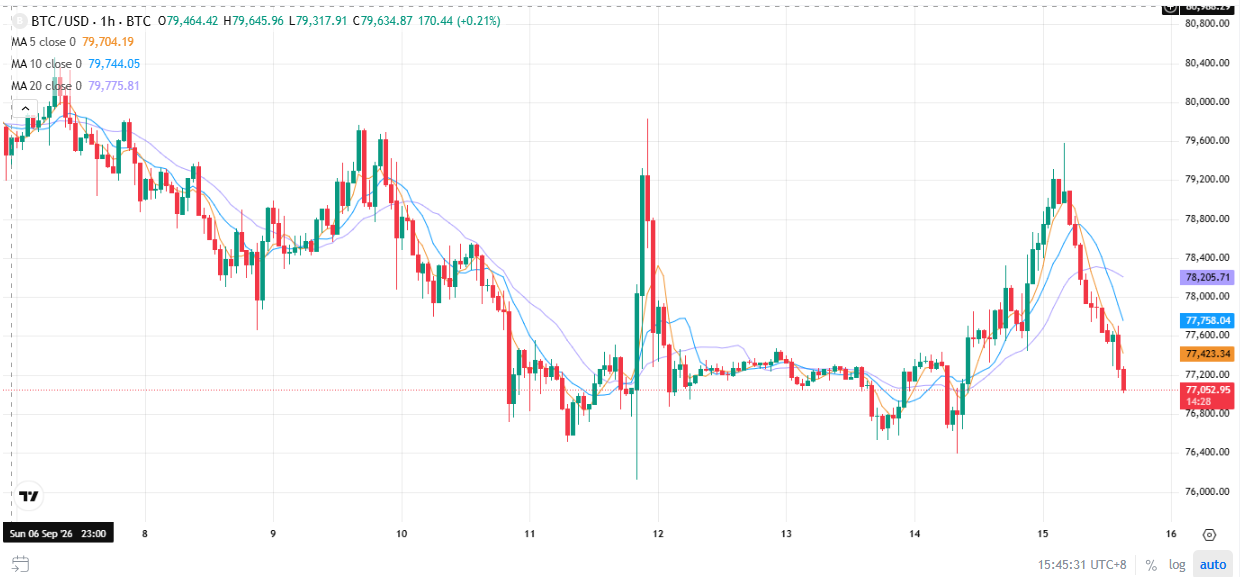
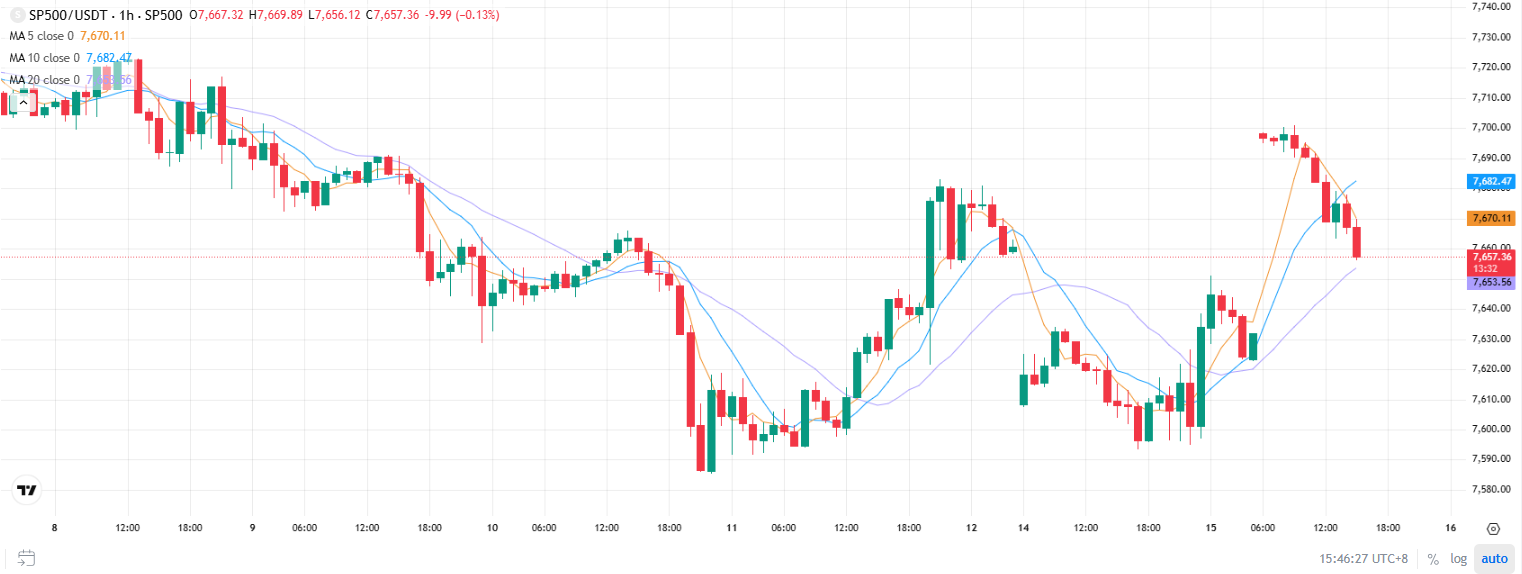
D'autre part, le Bitcoin a fortement rebondi depuis ses plus bas, tandis que les actions américaines n'ont pas connu le type de compression généralisée des valorisations observé en 2022. Cela suggère que les investisseurs considèrent toujours le mouvement de septembre comme un ajustement limité plutôt que le début d'un cycle de resserrement prolongé.
Les marchés ne sont pas entièrement préparés à un scénario dans lequel la Fed augmenterait à nouveau ses taux cette année et suivrait avec plusieurs hausses supplémentaires l'année prochaine.
Si une hausse en septembre s'accompagne de la confirmation qu'il n'y aura pas d'autres hausses cette année, les investisseurs peuvent observer si le rendement du Trésor américain à 2 ans, l'indice du dollar et le BTC commencent à évoluer à la baisse ou à la hausse ensemble avant d'ajouter progressivement une exposition au risque.
Si les rendements à court terme et le dollar continuent d'augmenter, cela suggérerait que les marchés commencent à intégrer des hausses de taux consécutives, auquel cas les rallyes pourraient être mieux utilisés pour réduire l'exposition.
À moyen terme, une hausse des taux ne doit pas automatiquement être traitée comme le début d'un nouveau marché baissier.
Tant que les pressions de l'inflation de base ne s'élargissent pas, que l'emploi ne réaccélère pas et que les prix du pétrole reculent progressivement, un scénario de « hausse unique et terminée » reste la trajectoire la plus probable.
La hausse des taux de septembre peut sembler être le plus grand événement de la semaine, mais elle pourrait aussi être la partie la plus certaine de toute la transaction.
Les marchés ont déjà payé la majeure partie du prix pour 25 points de base. La question qui reste sans réponse est de savoir si ce sera la dernière hausse des taux de 2026.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.