


Premier plan quinquennal de Hong Kong : la cryptomonnaie n'est pas au menu principal, mais la tokenisation l'est
 chaincatcher
Auteur : Liu Honglin
Le 16 septembre 2026, Hong Kong a annoncé son premier plan quinquennal depuis la rétrocession à la Chine — « Le premier plan quinquennal pour le développement économique et social de la région administrative spéciale de Hong Kong (2026-2030) ».
La portée de cet événement est sans aucun doute considérable.
Depuis la rétrocession, l'orientation du développement économique et social de cette ville reposait principalement sur deux axes : d'une part, le « Discours de politique générale » annuel du chef de l'exécutif, qui régit une année ; d'autre part, les plans directeurs et les plans sectoriels spécifiques des différents bureaux politiques, qui régissent un domaine particulier.
Cependant, un programme de développement à moyen terme, couvrant plusieurs mandats gouvernementaux, englobant toute la ville et clairement articulé avec le plan quinquennal, faisait défaut.
Cette fois, cette lacune a été comblée. De plus, la manière dont elle a été comblée est très explicite : le plan indique clairement dès le début qu'il a été formulé au cours de la première année du « 14e plan quinquennal » national, avec pour ligne directrice « s'intégrer et servir le développement national global ».
Le mécanisme d'exécution qui l'accompagne a également été clairement défini.
Le plan établit une boucle fermée : le « Discours de politique générale » fixe le plan de travail annuel, le « budget » fournit le soutien en ressources, et le chef de l'exécutif rend compte chaque année de la mise en œuvre au président et au gouvernement central, tout en assurant le suivi, l'évaluation et les ajustements à mi-parcours au cours de la période quinquennale.
L'ensemble du document énumère 105 indicateurs — 22 indicateurs majeurs, 57 indicateurs de travail et 26 indicateurs textuels.
Un document doté d'indicateurs, de ressources, d'évaluations et de mécanismes de rétroaction est fondamentalement différent d'un simple document déclaratif. Pour les entreprises opérant à Hong Kong et les équipes se préparant à entrer sur le marché hongkongais, la certitude politique pour les cinq prochaines années provient principalement de ce document.
J'ai lu les 124 pages dans leur intégralité.
La première chose que j'ai faite après avoir terminé a été d'ouvrir le texte intégral et de rechercher des mots-clés. Les résultats ont été plus intéressants que prévu.
Examinons d'abord un ensemble de chiffres
J'ai recherché mot à mot la version chinoise complète sur le site officiel, et les résultats sont présentés dans l'image ci-dessous.
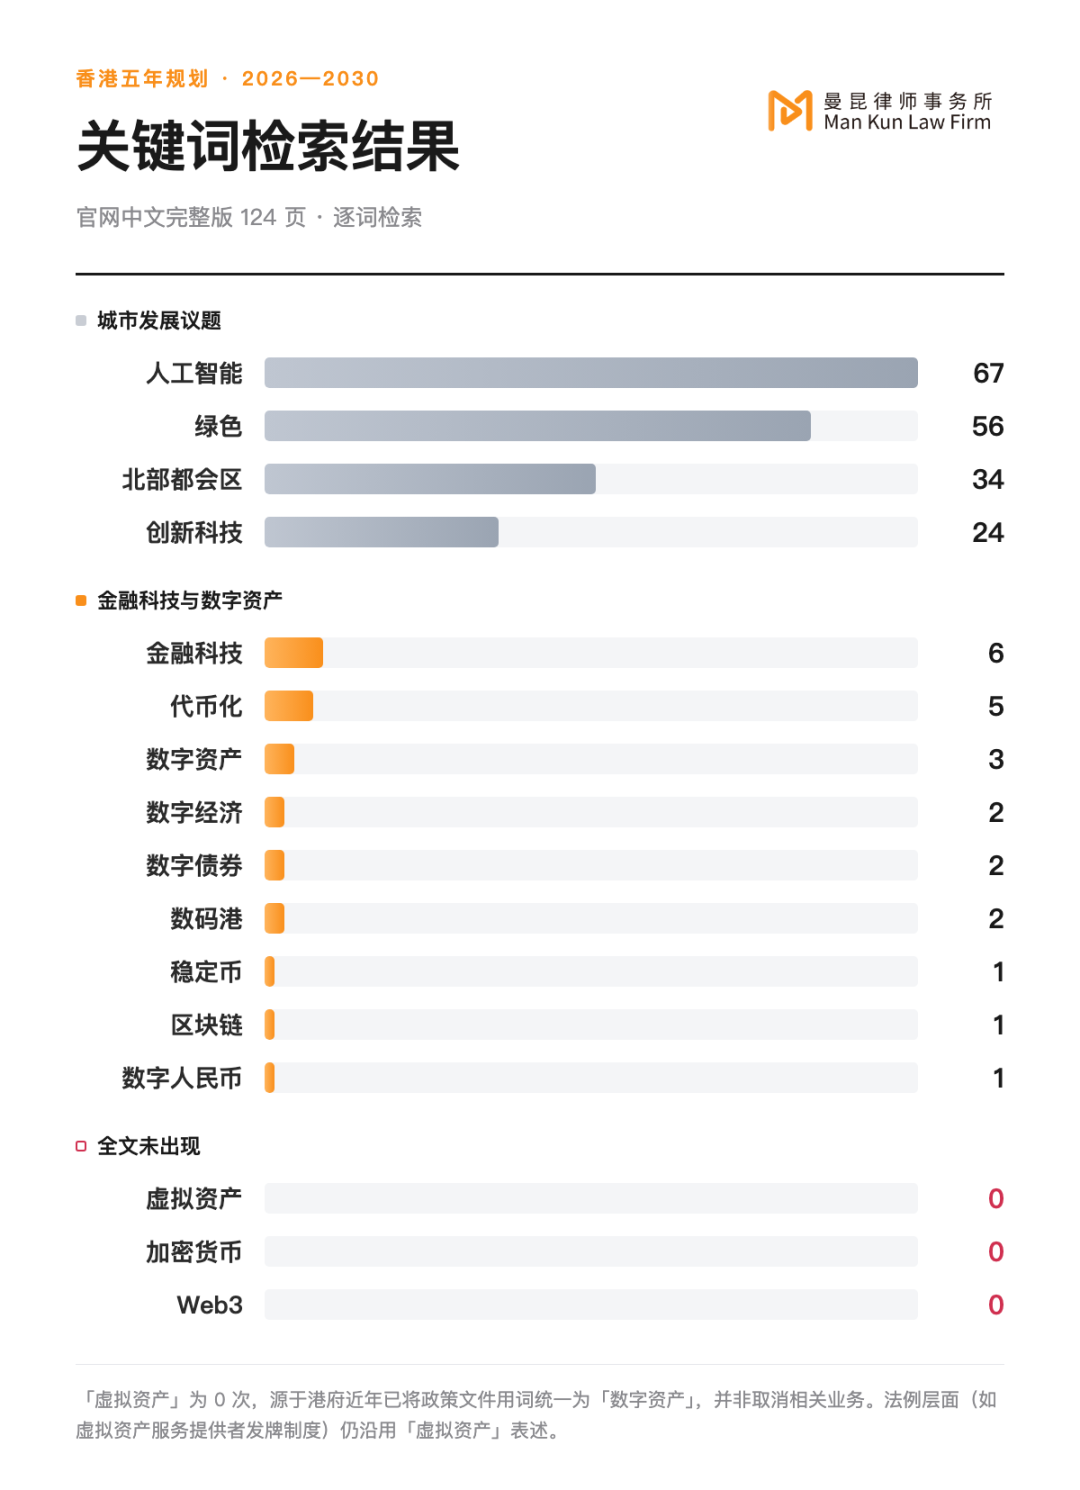
Résultats de recherche de mots-clés du plan quinquennal de Hong Kong (2026-2030)
Quelques comparaisons méritent d'être notées : intelligence artificielle 67 fois, écologique 56 fois, métropole du Nord 34 fois, technologie de l'innovation 24 fois ; technologie financière 6 fois, tokenisation 5 fois, actifs numériques 3 fois ; stablecoins, blockchain et renminbi numérique 1 fois chacun.
Pour éviter tout malentendu, je dois expliquer que « actifs virtuels » apparaît 0 fois dans ce document, non pas parce que le gouvernement de Hong Kong souhaite éviter ce terme, mais parce qu'il a déjà achevé l'unification de la terminologie.
En octobre 2022, le Bureau des services financiers et du Trésor a publié la « Déclaration de politique sur le développement des actifs virtuels à Hong Kong », utilisant le terme « actifs virtuels ». Le 26 juin 2025, le même département a publié la « Déclaration de politique 2.0 sur le développement des actifs numériques à Hong Kong », qui avait adopté le terme « actifs numériques ». Depuis lors, les expressions au niveau politique se sont essentiellement unifiées sur ce dernier terme, et ce plan quinquennal continue d'utiliser cette terminologie.
Ainsi, le 0 fois indique un changement de terminologie, et non une suppression des activités liées aux cryptomonnaies.
Où apparaît-il dans les chapitres
Le terme « actifs numériques » apparaît 3 fois, toutes concentrées dans le chapitre 6 « Centre financier international », section 4 — « Promouvoir « Finance+ » pour servir l'économie réelle ».
Qu'est-ce que « Finance+ » ? Il s'agit de la finance combinée à divers scénarios. Le plan énumère six orientations : innovation technologique, commerce, développement vert, propriété intellectuelle, transport maritime et bien-être de la population. Les actifs numériques et la tokenisation sont placés sous l'orientation « Finance + Innovation technologique ».
Il ne dispose pas de chapitre ou de section propre. Ce n'est qu'une phrase dans un long paragraphe.
Cette position est en soi la réponse.
Si Hong Kong voulait faire de la cryptomonnaie une industrie, une approche normale consisterait à ouvrir un chapitre distinct pour clarifier la réglementation, les licences, les talents, le marché et l'échelle de l'industrie. Ce plan ne le fait pas. Il place les actifs numériques dans le tiroir de « comment la finance sert l'économie réelle ».
Voici quelques phrases clés de ce paragraphe :
En adhérant au principe de « même activité, même risque, mêmes règles », construire un système de licences et de réglementation des actifs numériques de premier plan mondial, et promouvoir la liquidité et le développement de l'innovation sur le marché des actifs numériques.
Les quatre points de la « Colonne 3 » sont des actions plus spécifiques :
Promouvoir de manière régulière le développement de la technologie financière, y compris les infrastructures de données et de paiement, l'intelligence artificielle, le renforcement de la résilience et la tokenisation financière comme quatre domaines clés. Promouvoir l'application pratique de la technologie de tokenisation pour améliorer diverses classes d'actifs et cas d'utilisation par le biais du projet Ensemble de l'Autorité monétaire de Hong Kong. Promouvoir prudemment le développement d'actifs numériques émergents tels que la monnaie numérique de banque centrale (MNBC), les stablecoins, les dépôts tokenisés, les obligations tokenisées et les produits de titres tokenisés. Approfondir l'application du bac à sable réglementaire financier, élargir la couverture et parvenir à un équilibre dynamique entre l'innovation financière et la réglementation.
Quatre phrases, quatre actions. Le nombre de mots n'est pas important, mais chaque phrase peut être liée à des questions spécifiques.
Ces quatre actions sont très concrètes
Je souhaite les décomposer une par une.
La première phrase énonce un principe.
L'expression « même activité, même risque, mêmes règles » n'a pas été inventée par le plan. Lorsque le Conseil législatif a adopté l'« Ordonnance sur les stablecoins » en mai 2025, le secrétaire aux Services financiers et au Trésor de l'époque, Xu Zhengyu, l'a déclaré mot pour mot. Le plan l'a incorporée telle quelle, élevant ainsi une déclaration réglementaire au rang de principe pour les cinq prochaines années.
Cette phrase a une double implication pour ceux qui font des affaires : une entreprise ne bénéficiera pas de règles plus clémentes simplement parce qu'elle porte l'étiquette « on-chain » ; inversement, tant que la substance de l'activité est la même, les normes réglementaires sont prévisibles. Pour les équipes qui travaillent sérieusement et n'ont pas l'intention de profiter des zones grises, c'est en réalité une bonne nouvelle.
La deuxième phrase est la portée.
La « tokenisation financière » figure parmi les quatre domaines clés de la technologie financière, les trois autres étant les infrastructures de données et de paiement, l'intelligence artificielle et le renforcement de la résilience. Parmi ces quatre, la tokenisation est le seul qui pointe directement vers « comment les actifs passent on-chain ».
Cet ordre transmet également un message. Le fait que les infrastructures de données et de paiement soient citées en premier indique que Hong Kong comprend le fondement de la finance numérique comme étant « les données et les paiements », plutôt que « la monnaie ».
La troisième phrase est le mécanisme.
Le plan cite nommément le projet Ensemble de l'Autorité monétaire de Hong Kong. L'Autorité monétaire de Hong Kong a lancé ce projet en mars 2024, et en août de la même année, elle a lancé le bac à sable Ensemble, qui se concentre sur l'utilisation de monnaie tokenisée expérimentale pour les règlements interbancaires : les banques participantes connectent leurs plateformes de dépôts tokenisés respectives au bac à sable pour tester des processus de transaction réels tels que le paiement contre paiement (PvP) et la livraison contre paiement (DvP).
La première série d'expériences couvre quatre thèmes : les titres à revenu fixe et les fonds d'investissement, la gestion des liquidités, la finance verte et durable, et la finance du commerce et de la chaîne d'approvisionnement.
Je n'aime pas le terme « écosystème », mais ici, il s'agit bien de créer un écosystème. Il ne s'agit pas de tester « l'émission d'un jeton », mais plutôt la manière d'utiliser la tokenisation pour l'émission, la négociation et le règlement d'obligations, de fonds et d'actifs verts.
La quatrième phrase est l'énumération.
« Monnaie numérique de banque centrale (MNBC), stablecoins, dépôts tokenisés, obligations tokenisées, titres tokenisés », cinq catégories, clairement énumérées. Elles sont précédées de deux mots : « prudemment ».
Ces deux mots sont très importants. Ce document ne dit pas « développer de manière vigoureuse », mais plutôt « promouvoir prudemment ». La direction est donnée, mais le rythme est contrôlé.
La dernière phrase est la limite. Le bac à sable réglementaire doit être élargi. La logique du bac à sable est de permettre d'expérimenter dans un environnement contrôlé, mais avec une supervision. C'est à la fois une ouverture à l'innovation et une délimitation.
Après lecture, mon jugement est le suivant : Hong Kong offre de la certitude concernant les actifs numériques, pas de place à l'imagination.
Le processus d'obtention de licence sera plus clair et les normes de conformité seront mieux définies ; en revanche, la voie consistant à « émettre des jetons et raconter des histoires » ne recevra aucun soutien à Hong Kong.
Des indices complémentaires se cachent ailleurs
Si vous poursuivez votre lecture, vous trouverez plusieurs indices dans le plan qui font écho aux actifs numériques.
Un indice est la prévention des risques financiers. Après avoir traité de « Finance+ », la section suivante s'intitule « Renforcer la prévention des risques financiers », qui comprend une phrase indépendante : consolider la cybersécurité, la réglementation des technologies financières et les capacités de lutte contre le blanchiment d'argent.
La mention de la lutte contre le blanchiment d'argent et de la cybersécurité indique que les régulateurs sont conscients des points de risque de ce type d'activité. Pour les praticiens, cela signifie que les coûts de conformité ne diminueront pas et que les seuils d'obtention de licence ne seront pas assouplis.
Un autre indice est celui des obligations numériques. Le plan indique qu'il « promouvra régulièrement la normalisation de l'émission d'obligations numériques gouvernementales, améliorera les lois pertinentes et le soutien du marché, et favorisera la popularisation des obligations numériques », tout en faisant progresser la commercialisation, l'internationalisation et la modernisation de l'Unité centrale des marchés monétaires (CMU).
Le gouvernement de Hong Kong a déjà émis plusieurs séries d'obligations numériques, et la « normalisation de l'émission » signifie qu'il ne s'agit plus d'un projet pilote mais d'un outil régulier. La modernisation de la CMU qui l'accompagne est une transformation de l'infrastructure de conservation et de règlement.
Un autre indice est Cyberport. Le plan positionne Cyberport comme un parc axé sur la technologie numérique dans la région méridionale, en précisant l'orientation : « intelligence artificielle, cybersécurité, blockchain et technologie financière ». Le terme « blockchain » n'apparaît qu'une seule fois dans tout le document, et c'est ici.
Un autre indice est le commerce numérique. Cette section traite de l'expansion des importations et exportations de technologies numériques, de produits numériques et de services numériques, avec une mention de « token ». Ici, « token » se rapproche davantage du contexte de l'intelligence artificielle, mais son apparition dans le chapitre sur le commerce numérique indique également que les frontières des « produits numériques » s'élargissent.
Il y a aussi un indice à Qianhai. Le plan mentionne le soutien à l'adoption conjointe du règlement transfrontalier en renminbi et du renminbi numérique par Shenzhen et Hong Kong. La mention du renminbi numérique dans cette section est placée aux côtés de l'internationalisation du renminbi.
Ces indices, une fois reliés, dessinent un fil conducteur assez clair.
Mes trois jugements
Premier jugement : la véritable ligne directrice est le fondement numérique de l'internationalisation du renminbi, la cryptomonnaie jouant un rôle secondaire.
En considérant ces éléments ensemble — le centre offshore du renminbi, l'application du renminbi numérique à Qianhai, les obligations numériques gouvernementales, la modernisation de la CMU, la MNBC, les dépôts tokenisés et les obligations tokenisées — ils pointent tous dans la même direction : rendre le renminbi plus utilisable dans le commerce, l'investissement et le règlement transfrontaliers, et le porter sous forme numérique.
Les actifs numériques sont un module technique sur ce fondement, pas le fondement lui-même. Le plan mentionne à plusieurs reprises « le libellé en renminbi », « le règlement en renminbi » et « le renminbi transfrontalier », plutôt que « la cryptomonnaie ».
Cela explique également pourquoi le plan a choisi le terme « actifs numériques ». Sa portée est suffisamment large pour englober les formes numériques de la finance traditionnelle telles que la MNBC, les obligations numériques et les dépôts tokenisés ; « actifs virtuels » a une portée plus étroite et est associé à long terme au contexte des cryptomonnaies, ce qui est insuffisant pour porter un sujet aussi vaste.
Deuxième jugement : la division du travail entre Hong Kong et la Chine continentale dans ce domaine est plus claire que beaucoup ne le pensent.
Les règles de la Chine continentale ne touchent pas au financement par jetons ni à la spéculation sur les transactions ; Hong Kong fonctionne selon le système de common law, intégrant les actifs numériques dans des cadres de licences et de réglementation, devenant une interface à la frontière du système.
Ce plan n'outrepasse pas les limites. Il ne dit pas ce qu'il faut ouvrir, mais énonce la nécessité de construire un système, de s'engager dans la tokenisation et de mettre en place des bacs à sable. Toutes les actions s'inscrivent dans le cadre de « l'infrastructure financière ».
Pour les praticiens, l'implication pratique de cette limite est la suivante : pour les entreprises ciblant la Chine continentale, ne vous attendez pas à un assouplissement de la réglementation ; pour les entreprises agréées ciblant Hong Kong et les marchés internationaux, la certitude augmente.
Troisième jugement : au cours des cinq prochaines années, les actifs numériques ne deviendront pas le « terrain principal » à Hong Kong, mais deviendront une « nécessité ».
On peut le constater en examinant les indicateurs.
Parmi les 105 indicateurs énumérés dans le plan, 22 indicateurs clés comprennent 900 hectares de terrains viabilisés dans la métropole du Nord, 70 000 logements, 196 000 logements publics et un objectif ferme selon lequel les dépenses d'innovation atteindront 3 % du PIB après 2030.
Il n'y a aucun indicateur concernant les actifs numériques.
Ce n'est pas un manque d'importance, mais une question de positionnement. La métropole du Nord est un projet qui nécessite des terrains, de l'argent et du temps, il faut donc établir des indicateurs fermes. Les actifs numériques impliquent un développement institutionnel, et les progrès dépendent du marché et de l'environnement international, ce qui les rend inadaptés à des indicateurs fermes.
Par conséquent, un jugement plus précis est le suivant : ce n'est pas l'élément principal, mais c'est une configuration standard. D'ici 2030, si un centre financier international ne dispose pas d'une infrastructure de tokenisation mature et d'un système de réglementation des actifs numériques, il ne sera pas viable.
Comment les praticiens peuvent tirer parti de ce document
J'ai tendance à traiter les documents politiques comme un instrument de mesure plutôt que comme des directives d'action. Ce plan peut être utilisé des manières suivantes.
En regardant la direction, les domaines encouragés sont :
Premièrement, la tokenisation elle-même. Les obligations, les dépôts, les titres, les fonds et les actifs verts sont clairement indiqués dans le plan, et un bac à sable de l'Autorité monétaire de Hong Kong est en fonctionnement.
Deuxièmement, les infrastructures de paiement et de règlement. Les infrastructures de données et de paiement sont citées comme le premier domaine clé de la fintech.
Troisièmement, les outils de conformité et de contrôle des risques. La réglementation des technologies financières, la lutte contre le blanchiment d'argent et la cybersécurité sont spécifiquement mentionnées, ce qui indique que la demande dans ces domaines est certaine.
Quatrièmement, l'innovation au sein du bac à sable. Le bac à sable réglementaire doit être élargi, et pour les projets qui peuvent y entrer, c'est un espace d'expérimentation relativement sûr.
En regardant les limites, les domaines les moins susceptibles d'être soutenus sont :
Les discours sur l'émission de jetons. Les « actifs numériques » dans le document politique font référence aux opérations sous licence, à la tokenisation et aux infrastructures, pas à l'émission de jetons.
Les activités de trading et de spéculation. Le plan n'apporte aucun soutien politique aux activités liées au trading, et les chapitres qui l'accompagnent mettent l'accent sur la prévention des risques.
L'innovation financière destinée aux particuliers ciblant la Chine continentale. Ce point n'a pas besoin d'être développé.
Enfin, voici une méthode d'évaluation pragmatique.
Décomposez votre activité en trois couches — couche technologique, couche de services et couche financière. Les couches technologique et de services de conformité ne posent aucun problème d'orientation ; pour la couche de services financiers, vérifiez d'abord s'il existe une licence et un bac à sable. Si c'est le cas, vous pouvez procéder ; ceux qui cherchent à lever des fonds par le biais d'émissions de jetons à la limite de la légalité peuvent tout simplement abandonner.
Bon, la réunion est terminée.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.