


Warsh : la hausse des taux reflète un consensus ferme au sein du FOMC ; l'inflation est trop élevée depuis trop longtemps, pas besoin de sacrifier l'emploi pour la faire baisser (texte intégral)
 chaincatcher
Par Yang Chen
La Réserve fédérale a relevé ses taux d'un quart de point dans un contexte où l'inflation reste supérieure à l'objectif, mais où l'économie et le marché du travail américains font preuve de résilience. Le président de la Réserve fédérale, Warsh, a clairement indiqué que la priorité absolue est de ramener l'inflation à l'objectif de 2 % plus rapidement, tout en refusant de fournir des indications prospectives sur la trajectoire future des taux.
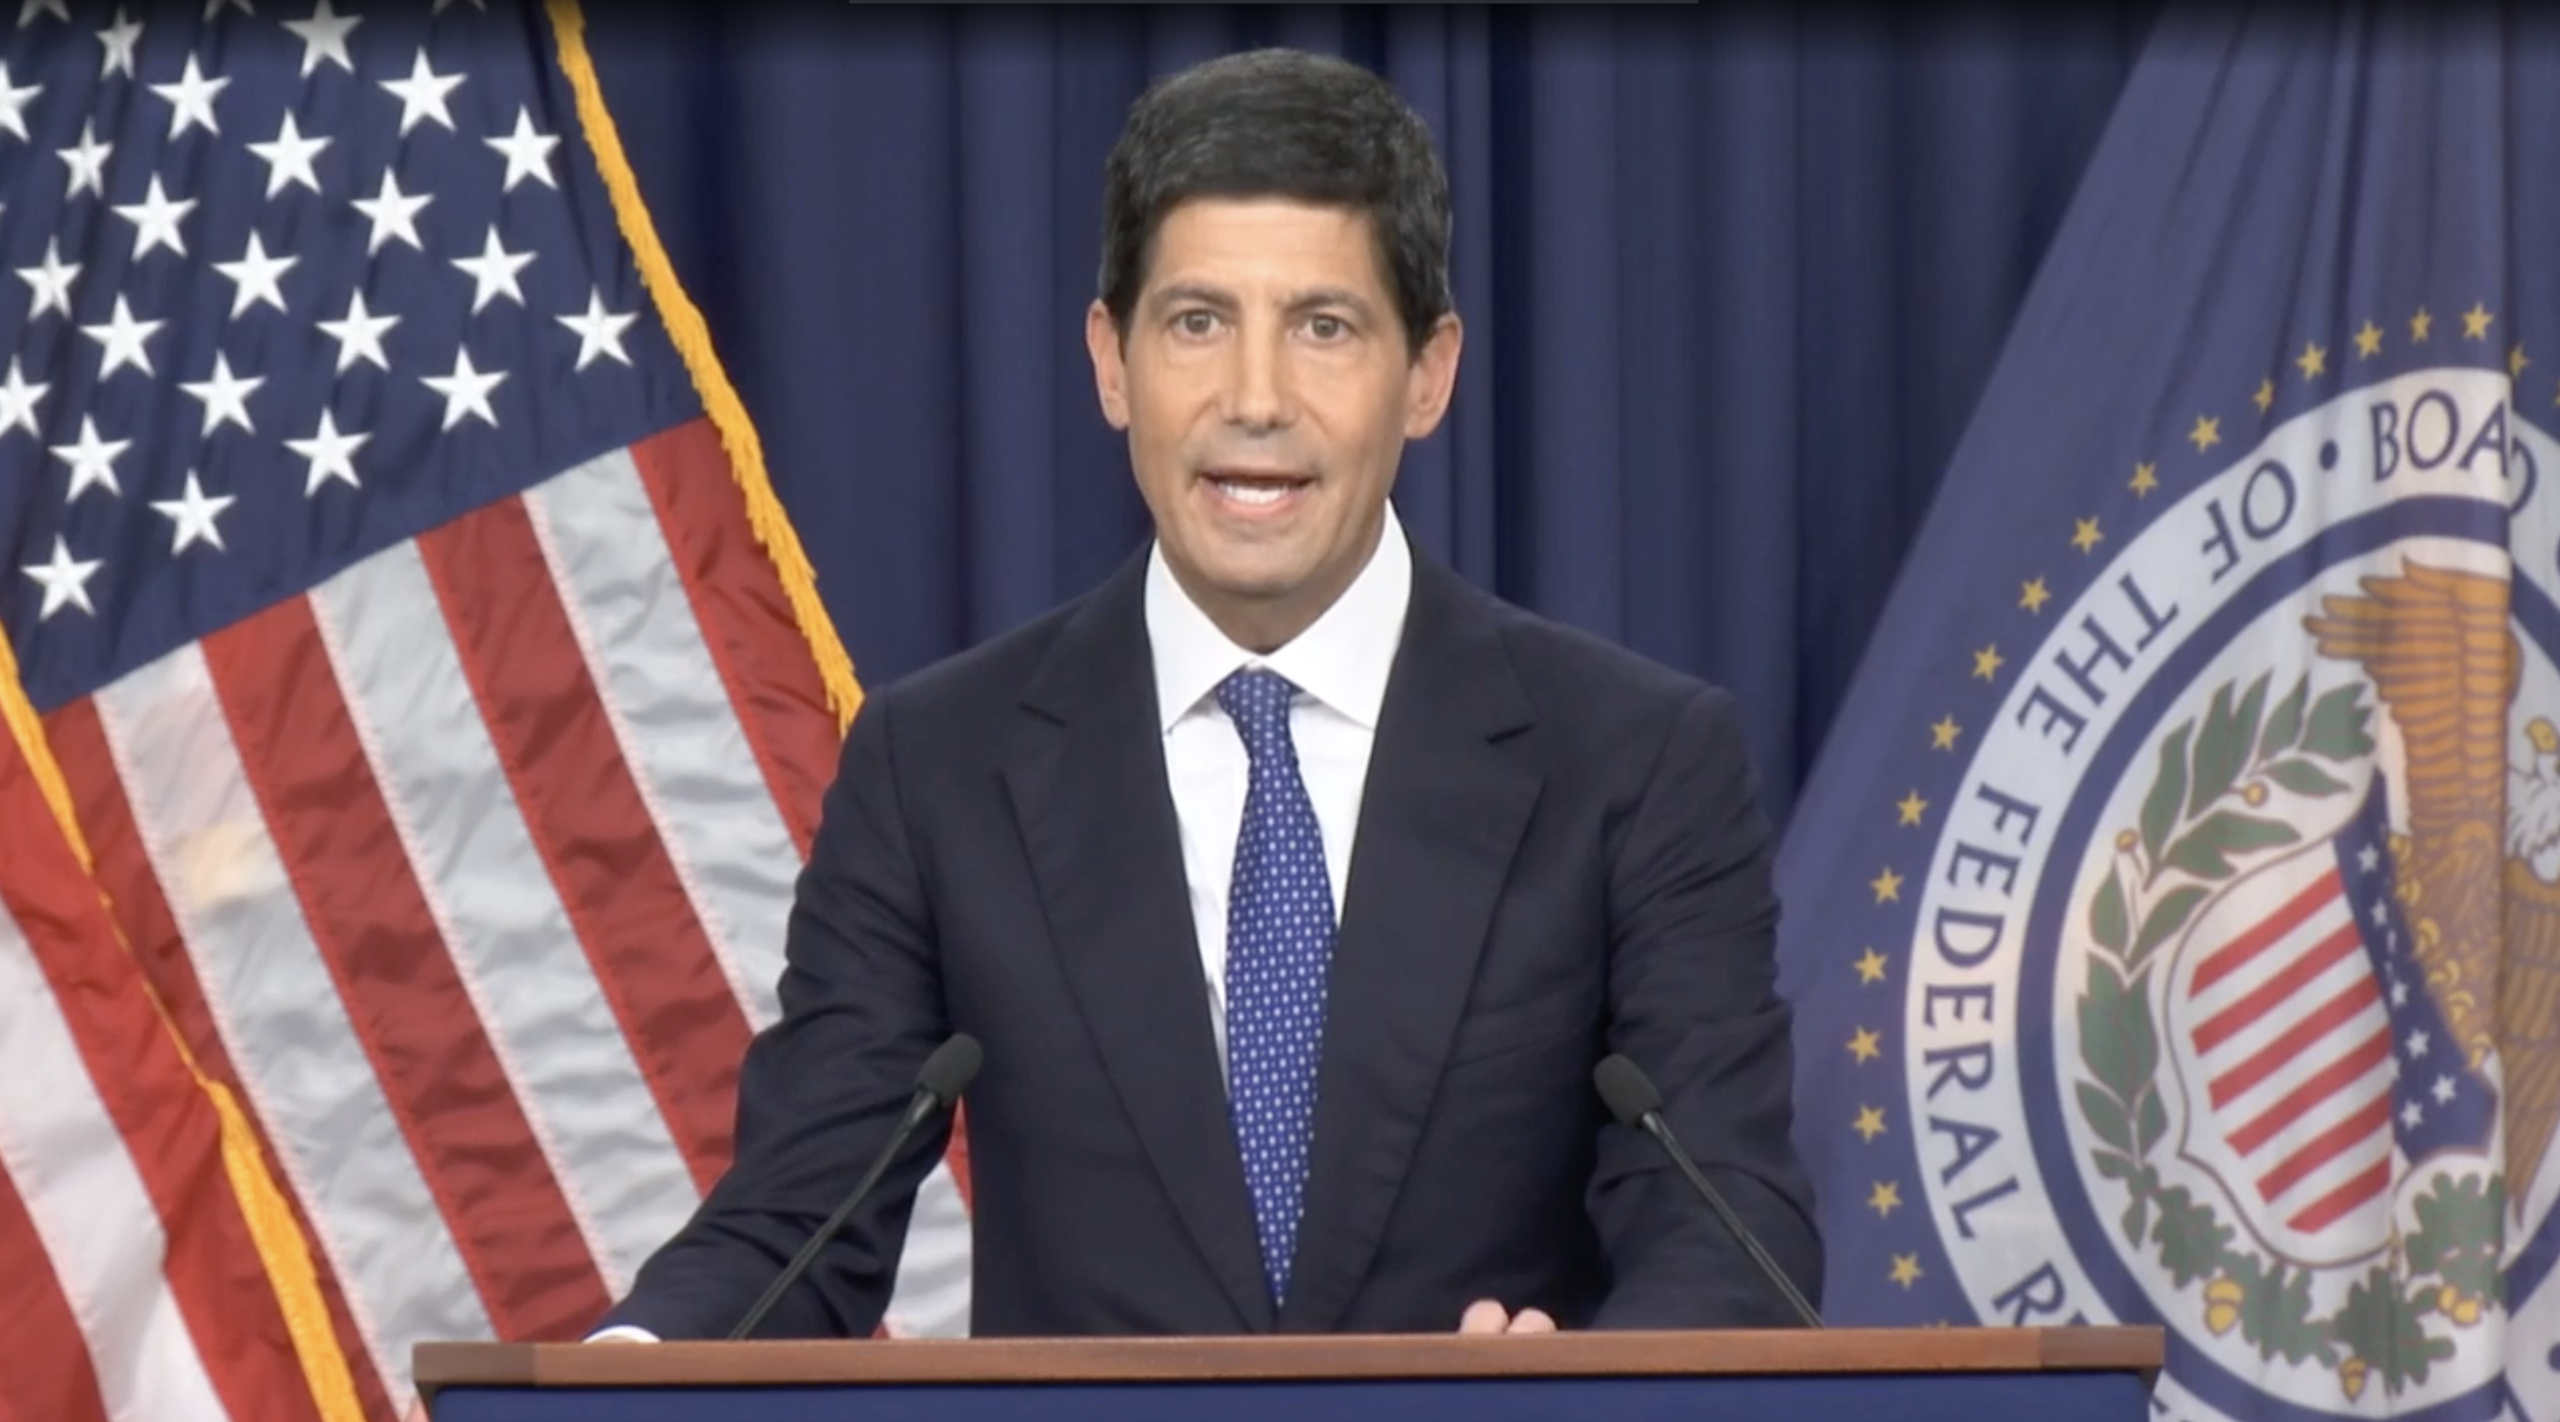
Lors de la conférence de presse qui a suivi la réunion de politique monétaire, le président de la Réserve fédérale, Warsh, a déclaré que la Fed avait décidé de relever la fourchette cible du taux des fonds fédéraux de 25 points de base pour soutenir son double mandat. Il a souligné que l'économie américaine se renforce, que le marché du travail est proche du plein emploi, mais que l'inflation est « trop élevée depuis trop longtemps ».
Warsh a indiqué que les dépenses intérieures américaines sont résilientes, que la croissance de la productivité est forte, que l'investissement en capital reste solide et que l'octroi de crédit, en particulier le crédit aux entreprises, a été « très fort ». Dans le même temps, il estime que les conditions financières au sens large ne sont pas restrictives.
« J'ai du mal à qualifier les conditions financières au sens large de restrictives », a déclaré Warsh. Il a indiqué que les membres du Comité partagent largement ce jugement, raison pour laquelle la Fed a décidé de « retirer une partie des mesures d'assouplissement » afin de rapprocher les conditions financières et de crédit des objectifs de la politique.
L'inflation reste le problème central
Warsh a souligné à plusieurs reprises lors de la conférence de presse que l'inflation est la raison principale de cette action de politique monétaire.
« Le fait évident est que l'inflation est trop élevée depuis trop longtemps. »
Mais il a déclaré : « D'après les dernières données de l'IPC et de l'IPP, la tendance sous-jacente s'est améliorée de manière significative. » Le taux en glissement annuel de l'indice global des prix PCE pour août pourrait se situer autour de 3,6 % (contre 3,7 % en juillet), le PCE de base et l'IPC étant respectivement d'environ 3,2 % (contre 3,3 % en juillet) et 2,4 %.
Il avait mentionné plus tôt lors de la conférence de Jackson Hole que la Fed devait observer les tendances de l'inflation plutôt que de se concentrer sur un seul point de données. Lors de cette conférence de presse, il a réitéré :
« Les tendances comptent. Les points de données sont entachés de bruit, et s'appuyer sur eux est une approche dangereuse. »
Warsh a déclaré qu'au cours de la dernière décennie environ, les acteurs du marché et les journalistes se sont habitués à « attendre avec impatience un seul point de données », mais ce n'est pas sa façon de prendre des décisions. « Je ne serai pas suspendu à une donnée particulière, qu'il s'agisse des ventes au détail de ce matin ou de l'IPC de la semaine dernière. »
Pourquoi les rendements des obligations du Trésor américain à long terme augmentent-ils ? Warsh avance « trois raisons principales »
Concernant la forte hausse des rendements des obligations du Trésor américain à long terme ces derniers mois, et particulièrement ces dernières semaines, Warsh a déclaré qu'il souhaitait laisser le marché obligataire « me raconter toutes les histoires qu'il veut », et analyser les raisons de l'évolution des rendements.
Il a avancé trois facteurs principaux.
Le premier est le renforcement de l'économie américaine. Warsh a déclaré que la hausse des rendements à long terme s'explique en partie par le renforcement de l'économie.
Le deuxième est la concurrence pour le capital. Il a notamment mentionné la forte augmentation des dépenses en capital et le fait que les grandes entreprises se financent sur les marchés. « La concurrence pour le capital est réelle. Je pense que cela explique en partie la hausse des rendements. »
Le troisième est le facteur géopolitique. Warsh a souligné que les points chauds géopolitiques mondiaux poussent les rendements à long terme à la hausse.
Il a insisté sur le fait que cet impact ne se limite pas à la hausse des prix au comptant des matières premières comme l'énergie, le maïs, le soja ou le blé, mais concerne également les variations entre ces prix au comptant et ce que l'on appelle les « écarts de craquage », et finalement l'impact sur les prix des biens dans les magasins du pays.
« C'est un ensemble de questions complexes qui affectent l'actif le plus important au monde. »
Il a également mentionné que les obligations du Trésor américain sont un actif sans risque, « auquel presque tous les actifs du monde sont liés ».
Pas besoin de sacrifier l'emploi pour faire baisser l'inflation
Interrogé sur la possibilité que la hausse des taux finisse par entraîner une croissance économique inférieure au potentiel et une détérioration du marché du travail, Warsh a répondu de manière relativement claire.
« Je ne pense pas que nous ayons besoin de nuire au marché du travail pour atteindre notre objectif. »
Il a déclaré que le taux de chômage américain actuel est globalement conforme au plein emploi, et que la stabilité des prix et le plein emploi ne sont pas nécessairement en conflit à moyen terme.
Warsh estime que tant que la stabilité des prix est maintenue, cela crée les conditions d'une croissance économique plus durable.
« La croissance économique signifie assurer une croissance continue, durable et pérenne ; c'est notre métier, et c'est ce que nous faisons aujourd'hui. »
Il a particulièrement souligné l'importance de la stabilité des prix pour les populations à faible revenu.
Les personnes « les moins aisées » auxquelles Warsh fait référence sont principalement celles qui n'ont pas d'actifs financiers, de valeur nette immobilière ou d'actifs 401(k), « ils vivent au jour le jour ».
Il a déclaré que si l'inflation revient près de l'objectif de 2 %, ces personnes pourront obtenir une meilleure croissance de leur revenu réel grâce à leur salaire.
L'IA est importante, mais les décisions politiques ne relèvent pas de la Réserve fédérale
Interrogé sur le développement rapide de l'IA et les avertissements des acteurs du secteur concernant les risques de perte de contrôle, Warsh a déclaré qu'il passait beaucoup de temps à réfléchir à l'IA et à son impact économique.
« Nous suivons de très près ce qui se passe avec l'intelligence artificielle. Nous suivons de très près son impact sur la demande économique et, à terme, sur l'offre économique. »
Il a révélé que la Fed a mis en place un groupe de travail spécial, qui devrait remettre un rapport d'ici la fin de l'année pour aider la Fed à réfléchir à l'impact potentiel de l'IA sur l'environnement politique futur.
Mais Warsh a souligné : « Les risques, les rendements et les choix politiques liés à l'IA relèvent de la décision d'autres branches du gouvernement. Pour la Fed, l'important est de se concentrer sur la manière dont ces décisions politiques finiront par affecter son travail quotidien. »
Texte intégral de la conférence de presse du président de la Réserve fédérale, Warsh
Déclaration liminaire de Warsh :
Bonjour à tous, le Comité de l'open market fédéral a décidé de relever la fourchette cible du taux des fonds fédéraux d'un quart de point de pourcentage, pour la porter à 3,75 % - 4 %, afin de soutenir le double mandat de la Réserve fédérale. Le Comité continue de maintenir une politique de réserves abondantes dans le système bancaire. Comme indiqué dans la déclaration de politique publiée récemment, l'activité économique progresse à un rythme soutenu, tandis que l'incertitude reste élevée, en partie en raison des développements géopolitiques.
Les dépenses intérieures sont résilientes, la croissance de la productivité est forte, l'investissement en capital est solide, la croissance de l'emploi suit le rythme de la croissance de la population active, le taux de chômage varie peu, mais l'inflation reste élevée. L'action politique d'aujourd'hui soutiendra un retour rapide à l'objectif de 2 % du Comité. Ce Comité assurera la stabilité des prix. Maintenant, pour entrer dans les détails, notre décision intervient à un moment où l'économie américaine semble renforcer les nouvelles embauches, les revenus du secteur privé et l'investissement en capital des entreprises. Ces indicateurs se sont améliorés ces derniers mois et pointent dans une direction positive.
L'octroi de crédit a été très fort, en particulier pour les entreprises. Comme je l'ai mentionné lors du symposium de politique de Jackson Hole, j'ai du mal à qualifier les conditions financières au sens large de restrictives. Les membres du Comité partagent largement ce point de vue, et c'est pourquoi nous retirons une partie des mesures d'assouplissement. Compte tenu des chocs et des incertitudes liés à la situation géopolitique, on commence à percevoir la résilience de l'économie américaine. Compte tenu de cette résilience et du potentiel de performance accrue, l'optimisme est ce que j'ai entendu au FOMC ces deux derniers jours.
La situation du marché du travail américain est un indicateur fondamental de la solidité. Le taux de chômage reste à un niveau bas d'environ 4,1 %, les offres d'emploi et les heures hebdomadaires augmentent, et la moyenne mobile sur quatre semaines du taux de chômage est conforme au plein emploi. La Réserve fédérale est donc bien positionnée sur le volet travail de son mandat confié par le Congrès. Cependant, l'inflation dépasse l'objectif depuis plus de cinq ans.
Par conséquent, notre priorité absolue est la stabilité des prix, qui fait partie de notre mission. Le fait évident est que l'inflation est trop élevée depuis trop longtemps. Les données d'inflation de cet été ne m'ont pas convaincu de cela. D'après les dernières données de l'IPC et de l'IPP, la tendance sous-jacente s'est améliorée de manière significative. Le taux en glissement annuel de l'indice global des prix PCE pour août pourrait se situer autour de 3,6 %.
Le PCE de base et l'IPC sont respectivement d'environ 3,2 % et 2,4 %. Trop de catégories signalent encore des hausses de plus de 3 % sur 6 et 12 mois. J'ai souligné à Jackson Hole que les prix globaux des biens méritent également l'attention, car par moments, les prix de nombreux intrants clés ont augmenté.
Depuis ma première participation à une réunion du FOMC en tant que président en juin, mes collègues et moi-même sommes clairement engagés en faveur de la stabilité des prix et de l'objectif d'inflation PCE de 2 %. Lors de la réunion de juillet, nous étions tous d'accord pour dire que l'inflation restait trop élevée et avons exprimé notre volonté d'agir collectivement selon les circonstances. La plupart de mes collègues ont estimé qu'il était plus sage d'attendre de nouvelles informations pendant la période de transition. Le mois dernier, lors de mon séjour dans le Wyoming, j'ai exprimé mon respect pour la discipline de la politique monétaire, plutôt qu'un soutien à une décision. J'ai défini les critères d'action.
Nous devons être convaincus que l'inflation sous-jacente évolue clairement vers notre objectif à un rythme suffisant. Aujourd'hui, le FOMC a décidé que ce critère n'était pas encore atteint. Le vote unanime du Comité montre notre détermination à parvenir à la stabilité des prix plus rapidement. Notre objectif est de garantir que les conditions de crédit et financières restent cohérentes dans le temps, et notre mission est de veiller à ce que les variations de prix relatifs dans certains secteurs de l'économie ne s'étendent pas, que la prime d'inflation dans les prix du marché reste faible et que les anticipations d'inflation restent bien ancrées.
Cet après-midi, vous avez également reçu le résumé des projections économiques. Il reflète les points de vue de mes collègues du Comité, mais comme en juin, je n'ai pas fourni mes propres projections. Mais comme en juin, j'ai dit que je représenterais fidèlement leur résumé des projections. Alors, commençons. Dans le résumé des projections économiques, la croissance du PIB réel cette année est de 2,3 %, et de 2,4 % l'année prochaine. L'inflation globale PCE cette année est de 3,7 %, et elle tombera à 2,3 % l'année prochaine. Le taux de chômage se stabilise autour de 4,1 %. Le participant médian estime que le taux des fonds fédéraux approprié à la fin de cette année est de 4,1 %, et qu'il restera inchangé l'année prochaine.
Les risques d'inflation sont orientés à la hausse, tandis que les risques sur le travail sont globalement équilibrés, comme je l'ai observé ces dernières semaines lors de la réunion du G20 à Jackson Hole Asheville, organisée par les États-Unis, et lors de la réunion des banquiers centraux à Bâle, il est clair que la plupart des économies développées sont confrontées à des pressions sur les prix. Leurs banques centrales font leurs propres jugements dans le cadre de leurs mandats.
La décision d'aujourd'hui reflète notre meilleur jugement pour remplir notre mission. La Réserve fédérale joue un rôle dans le maintien des progrès économiques actuels aux États-Unis et des opportunités croissantes qui y sont associées. Les personnes les moins aisées peuvent bénéficier le plus d'une expansion continue, d'un marché du travail solide et de prix stables. À la Réserve fédérale, nous poursuivons résolument nos objectifs importants et directs : le plein emploi et la stabilité des prix, ainsi qu'une économie américaine prospère qui établit des normes pour le monde.
Séance de questions-réponses
Question 1
Une hausse d'un quart de point ne rouvrira pas le détroit d'Ormuz, alors je me demande comment vous pensez que ces hausses plus modestes seront efficaces, car elles ne résolvent pas nécessairement le volet de l'offre énergétique des pressions inflationnistes ?
Warsh
Bonne question. Nous ne pouvons pas influencer un prix individuel, qu'il s'agisse du prix du pétrole ou de la nourriture à l'épicerie, mais ce que nous pouvons faire et ferons, c'est veiller à ce que toute variation des prix relatifs ne s'étende pas et n'ait pas d'effets secondaires et tertiaires sur l'économie. C'est notre mission, et c'est ce que nous ferons.
Question 2
Colby Smith du New York Times. Lorsque la Fed commence à relever ses taux, elle procède généralement à une série de hausses. Y a-t-il quelque chose de différent dans l'évaluation de la situation économique aujourd'hui qui suggère que le schéma typique pourrait ne pas s'appliquer ? Deuxièmement, si une grande partie de ce qui maintient l'inflation élevée provient de chocs d'offre, quel impact attendez-vous de la hausse des taux à ce moment critique ?
Warsh
Nous essayons donc de toucher plus de gens. Alors, je vais choisir ma question préférée parmi les vôtres, Colby, cela ne devrait pas vous surprendre. Je ne fais pas de forward guidance. La décision que nous avons prise aujourd'hui est une décision réfléchie, sérieuse et responsable, que je prépare et réfléchis depuis mes 110 ou 120 jours ici. Vous avez en fait entendu les projections des autres. Je ne préjugerai d'aucune décision future que nous prendrons. Vous m'avez peut-être entendu dire à Jackson Hole que je m'engage à suivre un ensemble de principes disciplinés. Je me suis engagé à observer la situation et à observer ce que je peux observer. C'est ce que j'ai fait à Jackson Hole. C'est ce que nous avons fait aujourd'hui. Question 3
Edward Lawrence de Fox Business. Le marché évalue actuellement à 90 % la probabilité d'une hausse aujourd'hui. Vous ne voulez pas que la Fed mène le marché. S'agit-il d'une hausse menée par le marché ? Et les rendements obligataires augmentent-ils en conséquence ? La dette fait-elle partie du problème ?
Warsh
La Réserve fédérale dispose d'un pouvoir considérable. Ce sont des décisions que nous prenons, mais bien comprendre la relation entre les marchés financiers et la Fed est un équilibre que je pense depuis longtemps pouvoir être mieux réalisé. La décision que nous avons prise aujourd'hui est fondée sur notre évaluation de la situation, sur notre évaluation de la trajectoire de l'emploi et sur notre jugement de la solidité de l'économie. Parfois, les marchés essaient de préjuger de nos résultats. J'observerai les prix du marché pour voir ce qu'ils ont à dire. Mais aujourd'hui, c'est notre décision.
Question 4
Elizabeth Schulze d'ABC News, je me demande si vous pouvez nous dire ce que l'action d'aujourd'hui signifie pour les consommateurs américains ? Et je dois demander, qu'avez-vous à dire au président Trump, qui a appelé à plusieurs reprises à des baisses de taux plutôt qu'à des hausses ?
Warsh
Je n'ai rien à vous offrir concernant mes discussions avec le président, mais je ne prendrai pas cela comme une question que vous posez au peuple américain. Comme je l'ai dit dans mon discours préparé, les personnes les moins aisées bénéficient le plus de prix stables. La décision que nous avons prise aujourd'hui est la bonne décision pour remplir le mandat que le Congrès nous a confié d'assurer la stabilité des prix. En outre, je dirais qu'en raison de la solidité sous-jacente de l'économie, parce que nos actions sont globalement conformes au plein emploi, nous pouvons nous concentrer sur la stabilité des prix. Il y a quelques mois, j'ai dit que nous assurerions des prix stables. L'action d'aujourd'hui est conforme à cela.
Question 5
Pouvez-vous nous en dire plus sur ce qui a changé depuis la réunion de juillet ? Comme vous l'avez souligné, la Fed a maintenu sa position jusqu'à aujourd'hui. Dans ce cadre, pouvez-vous nous dire si le rapport sur les ventes au détail d'aujourd'hui indique que la demande se réchauffe et pourrait menacer des prix plus élevés ?
Warsh
Merci, vous savez peut-être que je ne suis pas une personne qui s'appuie sur les données, donc je ne réagirai pas d'une manière ou d'une autre aux données qui se présentent à nous.
Mais concernant votre première question, je pense qu'il est plus important de considérer ce qui s'est passé au cours des sept semaines depuis notre dernière rencontre, et je dirais que la plupart des gens. Il y a sept semaines, mes collègues pensaient que sept semaines étaient un bon compromis, une façon de gagner du temps pour que nous puissions prendre une décision éclairée. Je voudrais souligner trois choses qui se sont produites pendant cette période.
Premièrement, il y a sept semaines, j'avais peut-être un jugement sur la solidité de l'économie. Il y a un ensemble assez large de données, y compris un marché du travail qui s'est renforcé.
Vous m'avez peut-être entendu il y a quelques semaines à Jackson Hole. C'est mon jugement, et le Comité a une deuxième tendance d'inflation. J'ai dit à Jackson Hole que les tendances comptent. J'ai dit à Jackson Hole que nous devons observer la situation et demander ce qui est réel. Mon jugement il y a quelques semaines était que l'inflation. La tendance estivale n'a pas passé le test. J'ai vu très peu d'informations qui me feraient changer cette décision. Je maintiens ma position. La troisième chose qui a changé en sept semaines est la géopolitique. Nous ne pouvons pas éviter les points chauds dans le monde, et notre jugement sur les scénarios géopolitiques les plus ou les moins probables a changé.
Ces trois choses ont conduit à la décision ferme et unanime d'aujourd'hui.
Question 6
Financial Times, vous avez dit que la décision d'aujourd'hui retire un certain degré d'assouplissement, peut-être pouvez-vous partager votre point de vue dans la discussion. Les taux sont-ils maintenant à un niveau restrictif comme vous l'avez décrit ?
Warsh
Merci ? J'ai décrit précédemment que j'avais du mal à qualifier les conditions financières de restrictives. Je pense avoir dit que j'avais du mal. Ce que j'ai entendu ces derniers jours, c'est que mes collègues ont aussi du mal à les décrire ainsi. Nous avons retiré une partie de l'assouplissement afin que les conditions financières et de crédit soient plus conformes à notre objectif final. C'est notre décision. C'est notre jugement, et nous continuerons à l'évaluer de manière prospective.
Question 7
CNBC, je voudrais poursuivre sur cette question. Auparavant, la plupart des responsables de la Fed décrivaient les taux comme modérément restrictifs. Si vous avez retiré l'assouplissement, pouvez-vous nous dire ce que vous pensez du taux des fonds fédéraux par rapport au taux neutre ? Et si vous le permettez, avez-vous un taux neutre à court terme et un taux neutre à long terme, comment les voyez-vous ? Sur ces aspects ?
Warsh
En un mot, non. Je voudrais dire quelques mots. J'ai toujours été intéressé par le taux neutre, considérant que c'est une question académique. Quand j'étudiais l'économie, nous le considérions comme le taux « wicksellien », le véritable taux d'équilibre. C'est utile sur le plan académique. A-t-il une incidence opérationnelle sur la décision que nous avons prise aujourd'hui ? Non, je ne le sais pas.
Question 8
Vous avez dit que vous n'aimez pas la dépendance aux données, y compris aujourd'hui. Mais avant cette réunion, beaucoup de gens se sont concentrés sur l'IPC d'août. Je me demande si vous pensez que c'est approprié pour le marché, ou si vous avez réfléchi à la manière de communiquer.
Warsh
Les acteurs du marché et les journalistes, je pense qu'au cours de la dernière décennie environ, se sont habitués à attendre avec impatience un point de données. Ce n'est pas mon point de vue. Je ne serai pas suspendu à une donnée particulière, qu'il s'agisse des ventes au détail d'aujourd'hui ou des données de l'IPC de la semaine dernière. Je veux simplement réitérer que les tendances comptent. Les points de données sont entachés de bruit, et la dépendance aux données est une approche dangereuse. Ce n'est pas ce qui me préoccupe. Avec le temps, le marché comprendra progressivement comment la Fed prend ses décisions, ce qui est pertinent et ce qui ne l'est pas. Au-delà de cela, je ne veux pas expliquer cela pour eux.
Question 9
Je suis simplement curieux, il y a quelques semaines, le président a envoyé un message menaçant essentiellement de réduire le commerce avec certains pays à moins que les taux ne soient abaissés. De toute évidence, la décision unanime va dans le sens contraire. Que diriez-vous aux investisseurs qui considèrent cela comme un nouveau test de l'indépendance de la Fed ? Quand avez-vous parlé pour la dernière fois avec le président ? Prévoyez-vous une réunion après la décision ? Ou.
Warsh
Vous m'avez donné un long menu parmi lequel choisir ? Ils sont tous tentants. Concernant les discussions avec le président, je n'ai rien à vous offrir, je ne suis pas un communicateur de Wall Street, une partie de l'indépendance de la Fed est que nous suivons notre propre voie. L'indépendance est à double sens. Nous laisserons ceux qui élaborent la politique commerciale et budgétaire suivre également leur voie. C'est ainsi que nous nous tenons ici, en énonçant fidèlement ce que nous voyons.
Question 10
Pouvez-vous expliquer qui sont les personnes les moins aisées, et à quoi sert une hausse des taux alors que ces personnes peuvent être étranglées par des taux hypothécaires plus élevés, des prix de l'essence plus élevés, des prix d'épicerie plus élevés et maintenant des taux généralement plus élevés ?
C'est une question légitime. En macroéconomie, nous avons tendance à nous concentrer sur les agrégats ici, le produit intérieur brut (PIB) global, les tendances globales du marché du travail, la situation de l'inflation. À Washington, beaucoup de gens passent beaucoup de temps sur les résultats distributifs, c'est leur travail et leur affaire. Les personnes les moins aisées auxquelles je fais référence sont généralement celles qui n'ont pas d'actifs financiers, que l'on appelle celles dont le revenu est légèrement inférieur à la médiane nationale, dont la maison n'a pas de valeur nette. Elles n'ont pas de valeur nette dans leur plan 401(k). Ils vivent au jour le jour.
Warsh
Nous pouvons faire deux choses conformes à notre mission. Nous demander, en tant que pays plus ou moins au plein emploi, nous y sommes parvenus, cela ne signifie pas que des individus ne cherchent pas du travail. Mais globalement, nous sommes plus ou moins au plein emploi. Si c'est le cas, nous pouvons regarder l'autre volet de notre mission, en faire notre priorité et stabiliser les prix, un environnement où le taux d'inflation est conforme à notre objectif de 2 % offre de bonnes nouvelles, car lorsqu'ils reçoivent leur salaire, ils peuvent joindre les deux bouts et réaliser une croissance de leur revenu réel. Nous n'en sommes pas entièrement responsables, mais nous sommes responsables de la stabilité des prix. Comme je l'ai dit précédemment, l'inflation est un choix, et aujourd'hui nous avons fait un pas vers sa réalisation.
Question 11
Que pensez-vous de l'action de la Banque centrale européenne ? Ils ont relevé leurs taux deux fois cette année, mais pas de manière consécutive.
Warsh
Merci. Eh bien, je ne leur demanderais pas de préjuger de nos décisions à venir, donc je ne préjugerai pas des décisions qu'ils ont déjà prises, mais je dirai ceci. J'ai passé du temps avec des collègues banquiers centraux étrangers, non seulement au cours des 20 dernières années, mais au cours des dernières semaines. Comme je l'ai mentionné lors de la réunion du G20 à Jackson Hole, nous avons organisé une réunion des banquiers centraux en Caroline du Nord et à Bâle.
Ce que j'entends de la plupart des économies développées, c'est qu'elles font également face à des pressions sur les prix. Elles font leurs propres choix dans le cadre de leurs mandats. Cela me dit plusieurs choses. Premièrement, lorsque la Fed fait un choix de politique, cela n'est pas seulement important pour l'économie américaine, mais cela se répercute dans une certaine mesure sur le reste du monde. Il en va de même pour elles ; lorsque les banques centrales étrangères prennent des décisions face à des prix plus élevés, elles choisissent de relever leurs taux d'une manière conforme à leur mandat, elles aident à contenir l'inflation dans leur pays. Et il y a des effets de débordement dans les deux sens, et même des effets de débordement derrière les effets de débordement. Au-delà de cela, je ne commenterai pas ce que d'autres banques centrales pourraient choisir de faire cette semaine ou après.
Question 12
Wall Street Journal, Monsieur le Président, l'automne dernier, vous aviez exprimé votre inquiétude que la Fed soit sur le point de commettre sa sixième ou septième erreur majeure, en estimant que l'économie était trop forte pour justifier une baisse des taux. Maintenant, aujourd'hui, vous avez relevé les taux. Pouvez-vous nous dire ce qui a changé dans votre évaluation de l'économie américaine entre-temps ?
Warsh
Je ne me souviens donc pas du contexte complet, mais je peux vous parler de l'état de la croissance, Nick. Maintenant, lorsque je suis arrivé il y a 110 ou 120 jours, je supposais que l'économie américaine s'était également renforcée au cours des dernières semaines. Je pense que nous disposons maintenant de données largement définies indiquant que l'économie s'est effectivement renforcée, que le taux de croissance potentiel est plus élevé et que l'inflation est le problème. Le problème de la stabilité des prix dure depuis plus de 5,5 ans. Par conséquent, le Comité a décidé aujourd'hui d'agir pour assurer un retour plus rapide à l'objectif de stabilité des prix. La stabilité des prix est le fondement de la croissance économique, et je crois que nous avons fait un pas important aujourd'hui. Nous le faisons en partie en éliminant les mesures d'assouplissement que j'ai mentionnées précédemment.
Question 13
Les rendements obligataires à long terme ont fortement augmenté ces derniers mois, surtout ces dernières semaines. Que pensez-vous que le marché obligataire vous dit, en particulier sur les perspectives de croissance, le taux neutre et les implications pour la politique monétaire ?
Warsh
Laissez-moi parler de l'histoire, de la façon dont les prix du marché obligataire évoluent. Je veux qu'ils le fassent. Je veux qu'ils me racontent toutes les histoires qu'ils veulent. Je veux essayer d'explorer cela. Mais pourquoi les rendements ont-ils augmenté depuis la dernière réunion du FOMC ? Je vais vous donner trois raisons, mais je dirais que ces choses sont souvent le résultat de décisions multiples.
C'est un ensemble de questions complexes qui affectent l'actif le plus important au monde. Un billion de dollars d'obligations d'État, un actif sans risque, lié à presque tous les types d'actifs dans le monde. Je dirai donc trois choses. La première est la solidité de l'économie. Nous constatons que la hausse des rendements à long terme en 2026 s'explique en partie par le renforcement de l'économie. La deuxième raison, la concurrence pour le capital, la forte augmentation des dépenses en capital que j'ai mentionnée dans mes commentaires est réelle, les soi-disant grandes entreprises lèvent des fonds sur le marché. La concurrence pour le capital est donc réelle. Je pense que cela explique en partie la hausse des rendements.
La troisième est la géopolitique, les points chauds dans le monde poussent les rendements à long terme. Il ne s'agit pas seulement des prix au comptant de l'énergie ou du maïs, du soja ou du blé, mais de la différence entre ces prix au comptant et ce que l'on appelle les « écarts de craquage ». Cela signifie ce que cela implique pour les produits qui entrent dans les magasins du pays, je pense que ce sont les trois principales explications, mais certainement pas une liste exhaustive.
Question 14
Vous avez mentionné à Jackson Hole que vous vouliez voir l'inflation baisser clairement à un rythme suffisant, c'est un critère, mais pas nécessairement un seuil mesurable. La raison pour laquelle je pose cette question est qu'aujourd'hui vous avez dit que l'action politique d'aujourd'hui soutiendra un retour plus rapide à l'objectif de 2 % du Comité. Pourtant, dans le résumé des projections économiques, la médiane a repoussé de deux ans supplémentaires, à 2029, le calendrier pour atteindre l'objectif de 2 %. Je me demande comment vous conciliez ces deux choses.
Warsh
Une façon simple de résoudre ce problème est de dire que ce ne sont pas mes projections. Ce sont les projections de mes 18 collègues, et j'essaie de vous les représenter de manière responsable et franche.
Mon travail n'est pas de fournir des indications prospectives, mais mon engagement envers le peuple américain, envers quiconque écoute, est de réaffirmer que nous atteindrons la stabilité des prix. Mon engagement en juillet était de dire que nous voulions gagner un peu de temps. Nous voulions évaluer ce qui se passe sur une série de dimensions. Ce que j'ai dit à Jackson Hole, c'est que nous nous engageons à la discipline, pas à la décision. L'action d'aujourd'hui commence à montrer que nous prenons cela très au sérieux et que nous atteindrons l'objectif de stabilité des prix. Comme le dit la déclaration, nous le ferons plus rapidement. C'est notre décision. Au fur et à mesure que nous continuerons à discuter dans les semaines et les mois à venir, nous aurons plus à dire, mais je ne préjugerai pas des actions futures.
Question 15
Vous avez déjà parlé des effets positifs potentiels de l'adoption généralisée de l'intelligence artificielle. Dans quelle mesure, le cas échéant, êtes-vous préoccupé par les avertissements de plus en plus alarmants des dirigeants de l'IA selon lesquels la perte de contrôle de cette technologie puissante pourrait causer des dommages réels affectant l'économie réelle ?
Warsh
J'ai donc passé beaucoup de temps à réfléchir à l'IA. Avant d'accepter ce poste, j'ai passé beaucoup de temps à en discuter publiquement. L'indépendance de la Fed consiste à rester sur notre propre voie.
Nous suivons de très près ce qui se passe avec l'intelligence artificielle. Nous suivons de très près son impact sur la demande économique et, à terme, sur l'offre économique. Je suis très préoccupé. Je pense qu'il est très important que nous ayons mis en place un groupe de travail spécial, qui devrait faire rapport d'ici la fin de l'année, pour nous aider à réfléchir aux implications pour la situation politique future. Mais les décisions politiques concernant les risques et les rendements, les défis et les opportunités sont prises par d'autres branches du gouvernement. Je les laisserai prendre ces décisions politiques, ces décisions de politique. Les implications de ces décisions ont évidemment un certain impact sur notre travail quotidien, et c'est là que nous devons nous concentrer.
Question 16
L'inflation est principalement due à la hausse des prix de l'énergie et aux droits de douane, certains considèrent qu'il s'agit d'un choc d'offre qui ne peut pas être résolu par des hausses de taux, et tant que les anticipations d'inflation restent stables, elle devrait se corriger d'elle-même. Maintenant que vos taux sont élevés, devez-vous pousser la croissance en dessous du potentiel, affaiblissant involontairement le marché du travail pour réduire l'inflation ? Compte tenu de l'économie actuelle axée sur l'IA, comment ces dynamiques se manifestent-elles ?
Warsh
Il y a donc beaucoup de choses ici. Laissez-moi voir si je peux en traiter quelques-unes. Premièrement, nous pensons que le taux de chômage est globalement conforme au plein emploi. Je ne pense pas que nous ayons besoin de nuire au marché du travail pour atteindre notre objectif. Je ne pense pas que les deux volets de notre mission – la stabilité des prix et le plein emploi – soient mutuellement exclusifs à moyen terme. La croissance économique, c'est-à-dire assurer une croissance continue, durable et pérenne, est notre priorité, et c'est ce que nous faisons aujourd'hui, nous continuerons à assurer la stabilité des prix, ce qui signifie qu'une croissance économique durable et pérenne peut durer plus longtemps. L'économie peut devenir plus forte. Comme je l'ai mentionné précédemment, les personnes les moins aisées peuvent en bénéficier.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.