


Retour à Almaty : réévaluer le système de paiement du Kazakhstan
 chaincatcher
Auteur : Xu Chen (Steven), Payment 201
La semaine dernière, j'étais en déplacement à Almaty.
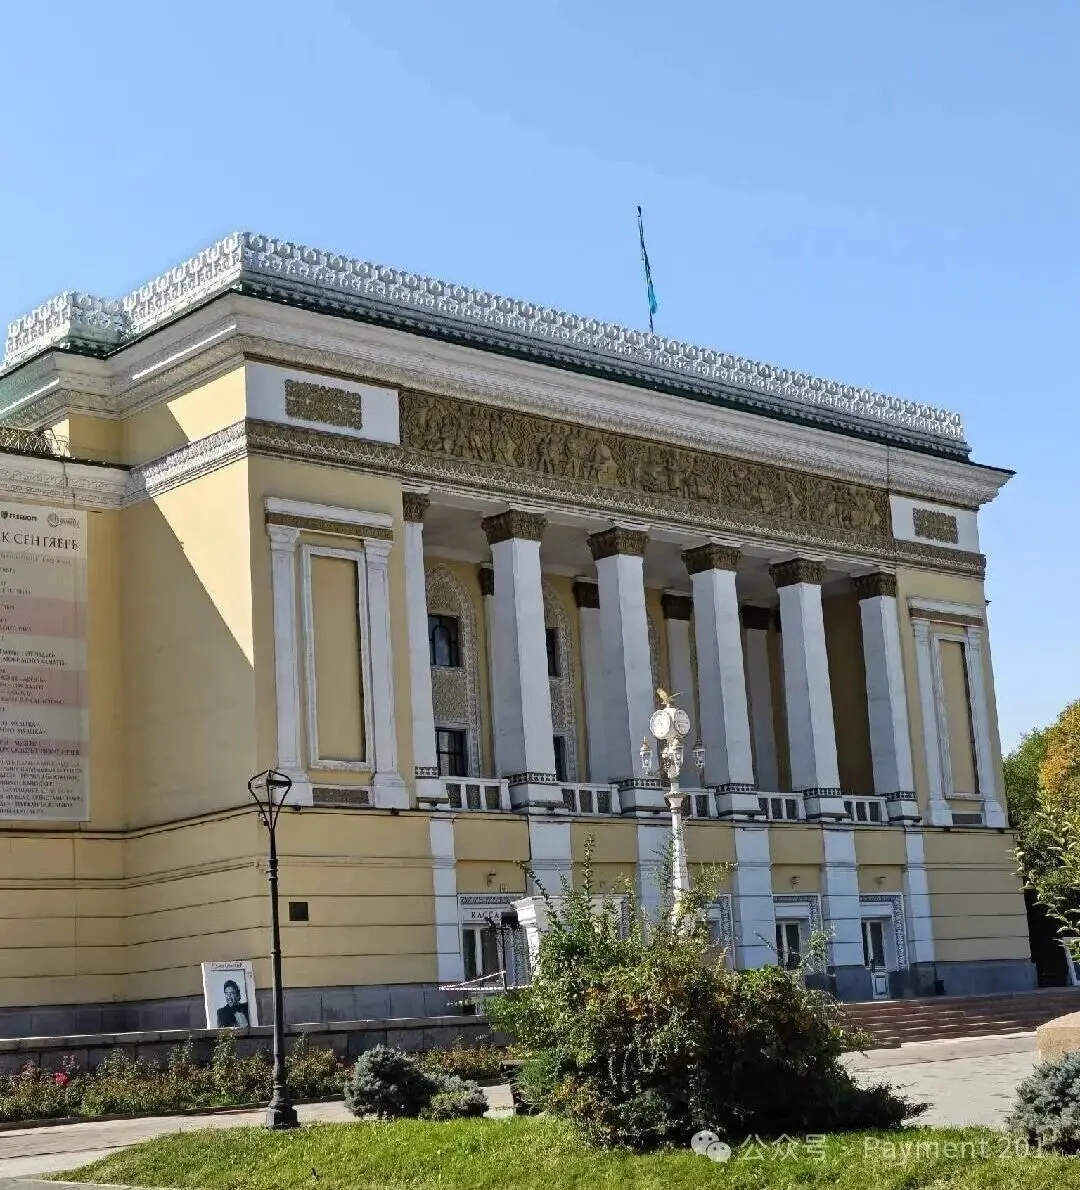
C'était aussi ma première visite au Kazakhstan. Avant de partir, j'imaginais un endroit semblable à Phnom Penh ou à certaines villes du Vietnam. Mais à l'arrivée, j'ai découvert qu'Almaty était plutôt propre, avec des rues, des bâtiments et une atmosphère générale qui évoquaient un peu l'Europe du Sud-Est.
Cependant, une odeur de poussière flottait souvent dans l'air.
Les routes étaient larges, et partout on construisait de nouveaux bâtiments, de nouvelles routes et diverses infrastructures, mais dans les rues, il n'y avait pas grand monde.
Après tout, c'est un pays de près de 2,7 millions de kilomètres carrés pour un peu plus de 20 millions d'habitants.
Trop de terres, trop peu de population.
En août de cette année, la population du Kazakhstan était d'environ 20,6 millions d'habitants.
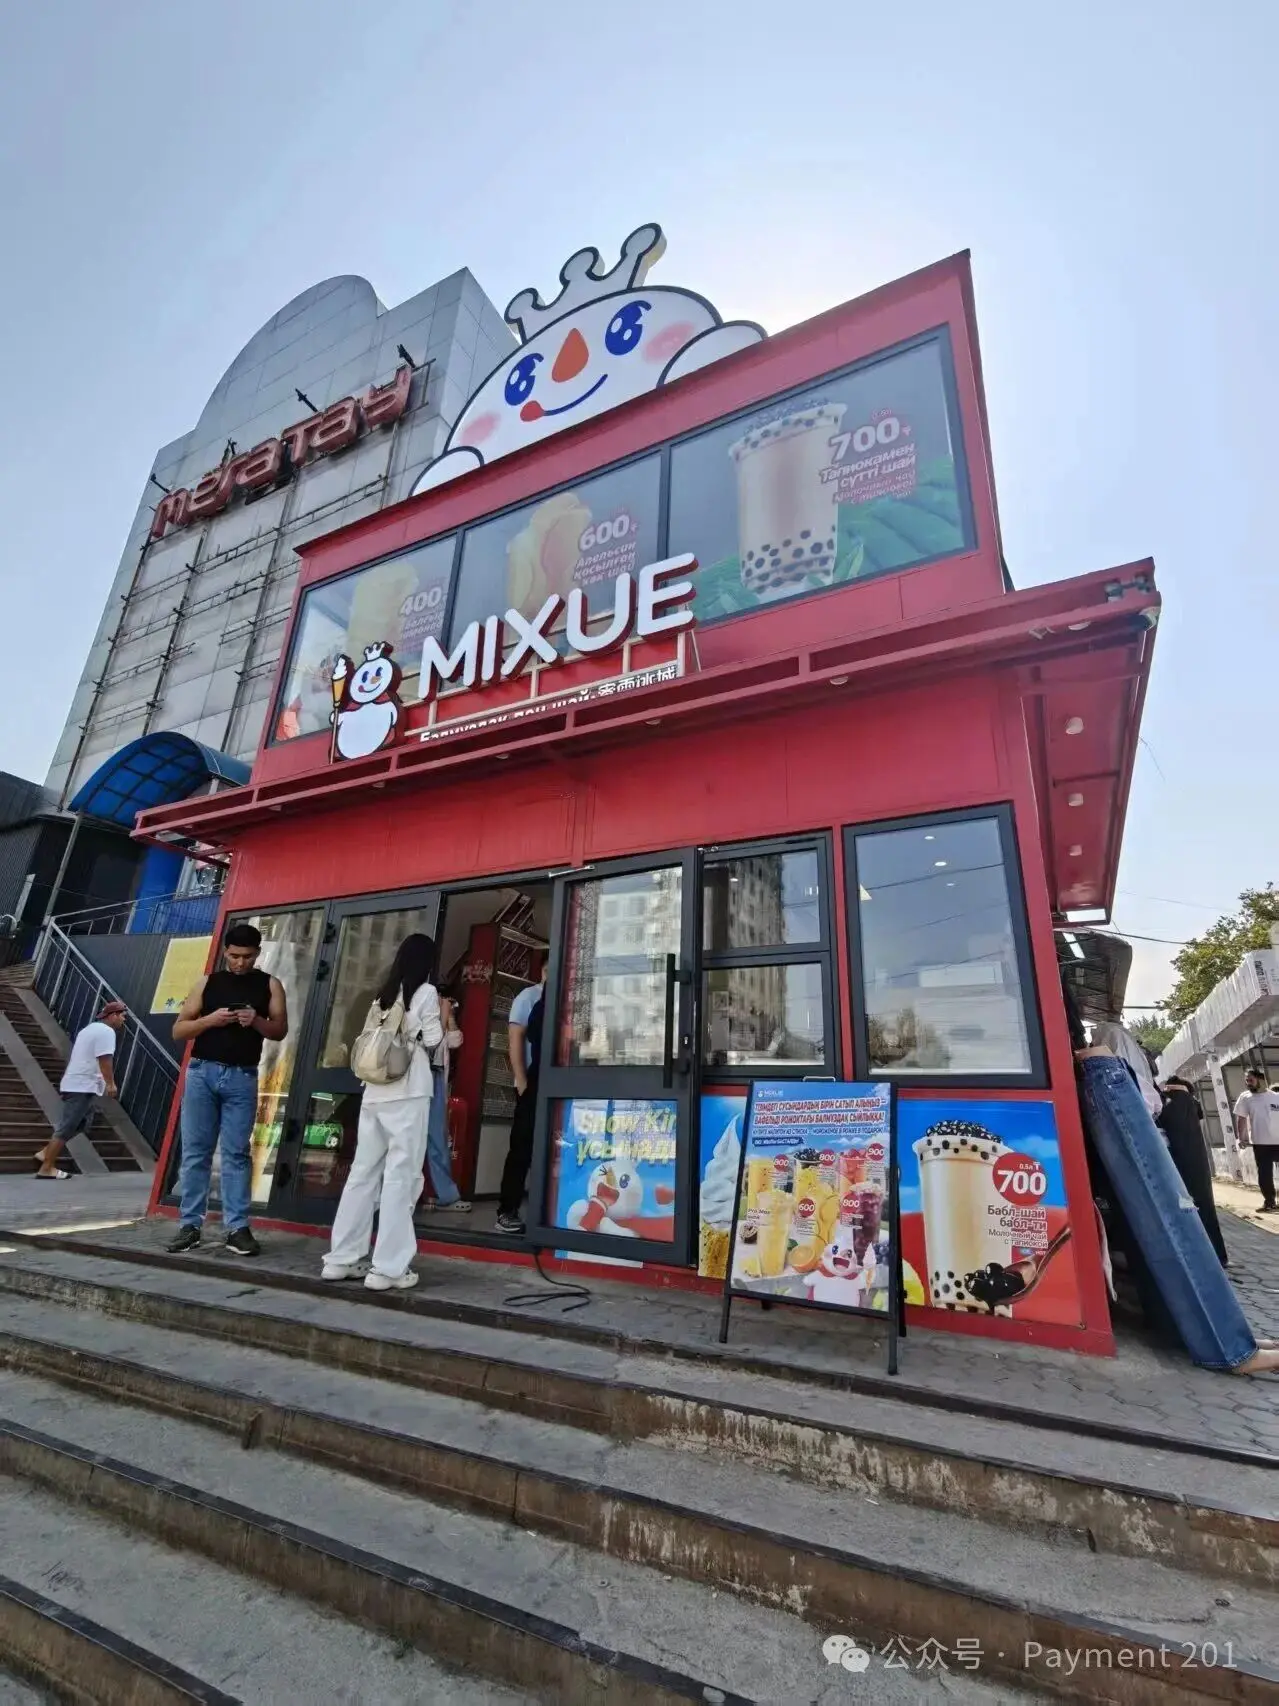
Autre impression très directe : la présence chinoise était plus importante que je ne l'imaginais. Bien sûr, il y a peut-être un biais du survivant. De l'aéroport d'Ürümqi à l'atterrissage à Almaty, puis à la réunion du lendemain, j'ai rencontré pas mal de Chinois en chemin. Certains travaillaient dans les infrastructures, d'autres dans le commerce des minerais, de l'énergie et des ressources, d'autres encore dans la logistique transfrontalière et le commerce.
Les flux de marchandises, de capitaux et de personnes entre la Chine et l'Asie centrale sont en réalité bien plus profonds que ce que beaucoup de professionnels du paiement en Chine imaginent.
1. De Freedom Bank au sommet fintech d'Asie centrale
Le lendemain matin, je me suis rendu à Freedom Bank.
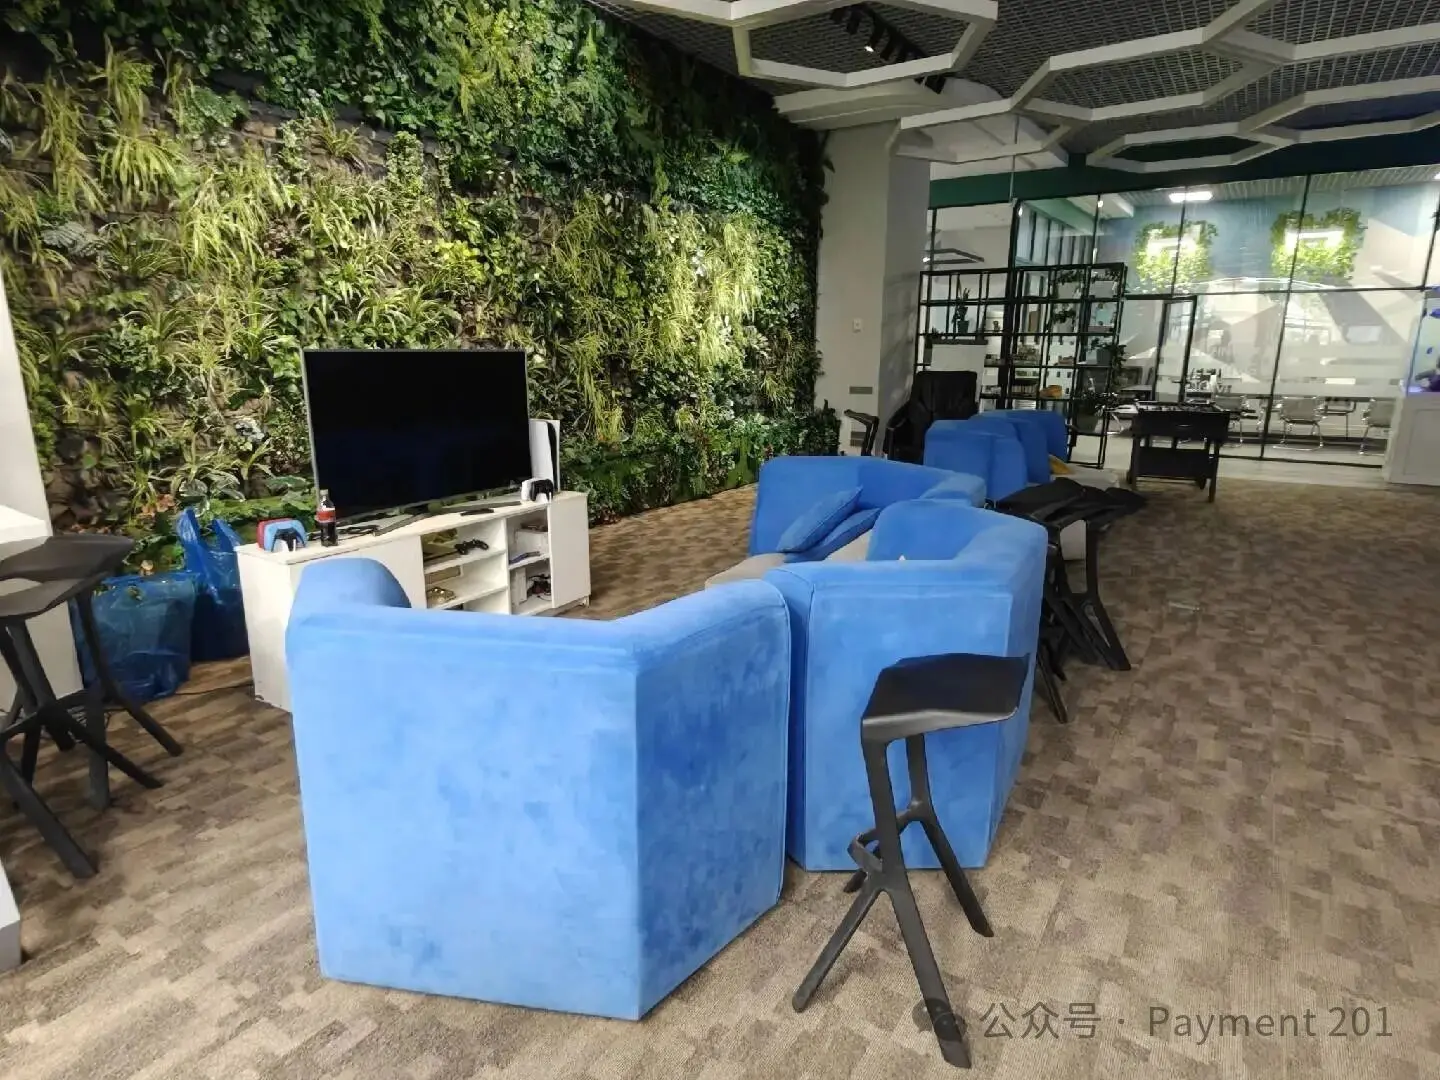
Le bureau était très typique d'une banque en ligne, cela m'a rappelé WeBank. L'équipe de Freedom Pay travaille à Kaisar Plaza, et comme le grand patron aime Harry Potter, les bureaux sont décorés sur ce thème.
Nous avons rapidement passé en revue nos précédentes collaborations, discuté des évolutions récentes du secteur et des possibles orientations futures du secteur bancaire et des paiements au Kazakhstan.
Autre impression directe de cette visite chez Freedom : les banques locales ne considèrent plus l'application mobile comme un simple « canal de banque électronique » servant uniquement à consulter le solde, faire des virements et payer la carte de crédit. Au contraire, elles se disputent le véritable front-end consommateur.
Kaspi est l'acteur le plus performant de ce modèle, mais Freedom et d'autres banques locales évoluent aussi vers Banking + Payments + Lifestyle/Commerce. Autrement dit, les banques locales ne se disputent pas seulement les dépôts, les prêts et les cartes.
Ce qu'elles se disputent, c'est : qui dominera l'application que les utilisateurs ouvrent chaque jour. Ce détail est en réalité très important, j'y reviendrai plus en détail.
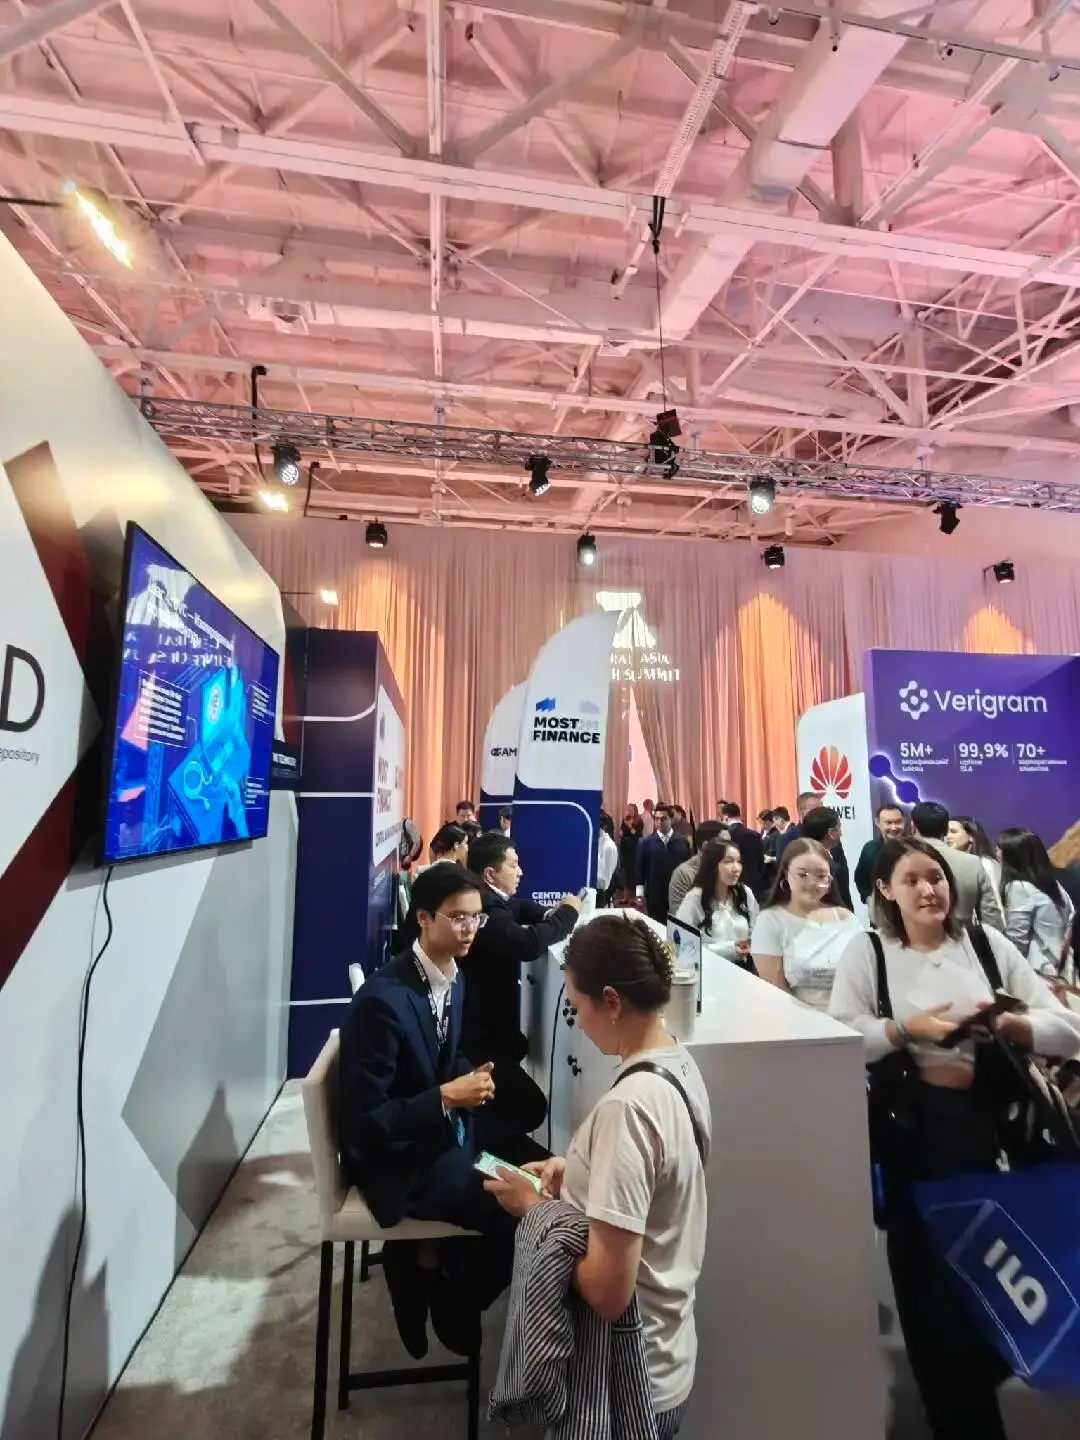
À midi, j'ai rapidement visité le sommet fintech d'Asie centrale. Le lieu ressemblait un peu à une galerie d'art, avec peu de stands, principalement des bourses locales, des sociétés de paiement et des institutions financières. Visa avait un stand assez grand, mais quand je suis passé, il ne semblait pas y avoir beaucoup d'activité, quelques personnes assises jouaient à des jeux.
J'ai discuté au hasard avec plusieurs institutions sur place, échangé quelques cartes de visite, et j'ai eu quelques découvertes inattendues. J'ai aussi rencontré des amis d'UnionPay International et discuté des services d'émission de cartes et de transfert d'argent.
Le secteur des paiements est parfois intéressant. Ce qui nécessite dix e-mails pour être clarifié en ligne peut souvent être compris en dix minutes de discussion en face à face, le reste étant suivi plus tard.
À midi, j'ai déjeuné avec un ami à proximité et nous avons commencé à spéculer sur ce que le secteur des paiements pourrait faire dans les prochaines années.
2. Les discussions du soir étaient déjà des « sujets de 2026 »
Le soir, j'ai participé au seul événement Fintech Network d'Almaty ce jour-là.
Fireblocks était l'un des organisateurs, et j'ai été présenté à Pave Bank, Tether, ainsi qu'à plusieurs PSP et fintechs locales d'Asie centrale.
Les sujets de discussion étaient très « 2026 ». Toutes les activités et coopérations concrètes tournaient autour des stablecoins, du règlement transfrontalier, de l'infrastructure bancaire, des dépôts et retraits, et de ce qui allait émerger sur le marché d'Asie centrale.
Après ces échanges, j'ai regardé l'heure et j'ai constaté qu'il était déjà 22 heures. En ouvrant Telegram, j'ai vu que beaucoup d'amis des communautés d'Asie centrale avec qui j'avais été en contact organisaient des rencontres en personne. C'était un peu difficile à gérer.
Bien que l'événement s'appelle le sommet fintech d'Asie centrale, il n'y avait pas que des gens des cinq pays d'Asie centrale. J'ai aussi rencontré des amis du Caucase, par exemple de Géorgie. Du point de vue des paiements et de la finance, l'Asie centrale et le Caucase sont souvent considérés comme une région plus vaste.
Ces derniers jours, j'en ai aussi profité pour goûter la cuisine locale. Viande de cheval, pain fait maison, bière pression et barbecue géorgien.
Almaty laisse vraiment une impression durable.
En plusieurs jours, je n'ai jamais utilisé d'argent liquide.
Parlons paiement.
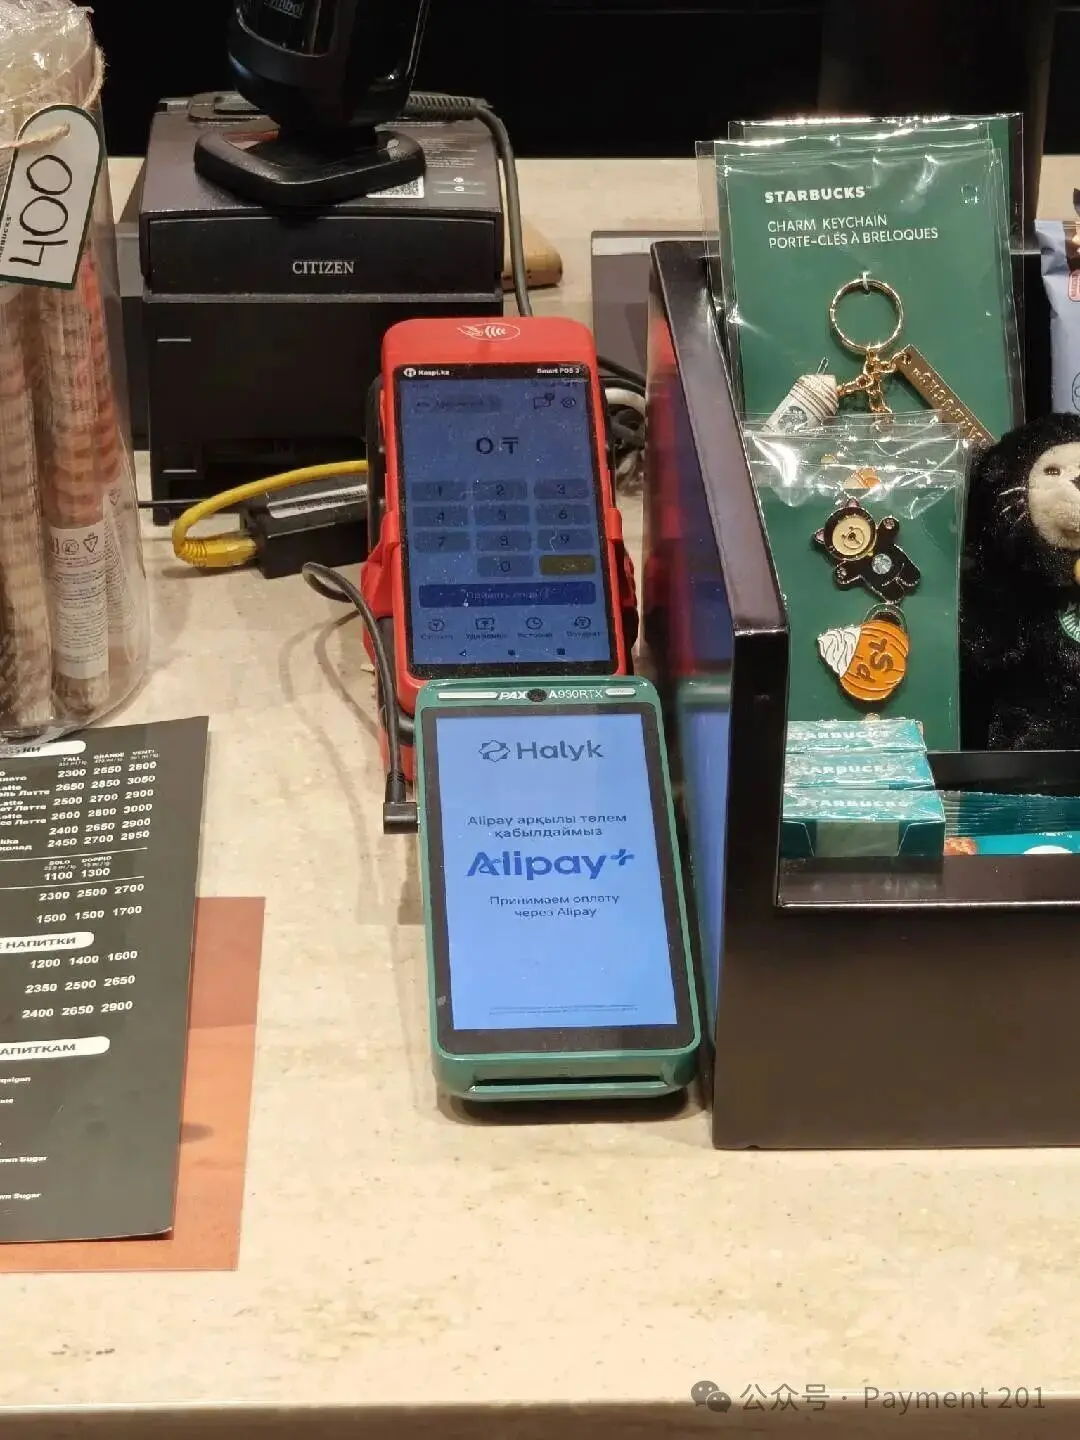
Lors de ce voyage à Almaty, j'ai eu une expérience très directe :
Je n'ai pas du tout utilisé d'argent liquide.
Restaurants, cafés, centres commerciaux et dépenses quotidiennes : dès que je pouvais payer par carte, j'utilisais directement ma carte Visa, et dans certains cas Alipay+. L'expérience de paiement a été bien plus fluide que ce que j'imaginais avant de partir.
Avant de venir, j'avais quelques stéréotypes : la part du cash à Almaty serait-elle élevée ? L'acceptation des cartes serait-elle insuffisante ? Les portefeuilles locaux seraient-ils nombreux et fragmentés ?
Une fois sur place, du moins dans une ville centrale comme Almaty, ces inquiétudes ne se sont pas concrétisées. Un touriste étranger peut vivre sans cash avec seulement Visa + Alipay+.
Au premier semestre 2026, les résidents du Kazakhstan ont effectué environ 7,1 milliards de transactions sans numéraire pour un montant total de 92,1 billions de tenges, soit en moyenne plus de 39 millions de transactions par jour.
Cependant, le monde des paiements que j'observe en tant que touriste n'est pas le même que celui que les locaux utilisent au quotidien.
Ce que voit le touriste : Visa / Mastercard / portefeuilles internationaux.
Ce que les consommateurs locaux connaissent mieux : Kaspi / applications bancaires / QR / P2P.
En creusant un peu plus, on commence à voir :
Paiement instantané interbancaire + QR unifié.
À partir de là, le paysage des paiements au Kazakhstan devient très intéressant.
Ce n'est pas un marché typique dominé par les portefeuilles
Tout le monde connaît le chemin parcouru par le paiement mobile en Chine au cours des dix dernières années. Alipay, WeChat Pay et d'autres portefeuilles tiers se sont progressivement positionnés entre les consommateurs et les comptes bancaires. Compte bancaire
↓
Portefeuille
↓
Consommateur / commerçant
Le compte bancaire reste la couche de base, mais le front-end consommateur a été pris en charge par les portefeuilles.
Cependant, le Kazakhstan n'a pas entièrement suivi cette voie.
Une force importante de la numérisation des paiements provient des banques et des plateformes liées aux banques.
Les applications bancaires ne sont plus de simples outils de gestion de compte. Elles se transforment directement en : super applications. Donc, s'il fallait étiqueter le paysage des paiements au Kazakhstan, je préférerais l'appeler :
Un marché de super applications dominé par les banques.
Kaspi en est l'exemple le plus typique.
Kaspi n'a pas seulement changé le mode de paiement.
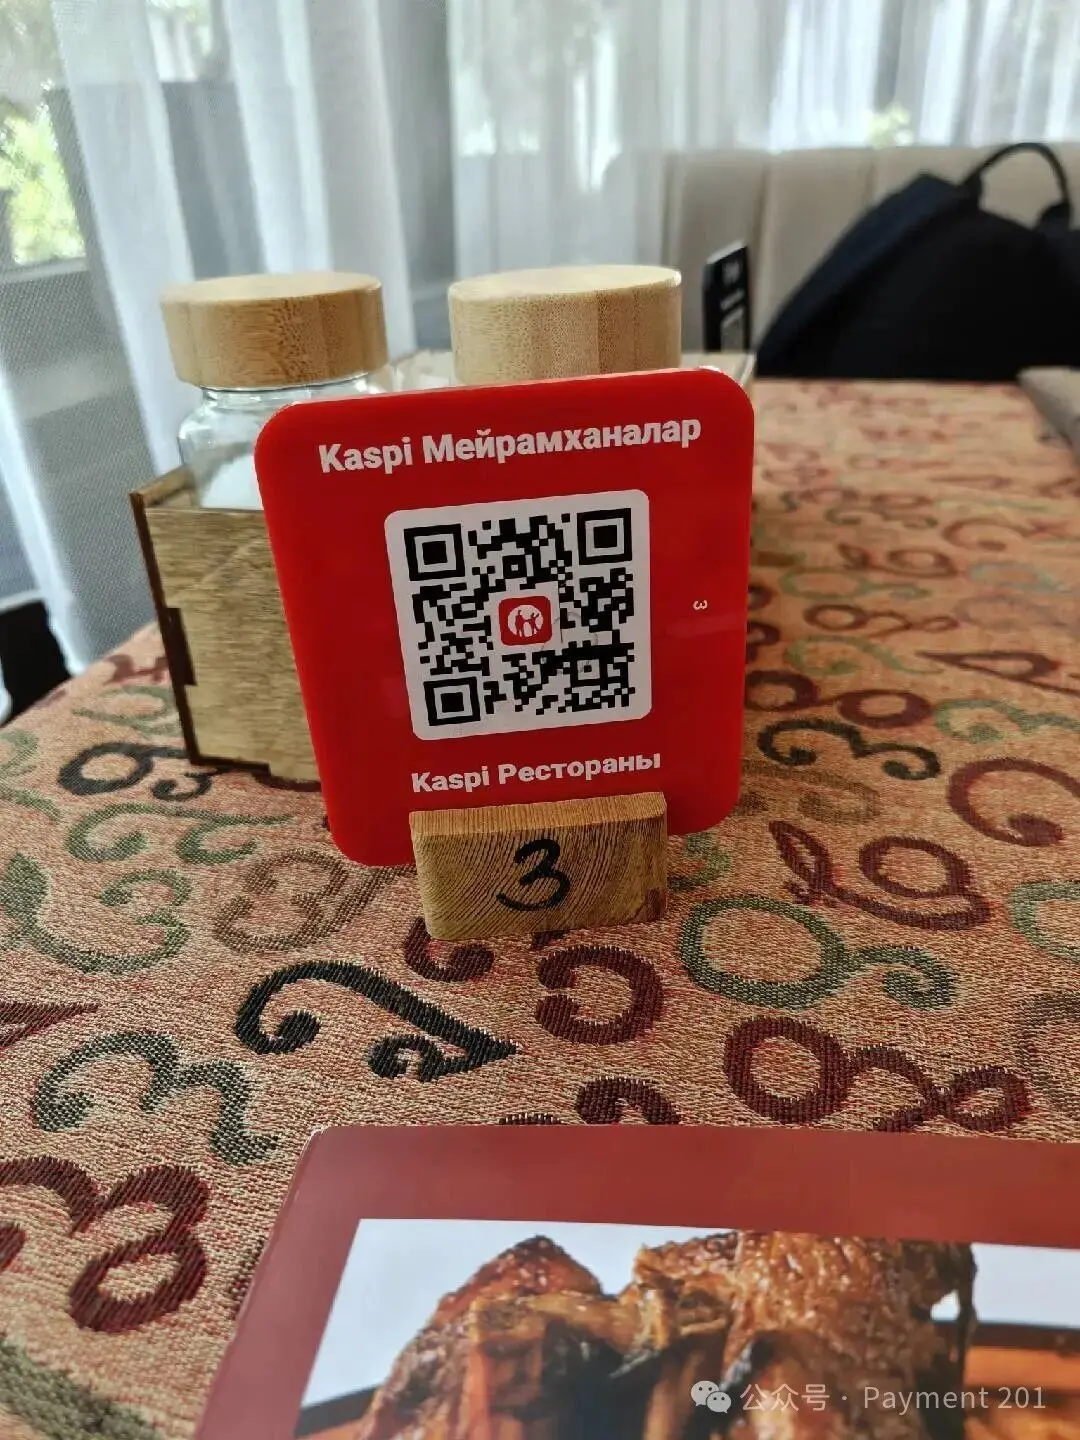
Beaucoup de gens, en découvrant Kaspi, le comprennent directement comme :
« L'Alipay du Kazakhstan. »
C'est une compréhension pratique, mais elle sous-estime un peu Kaspi.
Kaspi n'est pas qu'un portefeuille.
Côté consommateur, il propose paiement, P2P, QR, paiement de factures, marketplace, voyage, paiement échelonné ;
Côté commerçant, il propose Kaspi Pay, acquisition, QR, paiements B2B, services aux commerçants.
Paiement, banque, commerce et crédit sont tous intégrés dans un seul écosystème.
Mais énumérer ces produits ne suffit pas à expliquer pourquoi Kaspi est si puissant.
Ce qui compte vraiment, c'est le volant d'inertie qui se cache derrière :
Consommateurs
↓
Paiement
↓
Commerçants
↓
Marketplace
↓
Crédit / paiement échelonné
↓
Plus de GMV
↓
Paiement
Les consommateurs viennent pour la commodité du paiement. Les commerçants doivent aussi venir parce que les consommateurs y sont. Plus il y a de commerçants, plus le réseau d'acceptation est fort. La marketplace apporte plus de transactions aux commerçants. Le paiement échelonné et le crédit à la consommation stimulent encore la consommation.
Finalement, ces transactions reviennent au paiement.
Donc la véritable douve de Kaspi n'a jamais été le QR.
Mais l'effet de réseau formé par : consommateurs + commerçants + paiement + commerce + crédit.
D'ici 2025, Kaspi Payments comptera 14,6 millions de consommateurs actifs, un TPV annuel des paiements de 44,2 billions de tenges, et environ 6,72 milliards de transactions de paiement ; les paiements par QR et par carte représenteront ensemble 69 % du TPV des paiements.
Dans un pays de seulement 20,6 millions d'habitants, une telle densité est impressionnante.
Mais je pense que la véritable importance de Kaspi ne réside même pas dans ces chiffres.
- La relation traditionnelle entre une banque et ses clients peut être : salaire versé, épargne, prêt, ouverture occasionnelle de l'application.
- Kaspi transforme cette relation en : shopping, repas, virements, paiement de factures, paiement échelonné, shopping…
Cela se produit tous les jours.
Le paiement devient le point d'entrée à haute fréquence le plus important de cette relation.
Donc, dans un certain sens, Kaspi n'est plus seulement une application de paiement.
Elle se rapproche beaucoup de :
Une infrastructure de paiement privée.
Un marché des cartes intéressant : Visa, Mastercard, MIR sont tous présents
Autre point intéressant : le Kazakhstan n'est pas seulement un marché Visa / Mastercard.
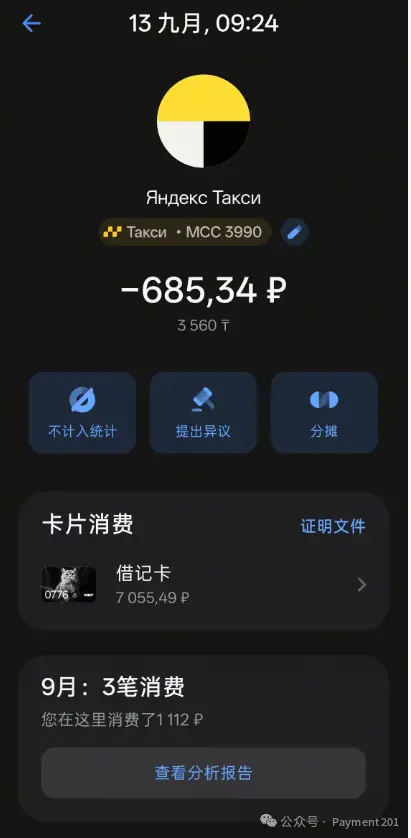
Dans certains cas, les cartes MIR peuvent aussi être acceptées.
Bien sûr, cela ne signifie pas que MIR couvre entièrement le Kazakhstan ; l'acceptation de MIR dépend clairement encore d'institutions acquéreuses et de réseaux de TPE spécifiques. Certaines banques et certains réseaux de terminaux soutiennent encore MIR, d'autres ont suspendu.
Mais c'est précisément ce détail qui rend les paiements au Kazakhstan plus intéressants.
Sur un même marché, on peut voir à la fois : Visa, Mastercard, UnionPay, MIR. Et par-dessus : Kaspi QR / QR bancaire / QR unifié.
Du point de vue des rails de paiement, le Kazakhstan ressemble en fait à un carrefour de réseaux de paiement.
Vers l'ouest, il y a les réseaux mondiaux de cartes Visa / Mastercard.
Vers le nord, il conserve certains liens avec l'écosystème de paiement russe et de la CEI.
Vers l'est, les touristes et commerçants chinois peuvent voir UnionPay, Alipay+ et d'autres moyens de paiement.
Et l'interface de paiement locale la plus forte pour les consommateurs est Kaspi et les diverses applications bancaires.
Il est donc difficile de classer simplement les paiements au Kazakhstan comme un « marché de cartes » ou un « marché de QR ». C'est plutôt : un marché de paiement multi-rails.
Des rails de paiement issus de différents pays, de différentes époques et de différentes trajectoires technologiques coexistent ici.
Le QR est fort, mais cela ne signifie pas que « le QR a éliminé les cartes bancaires »
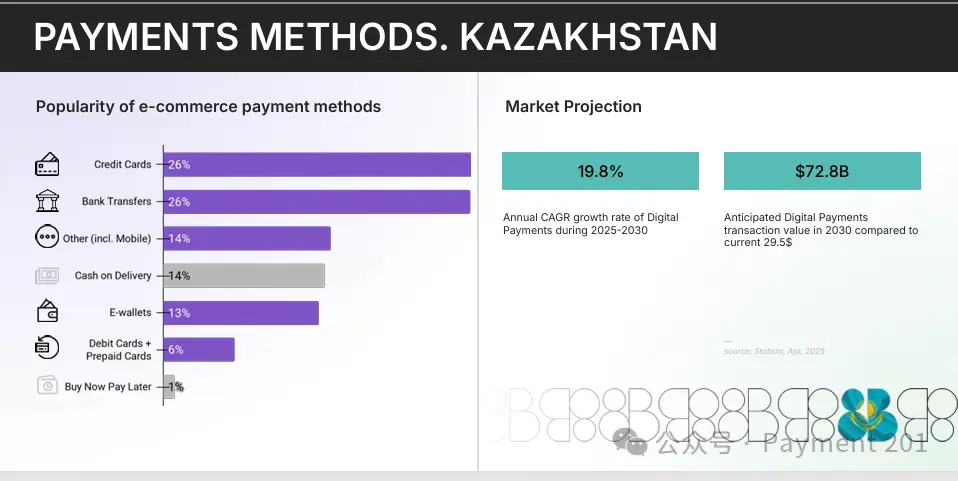
C'est pourquoi je pense qu'on ne peut pas décrire le Kazakhstan par « le QR remplace les cartes ».
Pendant mon séjour, j'ai surtout utilisé Visa, les consommateurs locaux utilisent massivement le QR, et les utilisateurs venant de Russie peuvent encore utiliser MIR dans certains réseaux d'acceptation.
Tout cela peut parfaitement coexister.
Car en matière de paiement, il faut distinguer deux choses : l'interface de paiement et le rail de paiement.
Le consommateur ouvre son application bancaire et scanne un QR, c'est une interface. Je passe ma carte Visa en sans contact, c'est aussi une interface.
Une carte MIR effectue une transaction sur un TPE qui la prend en charge, derrière il y a un autre mécanisme de compensation et de traitement.
Donc ce qui se passe réellement n'est pas : un rail élimine complètement un autre rail.
Mais plutôt que l'expérience de paiement front-end devient de plus en plus mobile-first, et que les rails de paiement sous-jacents deviennent de plus en plus stratifiés.
Visa / Mastercard existeront longtemps pour le transfrontalier, les paiements touristiques, le e-commerce et l'acceptation par les commerçants internationaux.
MIR reflète les liens existants entre le Kazakhstan et l'écosystème de paiement russe. Kaspi et les QR locaux résolvent les paiements de consommation locaux à haute fréquence. Le QR unifié continue d'avancer vers l'interopérabilité.
Différents rails résolvent différents problèmes.
Plus Kaspi réussit, plus la question suivante devient évidente
Du point de vue du consommateur, la boucle fermée de Kaspi ne pose presque aucun problème. Ouvrir l'application, scanner, payer, terminé.
Le problème se situe dans la structure globale du marché.
Kaspi a ses propres consommateurs, ses propres commerçants, son propre QR, ses propres comptes et son propre réseau d'acquisition.
D'autres banques développent aussi leurs propres applications, leurs propres QR et leurs propres réseaux de commerçants. C'est logique pour n'importe quelle banque.
Parce que :
Boucle fermée = douve.
Une institution peut contrôler l'expérience utilisateur, le risque, la tarification, l'expérience commerçant, et renforcer en continu la densité de son réseau grâce au cashback, au crédit, au paiement échelonné et au commerce.
Cependant, dès que plusieurs boucles fermées suffisamment grandes coexistent, du point de vue de l'ensemble du marché des paiements, cela devient un autre mot :
Fragmentation.
Pourquoi le consommateur devrait-il se soucier de la banque du commerçant ? Pourquoi le commerçant devrait-il utiliser des QR différents pour les consommateurs de différentes banques ? Pourquoi chaque banque devrait-elle construire son propre réseau d'acceptation en double ?
Je pense donc que la phase précédente du Kazakhstan a résolu : comment passer au sans numéraire ? Maintenant, il commence à répondre à la question suivante : comment réaliser l'interopérabilité ?
Kaspi résout le problème de l'adoption, le QR unifié commence à résoudre le problème de structure du marché
Donc en 2026, le changement le plus intéressant à suivre dans les paiements au Kazakhstan n'est en fait pas Kaspi.
Mais :
Le QR unifié.
En juillet 2026, le Kazakhstan lancera officiellement au niveau national le système de paiement mobile interbancaire. Le cœur comprend deux choses : les virements interbancaires par numéro de téléphone mobile, et : les paiements par QR interbancaires.
Au lancement, toutes les banques offrant des services bancaires de détail aux particuliers via des applications mobiles y seront connectées.
Les consommateurs pourront transférer instantanément de l'argent depuis l'application de leur banque vers un utilisateur d'une autre banque ; ils pourront aussi scanner le QR unifié d'un commerçant pour effectuer un paiement interbancaire, sans exiger que l'acheteur et le vendeur soient dans la même banque.
Le système prend en charge :
24/7 en temps réel.
Avant, c'était peut-être :
Consommateur de la banque A
↓
Application de la banque A
↓
QR de la banque A
↓
Commerçant de la banque A
Maintenant, cela devient progressivement :
Consommateur de la banque A
↓
Application mobile de la banque A
↓
Rail de paiement interbancaire
↓
Commerçant de la banque B
Pour le consommateur ordinaire, en apparence, une seule chose s'est produite :
Les QR sont devenus interopérables.
Mais les professionnels du paiement ne voient pas seulement le QR.
Le vrai changement, c'est : l'adressage, le routage, la compensation, l'acceptation. Passer d'un réseau privé à un rail interopérable.
Le système est exploité par la société nationale de paiement sous l'égide de la banque centrale du Kazakhstan. Un mois après son lancement, ce système de paiement mobile interbancaire a déjà traité plus de 8 millions de transactions pour un montant total de 210 milliards de tenges.
Je pense donc qu'on peut résumer en une phrase :
Kaspi résout le problème de l'adoption, le QR unifié commence à résoudre le problème de structure du marché.
Kaspi a prouvé à quelle vitesse une boucle fermée peut attirer consommateurs et commerçants vers le paiement mobile.
Le QR unifié résout un autre problème :
Le marché ne peut pas toujours être fragmenté par des réseaux privés individuels.
Pourquoi l'État continue-t-il de promouvoir le QR unifié alors que Kaspi est déjà si fort ?
C'est en fait le point central que je veux transmettre dans tout cet article. Du point de vue de l'expérience utilisateur, Kaspi est déjà très bon. Les consommateurs ne se plaignent pas tous les jours : « J'ai besoin d'un QR unifié national ». Les commerçants ont aussi des solutions d'acceptation matures.
Alors pourquoi continuer à construire un rail interbancaire ?
Parce que l'infrastructure de paiement ne consiste pas seulement à résoudre l'expérience utilisateur.
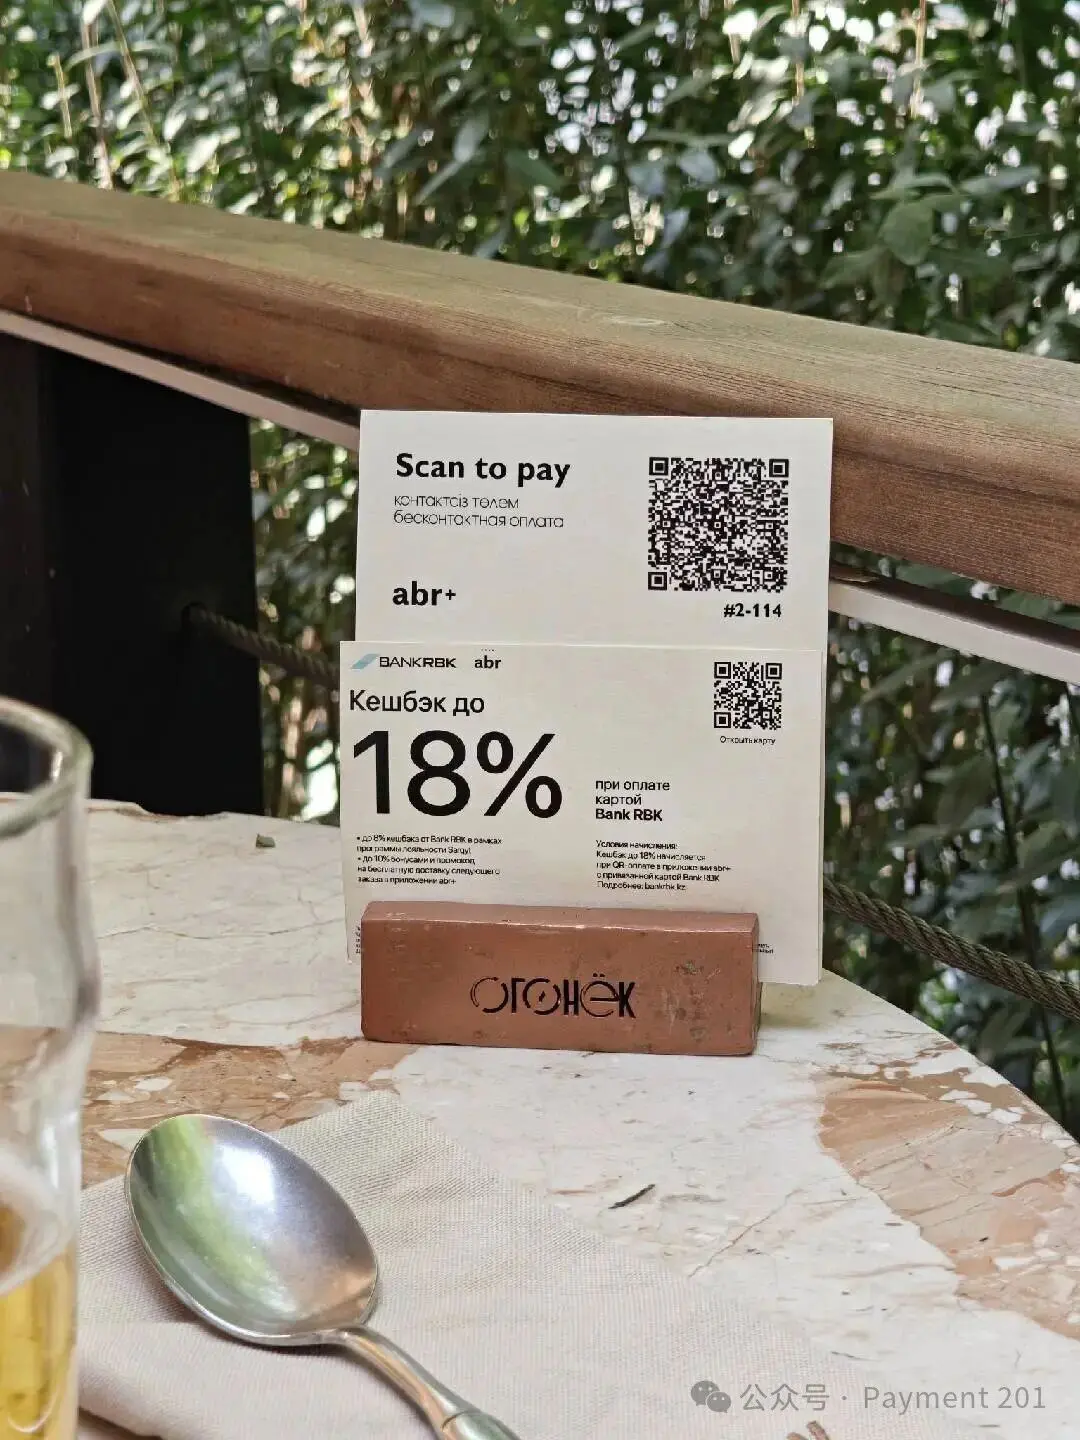
Le premier problème est : la concurrence.
Quand une plateforme possède à la fois les consommateurs, les commerçants, le paiement, le commerce et le crédit, un nouvel entrant ne fait pas face à un simple produit de paiement.
Mais à tout un réseau. Faire un meilleur QR n'a pas de sens. Parce que les gens ne sont pas de votre côté. Les commerçants non plus.
C'est souvent le cas dans le secteur des paiements : la technologie est facile à copier, les canaux sont difficiles à copier. Le QR unifié découple efficacement le réseau d'acceptation de la base de consommateurs d'une banque spécifique. Les banques peuvent moins se concurrencer sur « qui a le plus de commerçants QR » et davantage sur : les produits, l'expérience utilisateur, la tarification, le crédit, le risque, les données, les services.
Le deuxième problème est :
La densité d'acceptation.
Un réseau de paiement vraiment mature veut finalement réaliser :
Banque du consommateur ≠ banque du commerçant, sans impact sur le paiement.
Visa, Mastercard et UnionPay résolvent essentiellement ce type de problème depuis des décennies.
Aujourd'hui, de plus en plus de pays promeuvent le paiement instantané + QR, refaisant simplement la même chose dans le monde A2A.
C'est précisément le processus de passage : d'un réseau privé à : un rail public.
En dessous, c'est toute une pile financière nationale
Le QR unifié n'est pas un projet isolé.
La banque centrale du Kazakhstan promeut actuellement, dans le cadre plus large de l'infrastructure financière numérique nationale, le paiement mobile interbancaire, le QR unifié, l'open banking, le tenge numérique, etc.
Si on les décompose : QR, paiement instantané, open banking, identité numérique, anti-fraude, CBDC, chacun est un sujet brûlant dans le monde de la fintech ces dernières années.
Mais ce qui est vraiment intéressant, c'est qu'ils pourraient finalement être assemblés en une seule pile :
Identité
↓
Compte bancaire
↓
API ouverte
↓
Rail de paiement
↓
Compensation / règlement
↓
Monnaie numérique
↓
Infrastructure de risque
Donc, si aujourd'hui on étudie les paiements au Kazakhstan en se demandant seulement : pourquoi Kaspi réussit-il ?
C'est en fait un peu insuffisant ; Kaspi est une réponse très importante de la phase précédente, mais ce marché a déjà commencé à poser la question suivante.
J'utilise moi-même Visa, mais pour un PSP, entrer sur le marché local est loin d'être simple.
Lors de ce séjour à Almaty, mon expérience de paiement en tant que touriste a été très simple. Visa, Alipay+ suffisaient largement.
Cependant : pouvoir payer en tant que touriste et entrer réellement sur ce marché en tant que commerçant / PSP sont deux choses complètement différentes.
J'ai aussi rencontré beaucoup de Chinois sur place. Infrastructures, minerais, énergie, commerce de ressources, logistique, commerce transfrontalier.
Ces flux commerciaux s'accompagnent nécessairement de flux de capitaux de plus en plus complexes : encaissement, change, règlement, sorties transfrontalières. Et ce qui préoccupe beaucoup en ce moment : les dépôts et retraits en stablecoins.
Si un PSP mondial entre au Kazakhstan, sa première réaction est souvent :
« Visa / Mastercard sont très répandus localement, il suffit de se connecter à l'acquisition par carte, non ? »
Mais une fois entré dans la pile de paiement locale, il faut gérer :
Entité locale
↓
Acquisition locale
↓
Kaspi / QR local
↓
QR unifié
↓
Encaissement en tenges
↓
Règlement
↓
Change
↓
Rapprochement
↓
Sortie transfrontalière
Et beaucoup de vos commerçants n'ont pas de problème d'entité locale.
Il arrive donc souvent que plus la pile de paiement locale est mature, plus un PSP mondial doit comprendre le local. L'acceptation mondiale n'a jamais consisté seulement à terminer une intégration Visa / Mastercard. Le soi-disant mondial est essentiellement constitué d'un rail local après l'autre.
L'opportunité des stablecoins n'est pas que les locaux achètent un café en USDT.
Lors des échanges du soir, on a beaucoup parlé des stablecoins.
Mais si on les replace dans toute la pile des paiements au Kazakhstan, ma compréhension est en fait simple : le premier cas d'usage des stablecoins n'est absolument pas le retail. Un consommateur local ouvre Kaspi ou son application bancaire, scanne un QR et achète un café. Pourquoi devrait-il d'abord payer en USDT ? Le paiement de consommation front-end est déjà assez bon. Les stablecoins n'ont pas besoin de résoudre un problème déjà résolu.
Leur vraie valeur se situe probablement à l'arrière-plan : B2B transfrontalier, gestion de trésorerie, liquidité en dollars, dépôts et retraits, règlement des commerçants. Et sur certains corridors où l'efficacité des banques correspondantes traditionnelles est médiocre.
Autrement dit :
Les stablecoins sont ici davantage une couche de liquidité et de règlement, plutôt qu'un substitut au paiement de consommation local.
L'encaissement front-end peut continuer d'être : Kaspi / QR bancaire / cartes / tenges. Le commerçant peut toujours voir un règlement en monnaie fiduciaire.
Mais dans la gestion de trésorerie ultérieure, les transferts transfrontaliers et les sorties de fonds, il est tout à fait possible de voir apparaître progressivement un règlement hybride fiat + stablecoins.
Ces deux choses ne sont pas du tout contradictoires. Je pense même que c'est là que réside la véritable valeur de l'infrastructure des stablecoins dans les prochaines années. Pas dans ce que le consommateur utilise pour payer aujourd'hui.
Mais dans : comment l'argent circule une fois le paiement effectué.
La première mi-temps de Kaspi, la seconde mi-temps des rails de paiement
Si l'on simplifie l'évolution des paiements au Kazakhstan au cours des dix dernières années, je pense qu'on peut la diviser en trois phases :
Sans numéraire
↓
Mobile-first
↓
Interopérabilité
Kaspi a eu une influence majeure sur les deux premières phases.
Grâce à sa super application dominée par la banque, elle a rassemblé consommateurs, commerçants, paiement, commerce et crédit. En s'appuyant sur une boucle fermée, elle a maximisé l'expérience utilisateur et la densité du réseau.
Mais une fois le marché fortement numérisé, la question suivante apparaît inévitablement :
Comment les différentes banques, les différents QR et les différents réseaux de commerçants peuvent-ils vraiment s'interconnecter ?
Je pense donc que la variable la plus importante des paiements au Kazakhstan en 2026 n'est pas l'apparition d'un autre portefeuille ou d'un autre PSP.
Mais :
Boucle fermée → interopérabilité.
La première mi-temps était l'histoire des super applications.
La seconde mi-temps commence à devenir l'histoire des rails de paiement.
Enfin
Revenons à ce voyage à Almaty.
En plusieurs jours, je n'ai pas du tout utilisé d'argent liquide. Pour un touriste, l'expérience de paiement est devenue très simple.
Mais ce qui est vraiment intéressant, c'est que le touriste ne voit que la couche supérieure de toute la pile de paiement.
Un niveau en dessous, on a : Kaspi / applications bancaires / QR / P2P.
En regardant les rails de cartes, on voit : Visa / Mastercard / UnionPay / une acceptation partielle de MIR.
Encore un niveau en dessous, on découvre : paiement instantané interbancaire / QR unifié.
En regardant les flux de capitaux transfrontaliers, on commence à voir : liquidité en stablecoins / règlement.
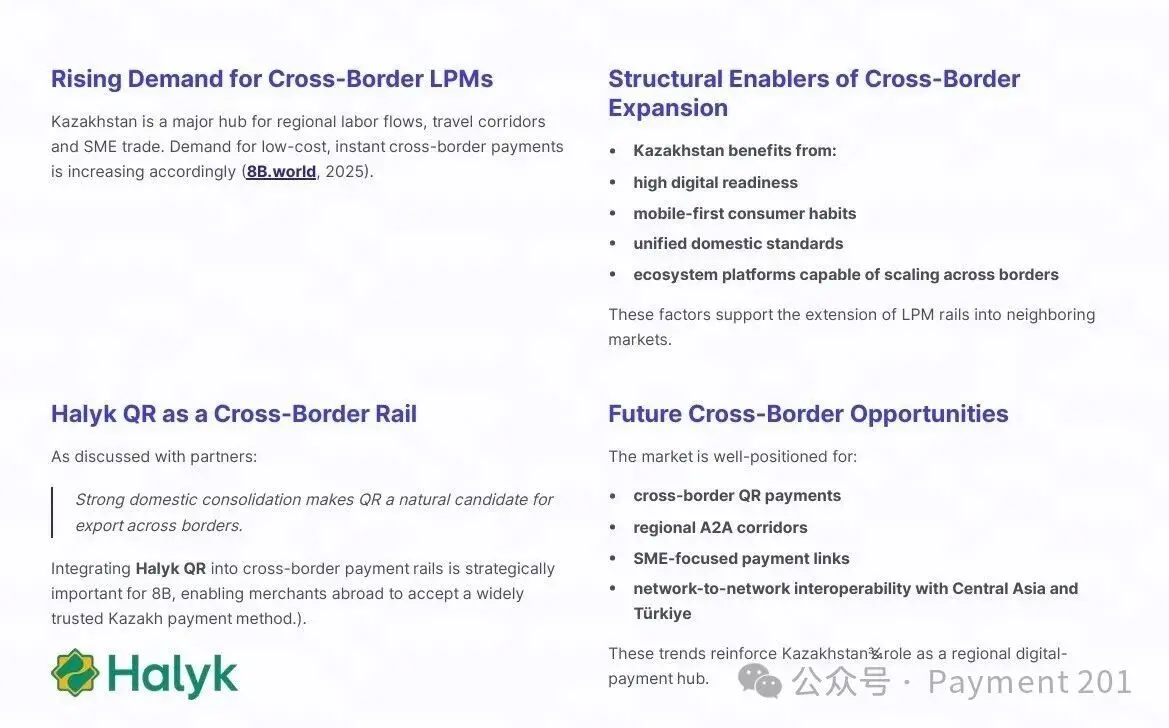
Image de 8b.world
Cartes, super applications, A2A, rails nationaux, stablecoins. Plusieurs infrastructures de paiement issues de régions et de phases complètement différentes s'empilent dans un marché de seulement un peu plus de 20 millions d'habitants.
Donc, après ce retour, le plus grand changement dans ma compréhension du Kazakhstan n'est pas :
« Les paiements y sont plus développés que je ne le pensais. »
Mais plutôt :
Il a déjà commencé à changer de sujet.
La question du passé était :
Comment faire passer un marché du cash au numérique ?
La question d'aujourd'hui devient de plus en plus :
Une fois les paiements suffisamment numérisés, comment vraiment réaliser l'interopérabilité ?
Kaspi a résolu une grande partie de la première question.
Et le Kazakhstan de 2026 a déjà commencé à répondre à la suivante.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.