


バイナンスリサーチ:AI取引は半導体からソフトウェアと資本市場へシフト
 chaincatcher
著者:Lim Kim Thye
翻訳:呉説ブロックチェーン
コアサマリー
· 単位容量あたりのコストが継続的に低下する中、トークン使用量の増加は、インフラ事業の利益率が33%から38%に達するハイパースケーラーに有利に働く。
· 設備投資と営業キャッシュフローの比率は、2023年の41%から2026年には約105%に上昇した。関連企業の連結フリーキャッシュフローはマイナスに転じ、資金ギャップは債務調達で補われ始めている。
· 市場の価格形成ロジックは変化した。実際の成長に結びつかない設備投資は罰せられ、AI収益の成長を促進する投資はポジティブに評価される。
· 市場の集中度は低下している。バイナンスの投資家も半導体セクターへの集中配分を減らし、ソフトウェアと資本市場へ資金を移している。
トークン最大化トレンドは第2四半期に終了、2つの曲線が分化
第2四半期は、「トークン消費量の増加が直接モデル層の収益に結びつく」という前提に終止符を打った。企業はトークン消費量と生産性が線形関係にないことを認識し、トークン使用量の最大化を盲目的に追求しなくなった。同時に、AIエージェントが急速に普及し、市場は単一タスクを完了するために必要なトークンの効率性により注目するようになった。フロンティアモデルの開発重点も、推論ベンチマークからエージェントプログラミング、メモリアーキテクチャ、そして低コストの軽量推論へと移行した。
2026年9月初旬時点で、OpenRouterを経由する週間トークン使用量は137兆に達し、年初の約20倍となった。オープンウェイトモデルは、同プラットフォームの本番環境における推論トークンの半分以上を占め、前回調査の3分の1から上昇し、半分以上を占めるようになった。また、トークン使用量上位5モデルはすべてオープンウェイトを採用している。これらのモデルの能力はクローズドソースモデルの約90%だが、1回の呼び出しコストは約6分の1に過ぎない。StripeはGPUクラスタを3分の1に縮小しながら、1日5,000万回の呼び出しを維持し、推論コストを73%削減した。
その結果、AI成長の恩恵は分化し始めた。企業は特定のタスクに応じてモデルを選択し、1つのAIエージェントがタスクを完了するには通常数千トークンを必要とする。低コストのオープンウェイトモデルは、長期稼働するエージェントの経済的実現可能性を実現する鍵となる。単位容量あたりのコストが低下する中、トークン使用量の増加は利益率33%から38%のハイパースケーラーに有利に働くが、モデル能力を直接販売する企業はそれを収益に転換することがより困難になっている。 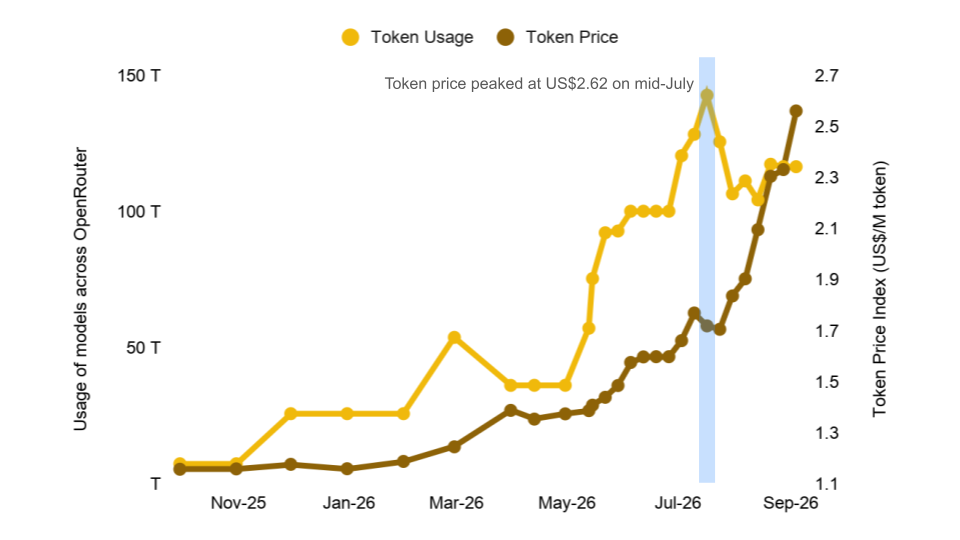
図1:トークン使用量は150兆に迫り、トークン価格指数は7月に2.62ドルのピークに達した
設備投資が営業キャッシュフローを上回る
米国の大手クラウドコンピューティング5社が示した2026年の設備投資ガイダンスは、ファイナンスリースと前払いを含めるかどうかによって、合計7,250億ドルから8,000億ドルの範囲にある。
絶対額よりも注目すべきは、設備投資と営業キャッシュフローの比率である。これら5社の設備投資は、2023年の営業キャッシュフローの41%から2026年には約105%に上昇した。これは、インフラ容量拡大に投じる資金が、中核事業が生み出す現金を上回っていることを意味する。
この変化はフリーキャッシュフローに急速に反映されている。Alphabetの今四半期のフリーキャッシュフローはマイナス59億ドルで、上場以来初のマイナスとなった。Metaのフリーキャッシュフローは前年同期の85億ドルから7億8,400万ドルに減少した。過去12ヶ月で、Amazonのフリーキャッシュフローはマイナス76億ドル、Oracleは2026会計年度に237億ドルの現金を消費した。5社の連結フリーキャッシュフローは、2024年のプラス2,460億ドルから2026年には約マイナス370億ドルに転じ、この投資サイクルで初めてマイナスとなった。
内部現金で投資需要を賄えなくなったため、外部調達が主要な資金源となり始めた。ハイパースケーラーの設備投資に占める債務調達の割合は、2024会計年度の9%から、2026年半ばまでの過去12ヶ月では32%に上昇し、5社の総債務は約7,000億ドルに達した。
国際決済銀行(BIS)の観察は特に注目に値する。AIプライベートクレジットの貸出スプレッドは約6.2パーセントポイントで、非AI借り手の調達スプレッドに近い。言い換えれば、株式市場がすでに織り込んでいるリスクは、クレジット市場の価格にまだ完全には反映されていない。 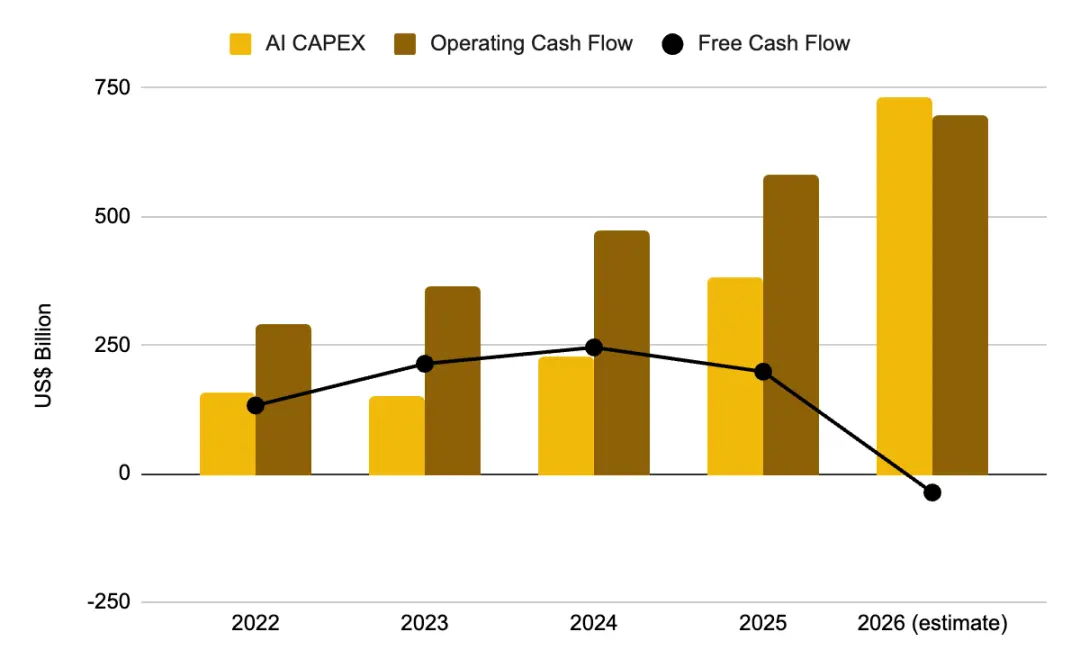
図2:2026年に設備投資が営業キャッシュフローを上回り、フリーキャッシュフローがマイナスに転じる
需要シグナルは巨大だが、収益化サイクルは長い
3社が同じトレンドを示している。
· Google Cloudの収益は82%増の248億ドル、営業利益率は20.7%から35.6%に上昇し、未履行契約額は5,140億ドルに達した。現在、Google Cloudは毎分220億トークンを処理しており、前四半期の160億から増加した。
· Microsoftの残存履行義務(RPO)は6,780億ドルで、前年比84%増。Azureの収益は43%増加し、Microsoft 365 Copilotの有料シート数は3,000万を超えた。
· Oracleの残存履行義務は6,380億ドルで、前年比363%増。しかし、同社が開示したデータによると、今後12ヶ月以内に収益化されるのは約12%に過ぎず、約20%は5年後まで実現しない。
モデル企業では、Anthropicの年間収益は約470億ドル、OpenAIは約250億ドル。両社とも現在赤字であり、IPOの準備を進めている。ゴールドマン・サックスは、2030年までにトークン消費量が現在の24倍に成長すると推定しているが、その時点でエージェントAIを利用するナレッジワーカーはわずか12%に過ぎない。
これらの数字の規模は確かに大きいが、短期的に実際の収益に転換できるものは極めて少なく、この時間差が本レポートの後続分析の鍵となる。未履行注文は確かに存在し、設備投資もすでに行われているが、ハイパースケーラーとフロンティアモデル企業は、契約需要を確定収益に十分な速さで転換し、これらの投資を正当化する必要がある。同時に、これらの事業を支える基盤資産は通常4年から6年で減価償却する必要がある。 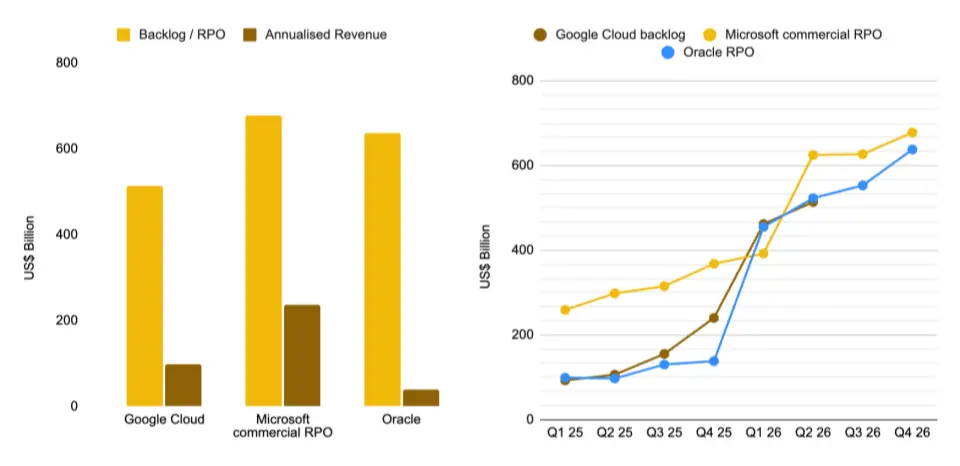
図3:未履行注文は現在の収益をはるかに上回り、Google Cloudは5,140億ドル、Oracleは6,380億ドル
市場の価格形成ロジックは逆転した
投資家はこれらの要素を価格に織り込み始めており、最新の決算シーズンはその変化を明確に反映している。
全体のデータだけではこの転換を完全に示すことはできず、個別銘柄のパフォーマンスがより代表的である。指数構成銘柄のうち、1株当たり利益が予想を上回った企業は平均0.6%上昇し、過去5年平均の1.0%を下回った。失望した企業は平均2.5%下落し、過去5年平均の3.0%より小さかった。市場の好材料・悪材料への全体的な反応は弱まったが、AIセクター内では顕著な分化が見られた。
決算発表後の最初の取引日から計算すると、分化は非常に明確である。Alphabetは収益が24%増、クラウド事業が82%増だったが、株価は7.13%下落した。理由は同社が設備投資ガイダンスを上方修正したことだけだった。Metaは1株当たり利益が予想を下回り、設備投資を再び増やし、フリーキャッシュフローが7億8,400万ドルに減少したため、株価は7.95%下落した。
一方のパフォーマンスも同様に注目に値する。MicrosoftはAzureの収益が43%増、残存履行義務が84%増となり、2026暦年の設備投資をわずかに下方修正したことで、株価は15.51%上昇し、2008年以来最大の1日の上昇率を記録した。
Amazonは設備投資を2,200億ドルに引き上げたが、AWSの成長が37%に加速したため、株価は15.32%上昇し、時価総額は3兆ドルを突破した。Nvidiaは8.74%上昇。設備投資をほとんど必要とせずにインフラを拡張できるPalantirは29.45%上昇した。
市場が採用する基準は非常に明確になっている。投資が成長に結びついていることを証明できない限り、設備投資は負担となる。だからこそ、AlphabetとAmazonの両方が設備投資を増やしたにもかかわらず、Alphabetは市場に罰せられ、Amazonはポジティブに評価された。 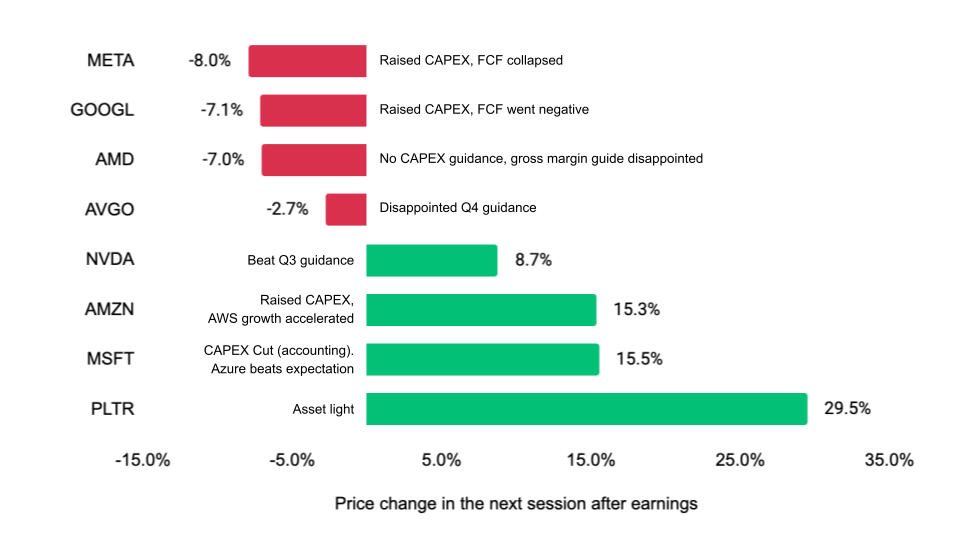
図4:同じように設備投資を増やしても結果は正反対、Alphabetは7.1%下落、Amazonは15.3%上昇
2026年の市場の主軸は拡散であり、さらなる集中ではない
市場の集中度はピークを打ち、低下し始めた。「マグニフィセント・セブン」のS&P 500指数におけるウェイトは、2025年10月の約35.3%から2026年9月には33.2%に低下した。8月時点で、S&P 500指数は年初来12.28%上昇、Nasdaq総合指数は13.46%上昇、Russell 2000小型株指数は19.12%上昇した。
中でも小型株のパフォーマンスは特に注目に値する。これは、AI取引が超大型ソフトウェア企業へのさらなる集中ではなく、工業、公益事業などの間接的な恩恵を受けるセクターへ拡散していることを示している。均等ウェイト指数は時価総額加重指数を約3.6パーセントポイント上回っており、最も手に入れやすい上昇分が実現した後、資金がよりボラティリティの高い二次的な受益者へ流れていることを示している。
しかし、現在のバリュエーションはこのローテーションが続く余地を制限している。S&P 500指数の予想PERは約19.6倍で、過去5年平均の19.9倍をわずかに下回るが、過去10年平均の19.0倍を上回る。金利環境も支援を提供しておらず、現在の実効フェデラルファンド金利は3.63%、10年物米国債利回りは4.77%である。
したがって、現在の結論は昨年とは逆である。2026年の市場上昇はより多くのセクターと異なる時価総額の企業に拡散しており、パッシブポートフォリオのAIリーダー株へのオーバーウェイトは縮小しており、増加し続けているわけではない。 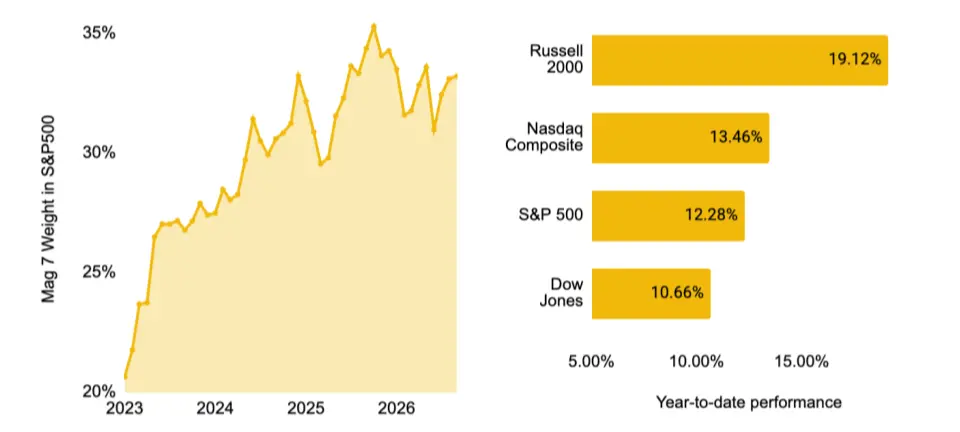
図5:「マグニフィセント・セブン」のウェイトはピークから後退、Russell 2000が年初来19.12%の上昇でリード
バイナンスの投資家も分散を進めているが、出発点はより集中している
2026年6月末と9月4日のデータを比較すると、S&P 500指数の調整方向とバイナンスユーザーの保有はおおむね一致している。半導体セクターのS&P 500におけるウェイトは18.8%から14.8%に低下し、テクノロジーハードウェアセクターは6.8%から6.2%に低下した。バイナンス投資家の調整幅はより大きく、テクノロジーハードウェアの保有は15.92%から7.94%に低下した。
同期間に、S&P 500のほぼすべての他のセクターのウェイトがわずかに増加しており、資金が別の単一テーマに移ったのではなく、以前の高度に集中した分野から複数のセクターに分散したことを示している。バイナンス投資家は航空宇宙・防衛、インタラクティブメディア・サービス、工業株を継続的に減らす一方、資本市場、ソフトウェア、一般小売セクターを増やしている。
バイナンス投資家とベンチマーク指数の間には3つの主な違いがある。半導体の配分比率が42.08%と、S&P 500を大幅に上回っていること、資本市場セクターの配分が暗号資産関連の選好を反映していること、保有の集中度がより高く、上位10セクターが株式配分の約92%を占めるのに対し、S&P 500の上位10セクターの合計ウェイトは約53%であることである。 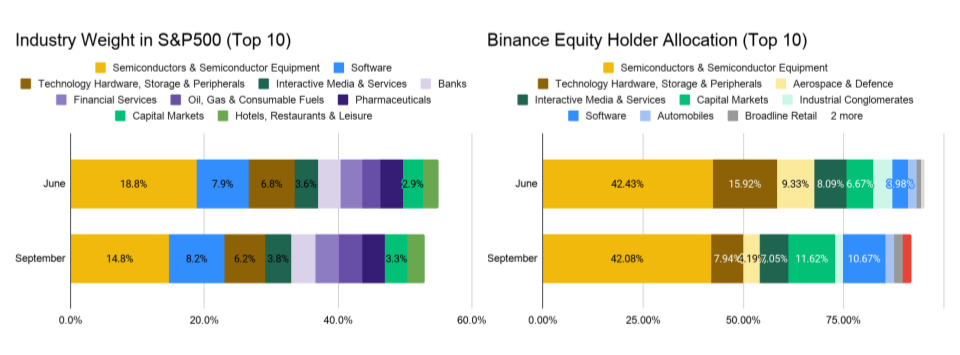
図6:6月から9月にかけて、半導体のウェイトはS&P 500とバイナンスユーザーの保有の両方で低下した
月次資金フローがセクターローテーションをリアルタイムに反映
月次ネット資金フローは、市場の拡散傾向をさらに裏付け、投資家が月ごとにポジションを調整するプロセスを明確に示している。
7月、投資家はAIテーマを中心に配分を続け、決算シーズンを前に楽観的な姿勢を維持した。多くの投資家は7月末の市場調整時に買いを入れ、半導体セクターがネット流入の大部分を吸収し、資本市場セクターにも多額の資金が流入した。
8月、投資家は慎重になった。資本市場株の利益確定を始める一方、半導体への増配を続けたが、資金流入のペースは明らかに鈍化した。同時に、多額の資金がソフトウェアセクターに移り、月全体のネット流入は7月の水準の約半分に減少した。
9月以降、半導体セクターで初の月次ネット流出が発生した。長期金利の上昇がリスク資産に圧力をかけたためである。ただし、現在のデータは9月の第1週のみをカバーしており、今後の連邦準備制度理事会(FRB)の金利決定がこの傾向を急速に逆転させる可能性があることに注意が必要である。
この3ヶ月のデータを総合すると、ポートフォリオは四半期初めにはAIハードウェア分野に高度に集中していたが、その後ソフトウェア、資本市場、その他の二次的な受益セクターへ徐々に拡散したことがわかる。これはベンチマーク指数で観察されたセクターローテーションの方向と一致しているが、異なる投資家グループによるものであり、調整はより迅速である。 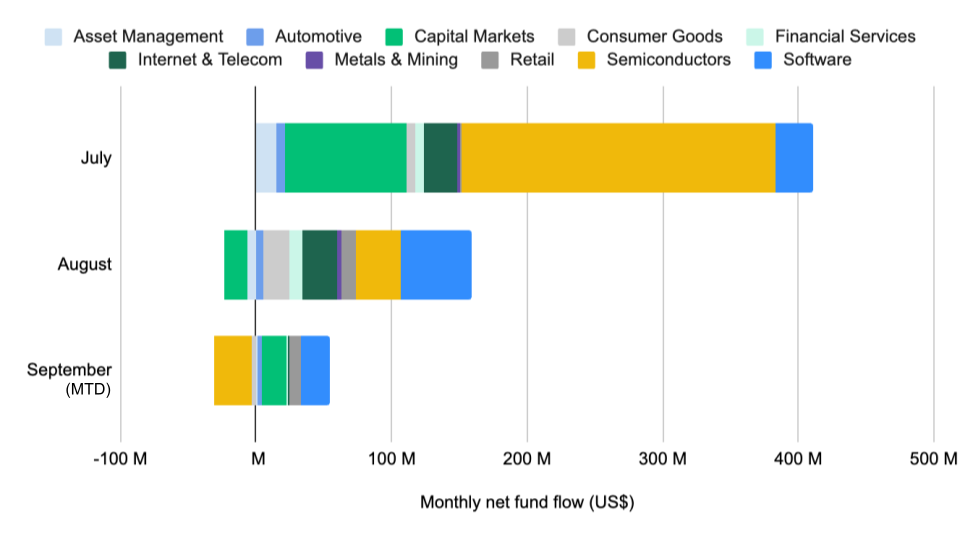
図7:7月から9月にかけて、資金は半導体セクターから流出し、ソフトウェアセクターへ流入した
取引量と投資家の保有は高度に一致
取引活動は投資家の資産配分構造と密接に一致している。取引量上位10セクターは、バイナンス投資家が主に保有するセクターとほぼ同じである。これは、投資家が無関係なテーマ間で短期的にローテーションするのではなく、既存のポジションを継続的に構築・調整している可能性が高いことを示している。
9月、半導体セクターは取引量シェア33.84%でリードし、資本市場とソフトウェアセクターがそれぞれ16.71%と13.67%を占めた。これら3つで上位10セクターの取引量の約64%を占める。テクノロジーハードウェアセクターは10.42%で続き、前述の投資家が同セクターを減らしている傾向と一致している。
保有と取引が同じセクターに集中していることは、資金フローを解釈する上で重要なシグナルである。取引量が投資家が増やしているセクターに集中している場合、関連する資金変動は、純粋な短期的な回転によって駆動されるのではなく、明確な配分意図を表している可能性が高い。
Pre-IPO永久契約はカウンターパーティリスクを直接価格付けできる
バイナンスのPre-IPO永久契約により、投資家は他の主要プラットフォームではまだ提供されていない未公開企業のバリュエーションにポジションを構築できる。Anthropicが四半期収益の100%超の成長と小幅な営業利益を発表した後、その契約価格は8月に約35%上昇した。OpenAIが最新のフロンティアモデルAstraを発表した後、その契約価格は9月初旬に約23%上昇し、モデル発表に対する市場の即時の判断を反映した。
これら2つのモデル企業は、ハイパースケーラーのAI収益のかなりの部分を占めている。ウェルズ・ファーゴは、MicrosoftのAI収益の70%以上がこれら2社から来ていると推定している。バークレイズは、これら2社がAmazonのAI収益の約73%を占めていると推定している。UBSは、これら2社のGoogle Cloud総収益に占める割合が2026年の28%から2027年には48%以上に上昇すると予想している。OpenAIがOracleと締結した3,000億ドルの契約も、Oracleの6,380億ドルの未履行注文の約半分を占めている。
したがって、実際の顧客集中度は全体の設備投資データが示す水準よりも高く、関連収益はこれら2つの未上場のカウンターパーティに高度に集中している。いずれかが大幅な成長鈍化に見舞われた場合、影響はハイパースケーラーのAI収益からOracleの未履行注文へ伝播し、さらにサプライヤーが支援し、関連インフラに資金を提供する証券化商品に影響を及ぼす。現在、Pre-IPO永久契約は、このような特定のリスクエクスポージャーを直接ヘッジできる数少ないツールの1つである。 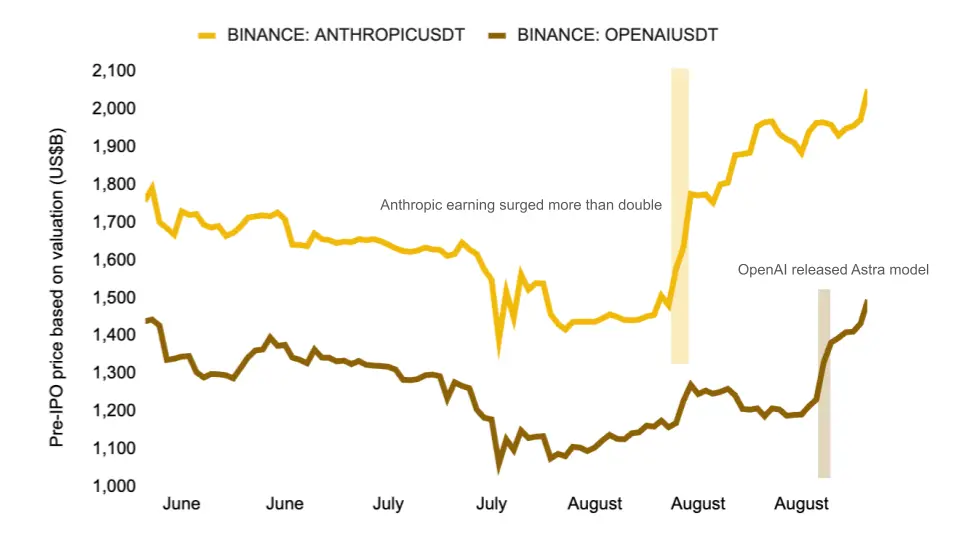
図8:Anthropicの業績発表とOpenAIのAstra発表後、Pre-IPO契約価格が再評価された
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。