


9月FOMCプレビュー:一度きりの利上げは本当に必要なのか?
 BTCC著者: furrykon
9 月 FOMC を前に、市場ではもはや「FRB が利上げするかどうか」は大きな論点ではなくなっている。焦点は、今回の利上げ後にもう一度利上げがあるのかどうかだ。
9 月 15 日時点で、CME FedWatch が示す 25bp 利上げの確率は 93%まで上昇しており、政策金利の誘導目標は 3.75%~4.00%へ引き上げられる見通しだ。
インフレは依然として目標を上回り、原油価格は再び 1 バレル=100 ドルを突破した。加えて Kevin Warsh FRB 議長が物価安定を繰り返し強調しているため、今週の利上げは Wall Street の基本シナリオとなっている。
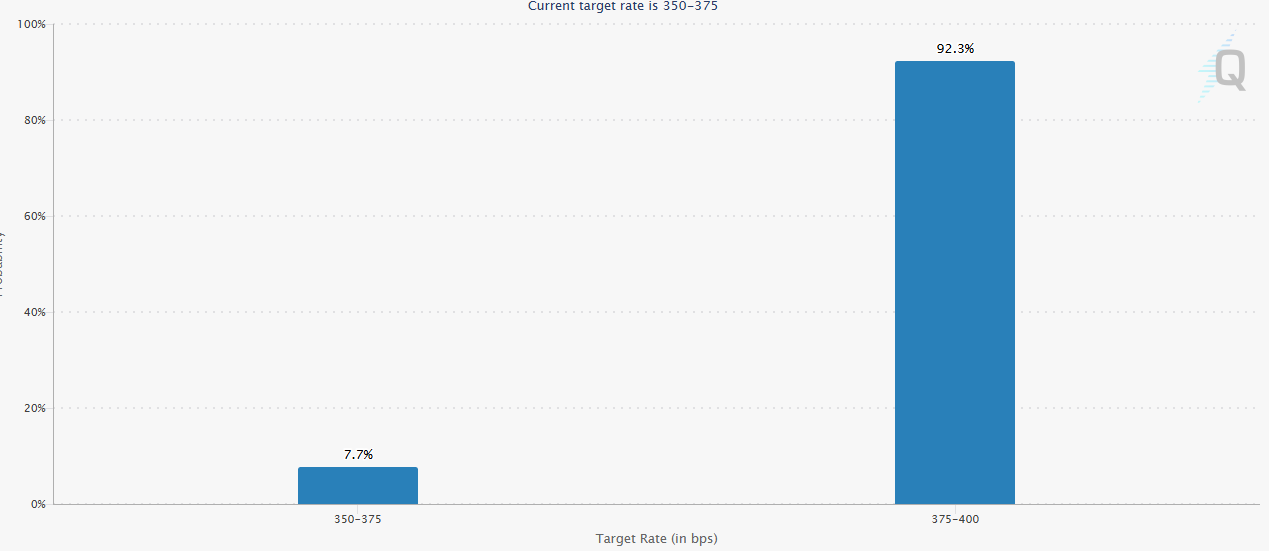
決定そのものにはほとんどサプライズがないように見える。
しかし、その背景にはやや異例の問題がある。米国経済は連続的な金融引き締めを再開しなければならないほど過熱しておらず、インフレも再び制御不能になったわけではない。
9 月利上げは、経済が「利上げせざるを得ない」シグナルを出しているというより、「利上げしない十分な理由がない」という判断に近い。
市場が本当に見極める必要があるのは、この 25bp が一度きりの政策調整なのか、それとも新たな利上げサイクルの始まりなのかという点だ。
据え置きから利上げへ、8月以降のシグナルはFRBの行動を後押し
7 月 FOMC 後、市場では一時 Warsh 氏のインフレ抑制への決意を疑問視する動きが広がった。
FRB は政策金利を据え置いたうえ、政策コミュニケーションでも明確な道筋を示さなかったため、債券投資家の間では中央銀行が警戒を緩めるのが早すぎるとの懸念が強まった。
8 月 28 日、Warsh 氏は Jackson Hole で政策メッセージを転換した。
PCE インフレ率は前年比 3.7%で、過去 6 カ月の年率換算では 4.1%に達していると指摘し、2%という目標は明確かつ固定されたものだと強調した。
失業率は 4.1%を維持し、企業投資と個人消費にも底堅さが残っているため、FRB には物価問題に対応する余地があるとの認識を示した。
Bloomberg はその後、Wall Street が急速に利上げ予想を積み増したと報じた。米 2 年国債利回りは急上昇し、ビットコインは 8 万ドルを割り込んだ。
9 月初旬に公表された雇用統計も、この見方を変えるものではなかった。
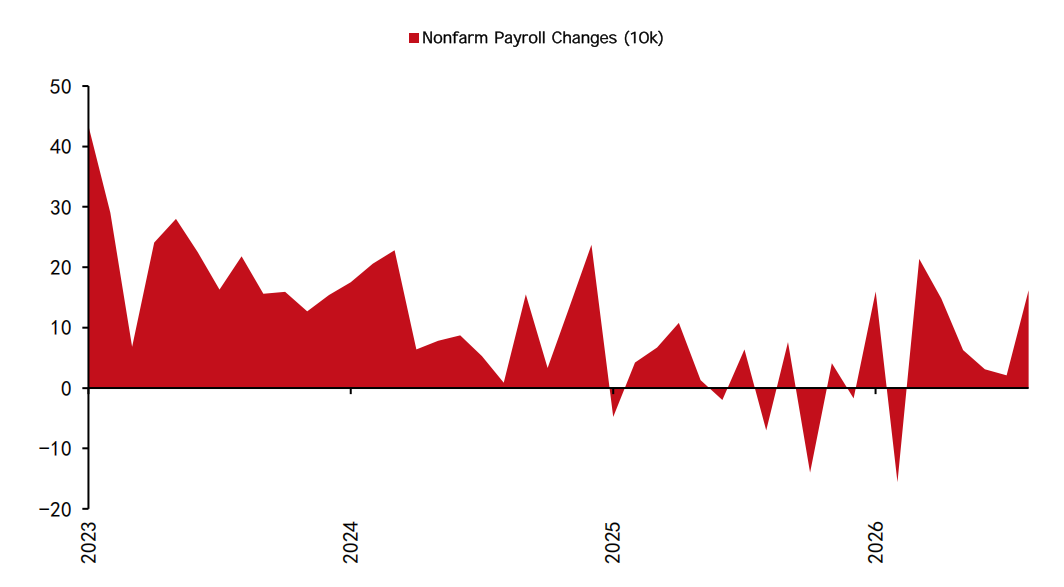
米国の 8 月非農業部門雇用者数は 16.2 万人増加し、失業率は 4.1%で横ばいだった。
雇用増加は過熱と呼べるほどではないものの、労働力供給の伸びが鈍化している環境では、「完全雇用」に近いとの判断を維持するには十分な水準だった。
最後の材料となったのが CPI だ。
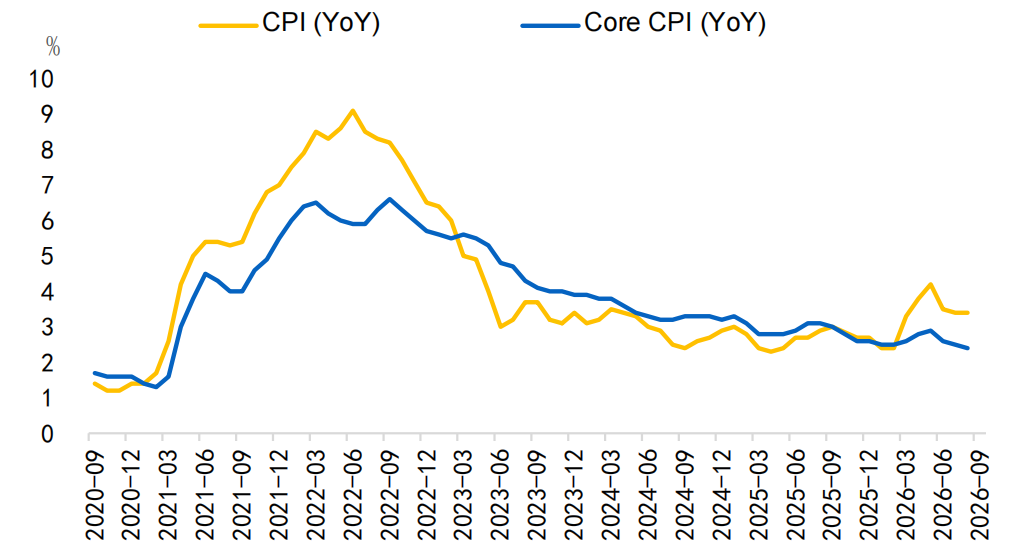
米 8 月 CPI は前月比 0.4%、前年比 3.4%上昇。コア CPI は前月比 0.3%、前年比 2.4%上昇した。表面的には強い数字だったため、利上げ確率は急速に 90%近くまで上昇した。
CPI の上振れは主に通信サービスと宿泊費に集中しており、この 2 項目だけでコア CPI の月次上昇幅のおよそ半分を占めた。
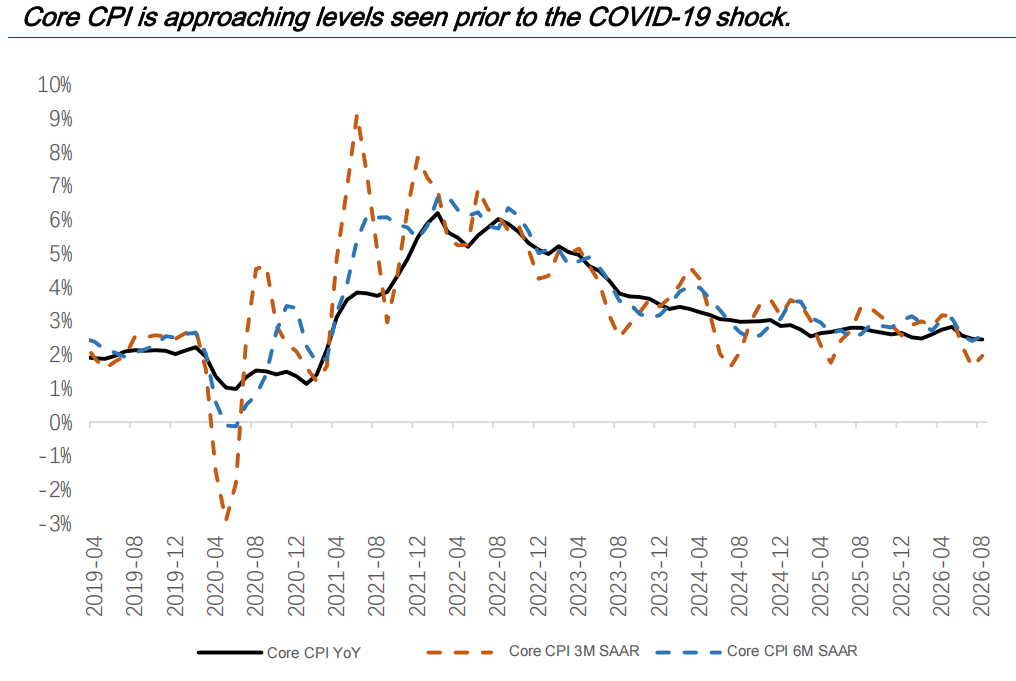
また、今年に入って異常な伸びを示した一部項目は、翌月には反落するケースも多かった。コア CPI の前年比伸び率はすでにパンデミック前の平均に近づいており、幅広く持続的な物価上昇の加速はまだ確認されていない。
雇用は利上げを止めるほど弱くなく、CPI は小幅な引き締めを正当化できる程度には強い。
さらに Warsh 氏が先に示した強硬姿勢によって、FRB の政策信認の一部が 9 月の決定に結び付く形となった。
9月利上げは「新しいルール」への適応
8 月の Jackson Hole は、市場予想を変えた最大の転換点だった。
Warsh 氏が市場に示したのは、FRB の反応ルールそのものの変化だ。
これまでの FRB は、経済指標が利上げを十分に正当化しない限り、政策金利を据え置く傾向にあった。
しかし現在は、経済指標が「据え置くべき」と十分に証明しない限り、利上げを選ぶ可能性が高くなっている。
こうしたルール変更は、市場にとって違和感を伴うかもしれない。
従来の基準で見る限り、現在の経済指標は利上げを再開しなければならないほど悪化してはいない。むしろ CPI はパンデミック前の水準にかなり近く、2021 年にインフレが上昇し始めて以降では最も低い水準の一つとなっている。
2026 年の環境変化を踏まえると、最近の米国インフレは、原油価格、通信サービス、ホテル宿泊費などで交互に発生するコストショックが主因となっている。
過去と比べると、その粘着性はむしろ弱い。
こうした状況では、25bp の利上げを一度行ったところで、これらの価格をすぐに引き下げることは難しい。一方で、金利に敏感な消費、住宅、不動産、雇用には先に下押し圧力がかかる可能性がある。
そのため、今回の利上げには政治的な意味合いもより強く含まれている可能性がある。
一方では、Warsh 氏は今回の利上げを通じて Trump 政権からの独立性を示す必要がある。
もう一方では、FRB は 2%を上回るインフレに対応し、7 月会合後に傷ついた政策信認を修復する必要がある。
Reuters が取材した債券投資家の中には、据え置きの方が利上げよりも危険だとの見方さえある。
市場が据え置きを「中央銀行が高インフレを容認している」と解釈すれば、より高いタームプレミアムを要求する可能性があるためだ。
ただし、一度の利上げを正当化する経済的必要性が、そのまま連続利上げの必要性につながるわけではない。
8 月コア CPI の上昇圧力は一部項目に集中しており、長期インフレ期待も依然として安定している。
原油高も供給ショックであり、金利政策によって原油供給の寸断を解決できる余地は限られている。
Waller 氏も、3 カ月ベースのコアインフレ率が 2 月の 4.76%から 7 月には 3.05%まで低下したと指摘している。
実際、9 月利上げの織り込みは、その大部分が FRB 高官によるコミュニケーションによって作り出されたとも言える。
仮に利上げを見送ったとしても、市場が直ちに深刻な結果に直面するとは限らない。
一度しか利上げする必要がないのであれば、なぜ今回だけは絶対に利上げしなければならないのか。
その実質的な意味は、FRB が Warsh 氏主導の「利上げ時代」に入ったことを市場に示す点にあるのかもしれない。
9 月に 25bp 利上げしながら、ドットチャートが 6 月予測を維持し、年内の追加利上げを示さなければ、政策金利そのものは上昇しても、市場にはむしろハト派的な結果として受け止められる可能性がある。
最も確実な引き締めを先に実施する一方、将来の政策金利見通しを引き下げることになるためだ。
市場はどこまで利上げを織り込んだのか?
答えは二つに分けられる。
9 月の 25bp 利上げそのものは、ほぼ完全に織り込まれている。一方、その後の政策経路については、まだ大きな織り込み不足が残っている。
これまでにリスク資産は一定の代償を払ってきた。
ビットコインは 8 月末に一時約 6 万ドルまで下落し、その後 7.7 万ドル付近まで回復したものの、依然として 8 万ドルが上値抵抗となっている。
9 月 14 日には S&P 500 が 7,619.94 まで下落し、Philadelphia Semiconductor Index は 1 日で 5.86%下落した。
短期金利、ドル、高バリュエーション資産は、一度の利上げをかなり織り込んだ状態にある。
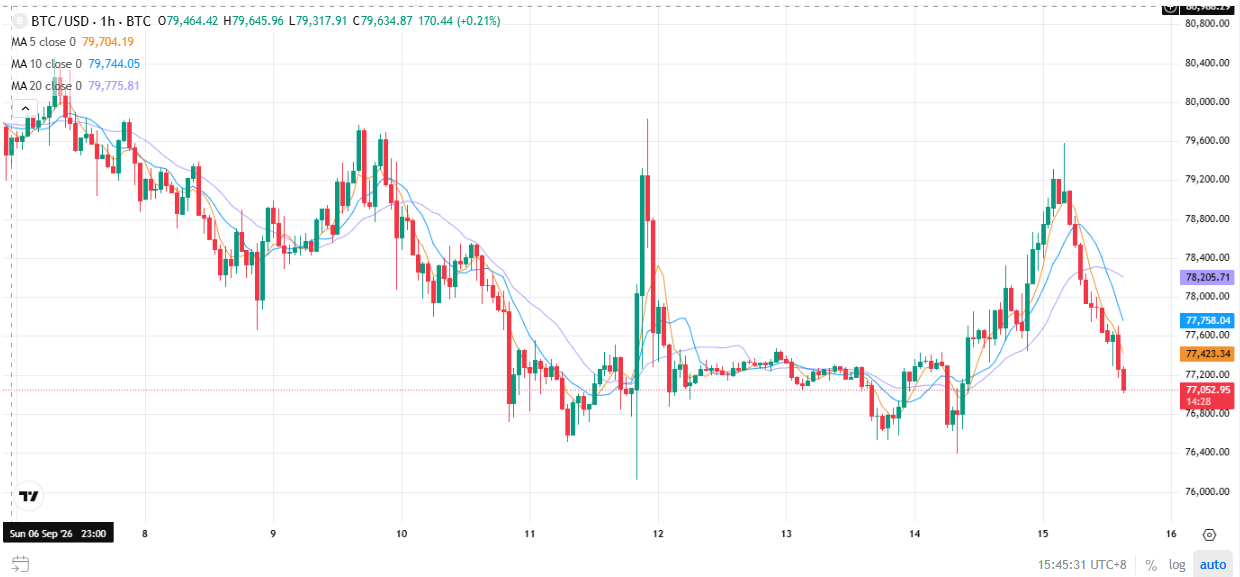
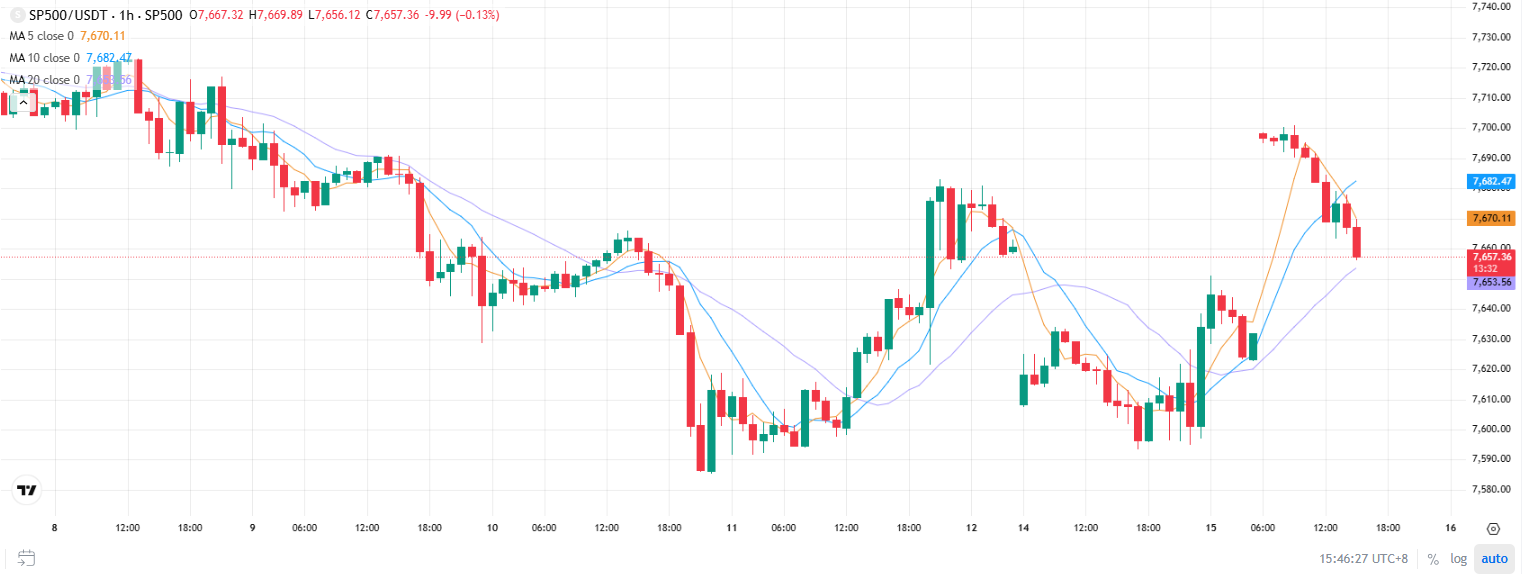
一方、ビットコインは安値から大きく反発し、米国株にも 2022 年のような全面的なバリュエーション圧縮は起きていない。
これは投資家が依然として 9 月の政策変更を限定的な調整とみなしていることを示している。
市場はまだ、「年内にもう一度利上げし、来年も複数回利上げする」というシナリオには十分備えていない。
9 月の利上げと同時に、年内の追加利上げがないことが確認される場合は、米 2 年国債利回り、ドル指数、BTC が同時に弱含むか、あるいは強含むかを確認したうえで、段階的にリスク資産へのエクスポージャーを増やす選択肢がある。
一方、短期金利とドルが上昇を続けるなら、市場が連続利上げを織り込み始めていることを意味し、反発局面はむしろエクスポージャーを減らす機会として利用する方が適している。
中期的にも、一度の利上げをただちに新たな弱気相場の始まりとみなす必要はない。
コアインフレ圧力が広がらず、雇用が再加速せず、原油価格も徐々に低下するのであれば、「一度だけ利上げして終了」というシナリオが引き続き最も可能性の高い道筋となる。
9 月利上げは今週最大のイベントに見えるが、実際には今回の取引で最も確実な部分にすぎない可能性がある。
市場はすでに 25bp 分のコストの大半を支払っている。
まだ答えが出ていないのは、これが 2026 年最後の利上げになるのかどうかだ。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。