


월가가 서클을 이해하지 못하는 걸까요? 시스터 우드는 가격이 떨어질수록 계속해서 보유량을 늘리고 있습니다.
 Panewslab작성자: Lockridge Okoth
저자: Lockridge Okoth, BeInCrypto
작성: Chopper, Foresight News
ARK Invest의 설립자인 캐시 우드는 지난 1년 동안 서클(Circle) 주가가 42% 폭락했음에도 불구하고 보유 지분을 계속 늘렸습니다. 그녀는 일요일에 그 이유를 밝혔습니다. 그녀는 월스트리트의 많은 애널리스트들이 비자와 마스터카드에서 경력을 쌓아왔기 때문에 서클이라는 회사를 제대로 이해하지 못한다고 생각한다고 말했습니다.
Circle은 현금과 단기 미국 국채로 뒷받침되는 디지털 달러인 스테이블코인 USDC를 발행하는 회사입니다. Wood는 ARK Invest를 이끌고 있으며, Circle은 그녀의 대표 펀드에서 가장 많은 투자를 받는 암호화폐 자산 중 하나가 되었습니다.
우드는 월가 분석가들의 견해를 반박한다.
우드는 아르테미스 데이터를 기반으로 한 차트에 대한 논평에서 이와 같은 발언을 했습니다. 분석가 알렉스 오브차케비치는 스테이블코인 사업에서 누가 실제로 이익을 얻고 있는지에 대한 시장 인식의 변화를 보여주는 해당 차트를 발표했습니다.
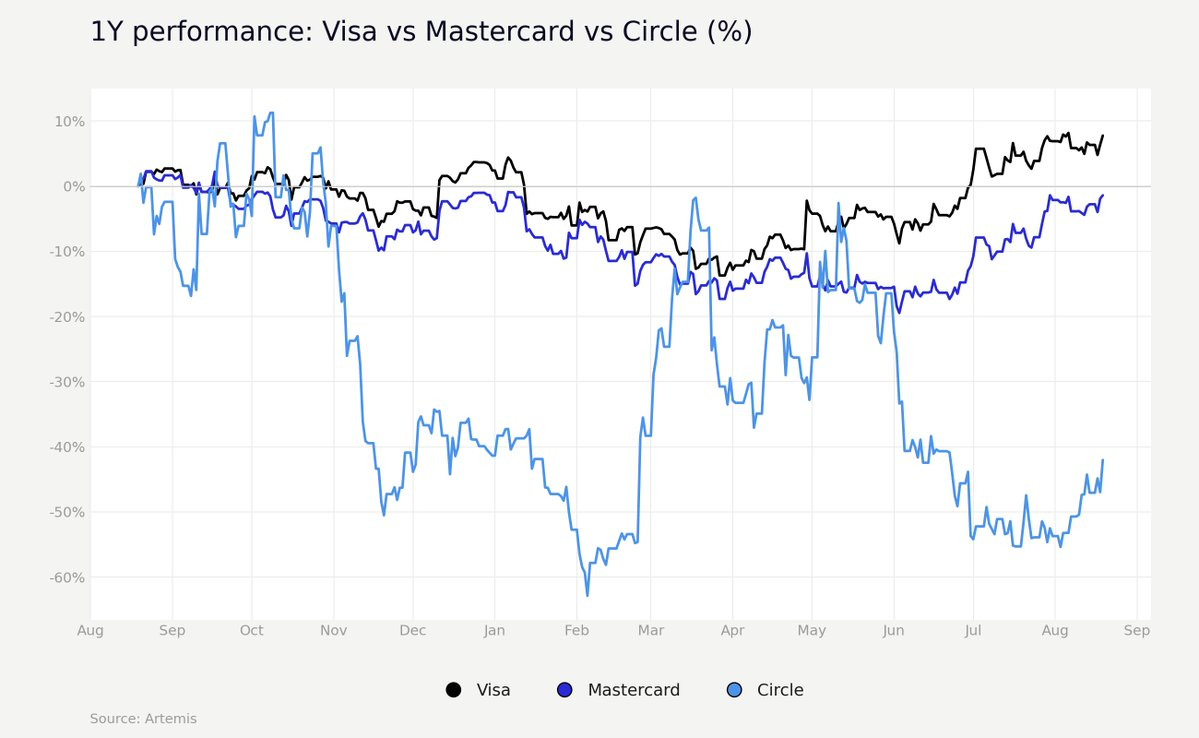
이 차트는 지난 1년간 세 결제 회사의 주가 변동을 보여줍니다. 비자는 약 5%, 마스터카드는 약 1% 상승한 반면, 서클은 42% 하락했습니다.
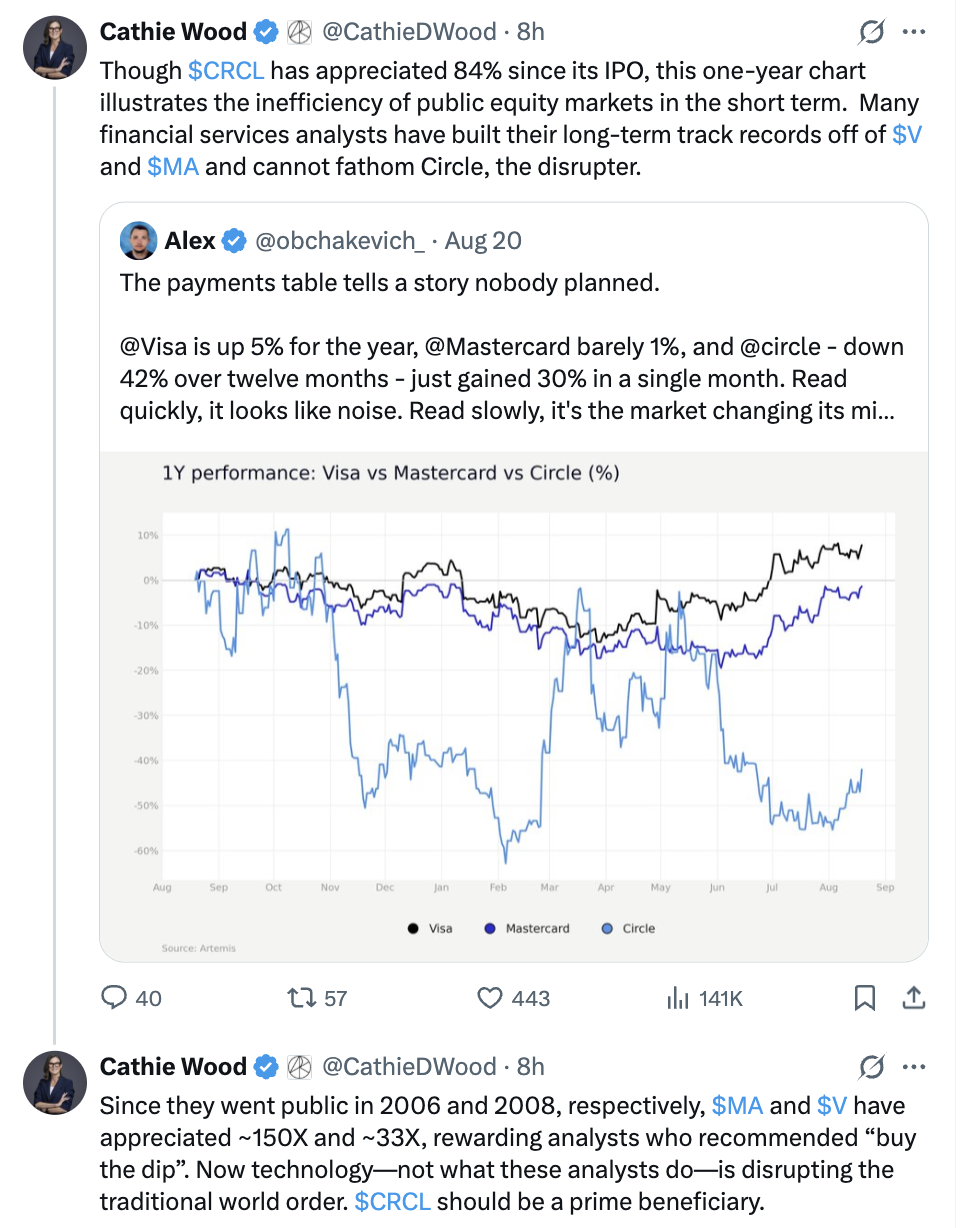
우드는 X 플랫폼에 "CRCL(서클의 주식 코드)은 IPO 이후 84% 상승했지만, 이 1년 차트는 공개 주식 시장의 단기적인 비효율성을 정확하게 보여줍니다. 많은 금융 서비스 분석가들은 비아스와 마스터카드를 연구하는 데 기반하여 장기적인 성과를 예측하지만, 서클과 같은 혁신 기업을 이해하지 못합니다."라고 썼습니다.
그녀는 역사적 사례를 들면서 마스터카드의 주가는 기업공개(IPO) 이후 약 150배 상승한 반면 비자의 주가는 약 33배 상승했다고 언급했습니다.
"저렴한 가격에 이 두 회사의 주식을 매수하라고 고객들에게 조언했던 분석가들은 탁월한 선견지명을 보여준 것 같습니다. 하지만 이제 결제 산업을 재편하는 것은 분석가들의 전문 지식이 아니라 기술이며, 서클은 성장할 자격이 있습니다."
역사적 비유는 타당하지만, 한 가지 자료에서 불일치가 있습니다.
우드가 언급한 두 주요 결제 업체의 증가율은 검증을 거쳤으며 대체로 정확합니다.
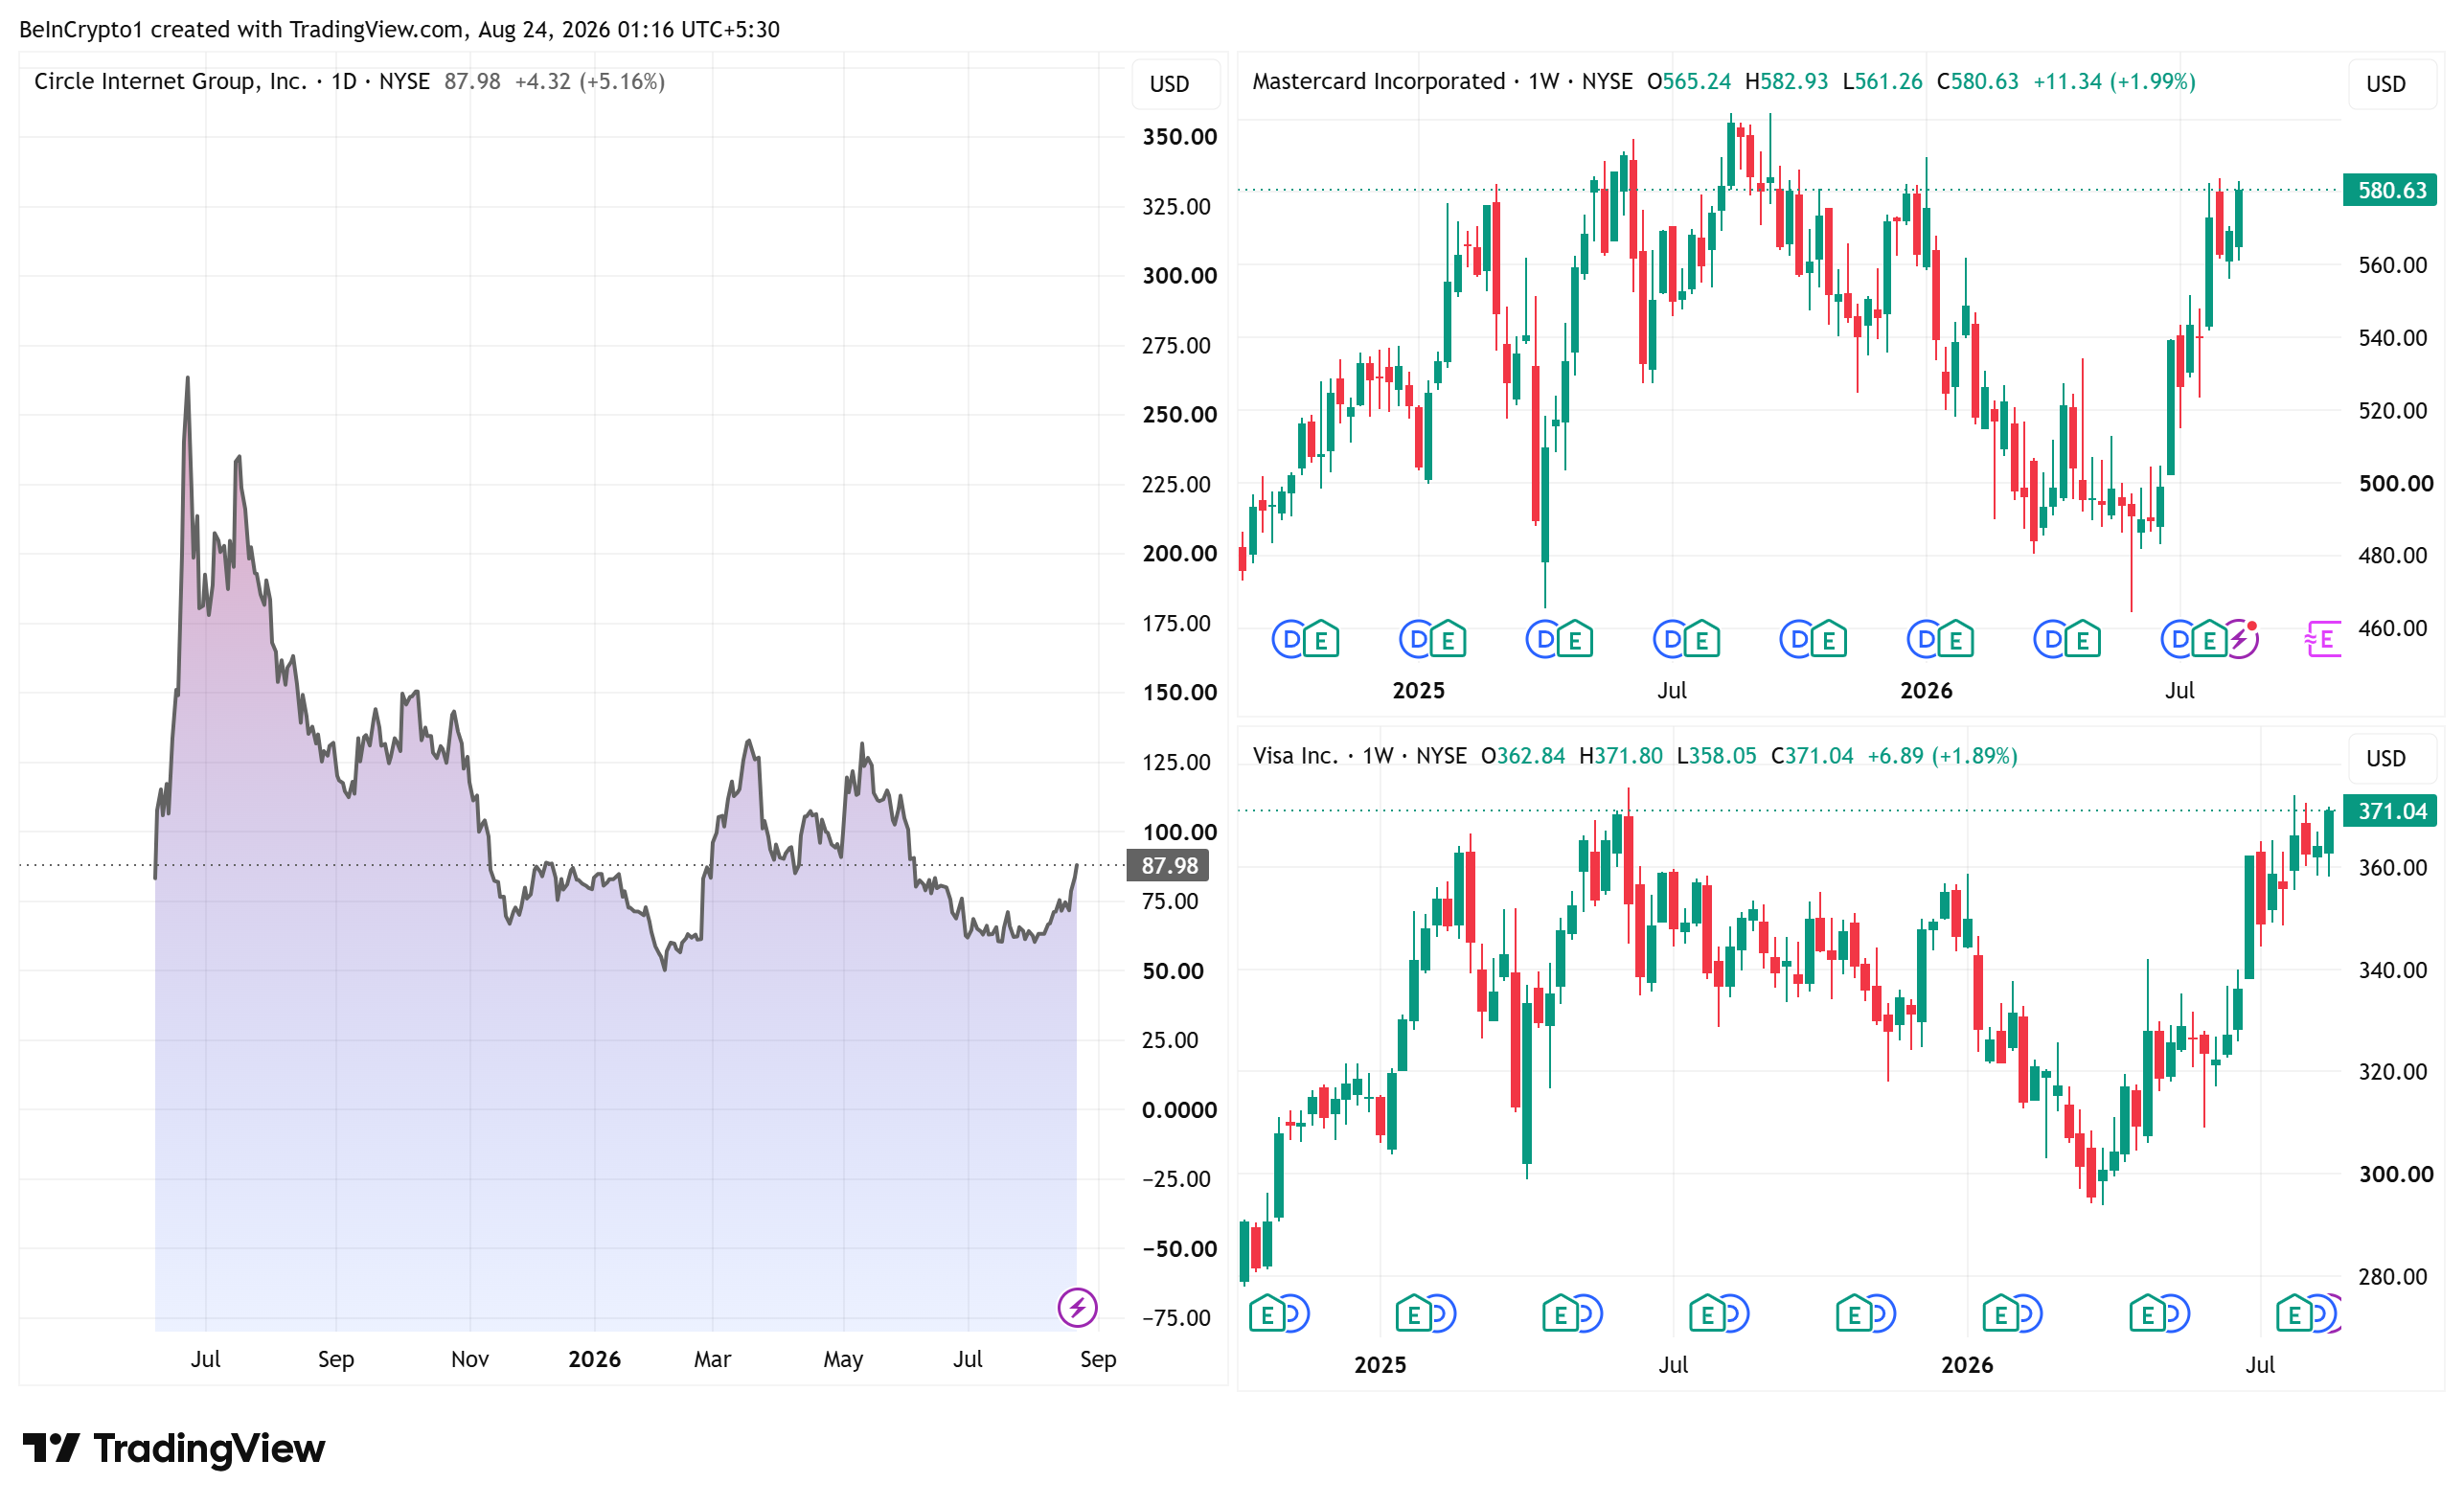
마스터카드의 2006년 기업공개(IPO) 당시 주가는 39달러였으며, 이후 10대 1 주식 분할을 거쳐 주당 3.90달러가 되었습니다. 지난 금요일 종가인 580.63달러와 비교하면 약 149배 상승한 셈입니다.
비자의 2008년 3월 기업공개(IPO) 당시 주가는 44달러였습니다. 2015년에는 4대 1의 주식 분할을 통해 주가를 11달러로 조정했습니다. 지난 금요일 종가는 371.04달러로, 약 34배 상승했습니다. 이 부분에 대한 우드의 계산은 정확합니다.
하지만 그녀가 언급한 Circle 관련 정보는 잘못되었습니다. Circle은 2025년 6월 주당 31달러에 상장되었고, 지난 금요일 종가는 87.98달러로 마감되어 그녀가 언급한 84%가 아닌 약 184%의 상승률을 기록했습니다.
월가에서는 서클의 기업 가치 평가에 대해 상당한 의견 차이가 있습니다.
월가 애널리스트들이 서클(Circle)을 무시하지 않고 있다는 사실은 우드의 주장을 다소 약화시킨다. 해당 주식을 분석하는 21명의 애널리스트 중 11명은 강력 매수, 2명은 매수, 5명은 보유, 3명은 매도 의견을 제시했다.
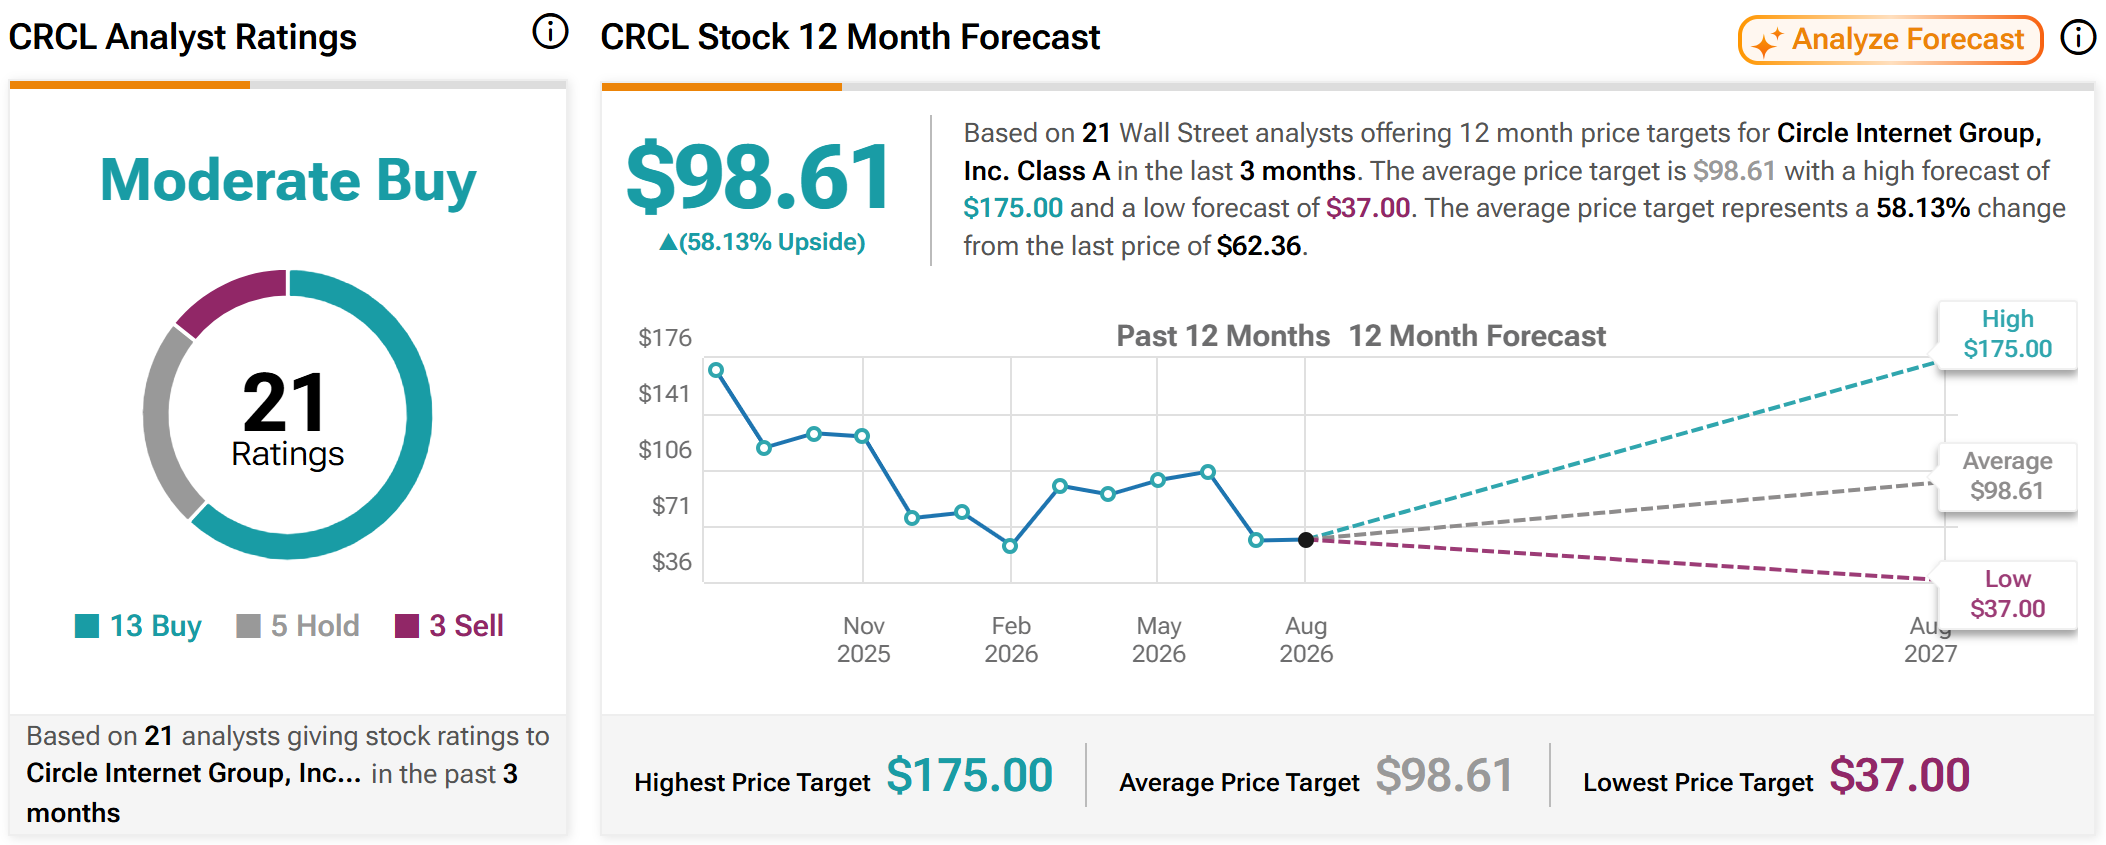
CRCL에 대한 여러 애널리스트들의 목표 주가 차이는 더욱 놀라운데, 가장 낙관적인 목표 주가는 173달러인 반면 가장 비관적인 목표 주가는 불과 37달러에 그쳤다. 같은 날 같은 회사에 대해 제시된 목표 주가는 4.7배나 차이가 났으며, 애널리스트들의 평균 목표 주가는 98.61달러였다.
성숙한 결제 네트워크의 경우, 분석가들 사이에서 이처럼 광범위한 의견 불일치가 발생하는 경우는 없습니다. 서클(Circle)에 대한 통일된 가치 평가 기준은 존재하지 않습니다. 서클 수익의 상당 부분은 예금 이자에서 발생하는데, 금리가 하락하면 이 수익은 줄어듭니다. 나머지 수익은 스테이블코인 도입률에 크게 좌우됩니다.
Circle의 재무 보고서 또한 이러한 모순을 뒷받침합니다. 8월 초에 발표된 2026년 2분기 재무 보고서에 따르면 회사의 매출은 약 37% 증가하여 이미 수익성을 달성했지만, 시가총액은 여전히 30% 하락했습니다.
경쟁 구도는 점점 더 불확실해지고 있습니다. 서클(Circle)은 자체 아크(Arc) 블록체인을 기반으로 기술 스택을 구축하고 있으며, 140개 이상의 기관으로 구성된 오픈USD(OpenUSD) 컨소시엄 또한 동일한 기본 결제 플랫폼을 확보하기 위해 경쟁하고 있습니다.
우드는 위험을 분산시키지 않았습니다. 지난 금요일, ARK의 대표 펀드는 3,931,968주의 서클 주식을 보유하고 있었는데, 이는 3억 2,900만 달러에 달하며 펀드 포트폴리오의 5.14%를 차지합니다. 이는 코인베이스보다 높은 비중입니다. 향후 상황을 보면 우드의 예측이 맞았을지도 모릅니다. 하지만 현재 37달러와 173달러라는 극명하게 다른 목표 주가는 한 가지 사실을 명확히 보여줍니다. 바로 시장이 아직 서클의 진정한 가치에 대해 합의에 도달하지 못했다는 것입니다.
이 콘텐츠는 정보 및 교육 목적으로만 제공되며 BTCC와 관련된 투자 자문을 하지 않습니다. BTCC는 위 내용의 진실성, 정확성 및 독창성을 보장하기 위해 최선을 다하지만, 보장할 수는 없습니다.