


BTCC 데일리 (9.17)|미 SEC 24시간 주식 거래 라운드테이블 개최, ZEC 1,370달러 상승
 BTCC작성자: jett
주요 하이라이트
• 연준은 만장일치로 25bp 금리 인상을 결정했으며, 이는 2023년 7월 이후 첫 금리 인상이다. 16명의 위원은 연내 최소 한 차례 추가 금리 인상을 예상했다.
• BTC는 7만6,400달러 부근으로 반등했다. 미국 동부시간 9월 16일 비트코인 현물 ETF는 2억9,600만 달러 순유출을 기록했다.
• 국제유가는 계속 하락했고, 브렌트유는 배럴당 104달러 부근까지 내려왔다.
글로벌 거시 & 정책 전망
오늘의 주요 일정
• 영란은행 금리 결정
• 미국 신규 실업수당 청구건수
• 미국 9월 필라델피아 연은 제조업 지수
• 미국 SEC 24시간 주식 거래 라운드테이블 개최
거시 헤드라인
1. 연준 만장일치로 25bp 금리 인상, 16명 위원 연내 최소 한 차례 추가 인상 예상
연준은 연방기금금리 목표 범위를 3.50%—3.75%에서 3.75%—4.00%로 인상했으며, 이는 2023년 7월 이후 첫 금리 인상이다. 이번 결정은 만장일치로 통과됐다. 최신 점도표에 따르면 18명 위원 중 16명이 2026년 말 전까지 최소 한 차례 추가 금리 인상을 예상했으며, 연말 정책금리 전망 중간값은 약 4.1%다.
2. 미 국채 수익률 곡선 평탄화, 달러지수 7주 고점 상승
연준이 추가 긴축 가능성을 시사한 뒤 미국 단기 국채금리는 뚜렷하게 상승했고, 2년물 금리는 4.7% 부근까지 올랐다. 10년물 금리는 다시 5% 부근에서 움직이고 있다. 달러지수는 한때 약 7주 만의 고점을 기록했으며, 시장의 10월 25bp 추가 금리 인상 가격 반영은 약 50% 수준이다.
3. 영란은행 오늘 금리 결정 발표, 시장은 3.75% 동결 예상
영란은행은 오늘 최신 금리 결정을 발표한다. 로이터 조사에 따르면 시장은 영란은행이 당분간 정책금리를 3.75%로 유지할 것으로 대체로 예상한다. 다만 에너지 가격 상승과 8월 CPI가 3.1%로 오른 영향으로, 시장은 연내 추가 긴축 가능성에 다시 주목하고 있다.
4. 일본은행 금요일 25bp 인상해 1.25%로 올릴 전망
일본은행은 금요일 9월 정책회의 결과를 발표할 예정이다. 시장은 일본은행이 정책금리를 1.00%에서 1.25%로 인상할 것으로 대체로 예상한다. 연준의 금리 인상 이후 엔화는 다시 달러당 155—156엔 부근으로 약세를 보였으며, 시장은 일본은행이 정책 정상화 속도를 더 높일 신호를 보낼지 주목하고 있다.
5. 사우디 대체 운송 공급 확대, 브렌트유 104달러 부근으로 하락
국제유가는 이틀 연속 하락했다. 사우디가 아시아 정유사에 오만 경유 추가 원유 공급을 제공하면서 중동 공급 차질에 대한 시장 우려가 일부 완화됐다. 브렌트유는 약 1.8% 하락해 배럴당 103.95달러, WTI는 약 1.7% 하락해 100.66달러를 기록했다.
글로벌 자산 동향
• 주식시장: 닛케이225 지수는 약 0.33% 상승 마감했다. 한국 KOSPI 지수는 0.04% 하락 마감했다. 미국 장전 투자심리는 회복됐으며, 나스닥100 지수 선물, 다우 선물, S&P500 지수 선물은 약 0.6%—0.8% 상승했다.
• 암호화폐: 전체 시장 시가총액은 약 2조6,200억 달러로, 지난 24시간 동안 전체적으로 약 1.1% 상승했다. 시장 공포·탐욕 지수는 51로 중립 구간이다. BTC는 7만6,400달러 부근에서 거래됐으며, 24시간 동안 약 0.7% 상승했다. ETH는 약 2,440달러다. ZEC는 강세를 이어가며 24시간 동안 약 22% 상승해 1,370달러 위로 올랐다.
• 에너지 및 금속: 브렌트유는 약 1.8% 하락해 배럴당 103.95달러, WTI는 약 1.7% 하락해 배럴당 100.66달러를 기록했다. 현물 금은 약 1.2% 상승해 온스당 4,315달러 부근, 현물 은은 온스당 63.58달러 부근으로 하락했다.
(이상 데이터 기준: 9월 17일 15:00 HKT)
암호화폐 시장 스냅샷
1. 선물 자금 흐름 분석
9월 17일 Coinglass 데이터에 따르면, 지난 24시간 동안 ZEC, ETH, SPCX, SKHYNIX, NEAR 등 계약의 선물 거래에서 순유입이 두드러졌으며, 거래 기회가 존재할 수 있다.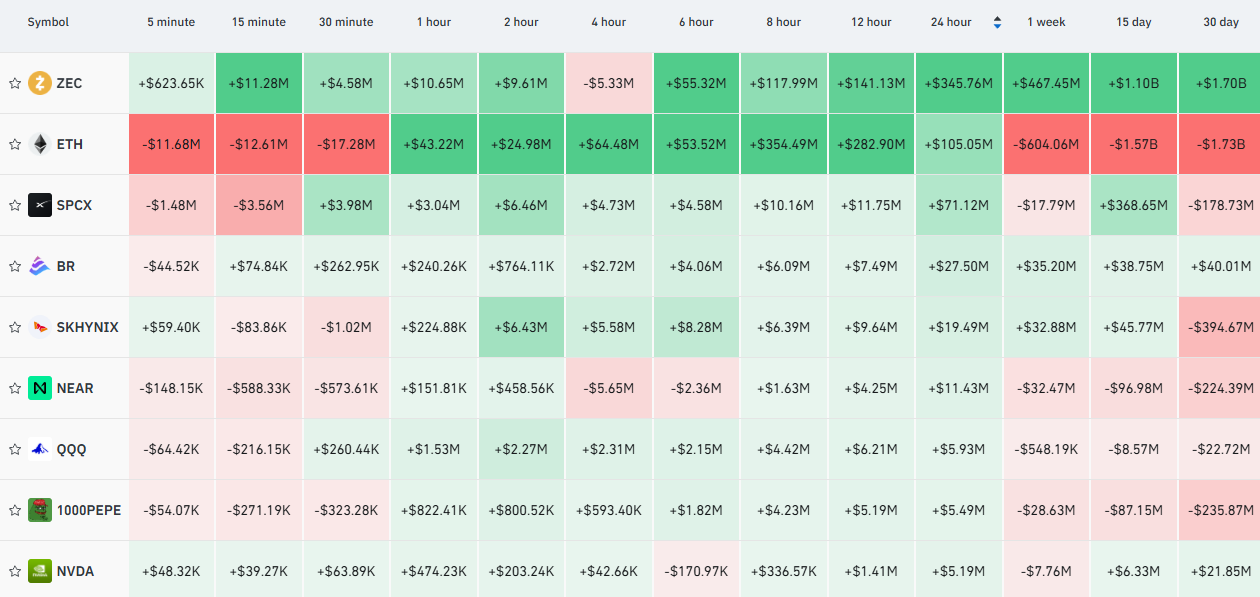
2. 비트코인 청산 히트맵
9월 17일 Coinglass 데이터에 따르면, 비트코인 거래소 청산 히트맵에서 현재 기준 가격 76,472달러를 기준으로 비트코인이 7만5,000달러 아래로 하락할 경우 주요 CEX의 누적 롱 포지션 청산 강도는 6억8,000만 달러에 이를 수 있다. 반대로 비트코인이 7만8,000달러를 돌파할 경우 주요 CEX의 누적 숏 포지션 청산 강도는 9억7,000만 달러에 이를 수 있다. 시장 변동 과정에서 대규모 청산을 피하기 위해 레버리지 비율을 합리적으로 관리할 필요가 있다.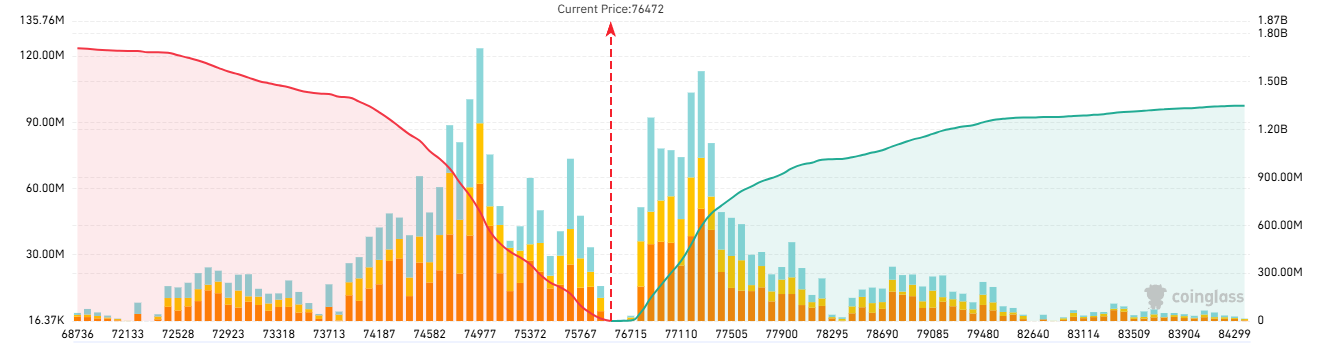
3. 비트코인 선물 롱·숏 비율
Coinglass 데이터에 따르면 9월 17일 16시 HKT 기준 전체 비트코인 롱·숏 비율은 1.2939로 잠정 집계됐다. 이는 현재 롱 포지션이 상대적으로 우위를 점하고 있음을 보여준다.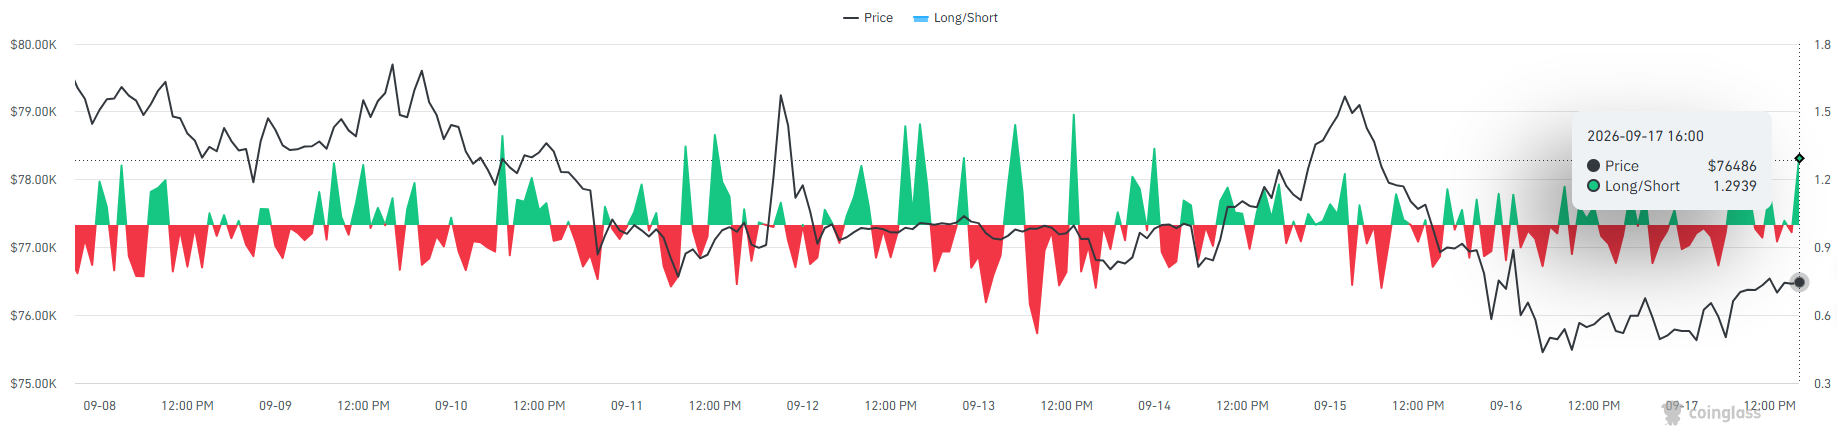
4. TradFi 선물 동향
9월 17일 SPCX는 6.38% 상승하며 상승을 주도했고, SOXL은 2.21%, MU는 0.67% 상승했다. 에너지는 뚜렷하게 약세를 보였으며 CL은 3.09% 하락했다. 귀금속도 함께 하락해 XAU와 XAG는 각각 0.40%, 0.71% 내렸다. OI 측면에서는 XAU가 9.49% 증가한 반면 CL은 9.90% 감소해 에너지 롱 심리가 뚜렷하게 식었음을 보여준다.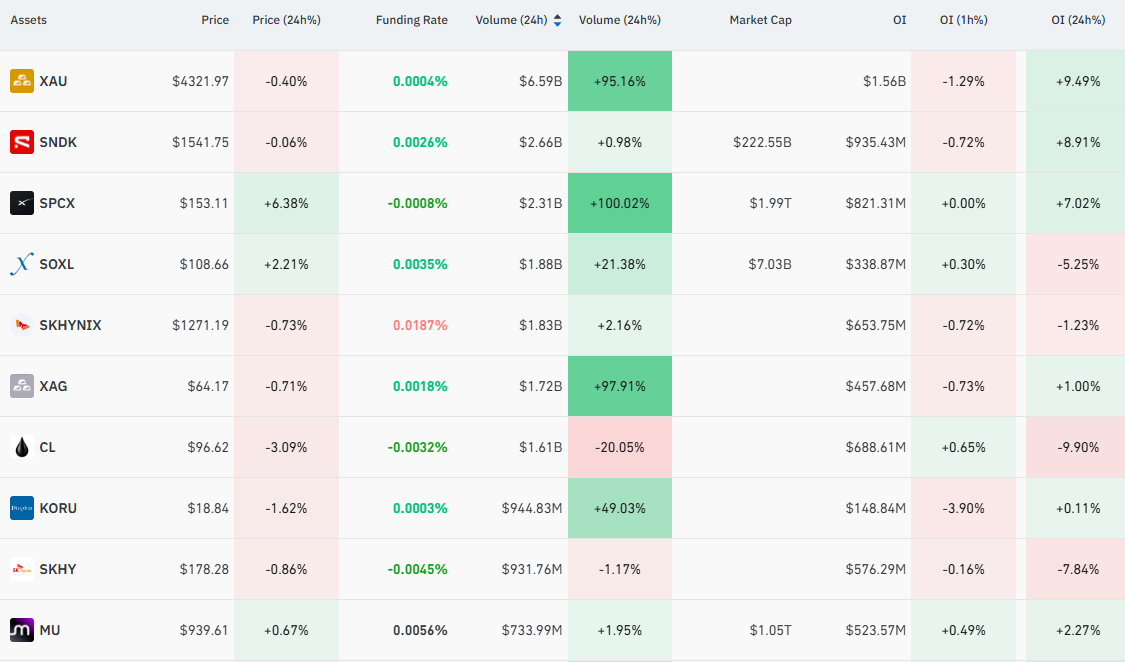
5. 온체인 모니터링
• Onchain Lens 모니터링에 따르면 Wintermute는 Binance로 2,550 BTC를 전송했으며, 가치는 약 1억9,300만 달러다.
• 온체인 애널리스트 Ember 모니터링에 따르면 Garrett Jin 관련 주소는 ZEC 숏 포지션을 다시 늘렸으며, 현재 약 37,760 ZEC 숏 포지션을 보유하고 있다. 포지션 가치는 약 5,099만 달러이며, 미실현 손실은 약 2,585만 달러로 확대됐다.
• Lookonchain 모니터링에 따르면 한 주소는 ZEC 롱 포지션을 청산한 뒤 767.2 ZEC, 약 100만 달러 규모의 숏 포지션으로 전환했으나 이후 해당 숏 포지션은 전액 청산됐다.
블록체인 주요 속보
• 미국 동부시간 9월 16일, 미국 비트코인 현물 ETF는 2억9,600만 달러 순유출을 기록했다. 이 중 BlackRock IBIT는 1억4,400만 달러 순유출을 기록했으며, ETF 총순자산은 약 951억8,500만 달러다.
• 미국 동부시간 9월 16일, 미국 이더리움 현물 ETF는 2억2,400만 달러 순유출을 기록했다. 이 중 BlackRock ETHA는 1억1,000만 달러, Fidelity FETH는 약 5,558만 달러 순유출을 기록했다.
• Circle 산하 Layer 1 네트워크 Arc 퍼블릭 메인넷이 공식 출시됐다. 첫날부터 Aave V4, Morpho, Uniswap 등 애플리케이션을 사용할 수 있으며, BlackRock, DTCC, ICE, Mastercard, Visa 등이 검증자 진영에 참여했다.
• 홍콩 2026년 시정연설은 가상자산 라이선스 및 토큰화 투자상품 규제 프레임워크를 개선하고, 금 등 RWA를 인가 플랫폼에서 발행·거래하도록 추진하겠다고 제시했다. 홍콩금융관리국은 연말 전 외환기금채권 토큰화를 테스트할 계획이다.
• 미국 상원의원 Thom Tillis는 CLARITY Act가 49대50으로 추진되지 못한 뒤 재심의 동의안을 제출했다. 이에 따라 상원은 향후 다시 절차 표결을 진행할 가능성을 유지하게 됐다.
• 미국 SEC와 CFTC는 CLARITY Act가 추진되지 못한 이후에도 기존 권한에 따라 디지털자산 관련 규칙 제정을 계속 추진하겠다고 밝혔다.
• Bitcoin Core 32.0은 최종 테스트 단계에 들어갔으며, 공식 버전은 10월 10일 출시될 예정이다. 주요 내용은 검증 속도, 수수료 추정 및 보안 개선이며, 비트코인 합의 규칙은 변경하지 않는다.
• Aave는 Avalanche에서 전용 RWA 대출 시장을 출시할 계획이다. 기관이 토큰화 금융자산을 담보로 스테이블코인을 차입할 수 있도록 하며, USAT가 주요 달러 유동성 공급원이 될 예정이다.
• 영국 FCA는 9월 30일 신규 암호화폐 자산 규제 제도의 인가 신청 창구를 열 예정이며, 새 제도는 2027년 10월 25일 공식 발효될 것으로 예상된다.
• 미국 SEC는 9월 17일 24시간 주식 거래 라운드테이블을 개최해 거래시간 연장 이후 시장 감시, 유동성, 청산·결제 및 투자자 보호 등의 의제를 논의했다.
기관 시각 · 데일리 픽
• Goldman Sachs: 고盛은 연준의 9월 금리 인상 이후 전망을 조정해, 현재 10월에도 25bp 추가 금리 인상을 예상하고 있다. 연준이 인플레이션을 보다 신속하게 2% 목표로 되돌리고자 한다면 두 차례 연속 회의에서 금리를 인상하는 것이 비교적 자연스러운 정책 경로라고 봤다.
• BBVA Research: 연준이 이번 사이클에서 25bp를 한 차례 더 인상할 것으로 예상하지만, 시점은 12월일 가능성이 더 크다고 봤다. 이후 2027년 내내 금리를 동결할 것으로 전망했다. 또한 최신 점도표가 이전보다 뚜렷하게 더 높은 정책금리 경로를 가리키고 있다고 지적했다.
• J.P. Morgan Asset Management: 전략가 Tai Hui는 연준의 긴축적 정책이 2027년까지 이어질 경우 시장이 주식 밸류에이션, 특히 기술주 섹터를 재평가할 수 있다고 봤다. 다만 미국 정책금리가 5% 이상으로 오를 가능성은 여전히 제한적이라고 평가했다.
• Bernstein: 애널리스트들은 CLARITY Act가 좌초된 이후 미국 디지털자산 규제의 단기 초점이 SEC와 CFTC의 구체적인 규칙 제정으로 옮겨갈 수 있다고 봤다. 여기에는 토큰 분류, DeFi, 셀프커스터디, 토큰화 주식 등이 포함된다.
이 콘텐츠는 정보 및 교육 목적으로만 제공되며 BTCC와 관련된 투자 자문을 하지 않습니다. BTCC는 위 내용의 진실성, 정확성 및 독창성을 보장하기 위해 최선을 다하지만, 보장할 수는 없습니다.