


Morgan Stanley: Investimento em IA entra em fase de desaceleração, mas o valor dos chips continua a subir
 Blockbeats
TL;DR
·A Morgan Stanley prevê que as despesas de capital dos principais fornecedores de cloud a nível mundial se aproximem de 1,6 biliões de dólares até 2028, mas o crescimento homólogo poderá abrandar para cerca de 12%.
·Contudo, os semicondutores de IA não irão desacelerar ao mesmo ritmo que o Capex global: em 2028, a capacidade global de empacotamento avançado 2.5D poderá ainda crescer cerca de 50% em termos homólogos.
·Até 2030, a Morgan Stanley prevê que o mercado global de semicondutores possa atingir 1,5 biliões de dólares, com o TAM de semicondutores de IA em cerca de 753 mil milhões de dólares, aproximando-se de metade de todo o setor.
·A próxima fase de crescimento já não se limita aos GPU da NVIDIA. ASICs personalizados como o Google TPU e o AWS Trainium estão a expandir-se rapidamente, e o crescimento começa a alastrar para processos avançados, empacotamento, testes e armazenamento.
·A procura de IA na China está a aumentar, mas a capacidade de chips continua a ser uma restrição fundamental; mesmo incluindo a nova capacidade da CXMT, a Morgan Stanley prevê que o défice global de oferta e procura de DRAM seja de cerca de 17% em 2026 e 15% em 2027.
O Capex começa a abrandar, mas os semicondutores de IA não atingem o pico em simultâneo
Nos últimos dois anos, a forma mais direta de o mercado avaliar o dinamismo da IA tem sido observar se a Meta, a Google, a Microsoft e a Amazon continuam dispostas a aumentar as despesas de capital.
Em 2026, este indicador continua muito forte. As estatísticas da Morgan Stanley mostram que as despesas de capital das quatro grandes empresas de cloud — Amazon, Google, Microsoft e Meta — cresceram 87% em termos homólogos no segundo trimestre, enquanto o rácio Capex/EBITDA já subiu acima de 70%.
Mas é evidente que um crescimento tão elevado não pode durar para sempre.
Por isso, este relatório de análise alarga a perspetiva até 2028. A Morgan Stanley prevê que, nessa altura, as despesas de capital dos 14 maiores fornecedores de serviços cloud cotados em bolsa se aproximem de 1,6 biliões de dólares, mas o crescimento homólogo global poderá já ter descido para cerca de 12%.
Olhando apenas para este número, é fácil concluir que «o ciclo de investimento em IA está a começar a arrefecer». Mas o relatório apresenta de imediato outro conjunto de dados: em 2028, a capacidade global de empacotamento avançado 2.5D poderá ainda crescer cerca de 50% em termos homólogos.
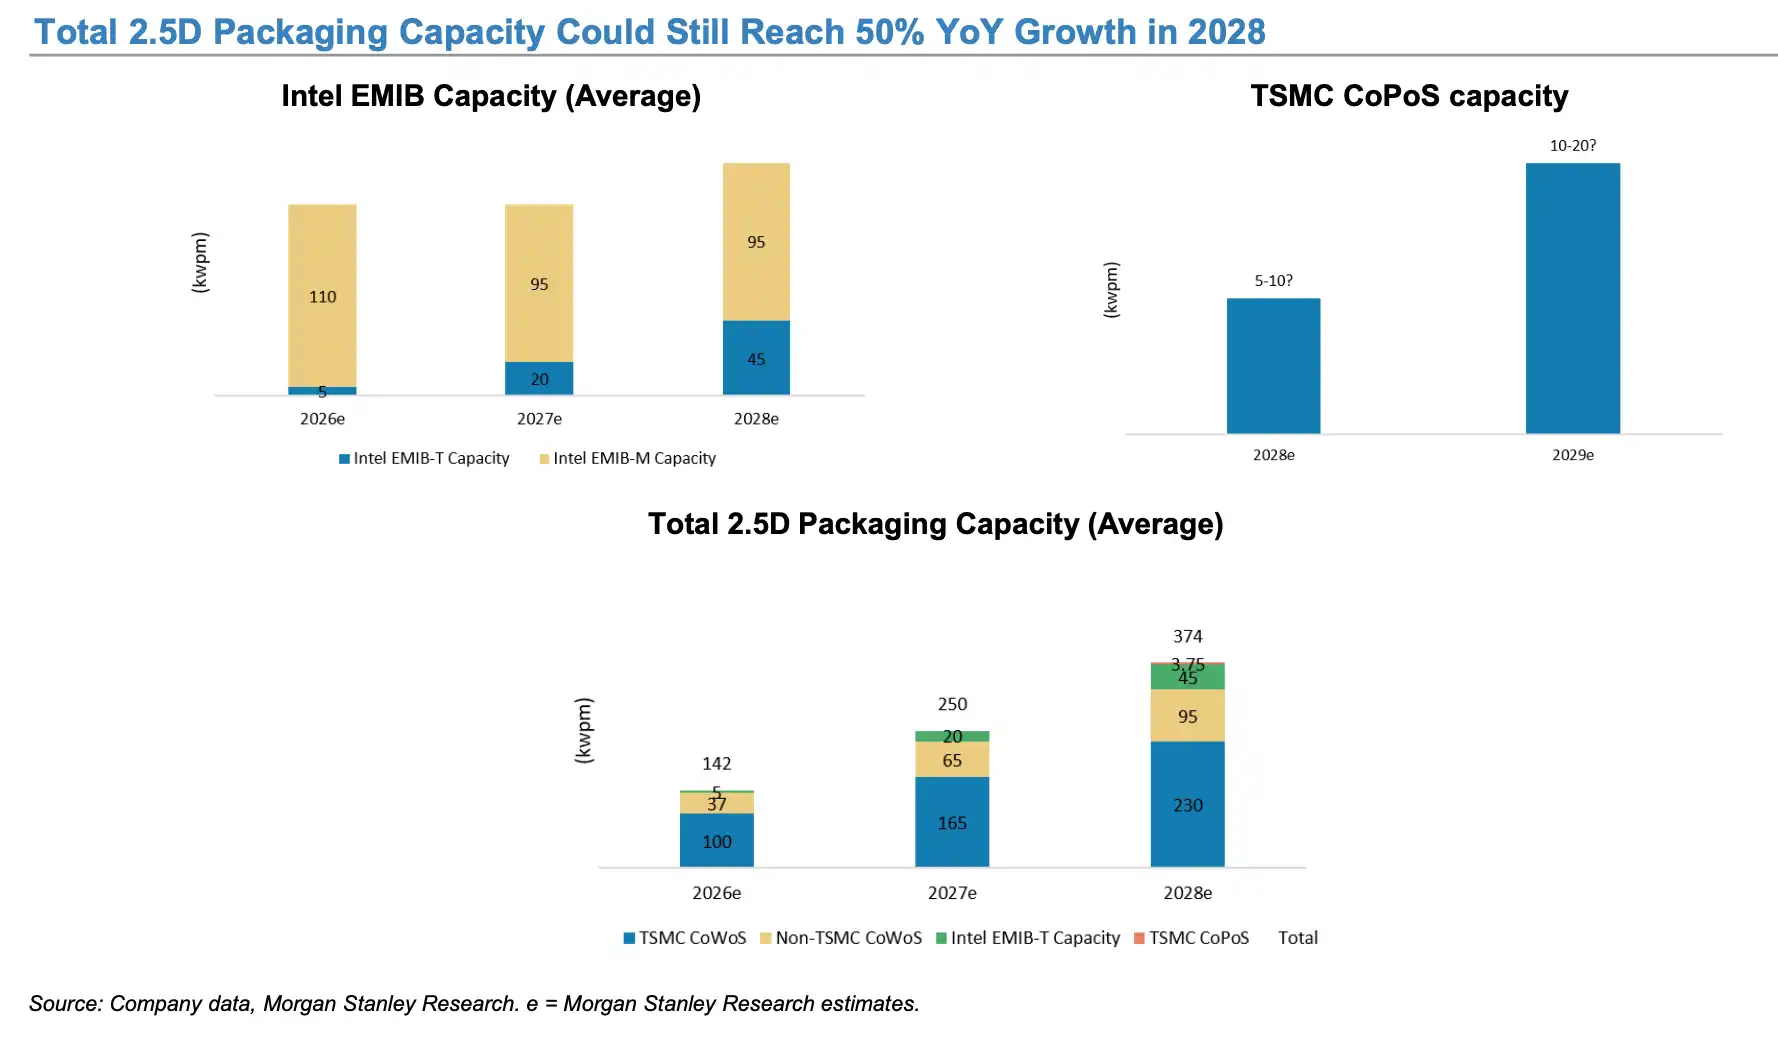
A Morgan Stanley prevê que, em 2028, a capacidade global de empacotamento avançado 2.5D possa ainda crescer cerca de 50% em termos homólogos
É precisamente este o ponto mais digno de nota de todo o relatório.
O abrandamento do Capex global dos fornecedores de cloud não significa que os semicondutores de IA atinjam o pico em simultâneo.
Nos últimos anos, o crescimento dos chips de IA dependeu sobretudo da expansão do volume total de despesas de capital: quanto mais centros de dados eram construídos, mais GPU eram comprados.
Mas, ao entrar na próxima fase, mesmo que o crescimento do Capex dos CSP desça de 50% ou 80% para 10%-20%, desde que a quota da IA no total das despesas de capital continue a aumentar, os GPU, ASIC, HBM, processos avançados e empacotamento avançado podem continuar a superar o Capex total.
Por outras palavras, o mercado está a passar de uma «narrativa de volume total» para uma «narrativa estrutural».
As previsões de longo prazo da Morgan Stanley para a dimensão do mercado também refletem este ponto. O relatório estima que, até 2030, a indústria global de semicondutores possa atingir cerca de 1,5 biliões de dólares, dos quais o TAM de semicondutores de IA será de cerca de 753 mil milhões de dólares, quase metade de todo o mercado. No cenário otimista impulsionado pela cadeia de abastecimento, prevê-se mesmo que o mercado de semicondutores de IA na cloud possa atingir 485 mil milhões de dólares em 2026. Note-se que os 485 mil milhões de dólares correspondem a um bull case explicitamente assinalado no relatório, e não à previsão de base.
Em simultâneo, a divergência entre semicondutores de IA e não IA está a aumentar.
O relatório estima que, se excluirmos as receitas de armazenamento e dos GPU de IA da NVIDIA, o crescimento dos semicondutores não IA poderá até diminuir em 2026. Isto significa que este ciclo já não pode ser simplesmente enquadrado no modelo tradicional de «recuperação global da indústria de semicondutores».
O que realmente cresce a ritmo elevado é uma cadeia industrial independente, formada pela absorção contínua de recursos de wafers, armazenamento, empacotamento avançado e testes pela IA.
A lógica de crescimento está a mudar de «comprar mais GPU» para um maior valor de IA
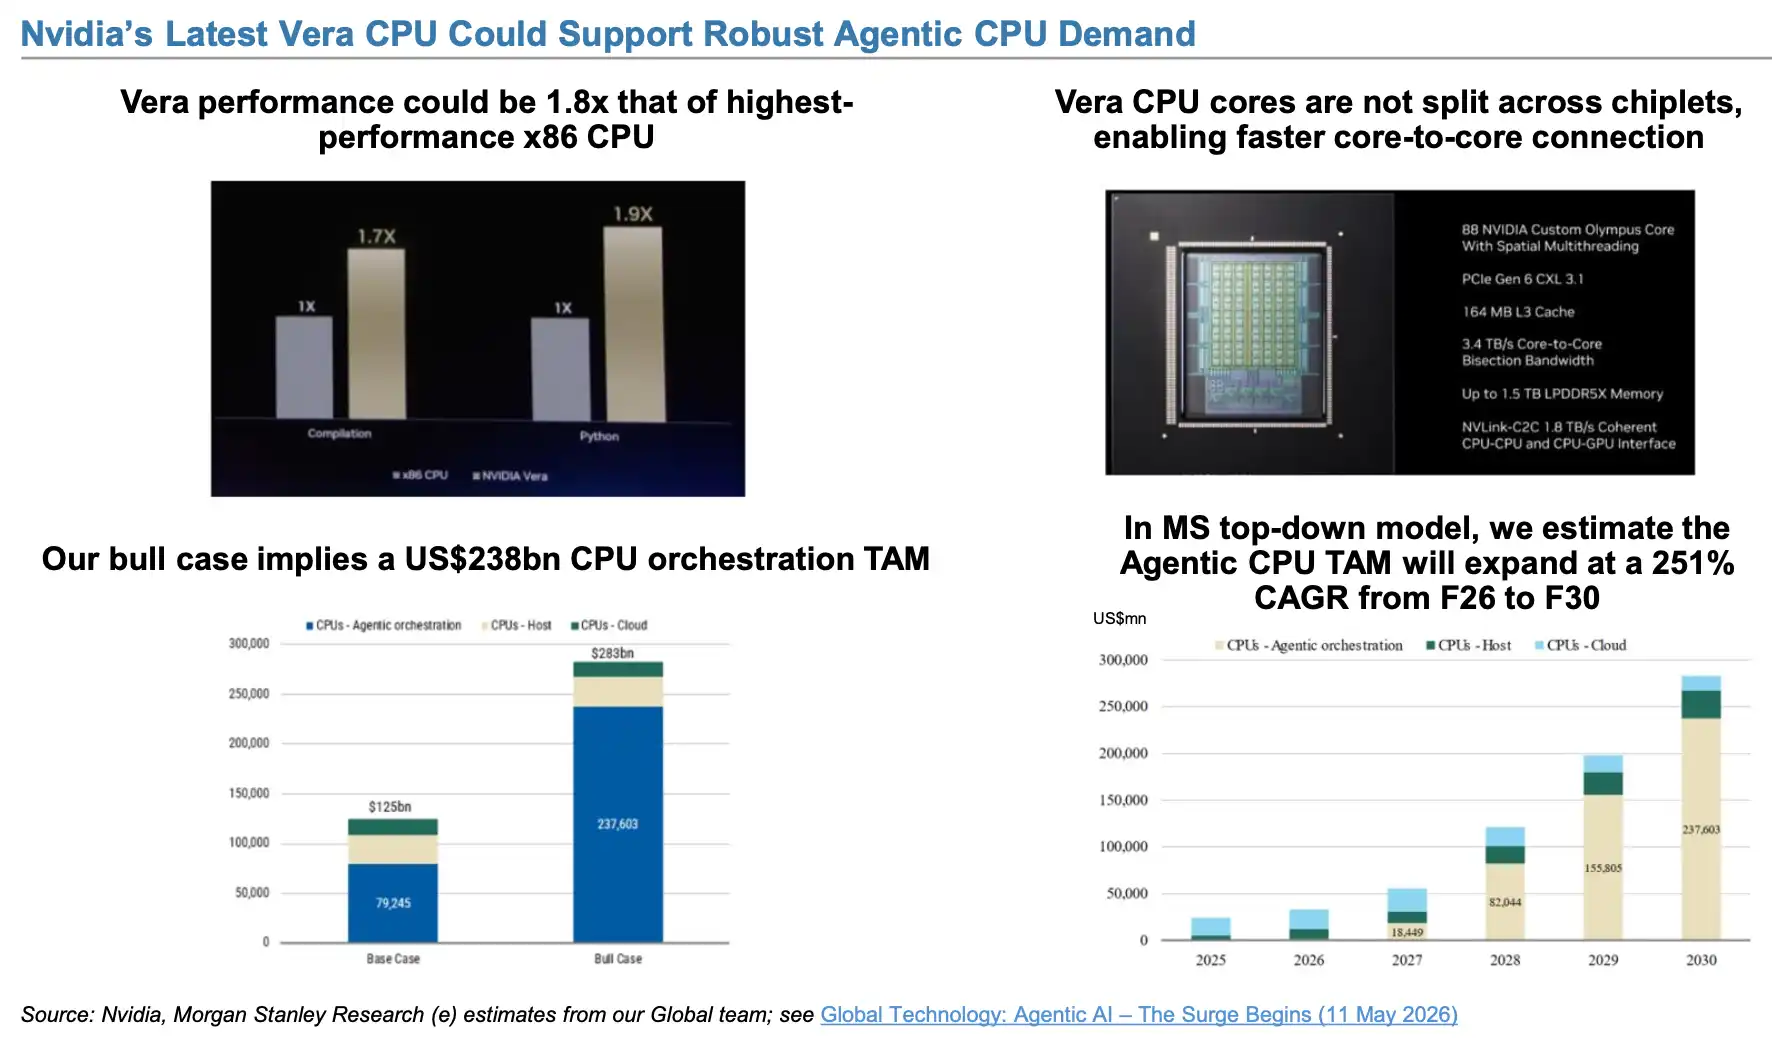
Se o núcleo do investimento em IA na primeira fase era «comprar mais GPU», a questão mais importante na segunda fase é: quanto semicondutores mais caros e complexos são necessários em cada servidor de IA.
A TSMC é o exemplo mais direto.
A Morgan Stanley prevê que a quota dos semicondutores de IA nas receitas da TSMC em 2026 possa já ultrapassar 30%. Em simultâneo, espera-se que a capacidade da família N2 da TSMC registe uma taxa de crescimento composta de cerca de 70% entre 2026 e 2028; a capacidade N3 continua a aumentar, enquanto a N5 poderá começar a diminuir a partir de 2027.
A quota dos semicondutores de IA nas receitas da TSMC continua a aumentar, podendo já ultrapassar 30% em 2026.
A lógica subjacente não é complexa.
Os chips de IA não só aumentam em quantidade, como cada chip individual está a tornar-se cada vez mais caro. Da passagem de 5nm para 3nm e 2nm, do empacotamento convencional para CoWoS e SoIC, e com a adição de mais HBM, cada geração de aceleradores de IA aumenta o valor de wafers, empacotamento e armazenamento correspondente a cada chip.
Por isso, mesmo que o crescimento do número de servidores abrande gradualmente no futuro, o valor dos semicondutores por unidade poderá continuar a subir. É também por esta razão que o crescimento do empacotamento avançado pode ser muito superior ao do Capex global.
Em simultâneo, as fontes de crescimento dos chips de IA começam a alargar-se da NVIDIA para ASICs personalizados.
A Morgan Stanley considera que, mesmo que a NVIDIA continue a lançar GPU com desempenho superior, os grandes CSP continuam a precisar dos seus próprios chips personalizados. A Google tem o TPU, a Amazon tem o Trainium, e empresas como a Meta também estão a avançar com os seus próprios projetos de ASIC.
Quando um fornecedor de cloud tem uma procura computacional suficientemente grande, o desenvolvimento interno de ASIC permite otimizar custos, desempenho e eficiência energética para cargas de trabalho específicas, reduzindo ao mesmo tempo a dependência de um único fornecedor de GPU.
Por isso, o futuro mercado de chips de IA não será necessariamente «quem substituirá a NVIDIA quando o seu crescimento terminar», mas sim, mais provavelmente, os GPU continuarão a crescer, enquanto os ASIC se tornam uma segunda curva de crescimento.
A Morgan Stanley prevê que as receitas da Alchip provenientes do AWS Trainium possam subir de cerca de 1,8 mil milhões de dólares em 2026 para 2,8 mil milhões em 2027, e atingir 8 mil milhões em 2028, altura em que as receitas do Trainium poderão representar cerca de 82% das receitas totais da Alchip.
As previsões para o Google TPU são ainda mais agressivas.
O relatório estima que, no seu modelo, as receitas relacionadas com o TPU da MediaTek possam subir de 13,5 mil milhões de dólares em 2027 para 43,5 mil milhões em 2028, e atingir 70 mil milhões em 2029; em 2028, as receitas do TPU poderão já representar cerca de 65% das receitas totais da MediaTek.
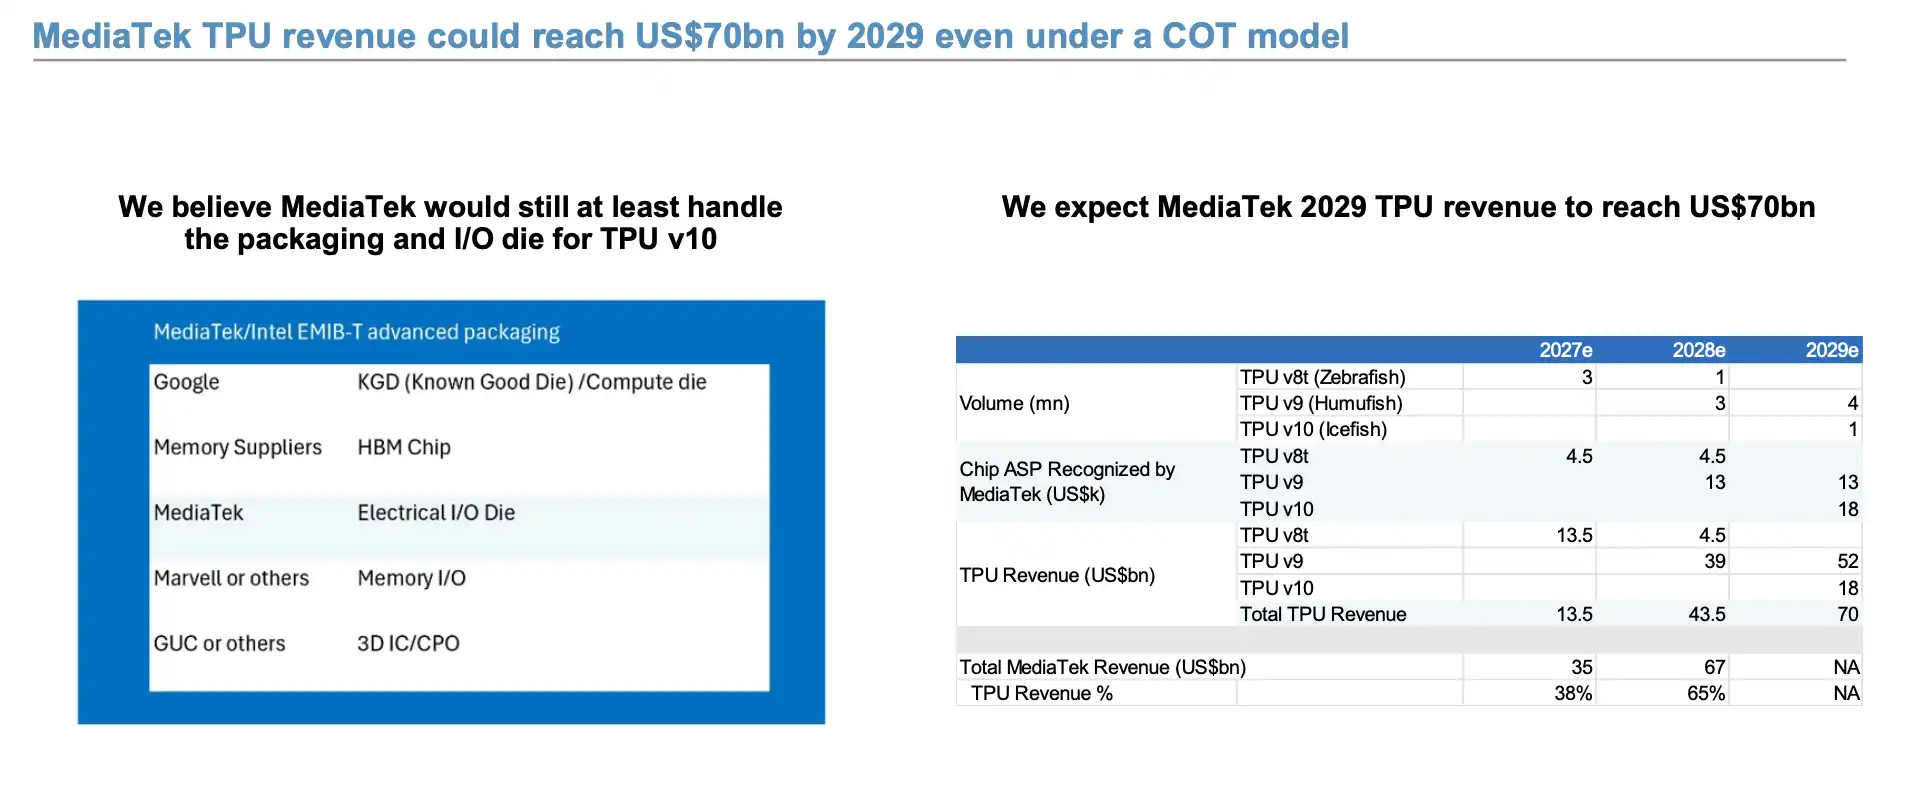
A Morgan Stanley prevê que os projetos de ASIC próprios dos CSP continuem a aumentar, com chips personalizados como o Google TPU a entrar numa fase de rápido crescimento de volume.
Estes números são todos modelos de longo prazo, e o grau de concretização final depende ainda da produção em massa dos chips, das taxas de rendimento, das compras dos clientes e das despesas de capital dos próprios fornecedores de cloud. Mas a direção é muito clara: o crescimento da cadeia industrial da IA está a expandir-se do simples envio de GPU para ASIC, processos avançados, empacotamento avançado, substratos ABF e testes de chips.
O relatório salienta mesmo que o potencial de maior expansão do Google TPU no futuro poderá ser limitado pela oferta de substratos ABF. Por isso, ao avaliar o ciclo da IA, «quantos GPU foram vendidos» continua a ser importante, mas já não é tudo.
A procura de IA na China está a aumentar, mas o verdadeiro estrangulamento continua a ser a capacidade
O mercado chinês apresenta outra mudança.
No passado, ao discutir os chips de IA nacionais, o mercado centrava-se sobretudo na «substituição nacional». Mas desta vez a Morgan Stanley dá mais ênfase à criação de procura.
O relatório considera que o DeepSeek demonstrou capacidades de inferência de IA a custos mais baixos, o que poderá estimular ainda mais a procura de inferência; em simultâneo, a capacidade da cadeia de abastecimento local de fabrico de wafers na China para a produção de GPU de IA também está a melhorar.
Isto significa que a lógica dos chips de IA na China está a passar gradualmente da simples «substituição de importações» para: redução dos custos de inferência → aumento das aplicações → expansão da procura de capacidade computacional → aumento da procura de chips nacionais.
Por isso, no que respeita à IA e ao equipamento de semicondutores na China, a Morgan Stanley destaca a Iluvatar, a Cambricon, a Hygon, a Naura Technology e a AMEC, e a SMIC também é incluída na carteira Overweight no domínio da IA.
Mas a procura não é a maior limitação atual. Ao resumir os principais estrangulamentos do desenvolvimento global da IA, o relatório caracteriza o problema correspondente nos EUA como Energy, e na China como Chip Capacity. Ou seja, a quantidade final de chips de IA que a China conseguirá produzir dependerá mais da capacidade efetiva que os processos avançados, o empacotamento avançado e o armazenamento conseguirem libertar.
O armazenamento é o exemplo mais típico.
A Morgan Stanley prevê que, até 2028, a capacidade global de DRAM possa atingir cerca de 3374 kwpm, dos quais a CXMT representará cerca de 500 kwpm, ou seja, cerca de 15% do total mundial; entre 2025 e 2028, prevê-se que os bit shipments da CXMT registem uma taxa de crescimento composta de cerca de 40%.
Em simultâneo, a CXMT está também a entrar no mercado de HBM.
O relatório estima que a sua capacidade de TSV para HBM possa subir de 20 kwpm em 2026 para 40 kwpm em 2027 e 70 kwpm em 2028. Em termos de bit shipments, a CXMT poderá representar cerca de 3,8% do mercado global de HBM em 2026, e cerca de 4,4% em 2027.
Mas isto não altera de imediato o panorama global de escassez de armazenamento.
Mesmo incluindo a nova capacidade da CXMT, o modelo da Morgan Stanley mostra que o défice global de oferta e procura de DRAM poderá ainda atingir 17% em 2026, e cerca de 15% em 2027; o mercado de HBM também continua em situação de procura superior à oferta.
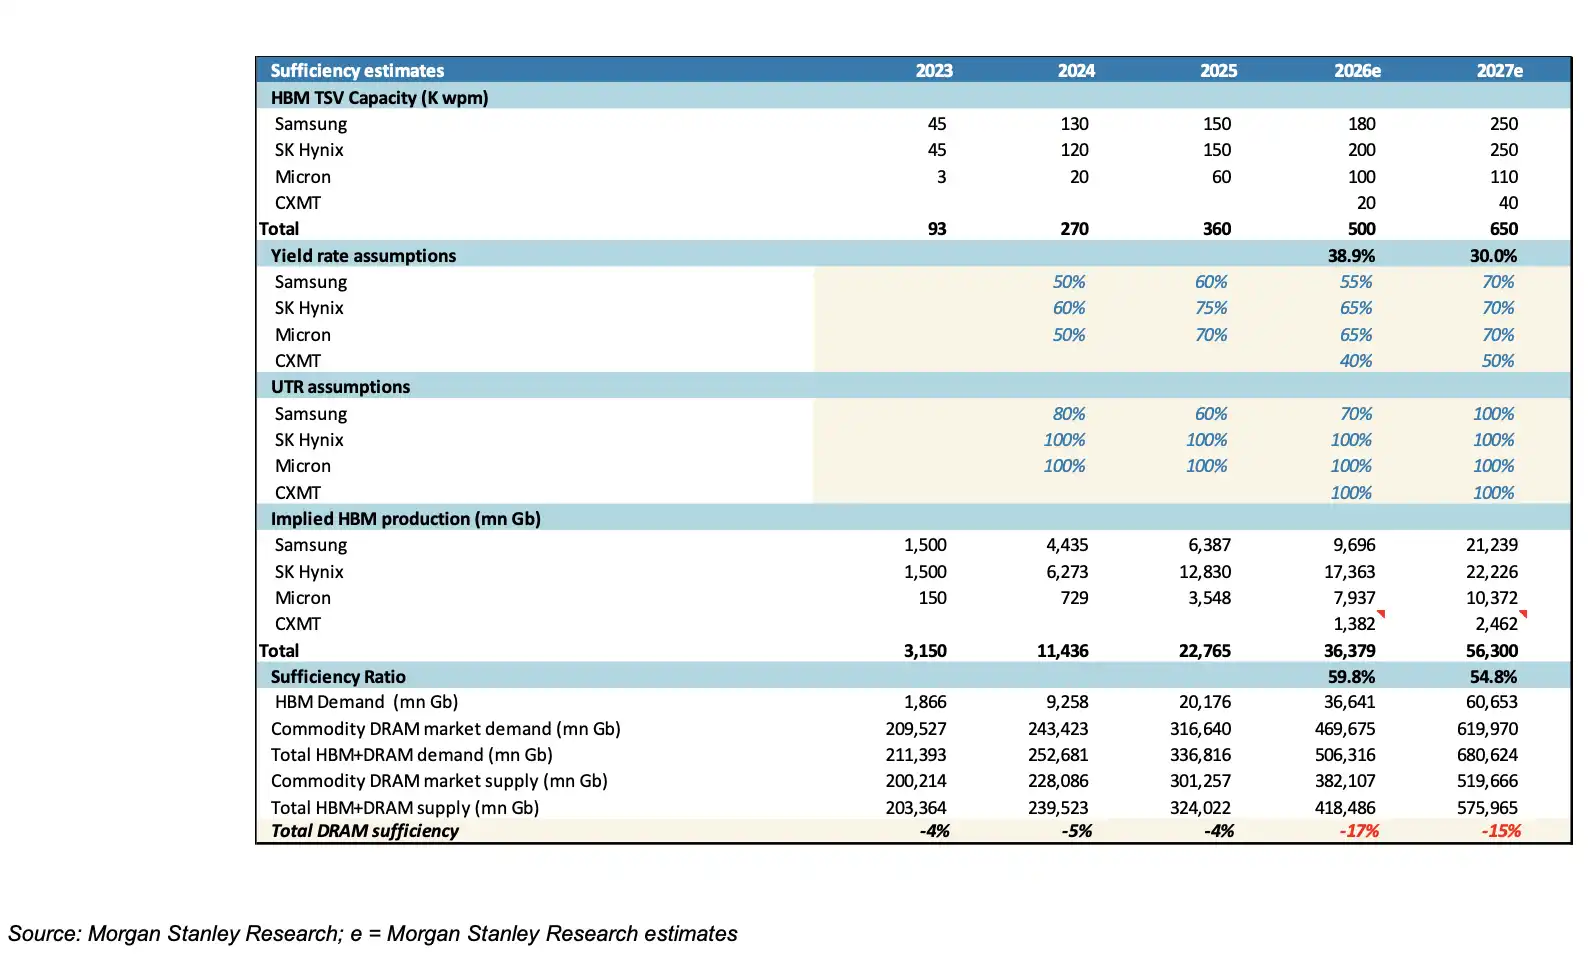
A capacidade de DRAM e HBM da CXMT está a expandir-se rapidamente, mas a Morgan Stanley prevê que a oferta global de armazenamento continue a ter dificuldade em acompanhar o crescimento da procura de IA.
Esta é também uma das maiores diferenças entre o atual ciclo de armazenamento e os anteriores.
No passado, a DRAM e a NAND estavam mais próximas de produtos cíclicos típicos de PC e smartphones: a procura aumentava, os preços subiam, os fabricantes expandiam a produção e, em seguida, havia excesso de oferta. Mas nos servidores de IA, a HBM, a DRAM para servidores e o armazenamento de alto desempenho estão cada vez mais próximos de ser um ativo de estrangulamento de infraestrutura. Já não são apenas componentes acessórios ao lado dos GPU, mas começam a determinar diretamente se um servidor de IA pode ser produzido e se todo o cluster de capacidade computacional pode expandir-se conforme planeado.
Em última análise, o que este relatório de 61 páginas realmente quer transmitir não é simplesmente que «a IA vai continuar a subir». A formulação mais precisa é: os semicondutores de IA estão a passar da primeira fase, dependente do rápido crescimento das despesas de capital dos CSP, para uma segunda fase, assente no aumento da quota da IA e no aumento do valor por unidade.
Por isso, para avaliar no futuro se o ciclo do hardware de IA está realmente próximo de um ponto de viragem, já não basta olhar para o crescimento do Capex da Meta, Google, Microsoft e Amazon.
O que merece mais atenção é a quota do Capex de IA, a capacidade de CoWoS/EMIB, a oferta e procura de HBM, a taxa de utilização de 2nm, e o ritmo real de envio de ASIC como o Google TPU e o AWS Trainium.
Se no futuro o crescimento global do Capex dos CSP diminuir, mas estes indicadores continuarem a registar um crescimento elevado, a dinâmica dos semicondutores de IA não acompanhará necessariamente o pico do Capex total. Pelo contrário, só quando estes indicadores centrais começarem a enfraquecer em simultâneo é que estaremos mais perto de um sinal de verdadeiro ponto de viragem no ciclo dos semicondutores de IA.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.