


GSR:低流通高FDV代币为何难逃下跌?
 chaincatcher
作者:Josh Riezman,GSR首席法律与战略官;Slater Santer,GSR研究分析师
编译:Jiahua,ChainCatcher
要点
GSR研究团队与咨询团队合作,系统梳理了2013年以来主要交易所的代币上市记录,覆盖超过2300次代币发行,并记录了每次发行的表现、初始流通比例、完全稀释估值(FDV)以及所属赛道。
自公募代币时代以来,上市时的初始流通比例已减半。上市时的初始流通比例中位数从2017年的38%降至2020年的13%,此后仅部分回升。
发行估值越高,上市时的初始流通比例中位数越低:上市FDV低于1000万美元的代币,初始流通比例中位数为97%;上市FDV超过10亿美元的代币,该比例为14%。
上市FDV超过10亿美元的代币表现最差,一年后中位回报为-81%。初始流通比例低于20%的代币一年后下跌约75%;初始流通比例在30%至50%之间的代币下跌约45%。
这已不再是加密行业独有的问题。股票市场也在逐渐走向类似模式:公司保持私有化的时间更长,内部人士在公众可以买入之前不断积累持仓,自2019年以来,IPO在三年持有期内持续跑输市场。
GSR积极参与代币发行和二级市场运营,包括为基金会、项目方和早期投资者提供做市和流动性支持,以及发行和上市咨询、场外交易执行和大宗交易服务。
低初始流通比例和高FDV代币的表现已在数百个案例中被反复观察到。代币可能以高完全稀释估值(FDV)上市,但只有少量供应进入流通。价格可能短暂上涨,但在整体样本中,最终都会逐渐下跌。
然而,我们希望进一步理解这一过程背后的机制,既是为了服务客户,也是为了更好地理解我们所处的市场:初始流通比例是否决定了代币上市后的平均回报?与FDV是否存在相关性?这种发行模式应如何改进?
与GSR研究团队和咨询团队合作,我们整理了2013年以来主要交易所的所有代币上市记录,创建了业内首个此类数据集,覆盖超过2300次代币发行。
研究结果并不乐观。由于我们追踪了所有代币发行,数据中也包含了已失去活跃交易或已退市的代币,因此这些数字并未因幸存者偏差而被高估。从中位数来看,代币在上市后三天内跌破发行价,90天内下跌50%。
显然,近期的代币发行令买家失望。为什么这种发行结构几乎注定会产生这样的结果?更好的代币发行应该是什么样子?
上市时初始流通比例减半,估值并未同步下降
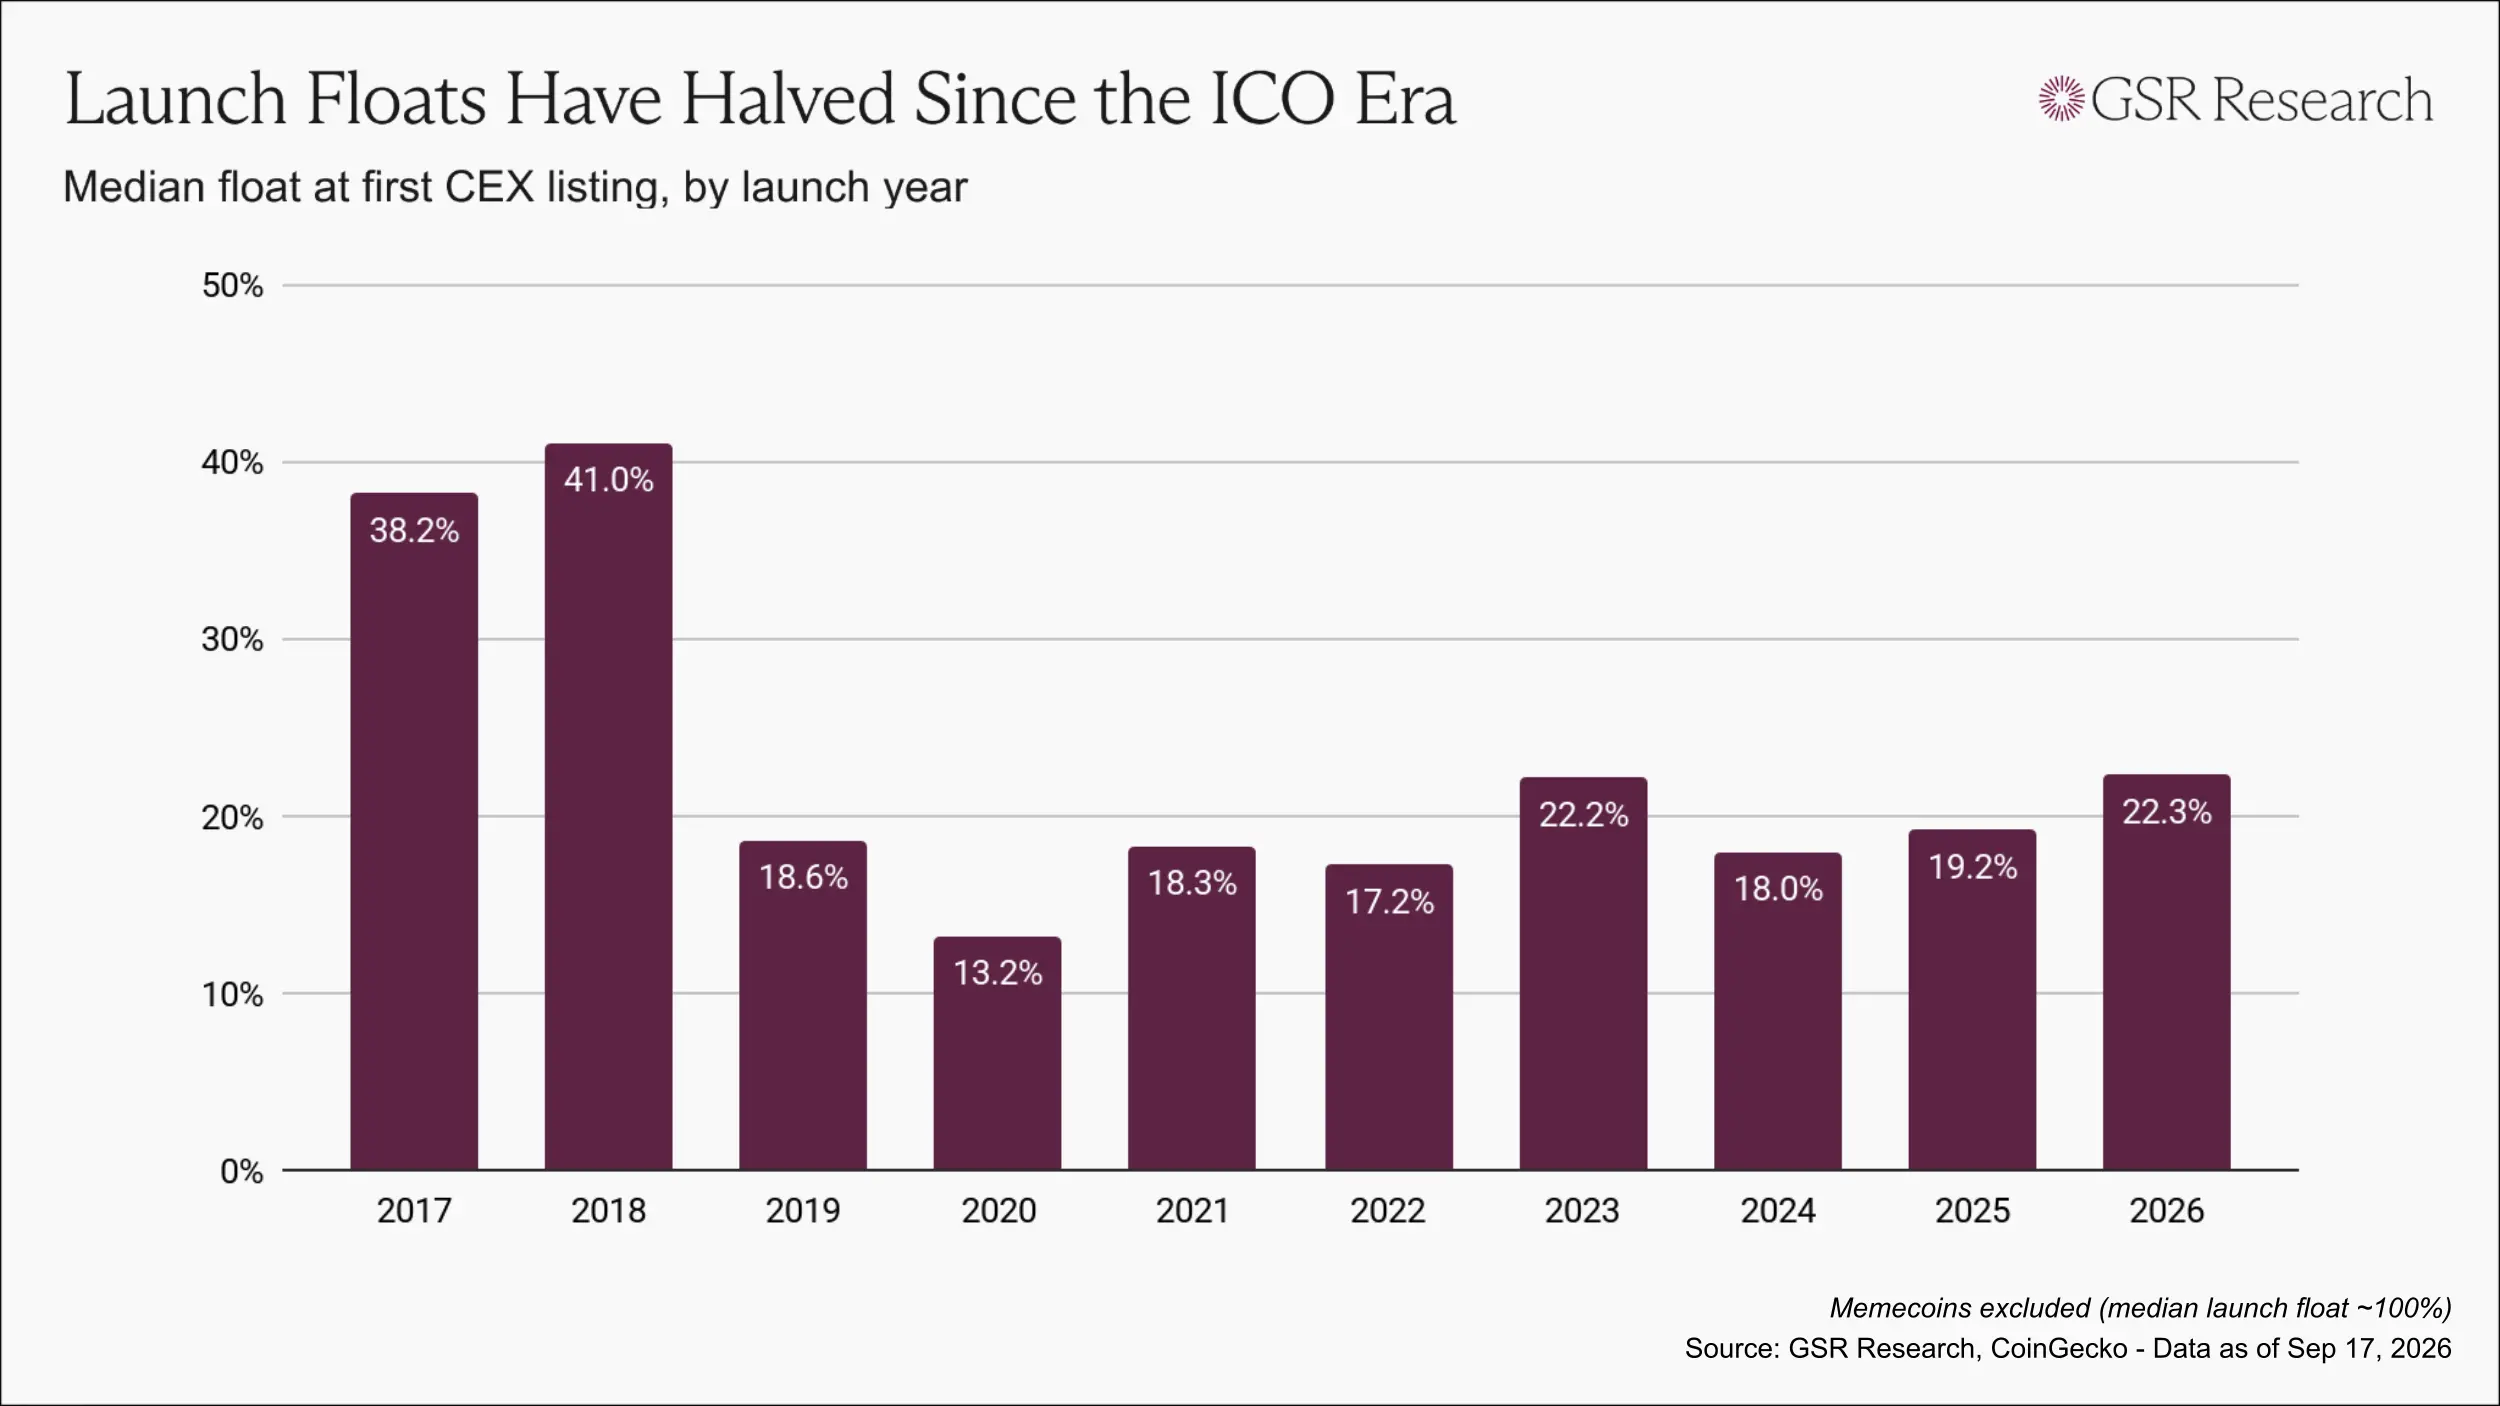
早期的代币发行时代存在许多问题,但至少它让代币更早地进入公众手中。2017年和2018年,首次上市时的初始流通比例中位数在38%至41%之间。
随着监管执法收紧,融资逐渐转向私募,代币发行模式发生逆转:估值由风险投资轮次决定,积分和空投计划取代了公募。到2020年,上市时的初始流通比例中位数已降至约13%。
此后,初始流通比例有所回升,但大多数年份仍维持在略高于几个百分点到略高于20%的水平。
然而,仅观察初始流通比例会低估问题的严重性,因为流通比例必须结合估值来评估。FDV低于5000万美元的代币释放5%供应量的影响,与FDV达到10亿美元的代币释放5%供应量的影响完全不同。
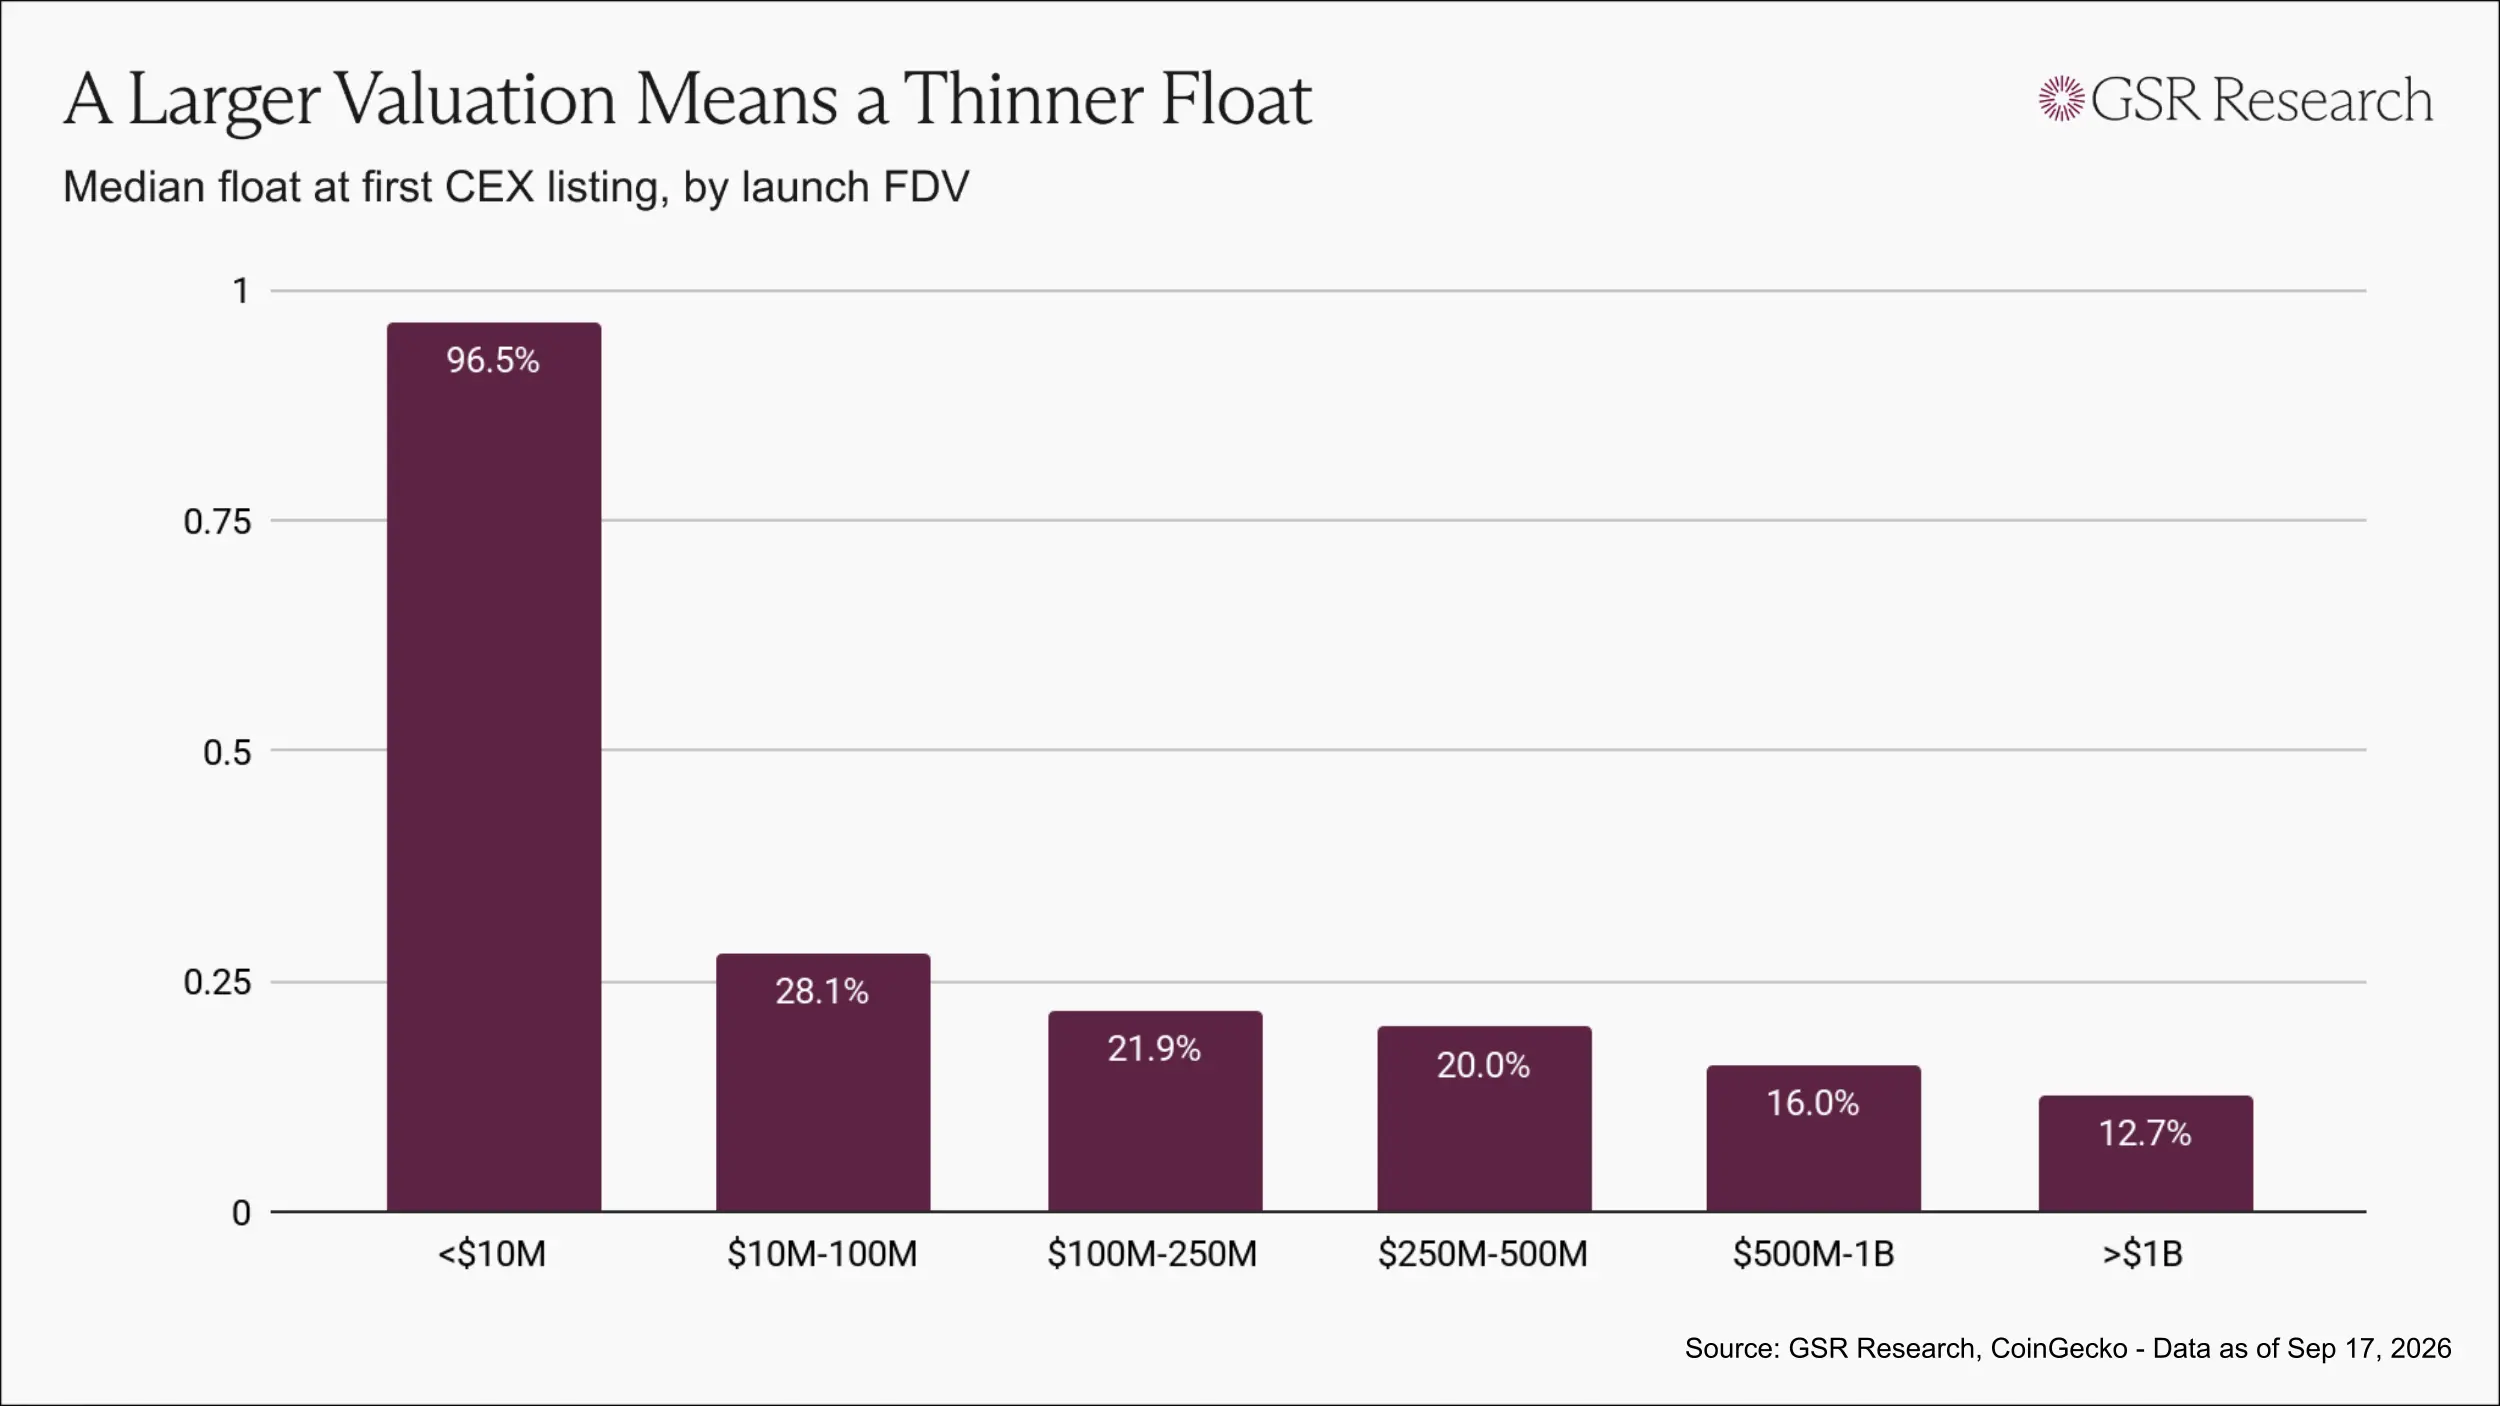
上市FDV越高,上市时的初始流通比例中位数越低:上市FDV低于1000万美元的代币,初始流通比例中位数为97%;1000万至1亿美元之间的代币,该比例为28%;5亿至10亿美元之间的代币,该比例为16%;超过10亿美元的代币,该比例为13%。
显然,这不是巧合,而是行业内逐渐形成的发行模式:估值越高,流通越稀薄。
为什么这些代币持续下跌
当只有少量供应进入交易时,即使需求有限,也能推高代币的整体估值。
发行涉及的所有各方都能在第一天受益。风险投资机构的持仓按上市价格重新估值,团队持有的代币也按同一价格计算,而交易平台可以上线一个显眼的高估值资产。唯一能从较低代币价格中受益的是买家。
随后,解锁计划开始生效。不属于初始流通的代币将按照公开披露的时间表逐步进入市场,并以有限的初始流通所发现的价格出售。
这一结果不需要任何人的恶意。发行结构本身就足以激励所有各方最终产生相同的结果。
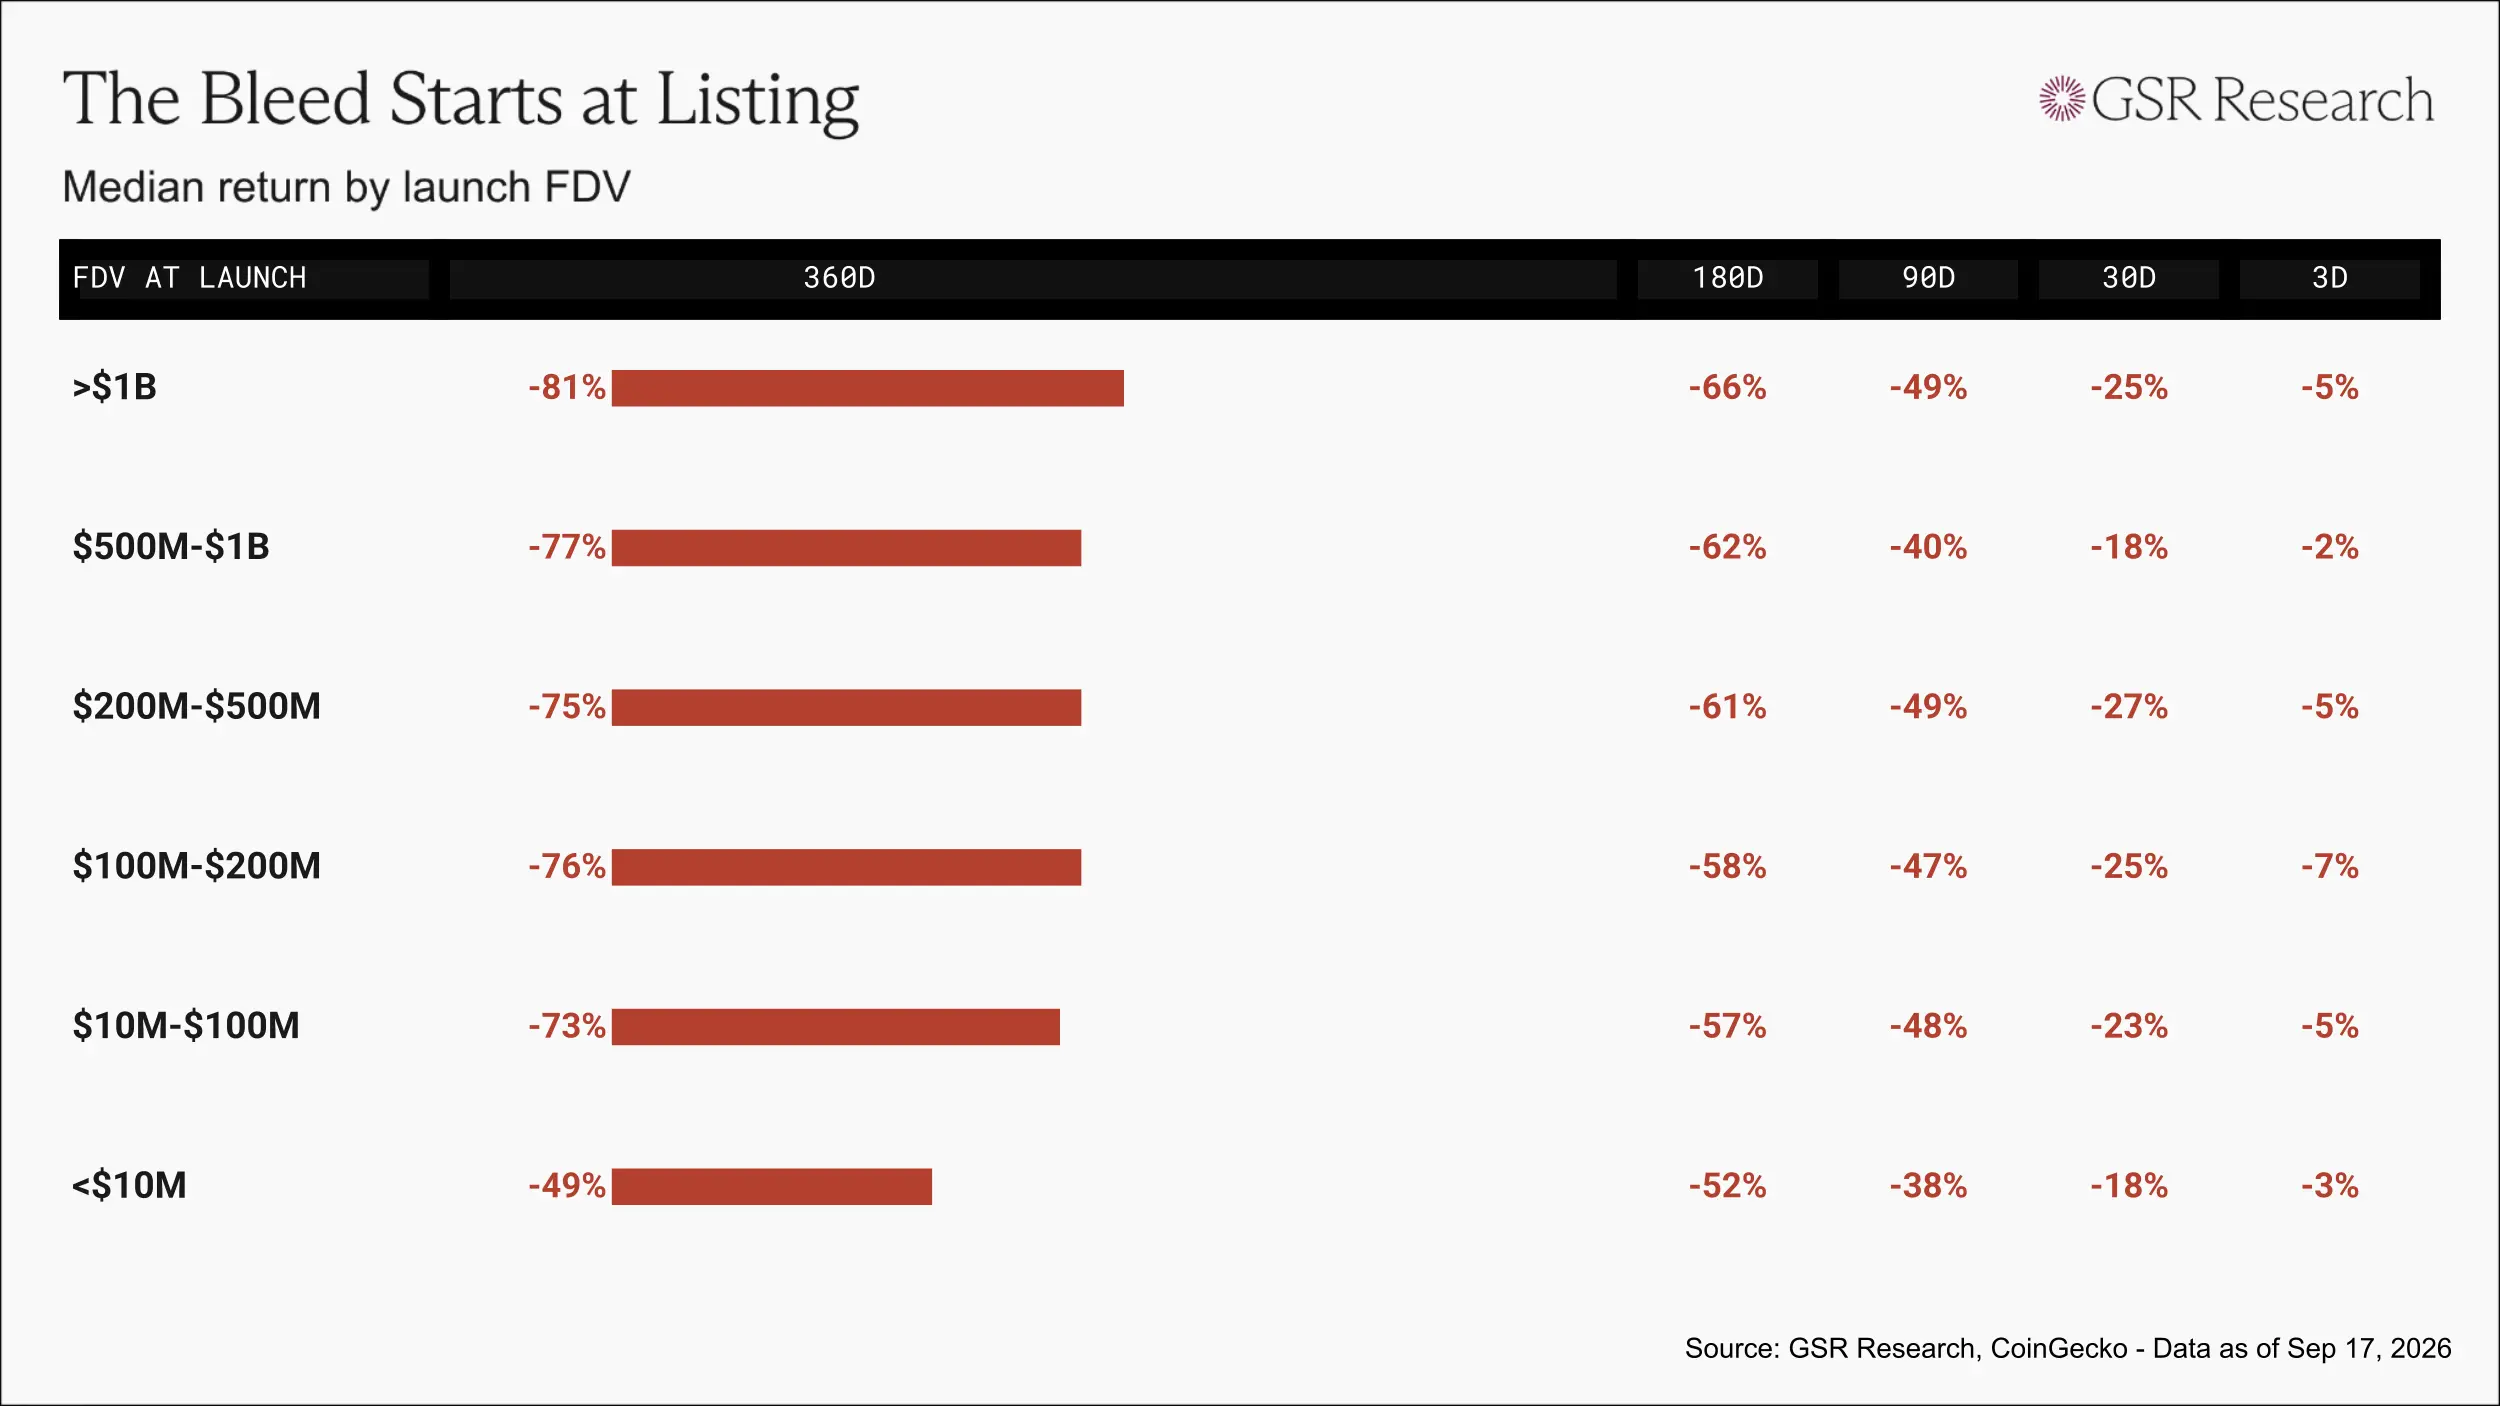
从中位数表现来看,代币在上市后三天内跌破发行价,一个月后下跌约20%至25%,90天后下跌接近50%。
在上市FDV超过10亿美元的项目中,每投入1美元,360天后的中位价值仅为0.19美元。
股票市场也在走同样的路
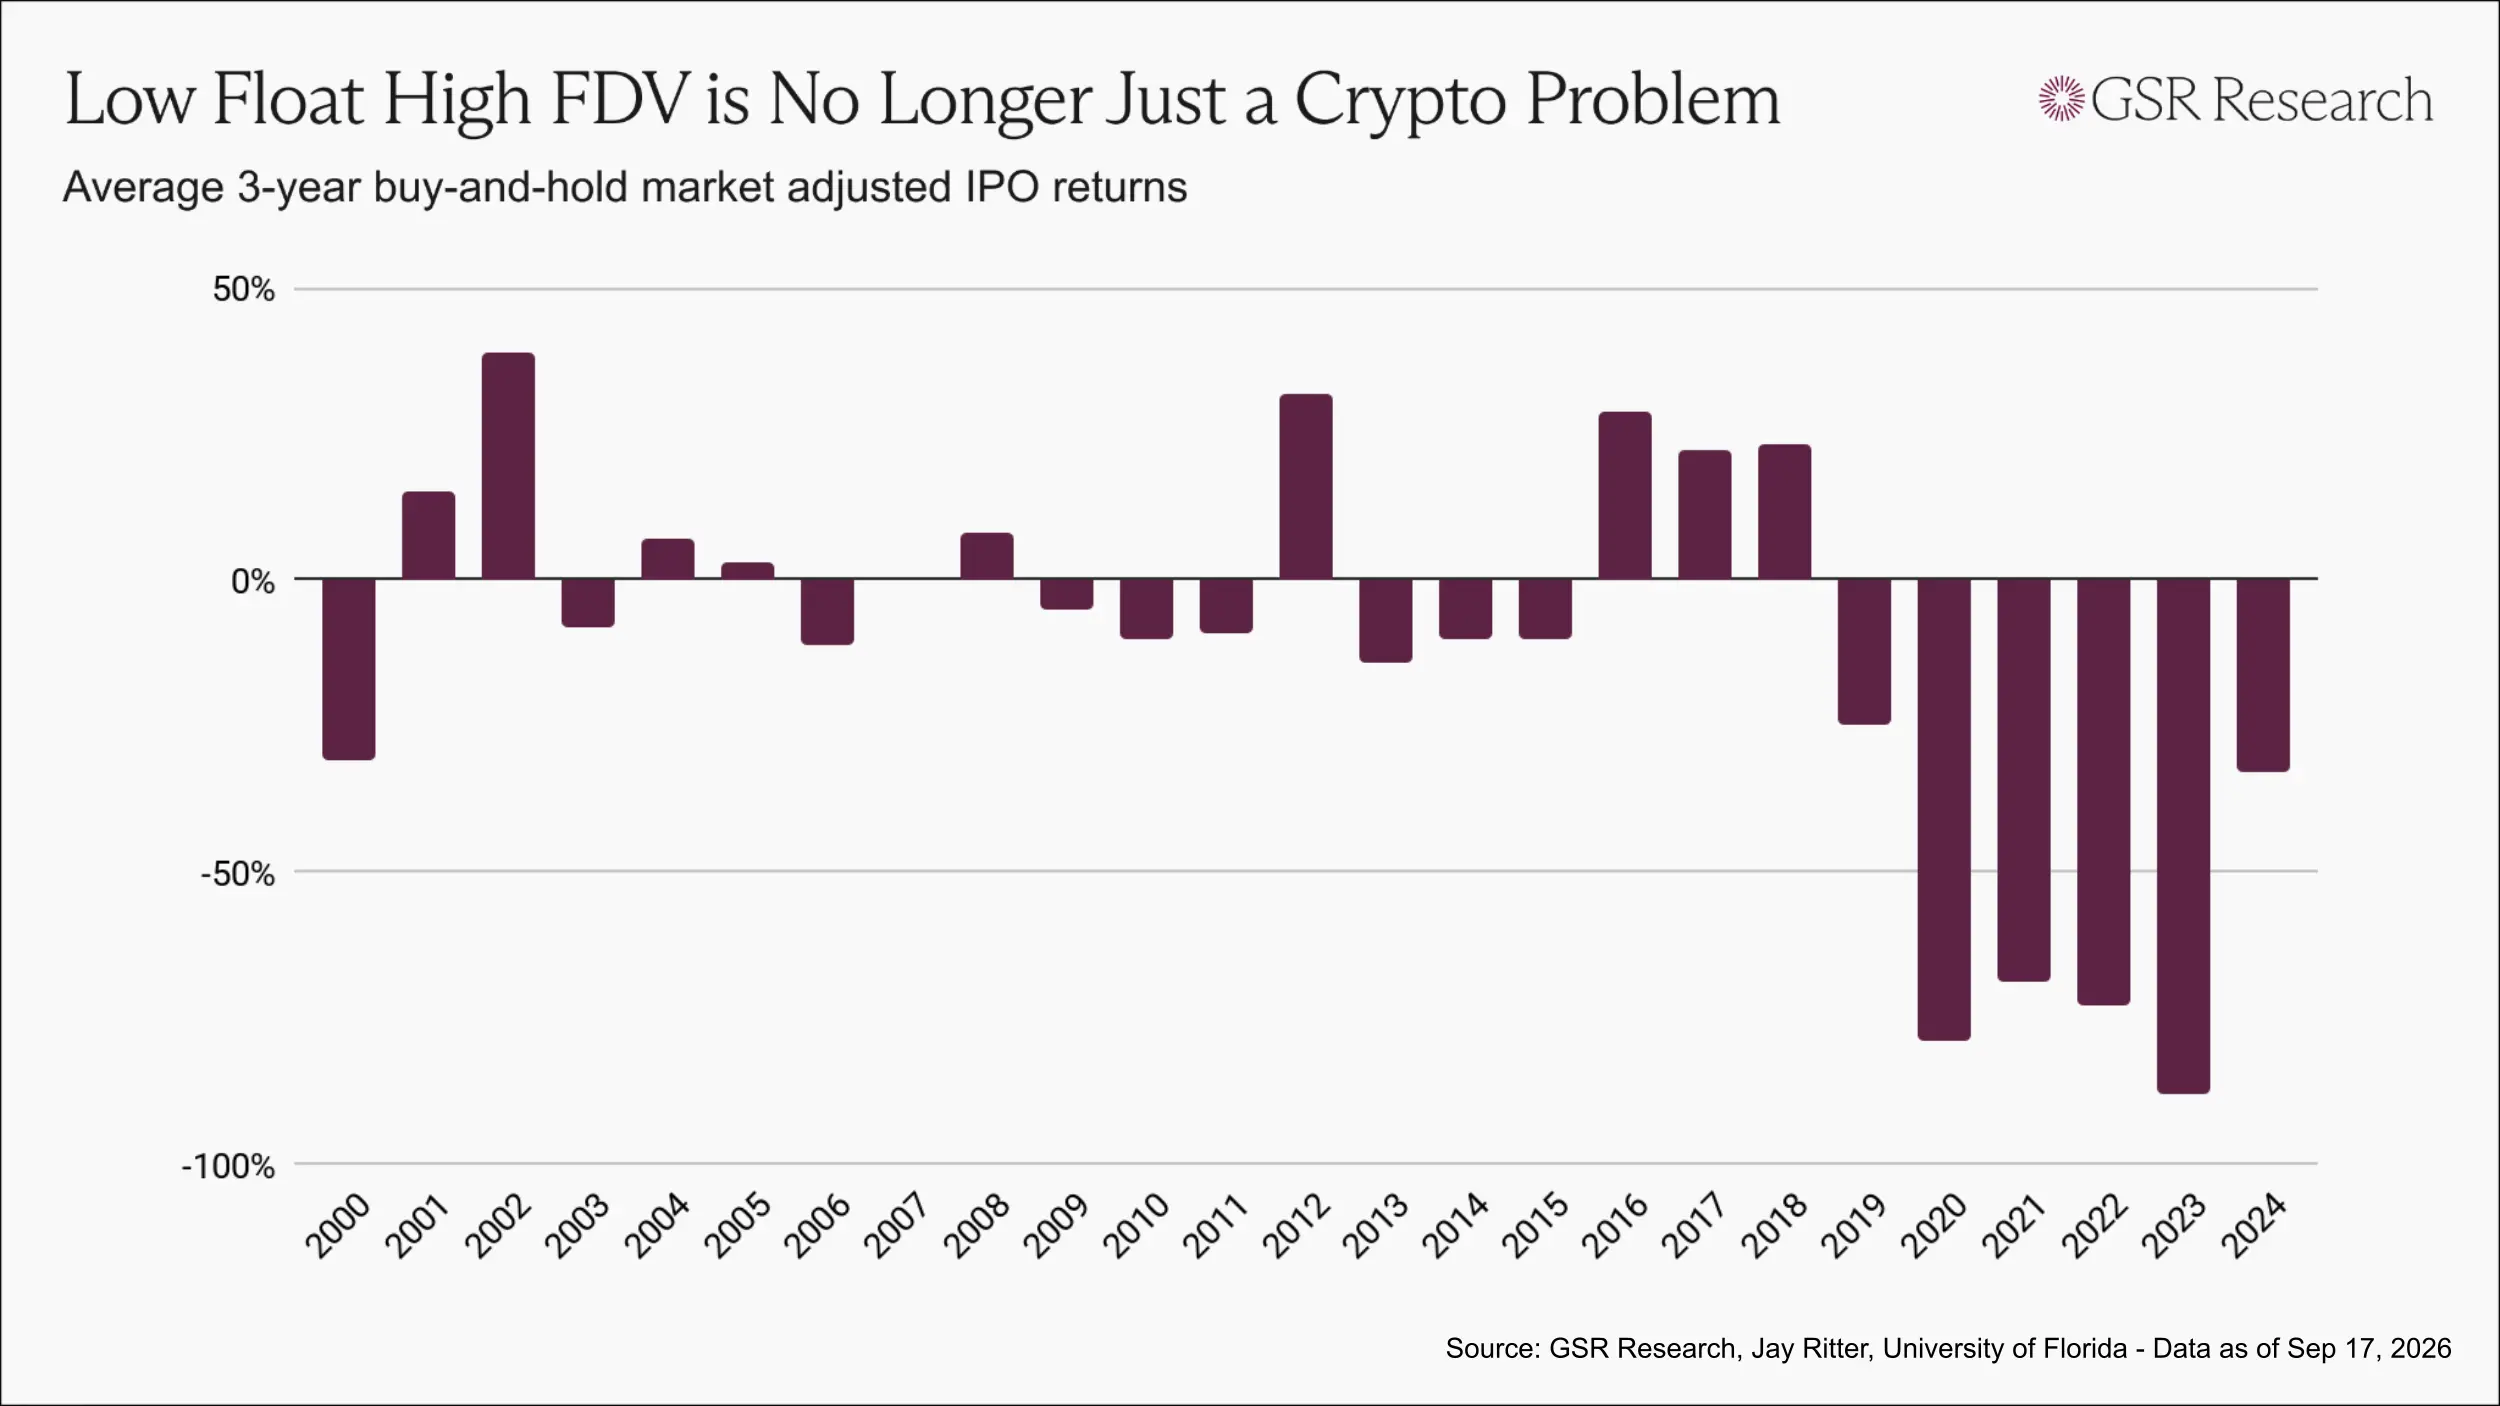
低初始流通比例和高FDV模式通常被认为是加密行业独有的问题。然而,近年来,股票市场也逐渐走向类似的结构。
像SpaceX这样的公司保持私有化长达十年,内部人士和后期基金在估值上升的过程中不断积累持仓,最终在上市时只向公众释放一小部分股份。
从买入并持有三年的表现来看,自2019年以来每一年的IPO样本都持续跑输市场,最近几批处于历史低位。
加密行业的代币发行问题实际上是现代新发行市场面临的共同问题,唯一区别在于代币解锁发生得更快,信息披露更少。
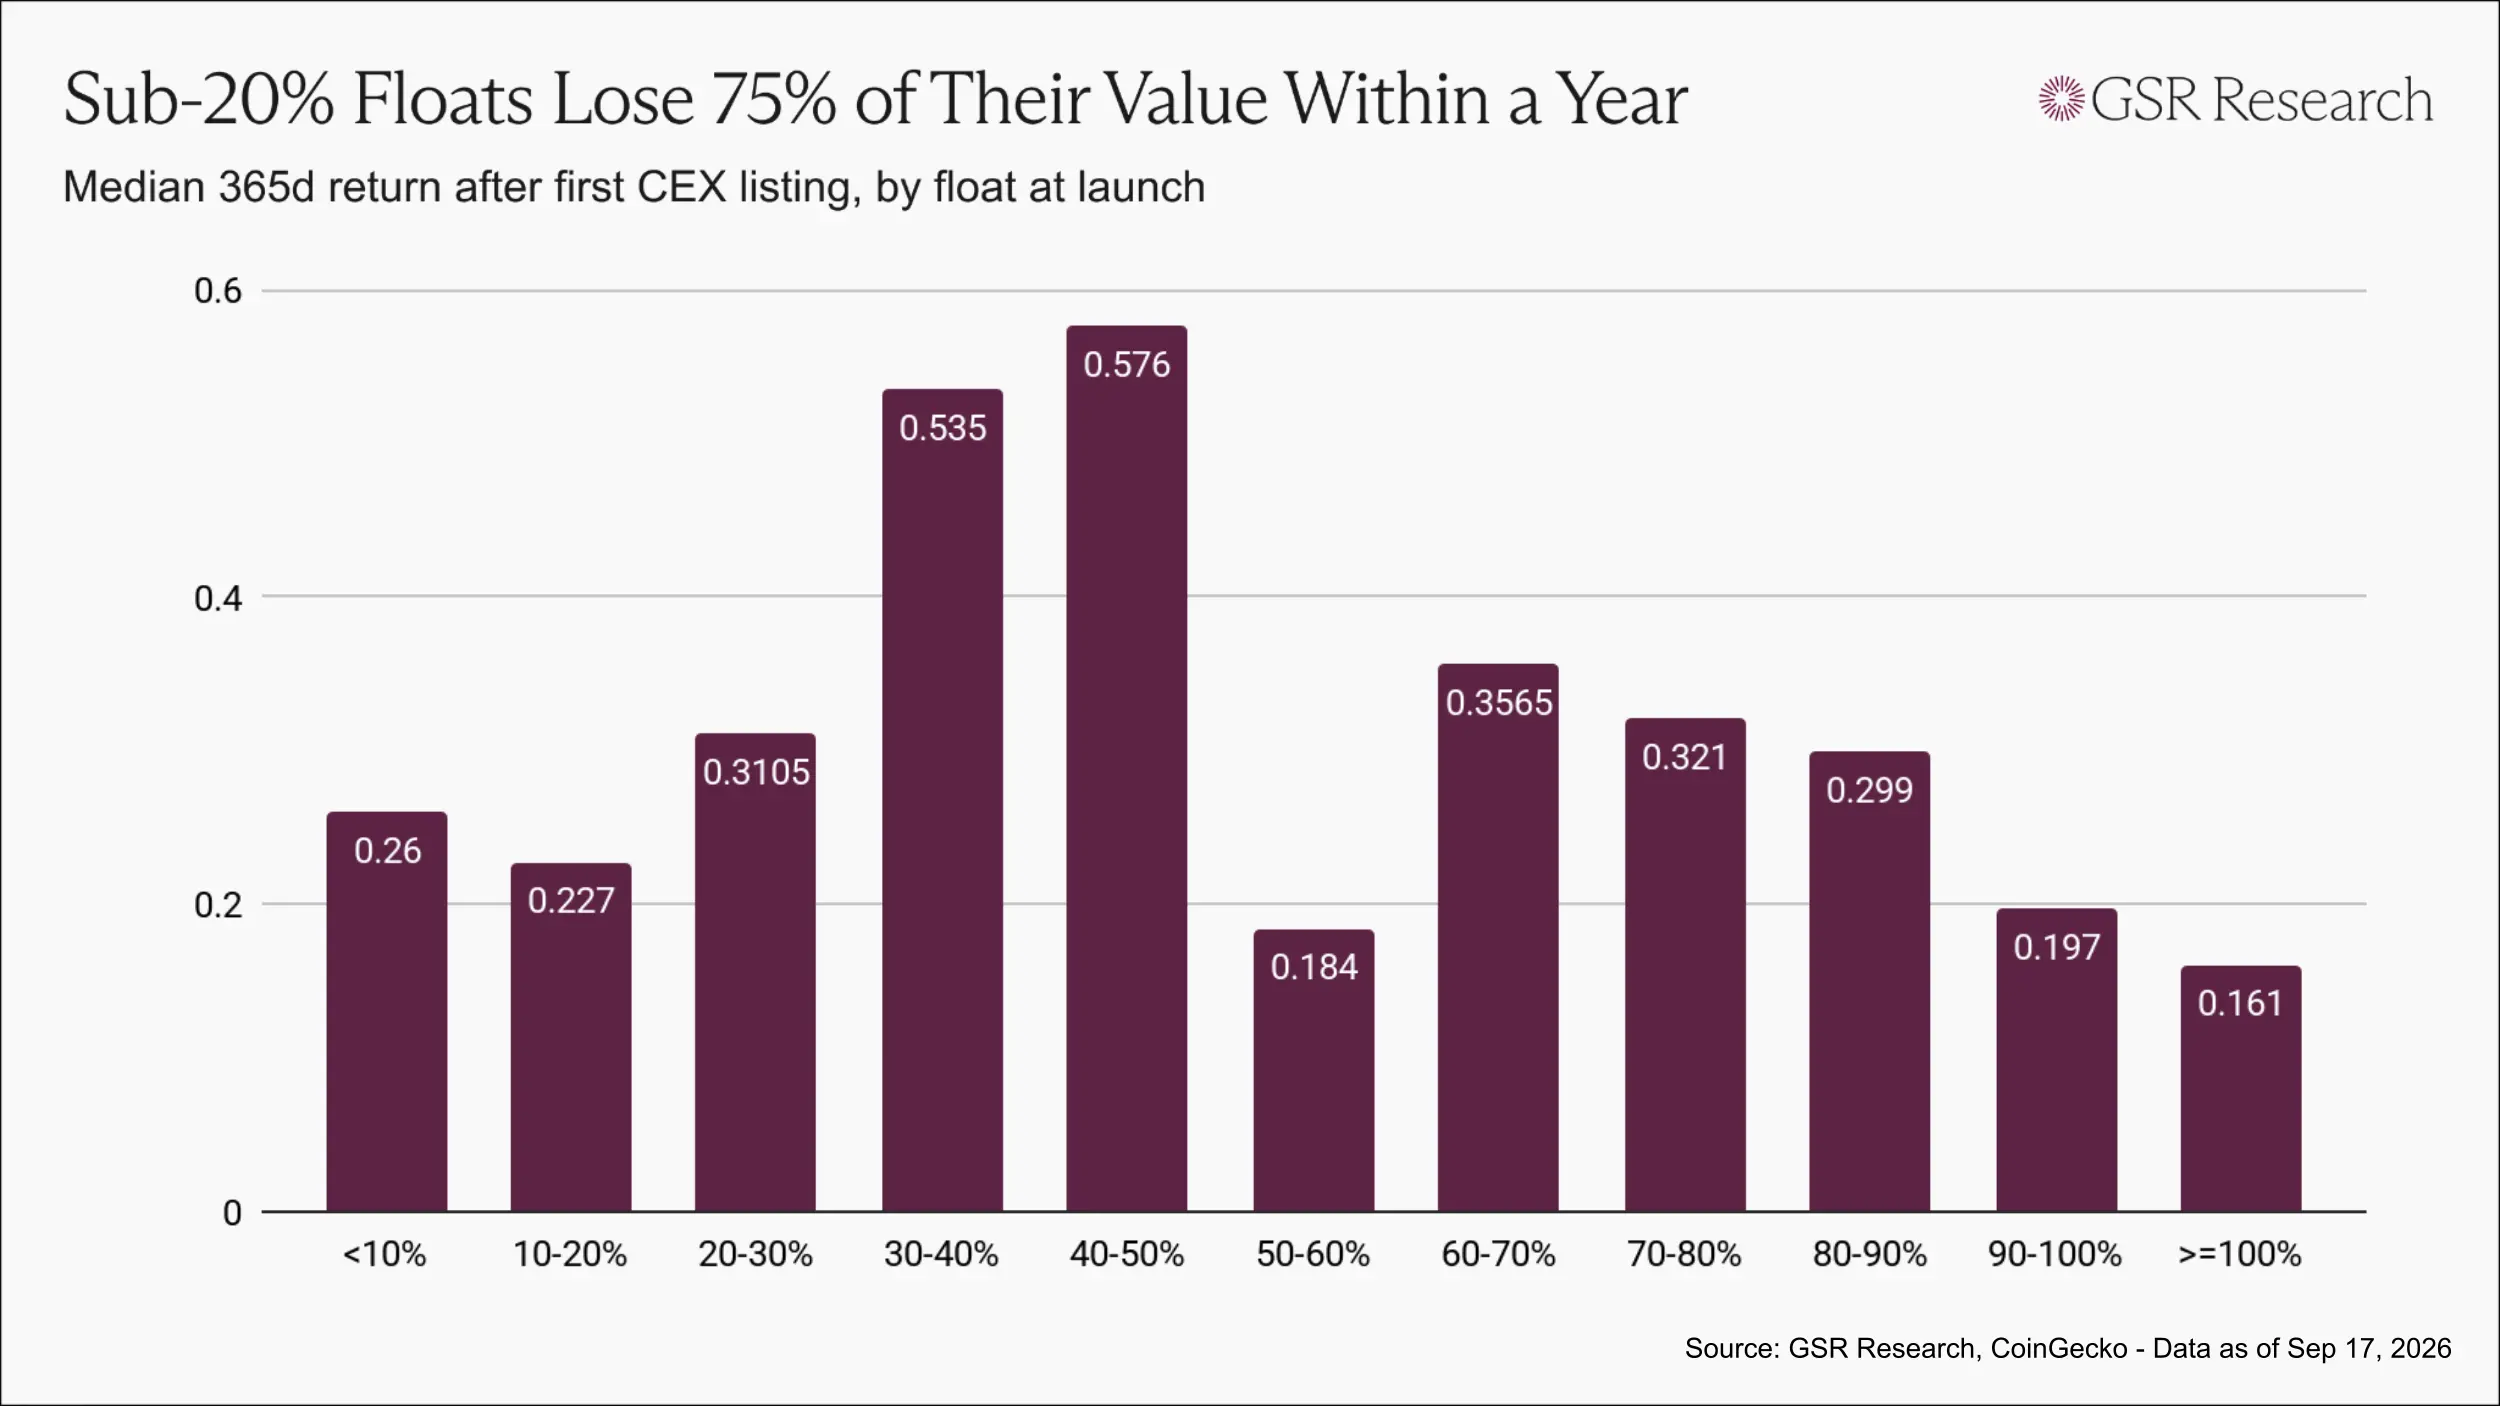
在加密市场中,初始流通比例低于20%的代币,一年后每投入1美元的中位价值约为0.23至0.26美元。
初始流通比例在30%至50%之间的代币,一年后每投入1美元的中位价值约为0.55美元,是前者的两倍多。
然而,在初始流通比例接近100%的区间内,这种关系不再成立,因为这些代币主要是低市值代币和meme币。
尽管如此,在更受市场青睐的项目发行区间内,初始流通比例更高、代币分配更广泛的项目表现优于那些通过低流通刻意制造稀缺性的项目。
更好的发行方式是什么
没有单一的解决方案能够解决所有问题,我们也不认为有人能真正提供放之四海而皆准的答案。然而,基于数百次代币发行,可以确定几个关键的调整方向。
首先,发行定价应让持有者和交易者都能受益。
在这个行业中能够经受时间考验的社区,往往围绕少数几个公众可以早期以较低价格买入的资产形成。简单来说,只要持有者受益,社区就更容易形成。
如果项目方将首次公开代币分配设定在最高的私募估值,结果将完全相反:它吸引的持有者从一开始就可能以令人失望的价格买入,这也会赶走交易者。
从第一天起就持续下跌的代币无法形成持续的双向交易,也缺乏足够的理由吸引短线交易者。当持有者想要卖出时,市场上将没有足够的买盘兴趣。
这两类参与者是互补的。交易者提供持有者所需的流动性和价格波动,而持有者提供稳定的需求基础,使市场值得交易。
如果发行价格只让内部人士受益,最终将失去这两类参与者。项目方应该更早、以更低的价格向社区出售代币,而不是等到估值达到顶峰时才让公众首次接触该资产。
其次,应释放足够的供应,让市场实现真正的价格发现。
这一比例应显著高于2020年至2022年间13%至20%的低水平,并且必须结合估值来评估,而不能脱离初始流通比例孤立看待。
作为参考,股票IPO通常向公众提供约30%的股份,50%已被认为是高水平。对于加密市场中的大型资产,上市时释放超过一半的供应通常并不合适。
目标是确保首日流通量足够大,使首日价格真正具有意义。
最后,应扩大参与者范围,让更多人更早参与。
参与机会与初始流通比例同样重要。近年来,共同投资平台发展并受到欢迎,使小投资者能够以风险投资条款参与项目。此外,还有基于声誉筛选真实用户的代币配额、公募平台、链上拍卖以及完全流动的公平发行等模式。
这些模式各有取舍,但都在推动更广泛的参与。
此外,法律和合规环境也已显著改善。
在欧洲,《加密资产市场监管条例》(MiCA)已允许发行人直接向公众出售代币。在美国,当前版本的《CLARITY法案》草案考虑允许在限额内向散户投资者直接销售。
如果该法案通过,“证券法迫使项目方采用私募积累模式”这一说法的说服力将显著减弱。届时,代币发行结构也将从监管约束下的被动结果转变为项目方可以主动选择的解决方案。
以上内容仅用作资讯或教育之目的,不构成与BTCC相关的任何投资建议。BTCC竭力但不能保证上述全部内容的真实性、准确性和原创性。