


週五CPI前瞻:通脹風險正在轉向,聯準會9月要升息了?
 Blockbeats
TL;DR
·前美联储经济学家將政策立場從「維持利率不變」轉向「加息」,主張聯準會 9 月先加息 25 個基點,年底前累計加息幅度可能達到 50 至 75 個基點。
·當前通膨數據仍支持按兵不動,但去通膨進展有限。7 月核心 PCE 月增 0.2%,折合年率約 3%,距離 2% 的目標仍然較遠。
·Sahm 認為,近三個月通膨放緩可能受到季節性因素影響,未必代表基礎通膨趨勢已經明顯改善。
·中東衝突若長期推高汽油和柴油價格,成本壓力可能逐漸從能源擴散至交通運輸及其他核心商品和服務。
·美國與加拿大之間的貿易摩擦表明,關稅上調週期未必已經結束,商品通膨可能再次承壓。
·AI 基礎設施投資短期內可能推升儲存晶片等關鍵零組件價格,其通膨屬性與一次性的能源或關稅衝擊有所不同。
·加息並非 Sahm 對通膨基準情景的徹底反轉,而是一種風險管理:用適度緊縮對沖未來一年通膨持續高於目標的可能性。
編者按:聯準會 9 月會議面對的難題,不只是最新一份 CPI 報告究竟偏熱還是偏冷。
近期通膨數據雖較年初有所回落,但下降速度仍然緩慢;與此同時,中東局勢、美國與加拿大之間的貿易摩擦,以及 AI 基礎設施投資引發的晶片需求,正在構成新的價格壓力。
經濟學家、「薩姆規則」提出者 Claudia Sahm 因此改變了此前支持維持利率不變的立場。她認為,單看現有數據,聯準會仍勉強可以選擇觀望;但貨幣政策需要處理未來風險,而不僅是解釋已經發生的通膨。能源價格持續高企可能向核心通膨傳導,新一輪關稅可能打斷商品去通膨,AI 資本開支則可能形成更持久的需求壓力。
她仍將通膨回落視為基準情景,也承認加息與否是一項接近五五開的決定。但在無法確信 PCE 通膨會於未來一兩年內自行回到 2% 的情況下,她主張聯準會以一次小幅加息作為「保險」。
以下為原文編譯:
為什麼我從「維持利率不變」轉向支持加息?
加息還是按兵不動?這是聯準會下周會議需要回答的問題。可以確定的是,聯準會官員內部已經出現分歧,而且這種分歧恐怕無法由單獨一份 CPI 報告消除。
最近,我將自己認為合適的政策選擇從「維持利率不變」調整為「加息」。原因在於,我已經無法確信,如果聯準會不進一步提高利率,PCE 通膨能否在未來一兩年內回落至 2%。
更重要的是,自 7 月以來,通膨面臨的上行風險正在增加。我認為,聯準會可以從 9 月加息 25 個基點開始,年底前累計加息 50 至 75 個基點,以確保通膨能夠及時、持續地向下運行。
這並不意味著當前通膨數據已經明顯惡化。相反,近期數據略顯積極。真正使風險天平向加息傾斜的,是中東局勢遲遲未見緩和、美國與加拿大之間的貿易戰,以及 AI 建設帶來的晶片短缺。
如果只看現有通膨數據,聯準會仍然可以選擇維持利率不變,只是理由已經不再充分。
截至 7 月,整體和核心 PCE 通膨均較年初高點回落,可以被視為去通膨仍在繼續的證據,但改善幅度有限。過去 12 個月的通膨率下降緩慢,本週公布的 PPI 和 CPI 將構成 8 月 PCE 數據的主要輸入。市場普遍預計通膨會進一步放緩,但距離 2% 的目標仍然很遠。
我對近期三個月通膨變化所釋放的積極信號持謹慎態度。過去幾年,PCE 通膨呈現一定的季節性特徵:年初偏高,隨後逐漸回落。7 月核心 PCE 月增 0.2%,折合年率約為 3%。這一速度低於上半年,卻依然明顯高於 2% 的目標。
因此,近期數據更像是在消化年初的異常升溫,回到去年已經偏高的運行速度,而不能證明基礎通膨趨勢出現了實質性改善。
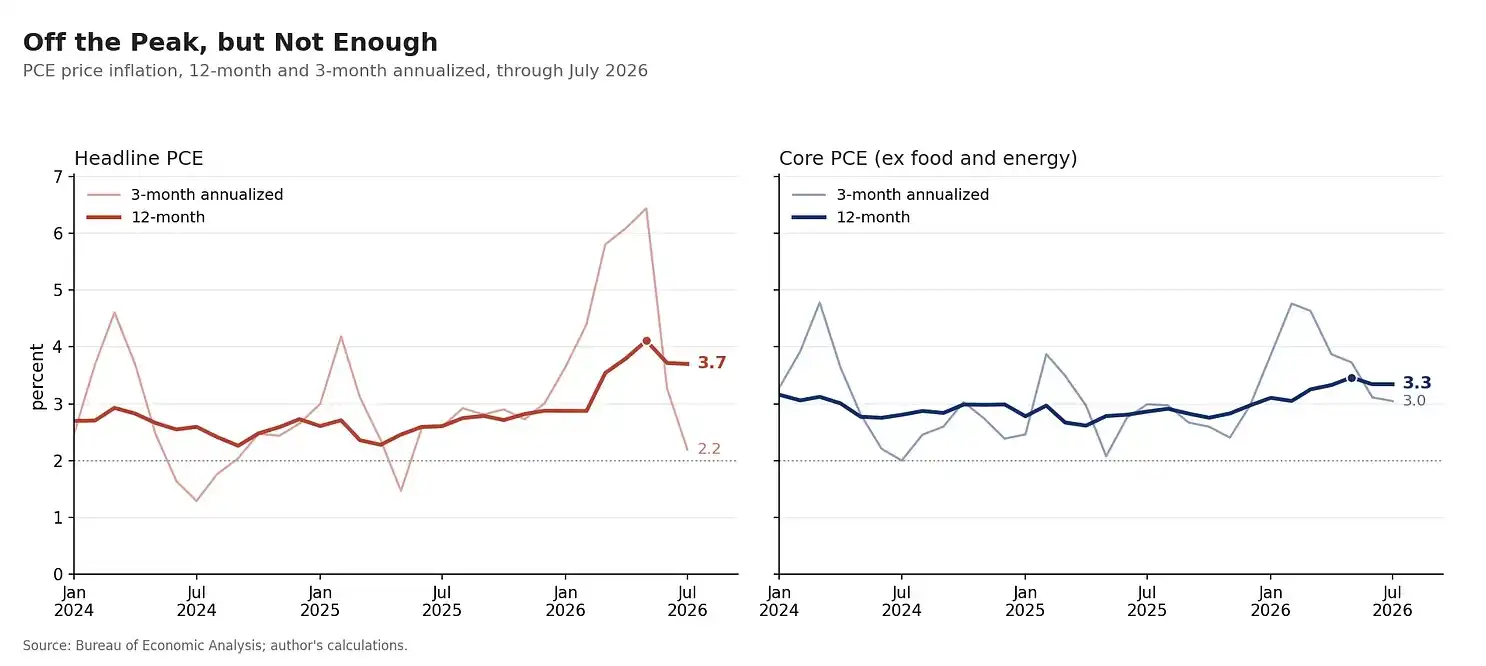
核心 PCE 通膨年初偏高、年中回落的季節性特徵,使近期三個月數據釋放的降溫信號可能被高估
暫時性衝擊正在變得更持久
既然去通脹進展有限、勞動力市場又保持穩健,聯儲局為什麼此前一直維持利率不變?我又為什麼直到幾週前仍然支持這項決定?
關鍵在於推動通脹的衝擊類型。
去年關稅大幅上調,推高了商品價格。但當更高的進口成本被充分反映到終端價格之後,關稅對通脹的增量影響通常會逐步減弱。中東能源供應中斷也是如此:能源價格先快速上漲,一旦衝突結束,價格可能回落,並反過來拉低通脹。
這類衝擊往往造成一次性的價格水平上升,未必會帶來持續通脹。若聯儲局以加息應對,便可能為了壓制原本會自然消退的價格壓力而過度削弱需求。
此前的數據基本符合這一判斷,但未來風險已經發生變化。
風險一:中東衝突可能將能源通脹傳導至核心價格
單純的能源價格上漲,並不足以成為聯儲局加息的理由。但如果能源價格長期處於高位,並逐漸傳導至非能源商品和服務,貨幣政策就可能需要作出反應。
歷史經驗顯示,能源價格上漲後,航空票價通常會迅速上升;其他核心價格的反應則較小、較慢,傳導效應可能在一年甚至更長時間後達到高點。汽油價格每上漲 10%,未來一年核心通脹大約會增加 0.2 個百分點。
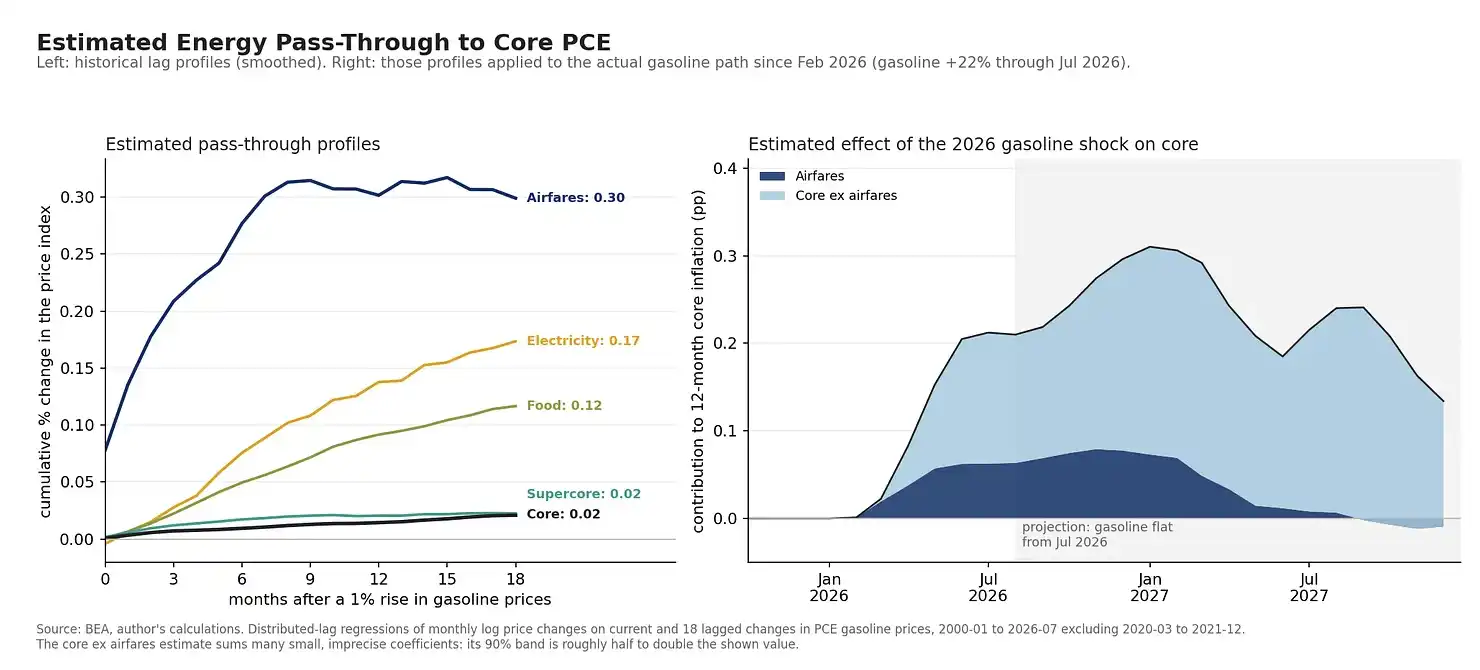
能源價格上漲對核心通脹的傳導較慢,影響可能在一年或更長時間後達到高點
這一影響看似有限,但能源價格維持高位的時間越長,對通脹的累積推動就越明顯。
中東衝突剛開始時,將其迅速解決作為基準情景尚屬合理,現在卻越來越難以作出這種假設。如果汽油價格維持當前水平,對核心通脹的影響可能延續至明年。
柴油價格尤其值得關注。作為交通運輸和物流體系的重要成本,柴油上漲會影響廣泛的商品與服務。霍爾木茲海峽恢復通行遲遲沒有取得進展,意味著核心通脹仍面臨進一步上行風險。
風險二:關稅上調可能尚未結束
聯儲局 7 月會議紀要顯示,大多數官員認為,關稅對通脹的影響已經基本見頂,未來將逐步減弱。
這一趨勢已經體現在數據中。去年關稅生效後,核心商品價格的三個月年化漲幅迅速上升,並在今年年初達到高點,隨後於夏季明顯回落。
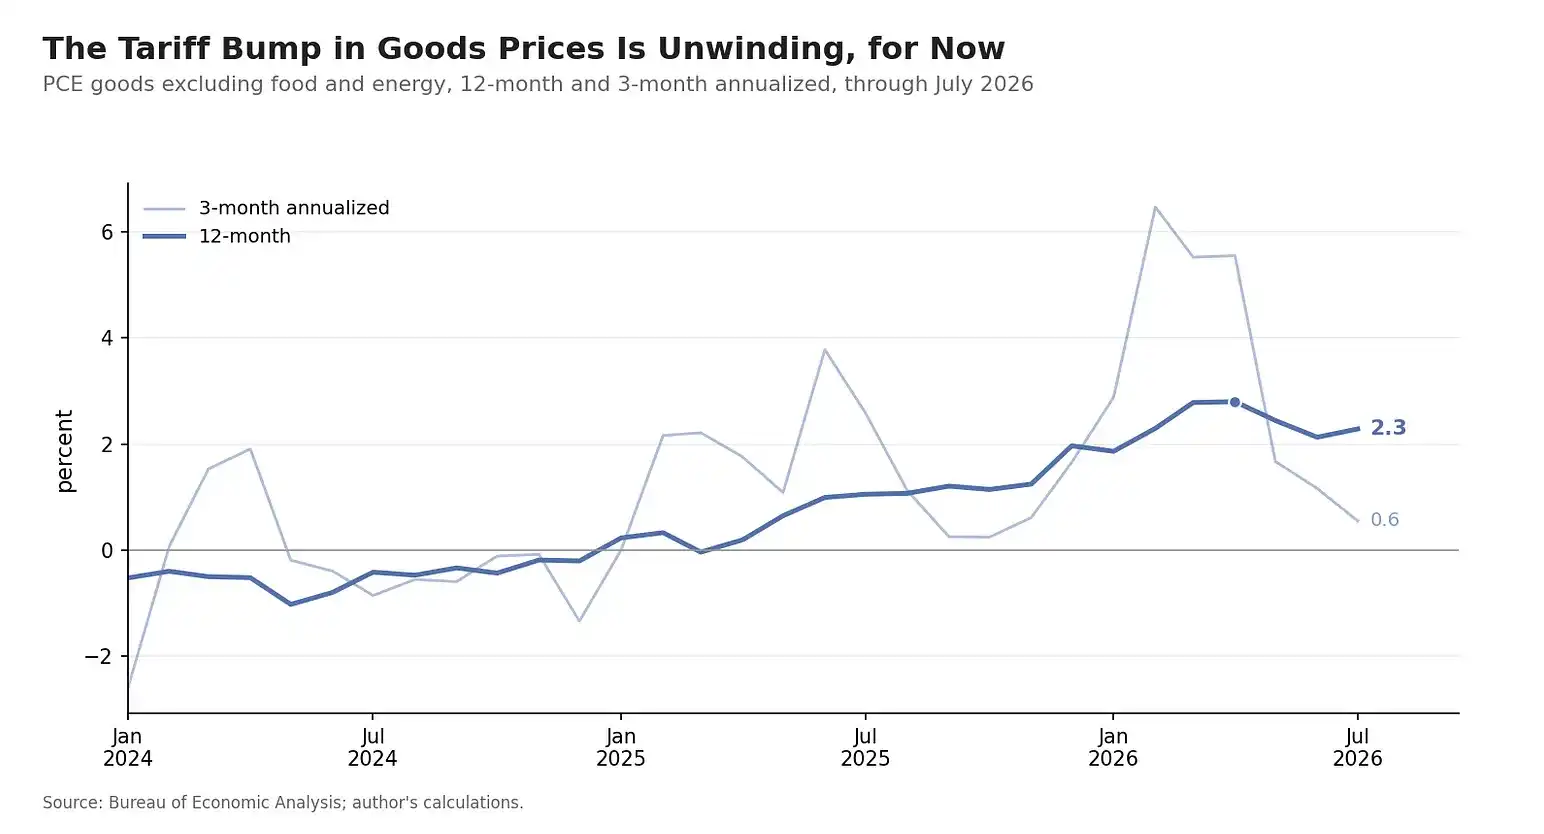
關稅實施後,美國核心商品通膨一度明顯上升,近期雖已回落,但進一步降溫建立在關稅不再上調的前提下
但商品去通膨能夠繼續,需要建立在關稅稅率不再上升的前提下。
目前,受到美國額外 50% 關稅影響的加拿大進口商品規模相對有限,但加拿大針對美國商品採取反制措施,可能引發美國進一步提高關稅。更重要的是,這場爭端說明,美國政府仍在將關稅作為談判工具使用。
因此,與上次美聯儲會議相比,關稅重新推高通膨的風險已經增加。
風險三:AI 投資短期內也可能推升通膨
AI 基礎設施建設是另一個容易被低估的通膨來源。英偉達近期財報顯示,AI 需求依然強勁,預計大型雲服務商明年的資本支出將超過 1 萬億美元。
從五年或十年的維度來看,AI 提高生產率後可能產生通縮效應。但在未來一年這一貨幣政策更關心的時間範圍內,AI 投資對通膨的影響更可能是向上的。
消費和企業投資價格數據已經顯示,存儲芯片價格正在上漲。相關支出在整體經濟中的佔比或許有限,但它仍然增加了通膨上行風險。
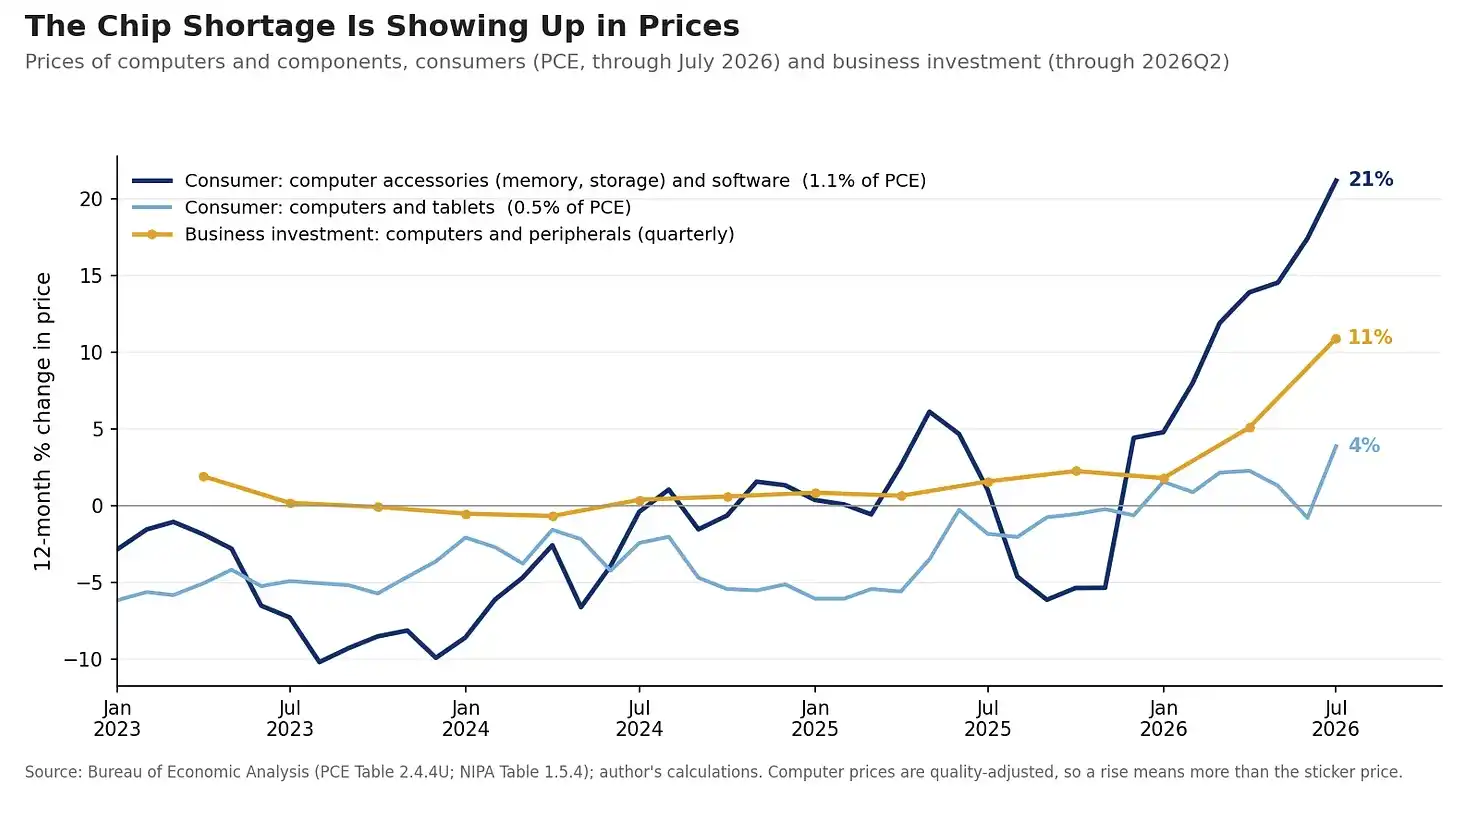
AI 基礎設施投資帶動存儲芯片需求上升,相關消費與企業投資價格已出現上漲跡象
AI 建設帶來的價格壓力,本質上是一種需求驅動因素。對能源和關稅衝擊,美聯儲可以選擇暫時忽略,因為其影響可能自行消退;但存儲芯片短缺背後是持續擴張的投資需求,同樣的邏輯未必適用。
加息是對未來風險的一份保險
綜合來看,我的基準情景仍然是通膨繼續回落。不過,通膨面臨的上行風險已經相當可觀,而且分佈在能源、商品、運輸和科技投資等多個領域。
從風險管理角度出發,聯準會有理由進一步收緊貨幣政策。在通膨下降階段升息聽起來或許矛盾,但政策目標不只是讓通膨最終達到 2%,還要確保未來一年通膨能夠以足夠可信的方式持續下降。
現在適度升息,相當於為不斷上升的通膨風險購買一份保險。
當然,維持利率不變也有合理依據,尤其是當決策者更重視現有數據,而非預測和尾部風險時。如果本週通膨數據明顯改善,或者上述風險出現緩和,我也可能重新轉向支持按兵不動。貨幣政策判斷本就需要隨著資訊變化不斷調整。
從 2024 年起,我一直參與由杜克大學組織的「影子經濟預測摘要」。今年 3 月,我仍然預計聯準會會在年內降息;到 6 月,我轉向支持維持利率不變;現在,我認為年內可能需要升息兩次,未來幾年的利率路徑也會更高。
這並不意味著聯準會一定會升息。對那些此前認為維持利率不變更合適的官員而言,他們需要像我一樣改變立場,才能形成支持升息的多數。這仍然是一個十分接近的選擇。
市場需要的不只是一項決定
9 月會議究竟升息還是維持利率不變,將是一項艱難決定。現有通膨數據仍足以支持聯準會觀望,但通膨前景已經因不斷增加的上行風險而惡化。基於這一點,我認為略微提高聯邦基金利率更加合適。
無論聯準會最終作出何種選擇,市場都需要一個清晰的解釋。
在 FOMC 會議前無法確定結果並不可怕,真正不可接受的是,在新聞發布會結束後,市場仍然不知道聯準會為何作出這一決定。
如果多數官員仍然相信通膨會很快回到 2%,他們需要說明這種信心來自哪裡;如果他們已經不再確信這一點,那麼聯準會就應該採取行動,重新建立通膨能夠回歸目標的可信度。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。