


幣安研究:AI 交易正從半導體轉向軟體與資本市場
 chaincatcher
作者:Lim Kim Thye
編譯:吳說區塊鏈
核心摘要
· 隨著單位容量成本持續下降,Token 使用量的成長有利於超大規模雲端服務供應商,其基礎設施業務利潤率達 33% 至 38%。
· 資本支出與營運現金流的比率從 2023 年的 41% 上升至 2026 年的約 105%。相關公司的合併自由現金流已轉為負值,資金缺口開始由債務融資填補。
· 市場的定價邏輯已改變:無法轉化為實際成長的資本支出將受到懲罰,而能推動 AI 營收成長的投資則會獲得正面回饋。
· 市場集中度正在下降。幣安投資者也減少對半導體產業的集中配置,將資金轉向軟體與資本市場。
Token 最大化趨勢在第二季結束,兩條曲線開始分化
第二季終結了「Token 消耗量增加會直接轉化為模型層營收」的假設。企業意識到 Token 消耗量與生產力並非線性相關,因此不再盲目追求 Token 使用量的最大化。同時,AI Agent 迅速普及,市場更關注完成單一任務所需 Token 的效率。前沿模型的發展重點也從推論基準測試轉向 Agent 程式設計、記憶體架構以及更低成本的輕量級推論。
截至 2026 年 9 月初,透過 OpenRouter 路由的每週 Token 使用量達到 137 兆,約為年初的 20 倍。開放權重模型在該平台生產環境的推論 Token 中占比超過一半,高於上次研究的三分之一,且 Token 使用量最高的五個模型均採用開放權重。這些模型的能力約為閉源模型的 90%,但每次呼叫成本僅約後者的六分之一。Stripe 已將其 GPU 叢集縮減至原來的三分之一,同時維持每日 5,000 萬次呼叫,推論成本下降了 73%。
因此,AI 成長帶來的效益開始分化。企業根據特定任務選擇模型,一個 AI Agent 通常需要數千個 Token 才能完成一項任務,低成本開放權重模型成為實現長期運行 Agent 經濟可行性的關鍵。隨著單位容量成本下降,Token 使用量的成長有利於利潤率達 33% 至 38% 的超大規模雲端基礎設施供應商,但直接銷售模型能力的公司更難將其轉化為營收。 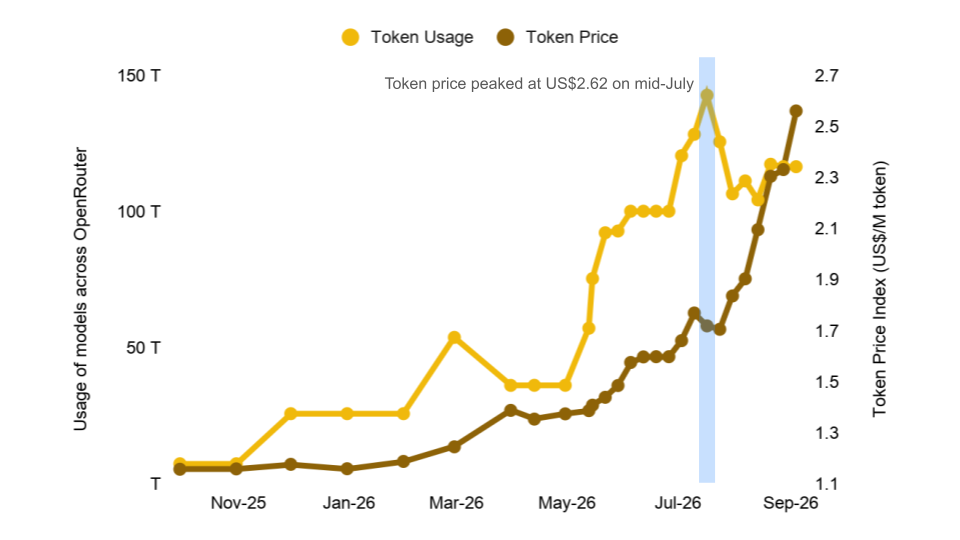
圖 1:Token 使用量逼近 150 兆,Token 價格指數在 7 月達到 2.62 美元的高峰
資本支出超過營運現金流
美國五大雲端運算業者提供的 2026 年資本支出指引總計介於 7,250 億至 8,000 億美元之間,取決於是否納入融資租賃與預付款項。
比絕對金額更值得注意的是資本支出與營運現金流的比率。這五家公司的資本支出已從 2023 年占營運現金流的 41% 上升至 2026 年的約 105%。這意味著他們用於擴張基礎設施容量的資金已超過核心業務產生的現金。
這項變化迅速反映在自由現金流上。Alphabet 本季自由現金流為負 59 億美元,是上市以來首次出現負值。Meta 的自由現金流從去年同期的 85 億美元降至 7.84 億美元。過去 12 個月,Amazon 的自由現金流為負 76 億美元,Oracle 在 2026 會計年度消耗了 237 億美元現金。五家公司的合併自由現金流從 2024 年的正 2,460 億美元轉為 2026 年的約負 370 億美元,是此投資週期首次轉負。
由於內部現金無法再支應投資需求,外部融資開始成為主要資金來源。超大規模雲端服務供應商的資本支出中,債務融資占比從 2024 會計年度的 9% 上升至截至 2026 年中過去 12 個月的 32%,五家公司的總債務約為 7,000 億美元。
國際清算銀行(BIS)的一項觀察特別值得注意:AI 私募信貸的貸款利差約為 6.2 個百分點,接近非 AI 借款人的融資利差。換句話說,股市已反映的風險尚未完全反映在信貸市場的定價中。 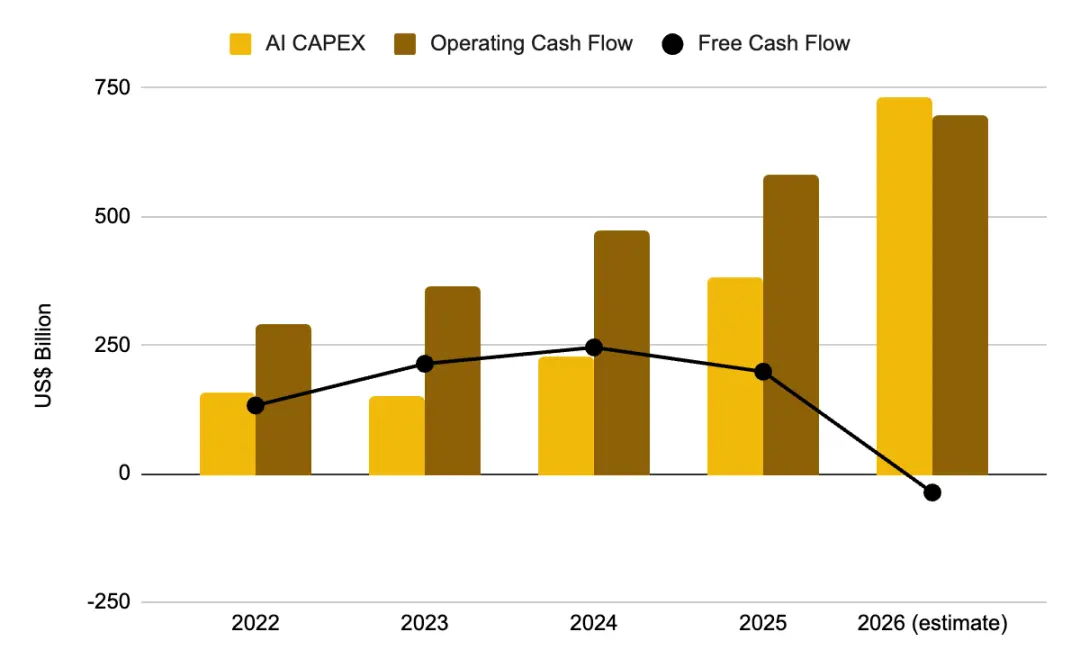
圖 2:2026 年資本支出超過營運現金流,自由現金流轉為負值
需求訊號巨大,但變現週期漫長
三家公司呈現相同趨勢。
· Google Cloud 營收成長 82% 至 248 億美元,營業利益率從 20.7% 上升至 35.6%,未履行合約金額達 5,140 億美元。目前 Google Cloud 每分鐘處理 220 億個 Token,高於上一季的 160 億個。
· Microsoft 的剩餘履約義務(RPO)達 6,780 億美元,年增 84%。Azure 營收成長 43%,Microsoft 365 Copilot 的付費席位超過 3,000 萬。
· Oracle 的剩餘履約義務達 6,380 億美元,年增 363%。然而,該公司揭露的數據顯示,僅約 12% 會在未來 12 個月內轉化為營收,約 20% 要到五年後才會實現。
在模型公司方面,Anthropic 的年化營收約為 470 億美元,OpenAI 約為 250 億美元。兩家公司目前均處於虧損狀態,並準備進行 IPO。高盛估計,到 2030 年 Token 消耗量將成長至目前的 24 倍,但屆時僅有 12% 的知識工作者會使用 Agent AI。
這些數字的規模確實龐大,但短期內能轉化為實際營收的極少,而這種時間落差是本報告後續分析的關鍵。未履行訂單確實存在,資本支出也已經發生,但超大規模雲端服務供應商與前沿模型公司必須夠快地將合約需求轉化為已確認營收,才能證明這些投資的合理性。同時,支撐這些業務的基礎資產通常需要在四到六年內完成折舊。 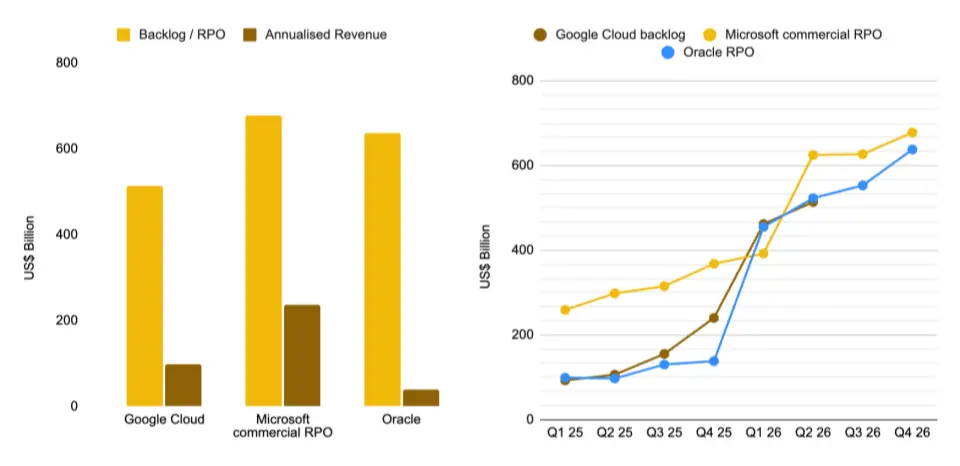
圖 3:未履行訂單遠超當前營收,Google Cloud 為 5,140 億美元,Oracle 為 6,380 億美元
市場的定價邏輯已逆轉
投資人已開始將這些因素納入定價,最新的財報季清楚反映了這項變化。
整體數據不足以完整呈現這種轉變,個股表現更具代表性。在指數成分股中,每股盈餘超乎預期的公司平均上漲 0.6%,低於過去五年平均的 1.0%;表現令人失望的公司平均下跌 2.5%,也小於過去五年平均的 3.0%。市場對利多與利空的整體反應均減弱,但 AI 領域內部出現顯著分化。
從財報公布後第一個完整交易日計算,分化非常明顯。Alphabet 營收成長 24%,雲端業務成長 82%,但股價下跌 7.13%,原因僅是該公司上調了資本支出指引。Meta 因每股盈餘低於預期、再次提高資本支出,且自由現金流降至 7.84 億美元,股價下跌 7.95%。
另一邊的表現同樣引人注目。Microsoft 的 Azure 營收成長 43%,剩餘履約義務成長 84%,並略微下調 2026 日曆年的資本支出,推動股價上漲 15.51%,創下 2008 年以來最大單日漲幅。
Amazon 將資本支出提高至 2,200 億美元,但由於 AWS 成長加速回到 37%,股價仍上漲 15.32%,市值突破 3 兆美元。Nvidia 上漲 8.74%。幾乎無需資本投資即可擴張基礎設施的 Palantir 上漲 29.45%。
市場採用的標準已非常明確:除非能證明投資正在轉化為成長,否則資本支出就是負擔。正因如此,雖然 Alphabet 和 Amazon 都提高了資本支出,Alphabet 卻遭到市場懲罰,而 Amazon 獲得正面回饋。 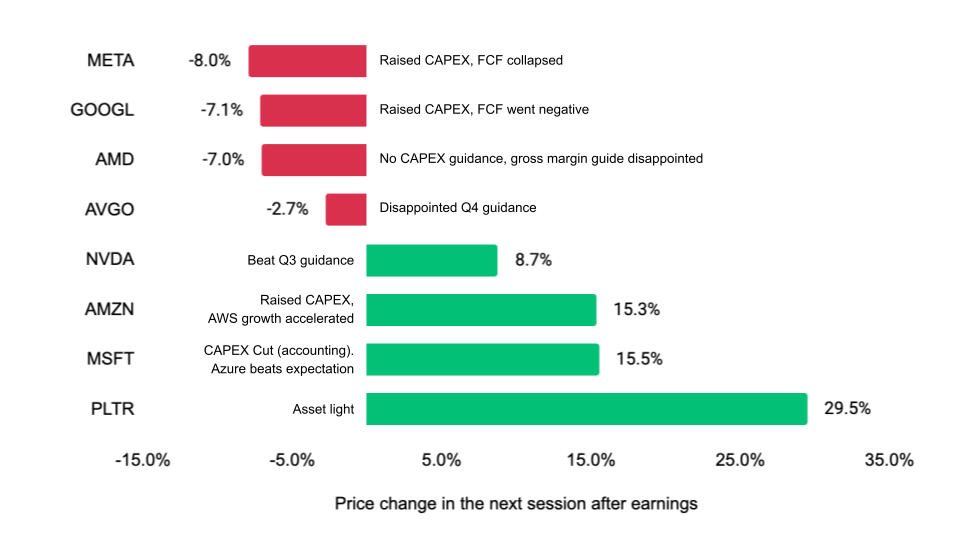
圖 4:同樣提高資本支出,結果卻完全相反,Alphabet 下跌 7.1%,Amazon 上漲 15.3%
2026 年市場主線是擴散,而非進一步集中
市場集中度已見頂並開始下降。「七大科技巨頭」在 S&P 500 指數中的權重從 2025 年 10 月的約 35.3% 降至 2026 年 9 月的 33.2%。截至 8 月,S&P 500 指數年初至今上漲 12.28%,Nasdaq 綜合指數上漲 13.46%,Russell 2000 小型股指數上漲 19.12%。
其中,小型股的表現尤其值得注意。這表明 AI 交易正在擴散至工業、公用事業等間接受益產業,而非進一步集中於超大型軟體公司。等權重指數的表現優於市值加權指數約 3.6 個百分點,顯示在最容易獲取的漲幅實現後,資金正流向波動性更高的次級受益者。
然而,目前的估值限制了這種輪動持續的空間。S&P 500 指數的預期本益比約為 19.6 倍,略低於過去五年平均的 19.9 倍,但高於過去十年平均的 19.0 倍。利率環境也未能提供支撐,目前有效聯邦基金利率為 3.63%,10 年期美國公債殖利率為 4.77%。
因此,目前的結論與去年相反:2026 年的市場漲勢正在擴散至更多產業與不同市值的公司,而被動投資組合對 AI 領先股的超配正在縮減,而非持續增加。 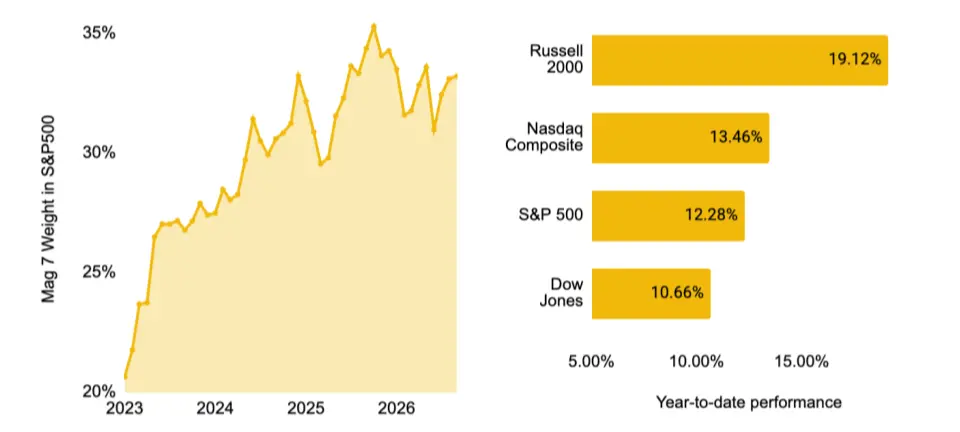
圖 5:「七大科技巨頭」權重自高峰回落,Russell 2000 以年初至今 19.12% 的漲幅領先
幣安投資人也正在分散配置,但起點更為集中
比較 2026 年 6 月底與 9 月 4 日的數據可以看出,S&P 500 指數的調整方向與幣安用戶的持股大致一致。半導體產業在 S&P 500 中的權重從 18.8% 降至 14.8%,科技硬體產業從 6.8% 降至 6.2%;幣安投資人的調整幅度更大,其科技硬體持股從 15.92% 降至 7.94%。
同期,S&P 500 中幾乎所有其他產業的權重都略有增加,顯示資金並未轉向另一個單一主題,而是從先前高度集中的領域分散至多個產業。幣安投資人持續減持航太與國防、互動媒體與服務以及工業股,同時增持資本市場、軟體與一般零售產業。
幣安投資人與基準指數之間有三個主要差異:半導體配置比例高達 42.08%,顯著高於 S&P 500;資本市場產業的配置反映了他們與加密貨幣相關的偏好;持股集中度也更高,前十大產業約占其股票配置的 92%,而 S&P 500 前十大產業的合計權重約為 53%。 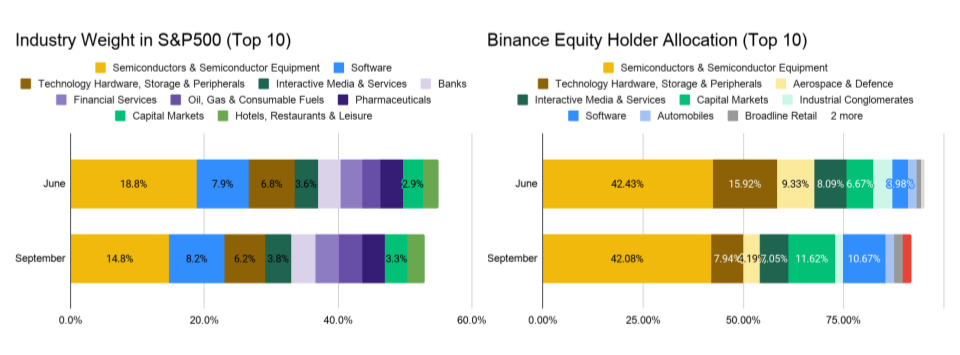
圖 6:6 月至 9 月,半導體在 S&P 500 與幣安用戶持股中的權重均下降
月度資金流向即時反映產業輪動
月度淨資金流向進一步證實了市場擴散趨勢,並清楚呈現投資人逐月調整部位的過程。
7 月,投資人持續圍繞 AI 主題進行配置,並在財報季前保持樂觀。多數投資人在 7 月底市場回檔時買入,半導體產業吸收了大部分淨流入,資本市場產業也獲得大量資金。
8 月,投資人轉趨謹慎。他們開始對資本市場股票獲利了結,同時繼續增持半導體,但資金流入速度明顯放緩。與此同時,大量資金轉向軟體產業,當月整體淨流入降至 7 月水準的一半左右。
9 月以來,半導體產業出現首次月度淨流出,原因是長期利率上升對風險資產構成壓力。但需注意,目前數據僅涵蓋 9 月第一週,即將到來的聯準會利率決策可能迅速逆轉此趨勢。
綜合觀察這三個月的數據可以看出,投資組合在季初仍高度集中於 AI 硬體領域,之後逐漸擴散至軟體、資本市場及其他次級受益產業。這與基準指數觀察到的產業輪動方向一致,但來自不同的投資人群體,且調整更為迅速。 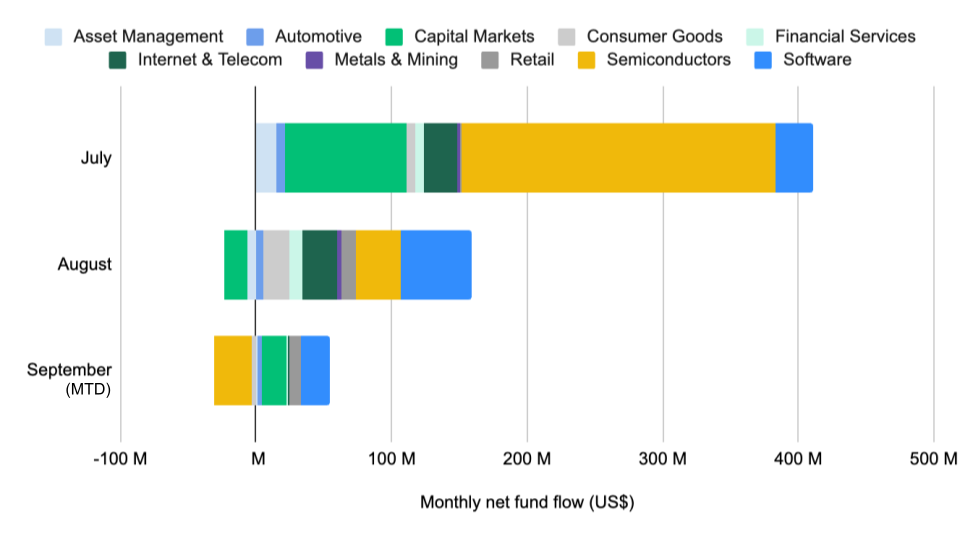
圖 7:7 月至 9 月,資金流出半導體產業,轉向軟體產業
交易量與投資人持股高度一致
交易活動與投資人的資產配置結構密切吻合。交易量前十大的產業與幣安投資人主要持有的產業基本相同。這表明投資人更可能是在持續建立與調整現有部位,而非在不相關的主題之間進行短期輪動。
9 月,半導體產業以 33.84% 的交易量占比領先,資本市場與軟體產業分別占 16.71% 與 13.67%。這三者合計約占前十大產業交易量的 64%。科技硬體產業以 10.42% 緊隨其後,與前述投資人減持該產業的趨勢一致。
持股與交易集中在相同產業,是解讀資金流向時的重要訊號。當交易量集中在投資人正在增持的產業時,相關資金變動更可能代表明確的配置意圖,而非純粹由短期換手驅動。
Pre-IPO 永續合約可直接定價交易對手風險
幣安的 Pre-IPO 永續合約讓投資人能針對其他主要平台尚未提供的私人公司估值建立部位。Anthropic 公布季度營收成長超過 100% 並實現小幅營業利益後,其合約價格在 8 月上漲約 35%;OpenAI 發布最新前沿模型 Astra 後,其合約價格在 9 月初上漲約 23%,反映市場對模型發布的即時判斷。
這兩家模型公司為超大規模雲端服務供應商貢獻了相當大一部分的 AI 營收。富國銀行估計,Microsoft 超過 70% 的 AI 營收來自這兩家公司;巴克萊估計,這兩家公司貢獻了 Amazon 約 73% 的 AI 營收;瑞銀預期,這兩家公司在 Google Cloud 總營收中的占比將從 2026 年的 28% 上升至 2027 年的 48% 以上。OpenAI 與 Oracle 簽訂的 3,000 億美元合約,也約占 Oracle 6,380 億美元未履行訂單的一半。
因此,實際的客戶集中度高於整體資本支出數據所顯示的水準,相關營收高度集中於這兩家尚未上市的交易對手。若其中任何一家出現顯著成長放緩,影響將從超大規模雲端服務供應商的 AI 營收傳導至 Oracle 的未履行訂單,進一步影響由供應商支持、為相關基礎設施提供融資的證券化產品。目前,Pre-IPO 永續合約是少數能直接對沖此類特定風險曝險的工具之一。 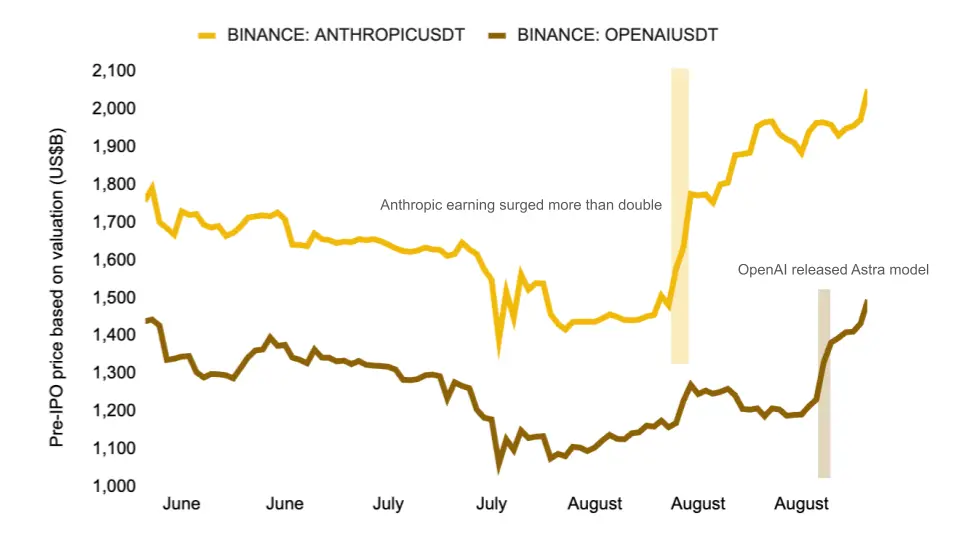
圖 8:Anthropic 公布業績與 OpenAI 推出 Astra 後,Pre-IPO 合約價格被重新定價
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。