


GSR:低流通高FDV代幣為何難逃下跌?
 chaincatcher
作者:Josh Riezman,GSR 法務與策略長;Slater Santer,GSR 研究分析師
編譯:Jiahua,ChainCatcher
重點摘要
GSR 研究團隊與顧問團隊合作,系統性地回顧了自 2013 年以來主要交易所的代幣上市紀錄,涵蓋超過 2,300 次代幣發行,並記錄每次發行的表現、初始流通比例、完全稀釋估值(FDV)及其所屬領域。
自公開代幣發行時代以來,上市時的初始流通比例已減半。上市時初始流通比例的中位數從 2017 年的 38% 降至 2020 年的 13%,此後僅部分回升。
發行估值越高,上市時初始流通比例的中位數越低:上市 FDV 低於 1,000 萬美元的代幣,初始流通比例中位數為 97%;上市 FDV 高於 10 億美元的代幣,此比例為 14%。
上市 FDV 超過 10 億美元的代幣表現最差,一年後中位數報酬率為 -81%。初始流通比例低於 20% 的代幣,一年後下跌約 75%;初始流通比例介於 30% 至 50% 之間的代幣,下跌約 45%。
這已不再是加密貨幣產業獨有的問題。股票市場也逐漸走向類似模式:公司維持私有化的時間更長,內部人士在公眾可買入前持續累積持股,且自 2019 年以來,IPO 在三年持有期間的表現持續落後大盤。
GSR 積極參與代幣發行與二級市場運作,包括為基金會、專案團隊及早期投資人提供造市與流動性支援,以及發行與上市顧問、場外交易執行和大宗交易服務。
低初始流通比例與高 FDV 代幣的表現,已在數百個案例中反覆被觀察到。代幣可能以高完全稀釋估值(FDV)上市,但僅有少量供應進入流通。價格可能短暫上漲,但就整體樣本而言,最終會逐漸下跌。
然而,我們希望進一步了解此過程背後的機制,既是為了服務客戶,也是為了更了解我們所處的市場:初始流通比例是否決定了代幣上市後的平均報酬率?與 FDV 是否有關聯?此發行模式應如何改進?
我們與 GSR 研究團隊及顧問團隊合作,彙整了自 2013 年以來主要交易所的所有代幣上市紀錄,建立了業界首個此類資料集,涵蓋超過 2,300 次代幣發行。
研究結果並不樂觀。由於我們追蹤了所有代幣發行,資料也包含已失去活躍交易或已下架的代幣,因此這些數字並未因倖存者偏差而被高估。以中位數而言,代幣在上市後三天內跌破發行價,90 天內下跌 50%。
顯然,近期的代幣發行令買家失望。為何此發行結構幾乎注定會產生如此結果?更好的代幣發行應該是什麼樣子?
上市時初始流通比例減半,估值並未同步下降
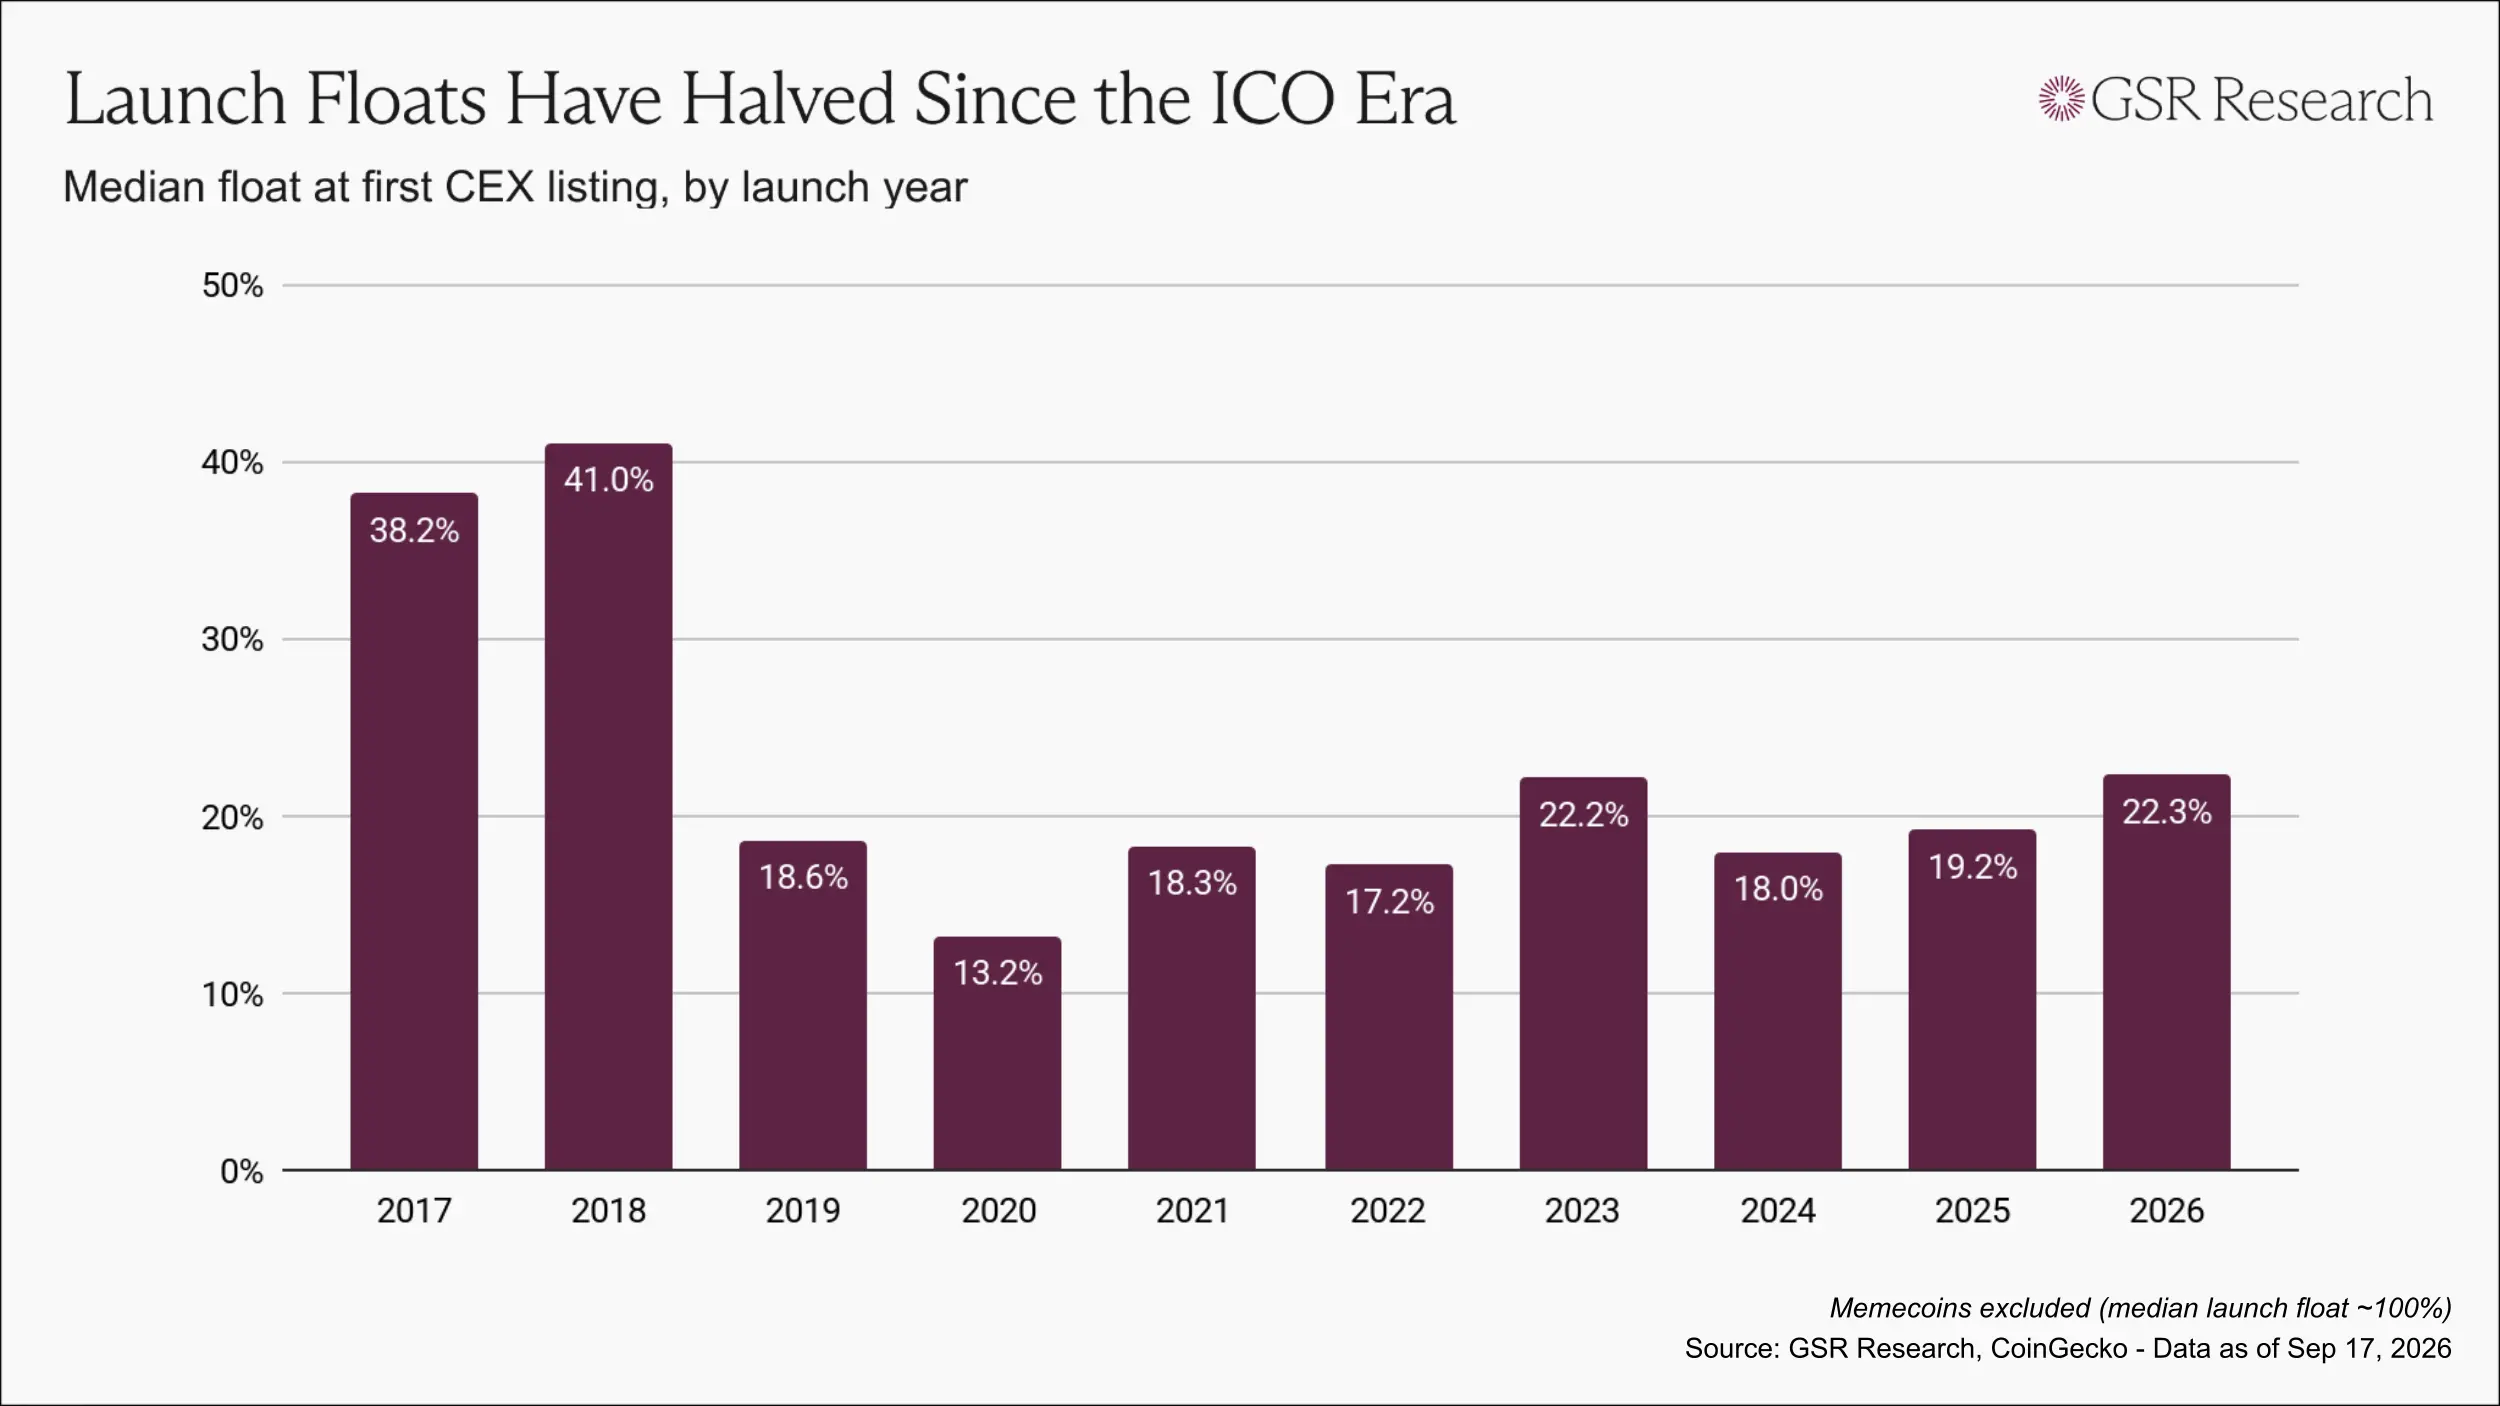
早期的代幣發行時代有許多問題,但至少讓代幣更早進入公眾手中。2017 年和 2018 年,首次上市時初始流通比例的中位數介於 38% 至 41% 之間。
隨著監管執法趨嚴,融資逐漸轉向私募,代幣發行模式也隨之逆轉:估值由創投輪決定,積分與空投計畫取代了公開發售。到 2020 年,上市時初始流通比例的中位數已降至約 13%。
此後,初始流通比例有所回升,但多數年份仍維持在略高於幾個百分點至略高於 20% 的水準。
然而,僅觀察初始流通比例會低估問題的嚴重性,因為流通比例必須與估值一併評估。FDV 低於 5,000 萬美元的代幣釋出 5% 供應量,與 FDV 達 10 億美元的代幣釋出 5% 供應量,其影響截然不同。
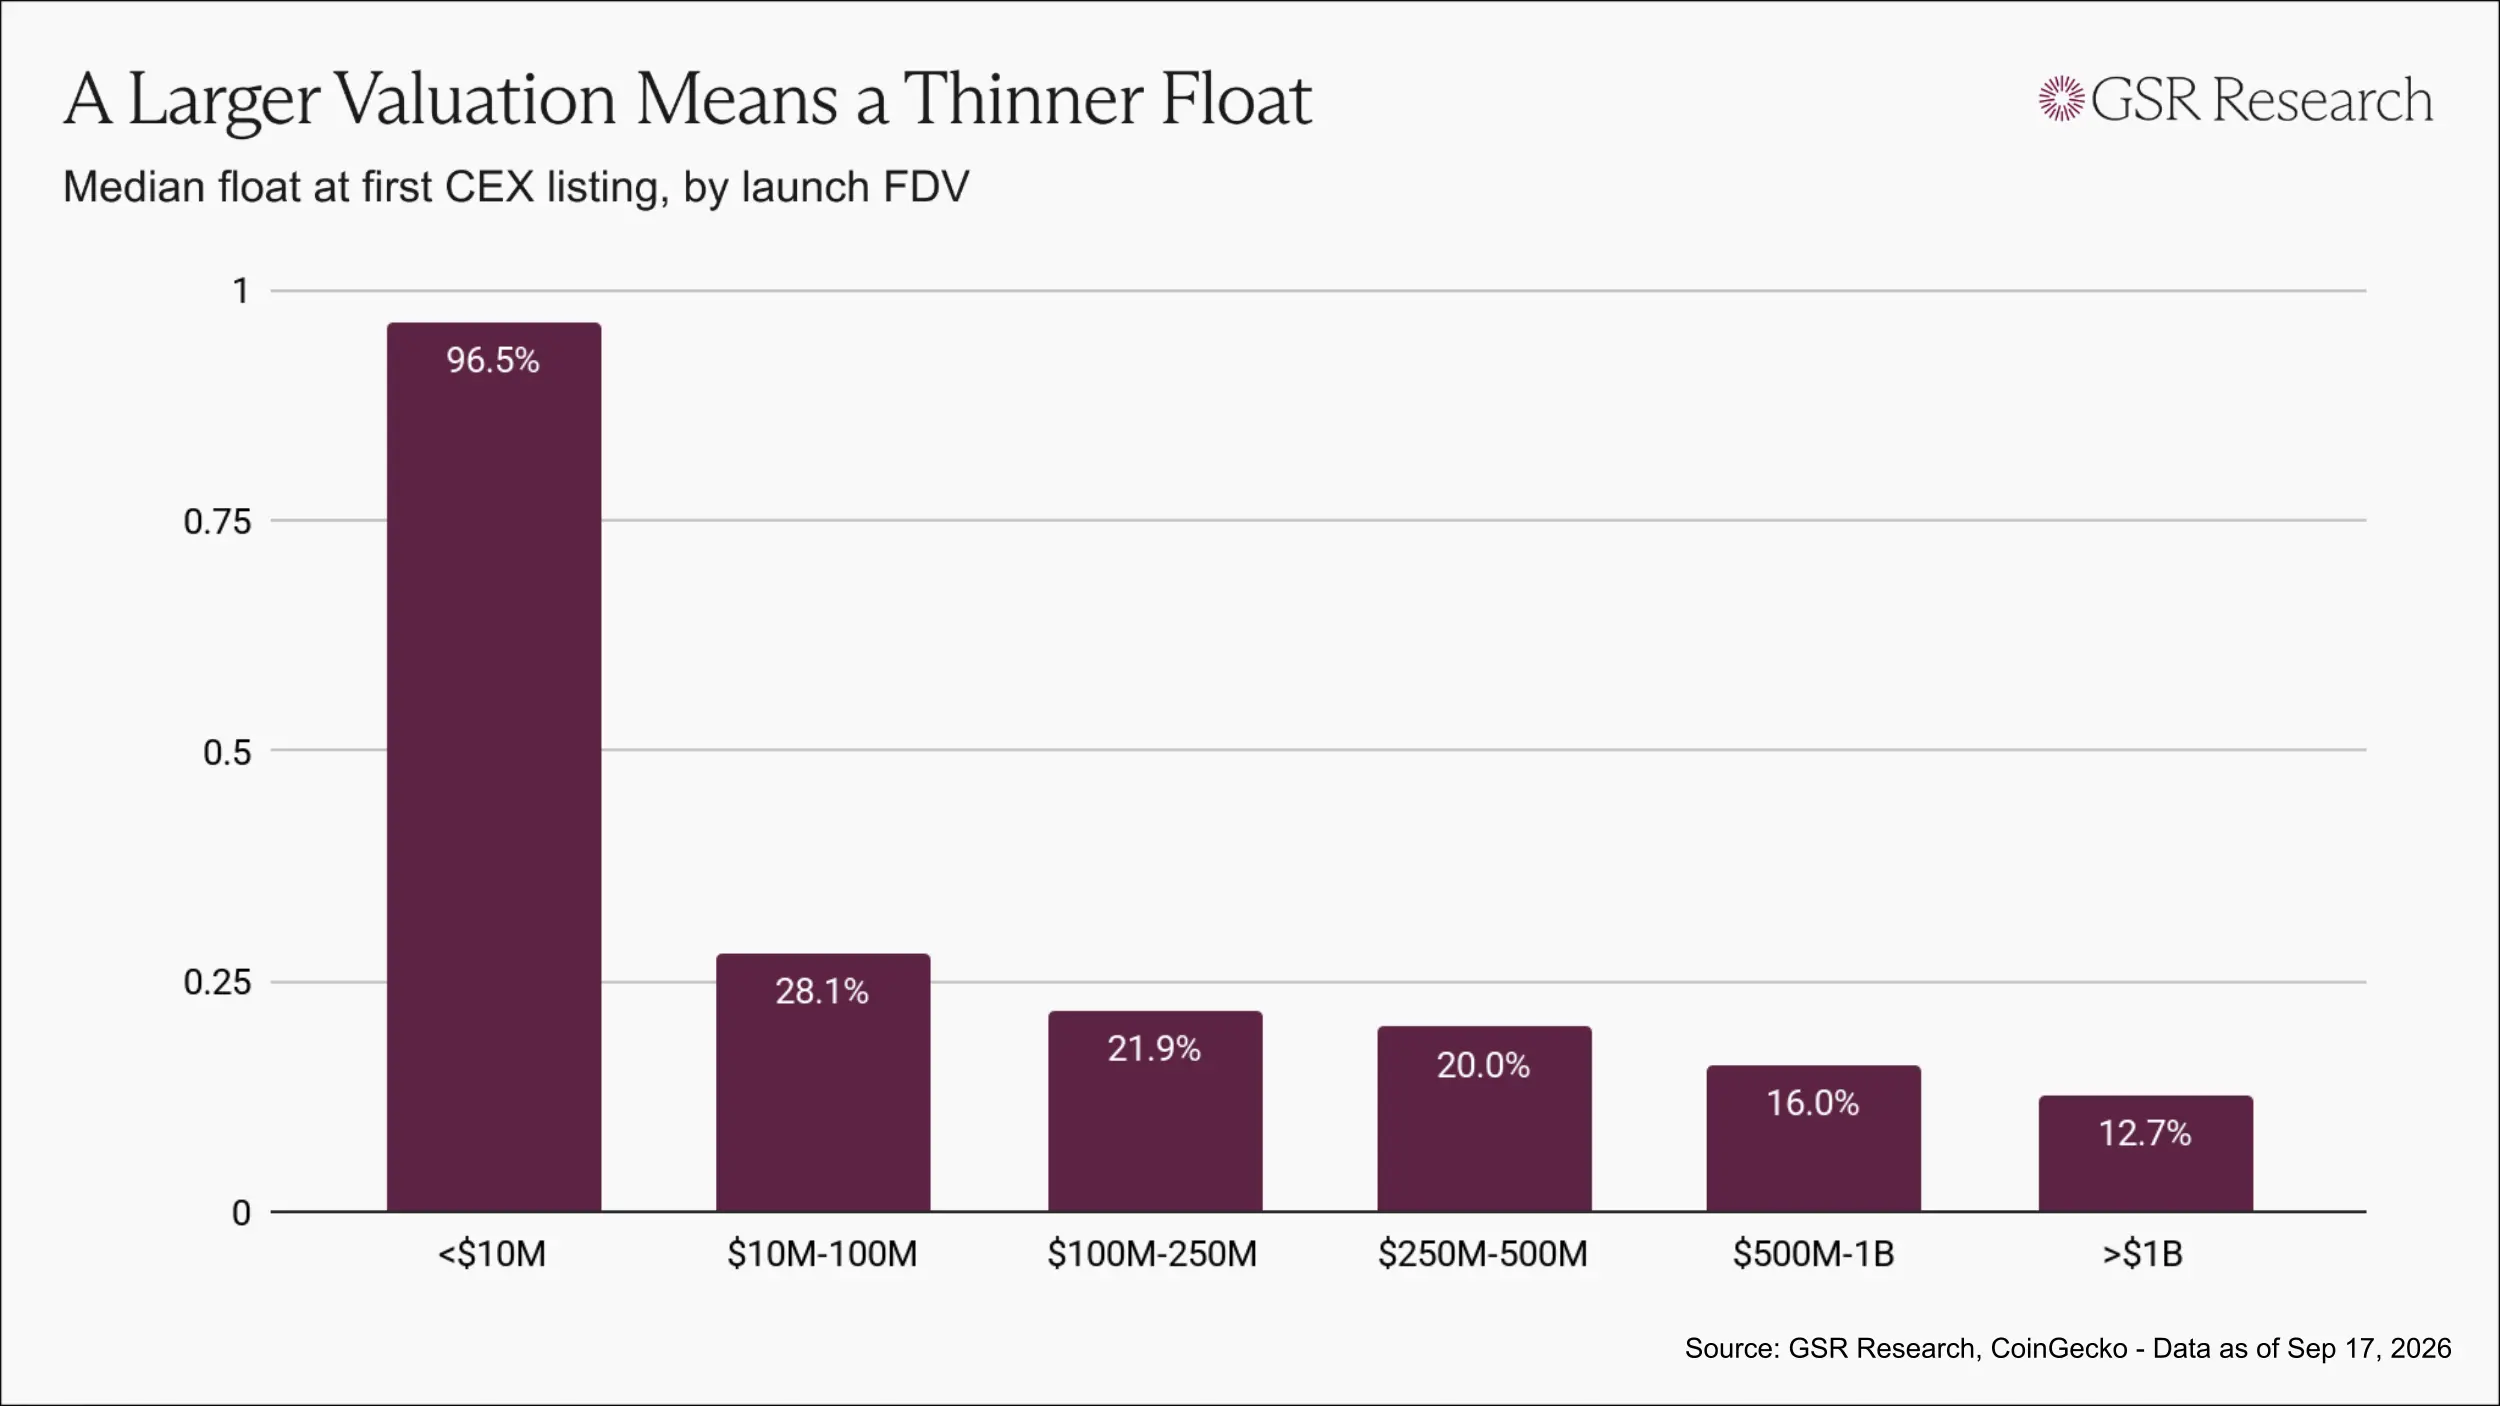
上市 FDV 越高,上市時初始流通比例的中位數越低:上市 FDV 低於 1,000 萬美元的代幣,初始流通比例中位數為 97%;介於 1,000 萬至 1 億美元之間的代幣,比例為 28%;介於 5 億至 10 億美元之間的代幣,比例為 16%;超過 10 億美元的代幣,比例為 13%。
顯然,這並非巧合,而是產業內逐漸形成的發行模式:估值越高,流通越稀薄。
為何這些代幣持續下跌
當僅有少量供應進入交易時,即使需求有限,仍能推高代幣的整體估值。
參與發行的各方都能在首日獲益。創投的持股以上市價重新估值,團隊持有的代幣也以相同價格計算,而交易平台則可上架一個顯著高估值的資產。唯一能從較低代幣價格中受益的,只有買家。
隨後,解鎖時程開始生效。未納入初始流通的代幣,將依照公開揭露的時程逐步進入市場,並以有限初始流通所發現的價格出售。
此結果不需要任何人的惡意。發行結構本身就足以激勵各方最終產生相同的結果。
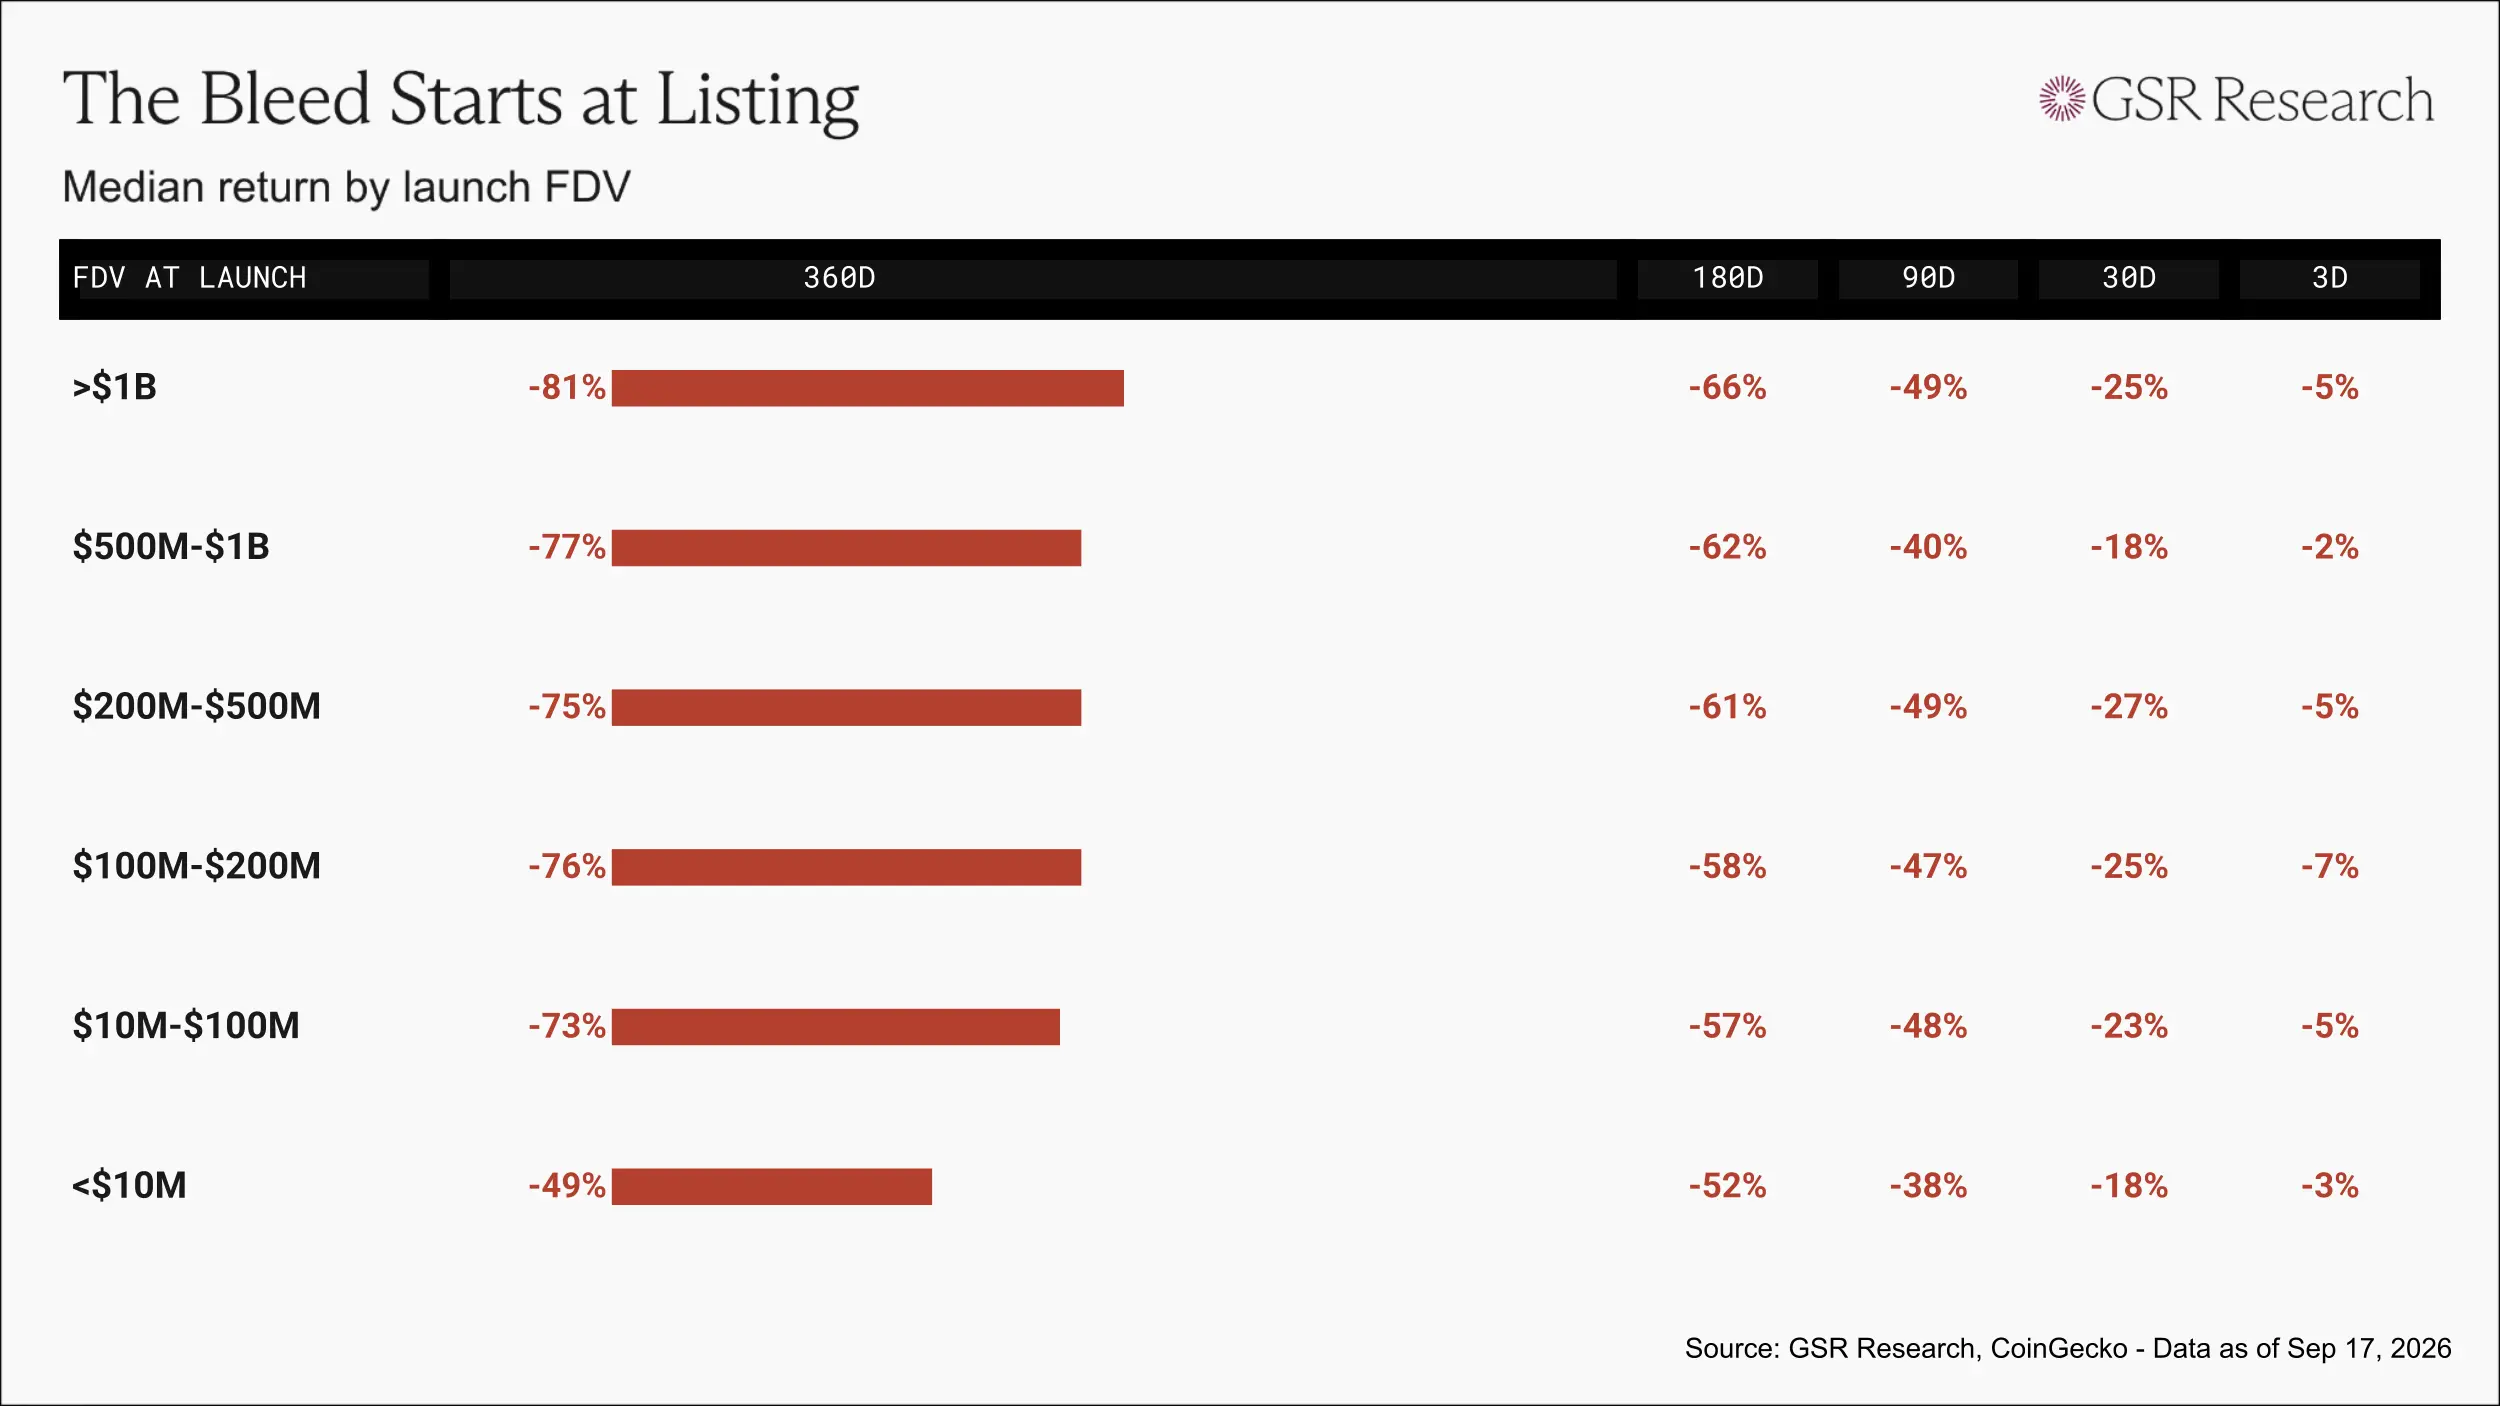
從中位數表現來看,代幣在上市後三天內跌破發行價,一個月後下跌約 20% 至 25%,90 天後跌幅接近 50%。
在上市 FDV 超過 10 億美元的專案中,每投入 1 美元,360 天後的中位數價值僅剩 0.19 美元。
股票市場也走上相同道路
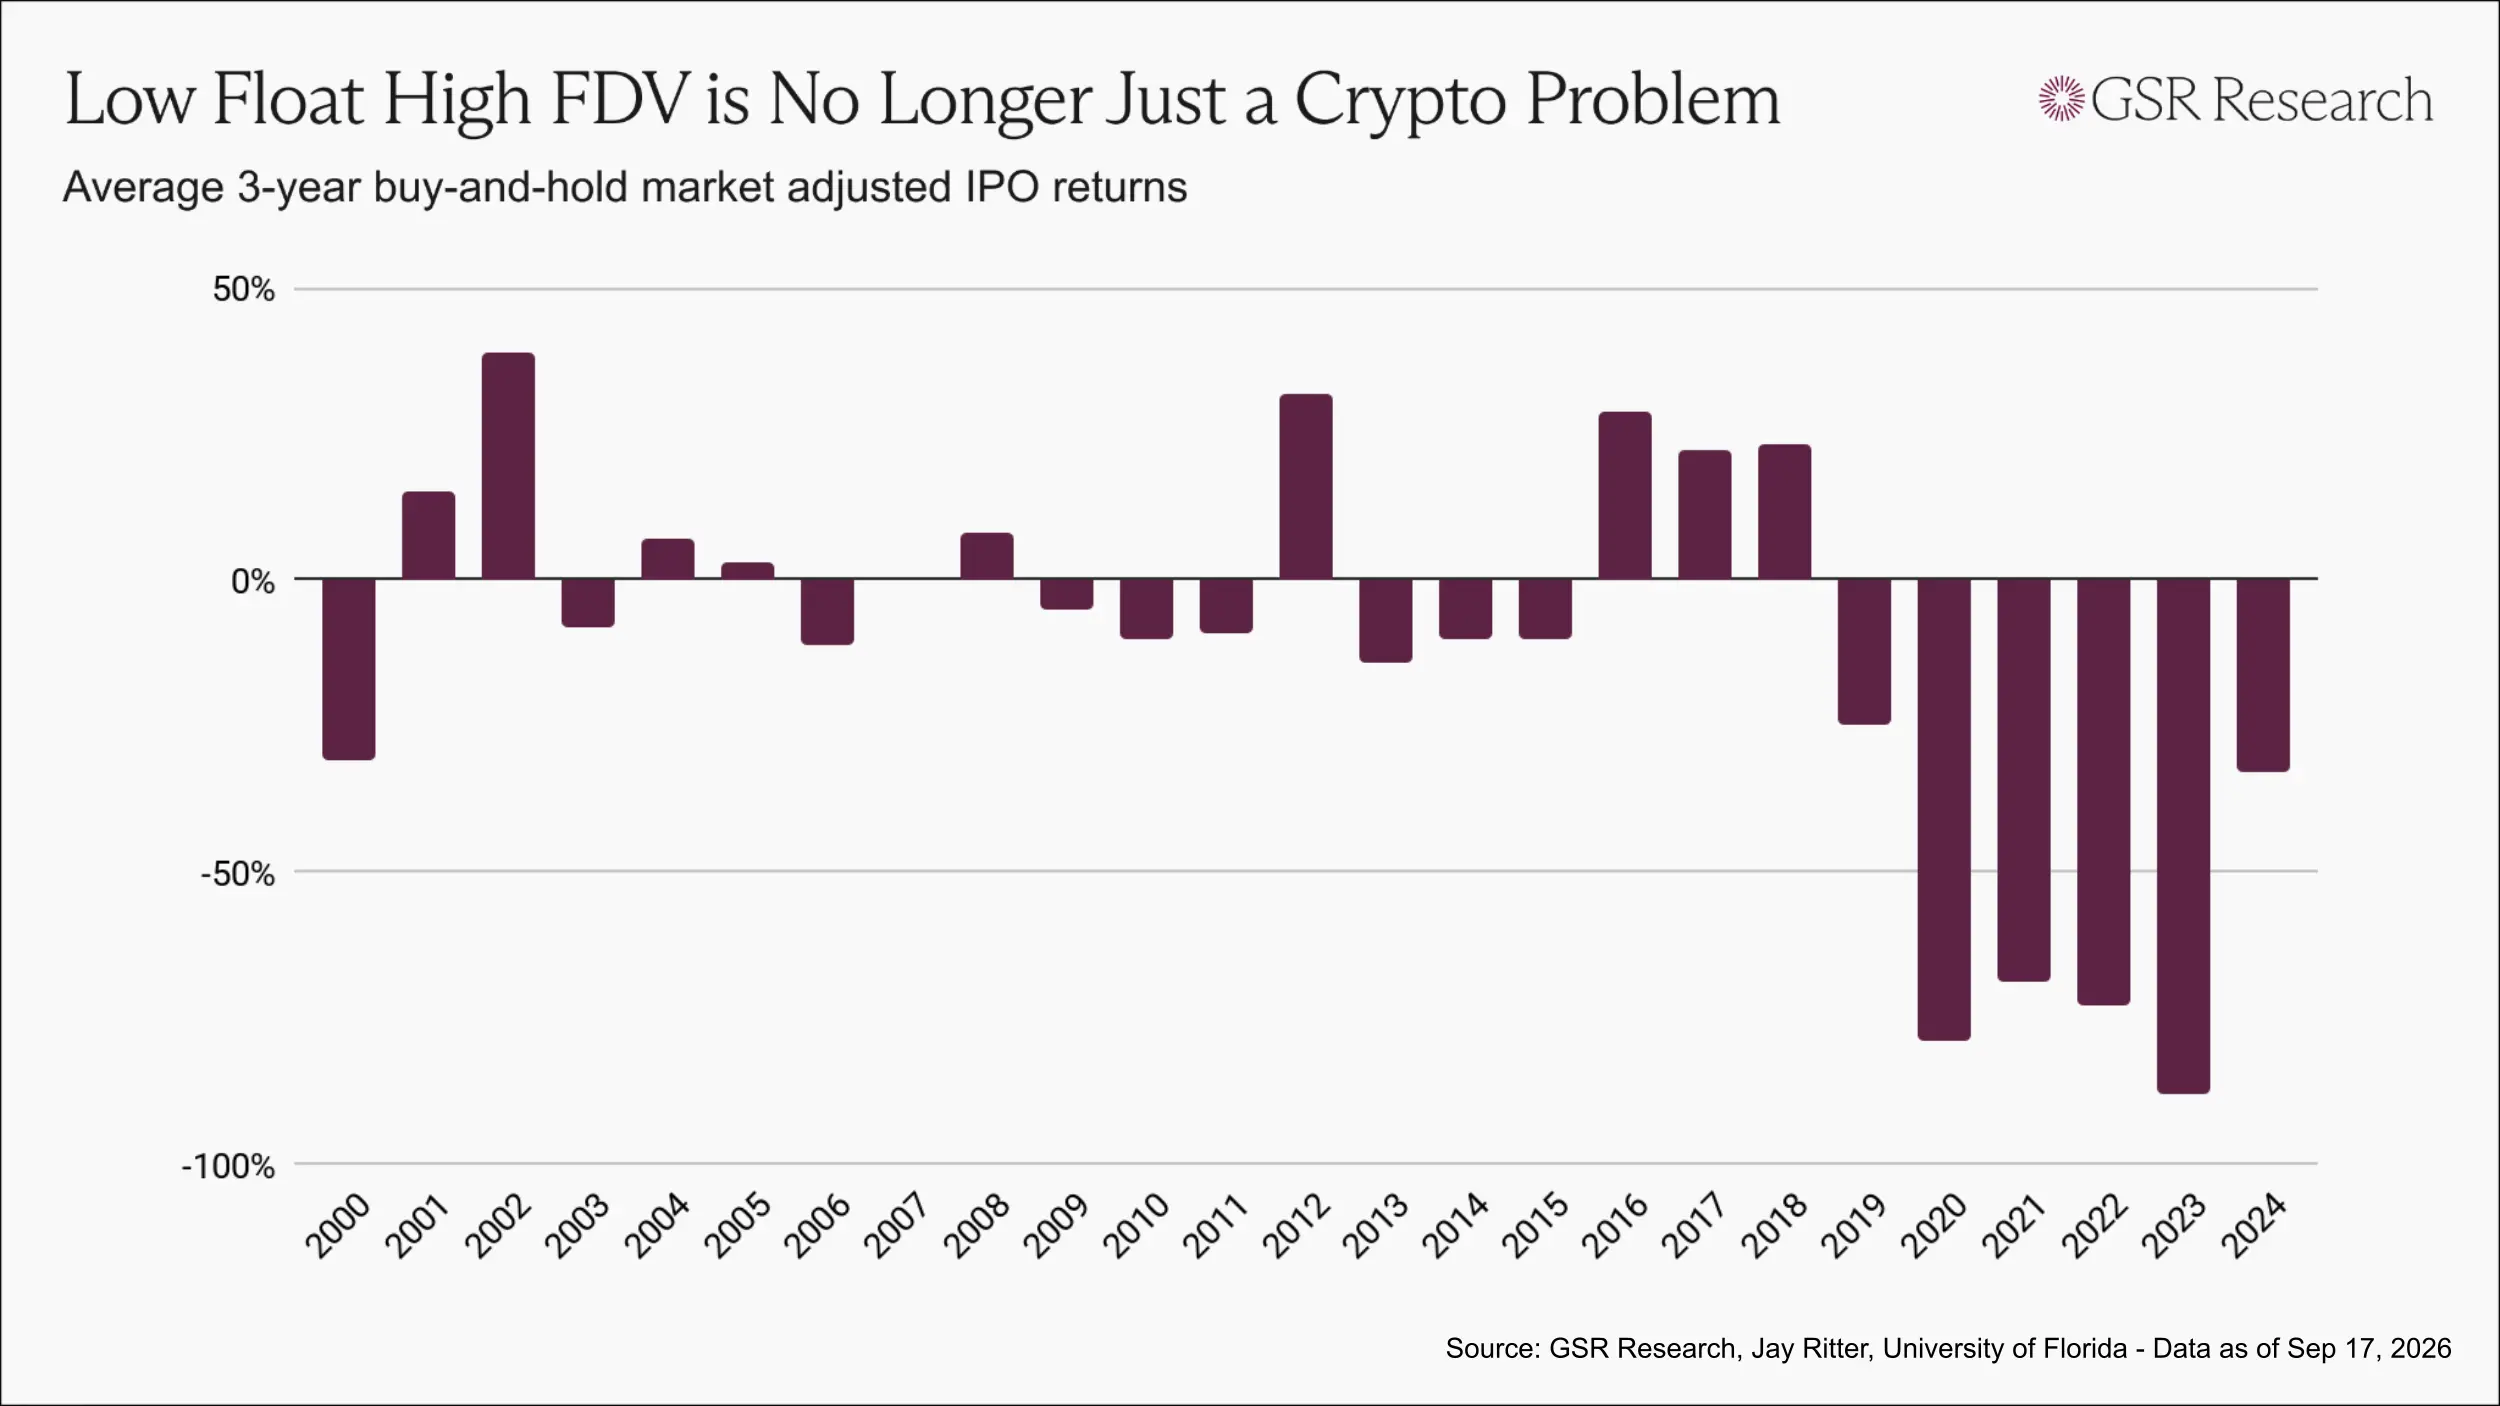
低初始流通比例與高 FDV 模式,常被視為加密貨幣產業獨有的問題。然而,近年來股票市場也逐漸走向類似結構。
像 SpaceX 這樣的公司維持私有化長達十年,內部人士與後期基金在估值上升的過程中持續累積持股,最終在上市時僅向公眾釋出少量股份。
以買進並持有三年的表現來看,自 2019 年以來各年度的 IPO 樣本均持續落後大盤,且最近幾批處於歷史低點。
加密貨幣產業的代幣發行問題,其實是現代新發行市場面臨的共同問題,唯一的差別在於代幣解鎖速度更快,且資訊揭露更少。
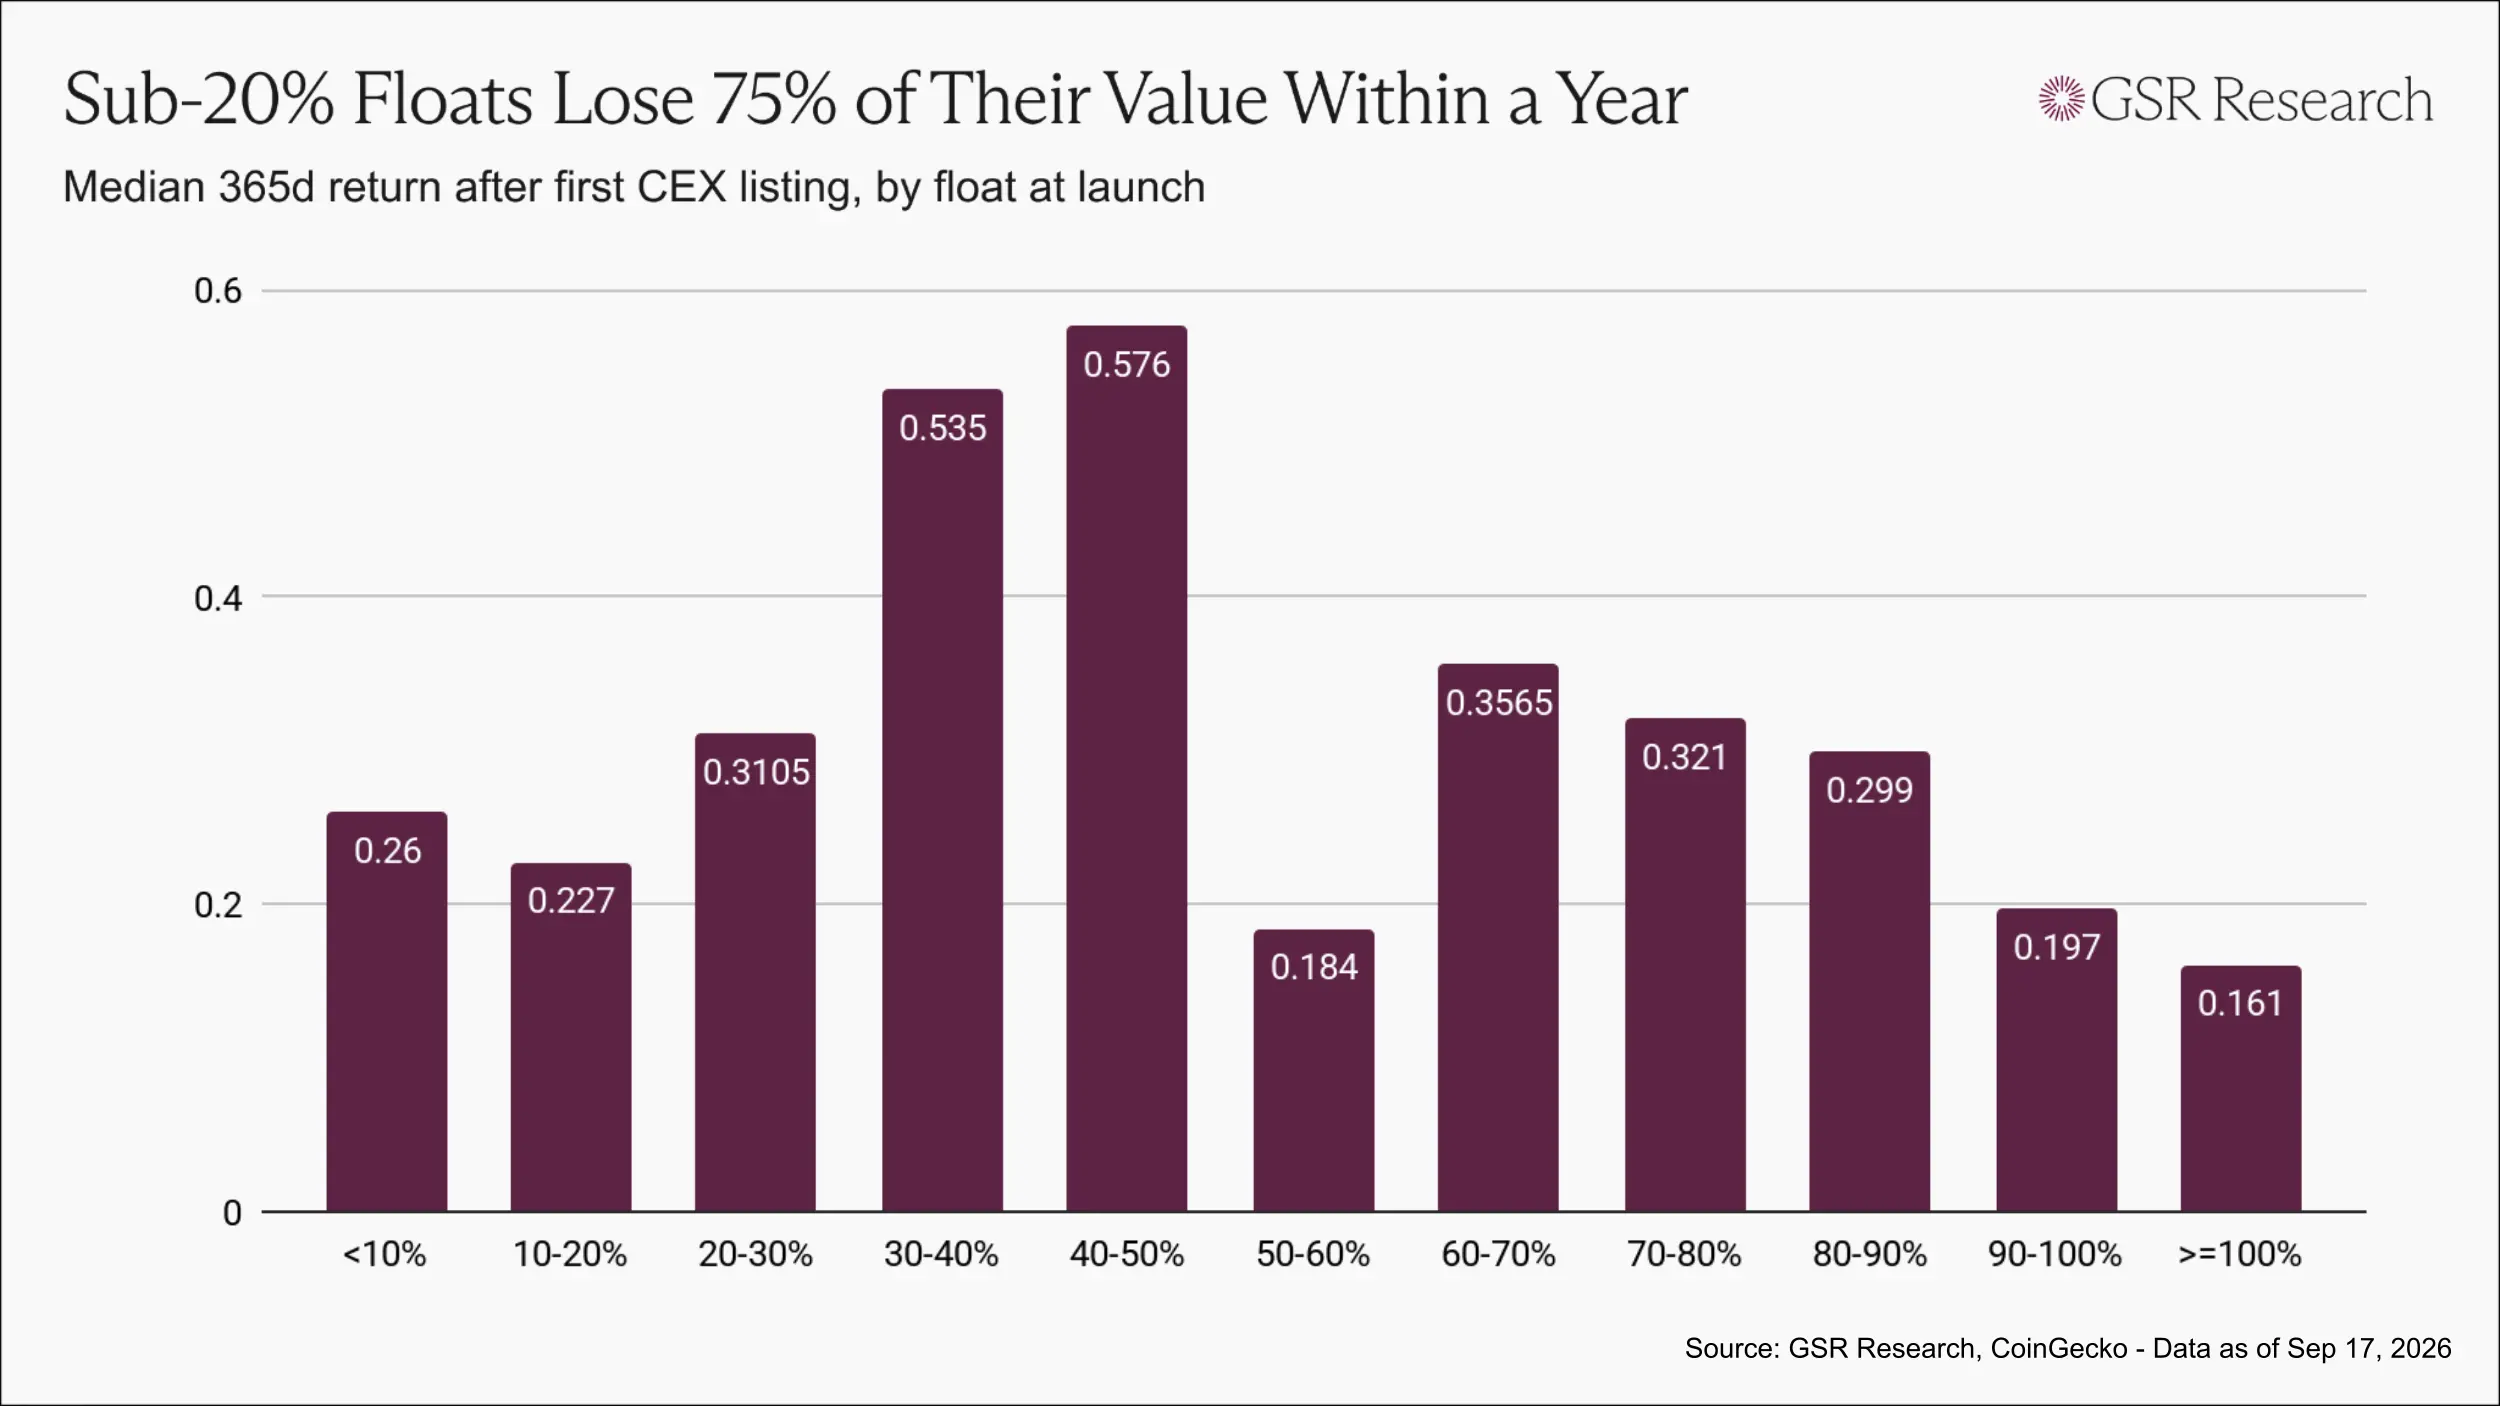
在加密貨幣市場中,初始流通比例低於 20% 的代幣,一年後每投入 1 美元的中位數價值約為 0.23 至 0.26 美元。
初始流通比例介於 30% 至 50% 之間的代幣,一年後每投入 1 美元的中位數價值約為 0.55 美元,是前者的兩倍以上。
然而,在初始流通比例接近 100% 的區間,此關係不再成立,因為這些代幣主要是低市值代幣與迷因幣。
儘管如此,在較受市場青睐的專案發行區間內,初始流通比例較高且代幣分配較廣泛的專案,表現優於刻意透過低流通製造稀缺性的專案。
更好的發行方式是什麼
沒有一個單一方案能解決所有問題,我們也不認為有人能真正提供一體適用的答案。然而,根據數百次代幣發行,可以歸納出幾個關鍵的調整方向。
首先,發行定價應讓持有者與交易者都能受益。
在這個產業中,能經得起時間考驗的社群,往往圍繞著少數公眾能早期以較低價格買入的資產而形成。簡言之,只要持有者受益,社群就更容易形成。
如果專案將首次公開代幣配售的價格設定在最高的私募估值,結果將完全相反:它吸引的持有者很可能從一開始就以令人失望的價格買入,這也會趕走交易者。
一個從第一天起就持續下跌的代幣,無法形成持續的雙向交易,也缺乏足夠的理由吸引短線交易者。當持有者想賣出時,市場上將沒有足夠的買盤。
這兩類參與者相輔相成。交易者提供持有者所需的流動性與價格波動,而持有者則提供穩定的需求基礎,使市場值得交易。
如果發行價格只讓內部人士受益,最終將同時失去這兩類參與者。專案應更早、以更低的價格向社群出售代幣,而不是等到估值見頂時才讓公眾首次接觸該資產。
其次,應釋出足夠的供應量,讓市場實現真正的價格發現。
此比例應顯著高於 2020 年至 2022 年間 13% 至 20% 的低水準,且必須與估值一併評估,而非孤立地看待初始流通比例。
作為參考,股票 IPO 通常向公眾提供約 30% 的股份,50% 已被視為高水準。對於加密貨幣市場中的大型資產,上市時釋出超過一半的供應量通常並不適當。
目標是確保首日流通量足夠大,使首日價格真正具有意義。
最後,應擴大參與者範圍,讓更多人更早參與。
參與機會與初始流通比例同等重要。近年來,共同投資平台發展並受到歡迎,使小額投資人能以創投條件參與專案。此外,還有基於聲譽篩選真實用戶的代幣配額、公開發售平台、鏈上拍賣以及完全流動的公平發行等模式。
這些模式各有取捨,但都在推動更廣泛的參與。
此外,法律與合規環境也已顯著改善。
在歐洲,《加密資產市場監管條例》(MiCA)已允許發行人直接向公眾出售代幣。在美國,目前版本的《CLARITY 法案》草案考慮允許在設有限額的情況下直接向散戶投資人銷售。
若該法案通過,「證券法迫使專案採用私募累積模式」此一說法的說服力將大幅減弱。屆時,代幣發行結構也將從監管限制下的被動結果,轉變為專案方可主動選擇的方案。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。