


El Santo Grial de DeFi que imagino
 chaincatcher
Autor: timzz
En el pasado, la hegemonía del dólar dependía del ejército estadounidense y de la propaganda estadounidense para dominar las finanzas globales.
Hoy, la cadena de bloques es el nuevo ejército y la nueva propaganda estadounidense de esta era.
La integración a gran escala de las acciones estadounidenses en la cadena, junto con la futura emisión de activos combinados (nuevos activos que fusionan activos tradicionales y criptoactivos), ha impulsado un nuevo desarrollo de DeFi. Tras la emisión de estos nuevos activos, los primeros beneficiados son los protocolos relacionados con el trading. Con la activación del interruptor de comisiones de Uniswap, su valoración totalmente diluida se ha triplicado en los últimos meses. Este artículo analiza principalmente las tendencias posteriores al trading y el Santo Grial de DeFi que imagino.
Por qué necesitamos DeFi
Antes de hablar de DeFi, conviene explicar por qué lo necesitamos.
En el pasado, mantener la hegemonía del dólar dependía del ejército y de la propaganda estadounidense. La participación del dólar en las reservas mundiales de divisas se muestra en el siguiente gráfico. Aunque en la última década ha caído del 65 % al 58 %, sigue siendo la moneda dominante entre las reservas internacionales. En los últimos diez años, la emisión de deuda pública estadounidense alcanzó los 40 billones de dólares; se prevé que el déficit fiscal de 2025 sea de 1,8 billones de dólares y que el de 2026 supere los 2 billones. El déficit fiscal como porcentaje del PIB es muy superior a la tasa de crecimiento del PIB (alrededor del 5,8 % frente a aproximadamente el 1,9-2,2 %). Algunas economías ya han empezado a reducir su exposición al dólar y a la deuda pública estadounidense. Para el dólar, la cadena de bloques podría ser otra línea de vida; Estados Unidos puede utilizarla para distribuir deuda pública y activos denominados en dólares, y la emisión de stablecoins, el trading, los préstamos y los derivados en torno a DeFi son los principales componentes efectivos de esa línea de vida. (Para un análisis detallado, véase aquí)
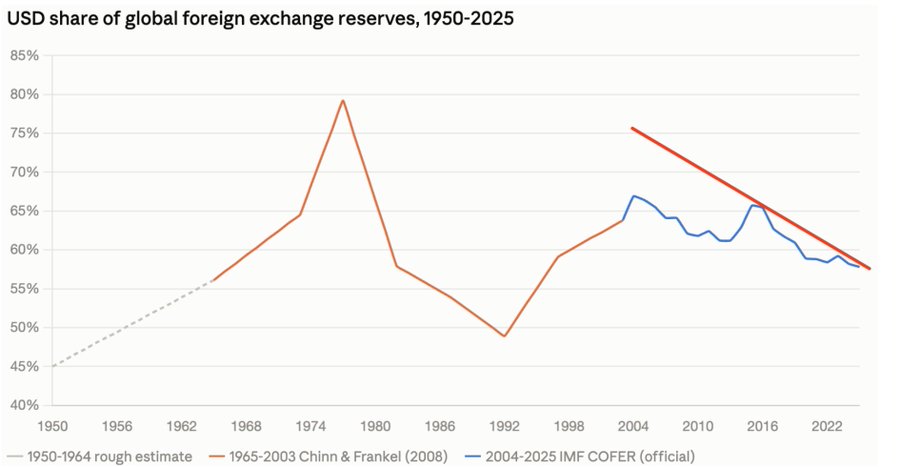
Reservas de divisas
El desarrollo de las cosas a menudo no es lineal. Ya en 2017, algunos esperaban que las ofertas de tokens de valores (STO) aportaran una nueva narrativa y financiación al sector de las monedas digitales. No fue hasta 2026, con la subida de las acciones de IA y la tokenización de acciones por parte de Binance y Robinhood, cuando esa narrativa empezó a materializarse de verdad. En las últimas semanas, tanto la SEC como la CFTC han estado publicando las correspondientes exenciones normativas de innovación. Sobre la Ley de Claridad, mi opinión es que «más vale tarde que nunca», porque la cadena de bloques es el nuevo ejército y la nueva propaganda estadounidense de esta era. La única cuestión a considerar aquí es quién fabricará las armas, no si se fabricarán.
Los cinco modelos de negocio principales de DeFi
Después de todo esto, entremos en materia: mi Santo Grial de DeFi.
Los cinco modelos de negocio principales de DeFi son: emisión de stablecoins/activos, préstamos, gestión de activos/agregación de rendimientos, trading y derivados.
Según el ranking de ingresos de los 15 principales protocolos de DeFillama, hay 5 emisores de stablecoins, que representan el 79,8 % de los ingresos de 30 días de esos 15 protocolos; les siguen los DEX, con un 11,8 %, porque el trading suele captar la primera ola de crecimiento derivada de la emisión de activos; los derivados, dominados por Hyperliquid, representan el 6,6 %; y después los préstamos, con un 1,8 %. Esta proporción tan baja se debe principalmente a que los beneficios de los protocolos provienen del diferencial de los préstamos: la mayor parte de los intereses que pagan los prestatarios va a los prestamistas, y el protocolo solo se queda con una parte como beneficio. Dado que actualmente estamos en las primeras fases de un mercado alcista, los protocolos de gestión de activos y agregación de rendimientos aún no han entrado en el top 15, pero se espera que en el futuro lo hagan protocolos similares a los fondos del mercado monetario de la banca tradicional.
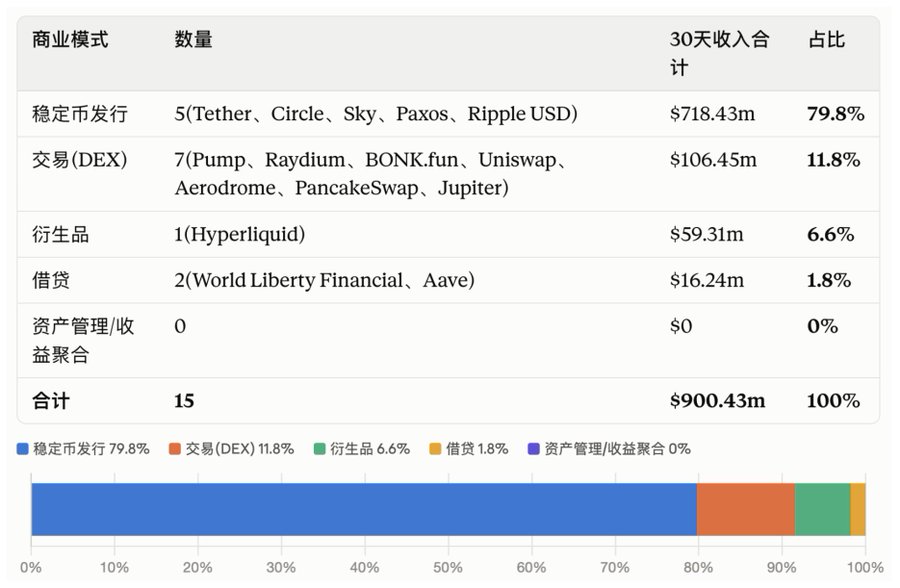
Top 15 de ingresos por protocolo - Defillama
El Santo Grial de DeFi es el derecho de acuñación
La emisión de stablecoins/activos genera ingresos directamente a partir de los activos de reserva o de los intereses de préstamos sobrecolateralizados. A escala, el coste marginal es muy bajo y ofrece una ventaja de pionero.
Actualmente, por volumen de emisión, los tres primeros son Tether, Circle y Sky.
Entre ellos, el modelo de emisión de stablecoins de Circle y Tether utiliza letras del Tesoro estadounidense a corto plazo y dólares como garantía, y luego emite las stablecoins correspondientes. Los beneficios del protocolo provienen principalmente del SOFR, que resulta considerable en un entorno de tipos altos. Pero también puede darse una situación similar a la de alrededor de 2021, cuando el SOFR y los rendimientos de las letras a corto plazo eran del 0 %, lo que perjudicó gravemente los beneficios del protocolo.
El mecanismo de emisión de stablecoins de Sky se basa principalmente en la sobrecolateralización, siguiendo el modelo nativo de DeFi. En los últimos años, debido a la subida del SOFR, Sky ha aumentado la proporción de activos del mundo real (RWA) en su estructura de garantías, pero, en comparación con Tether y Circle, es más flexible y puede alternar entre RWA y DeFi según las condiciones del mercado. Además, el modelo de gobernanza de subDAO hace que el protocolo sea más resiliente.
Las stablecoins se enfrentan a un trilema: descentralización, eficiencia del capital y estabilidad de precios. Tether, Circle y Sky tienen cada uno sus ventajas dentro de ese trilema. Sin embargo, solo Sky opera con un modelo relativamente descentralizado, en lugar de depender de una única entidad.
Los «bancos centrales» emiten activos y los «bancos comerciales» los distribuyen
El Santo Grial de DeFi es el derecho de acuñación, y la distribución de los activos acuñados es también una prioridad absoluta para los distintos «bancos centrales». Esa distribución incluye la liquidez de las stablecoins, el trading, los préstamos, los pagos, etc.
La distribución de USDT tiene una ventaja de pionero; el trading en los principales exchanges centralizados y los pagos fuera de Norteamérica son las barreras de USDT.
La distribución de USDC incluye el trading de derivados en Coinbase y Hyperliquid, pero la cuestión aquí es si podrá mantenerse sin subsidios implícitos y cuáles serán las barreras competitivas de Circle tras la futura emisión de numerosos «USDC».
La distribución de USDS/DAI proviene de una profunda integración con diversos canales de DeFi y de su expansión a través de subDAO como Spark. El modelo de subDAO permite a Sky conservar la función de banco central y, al mismo tiempo, movilizar a otros equipos independientes para servir a la línea principal de expansión de USDS/DAI.
Spark, como «banco comercial» del «banco central», cuenta con un modelo de distribución de capital relativamente completo (capa de liquidez de Spark + préstamos de Sparklend) y utiliza USDS como capa intermediaria para crear una capa de divisas de stablecoins que proporciona liquidez de intercambio a nuevas stablecoins como RLUSD y pyUSD.
DeFi apenas está empezando
DeFi apenas está empezando; los próximos cuatro años serán un periodo de profunda integración entre DeFi y las finanzas estadounidenses. Estados Unidos distribuirá activos estadounidenses a través de la cadena de bloques y, mediante los beneficios de las acciones estadounidenses, convertirá parte de esos beneficios en BTC y activos de oro, formando un ciclo de crecimiento mutuo.
Los «bancos centrales» de DeFi y los bancos comerciales que dependen de ellos entrarán en un periodo de gran desarrollo.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.