


HIP-3:高額なチケット、買えない堀
 chaincatcher
著者:Mario Chow、IOSG
10のチームがHyperliquid上で永久先物市場を登録し、合計約4000万ドルのHYPEをロックしている。そのうち1チームが取引量の97.8%を占め、単月で44%下落したばかりだ。本稿の目的は、他の9チームが一体何を得たのかを答えることにある。すべてのデータは公式発表ではなく、オンチェーンデータに基づく。
本稿のすべての数字は、Hyperliquidの公開APIから直接取得した:perpDexs、metaAndAssetCtxs、登録済み519資産をカバーする日次candleSnapshot、delegatorSummary、userNonFundingLedgerUpdates、およびclearinghouseState{dex}。「30日間」は2026年8月15日から9月13日までの完全なUTC暦日を指し、「前30日間」は7月16日から8月14日まで、「7日間」は9月7日から13日までを指す。HYPEは79.73ドルで計算。第7節のルーティングデータはFlowscanから取得した。ビルダーコードの取引量は公開APIから集計できないためである。
要約
HIP-3はHyperliquid上で再び少数派となった。過去30日間、ビルダーが展開した市場は永久先物取引量の25.8%を占め、前月の57.1%から低下した。この変化は主に分母に起因する:コア取引量は2倍以上に増加した一方、HIP-3自体は縮小している。
リーダーは萎縮している。Trade[XYZ]の過去30日間の取引量は646億ドルで、前月比44.2%減、7日平均は8月初旬の日次53.6億ドルのピークから日次20.1億ドルに落ち込んだ。この下落の約半分は現実市場におけるストレージとAIセクターの取引量減少に起因し、残りの半分はプラットフォーム自体に起因する。8月18日以降、コアオーダーブックを上回った日は1日もない。
Entropy (io)は対抗的市場で丸一週間リードした後、それを吐き出した。Nebiusにおける市場シェアは3週間で8.7%、53.1%、20.4%という軌跡を描き、自身の取引量も3週連続で減少した。逆シグナルは建玉にある:未決済建玉は37%増加して5140万ドルに達した。
決済資産は依然として生命線であり、記録は6対6のまま。非USDCステーブルコインで決済するプラットフォームはすべて取引を停止した。現在も活動中のものはすべてUSDCを使用している。
資産上場は維持できない。現在のオークション最低価格では、1資産あたり約3万9900ドルで、Paragonの全上場市場を買い取るには約104万ドルが必要で、これはTrade[XYZ]の2週間分の手数料収入に相当する。
誰も価格で競争していない。すべての株式プラットフォームはdeployerFeeScale = 1.0でGrowth Modeを運用しており、Trade[XYZ]の実効レートは0.427 bp、Entropyは0.400 bpである。リーダー以外のすべてのプラットフォームは、存続の有無にかかわらず、展開手数料の生涯合計でわずか74.7万ドルしか稼いでいない。
I. 10人のデプロイヤーが姿を現す
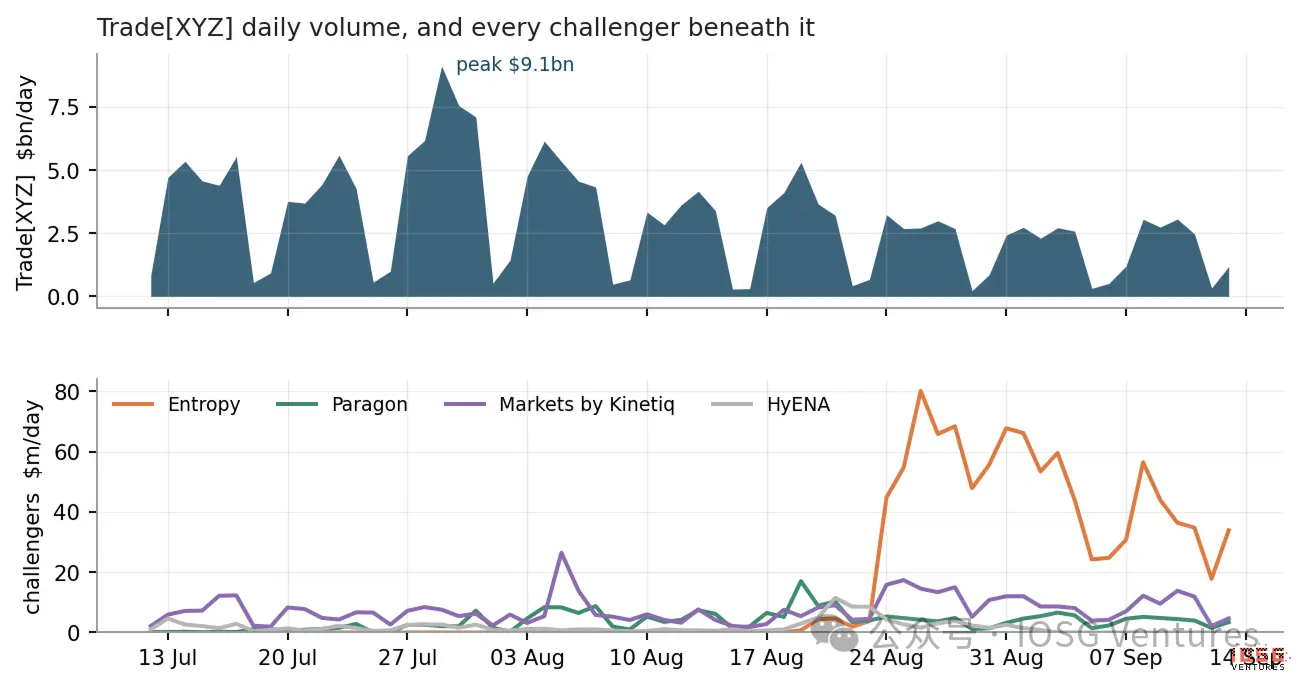
▲ Trade[XYZ]とその下のすべての挑戦者の日次取引量。2つのグラフの縦軸スケールは約100倍異なる。
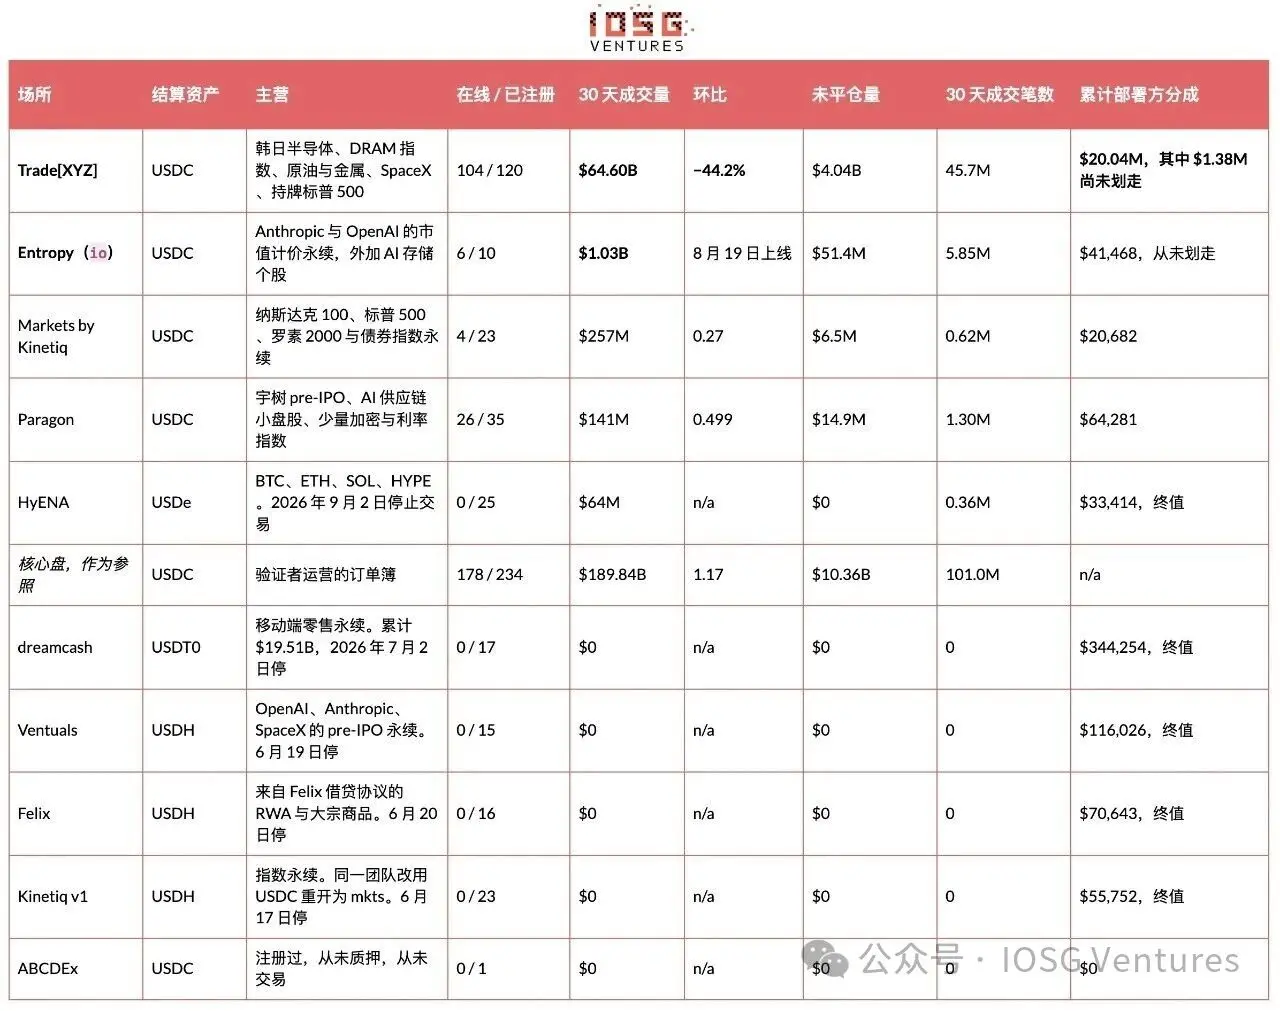 「取引件数」はウィンドウ内の日次K線におけるnフィールドの合計。公開APIでは独立したトレーダー数を提供できない。
これまでに10チームのみが永久先物DEXを登録し、11番目はまだ現れていない。4つが取引中、5つが停止、1つは一度も開店していない。Trade[XYZ]は過去30日間でHIP-3取引量の97.8%、過去7日間で97.6%を占めている。
挑戦者の状況は数文でまとめられる。Entropyは26日間で10.3億ドルの取引量を生み出し、6つの上場市場を持ち、資産リストではなく独自のオラクルに依存している。リーダーと同時に価格提示する市場で実際にリードした唯一のプラットフォームである。Paragonはオーダーブックらしいオーダーブックを持つ唯一の挑戦者で、26の上場市場を持ち、テール分布が開かれている。Trade[XYZ]が一度に5つのターゲットに参入したにもかかわらず、当月は49.9%成長した。KinetiqのMarketsは23のターゲットを購入し、取引量の95%が2つの指数永久先物に集中している。HyENAは終了した:市場は上場廃止、未決済建玉はゼロ、生涯収益は33,414ドル。
II. HIP-3の市場シェアと、それがなぜ誤読されやすいのか
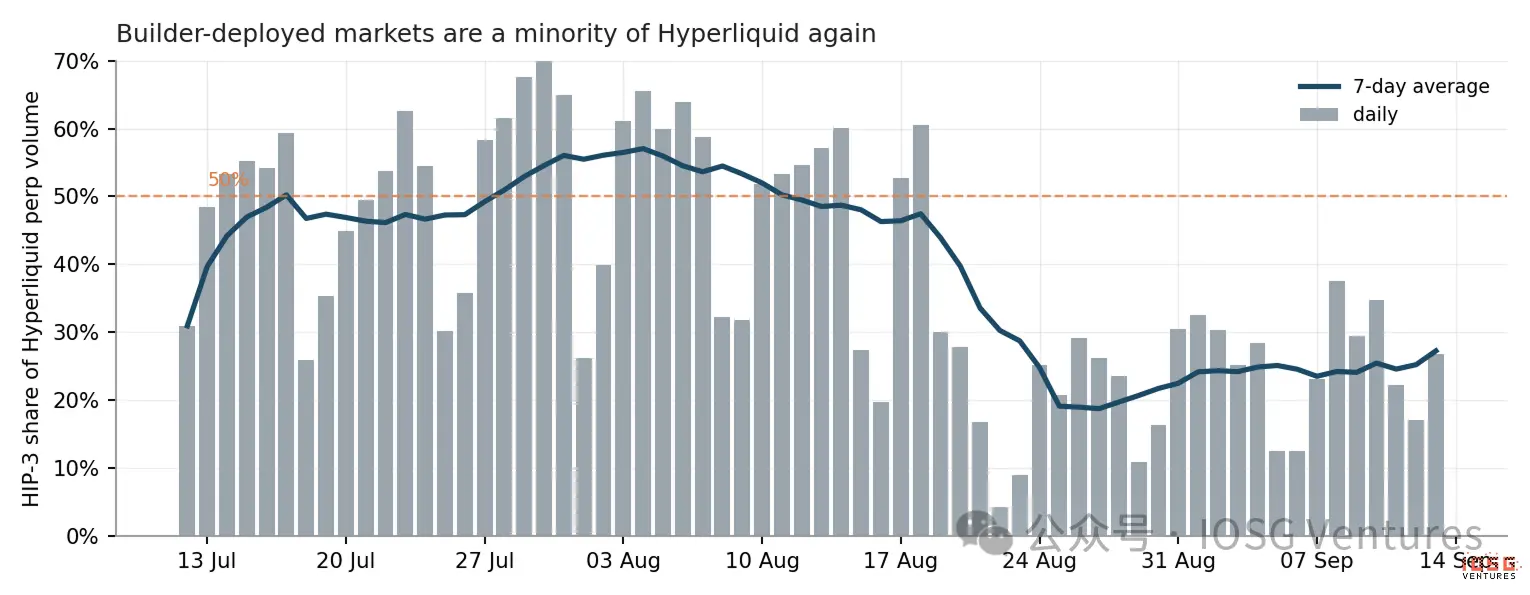
▲ Hyperliquid永久先物取引量におけるHIP-3の市場シェア、日次。
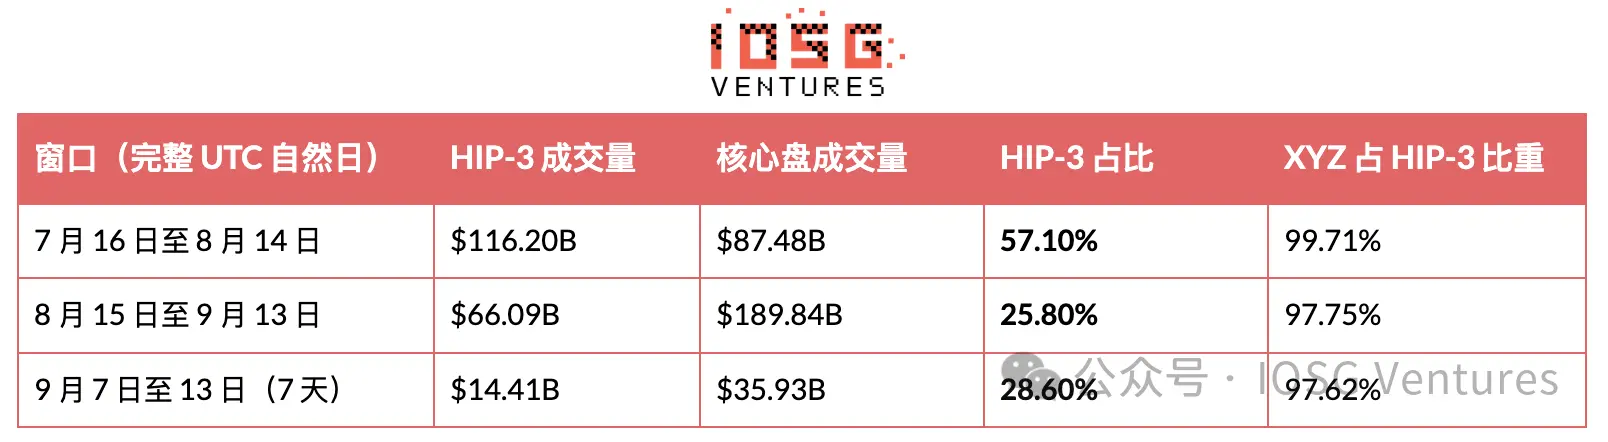
7日平均は7月中旬に50%を突破し、8月初旬に57%近くのピークに達した後、30%を下回り、8月20日以降回復していない。8月18日、単一のビルダーの取引量がHyperliquidの検証者集合全体を上回った。それ以降、再び達成されていない。
この比率は実際には分母を反映している。分子は株式オーダーブック、分母は暗号資産オーダーブックであり、変動する側は暗号資産側にある。57%は暗号資産の静穏期に読まれたもので、26%は同じ株式オーダーブックが市場の動きに遭遇した際に読まれたもので、その間コア永久先物取引量は117%増加した。直近7日間の市場シェアは28.6%にまで回復したが、Trade[XYZ]は縮小を続けている。HIP-3の市場シェアを引用する前に、その時点の暗号資産の状況を明確にしなければならない。本当に重要なのは絶対取引量であり、絶対取引量は悪化している。Trade[XYZ]の過去30日間の取引量は646億ドルで、前月比44.2%減、7日平均は8月初旬の日次53.6億ドルから日次20.1億ドルに落ち込み、自身のオーダーブックは62%後退した。最大市場のSK Hynixは85億ドルに落ち込んだ。市場シェア低下の両方の要因は現実である。次節では、HIP-3の要因の大部分が競争問題ではないことを説明する。取引量減少の主因はストレージセクターの静穏化であり、市場シェアの喪失ではない。44%の下落を「リーダーが敗退している」と直接解釈するのが最も単純な説明だが、データはそれを支持しない。検証方法は直接的である:下落が競争に起因するなら、対象資産自体は通常通り取引され、Trade[XYZ]が捕捉する部分だけが減少するはずだ。実際に起きたのは、対象資産自体が静かになったことである。
売り浴びせは発生していない。8月初旬の取引量ピーク時を基準にすると、今日のオーダーブックにおけるすべての主要市場の価格はより高い。
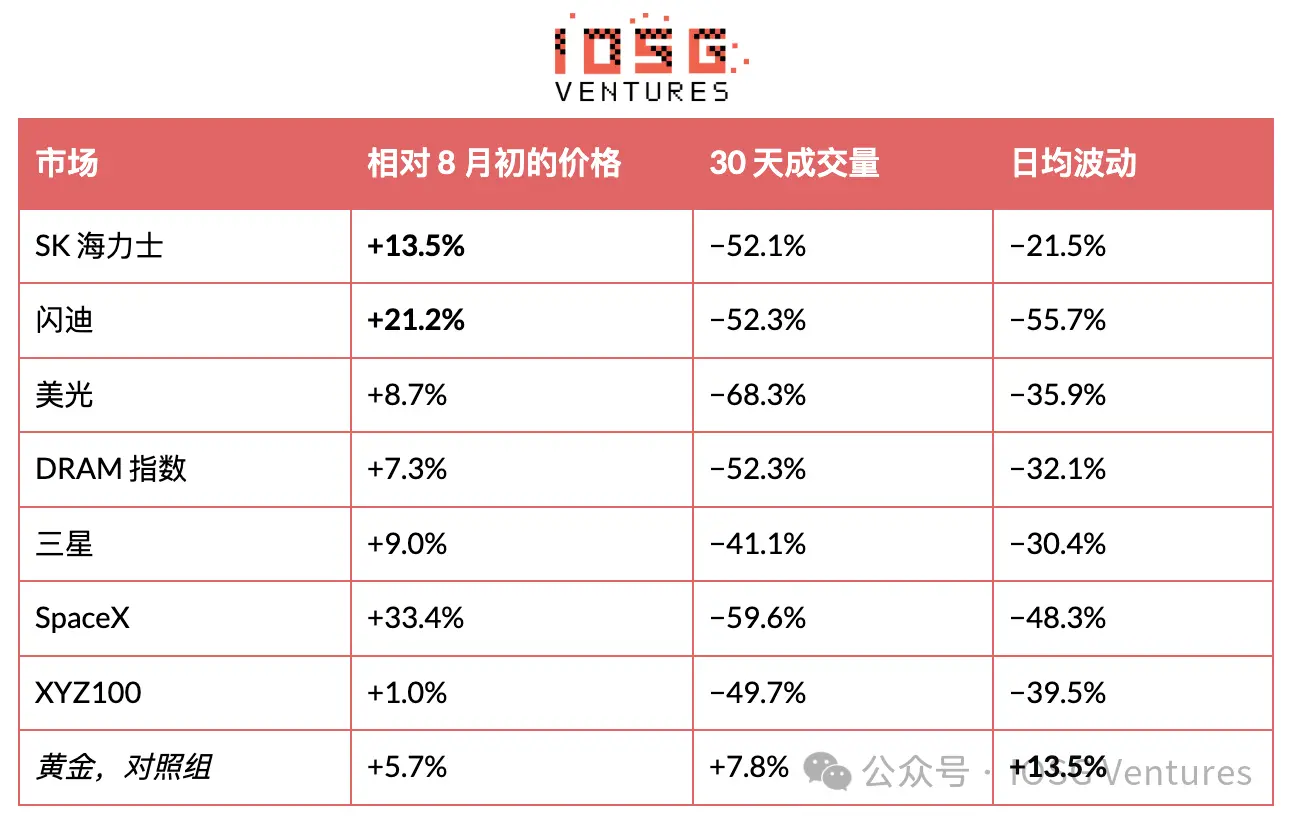
本当に崩壊したのは、これらの対象が1日に変動できる幅であり、プラットフォームの取引量もほぼそれに追随している。 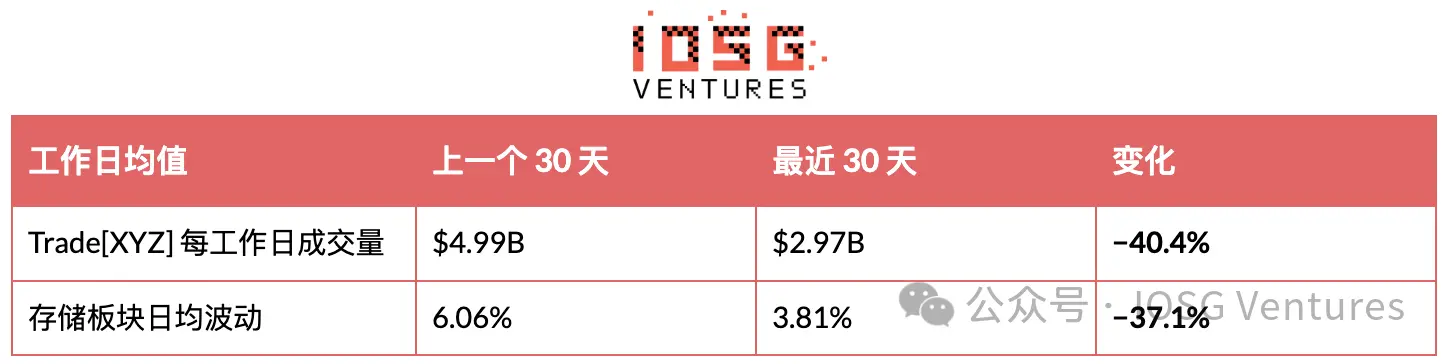
以上はすべて平日指標に基づく。株式市場は週末に休場するが、Trade[XYZ]は取引を続けるため、週末を含めるとこの関係が著しく誇張される。平日のみを見ると、ストレージセクターの日次平均ボラティリティとプラットフォームの日次取引量の相関係数は+0.47で、サンプルは45日間。金は自然な対照群である:今月唯一、日中ボラティリティが上昇した主要市場であり、その取引量もそれに伴って上昇した。銀はこのパターンに当てはまらない例外である。
しかし、ボラティリティは代理変数に過ぎない。より直接的な検証は、同じ9つの対象の実際の株式取引量を比較することであり、答えは:伝統的市場は約半分しか説明できない。
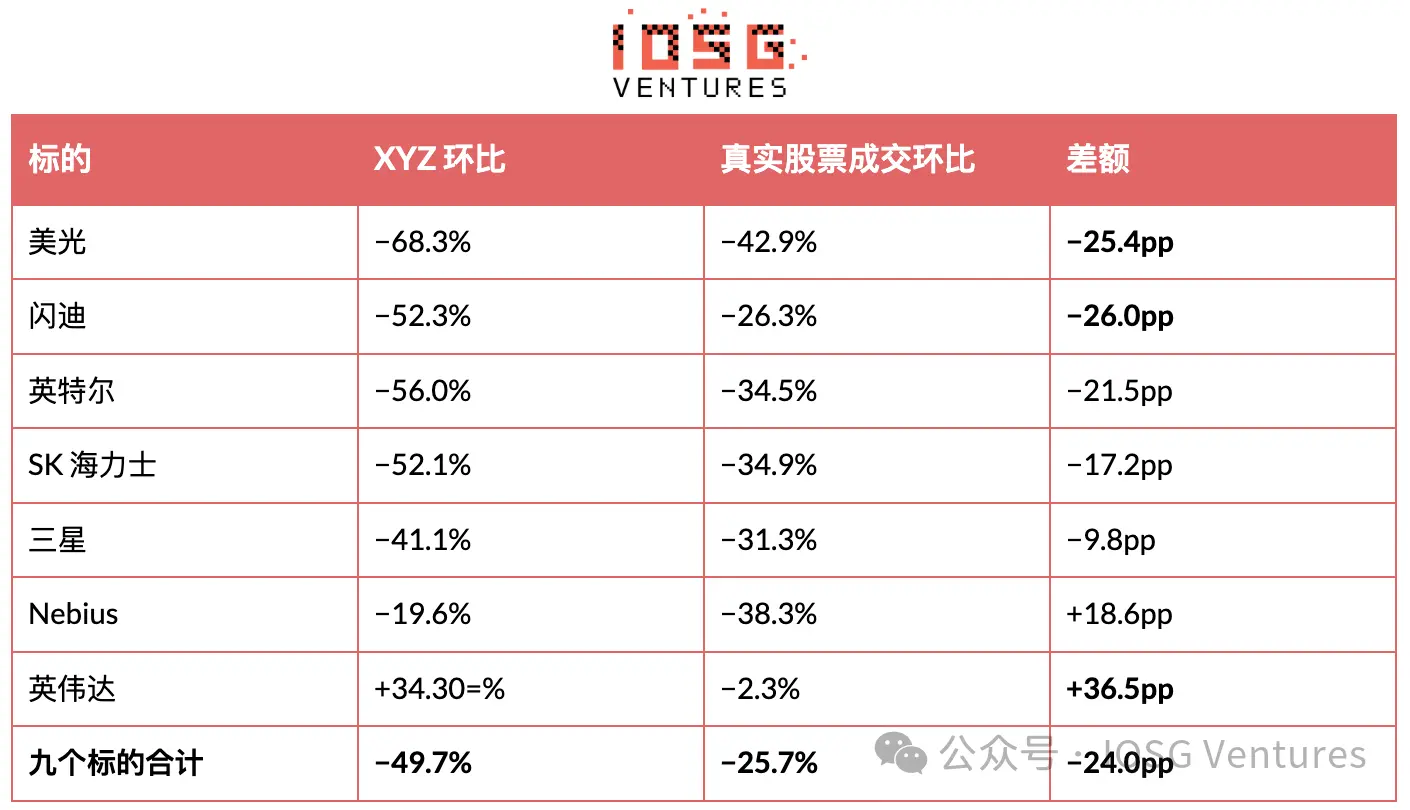
ストレージとAIセクターの実際の取引量は確かに25.7%急落しており、その半分は現実である。しかしXYZは49.7%下落しており、ほぼ2倍である。余分な24パーセントポイントは業界が提供したものではない。
さらに、最大のギャップはまさにその核心にある:SanDisk −26.0パーセントポイント、Micron −25.4パーセントポイント、Intel −21.5パーセントポイント、SK Hynix −17.2パーセントポイント。Nvidia(+36.5パーセントポイント)とNebius(+18.6パーセントポイント)では実際に現実市場を上回ったが、この2つのオーダーブックはかなり小さい。
競争もこのギャップを説明できない。EntropyのSanDiskにおける30日間の総取引量は5.23億ドルであるのに対し、XYZ自身のSanDiskオーダーブックは61.4億ドル減少しており、挑戦者はその約8%しか捕捉できていない。
残りの部分は資金ローテーションに似ている。同期間、Hyperliquid上のコア永久先物取引量は117%増加した一方、HIP-3は減少し、両側の総取引量は依然として26%増加した。資金はHyperliquidを離れたのではなく、株式オーダーブックから暗号資産オーダーブックへローテーションしただけである。
規模のアンカー。同じ30日間で、これら9つの対象はそれぞれの取引所で合計2兆47億ドル取引され、XYZはその上で235億ドルを取引し、1.2%を占めた。XYZの全104市場の646億ドルの総量は、これら9銘柄の実際の取引量のわずか3.2%に相当する。浸透率が最も高いのはSK Hynixの9.1%、最も低いのはBroadcomの0.1%であり、この曲線自体がこのビジネスの本質を物語っている:暗号資産ネイティブのトレーダーがアクセスできない資産は浸透率が高く、広くアクセス可能な米国大型株は浸透率が低い。
したがって、この下落は2つの要因が共同で引き起こした:約半分はセクターのベータ、残りの半分はそれ自身に起因する。第6節の計算は実際の取引量のみを考慮しており、取引量がどこから来ようと手数料収入には影響しない。しかし、この2つの半分を分けて見なければならない:セクターの半分は戻ってくるが、プラットフォーム自身の半分は必ずしも戻ってこない。
III. 再シャッフルと唯一の予測変数
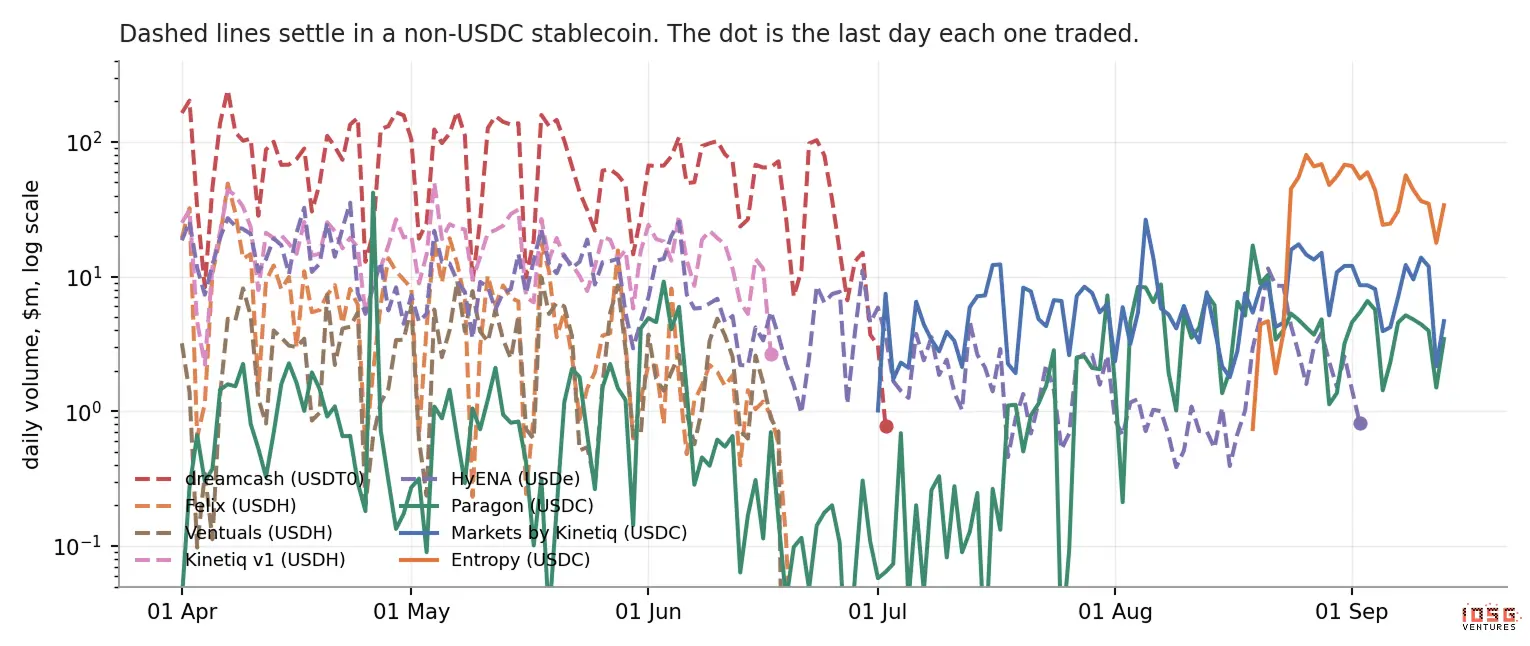 ▲ 各HIP-3プラットフォームの日次取引量、対数スケール。点線は非USDCステーブルコインで決済するプラットフォームを表し、丸印は最後に取引があった日を示す。 今日までに6つのプラットフォームが取引を停止しており、それらを区別する変数は資産選択、チームの水準、歴史的取引量ではなく、決済に使用するステーブルコインである。
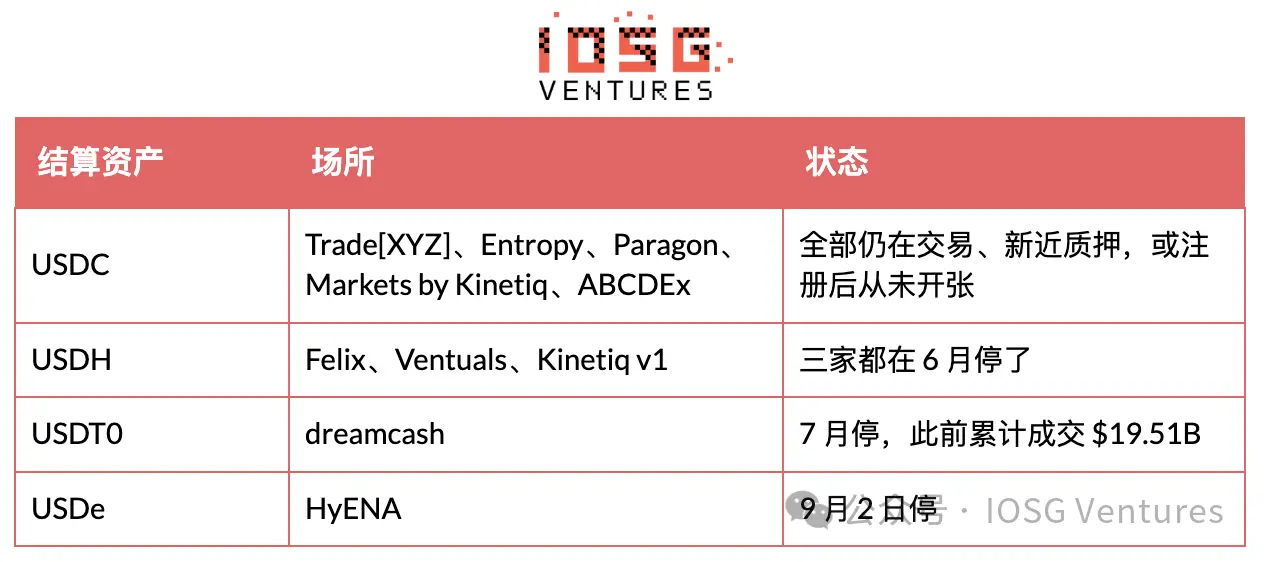 メカニズム自体は非常にシンプルである:トレーダーは最初の注文を出す前に特定のステーブルコインに交換しなければならず、彼らはそれを望まない。Felixが最も明確な例である。USDHを支える小幅な手数料割引はGrowth Modeの導入と同時に消え去り、この決済資産には摩擦だけが残った。
Kinetiqは対照実験として使える。閉鎖後も生き残った唯一の運営者は、USDHプラットフォームを淘汰し、USDC上で同じ指数商品を再開することでそれを実現した。歴史的取引量は何も予測できない:dreamcashは195.1億ドルで、6月の全バッチの合計を上回ったが、それでも運営を停止した。Entropyは8月に参入し、これまでのどの参入者よりも多くの資金を持ち、USDCを選択する際にためらいはなかった。決済資産を本当に決定するのは、それ自体が何であるかではない。USDCの席巻をプロトコルの仕組みと解釈するのは自然だが、Hyperliquid自身の文書は逆を述べている。Aligned Quote Assets v2(8月末にUSDC上で開始、Coinbaseが準備デプロイヤー、Circleが技術デプロイヤー)の下で、Hyperliquid上のUSDCの調整後準備金収益の約90%がプロトコルに分配され、Assistance Fundに入る。利息は30日間で計算され、各期間終了後8日目に支払われるため、最初の支払いは10月初旬まで到来せず、現在まで1セントも受け取っていない。
AQAv2は明確にHIP-3を優遇しない。文書にはっきりと記載されている:取引手数料や取引量に関して優遇措置はなく、他の価値ある資産はHIP-3永久先物上で引き続きサポートされる。手数料面の優遇はAQAv1に属し、それはプラットフォーム上の担保資産に対して低いテイカー手数料、高いメイカーリベート、および高い取引量カウントを提供するが、USDCはAQAv1に含まれておらず、構造的に参入できない。なぜなら、その層はステーブルコインがHyperliquid独占であることを要求するからだ。AQAv2が提供する真の特権はイベント契約と検証者運営の永久先物を指しており、後続のアップグレードを待たなければならず、本稿では測定しない。
したがって、決済資産の件は流動性と一度限りの企業レベルの行動によって決定され、手数料設計ではない。USDHは2026年7月17日に運営を停止し、保有者は1:1の比率でUSDCに交換され、Coinbaseがそのブランド資産を買収し、同時にUSDCの準備デプロイヤーとなった。今日、Hyperliquid上のステーブルコイン供給において、USDCが98.3%、USDTが1.2%、feUSD、USDe、USDHの残存はそれぞれ約1000分の1である。他の資産で決済するプラットフォームは手数料面で損をしたわけではない。それはトレーダーに唯一深さのあるプールから離れることを要求していたのだ。
AQAv2の規模を推定する。前提として、公式は一切の数字を開示していない。Hyperliquid上のUSDCは67.7億ドル、SOFRは約3.6%、90%の収益分配で計算すると、この項目は大まかに年間約2億ドルを指す。第三者による50億ドルベースの推定は1.35億ドルから1.6億ドルの間にある。外部から確定できないのはAQAレートにおけるコスト調整であり、それは検証者オラクルによって報告され、その水準は公開されていないため、ここでのすべての数字は推定であり実測ではない。
HyENAは2番目のメカニズムを埋める。暗号資産を上場したため、Growth Modeから除外され、同じ対象で約5ベーシスポイントを提示し、そのコア市場は約3ベーシスポイントを提示したため、取引品質が劣った。資産ポジションに約88万ドルを費やし、生涯合計で33,414ドルを稼いだ。
運営停止は撤退を意味しない。HyENAは全25市場を上場廃止し、未決済ポジションはゼロに減少したが、そのステーキングは依然として508,915 HYPE、約4060万ドルであり、12日間一切の引き出しを開始していない。Felixとdreamcashはステーキングを全額回収し、現在の読み取り値はゼロ、Ventualsは7,967しか残っていない。すべての市場を上場廃止しながらオンチェーンに4000万ドルのステーキングを保持するプラットフォームは、清算が遅いか、他の目的でこのデプロイポジションを占有しているかのどちらかである。
Ventualsの死因は単独で議論する価値がある。次世代製品はまさにこの問題を中心に設計されているからだ。流動性不足は症状に過ぎず、メカニズムは資金調達率にある:IPO前永久先物はアンカー価格に収束せず、資金調達率は一時的に年率約8,700%まで急騰した。マーク価格が正しいかどうかにかかわらず、ロングは清算される。Entropyは年率資金調達率の上限を約10%に設定し、外部価格を追うのではなく、自身のマーク価格のTWAPで決済する。その契約設計はVentualsの死因の具体的な成因に対する処方箋と見なせる。IPO前市場を検討する際は、まず資金調達率と決済設計を確認し、それから資産リストを見るべきだ。
IV. Trade[XYZ]の市場構成と、なぜOpenAIを上場しないのか
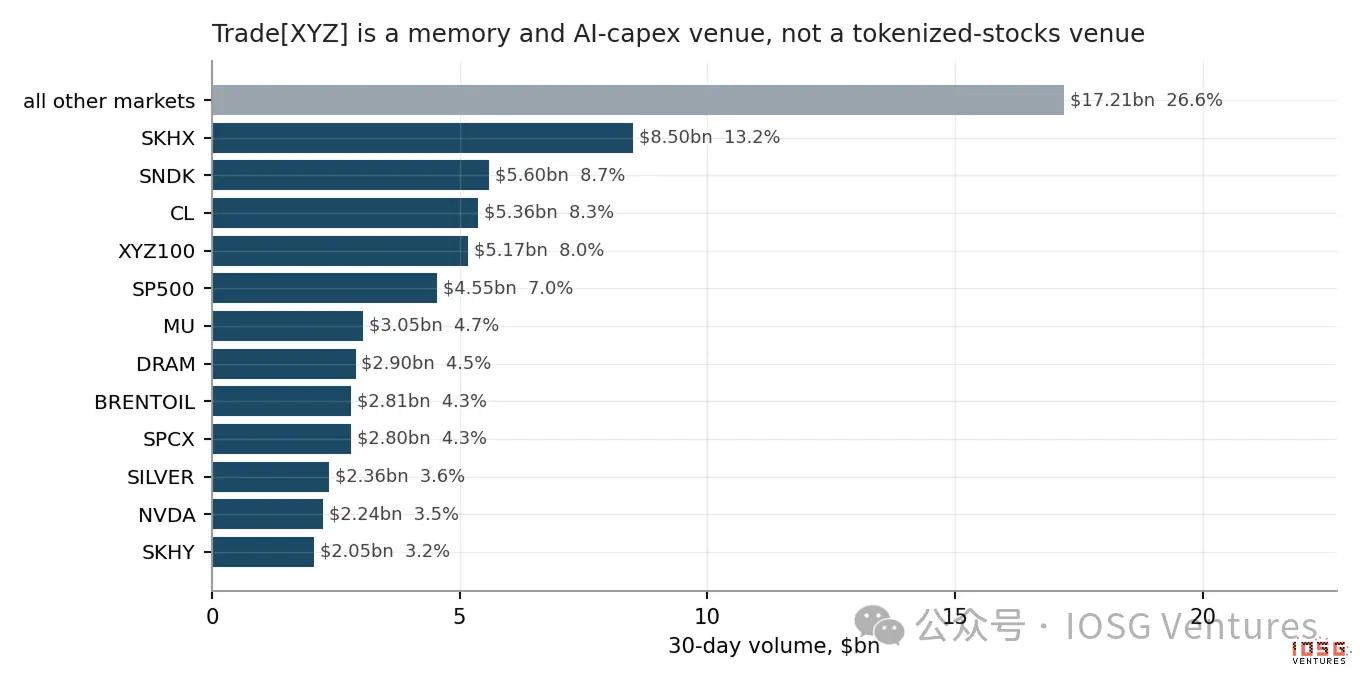 ▲ Trade[XYZ]の過去30日間で取引量が最大の市場。
上位10市場が66.7%の市場シェアを占め、上位6位以外のテールだけで324億ドルある。NVIDIAは3.5%を占める。Apple、Tesla、Alphabet、Microsoftの合計は3.3%で、SK Hynixの4分の1に過ぎない。トークン化された米国株の主流の物語は常にこれらの米国大手を語りたがるが、それらはここのビジネスではない。Trade[XYZ]が実際に運営しているのは、ストレージとAI資本支出取引に焦点を当てた24時間365日のプラットフォームであり、原油、金属、指数商品を加えたものだ:韓国と日本の半導体、合成DRAM指数、SpaceX、独自のXYZ100バスケット、および認可されたS&P 500。その領地は、暗号資産ネイティブのトレーダーが午前3時に他で見つけられない資産である。そして、これこそがEntropyが攻撃を選んだ領地であり、切り口はAppleではなくSanDiskとNebiusである。なぜOpenAIを上場しないのかという最も直感的な答え——未公開企業を避けている——は間違いである。IPO前市場は実際にはその業績が比較的良好なビジネスの1つである。SpaceXだけで30日間で28.0億ドルの取引量があり、市場の4.3%を占め、第9位である。その後は宇樹の5.11億ドル、長鑫存儲の3.17億ドル、智譜の1.56億ドル、MiniMaxの9200万ドル、SHEINの2700万ドルであり、長江存儲は登録済みで上場待ちである。
これらの名前に共通点がある:いずれも観察可能な二次市場取引価格と既知の株式数を持っている。SpaceXは定期的にテンダーオファーを実施し、明確な1株あたり価格を提供する。これら中国企業は中国本土で活発なIPO前グレーマーケットを持ち、株式数は工商登記と資金調達ラウンドから取得できる。したがって、このプラットフォームは他の資産と同様に1株あたりで価格提示できる。
OpenAIとAnthropicはどちらも持っていない。それらの二次市場取引はSPVに包まれており、取引されるのはファンド持分に対する請求権であり、議論されるのは具体的な1株あたり価格ではなく全体の交渉評価額である。無理に1株あたりで価格提示することは、分母を無から作り出すことに等しい。ボトルネックはここにある。これは意欲の問題ではなく、価格提示慣行の問題である。Entropyの解決策は1株あたりで価格提示せず、会社自体を直接報告することであり、1契約 = 10億ドルの時価総額で、現在の中間価格ではAnthropicが約2.17兆ドル、OpenAIが約1.53兆ドルである。
しかし、これは堀を構成しない。リーダーはいつでも約39,900ドルを費やして時価総額で価格設定された資産を追加できる。さらに、その自身のロードマップは別の場所を指している:登録済みだが未使用の資産が16あり、ウラン、アルミニウム、ドル指数、VIX、トウモロコシ、小麦、TTF、韓国ウォン、インドNifty、ブラジルIbovespa、Ibiden、KSTR、さらに長江存儲とH100が含まれる。これはマクロとコモディティであり、最先端のAIラボではない。
構造的な詳細が1つ注目に値する。Trade[XYZ]はoracleUpdaterを設定していない。つまり、デプロイキーを使ってマーク価格をプッシュしていない。一方、EntropyとFelixはどちらも同じ第三者アップデーター0x94757f8d…を指している。EntropyはRedStoneがAnthropic市場の価格データソースであると公表しており、これが無関係な2つのプラットフォームが1つのアップデートアドレスを共有する理由を説明する。ただし、オンチェーンではこのアドレスにラベルはない。自社オラクルは参照価格のある資産には問題ないが、マーク価格を「構築」しなければならない場合、性質が変わる。そして、マーク価格を構築することこそがEntropyが選んだビジネスである。
V. 直接対抗とEntropyがリードした1週間
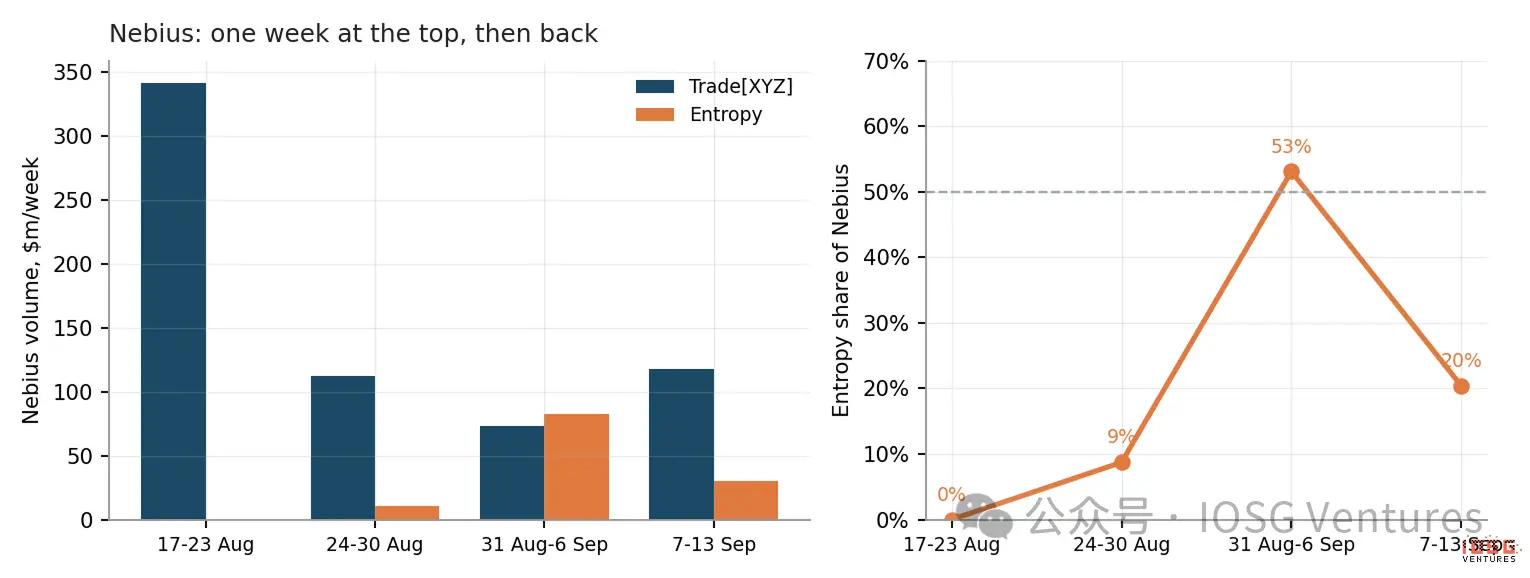 ▲ Nebiusの週次取引量とその中でEntropyが占めるシェア。 現在、9つの資産が2つのHIP-3プラットフォーム上で同時にアクティブである。各プラットフォームはもはや重複しない独立した市場を占有していない。2回上場する価値のある名前は常態となっている。
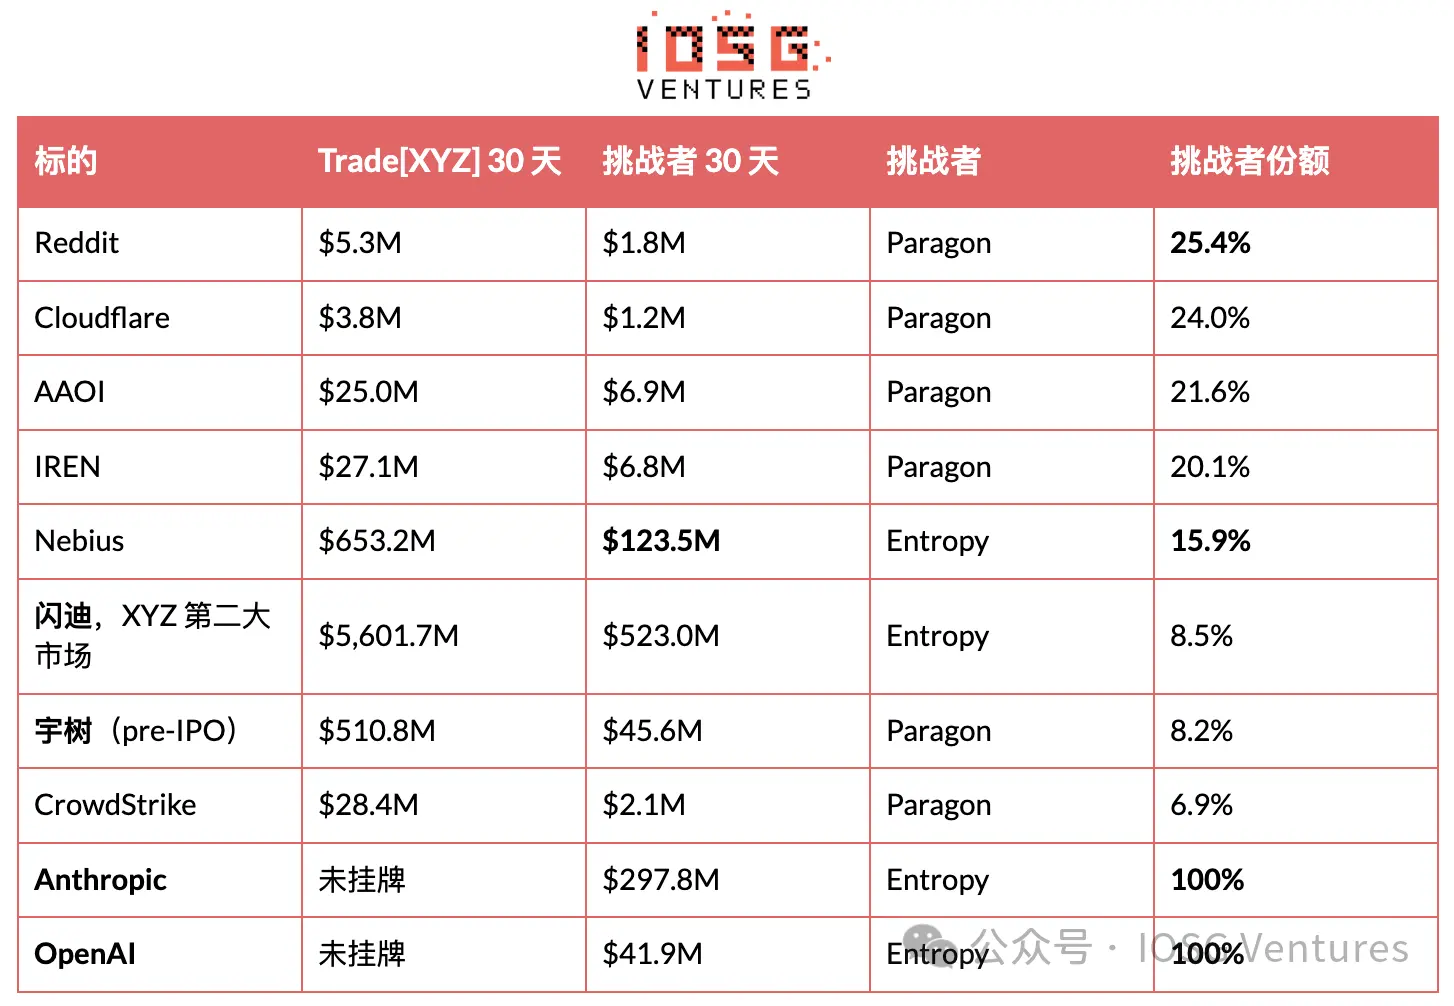
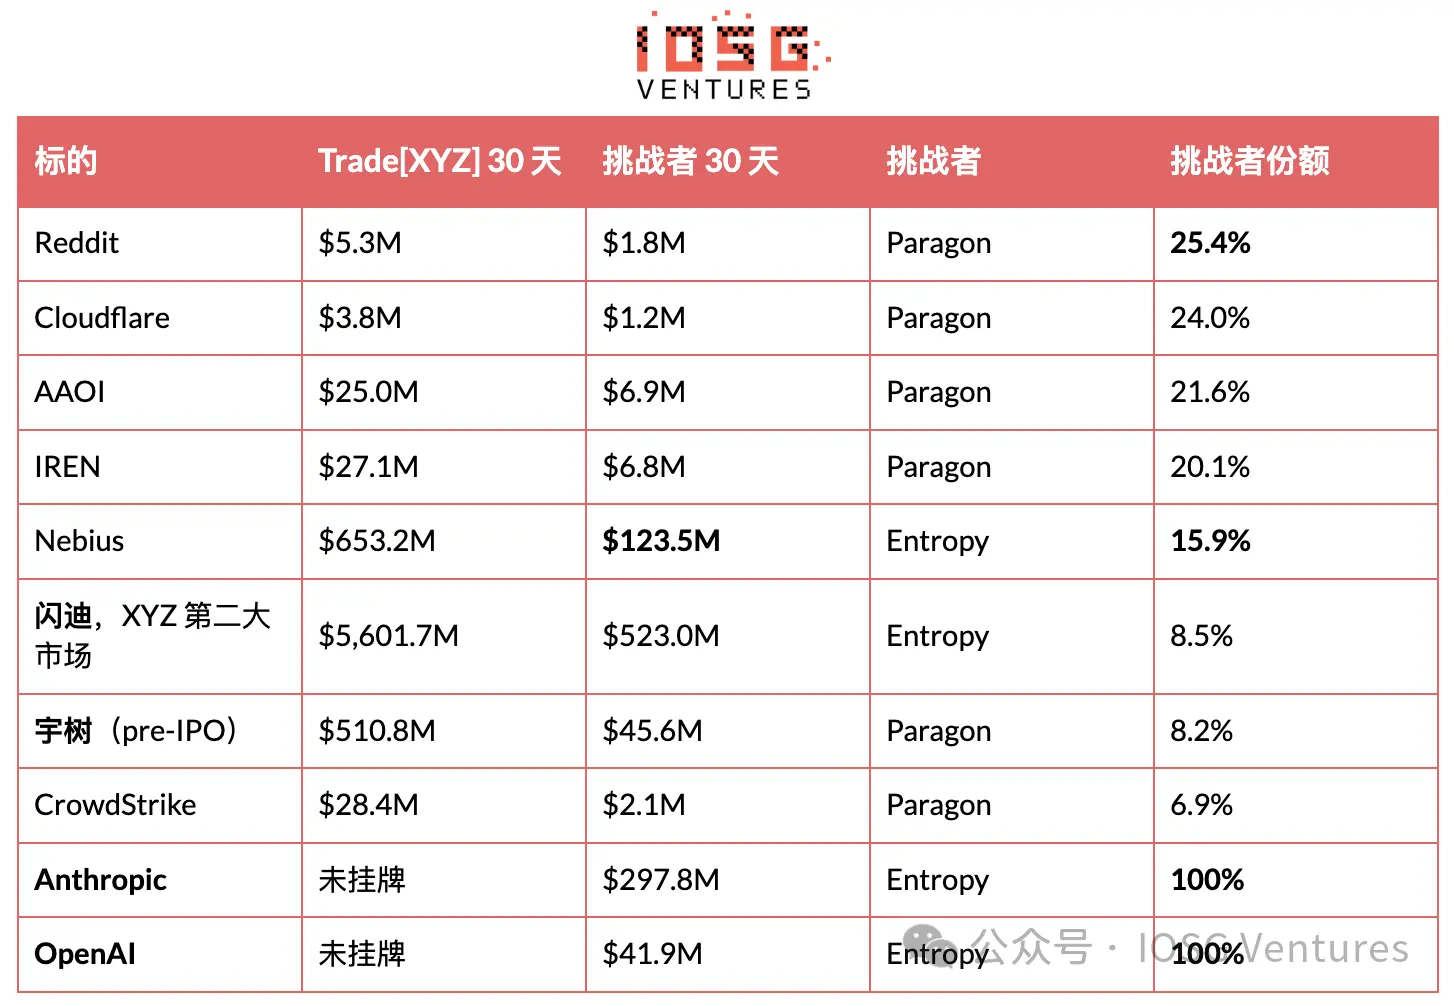 奪われたのはポジションであり、市場の深さではない。Trade[XYZ]はParagonの全5つのコアターゲットを登録したが、起動しなかった。8月18日、すべてのターゲットが1日で一斉に開通し、今日では5つのターゲットすべてでリードしている。このギャップを埋めるのに約3日分の手数料収入を費やし、1つの午後で完了した。そのバッチのターゲットが抑止なのか、もともと予定されていた上場なのかは、オンチェーンデータからは判断できない。
判断できるのは結果である。4週間後、Paragonは5つのうち4つで依然として20%から25%のシェアを維持し、当月全体の取引量は49.9%増加した。メカニズムは宇樹が最良の例である:Trade[XYZ]の宇樹市場の深さはParagonの約11倍で、後者はこの取引ペアの8.2%しか占めていないが、Paragon自身の宇樹取引量は同期間にほぼ倍増した。リーダーは挑戦者から取引量を奪ったのではなく、挑戦者の周りで市場を拡大したのである。市場に参入することと市場を持つことは別物である。EntropyはNebiusで1週間リードした後、返上した。
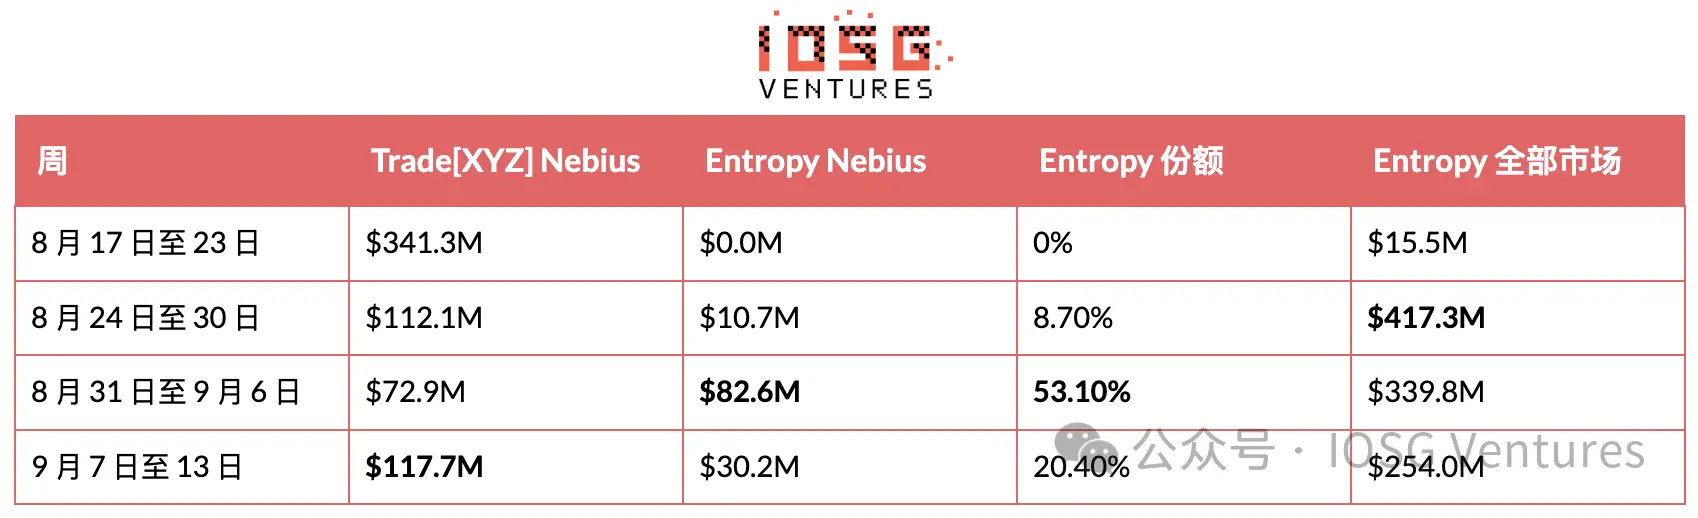
1週間の間、EntropyのNebius取引量は確かにTrade[XYZ]を上回った。これはHIP-3の挑戦者が達成したことのないことである。次の週、リーダーのNebius市場の深さは61%増加した一方、Entropyは63%減少し、挑戦者はこの取引ペアの5分の1に戻った。SanDiskも同じ物語を語るが、より静かである:Entropyの市場シェアはここ数週間おおよそ13%前後を推移し、30日間全体の平均は8.5%である。
したがって、このリードは本物だったが、1週間しか続かなかった。正直な解釈は:Entropyはリーダーが積極的に価格提示する市場に浸透できることを証明したが、陣地を守れることはまだ証明していない。その総取引量は3週連続で減少し、4.17億ドルから2.54億ドルに落ち込んだ。
逆シグナルは在庫から来る。週次取引量がピークから39%下落する一方で、Entropyの未決済建玉は実際に37%増加して5140万ドルに達し、そのうちAnthropic1つのターゲットだけで2990万ドルを占める。ウォッシュトレードが生み出す取引量は互いに相殺され、在庫を残さない。したがって、取引シェアが低下する中で未決済建玉が蓄積し続けることは、これが刷り量ではなく実際のポジションであることを示す。この2つの事実は反対方向を指している。本当に注目すべきはこの緊張関係そのものであり、単一の数字ではない。
ここの取引量は割り引く必要がある。Entropyにはトークンがなく、エアドロップも確認されていないが、バックエンドでpointsMultiplierパラメータが既に見えており、リーダーボードページには「近日公開」と表示されているため、トラフィックの一部は製品使用ではなく期待によって駆動されており、両者は外部から区別できない。規模も強調する必要がある:Entropyの1か月の取引量は約10億ドルであるのに対し、Trade[XYZ]は646億ドルで、リーダーのわずか1.6%である。特定の戦闘に勝ったのであり、このカテゴリーに勝ったのではない。
登録済みで上場待ちのターゲットが次の一手を明らかにする。EntropyはEWY、SBE、TCNT、およびDRAM指数を保有している。DRAM指数はTrade[XYZ]の第4位の商品であり、EWYは韓国から来ている。次の対抗は、競争のない別のIPO前の名前を探すのではなく、リーダーの中核領地を直接狙っているようだ。
2つのカウントルール
上場市場の深さのみを計算する。HIP-3デプロイヤーは起動のかなり前にターゲットを登録することが多い。これらのターゲットはオラクルのmarkPxを返すが、midPxはnull、isDelistedはtrue、未決済建玉はゼロ、K線履歴はない。Trade[XYZ]には16、mktsには19、Paragonには9、Entropyには4ある。HyENAの25は別物である。なぜなら、それらは起動後に閉鎖されたからだ。
コード文字列はターゲットと等しくない。para:STXはSeagateで、中間価格は799。コア市場のSTXはStacksで、中間価格は0.27。コードだけに頼ると、存在しない10番目の対抗市場を無から作り出すことになる。ペアリングする前に中間価格を検証せよ。
VI. 経済勘定:1つのプラットフォームのコスト対レイヤー全体の収入
誰も価格で競争していない。なぜなら、レートは底を打っているからだ。すべては各資産の2つのパラメータにかかっており、どちらもmetaAndAssetCtxsで公開されている:growthModeとdeployerFeeScale。全込みレートはbase × (1 + s)で、baseは標準永久先物レート表、sはデプロイヤー係数で、0から3.00まで設定でき、Growth Modeでは上限が1.00である。デプロイヤーはs / (1 + s)を取得するため、s = 1.00の場合、両者は半々になる。Growth Modeはさらに全込み数字を少なくとも90%削減する。前提として、市場が検証者の永久先物運営と重複しないことであり、これにより暗号資産と暗号指数が除外される。
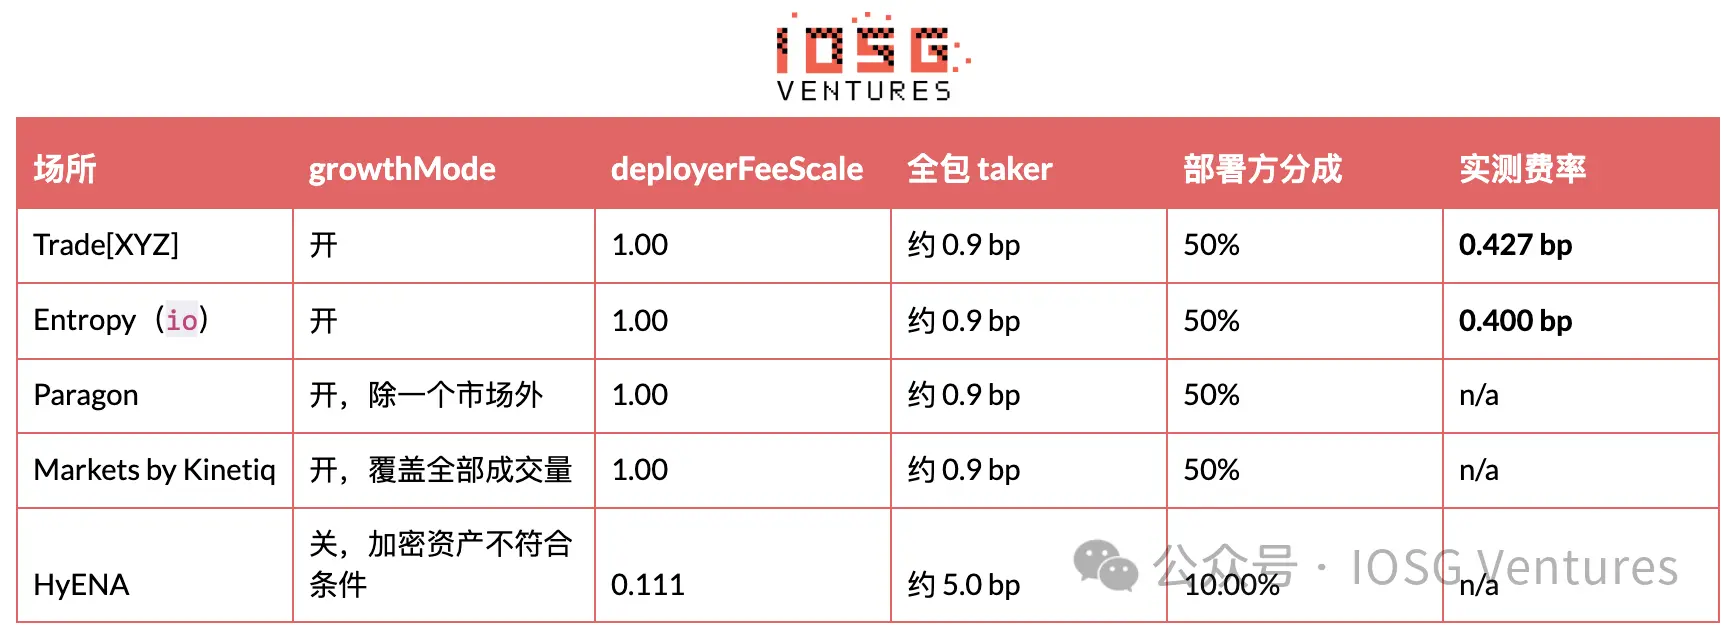
すべての株式プラットフォームは独立して同じ構成に収束した:デプロイヤー収益の最大化、Growth Modeの起動。Entropyは差別化された製品とベンチャー資金を持って参入したが、価格を下げなかった。この構成にない唯一のプラットフォームは、まさに取引を停止したばかりのものである。
いかなるアグリゲーターにも依存せず、デプロイヤー収益は正確に計算できる。手数料収入は手数料アドレスのサブアカウントに蓄積される:clearinghouseStateのdexフィールドで未分配残高を読み取ることができ、転送はuserNonFundingLedgerUpdatesにsourceDexがプラットフォーム名と等しいsendとして現れる。転送は非常に不規則であるため、2回の転送の間で測定しなければならない。8月27日の転送以来、Trade[XYZ]は1,380,592ドルを蓄積しており、323.0億ドルの取引量に対応し、0.427 bp、約日次79,000ドルである。Entropyは一度も転送を行っていないため、その蓄積手数料は直接読み取れる:10.36億ドルの取引に対して41,468ドル、0.400 bpである。
2つの支出、性質はまったく異なる
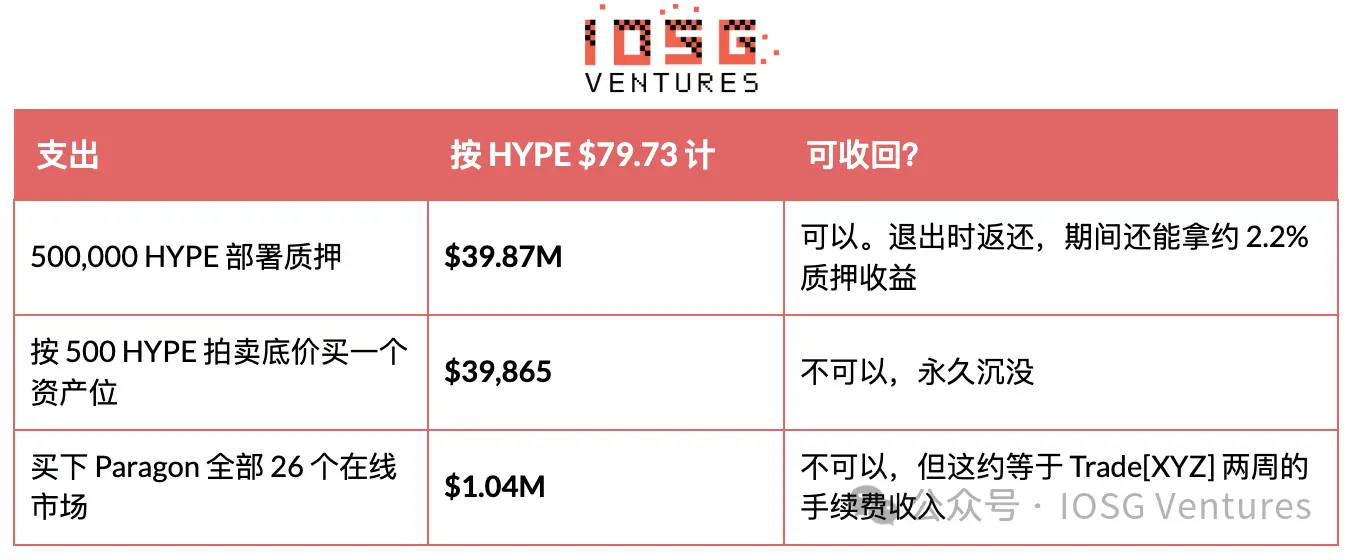
ステーキングは最も恐ろしい数字だが、それは戻ってくる。誰もこのお金を取っていない。それは検証者に委任され、ステーキング報酬を生み出し続け、退出時に同じ形で返還される。デプロイから少なくとも183日間ロックされ、悪意ある市場操作(不良オラクル価格のプッシュなど)により加重検証者によって没収される可能性があり、7日間のステーキング解除キューの中でも没収される可能性があるため、クリーンな退出には少なくとも約190日かかる。Felixとdreamcashはどちらも全額引き出しており、現在の読み取り値はゼロである。
現在のステーキング額:Entropy 500,973、Paragon 500,712、HyENA 508,915(取引停止済みだがステーキング解除せず)、Kinetiq 588,489(1つのステーキングがkmとmktsの両方をカバー)、Trade[XYZ] 500,488に加えてもう1つのアドレスの500,269。ABCDExはわずか1,004 HYPEで、一度もステーキングしていない。
資産ポジションのお金は誰も言及せず、本当に返ってこないものである。永久先物DEXの最初の3つの資産は無料である。それ以降、新しい市場を追加するたびに、31時間続くダッチオークションでHYPEを使って購入しなければならず、開始価格は前回の成約価格の2倍で、500 HYPEの最低価格まで線形に減少する。9月14日に参入したオークションは500の最低価格で始まり、500で終了したため、1つの資産ポジションは約39,900ドルであり、資産ポジションの需要は1週間前の成約価格582 HYPEの時よりも低下している。
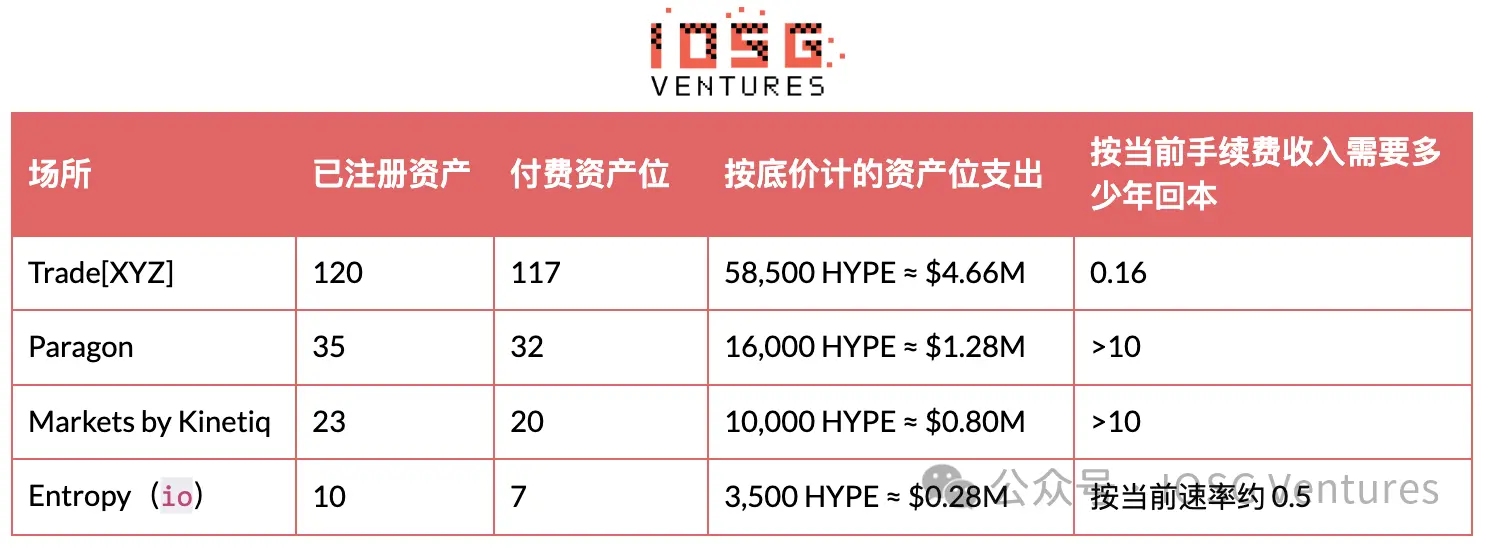 最後の列が鍵である。Trade[XYZ]は約8週間分の手数料ですべてのターゲットの請求書を支払える。Entropyを除くすべての挑戦者が必要とする時間は、HIP-3が存在してきた時間を超えている。Entropyが合格できるのは、30ではなく7つの資産ポジションを購入したからに過ぎない。
時間はこの非対称性を増幅し続ける。市場の一時停止は無料で可逆的である。支払い済みの資産ポジションは封鎖して再開でき、それらの「上場待ちターゲット」はここから生まれる。予備ポジションは過去のデプロイ数に基づいて蓄積され、公式は7 + 0.2 × 過去のオークションデプロイ数であるため、Trade[XYZ]には約30が即座に使用可能であるのに対し、新規参入者は7しかない。今日開店し、20の市場を作成する計画のプラットフォームは、一度に10を上場でき、残りはオークションで列に並ばなければならず、最速で31時間ごとに1つである。Entropyの答えはこのペースに合わせないことである:5つの市場だけを上場し、それぞれを機能させた。ステーキング収益の罠。Entropyを除き、受動的ステーキングの入場券からお金を稼いだすべての挑戦者は、取引所を運営するよりも多くを稼いだ。Paragonの生涯デプロイヤー収益は64,281ドルであるのに対し、3987万ドルのステーキングは約2.2%で計算すると年間約877,000ドルを生み出し、比率は約14倍である。
これは慰めではない。その収益はプロトコルの将来の発行準備から新たに鋳造されたHYPEであり、本質的にはインフレであって収入ではなく、非自発的に保有するポジションに対する希薄化リターンであり、評価単位は運営者が既に受動的にロングしている資産である。HYPEが30%下落すると、このステーキングは1200万ドルの損失となり、10年分の収益を超える。過去8日間、HYPEは88.37ドルから79.73ドルに下落し、各ステーキング額を430万ドル減少させた。この手数料プールはどれだけのビジネスを支えられるか。Growth Modeは実効レートを約0.4 bpに固定し、デプロイヤーは半分を取る。Trade[XYZ]は97.8%の市場シェアを保持し、年率換算取引量は約7860億ドル、年間デプロイヤー収益は約2900万ドルである。これはリーダーの天井というよりも、現在の取引量と現在の手数料下限の下でのプラットフォームレイヤー全体の総賞金である。
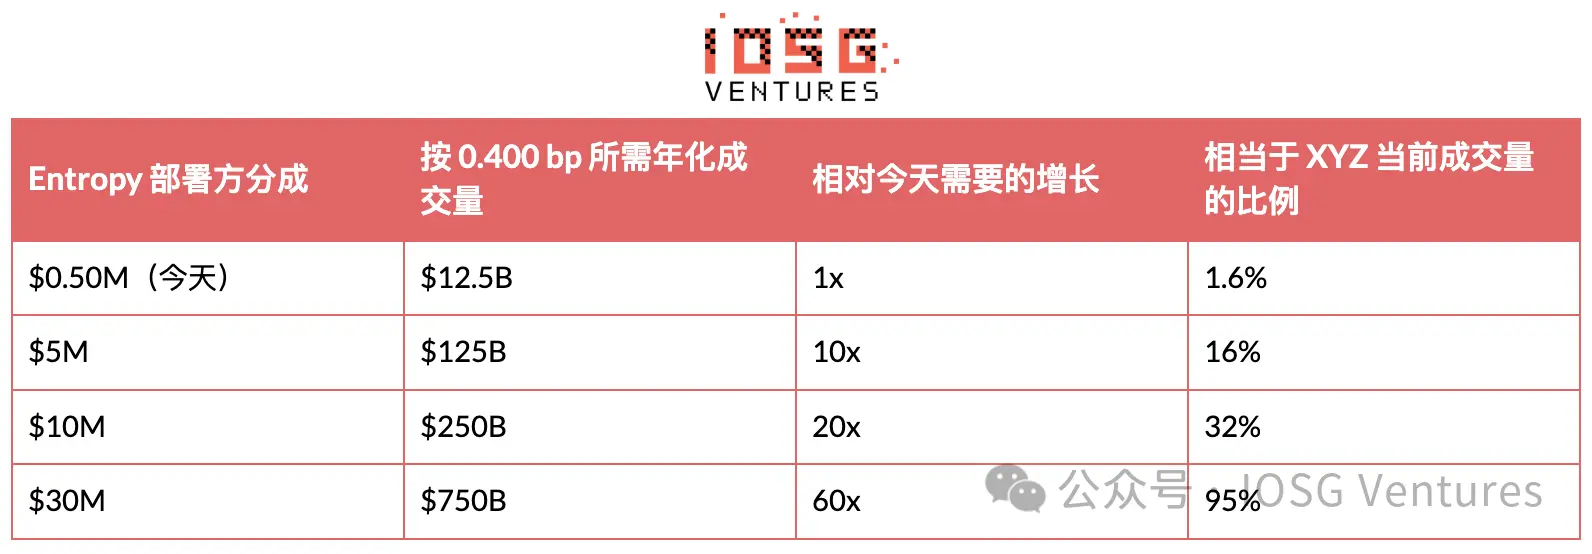
リーダープラットフォーム以外では、現在約1.67億ドルのHYPEがステーキングされており、これらのプラットフォームは運命がどうであれ、デプロイ手数料の生涯合計でわずか74.7万ドルしか稼いでいない。1400万ドルのシードラウンドと比較すると、この算術は、現在の取引量と手数料下限の下では、HIP-3の運営者は取引手数料に依存して評価を得ることができないことを示している。挑戦者の価値は他から来なければならない:トークン、フロントエンド、顧客関係、あるいはプロトコルがまだ価格設定していない何らかの製品である。
VII. 本当に保持できるもの
HIP-3は意図的に、プラットフォームが本来保持できたものの大部分をコモディティ化した。ステーキングは買える、対象は買える、手数料下限は共有され、配布さえも共有されている。なぜなら、すべてのHIP-3市場は同じフロントエンドからアクセスできるからだ。
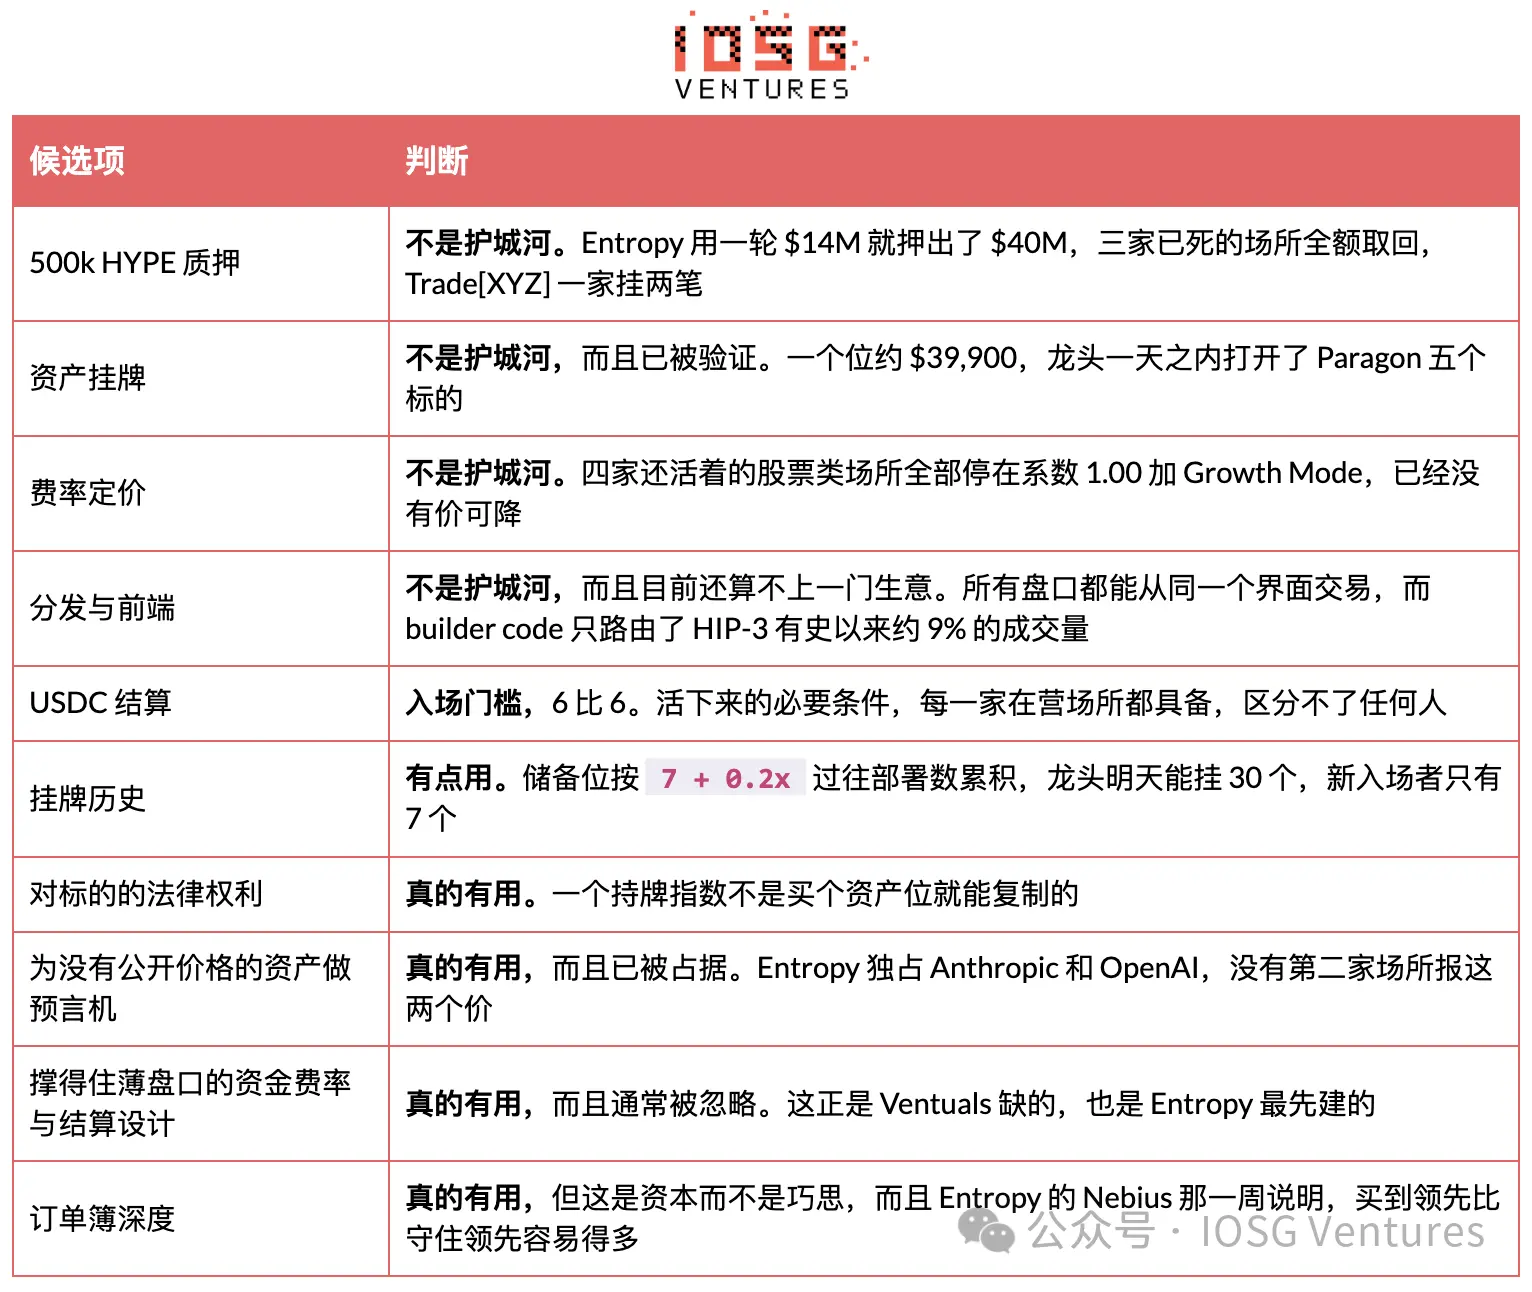 有用なスクリーニング質問は「どの資産を上場したいか」ではない。資産は買えるからだ。そうではなく、「リーダーが1つの資産ポジションで買えないものを何か持っているか」である。HIP-3上で運営したことのあるすべてのプラットフォームの中で、この質問に明確な答えを持つのは1つだけであり、その答えは資産リストではなく、オラクルのセットと決済設計である。
Entropyは正確に言及する価値のある例外である。答えが対象にないからだ。Citadel Securities、Optiver、Millennium、Polymarket出身の研究者とトレーダーによって設立され、この基盤は2つの面に現れている。1つは初日からの注文の深さであり、これは確かにNebiusに印象を与えた。もう1つは資金調達率と決済設計であり、Ventualsの死への直接的な応答のように読める。その1400万ドルのシードラウンドはRibbit Capitalが主導し、この機関はDeFiではなく主にリテールブローカレッジとフィンテックの配布に焦点を当てており、その野心がプロトコルを利用するだけでなく顧客を維持することにあることを示している。注意すべきは、Arbitrum DAOと関係の深いEntropy Advisors、およびa16zが支援するカストディスタートアップのEntropyは、まったく別の会社であり、名前からHyper Foundationとの関係を推測すべきではない。
これらすべてを総合すると、このセクターは依然として薄い。縮小中の1社が取引量の97.8%を占めている。挑戦者の一群が1.67億ドルのHYPEを保持し、互いの歴史的手数料の合計リターンは74.7万ドルである。本当に価格提示できる唯一のチームは、市場を1週間奪えることを証明したばかりだが、守れなかった。
より直接的な代替案は、運営者の半分ではなくプロトコルの半分の取引手数料を取ることである。ロックアップがなく、没収リスクもなく、運営負担もない。しかし、それはHyperliquid永久先物手数料ベースの主力でもなく、HIP-3の市場シェアが50%を超えるのは暗号資産の低活動期の幻影であり、トレンドではないことが証明されている。ルーティングレイヤーとその実際のトラフィックへの影響。ビルダーコードはHIP-3上で「共有ビジネス」に最も近いものである。フロントエンドから送信された注文はタグ付けされ、担保を差し出すことなくビルダー手数料を稼ぐことができる。Flowscanは819のそのようなタグを集計している。
彼らが遭遇するトラフィックは確かに多くない。ルーティング取引量は約526億ドルで、HIP-3の歴史的総量5870億ドルの約9%である。過去30日間は約53億ドルで、660.9億ドルに対応し、約8%である。90%以上のトラフィックにはフロントエンドタグがなく、これはマーケットメーカーとAPIトレーダーが支配する市場のあるべき姿である。
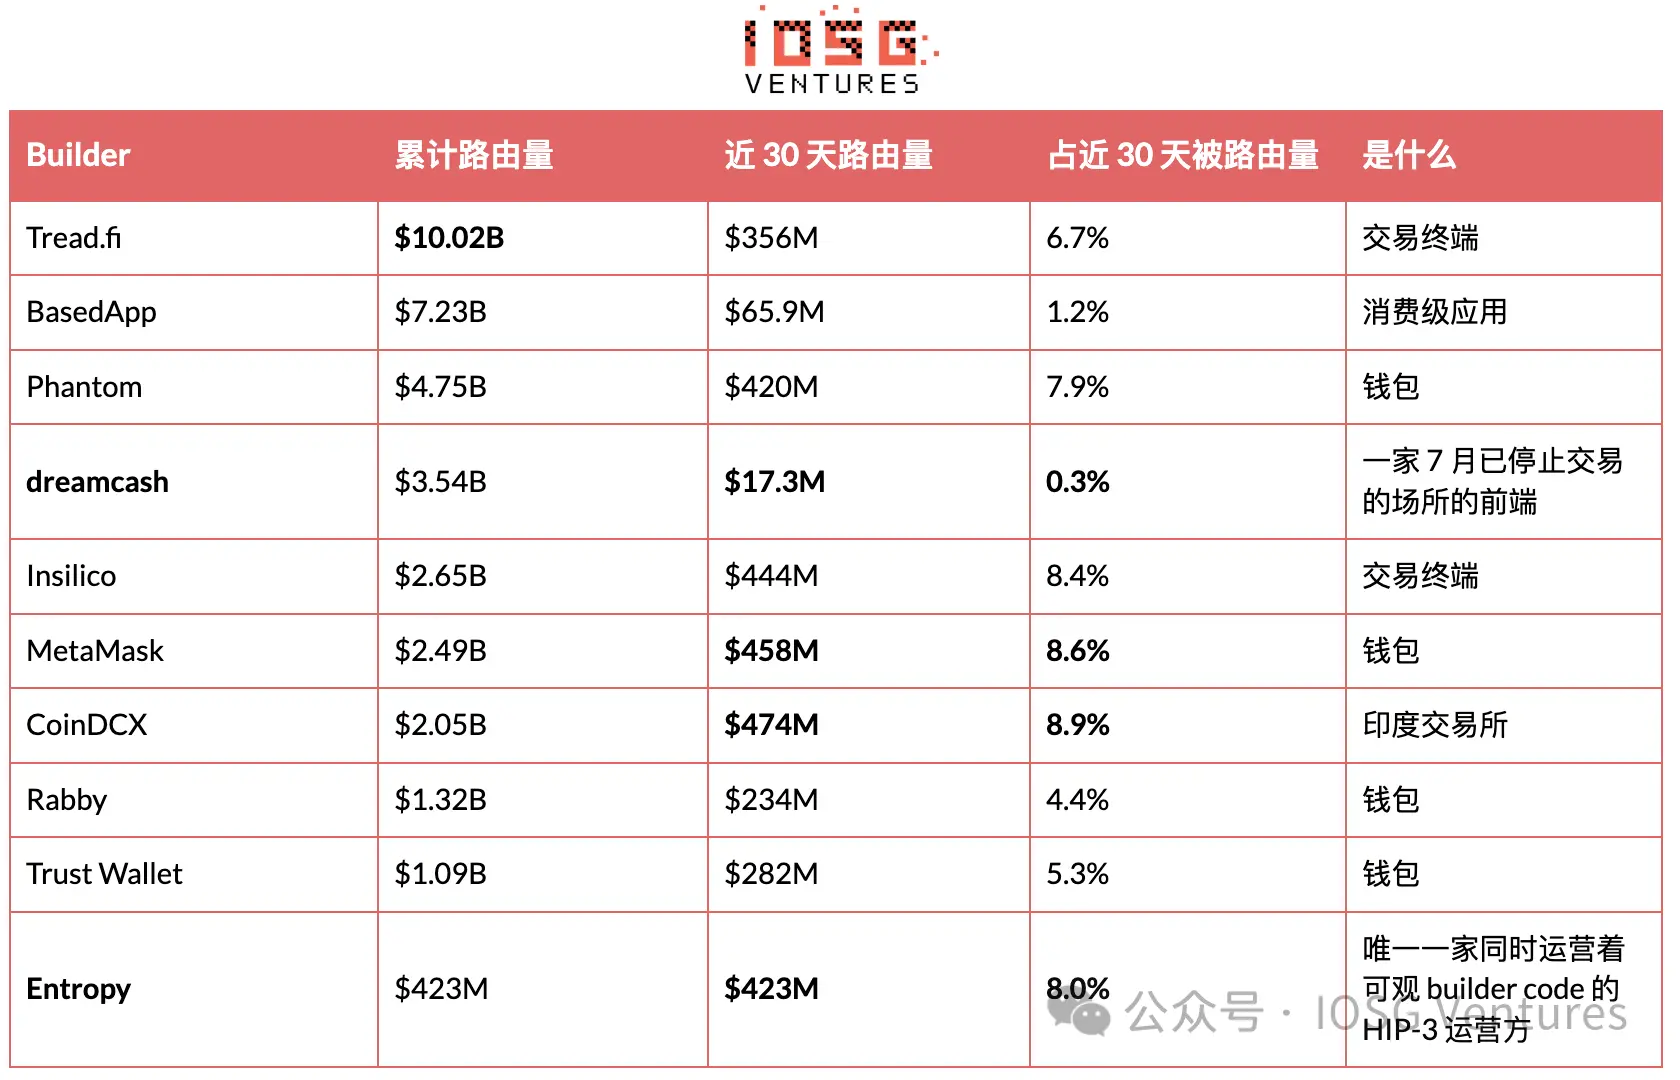 第4列の分母は過去30日間のビルダーコードルーティング総額53.0億ドルであり、HIP-3の660.9億ドルの取引量ではない。後者であれば、最大のCoinDCXはわずか0.7%を占める。表中の10社はルーティング量の59.7%を占め、Flowscanは合計819のビルダーコードを集計しており、残りの809が別の40%を共有していることを意味する。
この表には2つの注目点がある。Entropyの4.23億ドルのルーティング量はすべて過去30日間に発生しており、同期間に自身のプラットフォームは10.3億ドルを取引した。つまり、市場の約40%が自身の管理するフロントエンドから来ている。そのラウンドの背後にあるRibbitの野心は、プレスリリースだけでなくデータに現れており、これは「デプロイヤーとして」とは異なるビジネスである。
もう1点はdreamcashであり、よりクリーンな教訓を提供する。そのプラットフォームは7月2日から死んでおり、自身の市場の読み取り値はゼロだが、そのビルダーコードは過去30日間で依然として1730万ドルをルーティングし、合計35.4億ドルである。デプロイビジネスとフロントエンドビジネスはきれいに分離でき、そのうち4000万ドルを必要とするのは1つだけである。
第三者ダッシュボードには見落としやすいカウントの罠がある。プラットフォームランキングは通常、累計取引量がデフォルトであるため、数か月前に運営を停止したプラットフォームが依然としてかなりのシェアを示す可能性がある。Dreamcashは全履歴ビューではHIP-3取引量の3.3%を占めるが、最近のウィンドウでは0ドルである。シェアを引用する前に、その計算ウィンドウを確認せよ。したがって、監視する価値のあるフロントエンドのほとんどはデプロイヤーではない。Coinbaseは9月12日、ウォレット内で簡素化された永久先物インターフェースを開始すると発表し、Hyperliquidが支援し、暗号資産、トークン化株式、予測市場をカバーし、米国外市場向けである。Krakenの親会社もHyperliquid関連の永久先物を規制された米国プラットフォームに統合することを議論している。どちらもその500,000 HYPEをステーキングしない。結論:別のHIP-3デプロイヤーに楽観的になるのは難しい。前述のすべての情報を総合すると、新しいHIP-3プラットフォームは以下の一連の数字に直面する。
リーダー以外のすべてのHIP-3取引量は30日間で合計14.9億ドル、年率換算で約181億ドルである。実測の0.400 bpで計算すると、年間デプロイ手数料は72.5万ドルで、4つのプラットフォームが共有する。これら4つのプラットフォームは現在約1.67億ドルのHYPEを保持している。同じ金額を2.2%で受動的にステーキングすると、年間収益は367万ドルである。
言い換えれば、これらの取引所を運営して稼ぐお金は、同じ資金をその場でステーキングした収益の約5分の1である。
これは未開発の市場ではなく、ほぼゼロに価格設定された市場であり、その理由は前節で述べたようにすべて測定可能である。資産ポジションは39,900ドルで、何も保持できない。手数料下限は共有され、下げる価格はない。配布も共有され、ビルダーコードはトラフィックの9%しか遭遇しない。決済資産は6対6のUSDCに収束し、AQAv2はHIP-3にいかなる手数料優遇も提供しないことを明確にしており、プロトコルはこのレイヤーを補助するつもりはない。
より挑戦的なのは天井である。XYZは97.8%の市場シェアとすべての構造的優位性を持ちながら、価格提示する9銘柄で実際の取引の1.2%しか実現しておらず、コアストレージ資産における相対シェアは依然として低下している。新規参入者が直面するのは「リーダーが大きすぎる」ではなく、「リーダーが既に小さく、さらに小さくなっている」ことである。
依然として唯一の例外があり、それは既に明確に述べた:他人が買えない権利、他人が生み出せないオラクルのセット、あるいは薄い市場で生き残れる資金調達率と決済設計である。Entropyが唯一の該当者であり、1週間リードした後に押し戻された。資産リストは答えではない。この見解は現在、2組の独立したデータによって支持され、一致している。何がこの判断を変えうるか。
Entropyが対抗的市場で1週間ではなく1か月持ちこたえ、Shandiに対抗する際にシェアを維持し、13%前後を漂うことがないこと。取引量が減少する中で未決済建玉を蓄積することは、取引量よりも信頼性が高いため、最も注目すべきシグナルである。
EntropyのDRAM指数と韓国資産の上場。この2つは競争のない別のIPO前の名前ではなく、リーダーの中核領地を直接狙っており、その結果はNebiusよりもはるかにクリーンなテストとなる。
トークンの条件が株式計算を成立させる可能性がある。手数料計算は成立せず、トークンは今日存在しない。
IPO前セクターが持続できること。Anthropicの市場は最初の週の後に減少し、OpenAIは開始時に日次530万ドル、現在約400万ドルである。1つでも安定すれば、これは一度限りの上場トレンドではなくカテゴリーとなる。
AQAv2の最初の支払いが10月初旬に到着すること。それはプロトコルのUSDC収益ラインの実際の規模を初めて観察する機会となり、現在の1.35億ドルから2億ドルの第三者推定と比較できる。
手数料下限の緩和。Hyperliquidは8月初旬に、後続のアップグレードでHIP-3デプロイヤーが個別資産に対して手数料を最大3倍まで引き上げられるようにすると示唆し、実質的にGrowth Modeの割引を逆転させる。タイムテーブルは示されておらず、第6節のすべての数字は現在の下限に基づいている。
許可市場の実装。HIP-3*は9月3日に発表され、これはオプションのオンチェーンホワイトリストであり、デプロイヤーがどのウォレットが特定の市場を取引できるかを制限できるようにし、コンプライアンスと機関アクセスを目的としており、現在はテストネット上のみである。これは「資産」ではなく「アクセス権」を希少品にしうる最初のメカニズムである。
独占データや指数ライセンスを保持するチームが現れ、その資産が実際に24時間365日の暗号資産ネイティブな需要を持つこと。これは依然として、ポジションの先取りロジックを完全に無効にする唯一の構成である。
証拠は、リーダーの取引量がGrowth Mode終了後に維持できないことを示している。その実測の0.427 bpは、同じ市場が標準レートで得るべきものの約10分の1に過ぎない。この免除が負担を構成するなら、リーダーの安定性はそのシェアが示すほどではない。
HyENAが508,915 HYPEのステーキングを解除し、このプラットフォームが休眠ではなく終了したことを確認すること。
いくつかの制限
ポジションの先取りの論点は実測シェアに基づくが、動機は推論に属する。5つの資産が同日に上場したことは、ちょうどその日に完了したリリースパイプラインと解釈することもできる。
Entropyに対する判断は26日間のデータのみに基づく。Nebiusのリードとその後の逆転は、単週と単一の中型資産からの読み取りであり、どちらも確定した結論と見なすべきではない。
チームの背景と資金調達ラウンドは会社の発表とメディア報道から来ており、検証可能なオンチェーン情報ではない。
第2節のボラティリティの結論は45営業日のサンプルの相関に基づいており、因果分解ではない。取引量と実際のボラティリティも同じ要因によって駆動される可能性があり、最も直接的な候補はAI資本支出取引全体の冷却である。
取引件数はトレーダー数と等しくない。公開APIは独立したトレーダーを生成できない。
資本リターン関連の数字はHYPE 79.73ドルと2.2%の年率ステーキング率で計算され、後者はプロトコルパラメータであり契約上の約束ではなく、ネットワーク全体のステーキング総量の増加に伴って低下する。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。