


アルマトイ訪問で再評価したカザフスタンの決済体系
 chaincatcher
著者:徐晨 Steven、Payment 201
先週、私はアルマトイに出張していた。
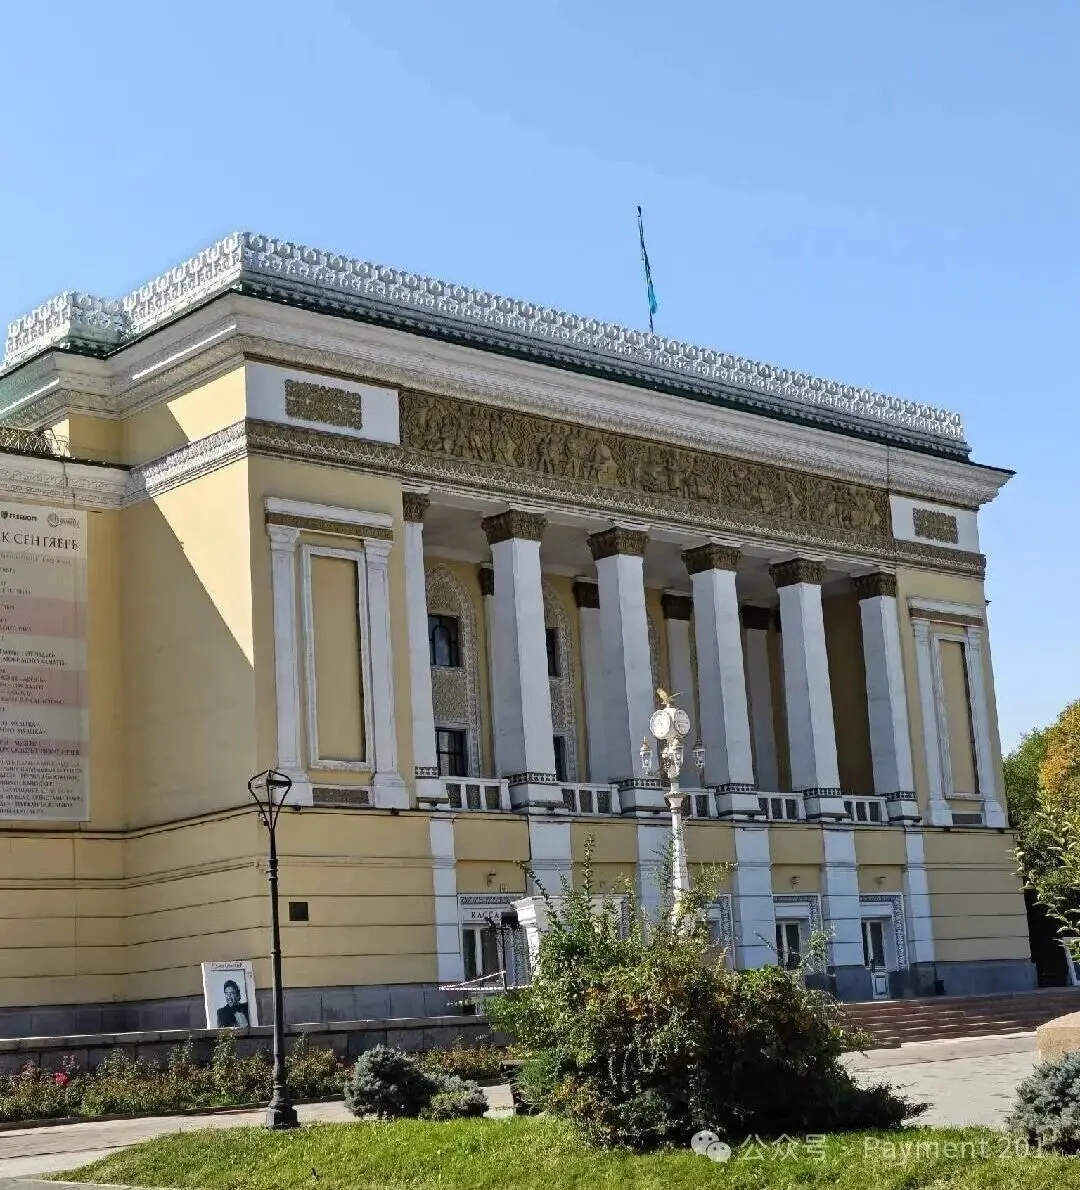
カザフスタンを訪れるのは今回が初めてだった。出発前は、プノンペンやベトナムのいくつかの都市に似ているかもしれないと想像していた。しかし到着してみると、アルマトイはかなり清潔で、街並みや建物、さらには街全体の雰囲気に少し東南ヨーロッパの風情が漂っていた。
ただし、空気中には常に土埃の匂いが漂っていた。
道路は広く、至る所で新しい建物や道路、様々なインフラが建設されているが、実際に街を歩いてみると、人はそれほど多くないと感じた。
何しろ、国土面積は270万平方キロメートル近くある一方で、人口は2000万人強に過ぎない国なのだ。
土地は広大すぎ、人口は少なすぎる。
今年8月時点で、カザフスタンの人口は約2060万人である。
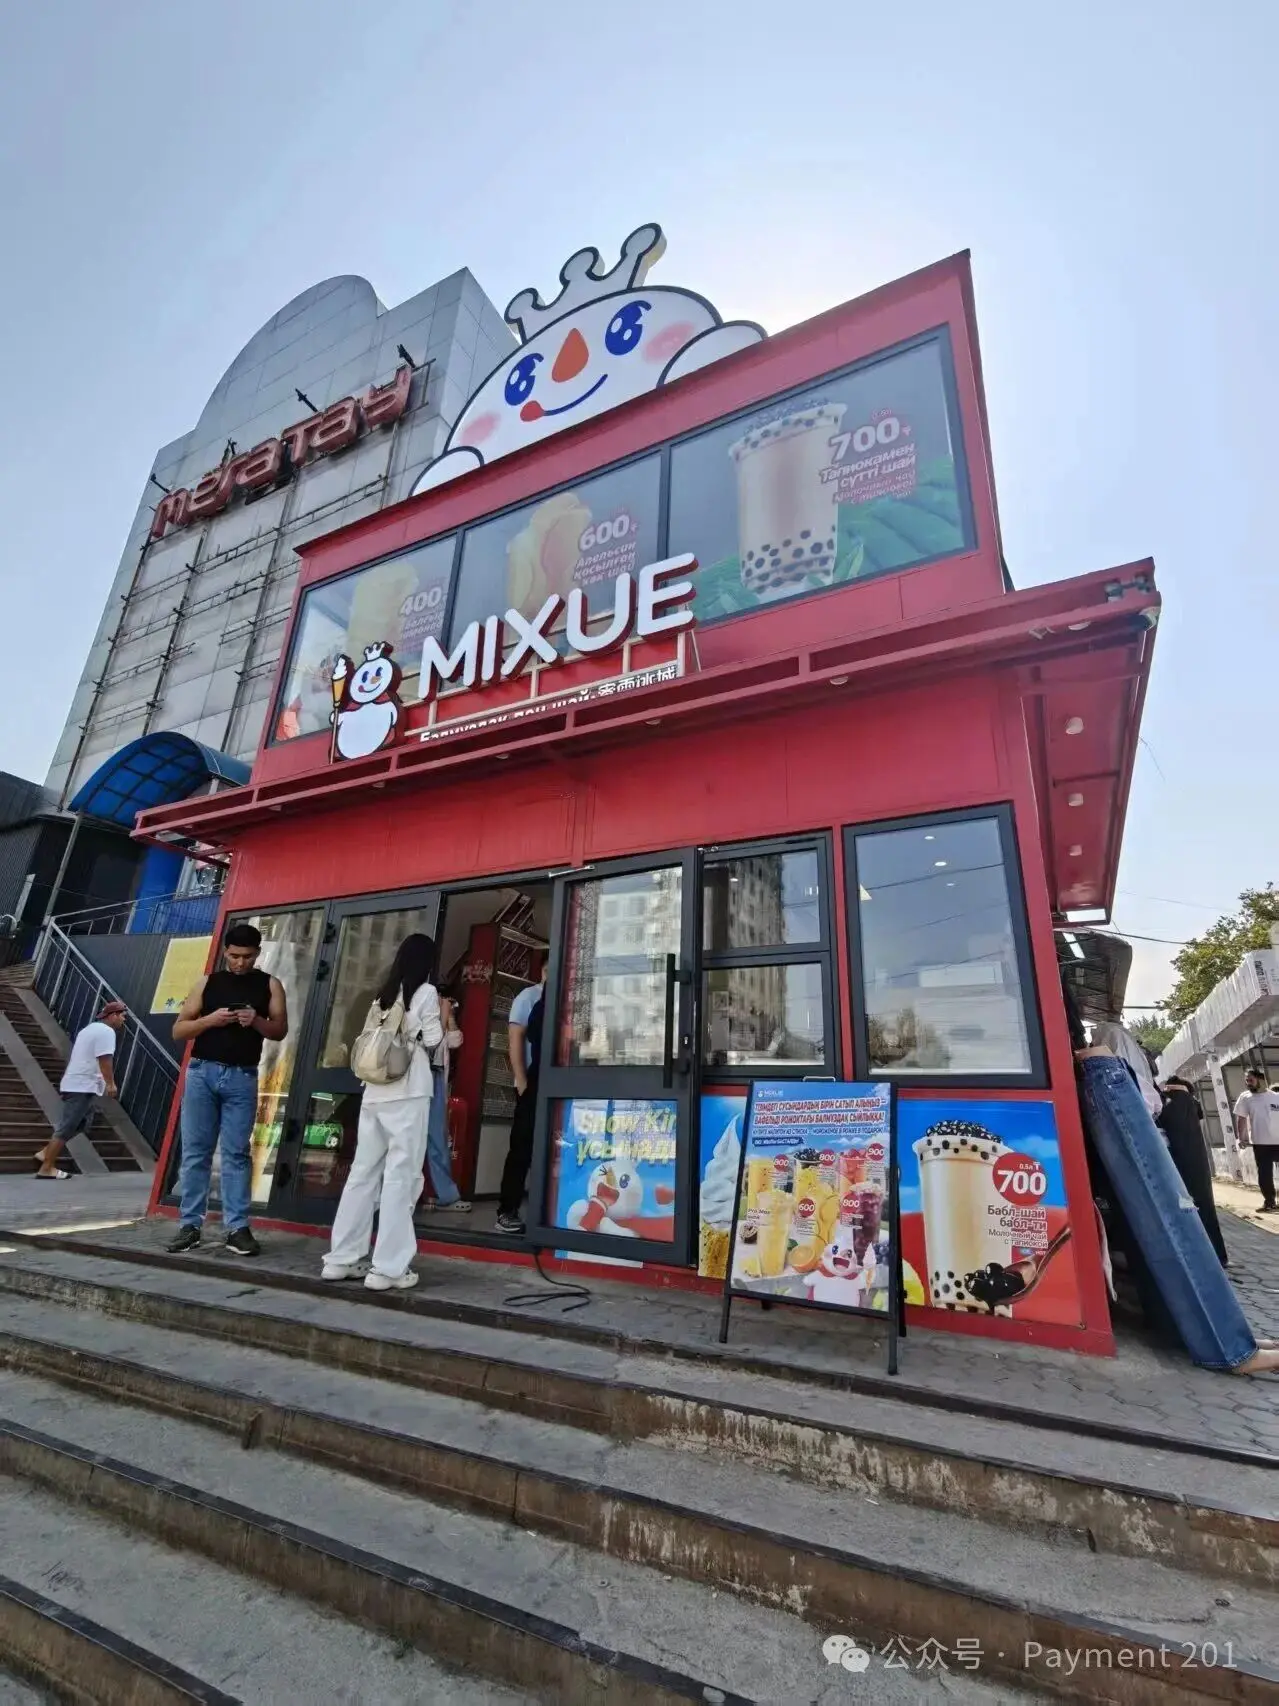
もう一つの非常に直感的な印象は、中国の要素が想像以上に多かったことだ。もちろん、これは生存者バイアスの可能性もある。ウルムチ空港を出発してアルマトイに着陸し、翌日の会議に至るまで、道中で多くの中国人に出会った。インフラ建設に従事する人、鉱物・エネルギー・資源貿易に携わる人、越境物流や商業に従事する人などがいた。
中国と中央アジアの間のモノの流れ、資金の流れ、人の流れは、実際には多くの国内決済業界関係者が想像するよりもはるかに深い。
1. Freedom Bankから中央アジアフィンテックサミットへ
翌朝、私はFreedom Bankを訪れた。
オフィスは非常に典型的なインターネットバンキングスタイルで、微衆銀行を思い出させた。Freedom PayチームはKaisar Plazaで働いており、大ボスがハリー・ポッター好きということもあり、オフィスもハリー・ポッターをテーマに装飾されていた。
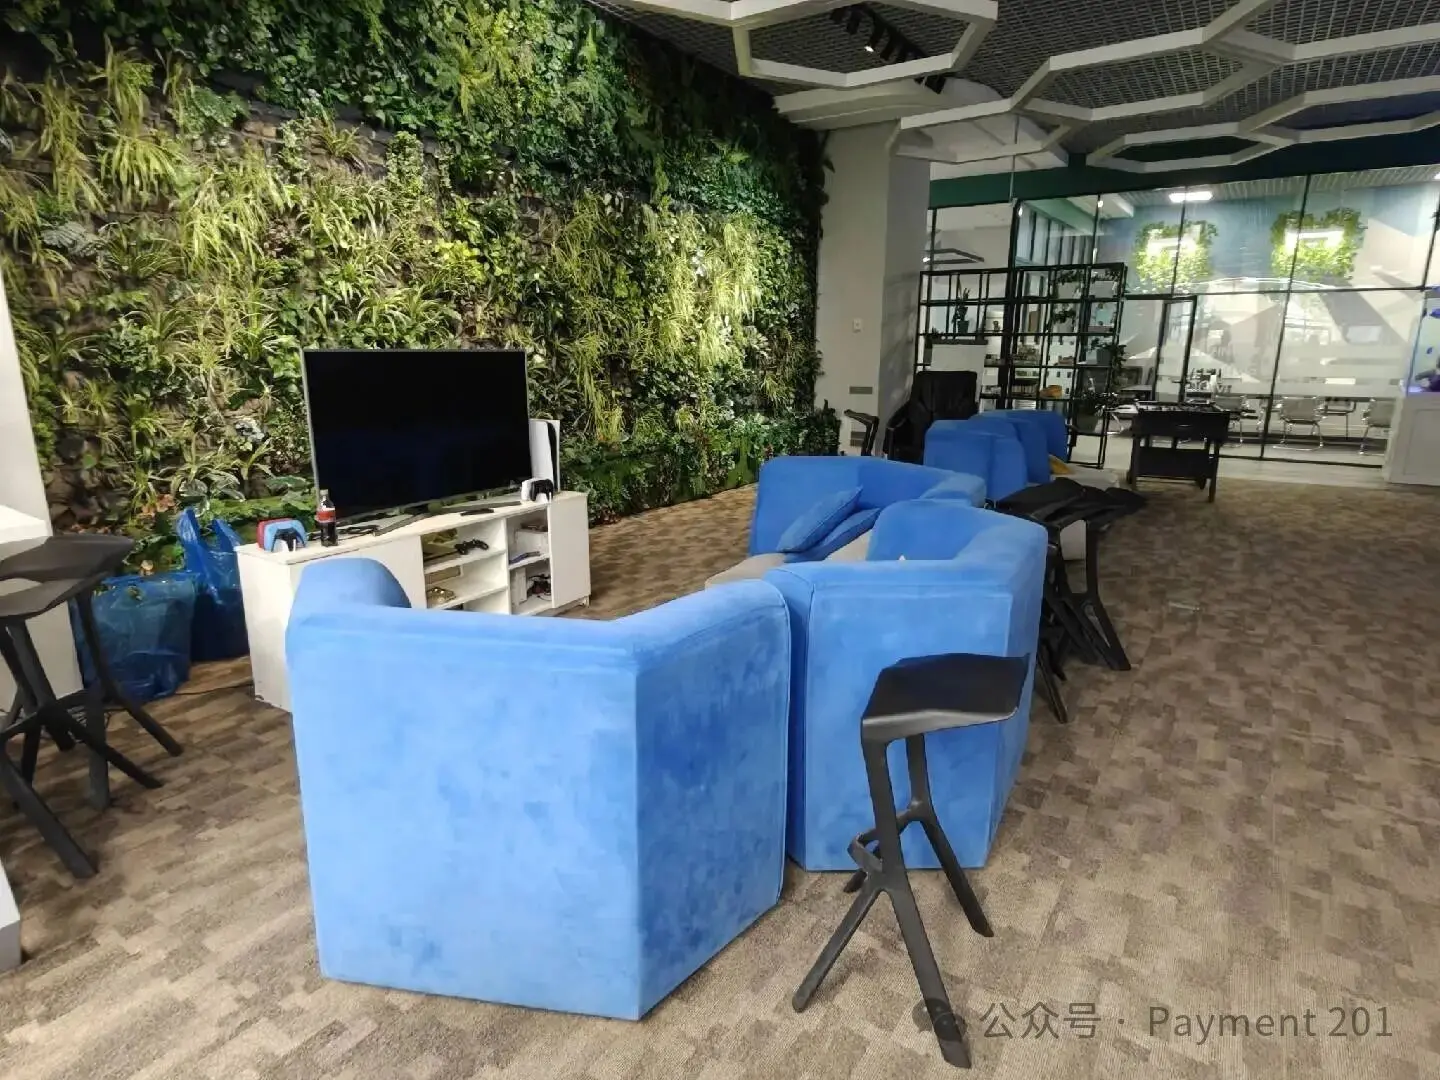
皆でこれまでの業務提携を素早く振り返り、最近の業界の変化や、カザフスタンの銀行業界と決済業界の今後の発展の方向性について議論した。
今回Freedomを訪問してのもう一つの直感的な印象は、現地の銀行がモバイルアプリを単なる「電子バンキングチャネル」として、残高照会や送金、クレジットカードの支払いにしか使わないものとはもはや見なしていないことだ。むしろ、彼らは真の消費者フロントエンドを争奪している。
Kaspiはこのモデルで最も成功したプレイヤーだが、Freedomや他の現地銀行もBanking + Payments + Lifestyle/Commerceの方向へ進んでいる。言い換えれば、現地銀行が争っているのは預金、融資、カードだけではない。
皆が争っているのは、ユーザーが毎日開くアプリを誰が支配するかだ。この細部は実は非常に重要で、後で詳しく説明する。
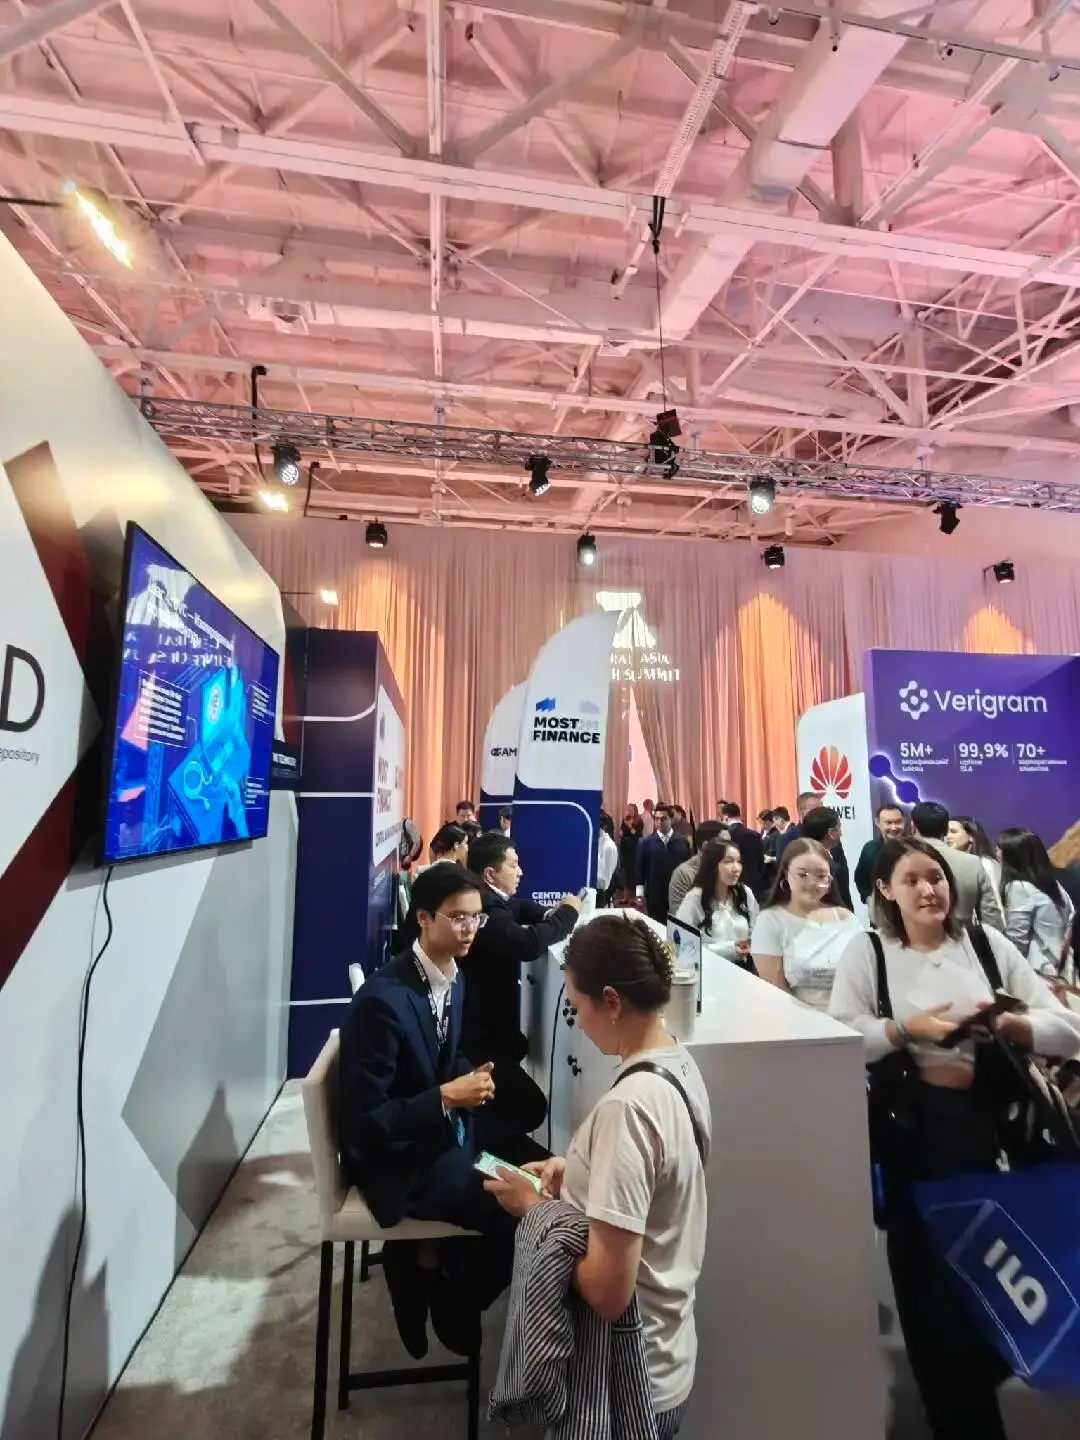
昼には、中央アジアフィンテックサミットを手早く見学した。会場は少しギャラリーのようで、ブースは多くなく、主に現地の取引所、決済会社、金融機関が出展していた。Visaはかなり大きなブースを構えていたが、私が通りかかった時はあまり賑わっておらず、数人が座ってゲームをしていた。
私はその場にいたいくつかの機関と気軽に話し、名刺を交換したが、確かにいくつかの意外な収穫があった。銀聯国際の知人にも会い、カード発行や送金サービスについて話し合った。
決済業界は時に面白い。オンラインでは10通のメールを要しても明確にならない問題が、対面で10分話せば理解できることが多く、残りは後でフォローアップすればよい。
昼には友人と近くで食事をし、今後数年間で決済業界に何ができるかを推測し始めた。
2. 夜の議論はすでに「2026年の話題」
夜には、その日アルマトイで唯一のFintech Networkイベントに参加した。
Fireblocksが主催者の一つで、Pave Bank、Tether、そして中央アジアの現地PSPやフィンテック企業数社を紹介された。
議論された話題は非常に「2026年」的だった。具体的なビジネスや協業はすべて、ステーブルコイン、越境決済、銀行インフラ、入出金、そして中央アジア市場で次に何が起こるかを中心に展開された。
話し終えて時計を見ると、すでに夜の10時だった。Telegramを開くと、以前連絡を取ったことのある中央アジアのコミュニティの友人たちが、オフラインでの面会を手配しているのが見えた。確かに手が回らないほどだった。
イベント名は中央アジアフィンテックサミットだが、実際には中央アジアC5諸国の人々だけではなかった。ジョージアなど、コーカサス地方からの友人にも出会った。決済・金融業界の観点からは、中央アジアとコーカサスはしばしば一つのより大きな地域として見なされる。
ここ数日、現地の料理も堪能する機会があった。馬肉、自家製パン、生ビール、ジョージア風バーベキュー。
アルマトイは本当に余韻が尽きない。
数日が過ぎたが、私は一度も現金を使わなかった。
決済の話をしよう。
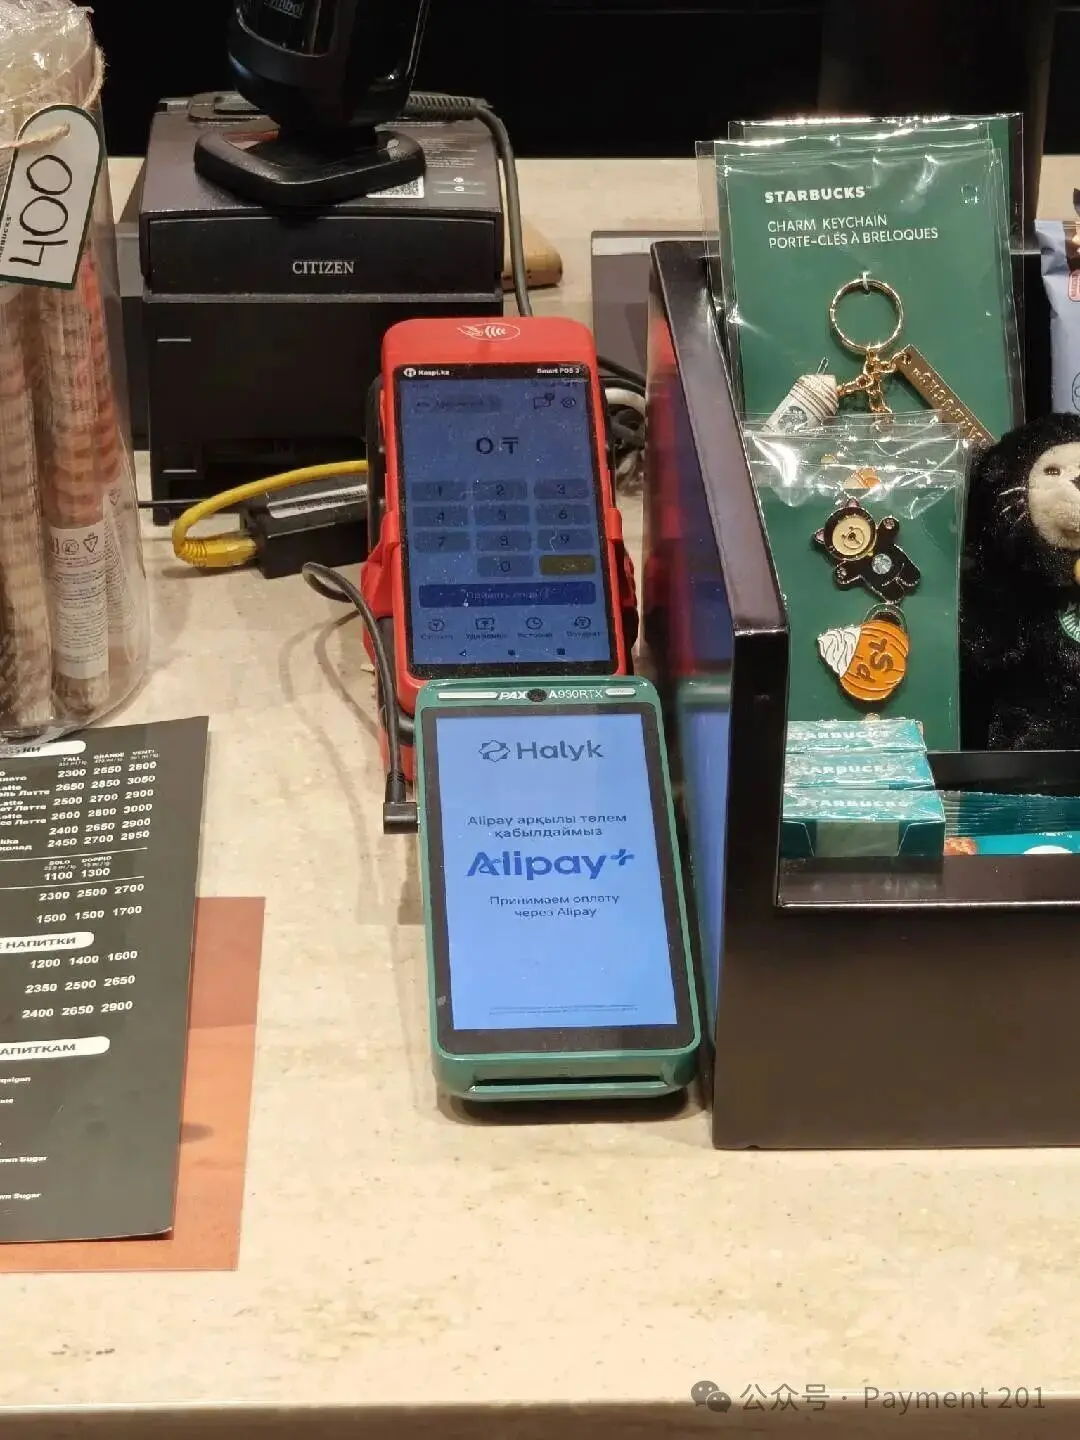
今回のアルマトイ訪問で、私には非常に直感的な体験があった:
私は現金を一切使わなかった。
食事、コーヒー、ショッピングモールでの買い物、様々な日常の出費において、カードが使える場所ではそのままVisaカードを使い、一部の場面ではAlipay+も利用した。決済体験全体は出発前に想像していたよりもはるかにスムーズだった。
来る前は、いくつかの固定観念があった。アルマトイでは現金の比率が高いのではないか?カードの受け入れが不十分ではないか?現地のウォレットは多くて分散しているのではないか?
到着してみると、少なくともアルマトイのような中核都市では、これらの懸念は基本的に杞憂だった。外国人観光客はVisa + Alipay+だけでキャッシュレス生活を送ることができる。
2026年上半期、カザフスタンの居住者は約71億回、総額92.1兆テンゲの非現金取引を完了し、1日平均3900万回を超えた。
しかし、私が観光客として観察した決済の世界は、現地の人々が日常的に使っている決済の世界とは異なる。
観光客が見るのは:Visa / Mastercard / 国際ウォレット。
現地の消費者がより馴染んでいるのは:Kaspi / 銀行アプリ / QR / P2P。
さらに一歩踏み込むと、見えてくるのは:
銀行間即時決済 + 統一QR。
ここから、カザフスタンの決済構造は非常に興味深くなる。
これは典型的なウォレット主導市場ではない
中国の過去10年間のモバイル決済の発展経路は誰もがよく知っている。支付宝(アリペイ)や微信支付(ウィーチャットペイ)などのサードパーティウォレットは、徐々に消費者と銀行口座の間に自らを位置づけてきた。銀行口座
↓
ウォレット
↓
消費者 / 加盟店
銀行口座は依然として底辺にあるが、消費者フロントエンドはウォレットに奪われた。
しかし、カザフスタンはこの経路を完全には辿らなかった。
決済のデジタル化を推進する重要な力の一つは、銀行と銀行関連プラットフォームから来ている。
銀行アプリはもはや口座管理ツールではない。それらは直接、スーパーアプリへと変貌を遂げた。だからカザフスタンの決済構造にラベルを貼るなら、私はこう呼びたい:
銀行主導のスーパーアプリ市場。
Kaspiはここでの最も典型的な例だ。
Kaspiが本当に変えたのは決済手段だけではない。
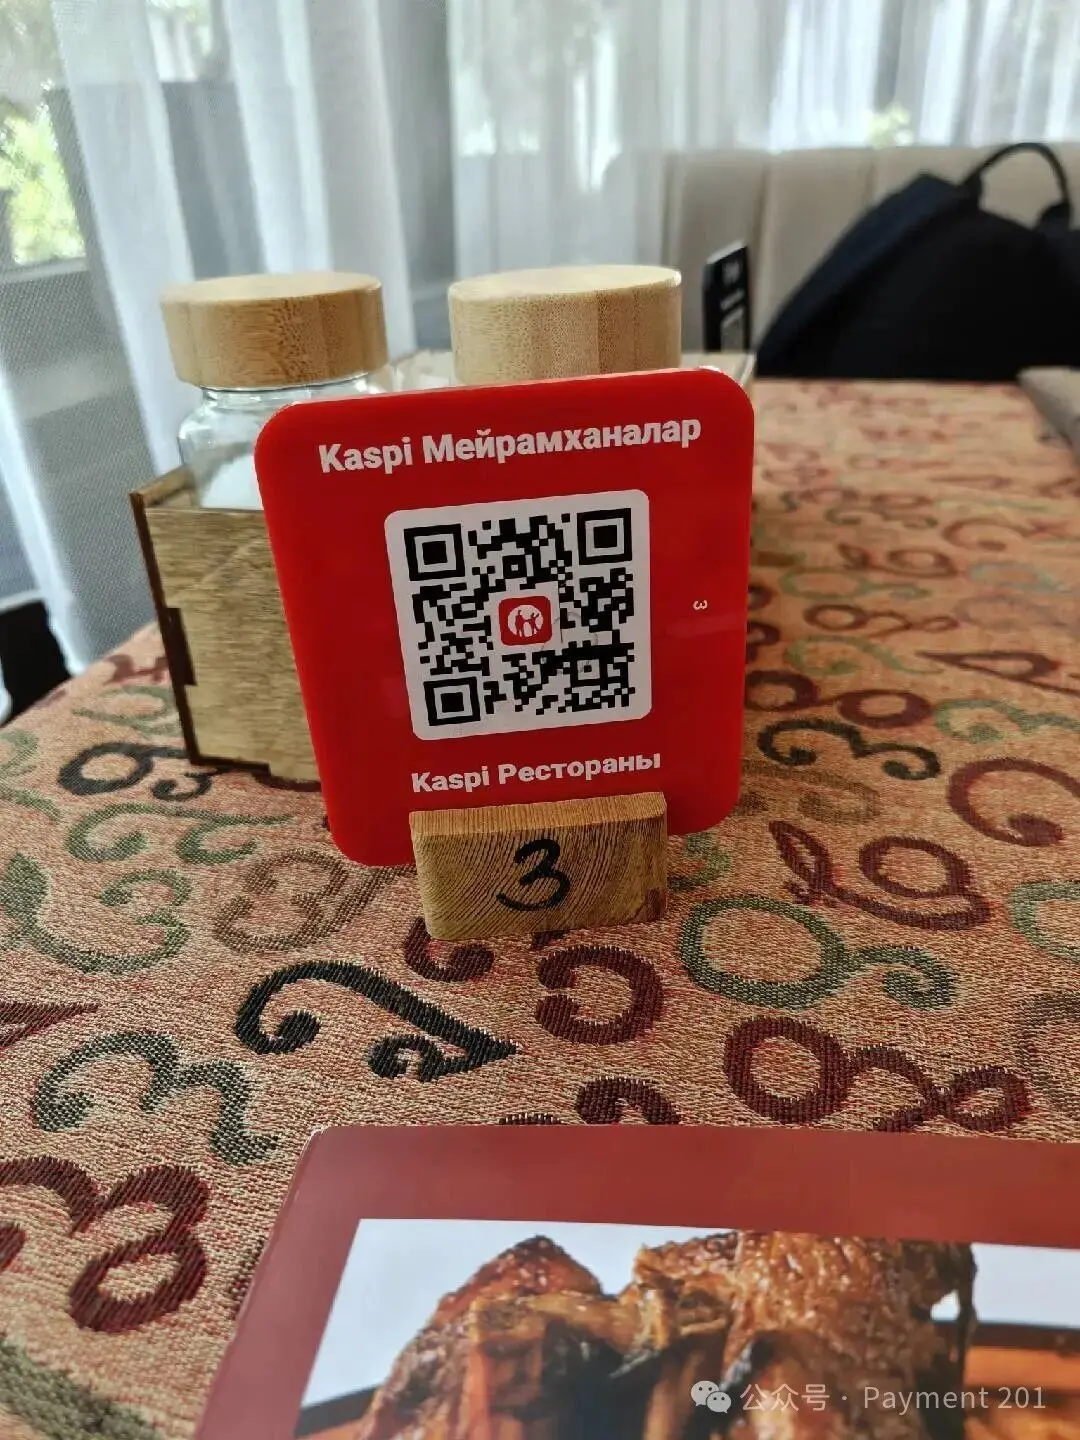
多くの人が初めてKaspiを知ると、それを直接こう理解する:
「カザフスタンの支付宝(アリペイ)」
この理解は便利だが、Kaspiを少し過小評価している。
Kaspiは単なるウォレットではない。
消費者側では、決済、P2P、QR、請求書支払い、マーケットプレイス、旅行、分割払いを提供している;
加盟店側では、Kaspi Pay、アクワイアリング、QR、B2B決済、加盟店サービスを提供している。
決済、銀行、商業、信用がすべて一つのエコシステムに統合されている。
しかし、これらのプロダクトを列挙しただけでは、Kaspiがなぜ強いのかを説明できない。
本当に重要なのは、その背後にあるフライホイールだ:
消費者
↓
決済
↓
加盟店
↓
マーケットプレイス
↓
信用 / 分割払い
↓
より多くのGMV
↓
決済
消費者は決済の利便性ゆえに入ってくる。加盟店も消費者がここにいるから入らざるを得ない。加盟店が増えれば、受け入れネットワークはより強くなる。マーケットプレイスは加盟店により多くの取引をもたらす。分割払いや消費者金融はさらに消費を促進する。
最終的に、これらの取引は再び決済に還流する。
だからKaspiの本当の堀は決してQRではない。
それは、消費者 + 加盟店 + 決済 + 商業 + 信用によって形成されるネットワーク効果だ。
2025年までに、Kaspi Paymentsのアクティブ消費者は1460万人に達し、年間Payments TPVは44.2兆テンゲ、決済取引は約67.2億回に上る。QRとカード決済を合わせるとPayments TPVの69%を占める。
人口わずか2060万人の国において、この密度は驚異的だ。
しかし、Kaspiの本当に重要な意義はこれらの数字にさえないと私は考える。
- 伝統的な銀行とユーザーの関係は、給与の振込、貯蓄、融資、たまにアプリを開く、といったものかもしれない。
- Kaspiはこの関係を、ショッピング、食事、送金、支払い、分割払い、ショッピング……へと変えた。
毎日起こっている。
決済はこの関係において最も重要な高頻度の入口となった。
だからある意味で、Kaspiはもはや単なる決済アプリではない。
それは非常に近い:
私的決済インフラ。
興味深いカード市場:Visa、Mastercard、MIRが共存
もう一つの興味深い点は、カザフスタンが単なるVisa / Mastercard市場ではないことだ。
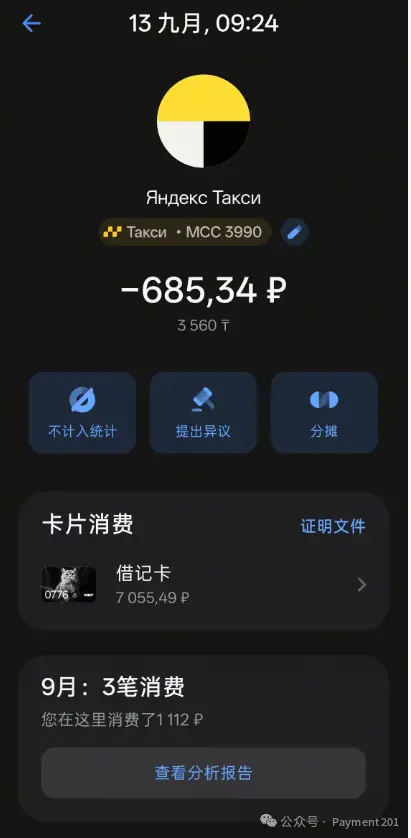
一部の場面では、MIRカードも受け入れられている。
もちろん、これはMIRがカザフスタンを完全にカバーしていることを意味しない。MIRの受け入れは明らかに特定のアクワイアラーやPOSネットワークに依存している。MIRを依然としてサポートしている銀行や端末ネットワークもあれば、すでに停止したところもある。
しかし、まさにこの細部がカザフスタンの決済をより面白くしている。
同じ市場で、Visa、Mastercard、銀聯、MIRを同時に目にすることがある。その上に、Kaspi QR / 銀行QR / 統一QRが存在する。
決済レールの観点から見ると、カザフスタンは実は決済ネットワークの交差点のようなものだ。
西には、Visa / Mastercardのグローバルカードネットワークがある。
北には、ロシアや独立国家共同体(CIS)の決済エコシステムとのいくつかのつながりを保持している。
東には、中国人観光客や加盟店が銀聯、Alipay+などの決済手段を目にすることができる。
そして最も強力な現地消費者決済インターフェースはKaspiと様々な銀行アプリだ。
だからカザフスタンの決済を「カード市場」か「QR市場」と単純に分類するのは難しい。それはむしろ、マルチレール決済市場だ。
異なる国、異なる時代、異なる技術経路から来た決済レールがここで共存している。
QRは強いが、それは「QRが銀行カードを駆逐した」ことを意味しない
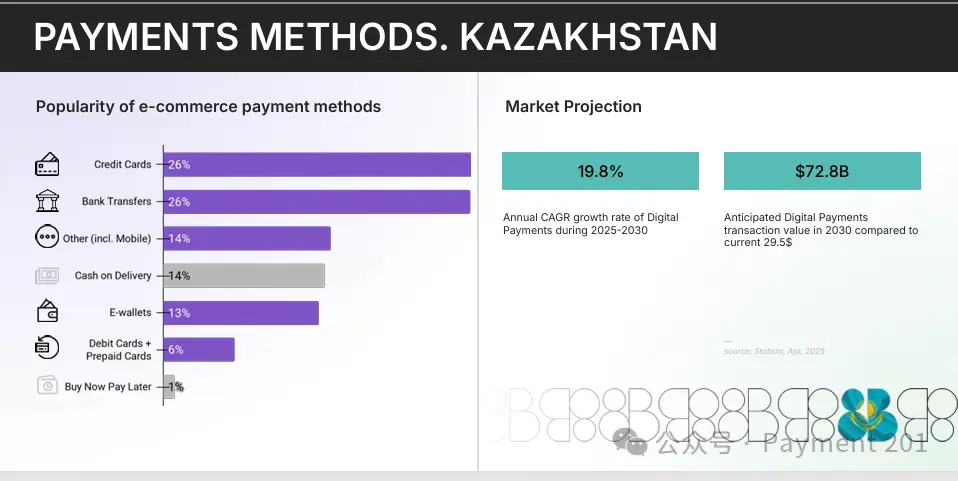
だからこそ、「QRがカードに取って代わる」という表現でカザフスタンを説明することはできないと私は考える。
滞在中、私は主にVisaを使い、現地の消費者はQRを多用し、ロシアからのユーザーは一部の受け入れネットワークで依然としてMIRを使うかもしれない。
これらは完全に共存できる。
なぜなら、決済について語る際には、決済インターフェースと決済レールという二つのことを区別する必要があるからだ。
消費者が銀行アプリを開いてQRコードをスキャンするのは、一つのインターフェースだ。私がVisaカードをタッチするのも、一つのインターフェースだ。
MIRカードがそれをサポートするPOSで取引を完了する背後には、別の清算・処理メカニズムがある。
だから実際に起きているのは、一つのレールが別のレールを完全に駆逐することではない。
むしろ、フロントエンドの決済体験はますますモバイルファーストになり、基盤となる決済レールはますます階層化している。
Visa / Mastercardは越境、観光客の決済、電子商取引、国際的な加盟店受け入れにおいて長期的に存在し続けるだろう。
MIRはカザフスタンとロシアの決済エコシステムの間に現存するつながりを反映している。Kaspiと現地QRは現地の高頻度消費決済を解決する。統一QRは相互運用性に向けて進み続けている。
異なるレールが異なる問題を解決する。
Kaspiが成功すればするほど、次の問題がより明確になる
消費者の観点から見ると、Kaspiの閉鎖ループにはほとんど問題がない。アプリを開き、スキャンし、支払い、完了。
問題は市場構造全体にある。
Kaspiには独自の消費者、独自の加盟店、独自のQR、独自の口座、独自のアクワイアリングネットワークがある。
他の銀行も独自のアプリ、独自のQR、独自の加盟店ネットワークを開発している。これはどの銀行にとっても合理的だ。
なぜなら:
閉鎖ループ = 堀。
機関はユーザー体験、リスク、価格設定、加盟店体験をコントロールでき、キャッシュバック、信用、分割払い、商業を通じてネットワーク密度を継続的に強化できる。
しかし、十分に大きな閉鎖ループが同時にいくつか存在すると、決済市場全体の観点からは別の言葉になる:
断片化。
消費者はなぜ加盟店がどの銀行に属しているかを気にする必要があるのか?加盟店はなぜ異なる銀行の消費者のために異なるQRを使う必要があるのか?各銀行はなぜ独自の受け入れネットワークを重複して構築する必要があるのか?
したがって、カザフスタンが前の段階で解決したのは「いかにキャッシュレス化するか」だと私は考える。今、次の問いに答え始めている:「いかに相互運用性を実現するか」。
Kaspiが普及の問題を解決し、統一QRが市場構造の問題を解決し始める
だから2026年、カザフスタンの決済で最も注目すべき変化は実はKaspiではない。
それは:
統一QRだ。
2026年7月、カザフスタンは全国で銀行間モバイル決済システムを正式に開始する。中核となるのは二つのこと:携帯電話番号による銀行間送金、そして銀行間QR決済だ。
開始時には、モバイルアプリを通じて個人顧客にリテールバンキングサービスを提供するすべての銀行が接続する。
消費者は自分の銀行のアプリから別の銀行のユーザーへリアルタイムで送金できる。また、加盟店の統一QRをスキャンして銀行間決済を完了でき、売り手と買い手が同じ銀行である必要はなくなる。
このシステムは以下をサポートする:
24時間365日リアルタイム。
以前はおそらく:
A銀行の消費者
↓
A銀行アプリ
↓
A銀行QR
↓
A銀行の加盟店
今は徐々にこうなりつつある:
A銀行の消費者
↓
A銀行モバイルアプリ
↓
銀行間決済レール
↓
B銀行の加盟店
一般の消費者にとって、表面上起きたことは一つだけだ:
QRコードが相互運用可能になった。
しかし決済業界関係者が見ているのはQRだけではない。
本当の変化は、アドレッシング、ルーティング、清算、受け入れだ。私的ネットワークから相互運用可能なレールへと移行している。
このシステムはカザフスタン中央銀行傘下の国家決済会社によって運営されている。開始から1か月後、この銀行間モバイル決済システムはすでに800万回以上、総額2100億テンゲの取引を処理した。
だから私は一言でこうまとめられると考える:
Kaspiが普及の問題を解決し、統一QRが市場構造の問題を解決し始める。
Kaspiは閉鎖ループがいかに速く消費者と加盟店をモバイル決済に引き込めるかを証明した。
統一QRは別の問題を解決しつつある:
市場は常に個別の私的ネットワークによって分断されていてはならない。
なぜKaspiがこれほど強いのに、国は統一QRを推進するのか?
この問いは、実はこの記事全体で私が伝えたい核心だ。ユーザー体験の観点からは、Kaspiはすでに非常に使いやすい。消費者は毎日「全国統一QRコードが必要だ」と不満を言うわけではない。加盟店にも成熟した受け入れソリューションがある。
ではなぜ銀行間レールを構築し続けるのか?
なぜなら、決済インフラは決してユーザー体験だけを解決するものではないからだ。
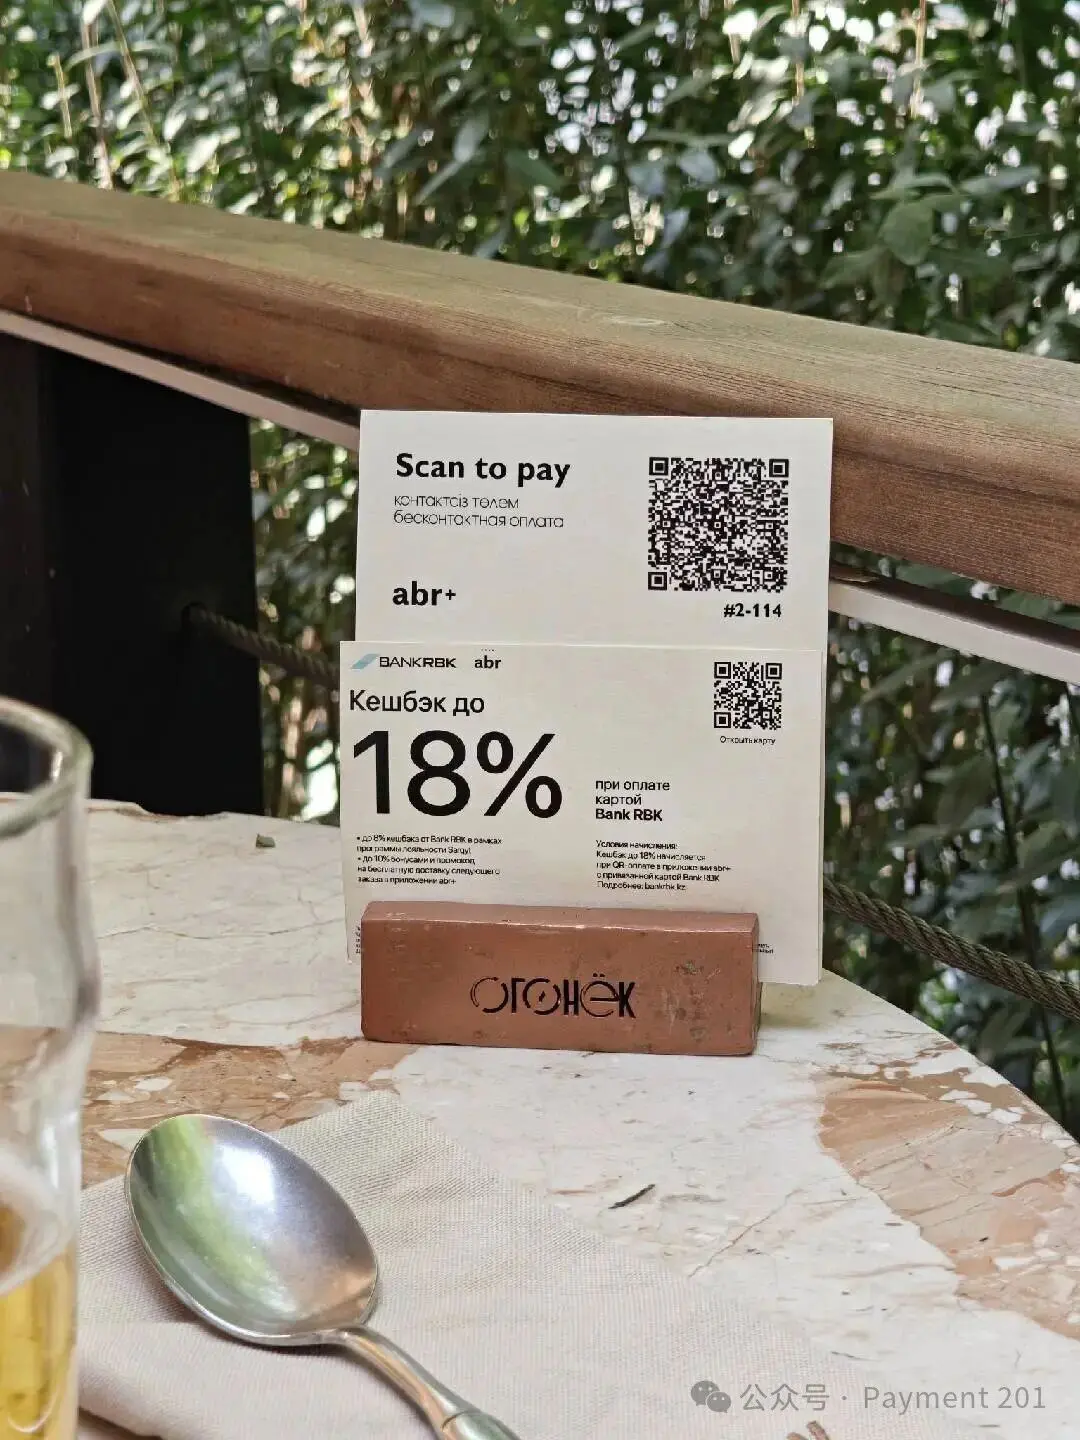
第一の問題は:競争。
一つのプラットフォームが消費者、加盟店、決済、商業、信用を同時に持つと、新規参入者が直面するのは単なる決済プロダクトではない。
それはネットワーク全体だ。より良いQRコードを作っても意味がない。人があなたの側にいないからだ。加盟店もあなたの側にいない。
決済業界ではよくあることだ:技術は複製しやすいが、チャネルは複製しにくい。統一QRは受け入れネットワークを特定の銀行の消費者基盤から効果的に切り離す。銀行は「どの銀行がより多くのQR加盟店を持つか」での競争を減らし、プロダクト、ユーザー体験、価格設定、信用、リスク、データ、サービスでの競争を増やすことができる。
第二の問題は:
受け入れ密度。
真に成熟した決済ネットワークが最終的に望むのは:
消費者の銀行 ≠ 加盟店の銀行、そしてそれが決済に影響しないこと。
Visa、Mastercard、銀聯は数十年にわたり基本的にこの種の問題を解決してきた。
今、ますます多くの国が即時決済 + QRを推進しているが、それはA2Aの世界で同じことをやり直しているに過ぎない。
これこそが、私的ネットワークから公共レールへの移行プロセスだ。
さらにその下には、国家レベルの金融スタック全体がある
統一QRは孤立したプロジェクトではない。
カザフスタン中央銀行は現在、より大きな国家デジタル金融インフラの枠組みの下で、銀行間モバイル決済、統一QR、オープンバンキング、デジタルテンゲなどを推進している。
分解してみると、QR、即時決済、オープンバンキング、デジタルID、不正防止、CBDCは、いずれも近年のフィンテック界のホットトピックだ。
しかし本当に興味深いのは、それらが最終的に同じスタックに組み立てられる可能性があることだ:
ID
↓
銀行口座
↓
オープンAPI
↓
決済レール
↓
清算 / 決済
↓
デジタル通貨
↓
リスクインフラ
だから今日カザフスタンの決済を見る際に、「Kaspiはなぜ成功したのか」だけを研究するのは、
実は少し不十分だ。Kaspiは前の段階において非常に重要な答えだが、この市場はすでに次の問いを提起し始めている。
私はVisaを使ったが、PSPが現地市場に参入するのは決して簡単ではない
今回アルマトイで、観光客としての私の決済体験は非常にシンプルだった。VisaとAlipay+があれば基本的に十分だ。
しかし、観光客が支払えることと、加盟店 / PSPが本当にこの市場に参入することは、全く別の話だ。
今回、現地で多くの中国人にも出会った。インフラ建設、鉱物、エネルギー、資源貿易、物流、越境商業。
これらの商業の流れには必然的に、より複雑な資金の流れが伴う:代金回収、両替、決済、越境送金。そして皆が現在非常に関心を持っている、ステーブルコインの入出金も。
グローバルPSPがカザフスタンに参入する場合、最初の反応は往々にして:
「現地ではVisa / Mastercardが普及しているのだから、カードアクワイアリングを接続すれば十分ではないか?」
しかし、いったん現地の決済スタックに入ると、処理すべきは:
現地法人
↓
現地アクワイアリング
↓
Kaspi / 現地QR
↓
統一QR
↓
テンゲでの代金回収
↓
決済
↓
両替
↓
照合
↓
越境送金
そして、あなたの多くの加盟店には現地法人の問題がない。
したがって、よくある状況は、現地の決済スタックが成熟すればするほど、グローバルPSPは現地を理解する必要が増すということだ。グローバル受け入れは決してVisa / Mastercardの接続を完了することだけを意味しない。いわゆるグローバルとは、本質的には依然として一つ一つの現地レールを寄せ集めたものなのだ。
ステーブルコインの機会は、現地の人がUSDTでコーヒーを買うことではない
夜の交流では、皆ステーブルコインについて多くを語った。
しかし、カザフスタンの決済スタック全体の中に置いてみると、私の理解は実はとてもシンプルだ。ステーブルコインの最初のユースケースは決してリテールではない。現地の消費者はKaspiや銀行アプリを開いてスキャンすれば一杯のコーヒーを購入できる。なぜわざわざUSDTで支払う必要があるのか?フロントエンドの消費決済はすでに十分優れている。ステーブルコインは、すでに解決された問題を解決する必要はない。
その本当の価値はおそらくバックエンドにある:越境B2B、資金管理、ドル流動性、入出金、加盟店決済。そして、伝統的なコルレス銀行のカバレッジ効率が良くない一部のコリドーにおいて。
言い換えれば:
ステーブルコインはここでは、現地消費決済の代替品というよりも、流動性層および決済層に近い。
フロントエンドの代金回収は引き続き、Kaspi / 銀行QR / カード / テンゲであり得る。加盟店が見るのは依然として法定通貨での決済であり得る。
しかし、その後の資金管理、越境資金移動、送金においては、法定通貨 + ステーブルコインのハイブリッド決済が徐々に現れる可能性は十分にある。
この二つは全く矛盾しない。私はむしろ、これこそが今後数年間のステーブルコインインフラの真の価値だと考える。消費者が今日何で支払うかではない。
重要なのは、決済が完了した後、お金がどう動くかだ。
Kaspiの前半戦、決済レールの後半戦
カザフスタンの決済の過去10年の進化を単純化すると、私はおおよそ三つの段階に分けられると考える:
キャッシュレス
↓
モバイルファースト
↓
相互運用性
Kaspiは最初の二つの段階に大きな影響を与えた。
銀行主導のスーパーアプリを通じて、消費者、加盟店、決済、商業、信用を一つに集めた。閉鎖ループに頼ることで、ユーザー体験とネットワーク密度を最大化した。
しかし、市場が高度にデジタル化されると、次の問いが必然的に現れる:
異なる銀行、異なるQRコード、異なる加盟店ネットワークは、どうすれば本当に相互接続できるのか?
だから私は、2026年のカザフスタンの決済における最も重要な変数は、別のウォレットや別のPSPの出現ではないと考える。
それは:
閉鎖ループ → 相互運用性。
前半戦はスーパーアプリの物語だった。
後半戦は決済レールの物語へと変わり始めている。
最後に
今回のアルマトイ訪問に話を戻そう。
数日が過ぎたが、私は一度も現金を使わなかった。観光客にとって、決済体験はすでに非常にシンプルになっている。
しかし本当に興味深いのは、観光客が見ているのは決済スタック全体の最上層に過ぎないということだ。
一つ下の層には、Kaspi / 銀行アプリ / QR / P2Pがある。
カードレールを見ると、Visa / Mastercard / 銀聯 / 一部のMIR受け入れが見える。
さらに一つ下の層には、銀行間即時決済 / 統一QRがある。
越境資本フローを見ると、ステーブルコイン流動性 / 決済が見え始める。
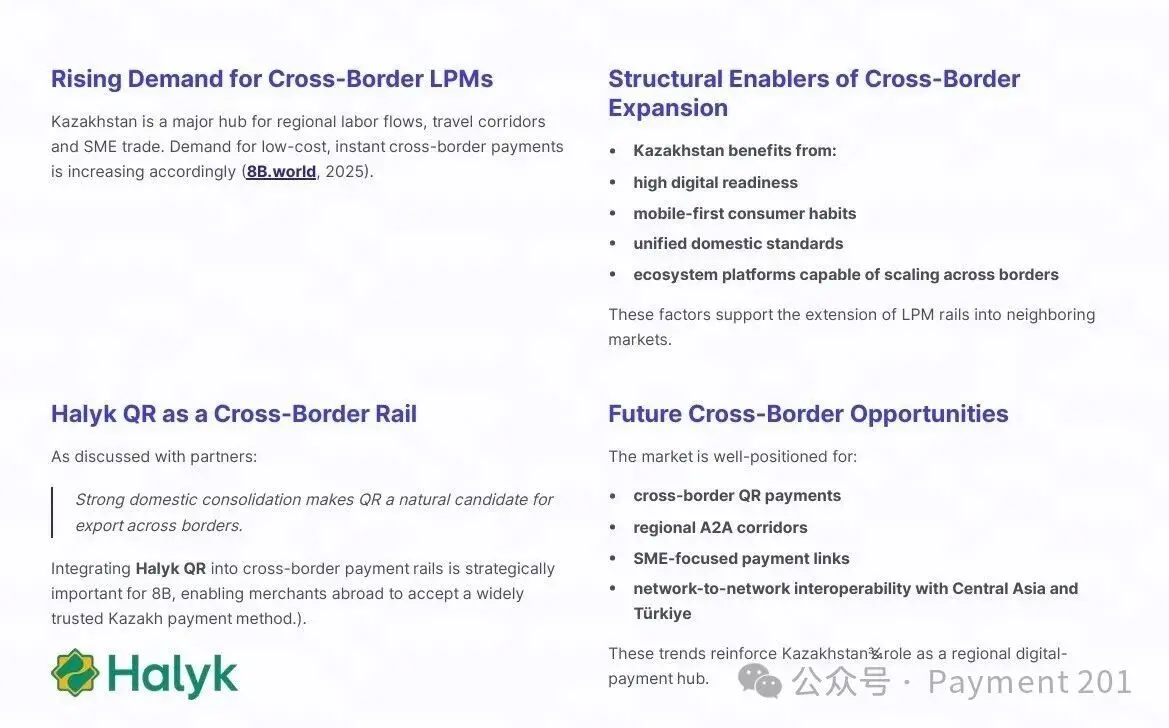
画像出典:8b.world
カード、スーパーアプリ、A2A、国家レール、ステーブルコイン。全く異なる地域と段階から来たいくつもの決済インフラが、人口2000万人強の市場で積み重なっている。
だから今回帰国後、カザフスタンに対する私の理解の最大の変化は:
「ここの決済は想像以上に発達している」
ではない。
それは:
すでに話題を切り替え始めている、ということだ。
過去の問いは:
いかにして市場を現金からデジタルへ移行させるか?
今日の問いはますますこうなりつつある:
決済が十分にデジタル化された後、いかにして本当の相互運用性を実現するか?
Kaspiは前の問いの大部分を解決した。
そして2026年のカザフスタンは、すでに次の問いに答え始めている。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。