


ウォッシュ議長:利上げはFOMC内の固いコンセンサスを示す、インフレは高すぎ長期化、抑制に雇用犠牲は不要(全文)
 chaincatcher
著者:楊晨
連邦準備制度理事会(FRB)は、インフレ率が依然として目標を上回る一方、米国経済と労働市場が底堅さを示す中、0.25ポイントの利上げを実施した。ウォッシュ議長は、現在の最優先課題はインフレ率をより迅速に2%目標へ戻すことであり、将来の金利経路に関するフォワードガイダンスは提供しないと明言した。
金融政策決定会合後の記者会見で、ウォッシュFRB議長は、FRBが二重の責務を支えるため、フェデラルファンド金利の誘導目標レンジを25ベーシスポイント引き上げることを決定したと述べた。同議長は、米国経済は力強さを増しつつあり、労働市場はほぼ完全雇用に近い状態にあるが、インフレは「高すぎ、かつ長すぎる期間続いている」と強調した。
ウォッシュ議長は、現在の米国内需は底堅く、生産性の伸びは力強く、設備投資は引き続き堅調で、信用の流動性、特に企業向け信用は「非常に力強い」状態が続いていると指摘した。同時に、現在の広範な金融環境は引き締め的ではないとの認識を示した。
「広範な金融環境を引き締め的と表現するのは難しい」とウォッシュ議長は述べた。委員会メンバーの間でもこの判断が概ね共有されており、そのためFRBは「緩和策の一部を取り除き」、金融・信用環境を政策目標により近づけることを決定したと説明した。
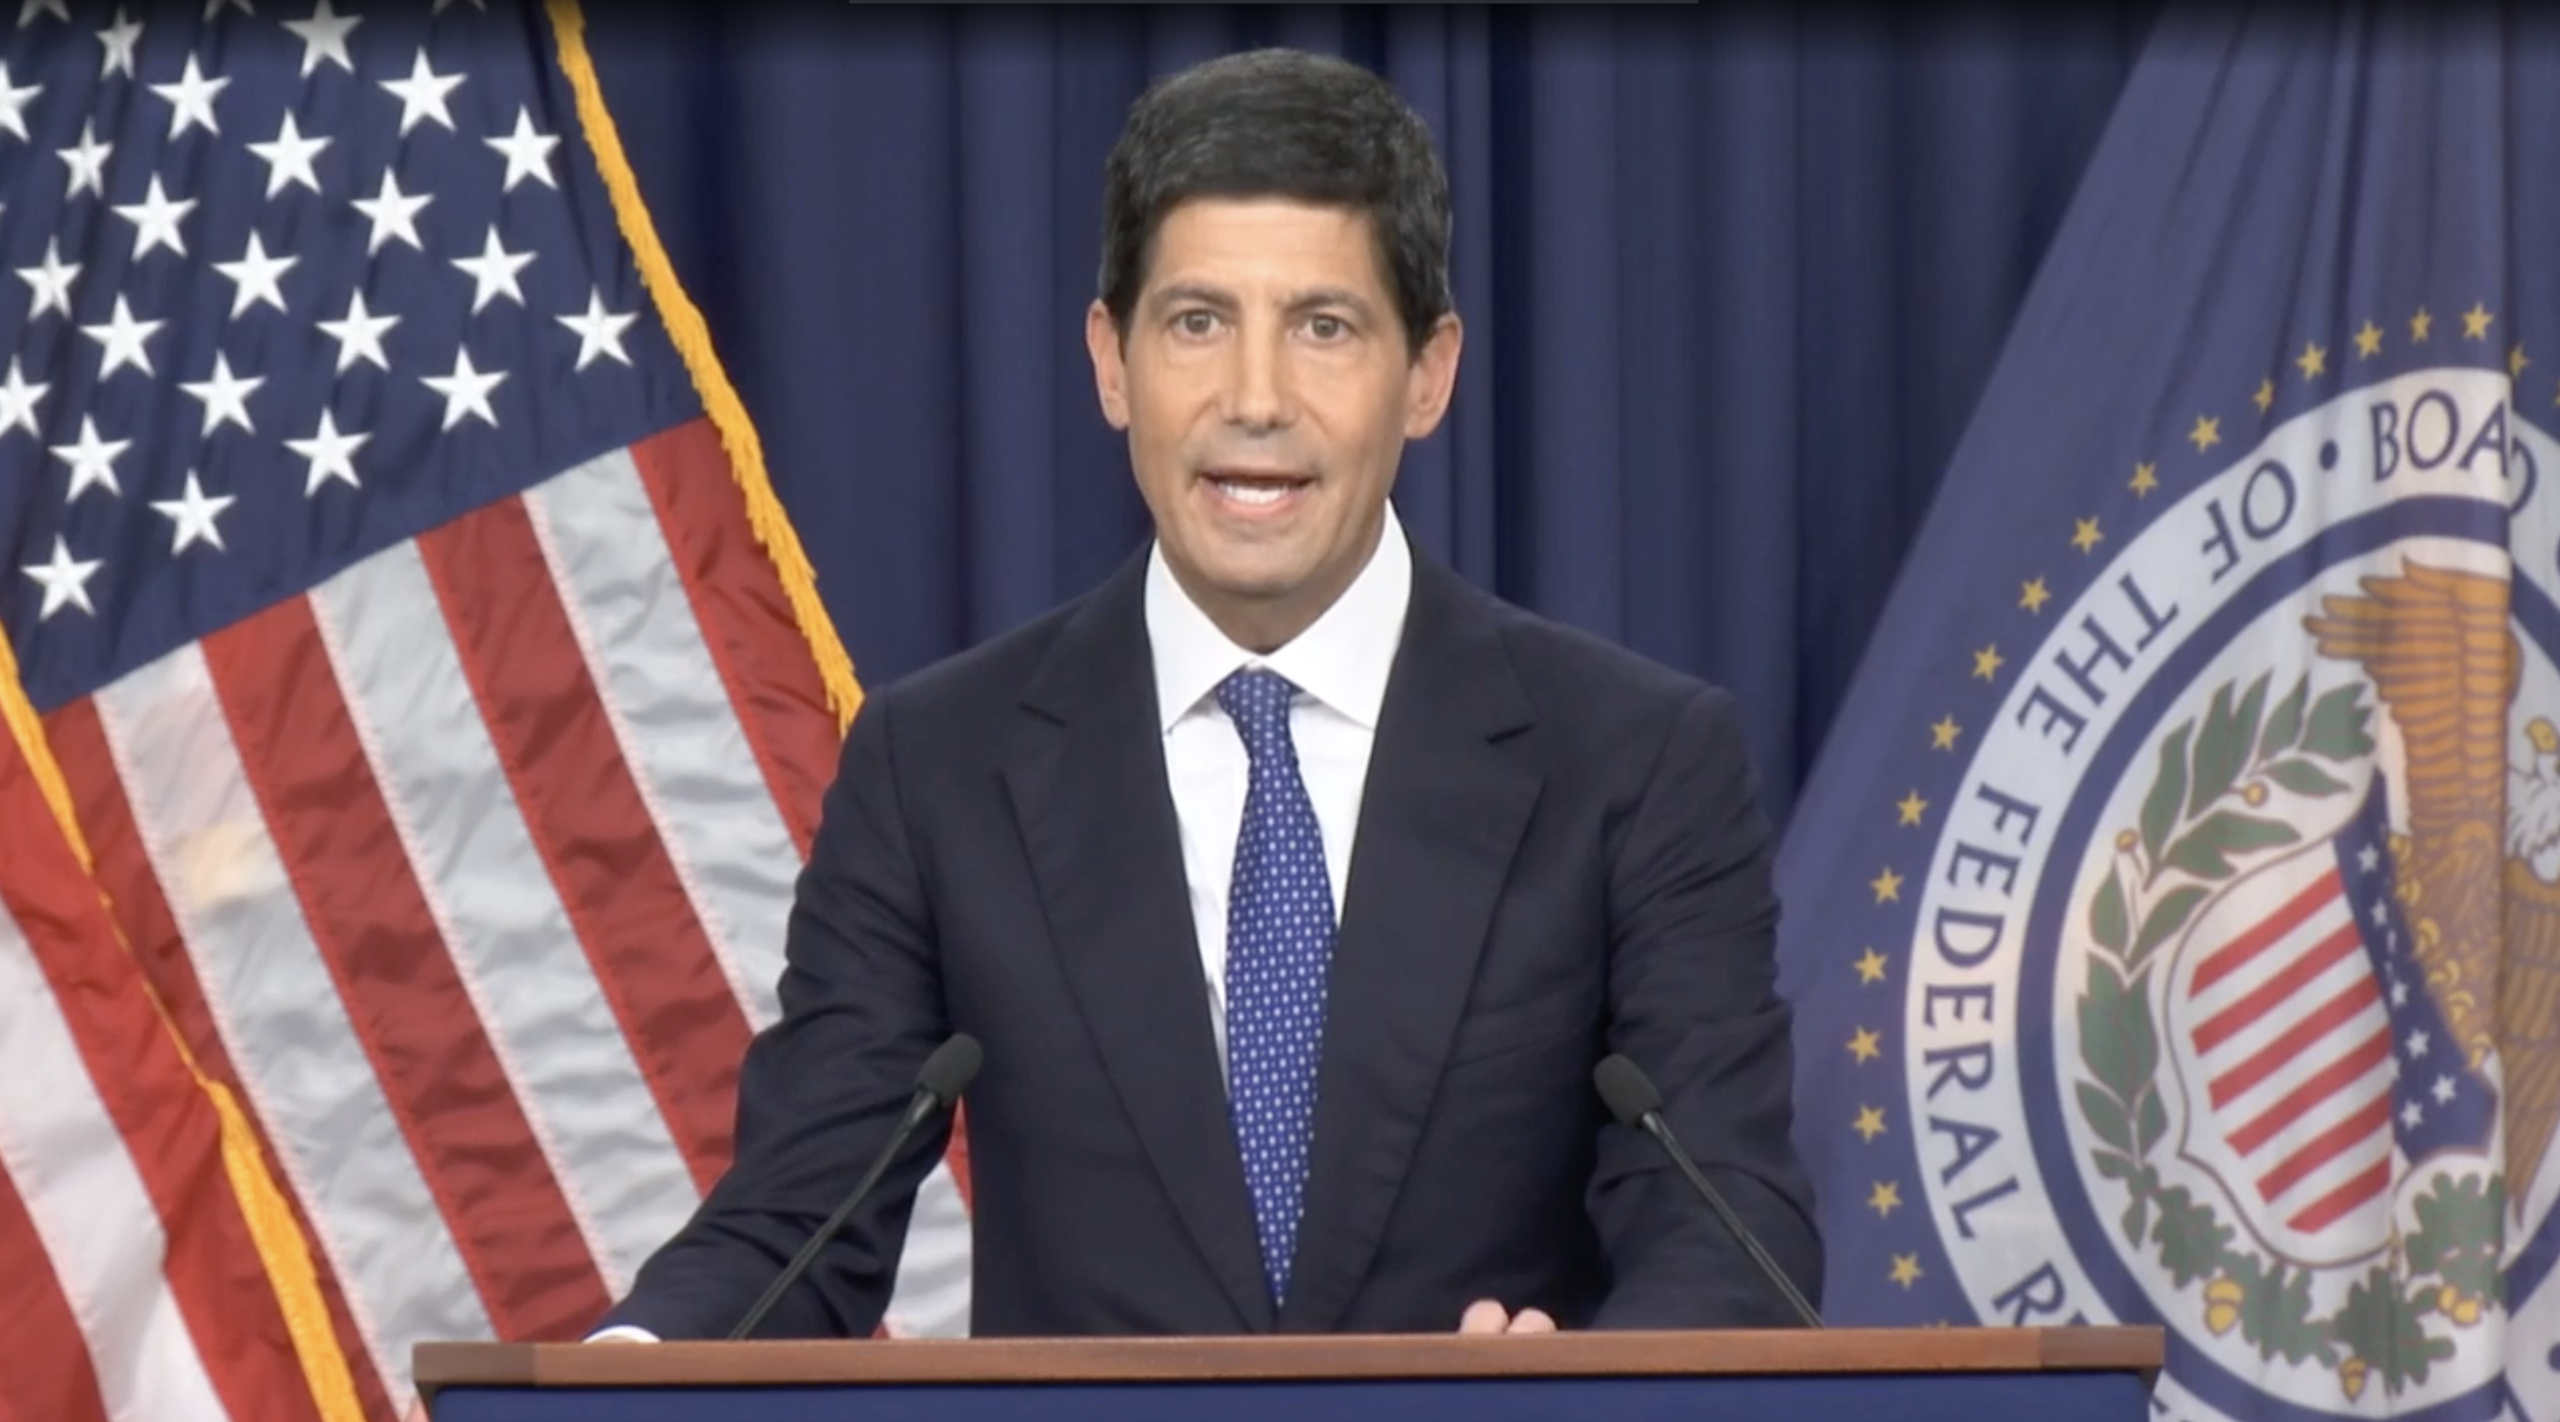
インフレは依然として核心的問題
ウォッシュ議長は記者会見で、インフレが今回の政策行動の核心的理由であると繰り返し強調した。
「明白な事実は、インフレが高すぎ、かつ長すぎる期間続いているということだ」
しかし同議長は、「最新のCPIとPPIのデータによれば、基調的なトレンドには意味のある改善が見られる」と述べた。8月の総合PCE物価指数の前年同月比は約3.6%(7月は3.7%)、コアPCEは約3.2%(7月は3.3%)、CPIは約2.4%となる可能性がある。
同議長は以前、ジャクソンホール会議で、FRBは単一のデータポイントではなくインフレのトレンドを注視する必要があると述べた。今回の記者会見でも同議長は次のように繰り返した。
「トレンドは重要だ。データポイントはノイズに満ちており、データポイントに依存することは危険なアプローチだ」
ウォッシュ議長は、過去約10年間、市場参加者や記者は「単一のデータポイントを息を潜めて待つ」ことに慣れてしまったが、それは自身の意思決定方法ではないと述べた。「私は特定のデータを息を潜めて待つことはない。今朝の小売売上高であれ、先週のCPIであれ」
米国の長期国債利回りはなぜ上昇しているのか?ウォッシュ議長が「3つの大きな理由」を提示
ここ数カ月、特にここ数週間の米長期国債利回りの大幅上昇について、ウォッシュ議長は、債券市場に「私に伝えたいストーリーを何でも語らせたい」とし、利回り変動の背景を分析した。
同議長は3つの主な要因を挙げた。
第一は米国経済の強まりだ。ウォッシュ議長は、長期利回り上昇の一因は経済の強まりにあると述べた。
第二は資本競争だ。同議長は特に設備投資の急増と、大企業が市場で資金調達を行っている現象に言及した。「資本競争は現実のものだ。これが利回り上昇の一部を説明していると思う」
第三は地政学的な要因だ。ウォッシュ議長は、世界の地政学的な火種が長期利回りを押し上げていると指摘した。
同議長は、この影響はエネルギー、トウモロコシ、大豆、小麦などの商品現物価格の上昇だけでなく、これらの現物価格といわゆる「クラック・スプレッド」との間の変化、そして最終的に全国の店頭商品価格への影響にも及ぶと強調した。
「これは、世界で最も重要な資産に影響を与えている一連の複雑な問題だ」
同議長はまた、米国債は無リスク資産であり、「世界のほぼすべての資産がこれに連動している」とも述べた。
インフレを抑えるのに雇用の犠牲は不要
利上げが最終的に経済成長を潜在成長率以下に押し下げ、雇用市場を悪化させる可能性があるかとの質問に対し、ウォッシュ議長の回答はかなり明確だった。
「目標を達成するために労働市場を犠牲にする必要はないと考えている」
同議長は、現在の米国の失業率は基本的に完全雇用と一致しており、物価の安定と完全雇用は中期的に必ずしも衝突するものではないと述べた。
ウォッシュ議長は、物価の安定を維持できれば、より持続可能な経済成長の条件を整えられるとの考えを示した。
「経済成長とは、持続的で、持続可能で、長続きする経済成長を確実にすることを意味する。それが私たちの仕事であり、今日行っていることだ」
同議長は特に、低所得層にとっての物価安定の重要性を強調した。
ウォッシュ議長が言う「最も裕福でない」人々とは、主に金融資産、住宅純資産、401(k)資産を持たない人々を指し、「彼らは給料で生活している」
インフレ率が2%目標近くに戻れば、こうした人々は賃金からより良い実質所得の伸びを得られると同議長は述べた。
AIは重要だが、政策決定はFRBの役割ではない
AIの急速な発展と、業界関係者による制御不能リスクへの警告について問われたウォッシュ議長は、AIとその経済的影響について多くの時間をかけて考えてきたと述べた。
「私たちは人工知能で起きていることを非常に注視している。経済需要、そして最終的には経済供給への影響を非常に注視している」
同議長は、FRBが特別作業部会を設置し、年末までに報告書を提出する予定であることを明らかにした。これは、FRBがAIの将来の政策環境への潜在的影響を考える上で役立てるためだ。
しかしウォッシュ議長は、「AIに関連するリスク、リターン、政策の選択肢は他の政府機関の決定範囲に属する。FRBにとって重要なのは、これらの政策決定が最終的に日々の業務にどう影響するかに焦点を当てることだ」と強調した。
ウォッシュFRB議長記者会見全文
ウォッシュ議長の冒頭発言:
皆さん、こんにちは。連邦公開市場委員会(FOMC)は、FRBの二重の責務を支えるため、フェデラルファンド金利の誘導目標レンジを0.25ポイント引き上げ、3.75%から4.0%とすることを決定しました。委員会は、銀行システムに十分な準備預金を維持する政策を継続します。最新の政策声明で述べられているように、経済活動は力強いペースで拡大していますが、地政学的な展開も一因となり、不確実性は依然として高いままです。
内需は底堅く、生産性の伸びは力強く、設備投資は堅調で、雇用の伸びは労働力の伸びと歩調を合わせており、失業率に大きな変化はありませんが、インフレは依然として高止まりしています。本日の政策行動は、委員会の2%目標への時宜を得た回帰を支えるものです。本委員会は物価の安定を達成します。さて、詳細をさらにご説明すると、今回の決定は、米国経済が新規雇用、民間部門の所得、企業の設備投資を強化しつつあるように見える時期に行われました。これらの指標はここ数カ月で改善しており、前向きな方向を示しています。
信用の流動性は、特に企業向けで非常に力強い状態が続いています。ジャクソンホールの政策シンポジウムで述べたように、広範な金融環境を引き締め的と表現するのは難しいと感じています。委員会メンバーの間でもこの見方が概ね共有されており、それが私たちが緩和策の一部を取り除いた理由です。地政学的な情勢によるショックと不確実性を考えると、人々は米国経済の底堅さを実感し始めています。この底堅さと、より大きなパフォーマンスの可能性を踏まえると、楽観的な見方が、この2日間のFOMCで私が耳にしたことです。
米国の労働市場の状況は、力強さを示す基本的な指標です。失業率は4.1%前後の低水準にあり、求人数と週間労働時間は増加しており、4週間移動平均の失業率は完全雇用と一致しています。したがって、FRBは議会から委任された雇用面の責務に関して良好な状態にあります。しかし、インフレ率は5年以上にわたって目標を上回っています。
したがって、私たちの最優先事項は、責務の一部としての物価の安定です。明白な事実は、インフレが高すぎ、かつ長すぎる期間続いているということです。今年の夏のインフレデータは、私にそのことを教えてくれませんでした。最新のCPIとPPIのデータによれば、基調的なトレンドには意味のある改善が見られます。8月の総合PCE物価の前年同月比は約3.6%となる可能性があります。
コアPCEとCPI物価はそれぞれ約3.2%と2.4%です。依然として多くのカテゴリーで、6カ月および12カ月の伸びが3%を超えていると報告されています。私はジャクソンホールで、全体の商品価格も注目に値すると指摘しました。断続的な期間に、多くの主要投入財の価格が上昇しているからです。
私が6月に議長として初めてFOMC会合に参加して以来、同僚と私は物価の安定と2%のPCEインフレ目標に明確にコミットしてきました。7月の会合では、インフレが依然として高すぎることで全員が一致し、状況に応じて集団的に行動する用意があると表明しました。私の同僚の大半は、移行期間中に新たな情報を待つ方が賢明だと考えました。先月ワイオミング州にいた間、私は金融政策の規律に対する敬意を表明しましたが、決定への支持は表明しませんでした。私は行動の基準を定義しました。
私たちは、基調的なインフレが十分な速度で明確に目標に向かって進んでいると確信する必要があります。本日、FOMCはこの基準がまだ満たされていないと判断しました。委員会の全会一致の投票は、物価の安定をより時宜を得て達成するという私たちの決意を示しています。私たちの目標は、信用と金融環境が時間とともに一貫性を保つことを確実にし、経済の一部の部門における相対価格の変化が拡大せず、市場価格に織り込まれるインフレ補償が低位に保たれ、インフレ期待がしっかりと固定された状態を維持することです。
本日午後、皆さんは経済予測サマリーも受け取られました。これは委員会の同僚の見解を反映したものですが、6月と同様、私は自身の予測を提出していません。しかし6月と同様、私は彼らの予測サマリーを忠実に履行すると述べました。では、始めましょう。中央値の予測サマリーでは、今年の実質GDP成長率は2.3%、来年は2.4%です。今年の総合PCEインフレ率は3.7%で、来年は2.3%に低下します。失業率は4.1%前後で安定します。中央値の参加者は、今年末の適切なフェデラルファンド金利を4.1%と判断し、来年も据え置きとしています。
インフレリスクは上方向に偏っており、労働リスクはおおむね均衡しています。私がここ数週間、ジャクソンホール、米国が議長国を務めたアッシュビルでのG20会合、そしてバーゼルでの中央銀行会議で観察したように、ほとんどの先進国が物価圧力に直面していることは明らかです。各国の中央銀行は、その権限の範囲内で独自の判断を下しています。
本日の決定は、私たちの責務を果たすための最善の判断を反映したものです。FRBは、米国で現在進行中の経済的進歩と、それに関連する拡大する機会を維持する役割を担っています。最も裕福でない人々こそ、持続的な拡大、堅固な労働市場、安定した物価から最も恩恵を受けることができます。私たちFRBは、完全雇用と物価の安定、そして世界の基準となる繁栄した米国経済という、重要かつ直接的な目標を揺るぎなく追求します。
質疑応答
質問1
0.25ポイントの利上げではホルムズ海峡は再開されません。これらの小幅な利上げは、インフレ圧力のエネルギー供給面に必ずしも対処できない中で、どのように効果を発揮するとお考えですか?
ウォッシュ議長
良い質問です。私たちは、石油価格であれ食料品店の食品であれ、個別の価格に影響を与えることはできません。しかし、私たちにできること、そしてこれから行うことは、相対価格の変化が拡大せず、経済に二次的、三次的な影響を及ぼさないようにすることです。それが私たちの任務であり、これから行うことです。
質問2
ニューヨーク・タイムズのコルビー・スミスです。FRBが利上げを開始する際は、通常、一連の利上げが続きます。本日の経済状況の評価に、典型的なパターンが当てはまらない可能性を示す何か違いはありますか?次に、高インフレを維持している要因の多くが供給ショックによるものだとすれば、この重要な局面で利上げはどのような影響をもたらすとお考えですか?
ウォッシュ議長
私たちはより多くの人々に届けようと努力しています。ですから、コルビー、あなたの質問の中から私が一番好きなものを選びますが、驚かないでください。私はフォワードガイダンスを行いません。本日の決定は、冷静で、真剣で、責任ある決定であり、私がここに来てからの110日か120日間、準備し考えてきたことです。他の人たちの予測はすでに聞かれているでしょう。私は将来の決定を事前に判断することはありません。ジャクソンホールで私が言ったのを聞かれたかもしれませんが、私は規律ある原則にコミットしています。私は窓の外を見て、観察できるものを観察すると約束しました。それがジャクソンホールで行ったことであり、本日行ったことです。質問3
フォックス・ビジネス・ニュースのエドワード・ローレンスです。市場は現在、本日の利上げの可能性を90%と織り込んでいます。FRBが市場をリードすることは望んでいないでしょう。これは市場主導の利上げなのでしょうか?そして、債券利回りはそのために上昇したのでしょうか?債務はこの問題の一部なのでしょうか?
ウォッシュ議長
FRBは大きな権力を持っています。これらは私たちが下す決定ですが、金融市場とFRBの関係を正しく理解することはバランスの問題であり、私は長い間、より良く達成できると考えてきました。本日の決定は、状況の評価、雇用の軌道の評価、経済の力強さの判断に基づいています。市場が私たちの結果を先取りしようとすることもあります。私は市場価格を観察し、それが何を語っているかを見ます。しかし、本日は私たちの決定です。
質問4
ABCニュースのエリザベス・シュルツです。本日の行動が米国の消費者にとって何を意味するのか教えていただけますか?そして、聞かざるを得ませんが、利下げではなく利上げを繰り返し求めているトランプ大統領に何か言いたいことはありますか?
ウォッシュ議長
大統領との議論について、あなたに提供できるものはありませんが、それをあなたが米国民に投げかける質問とは受け止めません。準備した発言で述べたように、最も裕福でない人々が安定した物価から最も恩恵を受けます。本日の決定は、議会から与えられた物価安定を確保する責務を果たすための正しい決定です。さらに言えば、経済の潜在的な力強さゆえに、私たちの行動は基本的に完全雇用と一致しているため、物価の安定に集中することができます。数カ月前、私は安定した物価を提供すると述べました。本日の行動はそれと一致しています。
質問5
7月の会合以降、何が変わったのか、もう少し詳しく教えていただけますか?ご指摘の通り、FRBは本日までスタンスを維持してきました。その一環として、本日の小売売上高の報告が需要の過熱を示し、物価上昇を脅かす可能性があるかどうかについて、お考えをお聞かせください。
ウォッシュ議長
ありがとうございます。ご存知かもしれませんが、私はデータに依存する人間ではないので、目の前に現れたデータに特定の方法で反応することはありません。
しかし、最初の質問についてですが、前回お会いしてからの7週間で何が起きたかを考える方が重要だと思います。7週間前、私の同僚たちは、7週間は賢明な投資であり、賢明な決定を下すための時間稼ぎの方法だと考えていました。その期間に起きた3つのことを強調したいと思います。
第一に、7週間前、私は経済の力強さについて判断を下していたかもしれません。労働市場の強化を含む、かなり広範なデータがありました。
数週間前のジャクソンホールで私が言ったのを聞かれたかもしれません。それが私の判断であり、委員会には第二のインフレトレンドがあります。私はジャクソンホールで、トレンドは重要だと言いました。ジャクソンホールで、窓の外を見て、何が真実かを問う必要があると言いました。数週間前の私の判断はインフレに関するものでした。夏のトレンドはテストに合格しませんでした。その決定を変えるような情報はほとんど見ていません。私は立場を維持します。7週間で変わった3つ目のことは地政学です。世界中の火種を避けることはできず、最も可能性の高い、あるいは最も可能性の低い地政学的な状況についての私たちの判断は変わりました。
これら3つのことが、本日の断固とした全会一致の決定につながりました。
質問6
フィナンシャル・タイムズです。本日の決定はある程度の緩和を解除したとおっしゃいましたが、交渉の場でのご見解を共有いただけますか?金利は現在、あなたが説明された引き締め的な水準にあるのでしょうか?
ウォッシュ議長
ありがとうございます。以前、私は金融環境を引き締め的と表現するのは難しいと述べました。難しいと感じると言ったと思います。ここ数日、私が聞いたところでは、同僚たちもそう表現するのは難しいと感じています。私たちは、金融・信用環境が最終目標により合致するよう、いくつかの緩和策を取り除きました。それが私たちの決定です。それが私たちの判断であり、今後も前向きに評価し続けます。
質問7
CNBCです。この質問についてフォローアップさせてください。以前、ほとんどのFRB当局者は金利を適度に引き締め的と表現していました。緩和を解除したのであれば、中立金利に対するフェデラルファンド金利の見方について教えていただけますか?差し支えなければ、短期の中立金利と長期の中立金利をお持ちですか?それらについてどうお考えですか?
ウォッシュ議長
一言で言えば、ありません。少し述べさせてください。私は常に中立金利に関心を持っており、それは学術的な問題だと考えてきました。経済学を学んでいた頃、私たちはそれを「ウィクセル」金利、真の均衡金利として扱っていました。学術的には有用です。それが本日の決定に何らかの運用上の影響を与えるか?いいえ、わかりません。
質問8
あなたはデータ依存、本日を含めて、を好まないとおっしゃいました。しかし、今回の会合前には、8月のCPIに多くの注目が集まっていました。それが市場にとって適切だと思われるか、あるいはコミュニケーションの方法について検討されたかをお聞きしたいです。
ウォッシュ議長
市場参加者や記者は、過去10年ほどの間に、単一のデータポイントを息を潜めて待つことに慣れてしまったと思います。それは私の見解ではありません。私は特定のデータを息を潜めて待つことはありません。本日の小売売上高であれ、先週のCPIデータであれ。ただ繰り返したいのは、トレンドは重要だということです。データポイントはノイズに満ちており、データ依存は危険なアプローチです。それは私が関心を持つことではありません。時間の経過とともに、市場はFRBがどのように意思決定を行い、何が関連し、何が関連しないかを徐々に理解していくでしょう。それ以上に、私が彼らのためにそれを編集することはありません。
質問9
興味があるのですが、数週間前、大統領は、金利を引き下げない限り特定の国との貿易を削減すると基本的に脅すメッセージを発信しました。明らかに、全会一致の決定はその逆を行くものです。これをFRBの独立性に対する新たな試練と見る投資家に何と言いますか?最後に大統領と話したのはいつですか?決定後に会議が予定されていると思いますか?
ウォッシュ議長
長いメニューから選ばせてくれましたね?どれも魅力的です。大統領との議論について、あなたに提供できるものはありません。私はウォール街のコミュニケーターではありません。FRBの独立性の一部は、私たちが自らの道を堅持することです。独立性は双方向的です。貿易政策や財政政策を立案する人々にも、彼らの道を堅持してもらいます。それが私たちの立ち位置であり、見たものをありのままに述べる方法です。
質問10
最も裕福でない人々とは誰を指すのか、そして、これらの人々がより高い住宅ローン金利、より高いガソリン価格、より高い食料品価格、そして現在は全般的に高い金利によって圧迫されている可能性がある中で、利上げはどのような役割を果たすのか説明していただけますか?
これは公正な質問です。マクロ経済学では、私たちはここの総量、総国内総生産(GDP)、全体的な労働市場のトレンド、インフレ状況に注目する傾向があります。ワシントンでは、多くの人々が分配の結果に多くの時間を費やしており、それが彼らの仕事であり業務です。私が言う最も裕福でない人々とは、通常、金融資産を持たず、全国中央値をわずかに下回る所得の人々と呼ばれ、住宅に純資産がない人々です。彼らの401(k)プランには純資産がありません。つまり、彼らは給料で生活しています。
ウォッシュ議長
私たちは、責務と一致する2つのことを行うことができます。自問してみましょう。多かれ少なかれ完全雇用の状態にある国として、私たちはそれを達成しました。これは個人が仕事を探していないという意味ではありません。しかし全体的には、私たちは多かれ少なかれ完全雇用の状態にあります。そうであれば、責務のもう一方の側面に目を向け、それを焦点とし、物価を安定させることができます。インフレ率が2%目標と一致する環境は良い知らせをもたらします。なぜなら、彼らが給料を受け取るとき、生計をかろうじて維持し、実質所得の成長を実現できるからです。私たちがすべての責任を負うわけではありませんが、安定した物価には責任があります。以前にも述べたように、インフレは選択です。本日、私たちはそれを実現するための一歩を踏み出しました。
質問11
欧州中央銀行(ECB)の行動についてどうお考えですか?彼らは今年すでに2回利上げしましたが、連続ではありません。
ウォッシュ議長
ありがとうございます。彼らに私たちの今後の決定を事前に判断するよう求めるつもりはありませんので、私も彼らがすでに行った決定を事前に判断することはしませんが、こう言わせてください。私は外国の中央銀行の同僚たちと時間を過ごしてきました。過去20年間だけでなく、ここ数週間もです。ジャクソンホールのG20会合で述べたように、私たちはノースカロライナ州とバーゼルで中央銀行会議を主催しました。
ほとんどの先進国から聞こえてくるのは、彼らも物価圧力に対処しているということです。彼らはその権限の範囲内で独自の選択を行っています。これは私にいくつかのことを教えてくれます。一つは、FRBが政策選択を行うとき、それは米国経済にとって重要であるだけでなく、世界の他の地域にある程度波及するということです。彼らにとっても同様です。外国の中央銀行がより高い物価に直面して決定を下すとき、彼らはその権限に合致する方法で利上げを選択し、自国のインフレ抑制に貢献しています。そして波及効果は双方向にあり、波及効果の背後にはさらに波及効果があります。それ以上に、他の中央銀行が今週または今後何を選択するかについてコメントすることはありません。
質問12
ウォール・ストリート・ジャーナルです。議長、昨年秋、あなたはFRBが6つ目か7つ目の大きな過ちを犯そうとしていると懸念を表明し、経済が強すぎて利下げを正当化できないと述べました。そして今、本日、あなたは利上げしました。それ以来、米国経済に対する評価にどのような変化があったと感じていますか?
ウォッシュ議長
完全な文脈は覚えていませんが、成長の状況についてお話しできます、ニック。私が110日か120日前に現れたとき、私の推測では、米国経済はここ数週間でさらに強化されていました。現在、経済が実際に強化され、潜在成長率が高く、インフレが問題であることを示す、広範に定義されたデータがあると思います。物価安定の問題は5.5年以上続いています。したがって、委員会は本日、物価安定目標へのより迅速な回帰を確実にするために行動することを決定しました。物価の安定は経済成長の基盤であり、本日重要な一歩を踏み出したと信じています。私たちは、先に述べた緩和策を取り除くことによって部分的にそうしました。
質問13
長期債利回りはここ数カ月、特にここ数週間で大幅に上昇しました。債券市場は、特に成長見通し、中立金利、金融政策への影響について、あなたに何を語っているとお考えですか?
ウォッシュ議長
歴史について、債券市場の価格がどのように動くかについて話させてください。私はそれらがそうすることを望んでいます。彼らが伝えたいストーリーを何でも語ってほしいと思っています。それを探求したいと思います。しかし、なぜ前回のFOMC会合から現在まで利回りが上昇したのでしょうか?3つの理由を挙げますが、こうしたことは多くの場合、複合的な要因で決まると言っておきます。
これは、世界で最も重要な資産に影響を与えている一連の複雑な問題です。1兆ドルの政府債券、無リスク資産であり、世界のほぼすべての種類の資産と関連しています。では、3つのことを述べます。第一は経済の強まりです。2026年の長期利回り上昇の一部は、経済の強化によるものです。第二の理由は、資本競争です。私がコメントで述べた設備投資の急増は現実のものであり、いわゆる大企業が市場で資金を調達しています。したがって、資本競争は現実のものです。これが利回り上昇の一部を説明していると思います。
第三は地政学的な要因です。世界中の火種が長期利回りを押し上げています。これはエネルギーやトウモロコシ、大豆、小麦の現物価格だけでなく、これらの現物価格といわゆる「クラック・スプレッド」との間の差です。つまり、それが全国の店舗に入る製品にとって何を意味するかということです。これが3つの主な説明だと思いますが、決して網羅的なリストではありません。
質問14
ジャクソンホールで、インフレが十分な速度で明確に低下するのを見たいとおっしゃいました。それは基準ですが、必ずしも測定可能な閾値ではありません。この質問の理由は、本日、本日の政策行動が委員会の2%目標へのより時宜を得た回帰を支えるとおっしゃったからです。しかし、経済予測サマリーでは、中央値が2%目標達成の時期をさらに2年延期して2029年にしています。この2つをどのように調和させるのかお聞きしたいです。
ウォッシュ議長
この問題を解決する簡単な方法は、それらは私の予測ではないということです。それらは18人の同僚の予測であり、私は責任を持って率直に皆さんに代弁しようとしています。
私の仕事はフォワードガイダンスを提供することではありませんが、私の約束は、米国民に対して、耳を傾けているすべての人に対して、私たちが物価の安定を達成することを改めて表明することです。7月の私の約束は、少し時間を稼ぎたいと言うことでした。私たちは一連の次元で何が起きているかを評価したいと考えました。ジャクソンホールで私が言ったことは、私たちは決定ではなく規律にコミットしているということです。本日の行動は、私たちがこの問題を非常に真剣に受け止めており、物価安定の目標を達成することを示し始めています。声明が述べているように、私たちはそれをより時宜を得て行います。それが私たちの決定です。今後数週間、数カ月にわたって議論を続ける中で、さらに述べることはあるでしょうが、将来の行動を事前に判断することはありません。
質問15
以前、AIの広範な採用がもたらす可能性のあるプラスの影響についてお話しされました。もしあればですが、AIのリーダーたちから、この強力な技術の制御を失うことが実体経済に影響を与える現実世界の損害を引き起こす可能性があるという、ますます憂慮すべき警告が聞かれていることについて、どの程度懸念されていますか?
ウォッシュ議長
私はAIについて考えることに多くの時間を費やしてきました。この仕事を受ける前から、公の場でそれについて多くの時間をかけて議論してきました。FRBの独立性は、私たち自身の軌道に留まることにあります。
私たちは人工知能で起きていることを非常に注視しています。経済需要、そして最終的には経済供給への影響を非常に注視しています。私は非常に懸念しています。非常に重要なことは、私たちが特別作業部会を設置し、年末までに報告書を提出する予定であることです。これは、将来の政策状況への影響を考える上で役立てるためです。しかし、リスクとリターン、課題と機会に関する政策決定は、政府の他の部門が行う決定です。彼らにそれらの政治的決定、政策決定を委ねます。これらの決定の影響は、明らかに私たちの日々の業務に何らかの影響を及ぼします。それが私たちが注力すべき点です。
質問16
インフレは主にエネルギー価格の上昇と関税によるもので、これは供給ショックであり、利上げでは解決できず、インフレ期待が安定している限り、自然に修正されるはずだと考える人もいます。現在、金利は高く、インフレを抑えるために成長を潜在成長率以下に押し下げ、意図せず雇用市場を弱体化させる必要があるのでしょうか?現在のAI主導の経済を考えると、これらのダイナミクスはどのように作用するのでしょうか?
ウォッシュ議長
ここには多くの内容があります。いくつか処理できるか見てみましょう。まず、私たちは失業率が基本的に完全雇用と一致していると考えています。目標を達成するために労働市場を犠牲にする必要はないと考えています。私たちの責務の2つの部分、物価の安定と完全雇用は、中期的に相互排他的ではないと考えています。したがって、経済成長、すなわち持続的で、持続可能で、長続きする経済成長を確実にすることが私たちの焦点であり、本日行っている仕事です。私たちは物価の安定を確保し続けます。それは、持続可能で長続きする経済成長がより長く続くことを意味します。経済はより強くなることができます。先に述べたように、最も裕福でない人々がその恩恵を受けることができます。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。