


モルガン・スタンレー:AI投資は「減速期」へ、しかしチップの価値量はなお上昇
 Blockbeats
TL;DR
·モルガン・スタンレーは、世界の主要クラウド事業者の設備投資が2028年までに約1.6兆ドルに達する一方、前年比成長率は約12%に鈍化すると予想する。
·しかしAI半導体は設備投資全体と同じようには減速しない。2028年の世界の2.5D先端パッケージング生産能力は前年比約50%増加する可能性がある。
·2030年までに世界の半導体市場規模は約1.5兆ドルに達し、AI半導体のTAMは約7530億ドルと業界全体のほぼ半分を占めるとモルガン・スタンレーは予測する。
·次の段階の成長はNVIDIAのGPUだけではない。GoogleのTPUやAWSのTrainiumなどのカスタムASICが急速に拡大し、成長は先端プロセス、パッケージング、テスト、メモリへと広がり始めている。
·中国のAI需要は拡大しているが、チップ生産能力が依然として重要な制約となっている。長鑫の新規生産能力を加味しても、モルガン・スタンレーは2026年と2027年のDRAM需給ギャップがそれぞれ約17%と15%になると予測する。
設備投資は減速し始めるが、AI半導体は同時にピークを迎えない
過去2年間、市場がAIの景気を判断する最も直接的な方法は、Meta、Google、Microsoft、Amazonが設備投資を増やし続ける意思があるかどうかを見ることだった。
2026年もこの指標は依然として非常に強い。モルガン・スタンレーの統計によると、Amazon、Google、Microsoft、Metaの4大クラウド事業者の第2四半期の設備投資は前年比87%増となり、同時に設備投資/EBITDAは70%以上に上昇した。
しかし、このような高い成長率が永遠に続くことは明らかに不可能だ。
そこで、このリサーチレポートは視点を2028年に置いている。モルガン・スタンレーは、2028年までに世界の上場クラウドサービスプロバイダー上位14社の設備投資が約1.6兆ドルに近づく一方、全体の前年比成長率は約12%に低下している可能性があると予測する。
この数字だけを見ると、「AI投資サイクルが冷え込み始めた」という判断を下しやすい。しかしレポートはすぐに別のデータを示している。2028年の世界の2.5D先端パッケージング生産能力は、依然として前年比約50%増加する可能性がある。
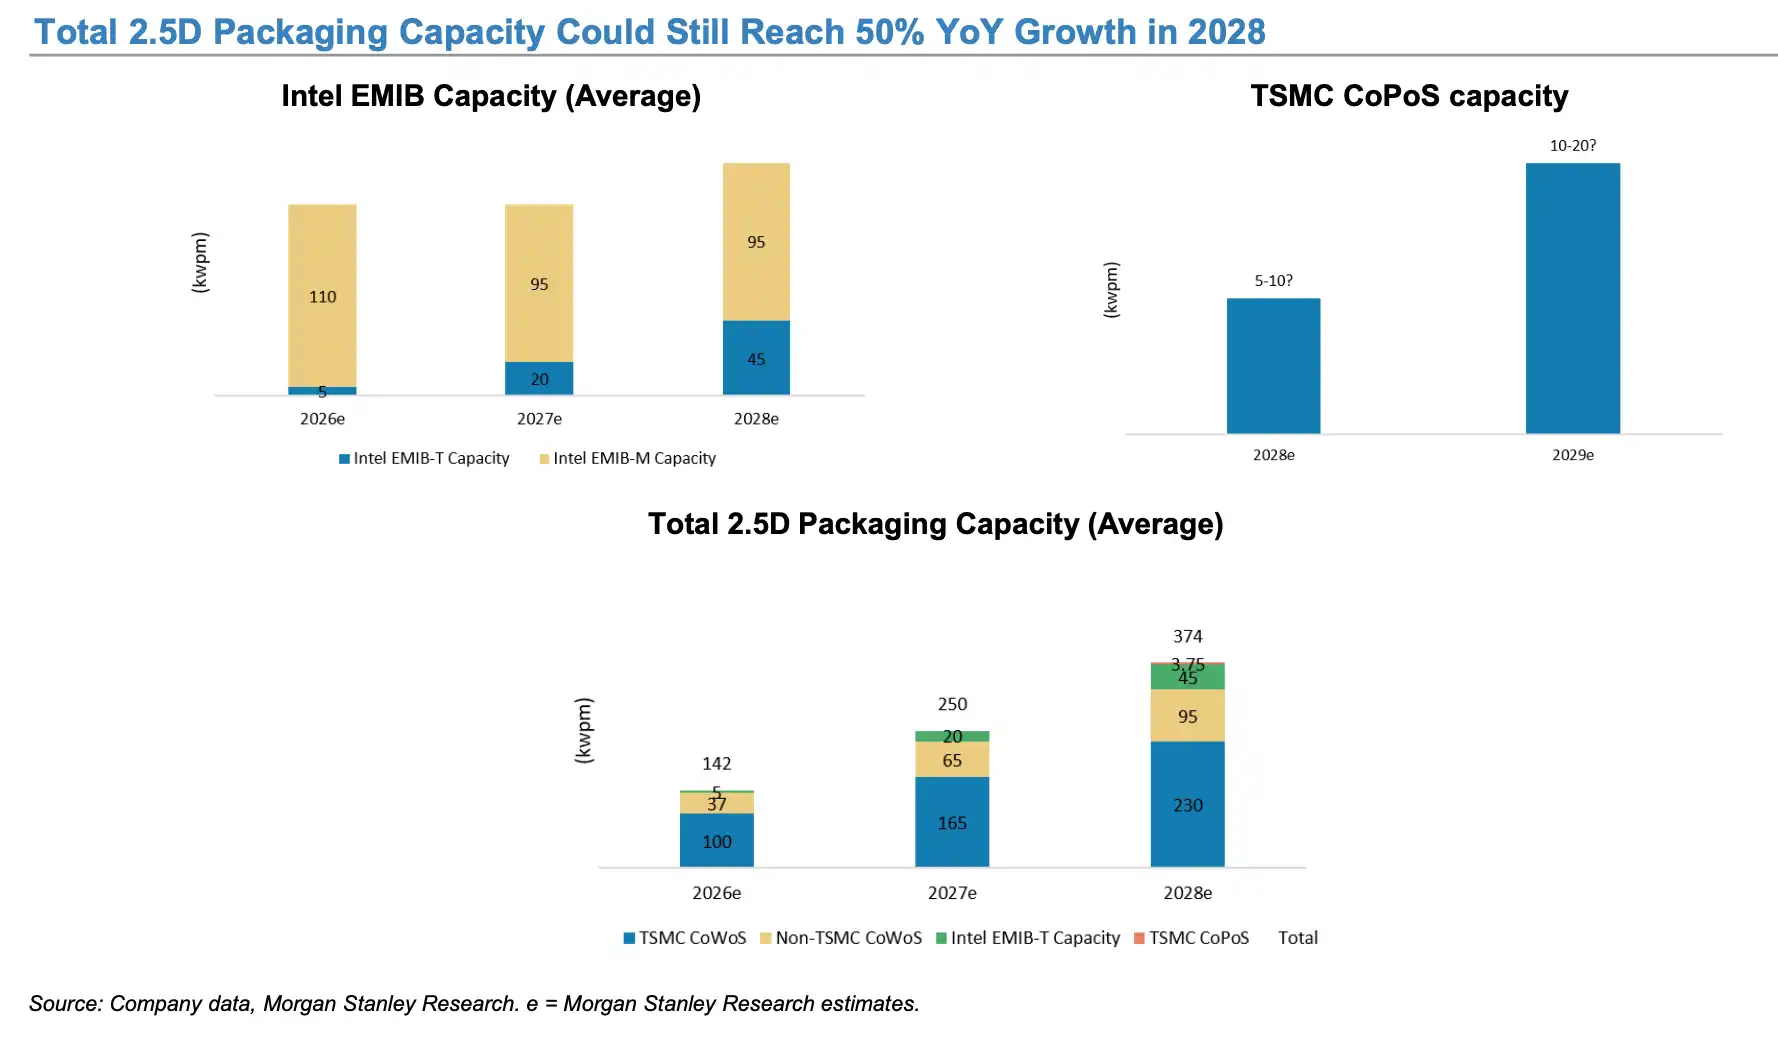
モルガン・スタンレーは、2028年の世界の2.5D先端パッケージング生産能力が前年比約50%増加する可能性があると予測する
これはまさに、このレポート全体で最も注目すべき点だ。
クラウド事業者の設備投資全体が減速しても、AI半導体が同時にピークを迎えるわけではない。
ここ数年、AIチップの成長は主に設備投資総額の拡大によって牽引されてきた。データセンターを建設すればするほど、GPUを購入する量も増える。
しかし次の段階に入ると、CSPの設備投資成長率が50%や80%から10%~20%に低下しても、AIが設備投資全体に占める割合が上昇し続ける限り、GPU、ASIC、HBM、先端プロセス、先端パッケージングは依然として設備投資全体を上回る成長を遂げることができる。
言い換えれば、市場は「総量の論理」から「構造の論理」へと移行しつつあるのだ。
モルガン・スタンレーの長期的な市場規模予測もこの点を反映している。レポートは、2030年までに世界の半導体産業の規模が約1.5兆ドルに達し、そのうちAI半導体のTAMは約7530億ドルで、市場全体のほぼ半分を占めると予測している。サプライチェーン主導の強気シナリオでは、2026年のクラウドAI半導体市場が4850億ドルに達する可能性さえあるとしている。なお、4850億ドルはレポートで明確に強気ケースとされており、基準予測ではないことに注意が必要だ。
同時に、AI半導体と非AI半導体の間の二極化が拡大している。
レポートは、メモリとNVIDIAのAI GPU収入を除外すると、2026年の非AI半導体の成長はむしろ低下する可能性があると予測している。これは、今回のサイクルが「半導体業界全体の回復」という従来の枠組みに単純に当てはめることがますます難しくなっていることを意味する。
真に高成長を遂げているのは、AIがウェハ、メモリ、先端パッケージング、テスト資源を継続的に吸収して形成する独立したサプライチェーンだ。
成長のロジックは「より多くのGPUを買う」から「より高いAI価値量」へ
第一段階のAI投資の核心が「より多くのGPUを買う」ことだとすれば、第二段階でより重要な問題は、各AIサーバーにどれだけ高価で複雑な半導体が必要かということだ。
TSMCは最も直接的な例だ。
モルガン・スタンレーは、AI半導体がTSMCの2026年の収入に占める割合がすでに30%を超えている可能性があると予測している。同時に、TSMCのN2ファミリーの生産能力は2026年から2028年にかけて約70%の複合成長率を達成すると予想され、N3の生産能力は増加を続ける一方、N5は2027年から減少し始める可能性がある。
AI半導体がTSMCの収入に占める割合は上昇を続け、2026年にはすでに30%を超えている可能性がある。
背景にあるロジックは複雑ではない。
AIチップは数量が増えるだけでなく、チップ1個あたりの価格も上昇し続けている。5nmから3nm、2nmへ、通常のパッケージングからCoWoSやSoICへ、さらに多くのHBMを積層することで、AIアクセラレータの各世代はチップ1個あたりのウェハ、パッケージング、メモリの価値量を高めている。
したがって、将来サーバーの数量成長が徐々に鈍化しても、1台あたりの半導体価値量は上昇し続ける可能性がある。これが、先端パッケージングの成長率が設備投資全体を大きく上回る理由でもある。
同時に、AIチップの成長源もNVIDIAからカスタムASICへと広がり始めている。
モルガン・スタンレーは、NVIDIAがより高性能なGPUを投入し続けても、大手CSPは自社のカスタムチップを必要とすると考えている。GoogleにはTPU、AmazonにはTrainiumがあり、Metaなども独自のASICプロジェクトを進めている。
クラウド事業者が十分に大きな計算需要を持つ場合、自社開発ASICは特定のワークロードに合わせてコスト、性能、エネルギー効率を最適化できると同時に、単一のGPUサプライヤーへの依存を低減できる。
したがって、将来のAIチップ市場は必ずしも「NVIDIAの成長が終わった後に誰が引き継ぐのか」ではなく、GPUが成長を続ける一方で、ASICが第二の成長曲線となる可能性が高い。
モルガン・スタンレーは、AlchipのAWS Trainiumからの収入が2026年の約18億ドルから2027年には28億ドルに増加し、2028年には80億ドルに達し、その時点でTrainium収入がAlchipの総収入の約82%を占める可能性があると予測している。
Google TPUの予測はさらに強気だ。
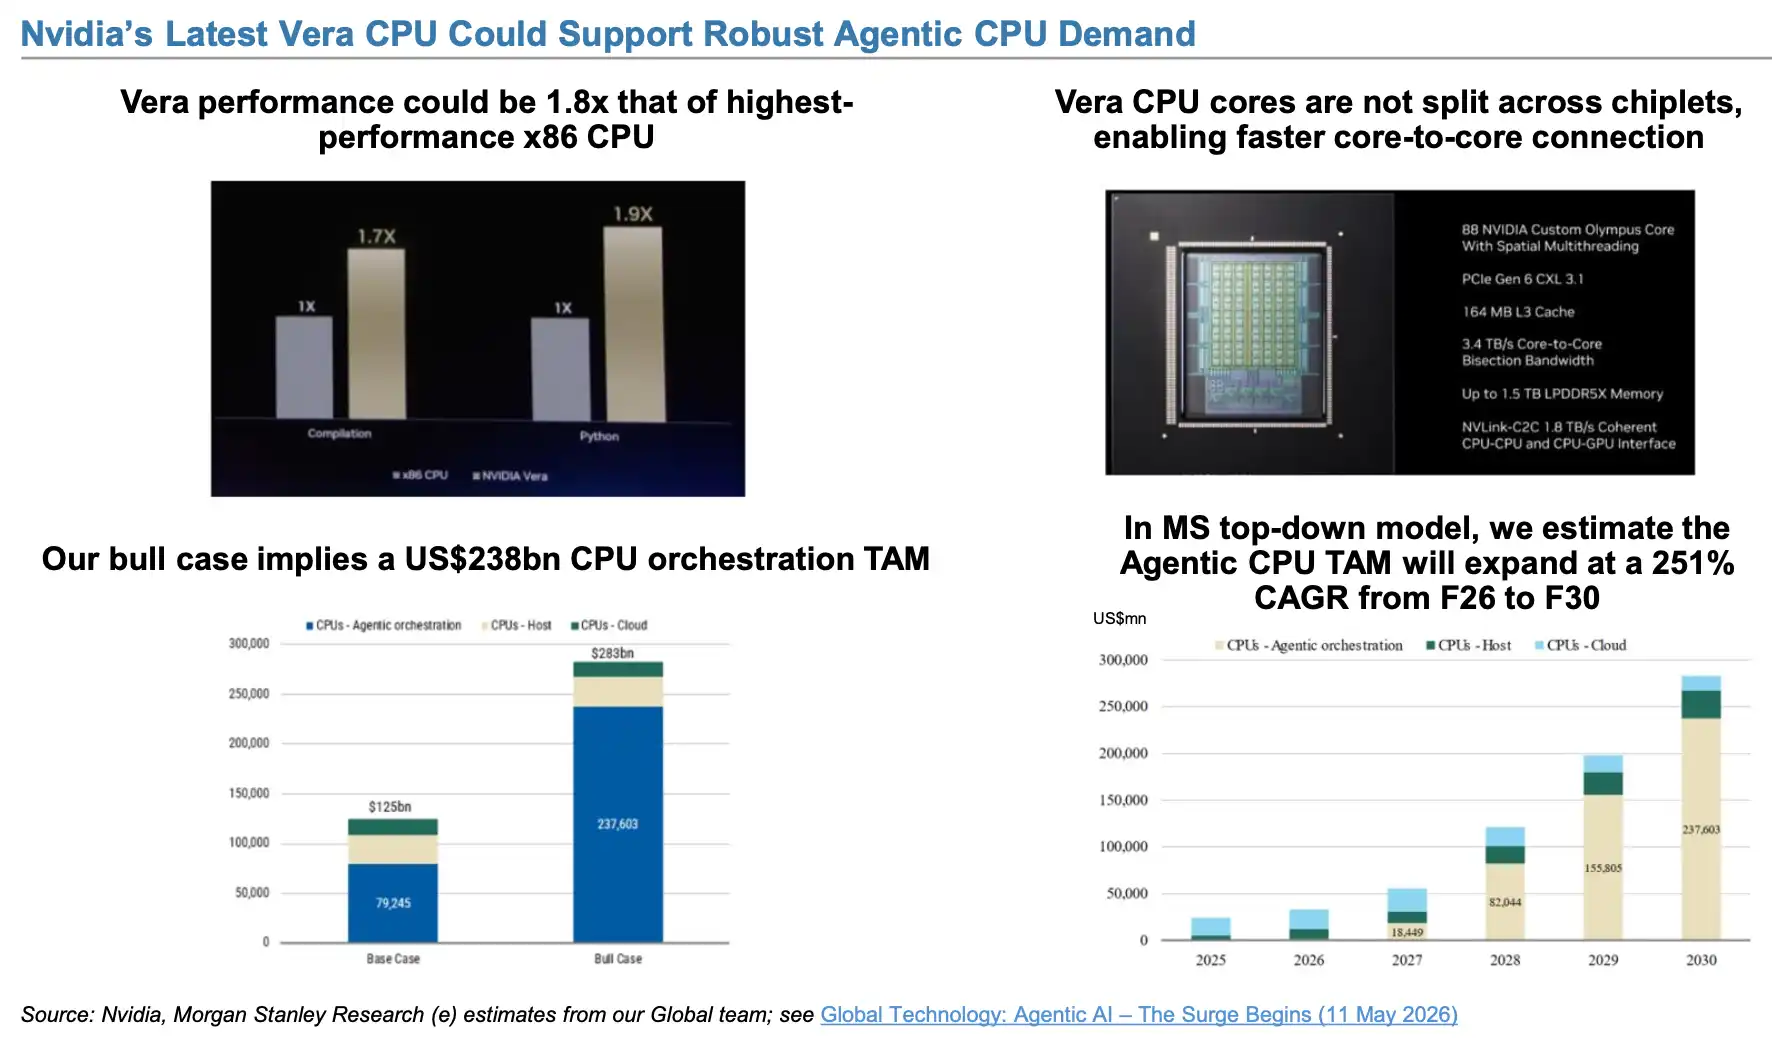
レポートは、そのモデルではMediaTekのTPU関連収入が2027年の135億ドルから2028年には435億ドルに増加し、2029年にはさらに700億ドルに達すると予測している。2028年にはTPU収入がMediaTekの総収入の約65%を占める可能性がある。
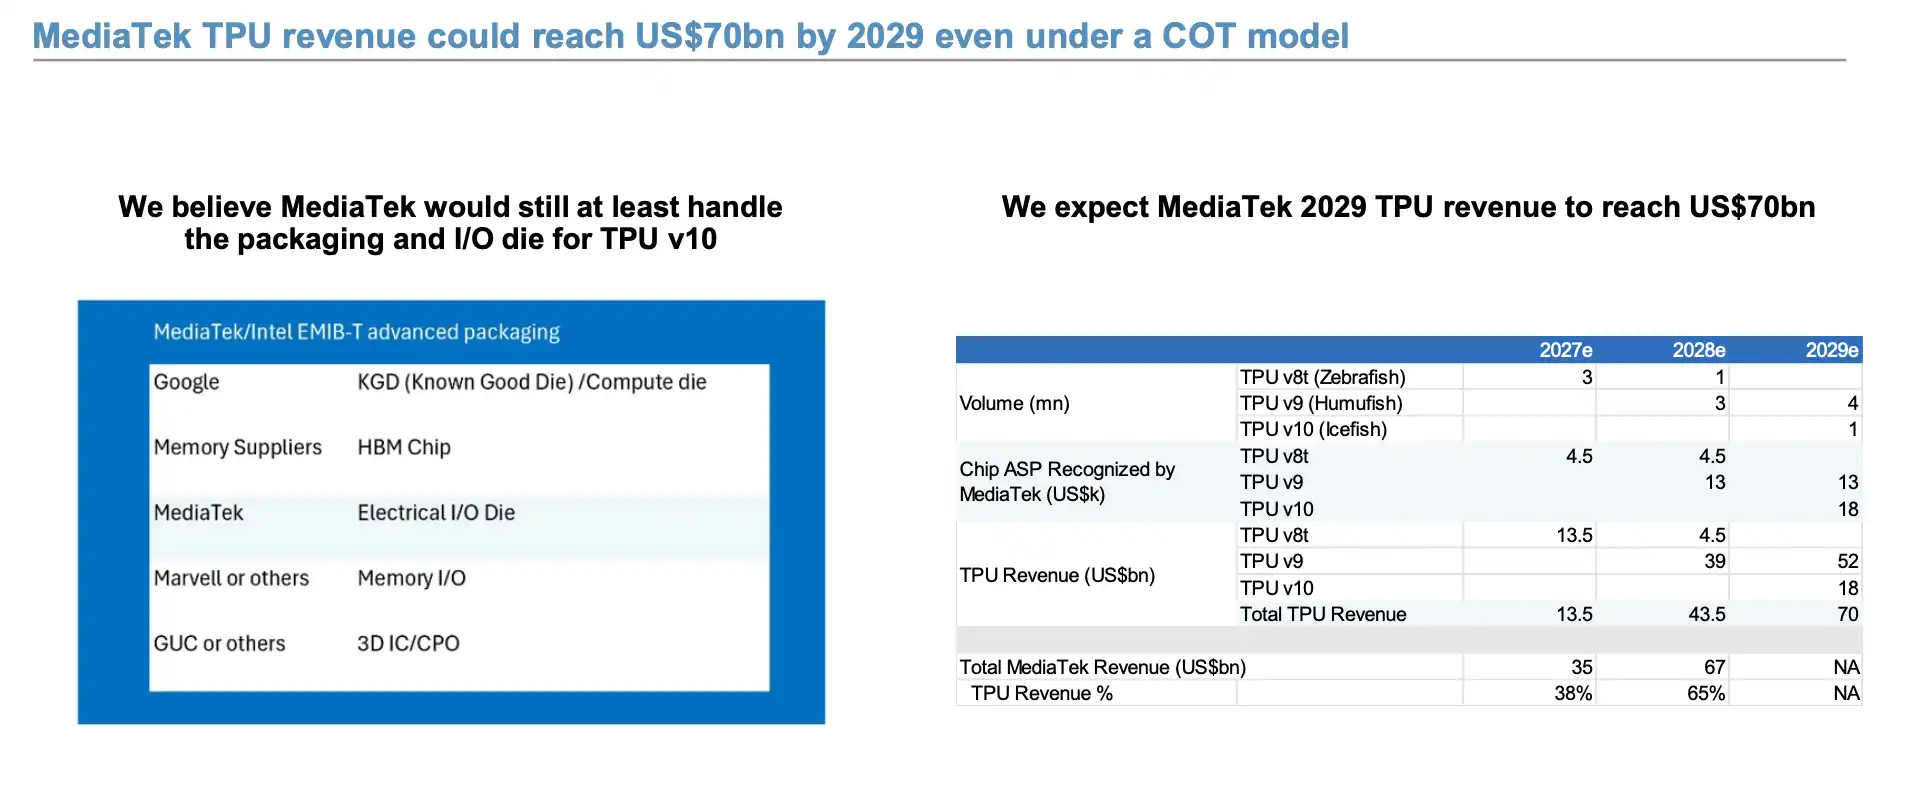
モルガン・スタンレーはCSPの自社開発ASICプロジェクトが増加を続け、Google TPUなどのカスタムチップが急速な量産段階に入ると予測する。
これらの数字自体は長期的なモデルであり、最終的な実現度合いはチップの量産、歩留まり、顧客の調達、クラウド事業者自身の設備投資に依存する。しかし方向性は非常に明確だ。AI産業チェーンの成長は単純なGPU出荷から、ASIC、先端プロセス、先端パッケージング、ABF基板、チップテストへと拡大している。
レポートは特に、Google TPUの今後のさらなる量産の可能性がABF基板の供給制約を受ける可能性があると指摘している。したがって、AIサイクルを判断する際、「GPUがどれだけ売れたか」は依然として重要だが、もはや全てではない。
中国のAI需要は立ち上がったが、真のボトルネックは依然として生産能力
中国市場は別の変化を見せている。
これまで国産AIチップを議論する際、市場は主に「国産代替」に注目してきた。しかしモルガン・スタンレーは今回、需要創出をより強調している。
レポートは、DeepSeekがより低コストのAI推論能力を示したことで、推論需要がさらに刺激される可能性があるとしている。同時に、中国の国内ウェハ製造サプライチェーンのAI GPU生産能力も向上している。
これは、中国のAIチップのロジックが単純な「輸入代替」から、推論コストの低下 → アプリケーションの増加 → 計算需要の拡大 → 国内チップ需要の増加へと徐々に変化していることを意味する。
したがって、モルガン・スタンレーは中国のAIおよび半導体装置の分野で、Iluvatar、寒武紀、海光、北方華創、中微公司を重点的に挙げており、SMICもAI分野のオーバーウェイトポートフォリオに含まれている。
しかし、需要は現在の最大の制約ではない。レポートは世界のAI発展の主要なボトルネックをまとめる中で、米国が直面する問題を「Energy」とし、中国が直面する問題を「Chip Capacity」としている。つまり、中国のAIチップが最終的にどれだけの量を出荷できるかは、先端プロセス、先端パッケージング、メモリがどれだけの有効生産能力を解放できるかに大きく依存する。
メモリは最も典型的な例だ。
モルガン・スタンレーは、2028年までに世界のDRAM生産能力が約3374kwpmに達し、そのうち長鑫存儲が約500kwpmで世界の約15%を占めると予測している。2025年から2028年にかけて、長鑫のビット出荷量は約40%の複合成長率を達成すると予想される。
同時に、長鑫はHBM市場にも参入し始めている。
レポートは、同社のHBM TSV生産能力が2026年の20kwpmから、2027年には40kwpm、2028年には70kwpmに増加すると予測している。ビット出荷量ベースでは、長鑫は2026年に世界のHBM市場の約3.8%、2027年には約4.4%を占める可能性がある。
しかし、これによって世界のメモリ需給の逼迫がすぐに変わるわけではない。
長鑫の新規生産能力を加味しても、モルガン・スタンレーのモデルでは、2026年の世界のDRAM全体の需給ギャップは依然として17%に達し、2027年には約15%になる可能性がある。HBM市場も引き続き供給不足の状態にある。
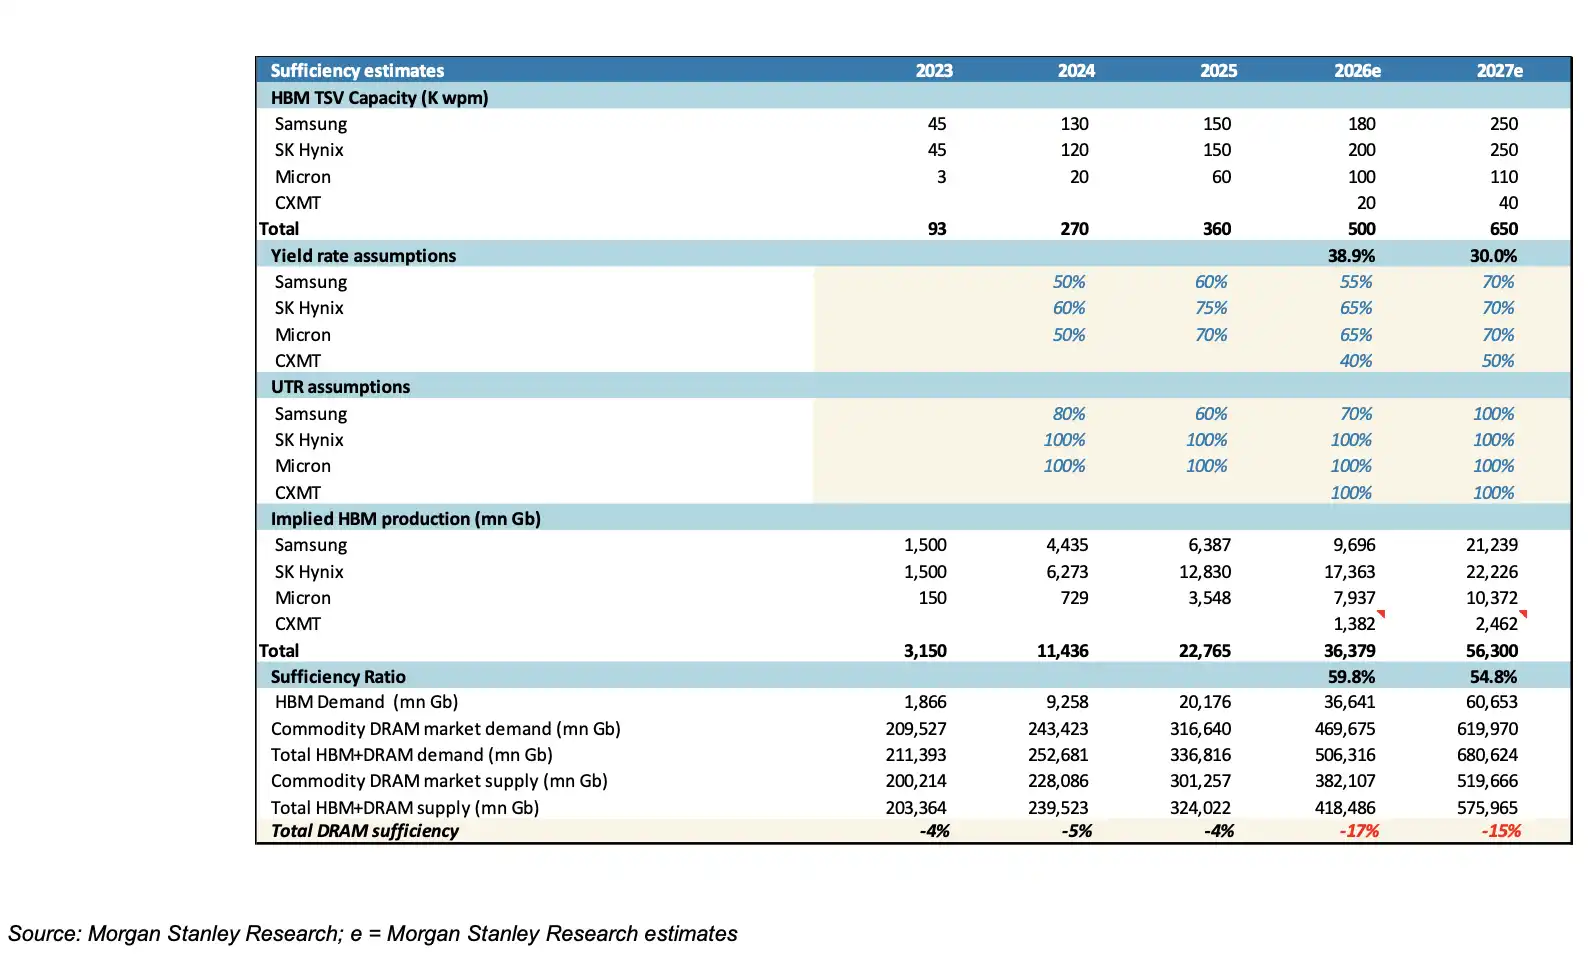
長鑫のDRAMおよびHBM生産能力は急速に拡大しているが、モルガン・スタンレーは世界のメモリ供給がAI需要の成長に追いつくのは依然として難しいと予測する。
これは、今回のメモリサイクルが過去と最も異なる点の一つでもある。
これまでDRAMとNANDは、PCやスマートフォンの典型的なサイクル商品に近かった。需要が増え、価格が上昇し、メーカーが増産し、その後供給過剰になる。しかしAIサーバーにおいて、HBM、サーバーDRAM、高性能メモリはますますインフラのボトルネック資産に近づいている。それらはもはやGPUの隣にある付属部品ではなく、AIサーバーを生産できるかどうか、計算クラスタ全体が計画通りに拡張できるかどうかを直接決定し始めている。
最終的に、この61ページのリサーチレポートが本当に伝えたいのは、単純な「AIはまだ上昇し続ける」ということではない。より正確に言えば、AI半導体はCSPの設備投資の高成長に依存する第一段階から、AIの比率上昇と1台あたりの価値量向上に依存する第二段階へと移行しつつあるということだ。
したがって、将来AIハードウェアサイクルが本当に転換点に近づいているかを判断するには、Meta、Google、Microsoft、Amazonの設備投資成長率だけを見るのでは不十分だ。
より注目すべきは、AI設備投資の比率、CoWoS/EMIBの生産能力、HBMの需給、2nmの稼働率、そしてGoogle TPUやAWS TrainiumなどのASICの実際の出荷ペースだ。
将来、CSP全体の設備投資成長率が低下しても、これらの指標が高成長を維持するならば、AI半導体の景気は必ずしも総設備投資と同時にピークを迎えるとは限らない。逆に、これらの核心指標が同時に弱まり始めたときこそ、AI半導体サイクルが真の転換点を迎えるシグナルに近いと言える。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。