


GSR: 낮은 유통량·높은 FDV 토큰이 하락을 벗어나기 어려운 이유
 chaincatcher
저자: GSR 최고법률전략책임자 Josh Riezman, GSR 리서치 애널리스트 Slater Santer
편집: ChainCatcher Jiahua
핵심 요약
GSR 리서치 팀은 컨설팅 팀과 협력하여 2013년 이후 주요 거래소의 토큰 상장 기록을 체계적으로 검토했으며, 2,300건 이상의 토큰 발행을 포괄하고 각 발행의 성과, 초기 유통 비율, 완전희석가치(FDV), 소속 섹터를 기록했습니다.
공개 토큰 판매 시대 이후 상장 시점의 초기 유통 비율은 절반으로 줄었습니다. 상장 시 중간값 초기 유통 비율은 2017년 38%에서 2020년 13%로 하락했으며, 이후 부분적으로만 회복되었습니다.
발행 가치가 높을수록 상장 시 중간값 초기 유통 비율은 낮아집니다. 상장 FDV가 1,000만 달러 미만인 토큰의 중간값 초기 유통 비율은 97%였고, 상장 FDV가 10억 달러를 초과하는 토큰의 경우 이 비율은 14%였습니다.
상장 FDV가 10억 달러를 초과하는 토큰의 성과가 가장 저조했으며, 1년 후 중간값 수익률은 -81%였습니다. 초기 유통 비율이 20% 미만인 토큰은 1년 후 약 75% 하락했고, 초기 유통 비율이 30%~50%인 토큰은 약 45% 하락했습니다.
이는 더 이상 암호화폐 업계만의 문제가 아닙니다. 주식 시장도 점차 유사한 패턴으로 이동하고 있습니다. 기업은 더 오랫동안 비상장 상태를 유지하고, 내부자들은 일반 대중이 매수하기 전에 지속적으로 지분을 축적하며, 2019년 이후 IPO는 3년 보유 기간 동안 시장 수익률을 지속적으로 하회했습니다.
GSR은 토큰 발행 및 2차 시장 운영에 적극적으로 참여하고 있으며, 재단, 프로젝트 팀, 초기 투자자를 위한 마켓 메이킹 및 유동성 지원, 발행 및 상장 컨설팅, 장외 거래 실행, 블록 트레이딩 서비스를 제공합니다.
낮은 초기 유통 비율과 높은 FDV를 가진 토큰의 성과는 수백 건의 사례에서 반복적으로 관찰되었습니다. 토큰은 높은 완전희석가치(FDV)로 상장될 수 있지만 소량의 공급만 유통에 들어갑니다. 가격은 일시적으로 상승할 수 있지만 전체 표본에서는 결국 점진적으로 하락합니다.
그러나 우리는 이 과정의 메커니즘을 더 깊이 이해하고자 합니다. 이는 고객 서비스와 우리가 속한 시장에 대한 이해를 높이기 위함입니다. 초기 유통 비율이 토큰 상장 후 평균 수익률을 결정하는가? FDV와 상관관계가 있는가? 이 발행 모델은 어떻게 개선되어야 하는가?
GSR 리서치 팀 및 컨설팅 팀과 협력하여 2013년 이후 주요 거래소의 모든 토큰 상장 기록을 집계했으며, 업계 최초로 2,300건 이상의 토큰 발행을 포괄하는 데이터셋을 구축했습니다.
연구 결과는 낙관적이지 않습니다. 모든 토큰 발행을 추적했기 때문에 데이터에는 활발한 거래가 중단되거나 상장 폐지된 토큰도 포함되어 있어, 이 수치는 생존자 편향으로 인해 과대평가되지 않았습니다. 중간값 기준으로 토큰은 상장 후 3일 이내에 발행가 아래로 떨어지며, 90일 이내에 50% 하락합니다.
분명히 최근 토큰 발행은 매수자들을 실망시켰습니다. 왜 이러한 발행 구조는 거의 필연적으로 이런 결과를 낳는가? 더 나은 토큰 발행은 어떤 모습이어야 하는가?
상장 시 초기 유통 비율 절반으로 감소, 가치는 동시에 하락하지 않아
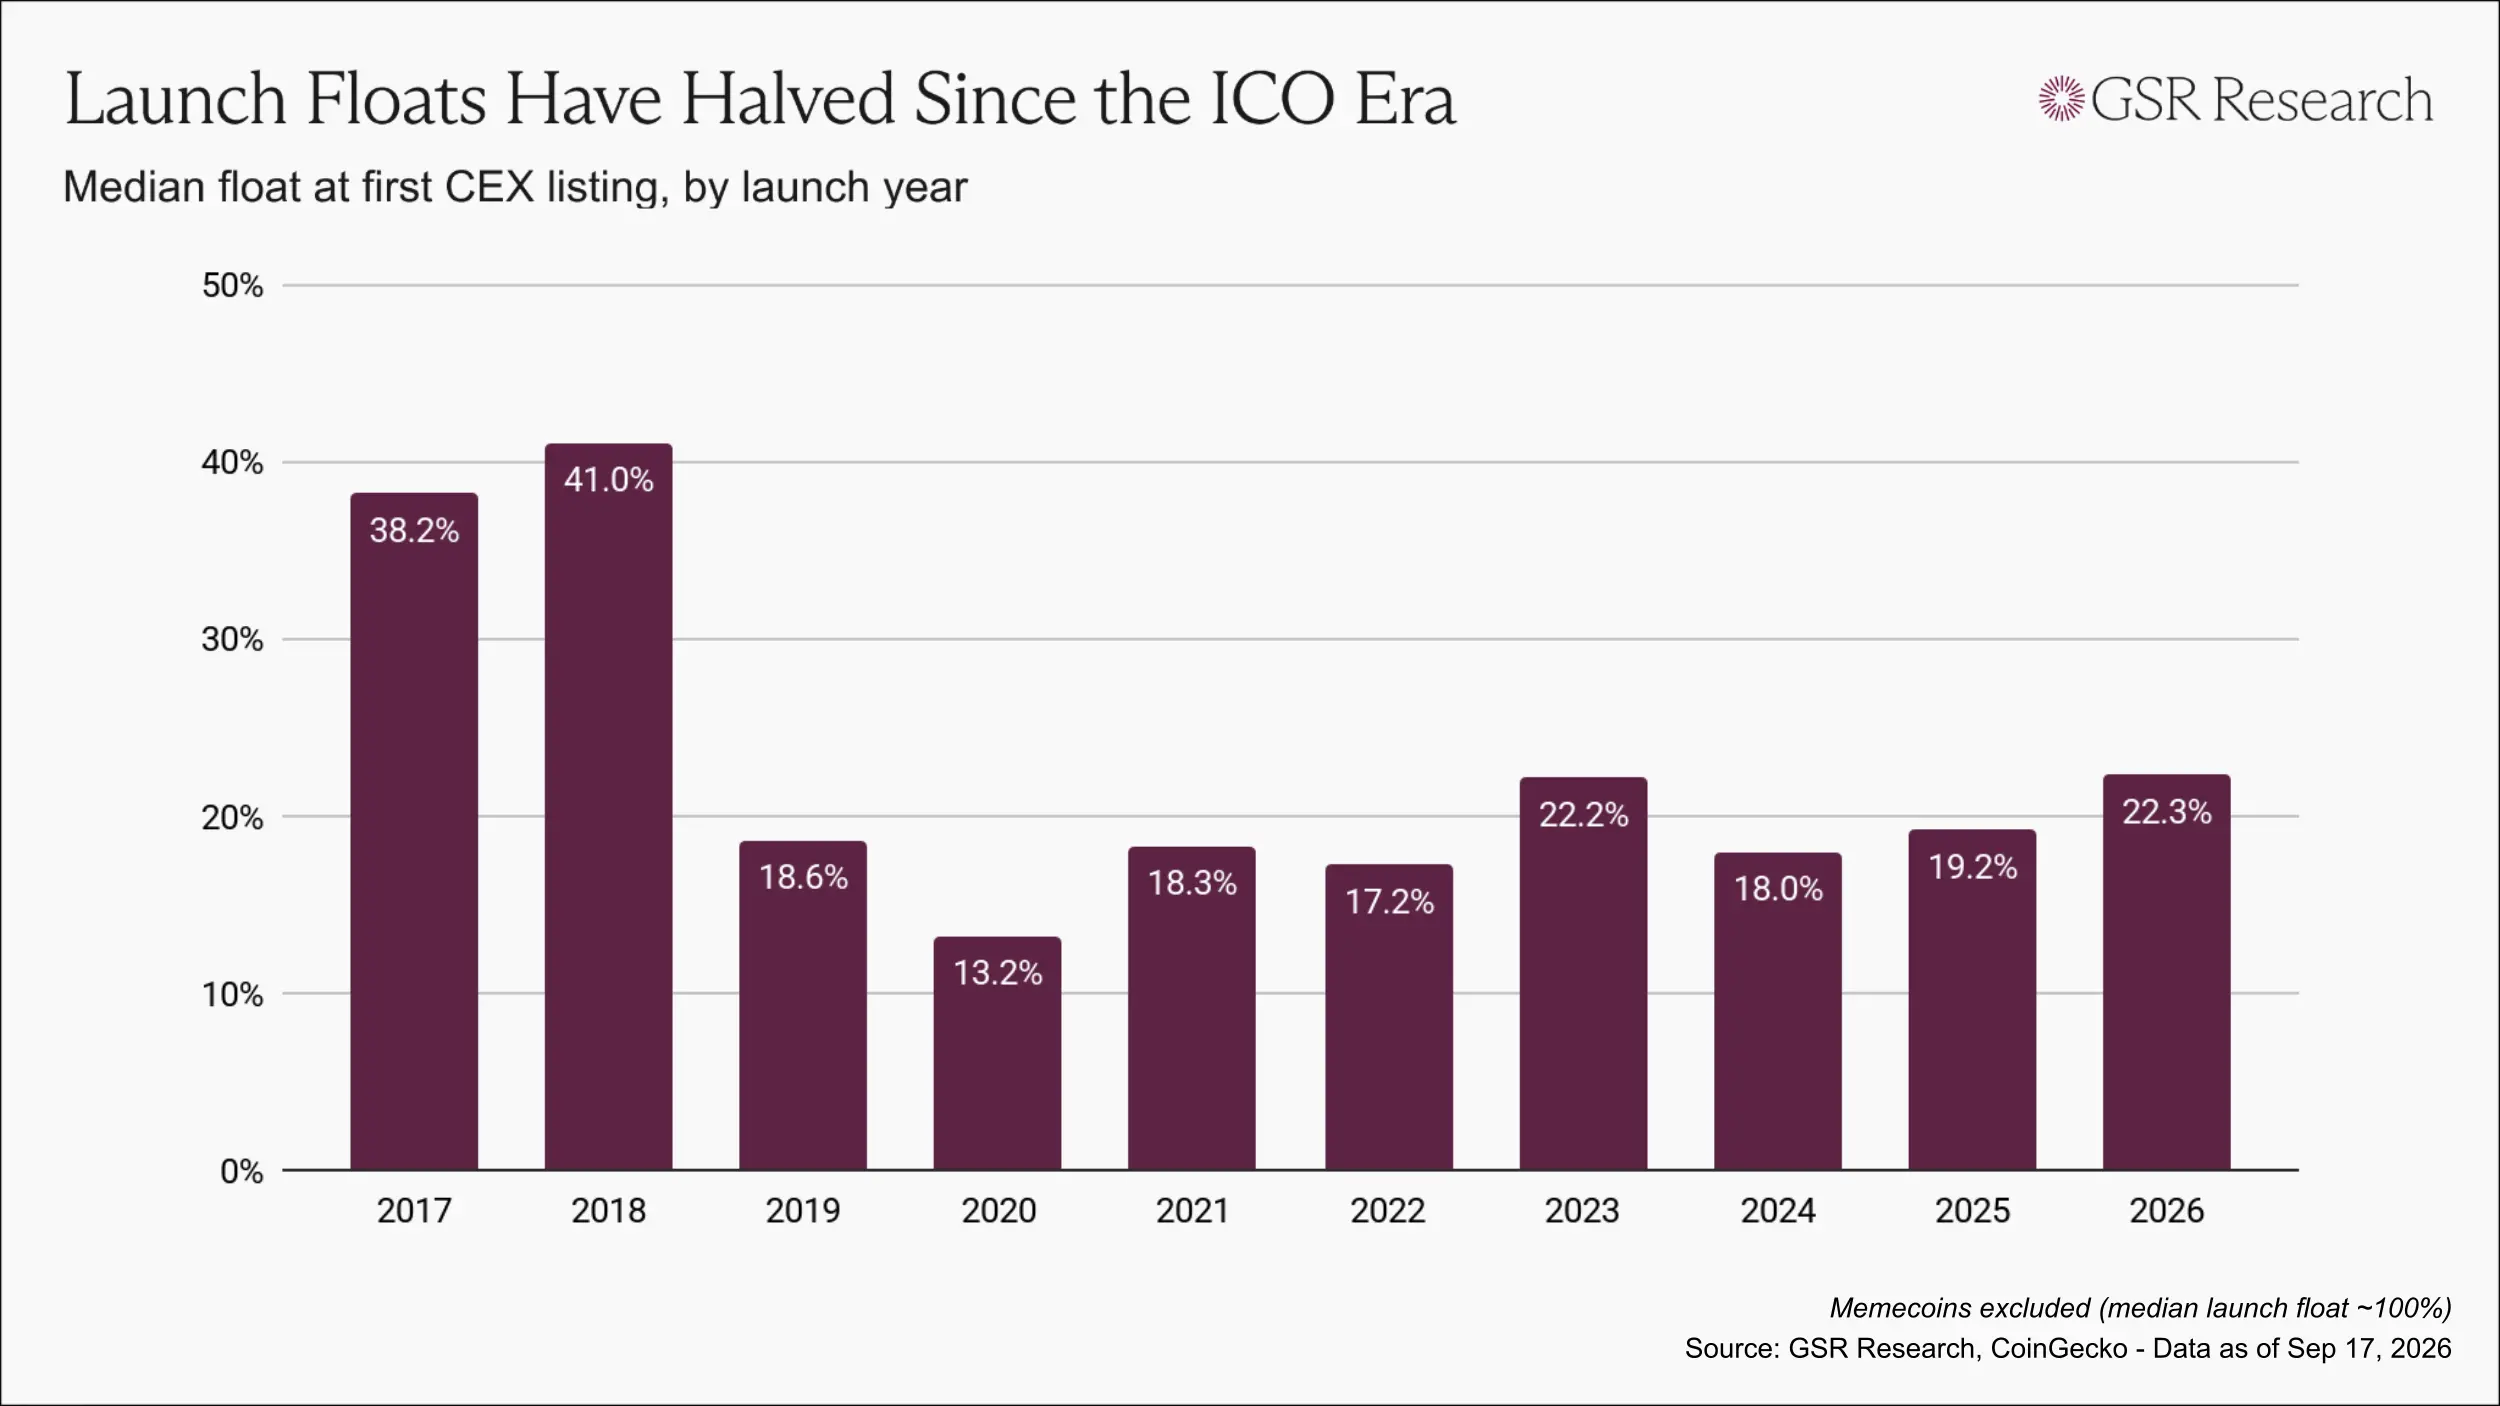
초기 토큰 발행 시대에는 많은 문제가 있었지만, 적어도 토큰이 대중의 손에 더 빨리 들어갈 수 있었습니다. 2017년과 2018년 첫 상장 시 중간값 초기 유통 비율은 38%~41%였습니다.
규제 집행이 강화되면서 자금 조달은 점차 사모로 이동했고, 토큰 발행 모델은 역전되었습니다. 가치는 벤처 캐피털 라운드에서 결정되었고, 포인트와 에어드랍 계획이 공개 판매를 대체했습니다. 2020년까지 상장 시 중간값 초기 유통 비율은 약 13%로 떨어졌습니다.
이후 초기 유통 비율은 일부 회복되었지만, 대부분의 연도는 몇 퍼센트 포인트에서 20%를 약간 넘는 수준에 머물렀습니다.
그러나 초기 유통 비율만 관찰하면 문제를 과소평가하게 됩니다. 유통 비율은 가치와 함께 평가되어야 하기 때문입니다. FDV가 5,000만 달러 미만인 토큰이 공급량의 5%를 방출하는 것과 FDV가 10억 달러에 달하는 토큰이 공급량의 5%를 방출하는 것의 영향은 완전히 다릅니다.
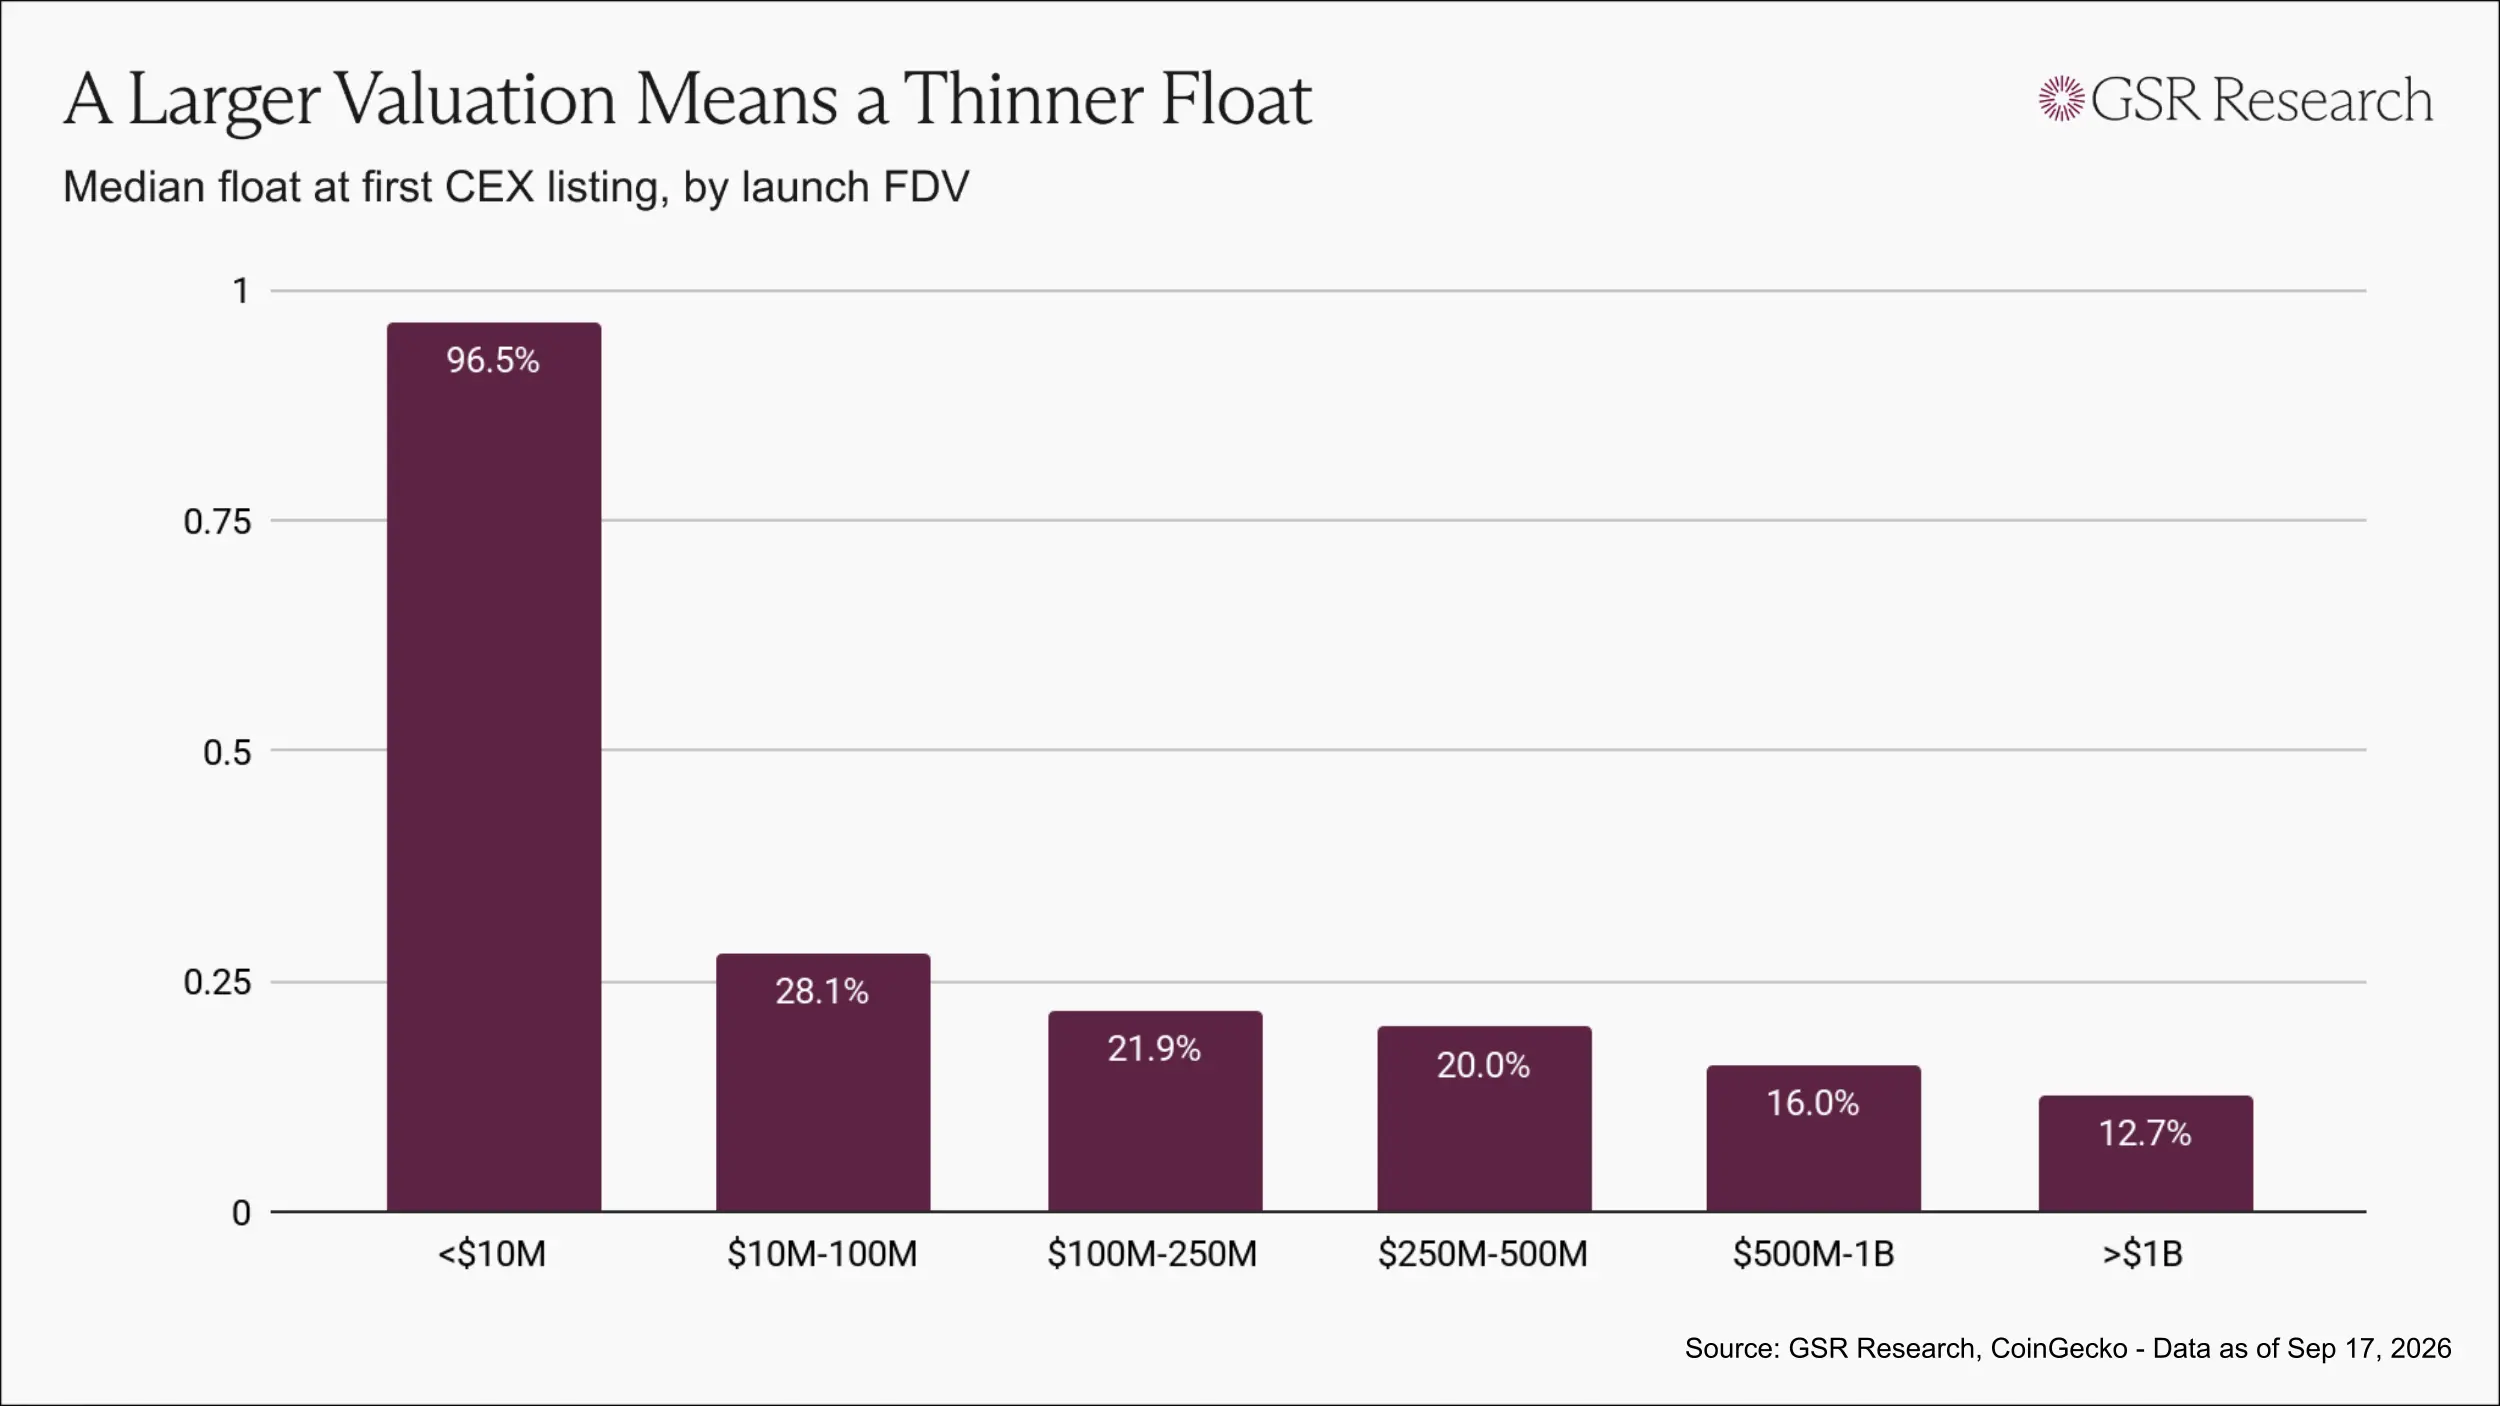
상장 FDV가 높을수록 상장 시 중간값 초기 유통 비율은 낮아집니다. 상장 FDV가 1,000만 달러 미만인 토큰의 중간값 초기 유통 비율은 97%였고, 1,000만~1억 달러 구간은 28%, 5억~10억 달러 구간은 16%, 10억 달러 초과 토큰은 13%였습니다.
이는 우연이 아니라 업계에서 점차 형성된 발행 패턴입니다. 가치가 높을수록 유통량은 적어집니다.
이 토큰들이 계속 하락하는 이유
소량의 공급만 거래에 들어가면 수요가 제한적이더라도 토큰의 전체 가치를 끌어올릴 수 있습니다.
발행에 참여한 모든 당사자는 첫날 이익을 얻을 수 있습니다. 벤처 캐피털의 보유 지분은 상장 가격으로 재평가되고, 팀이 보유한 토큰도 동일한 가격으로 계산되며, 거래 플랫폼은 눈에 띄게 높은 가치의 자산을 상장할 수 있습니다. 낮은 토큰 가격으로 이익을 보는 유일한 주체는 매수자뿐입니다.
이후 언락 일정이 적용되기 시작합니다. 초기 유통에 포함되지 않았던 토큰은 공개된 일정에 따라 점차 시장에 진입하며, 제한된 초기 유통량이 발견한 가격으로 매도됩니다.
이 결과는 누구의 악의도 필요로 하지 않습니다. 발행 구조 자체만으로도 모든 당사자가 궁극적으로 동일한 결과를 만들어내도록 유인하기에 충분합니다.
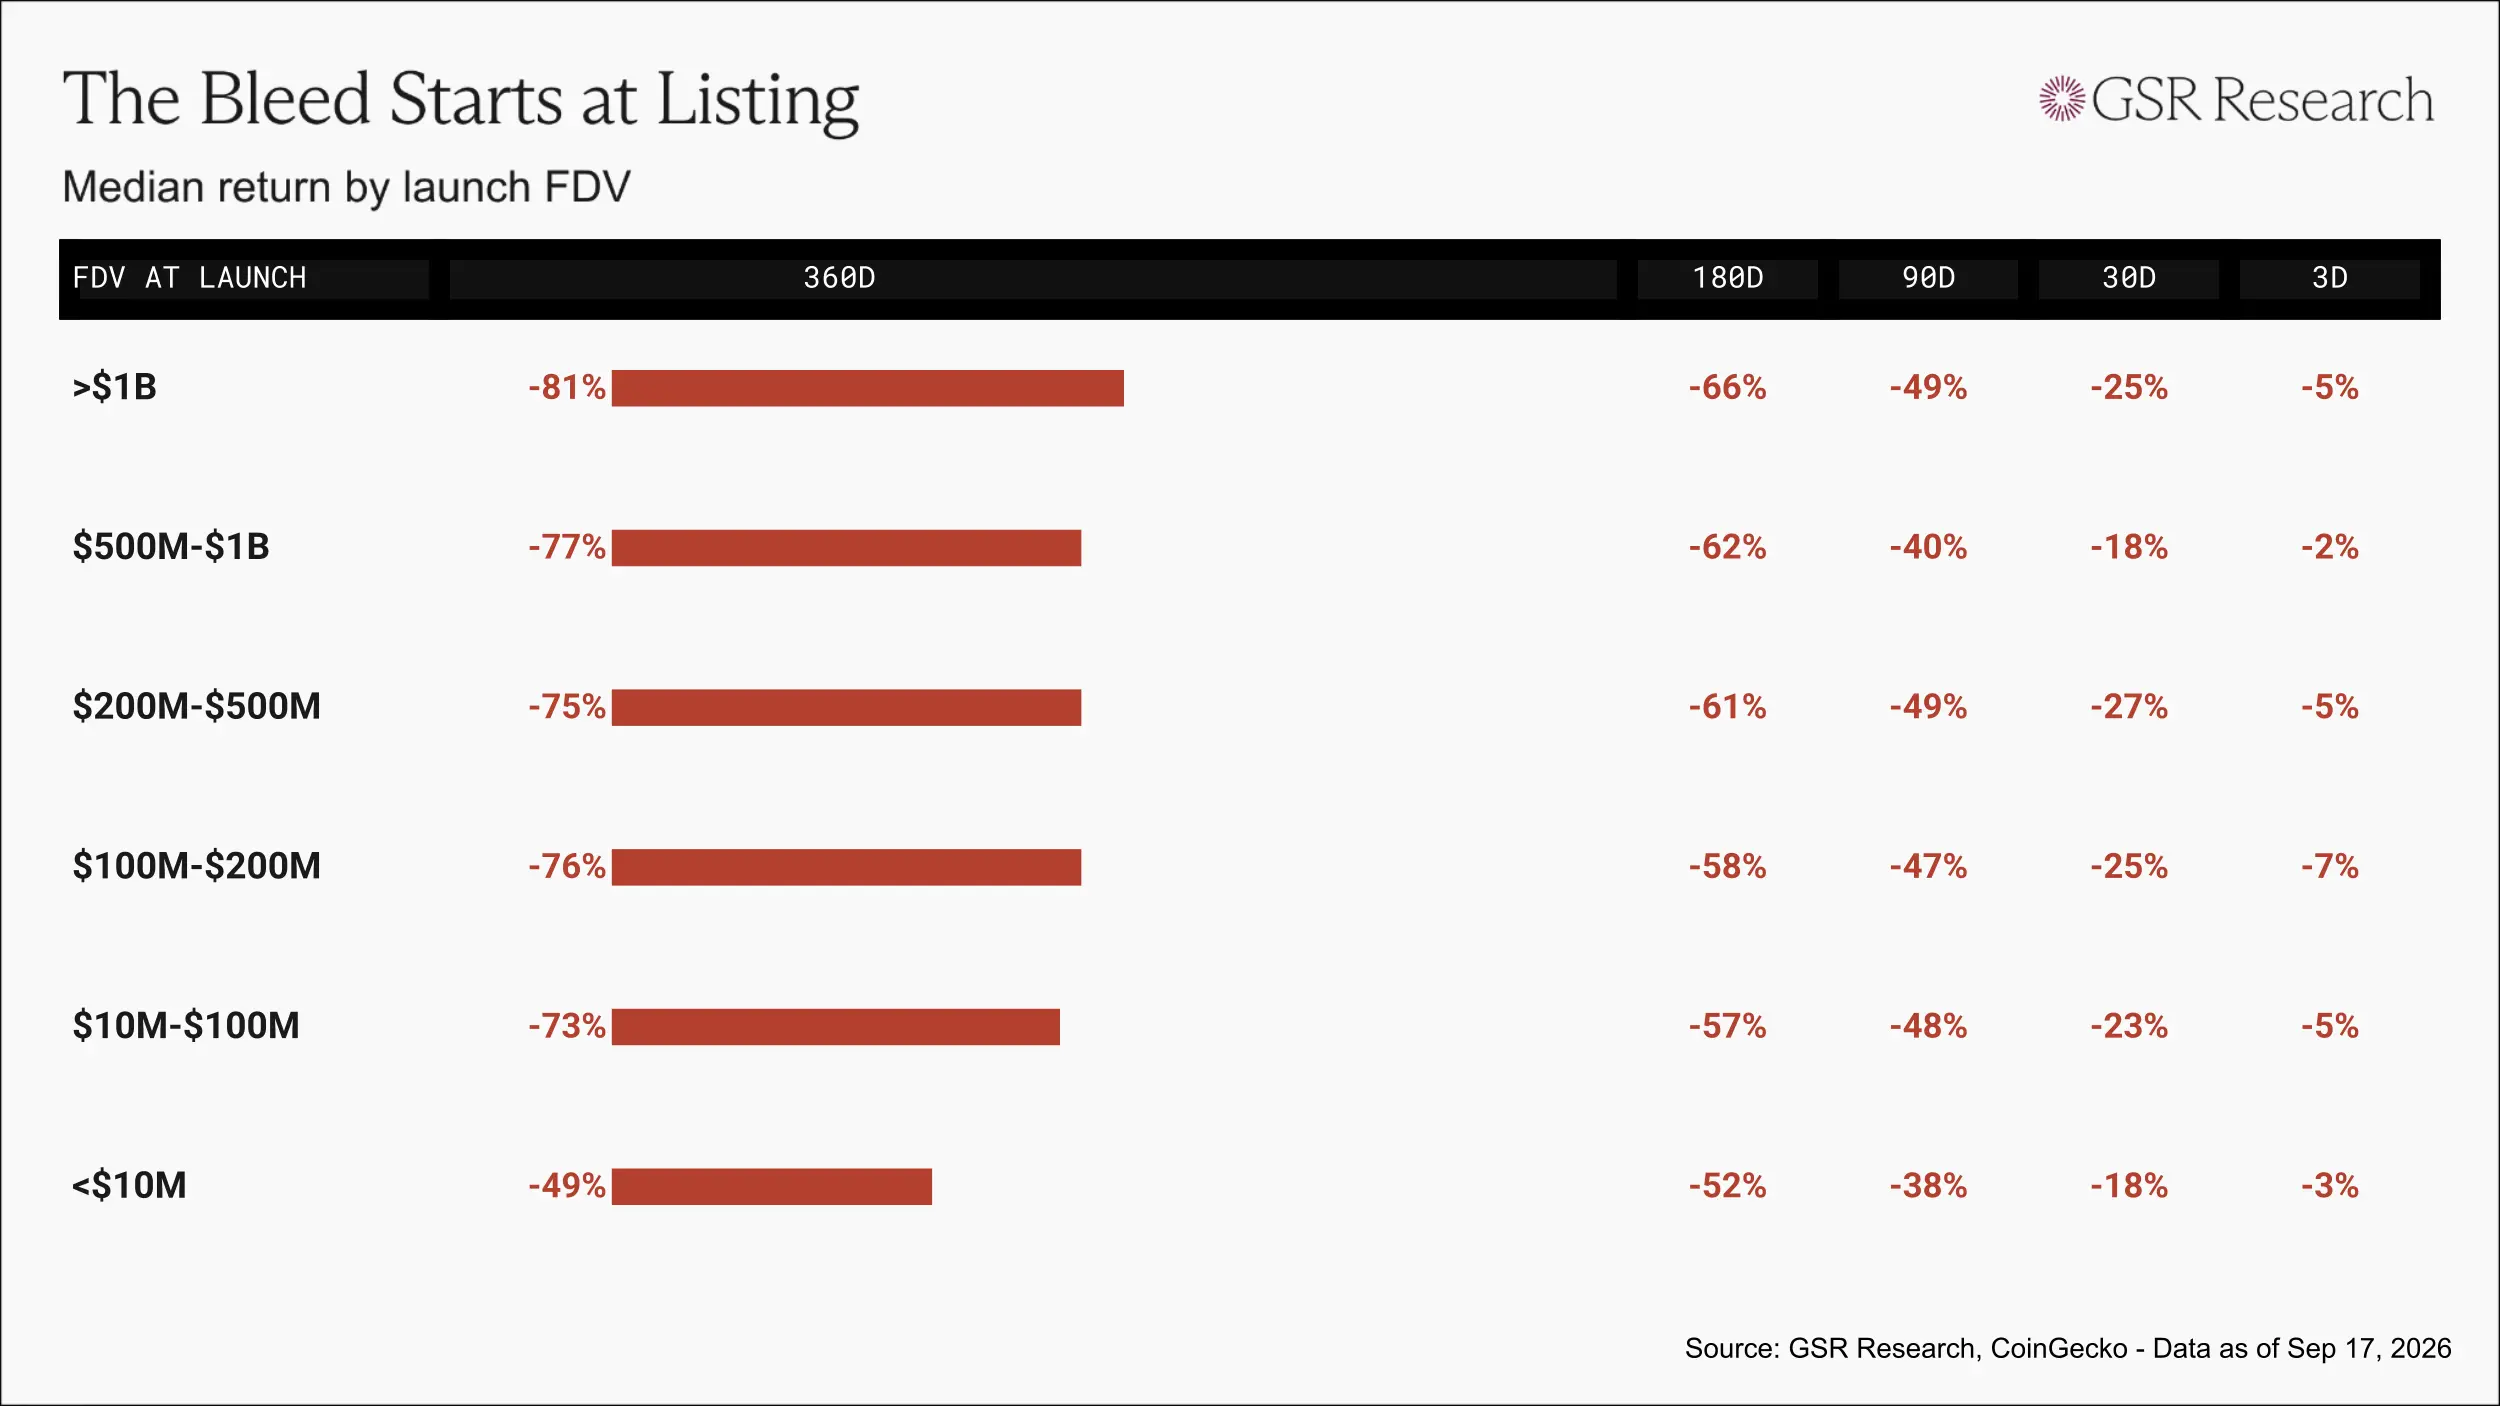
중간값 성과 관점에서 토큰은 상장 후 3일 이내에 발행가 아래로 떨어지며, 1개월 후 약 20%~25% 하락하고, 90일 후에는 50%에 가까운 하락을 보입니다.
상장 FDV가 10억 달러를 초과하는 프로젝트 중 투자한 1달러당 360일 후 중간값 가치는 0.19달러에 불과합니다.
주식 시장도 같은 길을 가고 있다
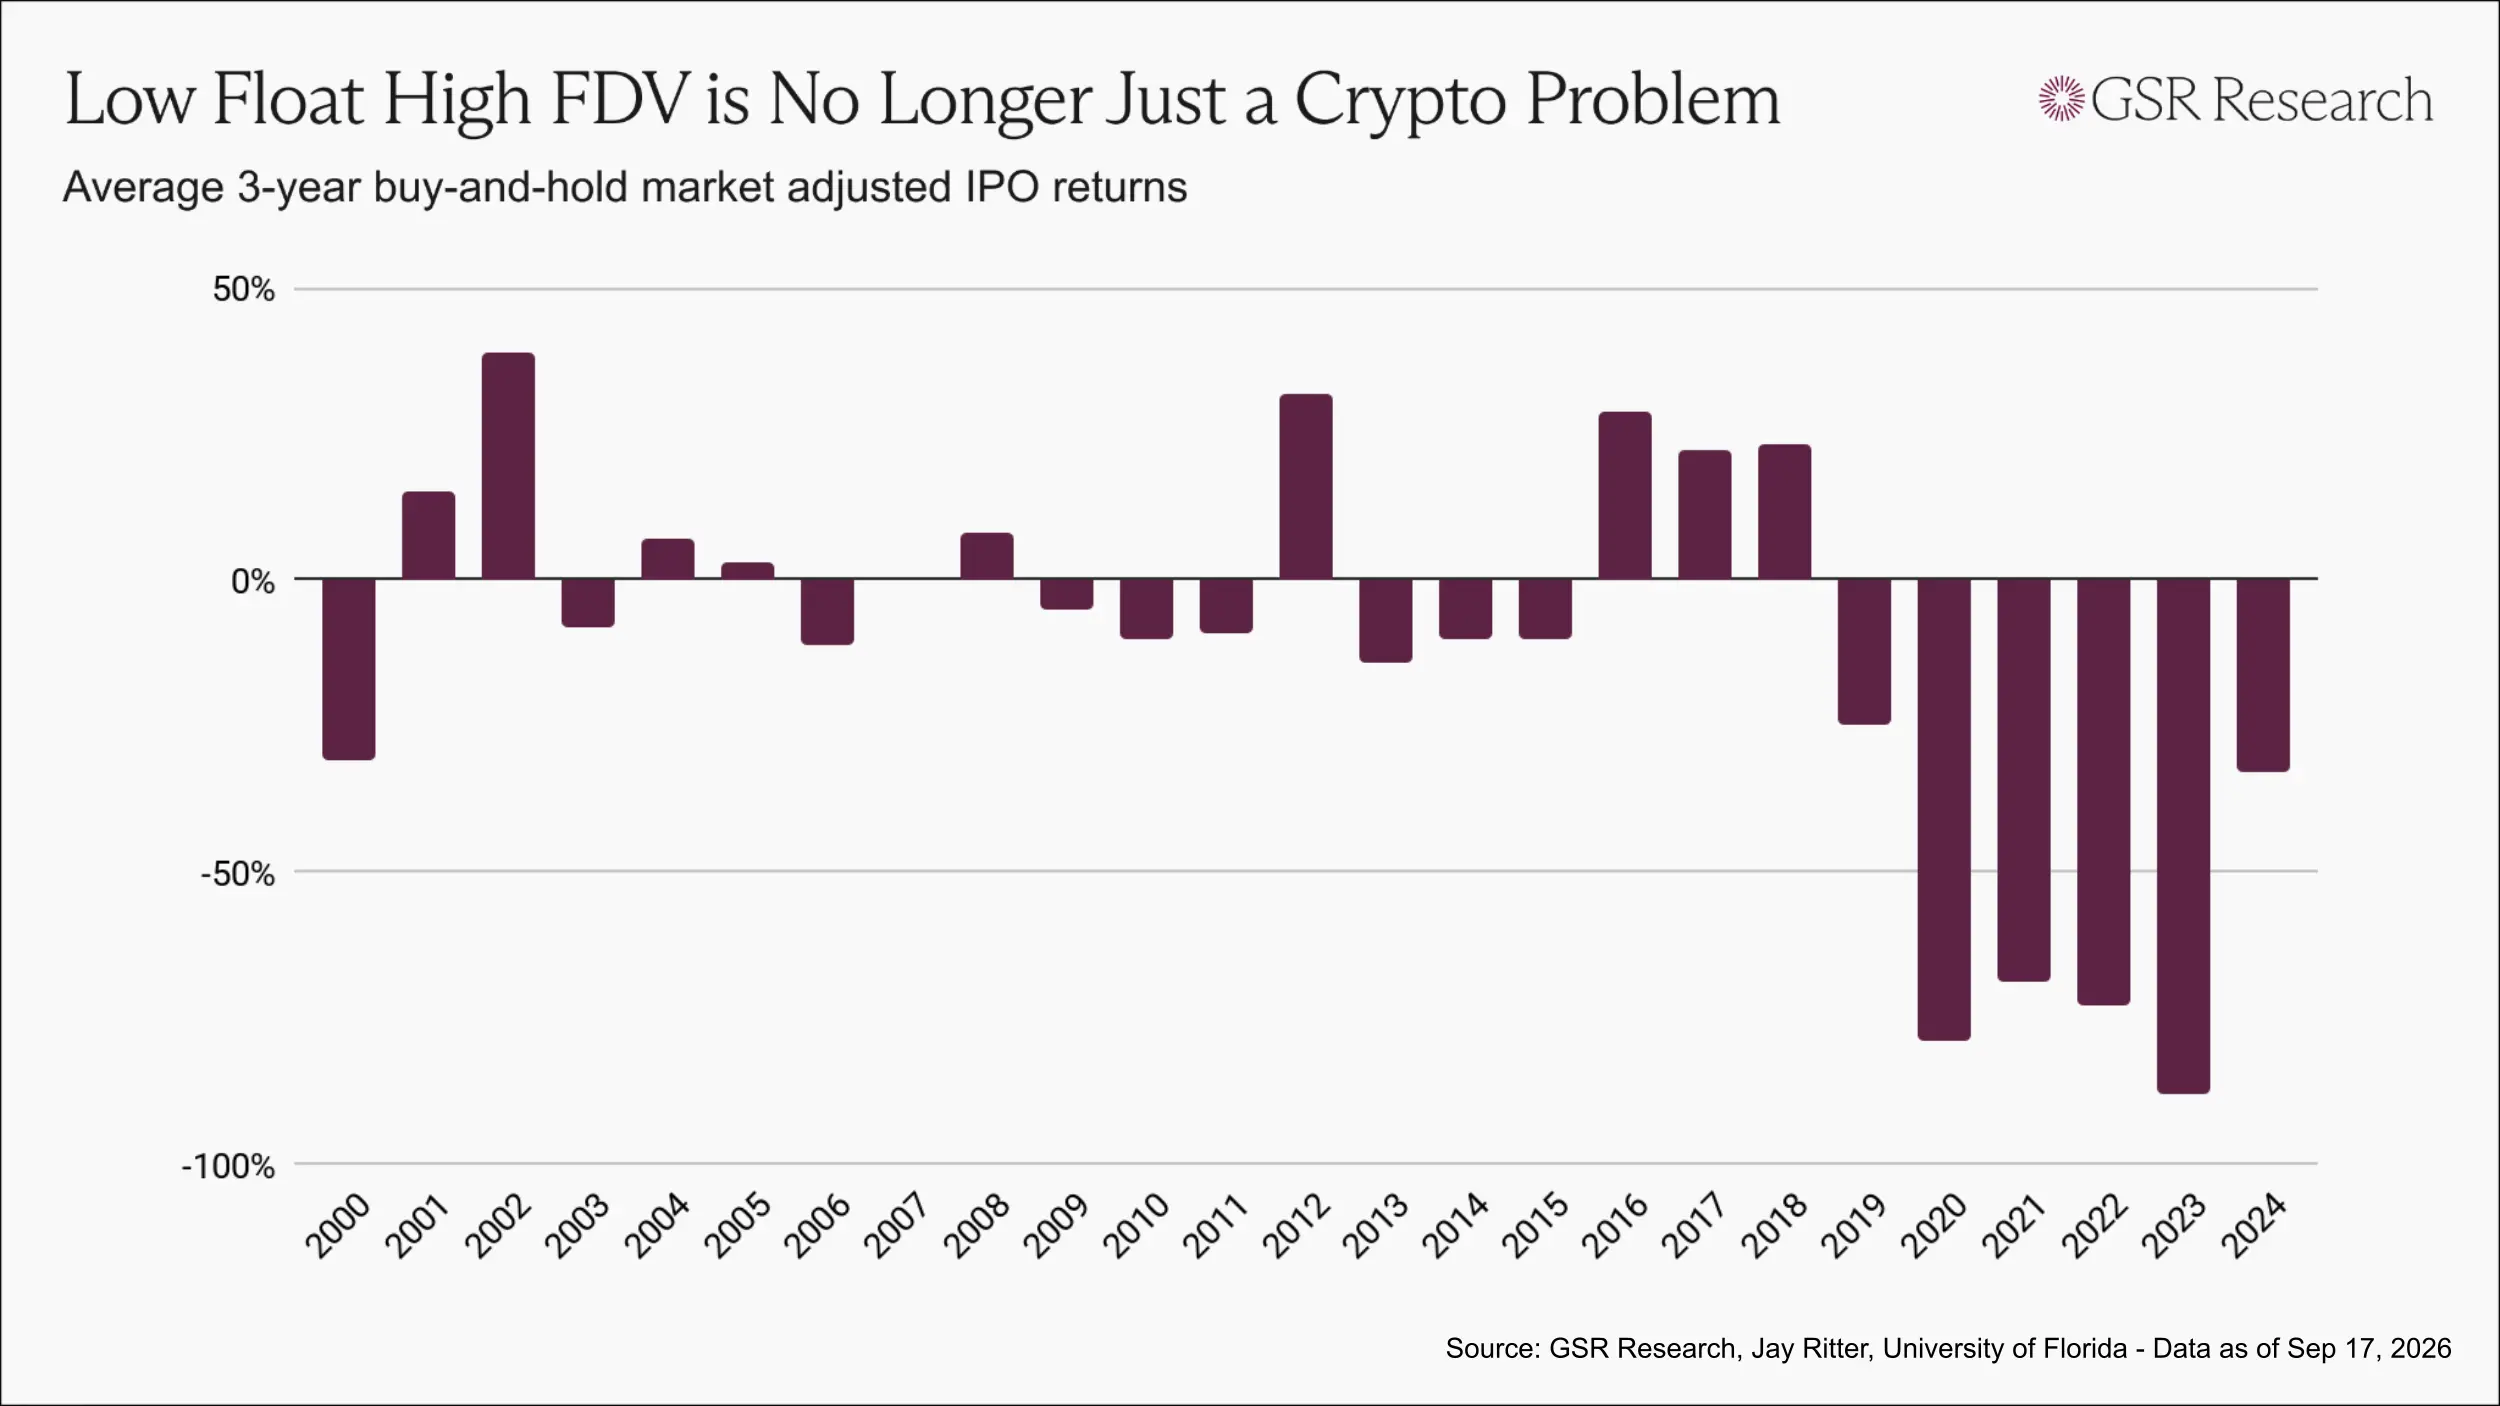
낮은 초기 유통 비율과 높은 FDV 모델은 종종 암호화폐 업계만의 문제로 여겨집니다. 그러나 최근 몇 년간 주식 시장도 점차 유사한 구조로 이동하고 있습니다.
SpaceX와 같은 기업은 최대 10년 동안 비상장 상태를 유지했으며, 내부자와 후기 단계 펀드는 가치가 상승하는 동안 지속적으로 지분을 축적하여 상장 시점에 일반 대중에게 소량의 주식만 공개했습니다.
3년 보유 성과 기준으로 2019년 이후 각 연도의 IPO 표본은 지속적으로 시장 수익률을 하회했으며, 최근 배치는 역사적으로 낮은 수준에 있습니다.
암호화폐 업계의 토큰 발행 문제는 실제로 현대 신규 발행 시장이 직면한 공통적인 문제이며, 유일한 차이점은 토큰 언락이 더 빠르고 정보 공개가 적다는 것입니다.
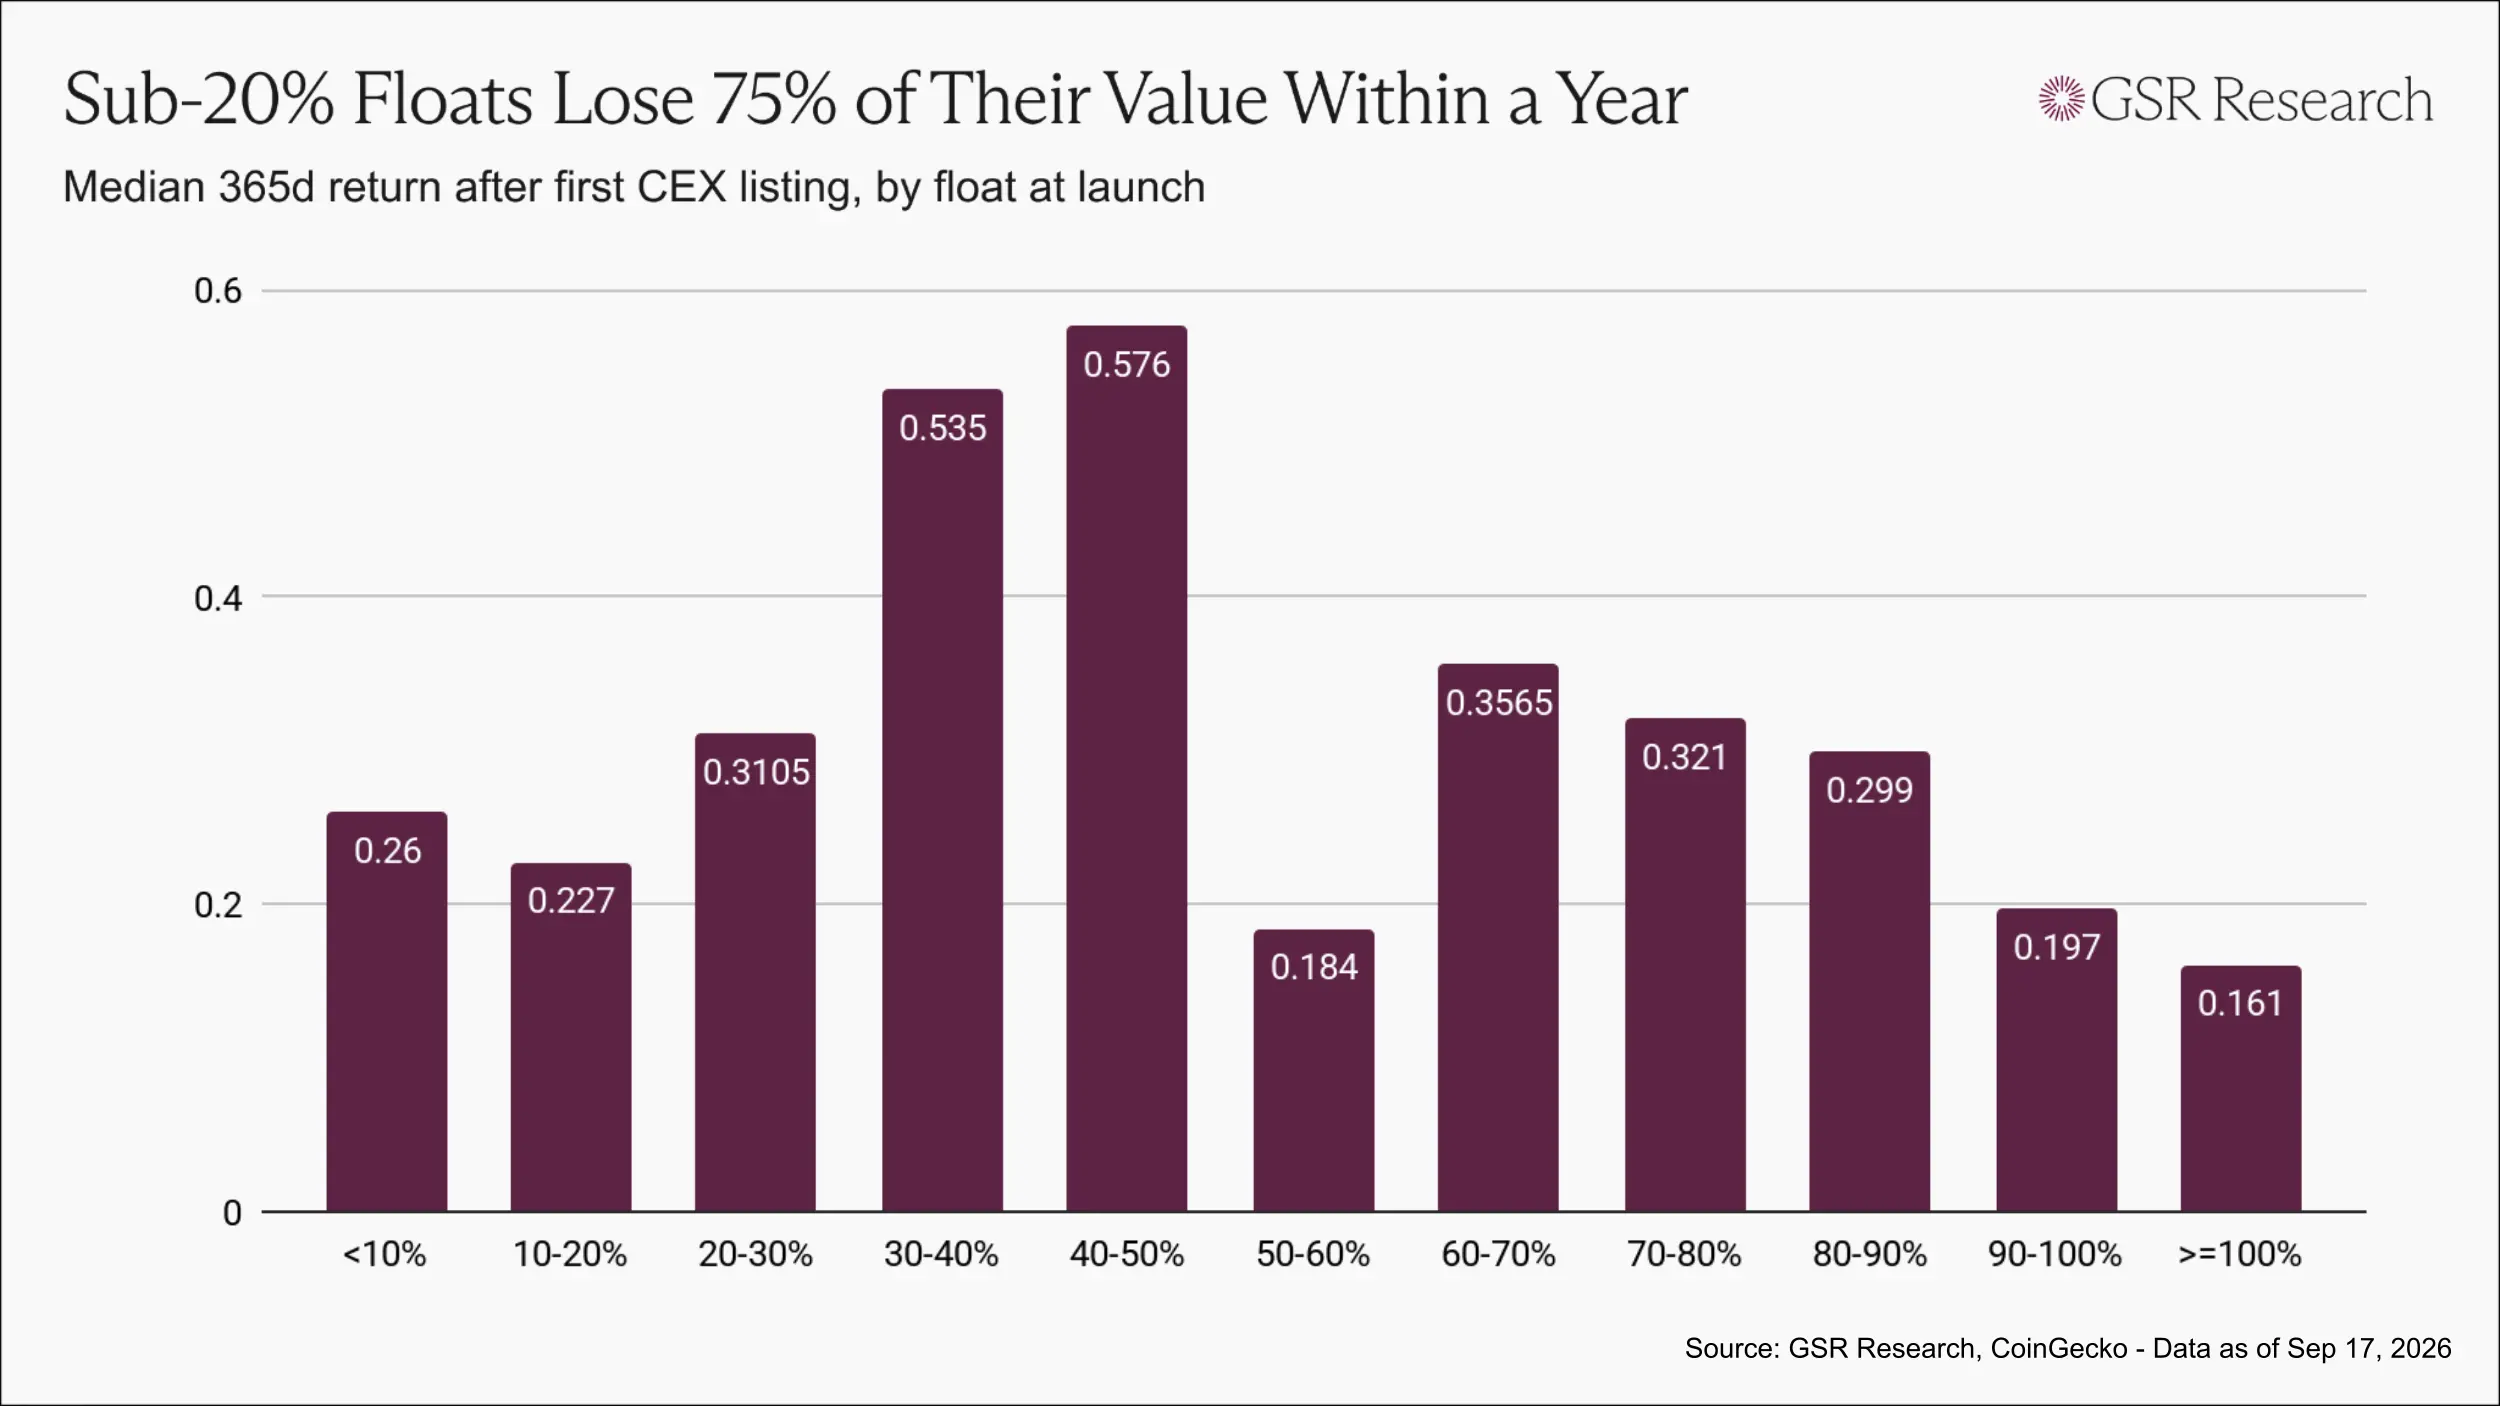
암호화폐 시장에서 초기 유통 비율이 20% 미만인 토큰은 1년 후 투자한 1달러당 중간값 가치가 약 0.23~0.26달러입니다.
초기 유통 비율이 30%~50%인 토큰은 1년 후 투자한 1달러당 중간값 가치가 약 0.55달러로, 전자의 두 배 이상입니다.
그러나 초기 유통 비율이 100%에 가까운 구간에서는 이 관계가 더 이상 성립하지 않습니다. 이 토큰들은 주로 저시가총액 토큰과 밈 코인이기 때문입니다.
그럼에도 불구하고 시장에서 더 선호되는 프로젝트의 발행 범위 내에서는 초기 유통 비율이 높고 토큰 분배가 더 넓은 프로젝트가 낮은 유통량으로 인위적인 희소성을 만드는 프로젝트보다 더 나은 성과를 냅니다.
더 나은 발행 방식은 무엇인가
모든 문제를 해결할 수 있는 단일 해결책은 없으며, 우리는 누구도 진정한 만능 해답을 제시할 수 없다고 생각합니다. 그러나 수백 건의 토큰 발행을 바탕으로 조정이 필요한 몇 가지 핵심 영역을 식별할 수 있습니다.
첫째, 발행 가격은 보유자와 트레이더 모두가 이익을 얻을 수 있도록 설정되어야 합니다.
이 업계에서 시간의 시험을 견디는 커뮤니티는 종종 대중이 더 낮은 가격에 일찍 매수할 수 있었던 몇 가지 자산을 중심으로 형성됩니다. 간단히 말해, 보유자가 이익을 얻는 한 커뮤니티가 형성되기 더 쉽습니다.
프로젝트가 초기 공개 토큰 할당을 가장 높은 사모 가치로 설정하면 결과는 완전히 반대가 됩니다. 처음부터 실망스러운 가격에 매수할 가능성이 높은 보유자를 끌어들이고, 이는 트레이더도 멀어지게 만듭니다.
첫날부터 지속적으로 하락하는 토큰은 지속적인 양방향 거래를 형성할 수 없으며, 단기 트레이더를 끌어들일 충분한 이유가 부족합니다. 보유자가 매도하려 할 때 시장에 충분한 매수 수요가 없을 것입니다.
이 두 유형의 참여자는 서로를 보완합니다. 트레이더는 보유자에게 필요한 유동성과 가격 변동성을 제공하고, 보유자는 거래할 가치가 있는 시장을 만드는 안정적인 수요 기반을 제공합니다.
발행 가격이 내부자에게만 이익이 된다면 두 유형의 참여자 모두 궁극적으로 잃게 됩니다. 프로젝트는 가치가 정점에 도달할 때까지 기다렸다가 대중이 자산에 처음 접근하도록 하는 대신, 더 일찍 더 낮은 가격에 커뮤니티에 토큰을 판매해야 합니다.
둘째, 시장이 진정한 가격 발견을 달성할 수 있도록 충분한 공급을 방출해야 합니다.
이 비율은 2020년~2022년 사이에 나타난 13%~20%의 낮은 수준보다 상당히 높아야 하며, 초기 유통 비율과 분리하여 평가해서는 안 되고 가치와 함께 평가해야 합니다.
참고로 주식 IPO는 일반적으로 약 30%의 주식을 대중에게 제공하며, 50%는 이미 높은 수준으로 간주됩니다. 암호화폐 시장의 대형 자산의 경우 상장 시 공급량의 절반 이상을 방출하는 것은 일반적으로 적절하지 않습니다.
목표는 첫날 유통량이 첫날 가격이 진정으로 의미를 가질 만큼 충분히 크도록 보장하는 것입니다.
마지막으로 참여자 범위를 확대하여 더 많은 사람들이 더 일찍 참여할 수 있도록 해야 합니다.
참여 기회는 초기 유통 비율만큼 중요합니다. 최근 몇 년간 공동 투자 플랫폼이 발전하고 인기를 얻으면서 소액 투자자도 벤처 캐피털 조건으로 프로젝트에 참여할 수 있게 되었습니다. 또한 실제 사용자를 위한 평판 심사 기반 토큰 할당, 공개 판매 플랫폼, 온체인 경매, 완전 유동적 공정 발행 등의 모델이 있습니다.
이러한 모델은 각각 장단점이 있지만 모두 더 넓은 참여를 촉진하고 있습니다.
또한 법적·규제 환경도 크게 개선되었습니다.
유럽에서는 암호자산 시장 규제(MiCA)가 발행자가 토큰을 대중에게 직접 판매할 수 있도록 허용했습니다. 미국에서는 현재 CLARITY 법안 초안이 한도가 있는 소매 투자자 직접 판매를 허용하는 것을 고려하고 있습니다.
법안이 통과되면 "증권법이 프로젝트가 사모 축적 모델을 채택하도록 강제한다"는 주장의 설득력은 크게 약화될 것입니다. 그때가 되면 토큰 발행 구조는 규제 제약 하의 수동적 결과에서 프로젝트 측이 적극적으로 선택할 수 있는 해결책으로 전환될 것입니다.
이 콘텐츠는 정보 및 교육 목적으로만 제공되며 BTCC와 관련된 투자 자문을 하지 않습니다. BTCC는 위 내용의 진실성, 정확성 및 독창성을 보장하기 위해 최선을 다하지만, 보장할 수는 없습니다.