


내가 생각하는 DeFi의 성배
 chaincatcher
작성자: timzz
과거 달러의 패권은 미군과 미국의 선전에 의존해 글로벌 금융을 주도했다.
오늘날 블록체인은 새로운 시대의 미군이자 미국의 선전이다.
미국 주식의 대규모 온체인 통합과 향후 합병 자산(전통 자산과 암호화 자산을 결합한 새로운 유형의 자산)의 발행은 DeFi에 새로운 발전을 가져왔다. 신흥 자산이 발행된 후 가장 먼저 혜택을 받는 것은 거래 관련 프로토콜이다. Uniswap의 수수료 스위치가 활성화되면서 Uniswap의 완전 희석 가치는 지난 몇 달 동안 세 배로 증가했다. 이 글은 주로 거래 이후의 추세 방향과 내가 생각하는 DeFi의 성배를 탐구한다.
왜 DeFi가 필요한가
DeFi를 논하기 전에 먼저 왜 DeFi가 필요한지 이야기해 보자.
과거 달러 패권 유지는 미군과 미국의 선전에 의존했다. 글로벌 외환 보유액에서 달러가 차지하는 비중은 아래 차트와 같다. 지난 10년 동안 비중이 65%에서 58%로 감소했지만 여전히 국제 준비 통화 중 지배적인 통화이다. 최근 10년간 미국 국채 발행량은 40조 달러에 달했고, 2025년 재정 적자는 1.8조 달러로 예상되며, 2026년 재정 적자도 2조 달러를 초과할 것으로 예상된다. 재정 적자의 GDP 대비 비율은 GDP 성장률(약 5.8% 대 약 1.9-2.2%)보다 훨씬 높다. 일부 경제권은 이미 달러와 미국 국채에 대한 리스크 축소를 시작했다. 달러에게 블록체인은 또 다른 생명줄이 될 수 있다. 미국은 블록체인 기술을 활용해 미국 국채와 달러 관련 자산을 유통할 수 있으며, DeFi를 둘러싼 스테이블코인 발행, 거래, 대출, 파생상품이 이 생명줄의 주요 유효 물질이다. (자세한 논의는 여기 참조)
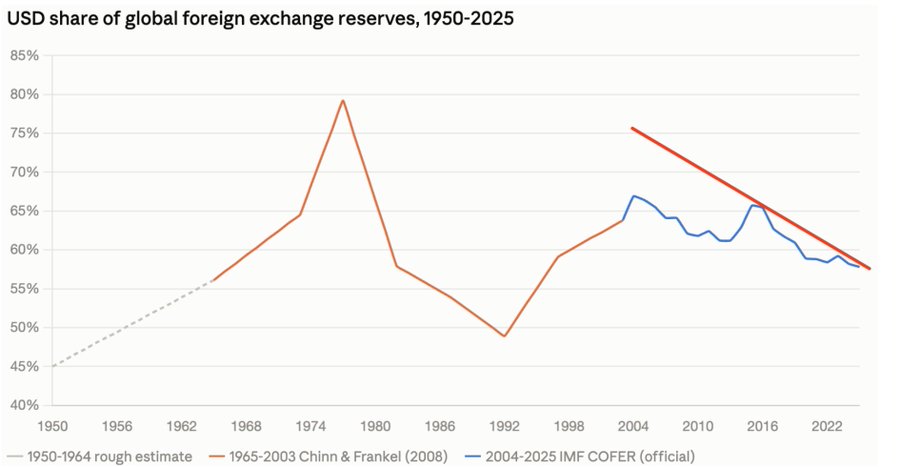
외환 보유액
사물의 발전은 종종 선형적이지 않다. 이미 2017년에 사람들은 증권형 토큰 발행(STO)이 디지털 화폐 산업에 새로운 내러티브와 자금을 가져오기를 바랐다. 2026년이 되어서야 AI 주식의 상승과 Binance 및 Robinhood의 주식 토큰화와 함께 이 내러티브가 실제로 시작되었다. 최근 몇 주 동안 SEC와 CFTC 모두 상응하는 혁신 면제 법안을 발표하고 있다. 《명확성 법안》에 대한 내 생각은 '늦더라도 안 하는 것보다 낫다'이다. 블록체인은 새로운 시대의 미군이자 미국의 선전이기 때문이다. 여기서 고려해야 할 문제는 누가 무기를 만들 것인가이지, 무기를 만들 것인가가 아니다.
DeFi의 5대 핵심 비즈니스 모델
서론이 길었으니 본론으로 들어가자 — 내가 생각하는 DeFi의 성배.
DeFi의 5대 핵심 비즈니스 모델은 스테이블코인/자산 발행, 대출, 자산 관리/수익 집계, 거래, 파생상품이다.
DefiLlama 상위 15개 프로토콜의 수익 순위에 따르면, 스테이블코인 발행사가 5곳으로 상위 15개 프로토콜 30일 수익의 79.8%를 차지한다. 다음으로 DEX가 11.8%를 차지하는데, 거래는 종종 자산 발행의 첫 번째 성장 과실을 포착할 수 있기 때문이다. 파생상품은 Hyperliquid가 주도하며 6.6%를 차지한다. 그 다음은 대출로 1.8%이다. 여기서 비중이 작은 이유는 주로 프로토콜의 이익이 대출 마진에서 나오기 때문이다. 차입자가 지불하는 이자의 대부분은 대출자에게 돌아가고, 프로토콜은 일부만 이익으로 가져간다. 현재 강세장 초기 단계이므로 자산 관리 및 수익 집계 유형은 아직 상위 15위에 진입하지 못했지만, 향후 전통 은행 머니마켓 펀드와 유사한 프로토콜이 상위 15위에 진입할 것으로 예상된다.
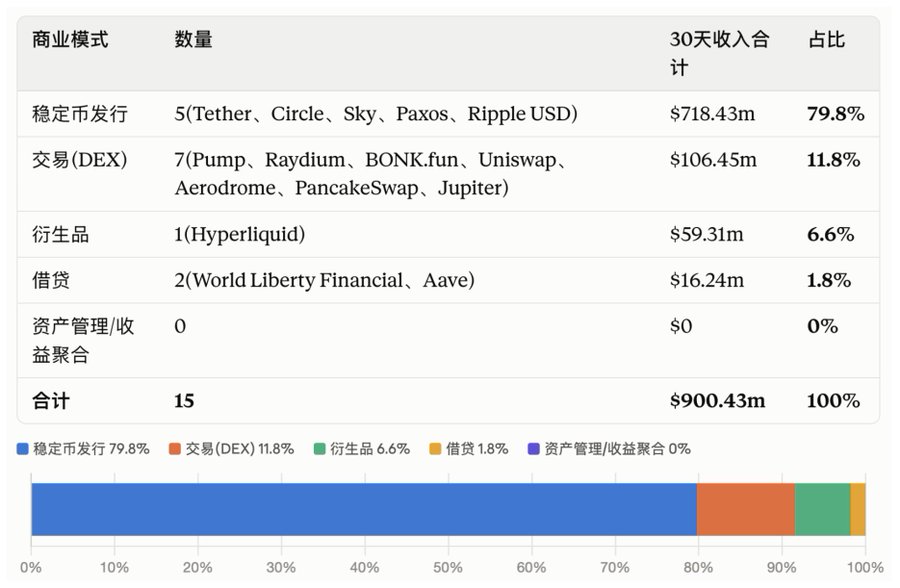
프로토콜 수익 상위 15개 - Defillama
DeFi의 성배는 화폐 발행권
스테이블코인/자산 발행은 준비 자산 또는 초과 담보 대출 이자에서 직접 수익을 창출한다. 규모가 커지면 한계 비용이 극히 낮아지고 선점 우위를 갖는다.
현재 발행량 기준 상위 3개는 Tether, Circle, Sky이다.
이 중 Circle과 Tether의 스테이블코인 발행 모델은 단기 미국 국채와 달러를 담보로 사용한 후 해당 스테이블코인을 발행하는 방식이다. 프로토콜의 이익은 주로 SOFR에서 나오며, 고금리 환경에서는 상당히 크다. 그러나 2021년 전후와 같이 SOFR과 단기 국채 수익률이 0이었던 상황이 발생하여 프로토콜의 이익에 심각한 타격을 줄 수도 있다.
Sky의 스테이블코인 발행 메커니즘은 주로 초과 담보에서 비롯되며 DeFi 네이티브 모델을 따른다. 최근 몇 년 동안 SOFR 금리 상승으로 인해 Sky는 담보 구조에서 실물 자산(RWA)의 비중을 늘렸지만, Tether와 Circle에 비해 더 유연하게 시장 상황에 따라 RWA와 DeFi 사이를 전환할 수 있다. 또한 subDAO 거버넌스 모델은 프로토콜의 탄력성을 높인다.
스테이블코인은 트릴레마, 즉 탈중앙화, 자본 효율성, 가격 안정성에 직면한다. Tether, Circle, Sky는 각각 트릴레마에서 강점을 가진다. 그러나 Sky만이 단일 주체가 아닌 상대적으로 탈중앙화된 모델로 운영된다.
'중앙은행'이 자산을 발행하고 '상업은행'이 자산을 유통한다
DeFi의 성배는 화폐 발행권이며, 화폐 발행 후 자산 유통도 각 '중앙은행'의 최우선 과제이다. 이러한 유통에는 스테이블코인의 유동성, 거래, 대출, 결제 등이 포함된다.
USDT의 유통은 선점 우위를 가지며, 주요 중앙화 거래소의 거래와 비북미 지역의 결제가 USDT의 장벽이다.
USDC의 유통에는 Coinbase와 Hyperliquid에서의 파생상품 거래가 포함되지만, 여기서 문제는 간접 보조금 없이 지속 가능한지, 그리고 향후 수많은 'USDC'가 발행된 후 Circle의 경쟁 우위가 무엇인지이다.
USDS/DAI의 유통은 다양한 DeFi 채널과의 깊은 통합에서 비롯되며 Spark와 같은 subDAO에 의존해 확장한다. subDAO 모델은 Sky가 중앙은행 기능을 유지하면서 다른 독립 팀을 동원해 USDS/DAI 확장이라는 핵심 목표에 기여하도록 한다.
Spark는 '중앙은행'의 '상업은행'으로서 비교적 완전한 자본 유통 모델(Spark 유동성 계층 + Sparklend 대출)을 갖추고 있으며, USDS를 중간 계층으로 사용하여 스테이블코인의 외환 계층을 구축하고 RLUSD 및 pyUSD와 같은 신흥 스테이블코인에 유동성 교환을 제공한다.
DeFi는 이제 막 시작되었다
DeFi는 이제 막 시작되었다. 향후 4년은 DeFi와 미국 금융이 깊이 융합되는 시기가 될 것이다. 미국은 블록체인을 통해 미국 자산을 유통하고, 미국 주식의 이익을 통해 일부 이익을 BTC와 금 자산으로 전환하여 상호 강화 순환을 형성할 것이다.
DeFi '중앙은행'과 이에 의존하는 상업은행은 중대한 발전기를 맞이할 것이다.
이 콘텐츠는 정보 및 교육 목적으로만 제공되며 BTCC와 관련된 투자 자문을 하지 않습니다. BTCC는 위 내용의 진실성, 정확성 및 독창성을 보장하기 위해 최선을 다하지만, 보장할 수는 없습니다.