


HIP-3: Bilhetes caros, fosso impossível de comprar
 chaincatcher
Autor: Mario Chow, IOSG
Dez equipas registaram mercados de futuros perpétuos na Hyperliquid, fazendo staking de cerca de 40 milhões de dólares em HYPE. Uma delas representa 97,8% do volume e caiu 44% num único mês. Este artigo procura responder ao que as outras nove equipas realmente obtiveram, com base exclusivamente em dados on-chain, e não em anúncios.
Todos os números deste artigo provêm diretamente da API pública da Hyperliquid: perpDexs, metaAndAssetCtxs, candleSnapshot diário de todos os 519 ativos registados, delegatorSummary, userNonFundingLedgerUpdates e clearinghouseState{dex}. «30 dias» refere-se aos dias completos em UTC de 15 de agosto a 13 de setembro de 2026; «30 dias anteriores» refere-se a 16 de julho a 14 de agosto; «7 dias» refere-se a 7 a 13 de setembro. O HYPE é calculado a 79,73 dólares. Os dados de encaminhamento da secção 7 provêm do Flowscan, porque o volume dos códigos de builder não pode ser agregado a partir da API pública.
Resumo
O HIP-3 voltou a ser minoria na Hyperliquid. Nos últimos 30 dias, os mercados implementados por builders representaram 25,8% do volume de futuros perpétuos, abaixo dos 57,1% do mês anterior. Esta mudança deve-se sobretudo ao denominador: o volume do núcleo mais do que duplicou, enquanto o próprio HIP-3 está em queda.
O líder está a encolher. O volume da Trade[XYZ] nos últimos 30 dias foi de 64,60 mil milhões de dólares, uma queda mensal de 44,2%, com a média de 7 dias a cair de um pico de 5,36 mil milhões de dólares por dia no início de agosto para 2,01 mil milhões por dia. Cerca de metade desta queda deve-se à redução do volume nos setores de armazenamento e IA no mercado real; a outra metade tem origem na própria plataforma. Desde 18 de agosto, não houve um único dia em que tenha superado o livro de ordens do núcleo.
A Entropy (io) liderou num mercado contestado durante uma semana inteira e depois devolveu o ganho. A sua quota na Nebius seguiu uma trajetória de 8,7%, 53,1% e 20,4% ao longo de três semanas, e o seu próprio volume caiu durante três semanas consecutivas. O sinal contrário está nas posições: o open interest subiu 37%, para 51,4 milhões de dólares.
O ativo de liquidação continua a ser a tábua de salvação, e o registo mantém-se em 6 para 6. Todas as plataformas que liquidavam em stablecoins diferentes de USDC pararam de negociar; as que continuam ativas usam todas USDC.
A listagem de ativos não se sustenta. Ao preço mínimo atual do leilão, um ativo custa cerca de 39 900 dólares; comprar todos os mercados ativos da Paragon custaria cerca de 1,04 milhões de dólares, o equivalente a duas semanas de receitas de taxas da Trade[XYZ].
Ninguém compete em preço. Todas as plataformas de ações operam em Growth Mode com deployerFeeScale = 1,0; a taxa efetiva da Trade[XYZ] é de 0,427 pb e a da Entropy é de 0,400 pb. Todas as plataformas fora do líder, vivas ou mortas, ganharam no total apenas 747 mil dólares em comissões de deployer ao longo da vida.
I. Os dez deployers revelados
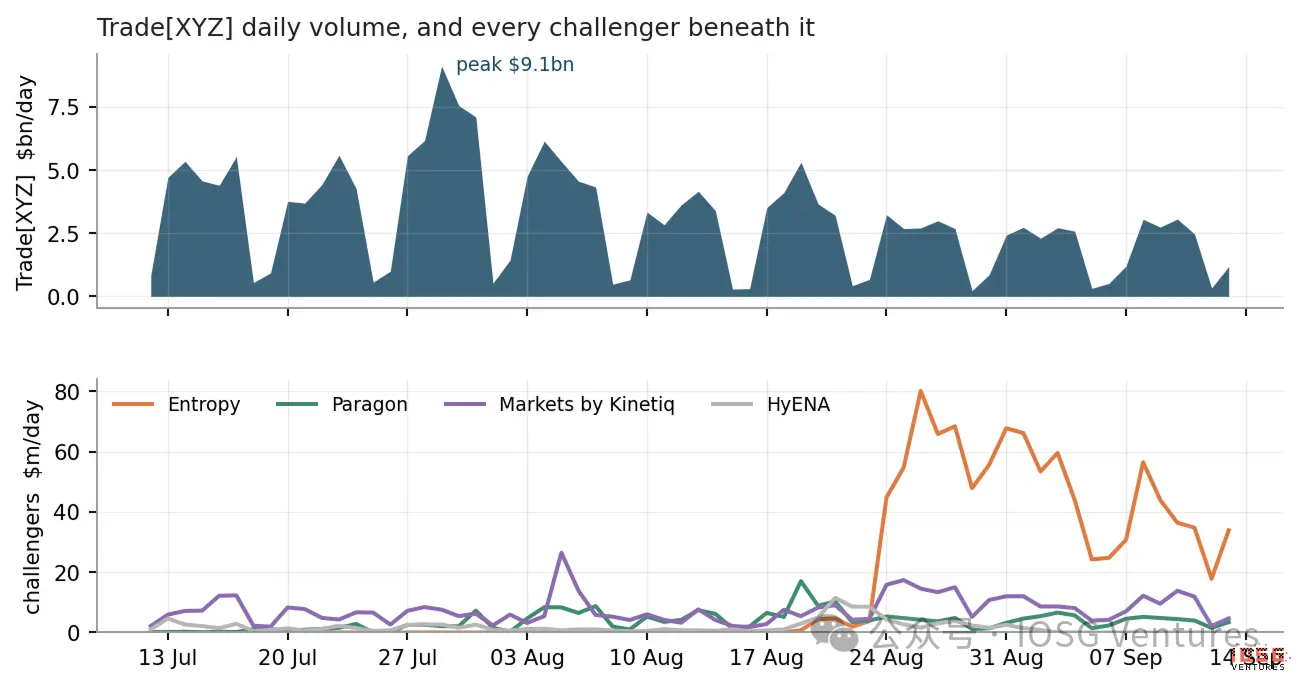
▲ Volume diário da Trade[XYZ] e de todos os seus desafiantes. As escalas verticais dos dois gráficos diferem cerca de 100 vezes.
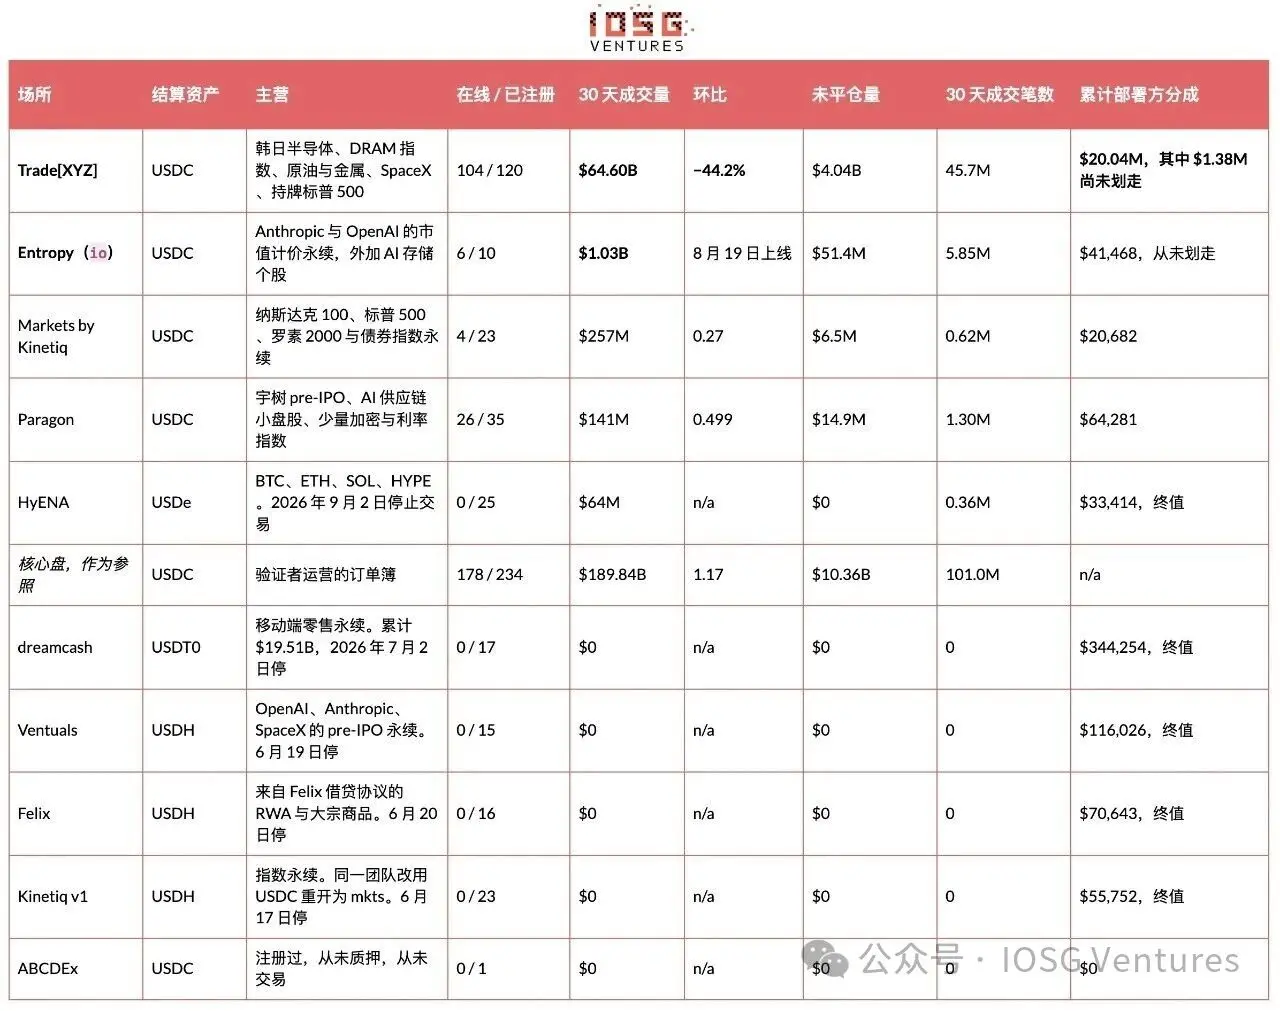 «Número de negócios» é a soma do campo n nos candles diários dentro da janela. A API pública não fornece o número de traders independentes.
Historicamente, apenas dez equipas registaram uma DEX de futuros perpétuos, e ainda não apareceu uma décima primeira. Quatro estão a negociar, cinco pararam e uma nunca abriu. A Trade[XYZ] representou 97,8% do volume do HIP-3 nos últimos 30 dias e 97,6% nos últimos 7 dias.
A situação dos desafiantes resume-se em poucas frases. A Entropy gerou 1,03 mil milhões de dólares de volume em 26 dias, tem seis mercados ativos e depende de oráculos próprios em vez de uma lista de ativos. Foi a única plataforma que realmente liderou em mercados onde o líder também cotava. A Paragon é o único desafiante cujo livro de ordens se parece com um livro de ordens, com 26 mercados ativos e uma cauda aberta; mesmo com a entrada pontual da Trade[XYZ] em cinco dos seus alvos, cresceu 49,9% no mês. A Kinetiq Markets comprou 23 alvos, com 95% do volume concentrado em dois perpétuos de índice. A HyENA terminou: mercados deslistados, open interest a zero e ganhos totais de 33 414 dólares.
II. A quota do HIP-3 e por que é fácil de ler mal
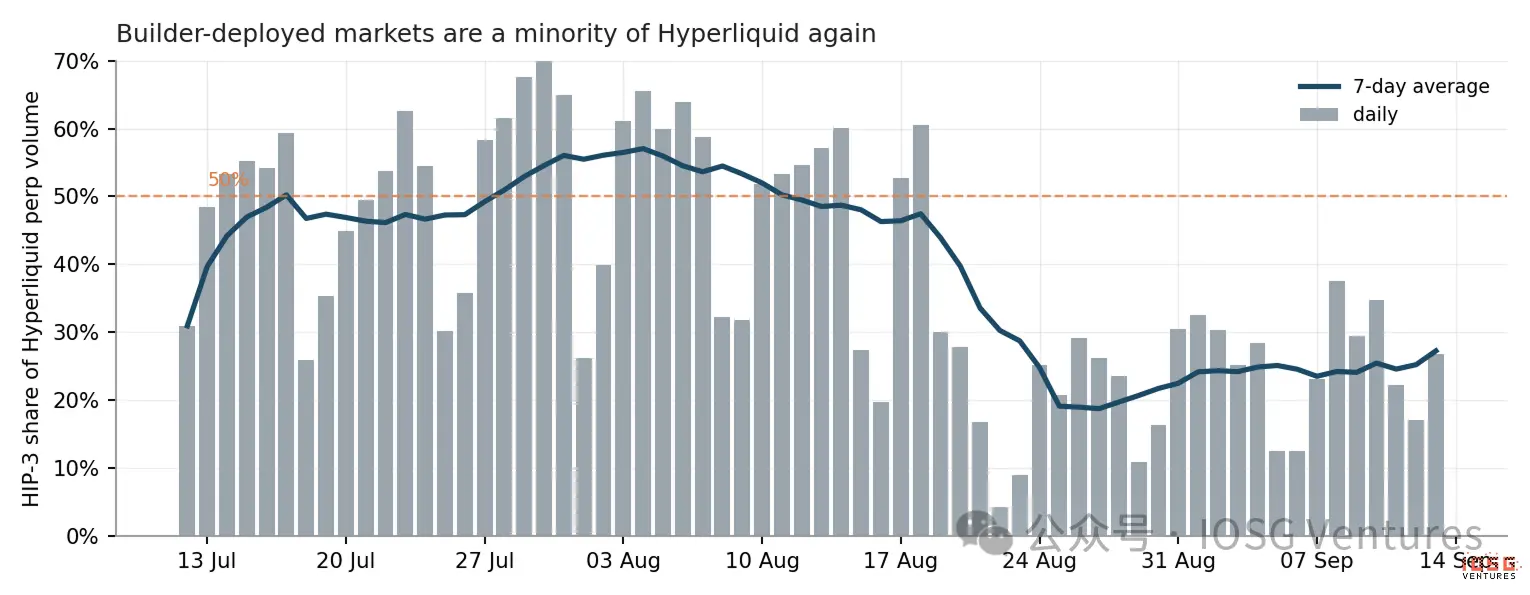
▲ Quota do HIP-3 no volume de futuros perpétuos da Hyperliquid, por dia.
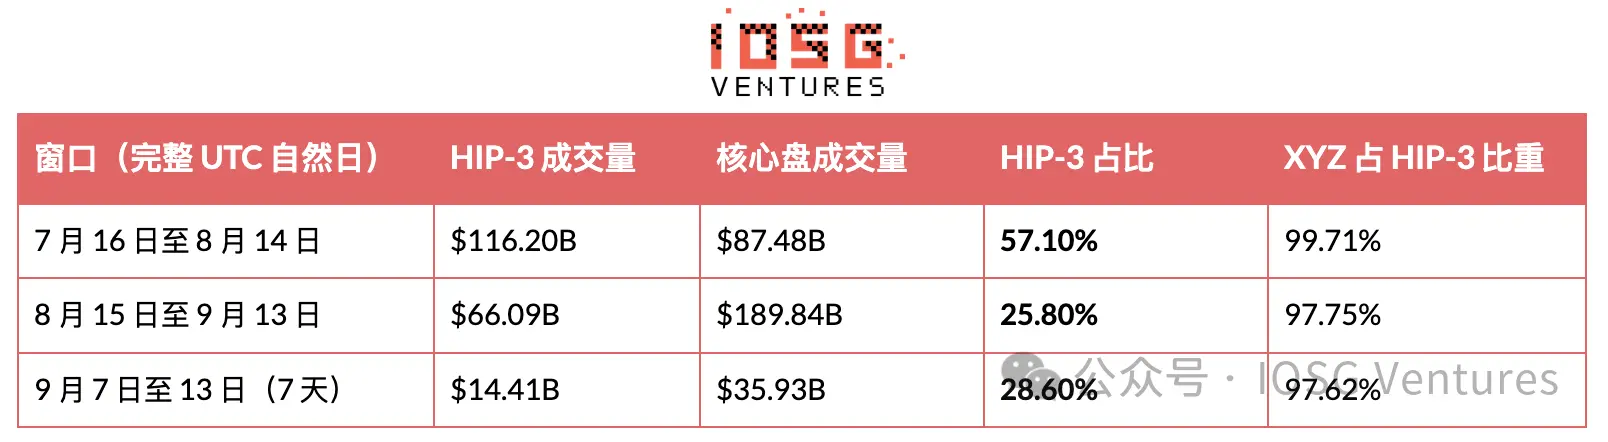
A média de 7 dias ultrapassou 50% em meados de julho, aproximou-se do pico de 57% no início de agosto, depois caiu abaixo de 30% e não recuperou desde 20 de agosto. A 18 de agosto, o volume de um único builder superou todo o conjunto de validadores da Hyperliquid. Nunca mais voltou a acontecer.
Este rácio reflete, na verdade, o seu denominador. O numerador é o livro de ordens de ações; o denominador é o livro de ordens de criptomoedas, e o lado volátil está nas criptomoedas. Os 57% foram lidos num período de calma nas criptomoedas, enquanto os 26% foram lidos quando o mesmo livro de ações enfrentava condições de mercado, período em que o volume de perpétuos do núcleo cresceu 117%. A quota dos últimos sete dias até subiu para 28,6%, enquanto a Trade[XYZ] continua a encolher. Antes de citar qualquer quota do HIP-3, é preciso esclarecer o estado das criptomoedas nesse momento. O que realmente importa é o volume absoluto, e o volume absoluto está a deteriorar-se. O volume da Trade[XYZ] nos últimos 30 dias foi de 64,60 mil milhões de dólares, uma queda de 44,2% face ao mês anterior, com a média de 7 dias a cair de 5,36 mil milhões por dia no início de agosto para 2,01 mil milhões por dia, e o seu próprio livro de ordens recuou 62%. O maior mercado, SK Hynix, caiu para 8,50 mil milhões de dólares. As duas pernas da queda de quota são reais. A próxima secção mostrará que a perna do HIP-3 não é, na sua maioria, um problema de concorrência. A principal causa da queda de volume é o arrefecimento do setor de armazenamento, e não a perda de quota. Ler a queda de 44% diretamente como «o líder está a perder» é a explicação mais simples, mas os dados não a sustentam. A forma de verificar é direta: se a queda viesse da concorrência, veríamos os ativos-alvo a negociar normalmente e apenas a parte capturada pela Trade[XYZ] a diminuir. O que aconteceu foi que os próprios ativos-alvo acalmaram.
Não houve venda massiva. Tomando como referência o pico de volume do início de agosto, os preços de todos os principais mercados no livro de ordens estão hoje mais altos.
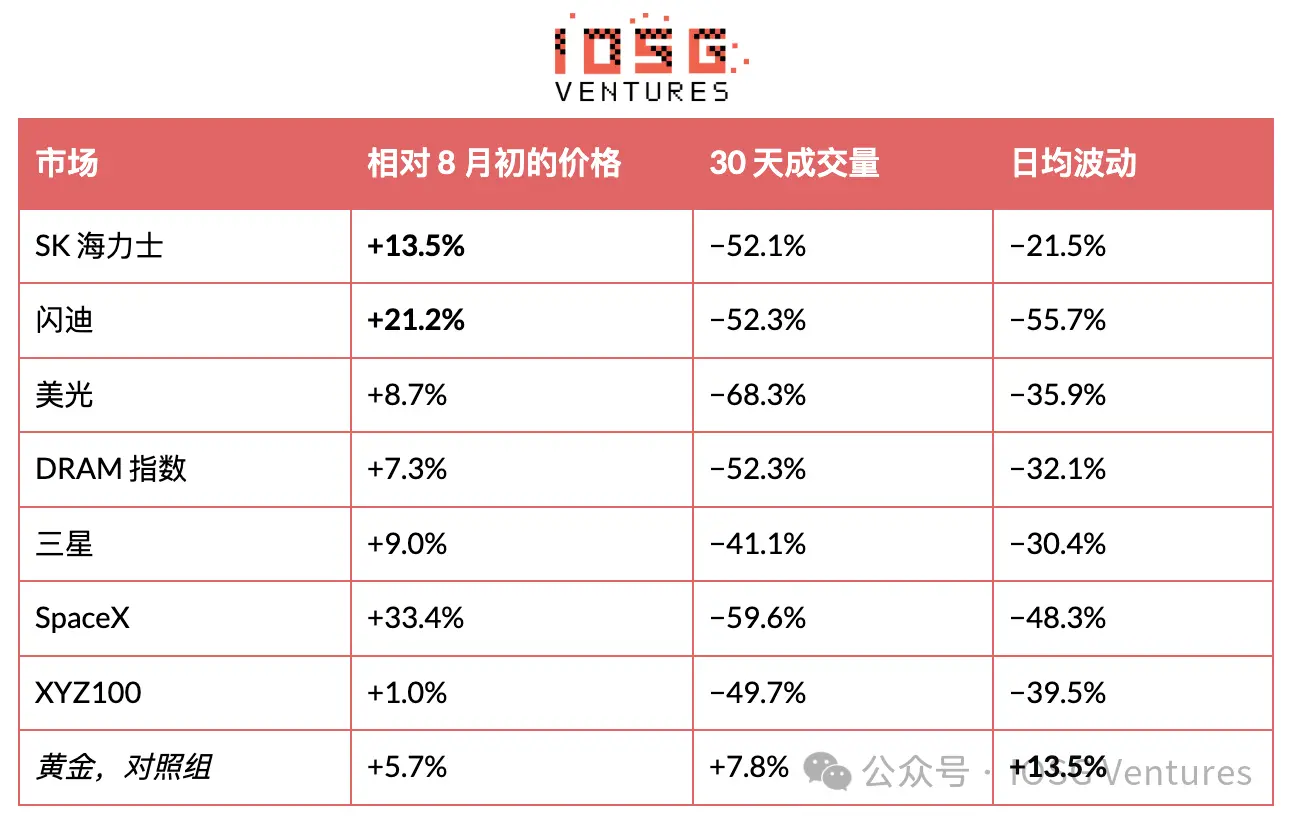
O que realmente colapsou foi a amplitude de oscilação diária desses alvos, e o volume da plataforma seguiu quase em paralelo. 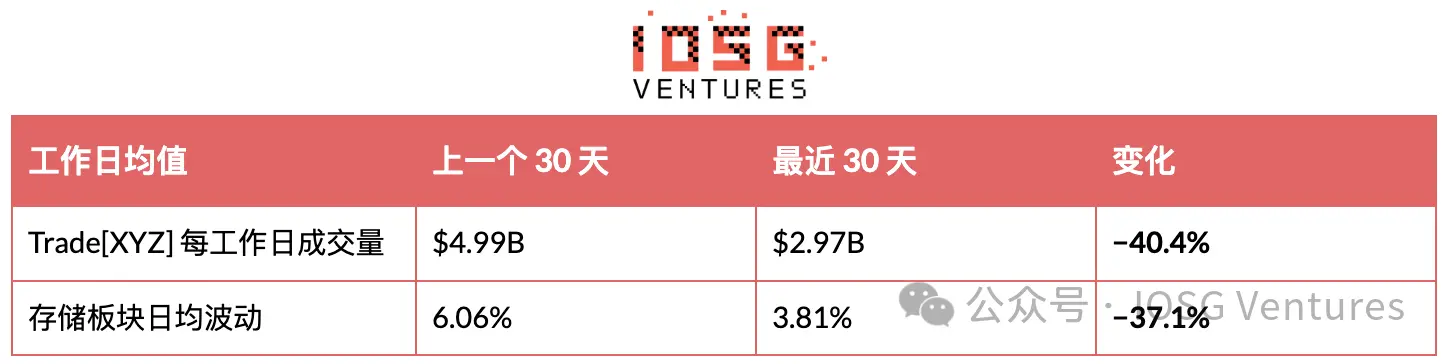
Os dados acima baseiam-se em indicadores de dias úteis, porque a bolsa fecha ao fim de semana enquanto a Trade[XYZ] continua a negociar; incluir fins de semana exageraria significativamente esta relação. Considerando apenas dias úteis, a correlação entre a volatilidade média diária do setor de armazenamento e o volume diário da plataforma é de +0,47, numa amostra de 45 dias. O ouro é o grupo de controlo natural: foi o único grande mercado cuja volatilidade intradiária subiu este mês, e o seu volume também subiu. A prata é a exceção que não segue este padrão.
No entanto, a volatilidade é apenas uma variável proxy. Um teste mais direto é comparar o volume real das mesmas nove ações-alvo, e a resposta é: o mercado tradicional só explica cerca de metade.
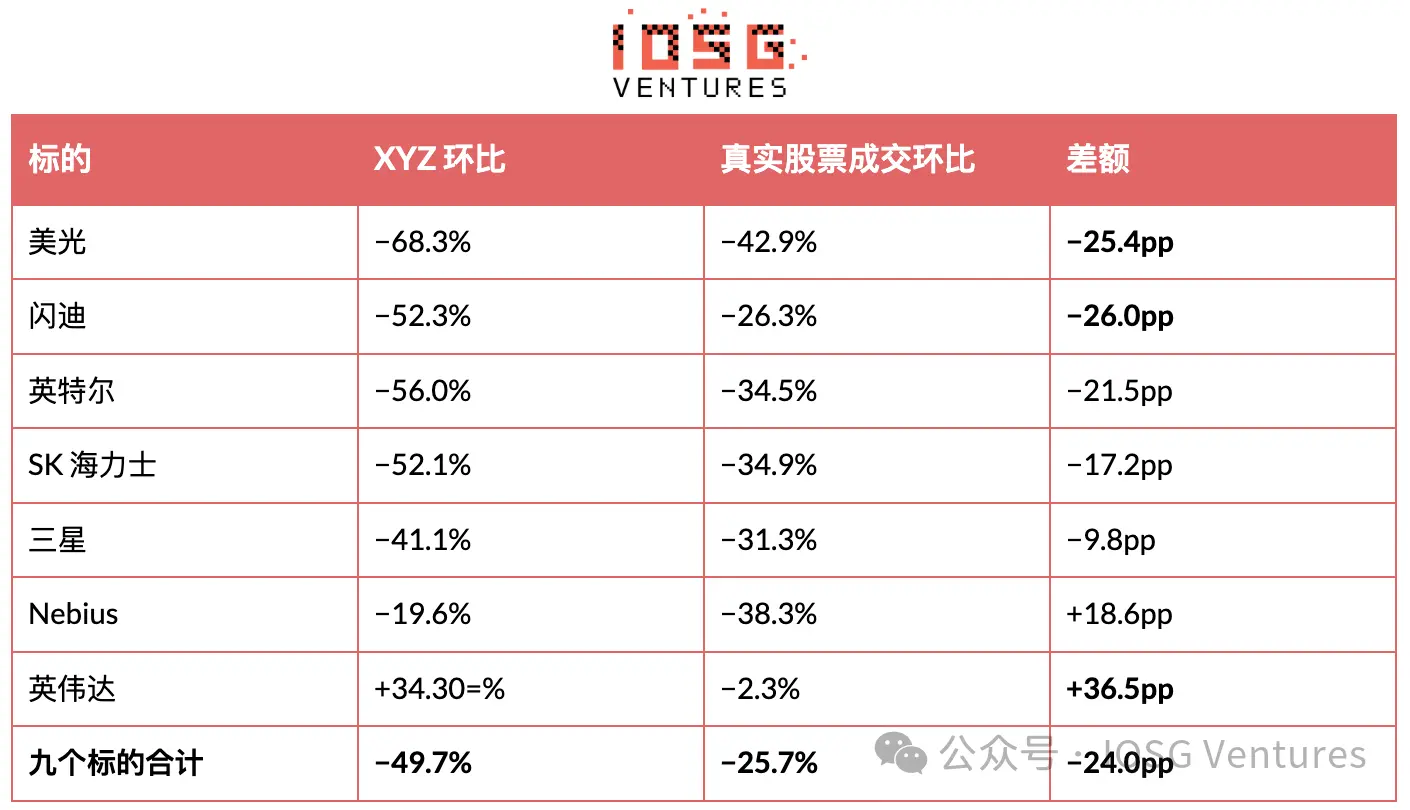
O volume real dos setores de armazenamento e IA caiu de facto 25,7%, e essa metade é real. Mas a XYZ caiu 49,7%, quase o dobro. Os 24 pontos percentuais adicionais não foram fornecidos pelo setor.
Além disso, a maior lacuna está exatamente no seu núcleo: SanDisk −26,0 pontos percentuais, Micron −25,4, Intel −21,5, SK Hynix −17,2. Superou o mercado real na Nvidia (+36,5 pontos percentuais) e na Nebius (+18,6), mas esses dois livros de ordens são bastante pequenos.
A concorrência também não explica esta lacuna. O volume total de 30 dias da Entropy na SanDisk foi de 523 milhões de dólares, enquanto o próprio livro de SanDisk da XYZ caiu 6,14 mil milhões de dólares; o desafiante só conseguiu capturar cerca de 8% disso.
O resto assemelha-se a rotação de capital. No mesmo período, o volume de perpétuos do núcleo na Hyperliquid cresceu 117%, enquanto o HIP-3 caiu; o volume total combinado dos dois lados ainda cresceu 26%. O capital não saiu da Hyperliquid; apenas rodou do livro de ações de volta para o livro de criptomoedas.
Âncora de escala. Nos mesmos 30 dias, estes nove alvos negociaram um total de 2 004,7 mil milhões de dólares nas respetivas bolsas, enquanto a XYZ negociou 23,5 mil milhões neles, ou seja, 1,2%. O volume total de 64,60 mil milhões de dólares da XYZ em todos os 104 mercados equivale a apenas 3,2% do volume real dessas nove ações. A penetração mais alta é a da SK Hynix, com 9,1%, e a mais baixa é a da Broadcom, com 0,1%; esta curva, por si só, ilustra a natureza do negócio: alta penetração em ativos inacessíveis aos traders nativos de criptomoedas e baixa penetração em grandes ações americanas amplamente acessíveis.
Portanto, esta queda resulta de dois fatores: cerca de metade é beta do setor e a outra metade é própria. O cálculo da secção 6 considera apenas o volume real, independentemente da sua origem, pelo que a receita de taxas não é afetada. No entanto, é preciso separar as duas metades: a metade do setor voltará, mas a metade própria da plataforma não necessariamente.
III. A nova ordem e a única variável preditiva
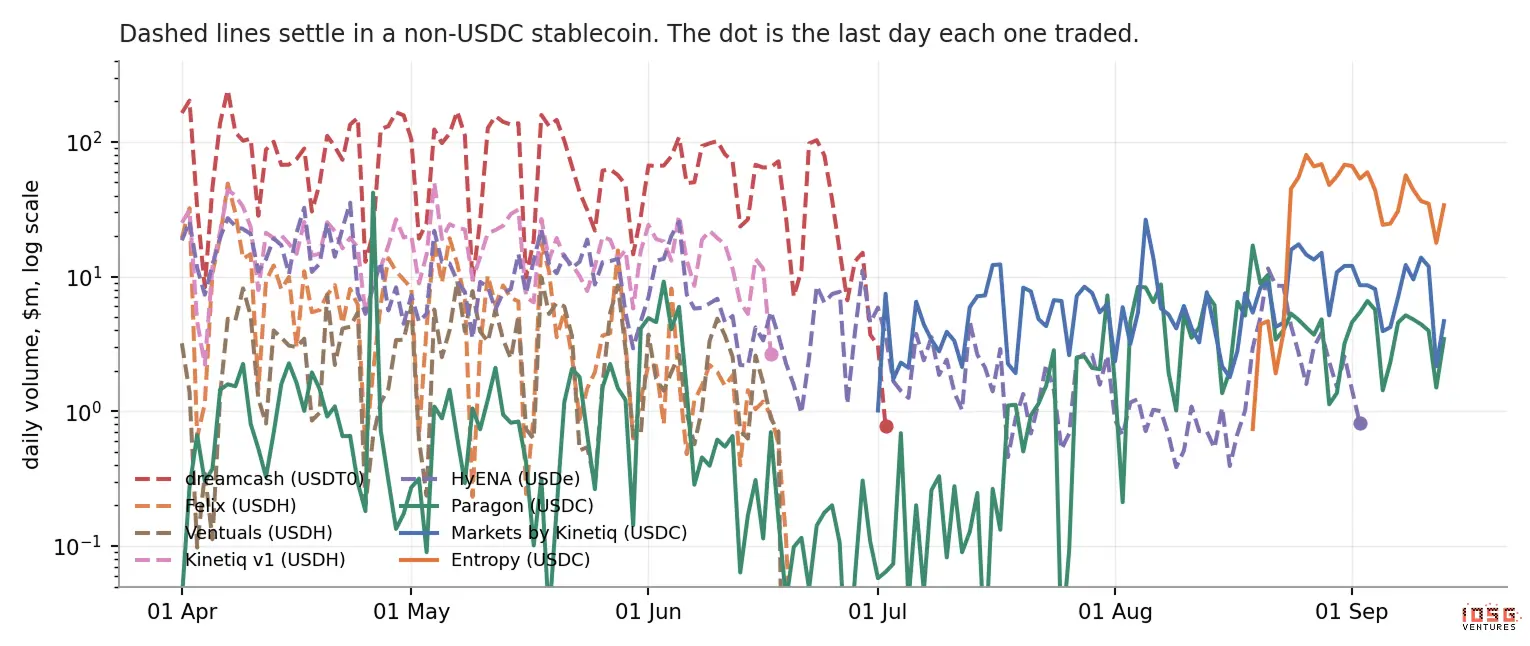 ▲ Volume diário de cada plataforma HIP-3, em escala logarítmica. As linhas tracejadas representam plataformas que liquidam em stablecoins diferentes de USDC; os pontos indicam o último dia com negociação. Até hoje, seis plataformas pararam de negociar, e a variável que as distingue não é a escolha de ativos, a qualidade da equipa ou o volume histórico, mas a stablecoin usada na liquidação.
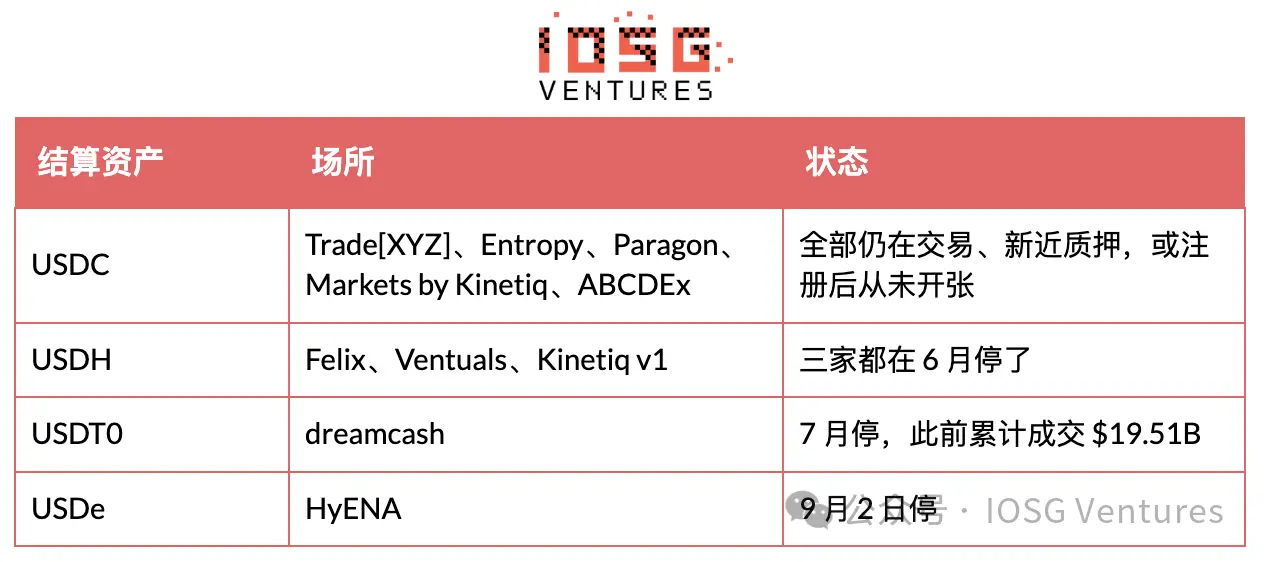 O mecanismo em si é bastante simples: os traders têm de converter primeiro para uma stablecoin específica para fazer a primeira ordem, e não querem fazê-lo. A Felix é o exemplo mais claro. O pequeno desconto de taxas que sustentava a USDH foi eliminado assim que o Growth Mode foi lançado, deixando este ativo de liquidação apenas com fricção.
A Kinetiq serve de experiência de controlo. O único operador que sobreviveu após o encerramento fê-lo eliminando a plataforma USDH e reabrindo os mesmos produtos de índice em USDC. O volume histórico não prevê nada: a dreamcash teve 19,51 mil milhões de dólares, mais do que todo o lote de junho somado, e mesmo assim parou. A Entropy entrou em agosto com mais capital do que qualquer entrante anterior e não hesitou em escolher USDC. O que realmente determina o ativo de liquidação não é o que ele é em si. É natural interpretar a varredura do USDC como um arranjo do protocolo, mas a documentação da própria Hyperliquid diz o contrário. Sob o Aligned Quote Assets v2 (lançado no final de agosto em USDC, com a Coinbase como deployer de reservas e a Circle como deployer técnico), cerca de 90% do rendimento de reserva ajustado do USDC na Hyperliquid é atribuído ao protocolo, entrando no Assistance Fund. Os juros são calculados em períodos de 30 dias e pagos no 8.º dia após o fim de cada período, pelo que o primeiro pagamento só chegará no início de outubro; até agora não foi recebido um cêntimo.
O AQAv2 não favorece explicitamente o HIP-3. A documentação é clara: não há tratamento preferencial em taxas de negociação ou volume, e outros ativos valiosos continuam a ter suporte nos perpétuos HIP-3. As vantagens em taxas pertencem ao AQAv1, que oferece taxas de taker mais baixas, reembolsos de maker mais altos e contagem de volume mais elevada para ativos colaterais na plataforma; o USDC não está incluído no AQAv1 e, estruturalmente, não pode entrar, porque esse nível exige que a stablecoin seja exclusiva da Hyperliquid. Os verdadeiros privilégios do AQAv2 apontam para contratos de eventos e perpétuos operados por validadores, e terão de esperar por atualizações posteriores; este artigo não os mede.
Assim, a questão do ativo de liquidação é decidida pela liquidez e por ações pontuais ao nível da empresa, e não pelo desenho de taxas. A USDH cessou operações a 17 de julho de 2026, com os detentores a converterem 1:1 para USDC; a Coinbase adquiriu os seus ativos de marca e tornou-se simultaneamente deployer de reservas do USDC. Hoje, na oferta de stablecoins da Hyperliquid, o USDC representa 98,3%, o USDT 1,2%, e os resíduos de feUSD, USDe e USDH rondam cada um cerca de um milésimo. As plataformas que liquidam noutros ativos não foram prejudicadas nas taxas. Estavam a pedir aos seus traders que saíssem da única pool com profundidade.
Estimativa da dimensão do AQAv2, partindo do princípio de que os números oficiais nunca foram divulgados. O USDC na Hyperliquid é de 6,77 mil milhões de dólares, a SOFR ronda os 3,6% e, com uma partilha de rendimento de 90%, este item aponta grosseiramente para cerca de 200 milhões de dólares por ano. Estimativas de terceiros baseadas numa base de 5 mil milhões situam-se entre 135 e 160 milhões de dólares. O que não pode ser determinado externamente é o ajustamento de custos na taxa AQA, reportado pelo oráculo dos validadores e cujo nível não é público; por isso, todos os números aqui são estimativas e não medições.
A HyENA preenche o segundo mecanismo. Por ter listado ativos cripto, foi excluída do Growth Mode e, por isso, cotava cerca de 5 pontos base nos mesmos subjacentes, enquanto os seus mercados principais cotavam cerca de 3 pontos base, resultando em pior qualidade de negociação. Gastou cerca de 880 mil dólares em posições de ativos e ganhou no total 33 414 dólares ao longo da vida.
Parar de operar não é sair. A HyENA deslistou todos os 25 mercados e o open interest caiu para zero, mas o seu stake continua em 508 915 HYPE, cerca de 40,6 milhões de dólares, e já passaram doze dias sem qualquer levantamento. A Felix e a dreamcash retiraram todo o stake e agora leem zero, enquanto a Ventuals tem apenas 7 967. Uma plataforma que deslistou todos os mercados mas mantém 40 milhões de dólares em stake on-chain ou está a liquidar lentamente ou ocupa esta posição de deployer para outros fins.
A causa da morte da Ventuals merece discussão separada, porque a próxima geração de produtos foi desenhada em torno deste problema. A falta de liquidez é apenas um sintoma; o mecanismo está na funding rate: os perpétuos pré-IPO não convergiram para o preço de referência e a funding rate disparou para cerca de 8 700% anualizados. Independentemente de o mark price estar correto, os longs seriam liquidados. A Entropy limitou a funding rate anualizada a cerca de 10% e liquida com base no TWAP do seu mark price, em vez de perseguir preços externos. O desenho do seu contrato pode ser lido como uma lista dirigida às causas específicas da morte da Ventuals. Ao examinar qualquer mercado pré-IPO, verifique primeiro a funding rate e o desenho de liquidação, e só depois a lista de ativos.
IV. A composição de mercados da Trade[XYZ] e por que não lista a OpenAI
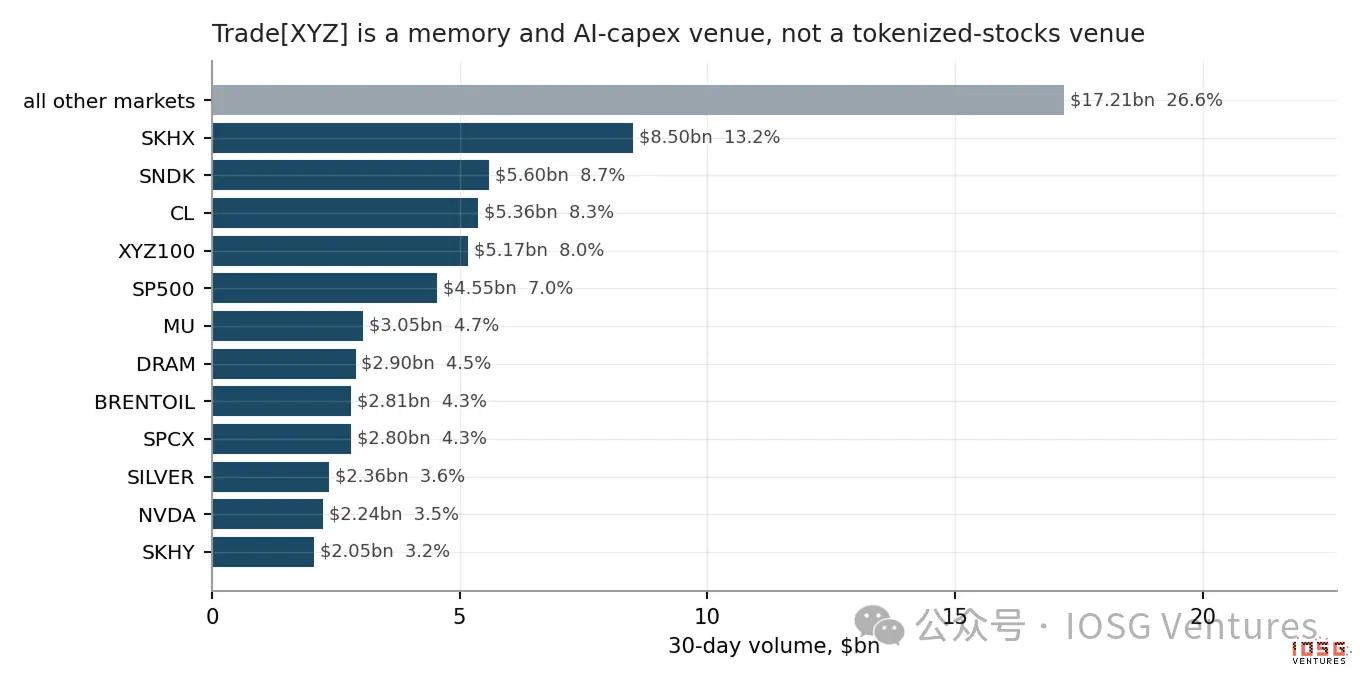 ▲ Maiores mercados da Trade[XYZ] por volume nos últimos 30 dias.
Os dez maiores mercados representam 66,7% da quota, e a cauda fora dos seis primeiros vale sozinha 32,4 mil milhões de dólares. A NVIDIA representa 3,5%. Apple, Tesla, Alphabet e Microsoft somam 3,3%, apenas um quarto da SK Hynix. A narrativa dominante das ações americanas tokenizadas gosta de falar destes gigantes americanos, mas eles não são o negócio aqui. A Trade[XYZ] opera, na prática, uma plataforma 24/7 focada no trading de armazenamento e capex de IA, além de petróleo, metais e produtos de índice: semicondutores coreanos e japoneses, índice sintético de DRAM, SpaceX, o seu próprio cabaz XYZ100 e o S&P 500 licenciado. O seu território são ativos que os traders nativos de criptomoedas não conseguem encontrar noutro lugar às três da manhã. E foi exatamente esse território que a Entropy escolheu atacar, entrando pela SanDisk e pela Nebius, e não pela Apple. A resposta mais intuitiva para a ausência da OpenAI — que evita empresas não cotadas — está errada. Os mercados pré-IPO são, na verdade, uma das suas áreas com melhor desempenho. Só a SpaceX negociou 2,80 mil milhões de dólares em 30 dias, 4,3% do mercado, ocupando o nono lugar. Seguem-se a Unitree com 511 milhões, a CXMT com 317 milhões, a Zhipu com 156 milhões, a MiniMax com 92 milhões e a SHEIN com 27 milhões; a YMTC está registada e aguarda listagem.
Estes nomes têm algo em comum: todos têm preços de negociação secundária observáveis e quantidades de ações conhecidas. A SpaceX faz regularmente tender offers, fornecendo um preço claro por ação; estas empresas chinesas têm mercados cinzentos pré-IPO ativos na China continental, e as quantidades de ações podem ser obtidas a partir de registos comerciais e rondas de financiamento. Assim, a plataforma pode cotar por ação, tal como faz com outros ativos.
A OpenAI e a Anthropic não têm nada disto. As suas negociações secundárias estão embrulhadas em SPVs, negoceiam-se direitos sobre participações em fundos e discutem-se avaliações globais negociadas, e não preços específicos por ação. Forçar uma cotação por ação equivale a inventar um denominador do nada. O gargalo está aqui; é uma questão de convenção de cotação, e não de vontade. A solução da Entropy é não cotar por ação, mas reportar diretamente a própria empresa: 1 contrato = 1 mil milhões de dólares de capitalização de mercado. Ao preço médio atual, a Anthropic ronda os 2,17 biliões de dólares e a OpenAI cerca de 1,53 biliões.
Mas isto não constitui um fosso. O líder pode, a qualquer momento, gastar cerca de 39 900 dólares para adicionar um ativo cotado por capitalização de mercado. Além disso, o seu próprio roadmap aponta para outro lado: tem 16 ativos registados mas não utilizados, incluindo urânio, alumínio, índice do dólar, VIX, milho, trigo, TTF, won coreano, Nifty indiano, Ibovespa brasileiro, Ibiden e KSTR, além da YMTC e do H100. Isto é macro e commodities, não laboratórios de IA de ponta.
Há um detalhe estrutural digno de nota. A Trade[XYZ] não configurou oracleUpdater, ou seja, não usa a sua chave de deployer para empurrar mark prices; em vez disso, a Entropy e a Felix apontam ambas para o mesmo atualizador terceiro, 0x94757f8d…. A Entropy declarou publicamente que a RedStone é a fonte de dados de preços do seu mercado Anthropic, o que explica por que duas plataformas sem relação partilham um endereço de atualização, embora este endereço não tenha etiqueta on-chain. Construir o próprio oráculo é aceitável para ativos com preços de referência, mas quando o mark price tem de ser «construído», a natureza muda — e construir mark prices é precisamente o negócio que a Entropy escolheu.
V. Confronto direto e a semana em que a Entropy liderou
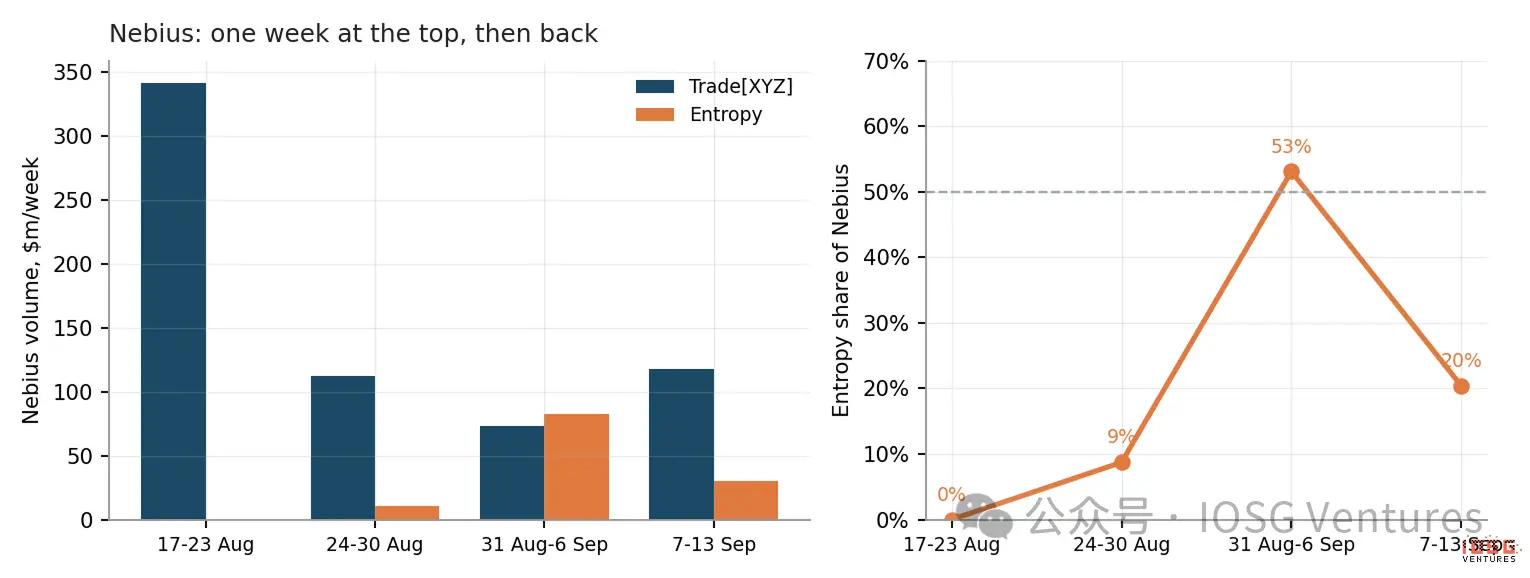 ▲ Volume semanal da Nebius e a quota da Entropy nesse volume. Atualmente, nove ativos estão ativos simultaneamente em duas plataformas HIP-3. As plataformas já não ocupam mercados independentes e sem sobreposição; qualquer nome que mereça ser listado duas vezes tornou-se a norma.
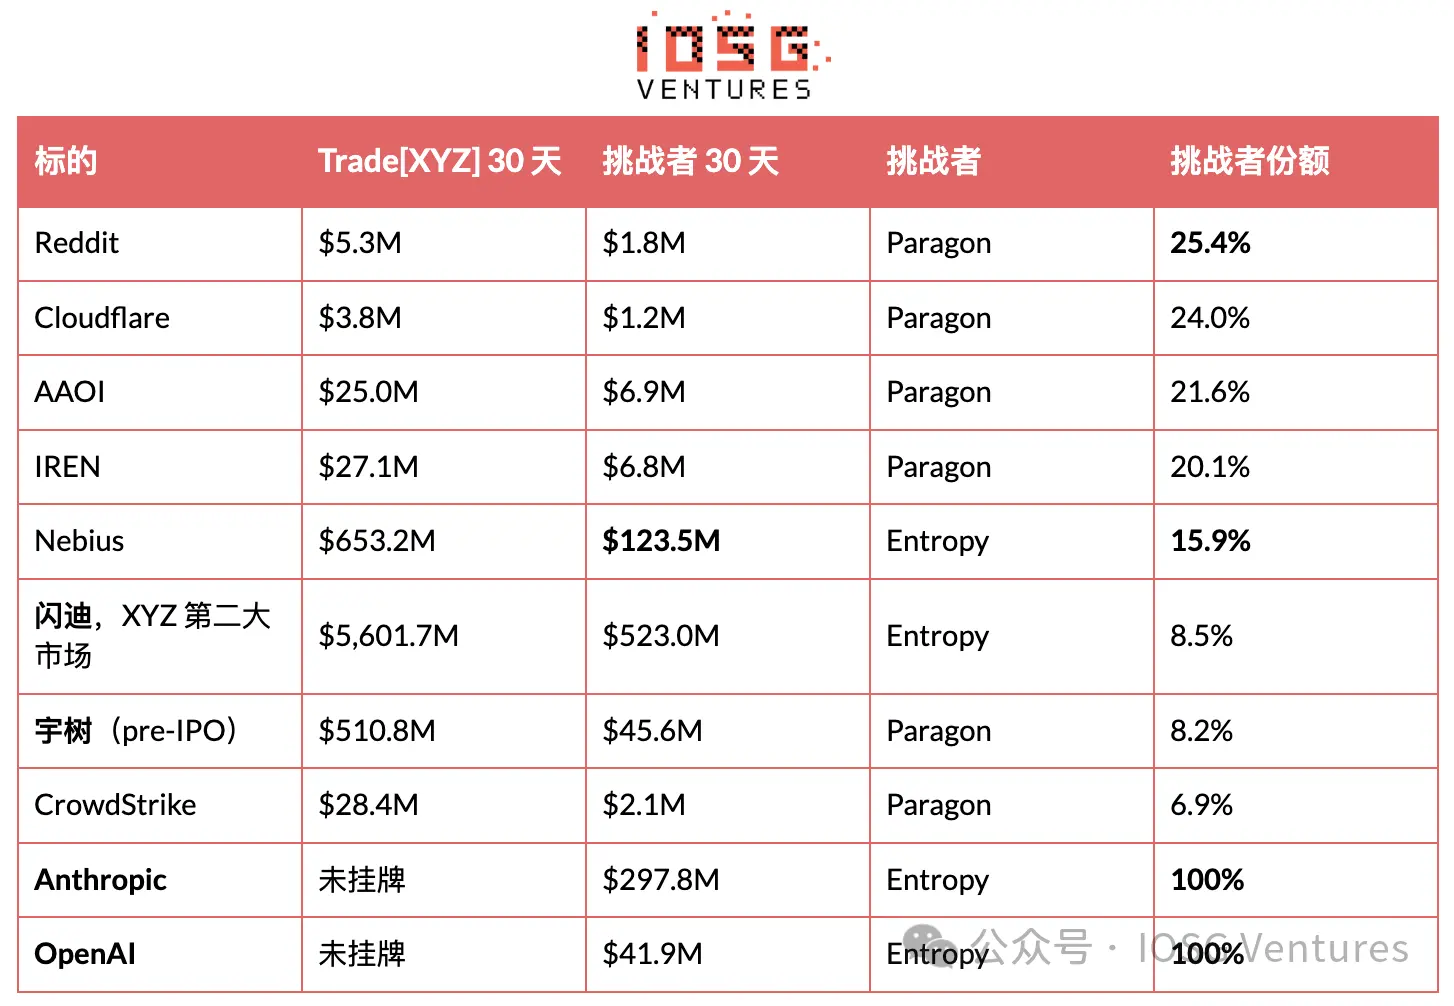
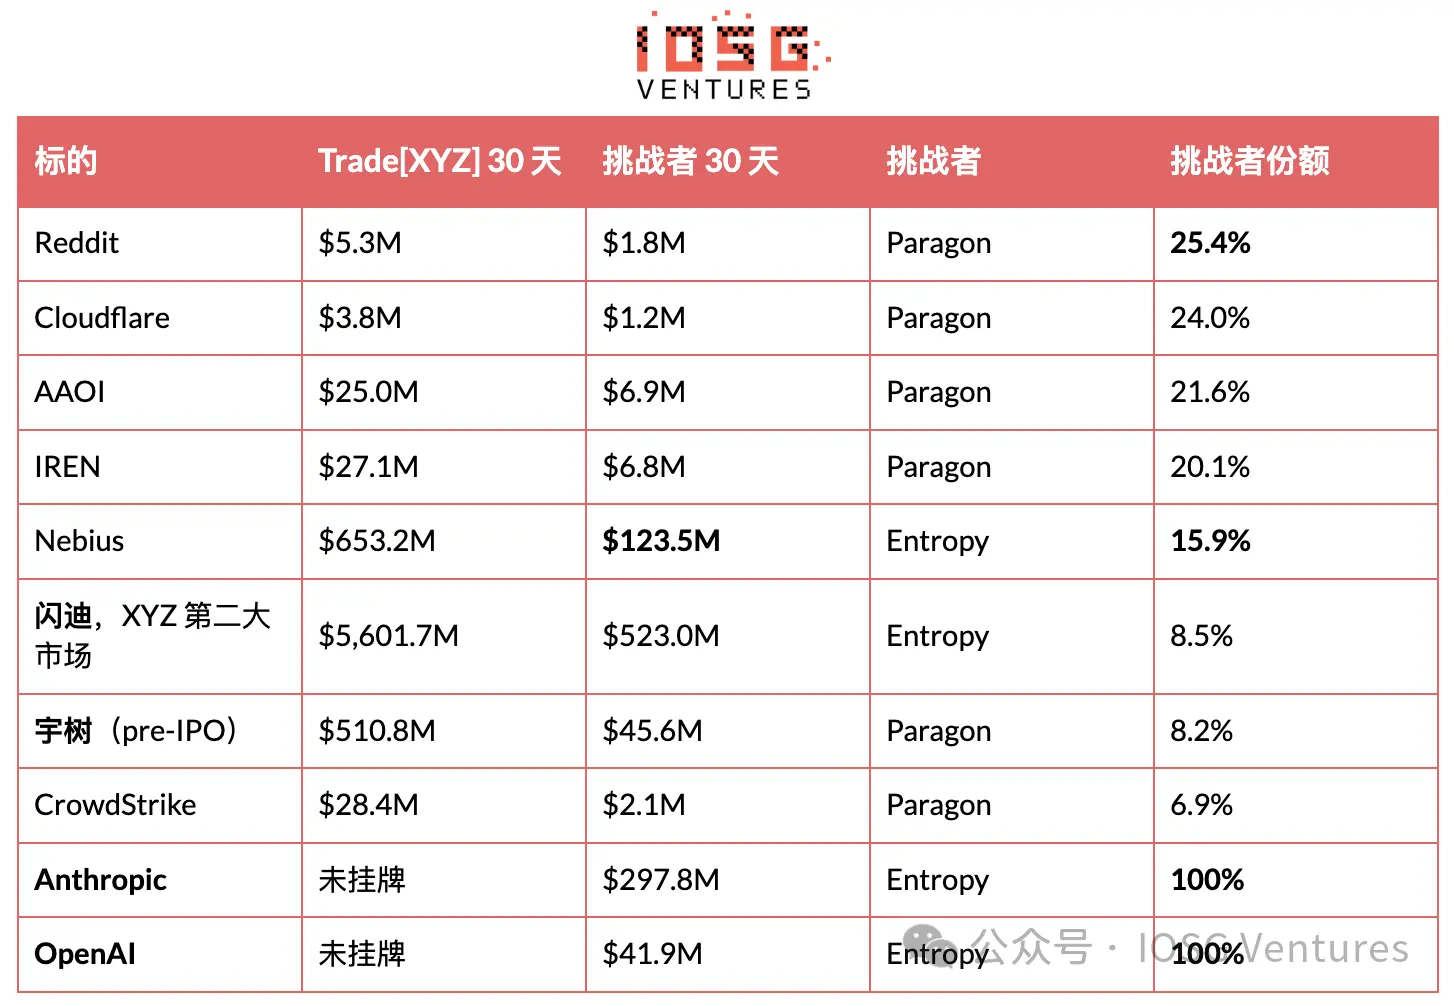 O que foi tomado foram posições, não profundidade de mercado. A Trade[XYZ] tinha registado os cinco alvos principais da Paragon, mas não os tinha ativado. A 18 de agosto, todos os alvos foram abertos num único dia, e hoje lidera em todos os cinco. Preencher esta lacuna custou cerca de três dias de receitas de taxas, feitos numa tarde. Se este lote de alvos foi dissuasão ou estava originalmente programado para lançamento, não é possível determinar a partir de dados on-chain.
O que se pode determinar é o resultado. Quatro semanas depois, a Paragon mantém 20% a 25% de quota em quatro dos cinco, e o volume total do mês cresceu 49,9%. O mecanismo tem na Unitree o melhor exemplo: a profundidade do mercado Unitree da Trade[XYZ] é cerca de 11 vezes a da Paragon, que detém apenas 8,2% deste par, mas o volume da própria Paragon na Unitree quase duplicou no mesmo período. O líder não tirou volume ao desafiante; expandiu o mercado à volta do desafiante. Entrar num mercado e ter um mercado são coisas diferentes. A Entropy liderou na Nebius durante uma semana e depois devolveu.
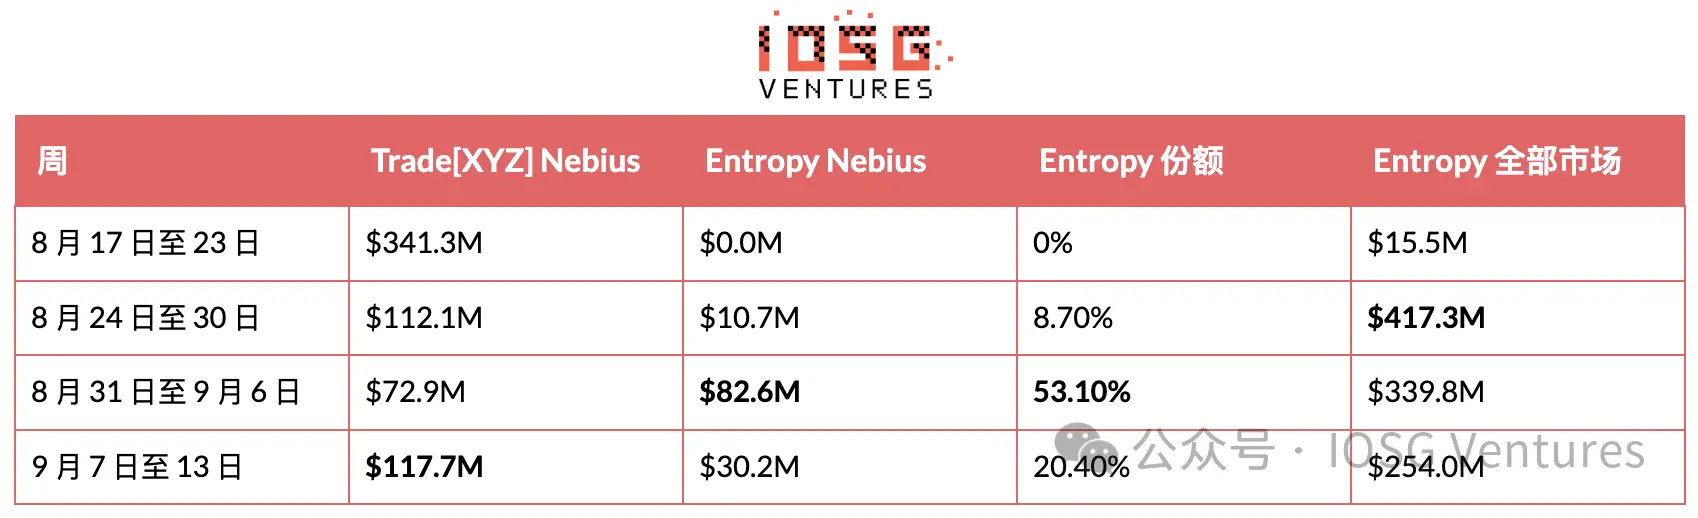
Durante uma semana, o volume da Entropy na Nebius superou de facto o da Trade[XYZ], algo que nenhum desafiante HIP-3 tinha conseguido. Na semana seguinte, a profundidade do mercado Nebius do líder aumentou 61%, enquanto a da Entropy caiu 63%, e o desafiante voltou a um quinto deste par. A SanDisk conta a mesma história, apenas de forma mais silenciosa: a quota da Entropy tem rondado os 13% nas últimas semanas, com uma média de 8,5% nos 30 dias completos.
Portanto, esta liderança foi real, mas durou apenas uma semana. A leitura honesta é: a Entropy provou que consegue penetrar num mercado onde o líder cota ativamente, mas ainda não provou que consegue manter posição. O seu volume total caiu durante três semanas consecutivas, de 417 milhões para 254 milhões de dólares.
O sinal contrário vem do inventário. Enquanto o volume semanal caiu 39% face ao pico, o open interest da Entropy aumentou de facto 37%, para 51,4 milhões de dólares, dos quais só o alvo Anthropic representa 29,9 milhões. O volume gerado por wash trading anula-se mutuamente e não deixa inventário; por isso, a acumulação contínua de open interest enquanto a quota de negociação cai indica posições reais e não volume fabricado. Estes dois factos apontam em direções opostas; o verdadeiro foco deve estar nesta tensão, e não em qualquer número isolado.
O volume aqui precisa de desconto. A Entropy não tem token nem confirmou qualquer airdrop, mas já é possível ver o parâmetro pointsMultiplier no backend, e a sua página de leaderboard mostra «em breve»; portanto, parte do fluxo é impulsionado por expectativas e não pelo uso do produto, e as duas coisas não podem ser distinguidas externamente. A escala também precisa de ser sublinhada: o volume mensal da Entropy é de cerca de 1 mil milhões de dólares, contra 64,6 mil milhões da Trade[XYZ], apenas 1,6% do líder. Ganha batalhas específicas, não a categoria.
Os alvos que já registou e aguardam listagem revelam o próximo passo. A Entropy detém EWY, SBE, TCNT e um índice de DRAM. O índice de DRAM é o quarto maior produto da Trade[XYZ], e o EWY vem da Coreia. O próximo confronto parece apontar diretamente para o território central do líder, em vez de procurar outro nome pré-IPO sem concorrência.
Duas regras de contagem
Contar apenas a profundidade dos mercados ativos. Os deployers HIP-3 registam frequentemente alvos muito antes do lançamento; esses alvos devolvem markPx do oráculo, mas midPx é null, isDelisted é true, o open interest é zero e não há histórico de candles. A Trade[XYZ] tem 16, a mkts tem 19, a Paragon tem 9 e a Entropy tem 4. Os 25 da HyENA são outra coisa, porque foram ativados e depois encerrados.
Uma string de código não é um alvo. para:STX é a Seagate, com mid price de 799; o STX do mercado principal é a Stacks, com mid price de 0,27. Confiar apenas no código criaria do nada um décimo mercado de confronto inexistente. Verifique o mid price antes de emparelhar.
VI. A conta económica: o custo de uma plataforma contra a receita de toda a camada
Ninguém compete em preço, porque as taxas já tocaram no fundo. Tudo depende de dois parâmetros por ativo, ambos públicos em metaAndAssetCtxs: growthMode e deployerFeeScale. A taxa total é base × (1 + s), onde base é a tabela de taxas padrão dos perpétuos e s é o coeficiente do deployer, que pode ser definido entre 0 e 3,00, com limite de 1,00 no Growth Mode. O deployer recebe s / (1 + s), pelo que, quando s = 1,00, as duas partes dividem ao meio. O Growth Mode reduz ainda mais o valor total em pelo menos 90%, desde que o mercado não se sobreponha à operação de perpétuos dos validadores, o que exclui ativos cripto e índices cripto.
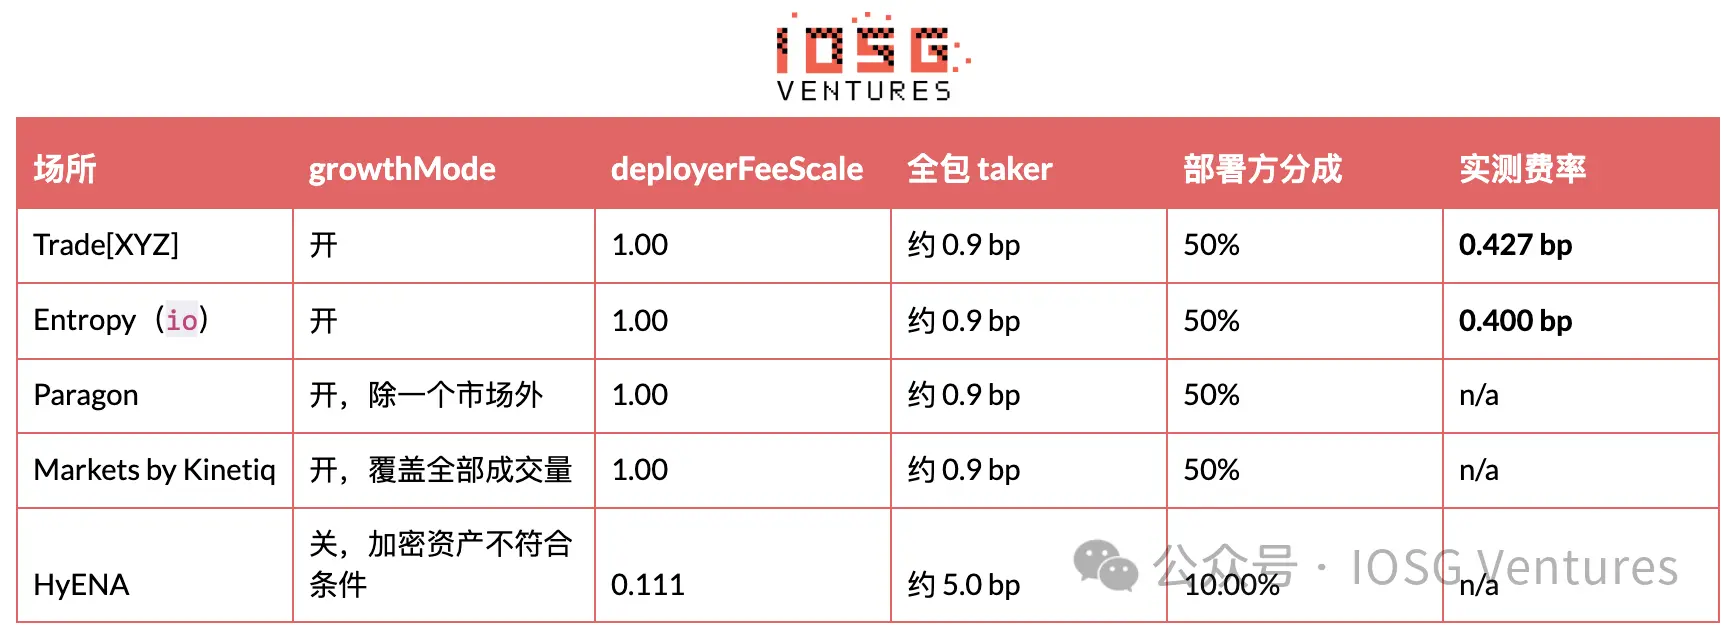
Todas as plataformas de ações convergiram independentemente para a mesma configuração: rendimento do deployer maximizado e Growth Mode ativado. A Entropy entrou com produto diferenciado e capital de risco, e não baixou os preços. A única plataforma fora desta configuração é precisamente a que acabou de parar de negociar.
Sem depender de qualquer agregador, o rendimento do deployer pode ser calculado com precisão. As receitas de taxas acumulam-se na subconta do endereço de cobrança: o campo dex do clearinghouseState permite ler o saldo não distribuído, e as transferências aparecem no userNonFundingLedgerUpdates como send com sourceDex igual ao nome da plataforma. As transferências são muito irregulares, pelo que é preciso medir entre duas transferências. Desde a transferência de 27 de agosto, a Trade[XYZ] acumulou 1 380 592 dólares, correspondentes a 32,30 mil milhões de dólares de volume, ou seja, 0,427 pb, cerca de 79 000 dólares por dia. A Entropy nunca fez transferências, pelo que as suas taxas acumuladas podem ser lidas diretamente: 1,036 mil milhões de dólares de negociação correspondem a 41 468 dólares, ou seja, 0,400 pb.
Duas despesas, de natureza completamente diferente
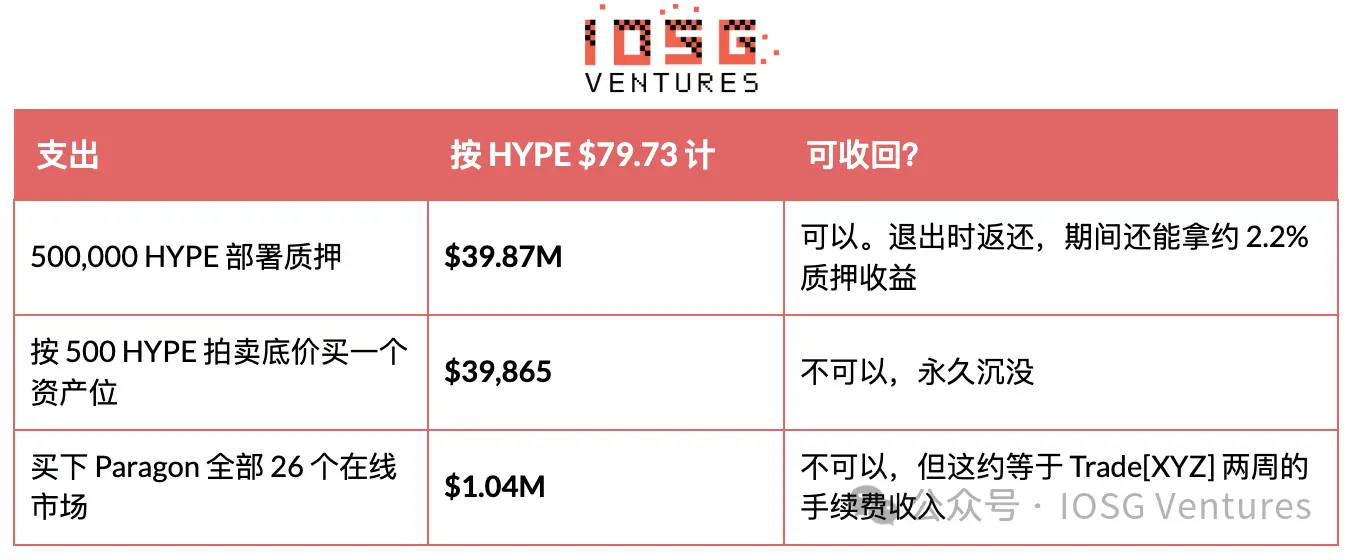
O stake é o número mais assustador, mas volta. Ninguém fica com este dinheiro. É delegado a validadores, gera continuamente recompensas de staking e é devolvido na mesma forma à saída. Fica bloqueado por pelo menos 183 dias desde o deploy e pode ser confiscado por validadores ponderados em caso de manipulação maliciosa do mercado (como empurrar preços de oráculo incorretos); durante a fila de unstaking de 7 dias ainda pode ser confiscado, pelo que uma saída limpa exige pelo menos cerca de 190 dias. A Felix e a dreamcash levantaram tudo e agora leem zero.
Montantes atuais de stake: Entropy 500 973, Paragon 500 712, HyENA 508 915 (parou de negociar mas não retirou o stake), Kinetiq 588 489 (um único stake cobre simultaneamente km e mkts), Trade[XYZ] 500 488 mais 500 269 noutro endereço. A ABCDEx tem apenas 1 004 HYPE e nunca fez stake.
O dinheiro das posições de ativos é aquele de que ninguém fala e que realmente não volta. Os primeiros três ativos de qualquer DEX de perpétuos são gratuitos; depois disso, cada mercado adicional tem de ser comprado em HYPE num leilão holandês contínuo de 31 horas, com preço de abertura igual ao dobro do último preço de fecho e descida linear até ao preço mínimo de 500 HYPE. O leilão que entrou a 14 de setembro começou no preço mínimo de 500 e terminou em 500, pelo que uma posição de ativo custa cerca de 39 900 dólares, e a procura por posições de ativos diminuiu face ao preço de fecho de 582 HYPE da semana anterior.
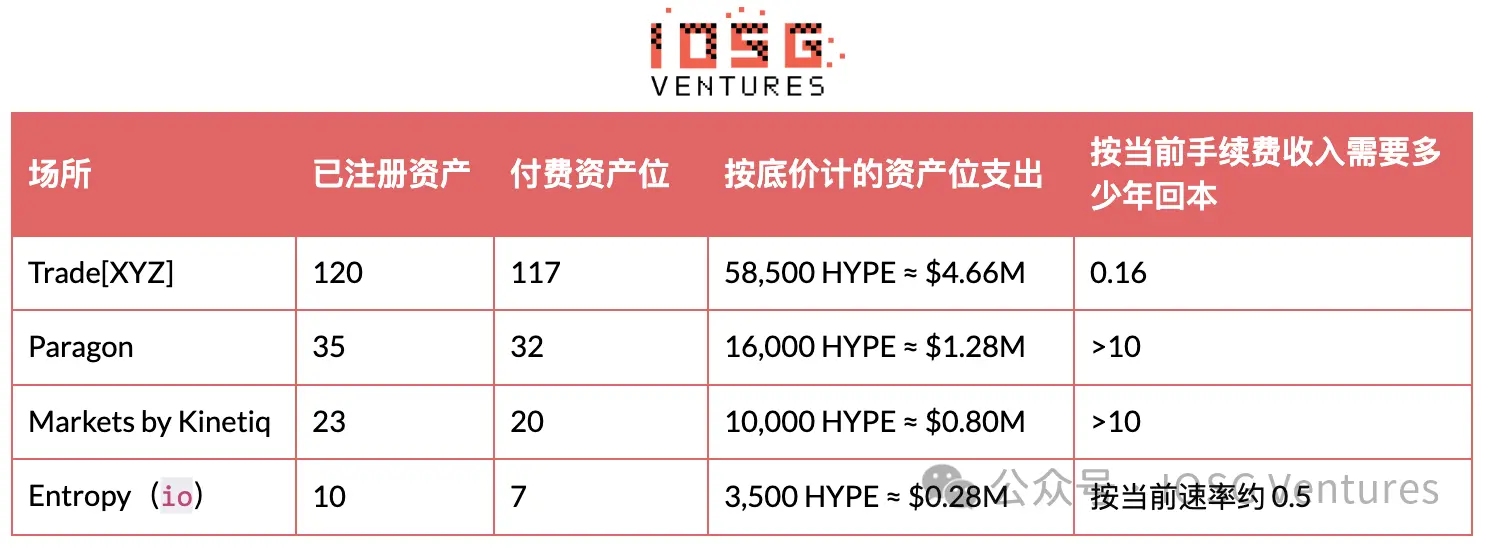 A última coluna é a chave. Cerca de oito semanas de taxas da Trade[XYZ] pagam todas as contas dos alvos. Exceto a Entropy, todos os desafiantes precisam de mais tempo do que a existência do HIP-3; a Entropy passa apenas porque comprou sete posições de ativos, e não trinta.
O tempo continuará a ampliar esta assimetria. Pausar mercados é gratuito e reversível; as posições de ativos pagas podem ser arquivadas e reabertas, e é daí que vêm aqueles «alvos pendentes de listagem». As posições de reserva acumulam-se com base no número histórico de deploys, com a fórmula 7 + 0,2 × número de deploys em leilões passados, pelo que a Trade[XYZ] tem cerca de 30 disponíveis de imediato, enquanto um novo entrante tem apenas 7. Uma plataforma que abra hoje e planeie criar 20 mercados pode listar 10 de uma vez; o resto tem de esperar na fila do leilão, no máximo um a cada 31 horas. A resposta da Entropy é não seguir este ritmo: listou apenas cinco mercados e fez cada um deles funcionar. A armadilha do rendimento de staking. Exceto a Entropy, todos os desafiantes que ganham dinheiro com o bilhete de entrada do staking passivo ganham mais do que a operar a bolsa. O rendimento vitalício de deployer da Paragon é de 64 281 dólares, enquanto 39,87 milhões de dólares em stake, a cerca de 2,2%, geram aproximadamente 877 000 dólares por ano, um rácio de cerca de 14 vezes.
Isto não é consolo. Esse rendimento é HYPE recém-cunhado das reservas de emissão futura do protocolo, essencialmente inflação e não receita, um retorno diluidor sobre uma posição detida involuntariamente, avaliada num ativo em que o operador já está passivamente comprado. Uma queda de 30% no HYPE causaria uma perda de 12 milhões de dólares neste stake, mais de dez anos de rendimento. Nos últimos oito dias, o HYPE caiu de 88,37 para 79,73 dólares, reduzindo cada montante de stake em 4,3 milhões de dólares. Que dimensão de negócio este pool de taxas consegue sustentar? O Growth Mode fixa a taxa efetiva em cerca de 0,4 pb, com o deployer a ficar com metade. A Trade[XYZ] detém 97,8% da quota, com volume anualizado de cerca de 786 mil milhões de dólares e rendimento anual de deployer de cerca de 29 milhões de dólares. Mais do que um teto para o líder, isto é, na prática, o prémio total de toda a camada de plataformas ao volume atual e ao piso de taxas atual.
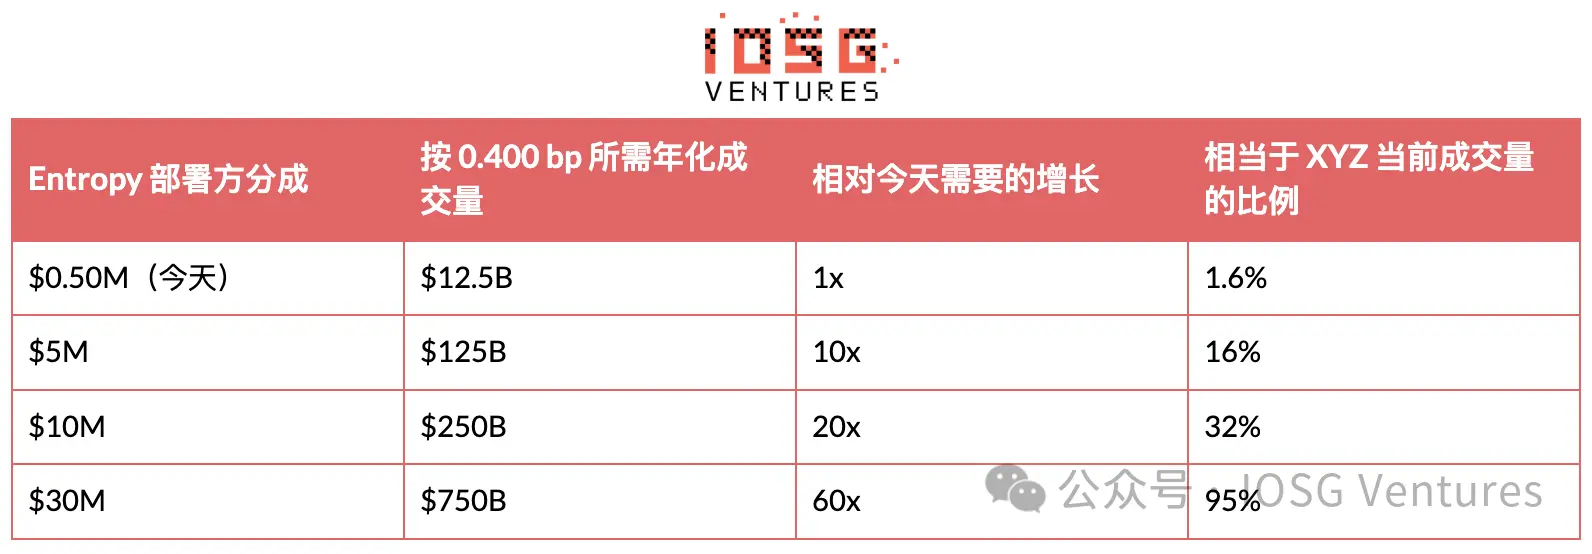
Fora da plataforma líder, há atualmente cerca de 167 milhões de dólares em HYPE em stake, e essas plataformas, independentemente do seu destino, ganharam no total apenas 747 mil dólares em taxas de deploy ao longo da vida. Comparada com uma ronda seed de 14 milhões de dólares, esta aritmética mostra que, ao volume e piso de taxas atuais, os operadores do HIP-3 não podem depender das taxas de negociação para a sua avaliação. O valor dos desafiantes tem de vir de outro lado: token, frontend, relações com clientes ou algum produto que o protocolo ainda não precificou.
VII. O que pode realmente ser detido
O HIP-3 comoditizou deliberadamente a maior parte do que uma plataforma poderia deter. O stake pode ser comprado, os subjacentes podem ser comprados, o piso de taxas é partilhado e até a distribuição é partilhada, porque todos os mercados HIP-3 são acessíveis a partir do mesmo frontend.
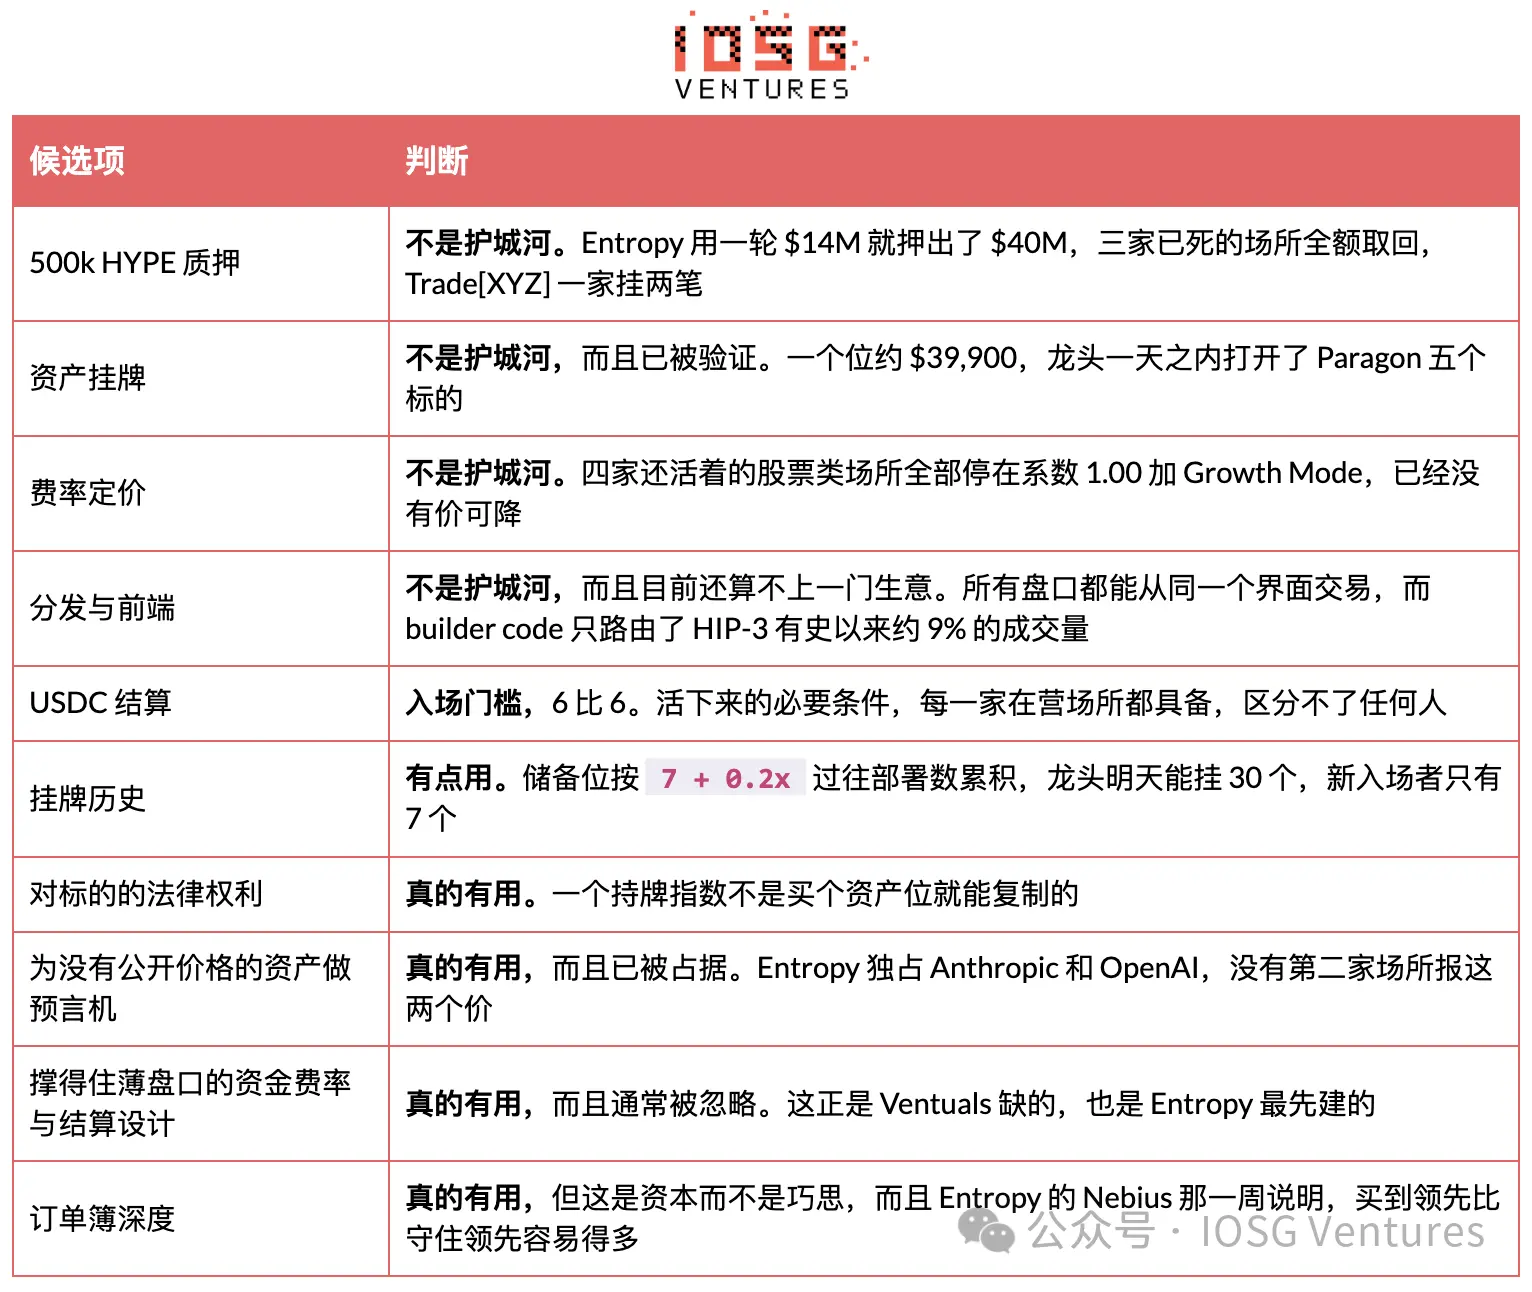 A pergunta de triagem útil não é «que ativos queres listar», porque os ativos podem ser comprados. É «o que tens que o líder não consegue comprar com uma posição de ativo». De todas as plataformas que já operaram no HIP-3, apenas uma tem uma resposta clara a esta pergunta, e essa resposta é um conjunto de oráculos mais um desenho de liquidação, e não uma lista de ativos.
A Entropy é a exceção que merece ser mencionada com precisão, porque a resposta não está nos subjacentes. Foi fundada por investigadores e traders vindos da Citadel Securities, Optiver, Millennium e Polymarket, e essa base manifesta-se em dois aspetos. Um é a profundidade de ordens desde o primeiro dia, que de facto impressionou na Nebius. O outro é o desenho de funding rate e liquidação, que se lê como uma resposta direta à morte da Ventuals. A sua ronda seed de 14 milhões de dólares foi liderada pela Ribbit Capital, uma firma focada sobretudo em corretagem de retalho e distribuição fintech, e não em DeFi, o que sugere ambição em reter clientes e não apenas em explorar um protocolo. É preciso notar que a Entropy Advisors, com laços profundos à Arbitrum DAO, e a startup de custódia Entropy apoiada pela a16z são empresas completamente diferentes, e não se deve inferir qualquer relação com a Hyper Foundation a partir do nome.
Juntando tudo isto, o setor continua frágil. Uma empresa em encolhimento detém 97,8% do volume. Um círculo de desafiantes detém 167 milhões de dólares em HYPE, com um retorno histórico total em taxas entre si de 747 mil dólares. A única equipa capaz de realmente cotar acaba de provar que consegue tomar um mercado durante uma semana, mas não consegue mantê-lo.
Uma alternativa mais direta é ficar com a metade das taxas de negociação que cabe ao protocolo, em vez da metade do operador; não tem lock-up, não tem risco de confisco e não tem encargos operacionais. No entanto, também não é a força principal da base de taxas dos perpétuos da Hyperliquid, e já se provou que uma quota do HIP-3 acima de 50% é uma ilusão de períodos de baixa atividade cripto, e não uma tendência. A camada de encaminhamento e o seu impacto real no fluxo. O código de builder é a coisa mais próxima de um «negócio partilhado» no HIP-3. As ordens enviadas a partir de frontends são marcadas e ganham taxas de builder sem necessidade de colateral. O Flowscan contabiliza 819 dessas marcas.
O fluxo que encontram não é, de facto, muito. O volume encaminhado é de cerca de 52,6 mil milhões de dólares, aproximadamente 9% do total histórico do HIP-3 de 587 mil milhões; nos últimos 30 dias, cerca de 5,3 mil milhões, contra 66,09 mil milhões, cerca de 8%. Mais de 90% do fluxo não tem marca de frontend, o que é exatamente o que se espera de um mercado dominado por market makers e traders de API.
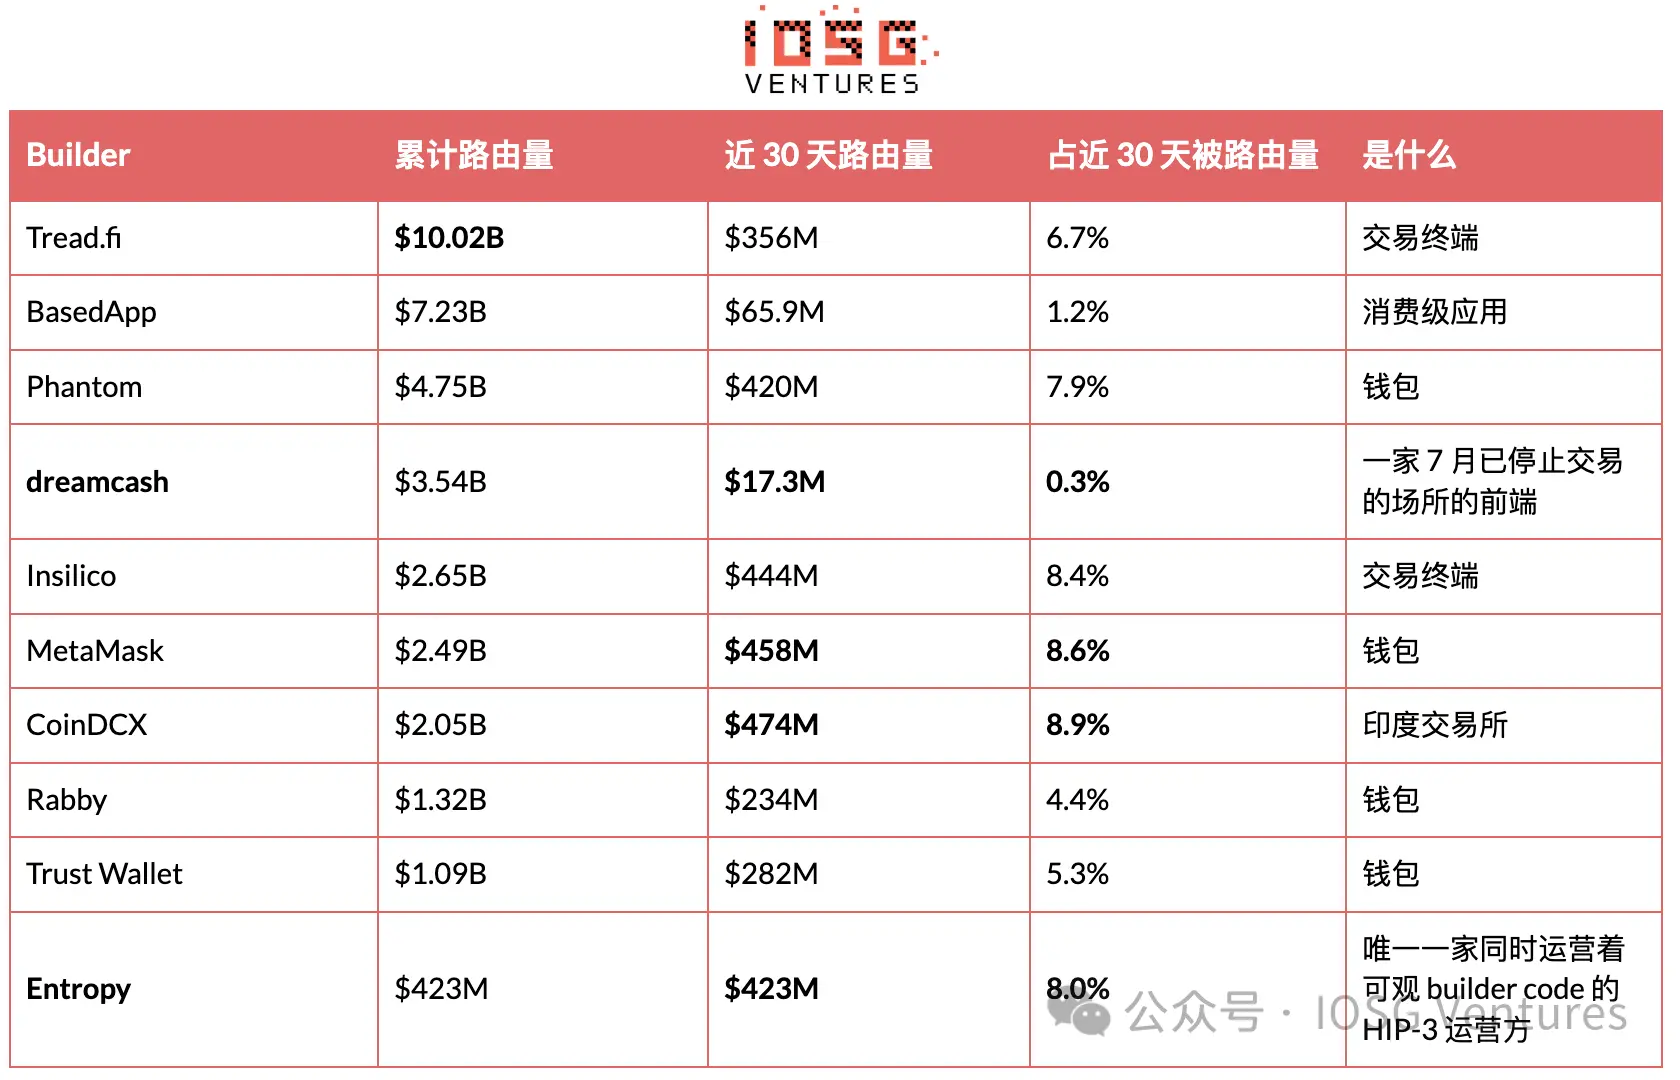 O denominador da quarta coluna é o total encaminhado por códigos de builder nos últimos 30 dias, 5,30 mil milhões de dólares, e não o volume do HIP-3 de 66,09 mil milhões. Se fosse este último, o maior, CoinDCX, representaria apenas 0,7%. As dez empresas da tabela somam 59,7% do volume encaminhado, enquanto o Flowscan contabiliza 819 códigos de builder, o que significa que os restantes 809 partilham os outros 40%.
Há dois pontos dignos de nota nesta tabela. Os 423 milhões de dólares encaminhados pela Entropy ocorreram todos nos últimos 30 dias, enquanto a sua própria plataforma negociou 1,03 mil milhões no mesmo período, ou seja, cerca de 40% do mercado vem do seu próprio frontend controlado. A ambição da Ribbit por trás da ronda manifesta-se nos dados, e não apenas nos comunicados de imprensa, e é um negócio distinto de «ser deployer».
O outro ponto é a dreamcash, que oferece uma lição mais limpa. A sua plataforma está morta desde 2 de julho, com leituras de zero nos seus próprios mercados, mas o seu código de builder ainda encaminhou 17,3 milhões de dólares nos últimos 30 dias, num total de 3,54 mil milhões. O negócio de deploy e o negócio de frontend podem separar-se de forma limpa, e apenas um deles exige 40 milhões de dólares para entrar.
Há uma armadilha de contagem fácil de ignorar nos dashboards de terceiros. O ranking de plataformas costuma estar predefinido para volume acumulado, pelo que uma plataforma que parou há meses pode ainda aparecer com uma quota considerável. A Dreamcash aparece com 3,3% do volume do HIP-3 na vista de todo o histórico, mas em qualquer janela recente é 0 dólares. Antes de citar qualquer quota, confirme a janela de cálculo. Por isso, os frontends que merecem monitorização não são, na sua maioria, deployers. A Coinbase anunciou a 12 de setembro o lançamento de uma interface simplificada de perpétuos dentro da carteira, suportada pela Hyperliquid, abrangendo criptomoedas, ações tokenizadas e mercados de previsão, para mercados fora dos EUA. A empresa-mãe da Kraken também está a discutir a integração de perpétuos relacionados com a Hyperliquid numa plataforma regulada nos EUA. Nenhuma delas fará stake daqueles 500 000 HYPE. Conclusão: é difícil ser otimista quanto a outro deployer HIP-3. Juntando toda a informação anterior, uma nova plataforma HIP-3 enfrenta o seguinte conjunto de números.
Todo o volume HIP-3 fora do líder somou 1,49 mil milhões de dólares em 30 dias, cerca de 18,1 mil milhões anualizados. À taxa medida de 0,400 pb, as taxas de deploy anuais são de 725 mil dólares, partilhadas por quatro plataformas. Estas quatro plataformas detêm atualmente cerca de 167 milhões de dólares em HYPE. O mesmo montante em staking passivo a 2,2% renderia 3,67 milhões de dólares por ano.
Por outras palavras, o dinheiro ganho a operar estas bolsas é cerca de um quinto do rendimento de fazer staking do mesmo capital no mesmo sítio.
Isto não é um mercado inexplorado, mas um mercado já precificado perto de zero, por razões mensuráveis, como descrito nas secções anteriores. A posição de ativo custa 39 900 dólares e não consegue deter nada; o piso de taxas é partilhado e não há preço para baixar; a distribuição também é partilhada, e os códigos de builder só encontram 9% do fluxo; o ativo de liquidação convergiu para USDC em 6 para 6, e o AQAv2 não oferece explicitamente qualquer favor de taxas ao HIP-3, pelo que o protocolo não planeia subsidiar esta camada.
Mais desafiante ainda é o teto. A XYZ tem 97,8% da quota e todas as vantagens estruturais, mas realizou apenas 1,2% do volume real nas nove ações que cota, e a sua quota relativa nos ativos centrais de armazenamento continua a cair. Um novo entrante não enfrenta «o líder é demasiado grande», mas «o líder já é pequeno e continua a encolher».
Continua a haver apenas uma exceção, já enunciada com clareza: um direito que outros não podem comprar, um conjunto de oráculos que outros não conseguem produzir, ou um desenho de funding rate e liquidação capaz de sobreviver em mercados finos. A Entropy é a única que se enquadra, e foi empurrada para trás depois de liderar durante uma semana. A lista de ativos não é a resposta; esta visão tem agora dois conjuntos independentes de dados que a sustentam, com conclusões coincidentes. O que poderia mudar este julgamento
A Entropy conseguir manter-se num mercado contestado durante um mês em vez de uma semana, e manter a sua quota contra a Shandi em vez de andar à deriva perto dos 13%. A acumulação de open interest enquanto o volume cai é o sinal mais digno de nota, porque é mais fiável do que o volume.
O lançamento do índice de DRAM e dos ativos coreanos da Entropy. Ambos apontam diretamente para o território central do líder, e não para outro nome pré-IPO sem concorrência; o resultado será um teste muito mais limpo do que a Nebius.
Os termos de um token podem fazer a equação de capital funcionar. A equação de taxas não funciona, e o token hoje não existe.
O setor pré-IPO conseguir sustentar-se. O mercado da Anthropic caiu após a primeira semana; a OpenAI abriu com 5,3 milhões de dólares por dia e está agora em cerca de 4 milhões. Basta que um estabilize para que isto se torne uma categoria, e não uma tendência de lançamento pontual.
O primeiro pagamento do AQAv2 chega no início de outubro. Será a primeira oportunidade de observar a dimensão real da linha de rendimento de USDC do protocolo, para comparação com as estimativas atuais de terceiros de 135 a 200 milhões de dólares.
O piso de taxas afrouxar. A Hyperliquid sugeriu no início de agosto que atualizações posteriores permitirão aos deployers HIP-3 aumentar as taxas de ativos individuais até 3 vezes, revertendo na prática o desconto do Growth Mode. Não foi dado calendário, e todos os números da secção 6 assentam no piso atual.
A implementação de mercados permissionados. O HIP-3* foi anunciado a 3 de setembro, uma whitelist on-chain opcional que permite aos deployers restringir quais as carteiras que podem negociar um mercado, visando conformidade e acesso institucional; atualmente está apenas na testnet. É o primeiro mecanismo que pode tornar o «direito de acesso», e não o «ativo», um bem escasso.
O aparecimento de uma equipa com dados exclusivos ou licenças de índice, cujos ativos tenham procura nativa de criptomoedas 24/7. Esta continua a ser a única configuração que invalida completamente a lógica de ocupação de posições.
Evidência de que o volume do líder não se sustenta após o fim do Growth Mode. A sua taxa medida de 0,427 pb é apenas cerca de um décimo do que o mesmo mercado mereceria à taxa padrão; se esta isenção constituir um fardo, a estabilidade do líder não é tão sólida como a sua quota sugere.
A HyENA retirar o seu stake de 508 915 HYPE, confirmando que esta plataforma terminou e não está adormecida.
Algumas limitações
O argumento da ocupação de posições baseia-se em quotas medidas, mas a motivação é inferência. A listagem de cinco ativos no mesmo dia também pode ser lida como um pipeline de lançamento que ficou pronto exatamente nesse dia.
O julgamento sobre a Entropy baseia-se apenas em 26 dias de dados. A liderança na Nebius e a subsequente reversão são leituras de uma única semana e de um único ativo de média dimensão, e nenhuma delas deve ser tratada como conclusão definitiva.
Os antecedentes das equipas e as rondas de financiamento provêm de anúncios das empresas e de reportagens, e não de informação on-chain verificável.
As conclusões de volatilidade da secção 2 baseiam-se numa correlação de 45 dias úteis, e não numa decomposição causal. O volume e a volatilidade real podem ser impulsionados pelo mesmo fator, sendo o candidato mais direto o arrefecimento geral do trading de capex de IA.
O número de negócios não é o número de traders; a API pública não consegue produzir traders independentes.
Os números de retorno de capital são calculados com HYPE a 79,73 dólares e uma taxa de staking anualizada de 2,2%, sendo esta última um parâmetro do protocolo e não um compromisso contratual, e diminuirá à medida que o total de stake da rede aumentar.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.