


Antigo DeFi avaliado em 7 mil milhões de dólares decide encerrar
 Blockbeats
Título original: 《Antigo DeFi avaliado em 7 mil milhões de dólares decide encerrar》
Autor original: Azuma, Odaily News
O outrora líder DeFi, Balancer, prepara-se para cessar operações.
A 15 de setembro, Marcus Hardt, cofundador da Balancer Labs, apresentou uma proposta no fórum de governação do protocolo, recomendando um "encerramento ordenado" (Orderly Winddown), parando a expansão de novos negócios, convertendo gradualmente os pools de liquidez para suportar apenas levantamentos e, por fim, encerrando o protocolo.
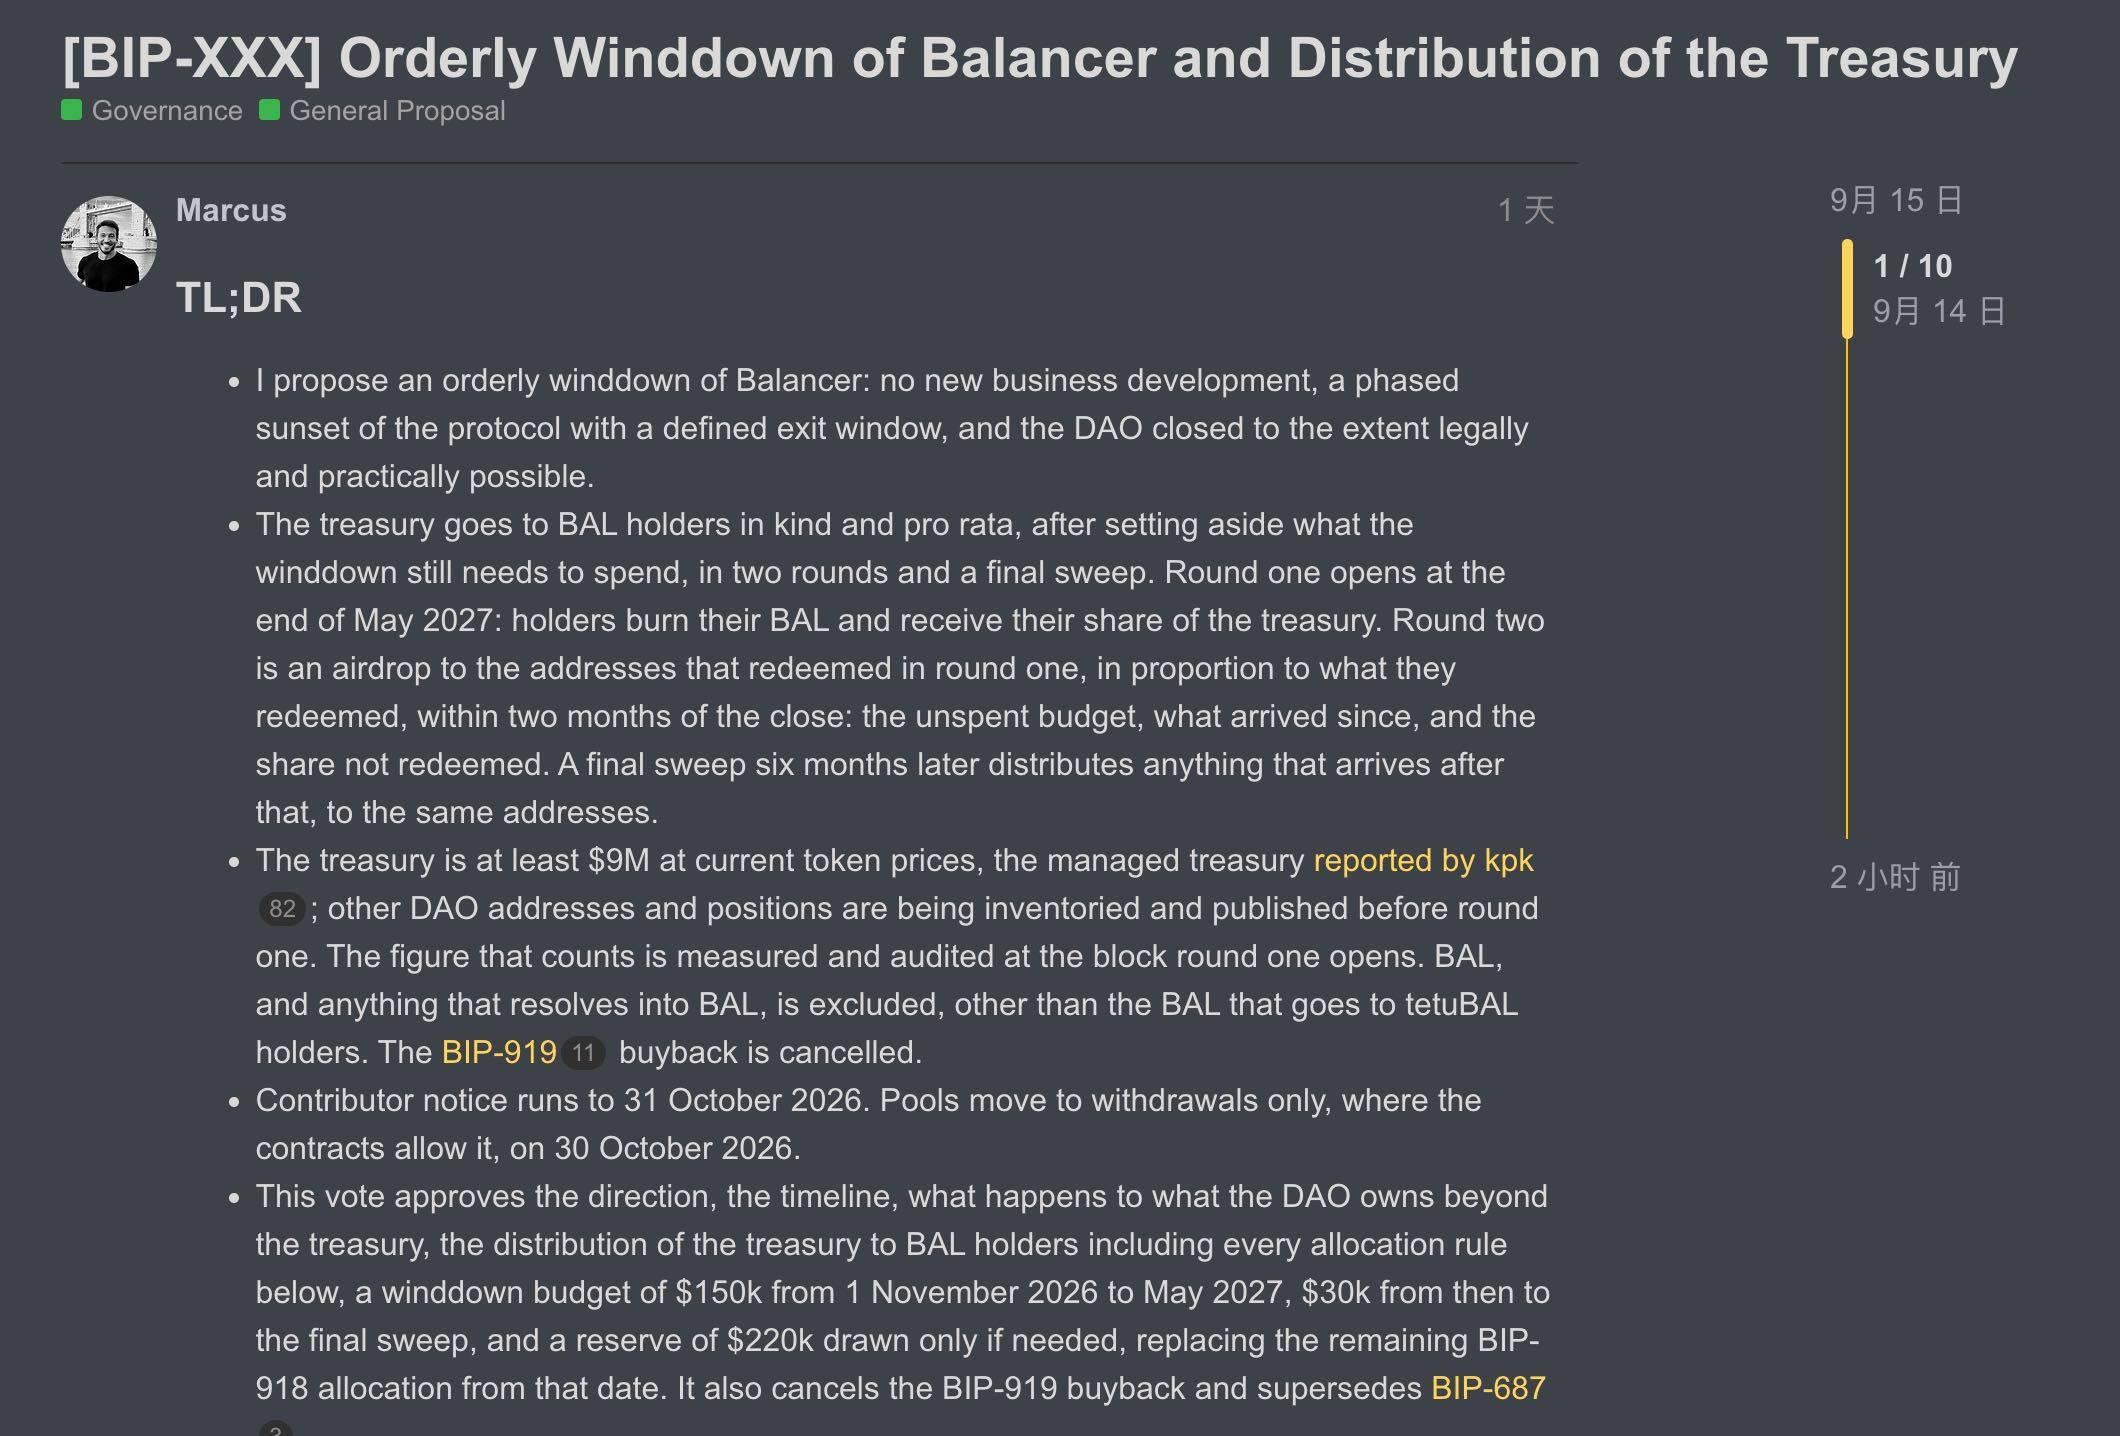
Esta não foi uma decisão repentina. Já em abril deste ano, o Balancer, que ainda não tinha conseguido sair da sombra do ataque de hackers do ano passado, aprovou um plano de reestruturação — parar a emissão de BAL, direcionar todas as receitas do protocolo para o tesouro da DAO, reduzir custos operacionais e diminuir a equipa. O objetivo central da reestruturação era claro — reduzir o Balancer a uma dimensão capaz de sobreviver com as suas próprias receitas e, depois, apostar na v3 para dar a volta.
Meses depois, Marcus, em nome do Balancer, anunciou que esta tentativa de auto-salvamento terminou em fracasso. Este protocolo DeFi veterano, cujo TVL máximo ultrapassou os 2,4 mil milhões de dólares e cujo token chegou a valer 74,45 dólares (correspondendo a um FDV superior a 7 mil milhões de dólares), acabou por sair de cena de forma discreta.
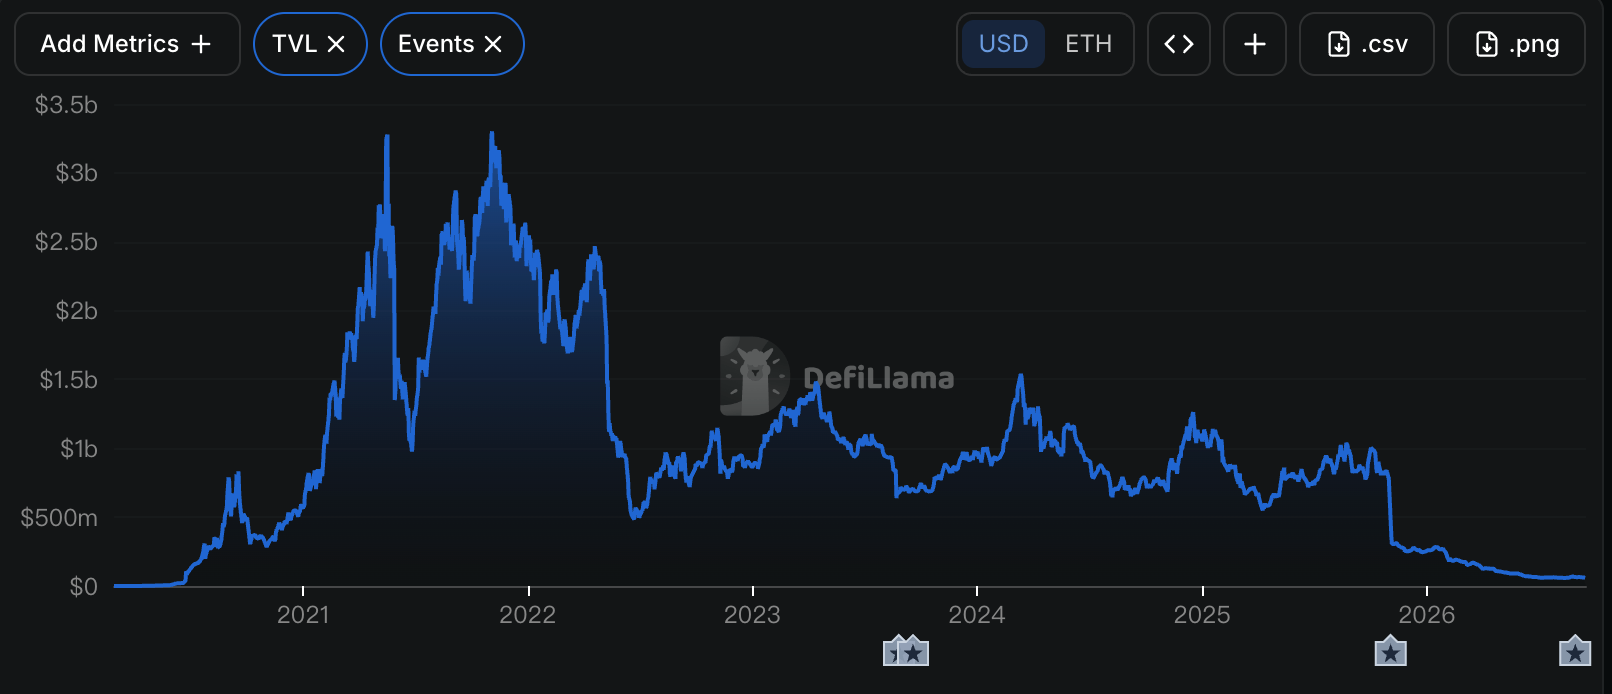
v3 não conseguiu salvar o destino do Balancer
Nesta carta aberta que explica a decisão de encerramento, Marcus afirmou que a equipa cumpriu basicamente o trabalho de reestruturação prometido anteriormente.
A emissão de tokens foi interrompida, as funções económicas do veBAL foram canceladas, todas as taxas do protocolo passaram a fluir para a DAO, o orçamento operacional caiu cerca de um terço e a equipa foi reduzida para 12,5 equivalentes a tempo inteiro; o lado do produto também não parou, os Boosted Pools do Balancer continuaram a funcionar, o reCLAMM foi lançado após concluir a auditoria de segurança e renomeado para AutoRange Pools, e a equipa continuou a promover integrações e parcerias externas. Marcus revelou que algumas negociações de parceria já estavam em fases avançadas, com os parceiros genuinamente interessados em algumas capacidades da v3.
Mas o problema é que esse interesse não se converteu em receitas suficientes.
Atualmente, a maior parte das receitas do Balancer ainda provém da v2, e o crescimento das receitas da v3 não atingiu o nível necessário para substituir a v2. Marcus foi direto: "O produto funciona, mas não vende o suficiente."
Se quisermos aprofundar a principal razão que levou o Balancer à situação atual, o ataque de vulnerabilidade ocorrido em novembro do ano passado é, sem dúvida, um problema incontornável.
Em novembro do ano passado, o Balancer sofreu o ataque mais grave da história do protocolo. Os hackers visaram os Composable Stable Pools da v2 do Balancer, combinando empréstimos relâmpago com erros complexos de arredondamento de precisão e falhas de contabilidade do Vault, esvaziando em grande quantidade os tokens em staking e stablecoins na mainnet e em várias L2, causando uma perda de 128 milhões de dólares.
Marcus afirmou nesta carta aberta que, embora o incidente já tenha passado, subestimou o impacto contínuo deste evento na adoção subsequente. A partir daí, cada comunicação de parceria muitas vezes tinha de começar por explicar o que aconteceu com a vulnerabilidade, que mudanças foram feitas e porque é que a v3 é diferente do passado. Embora muitos parceiros tenham aceitado estas explicações, isso acabou inevitavelmente por resultar em ciclos de decisão mais longos e em parcerias de menor dimensão.
Até agosto deste ano, Marcus já não conseguia vislumbrar um caminho de financiamento e receitas que permitisse à v3 continuar a desenvolver-se conforme o plano original. Assim, o Balancer optou por parar de apostar.
Desta vez, até o tesouro está prestes a ser distribuído
De acordo com os detalhes da proposta publicada por Marcus no fórum de governação, se a proposta for aprovada, o Balancer não encerrará imediatamente, mas sim sairá gradualmente de acordo com um calendário mais longo.
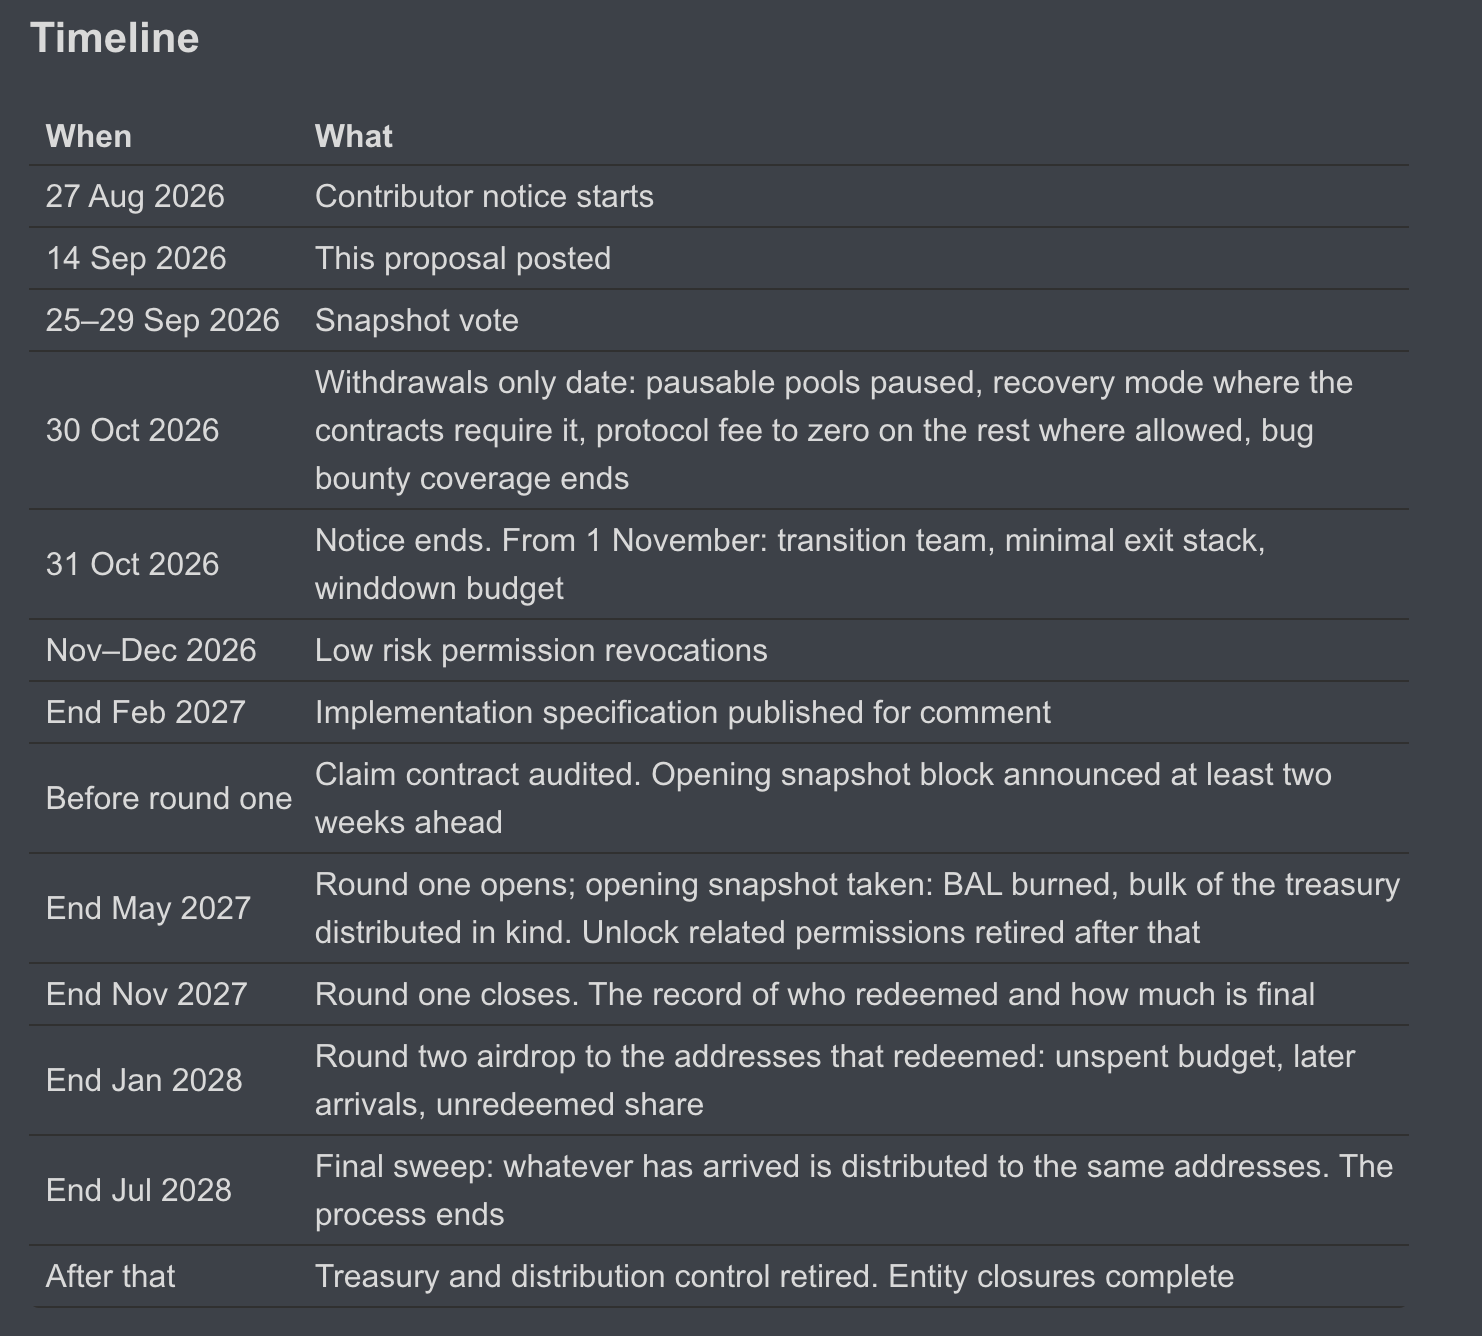
Primeiro, a 30 de outubro. Nessa altura, os pools de liquidez que podem ser pausados serão pausados e mudados para o modo de apenas levantamento; para os pools cujo mecanismo de contrato exige a entrada em Recovery Mode, também serão tratados em conformidade; os restantes pools que permitem ajustes terão as taxas de protocolo reduzidas a zero. Simultaneamente, o programa de recompensas por bugs do Balancer também terminará nesse dia.
A 31 de outubro, termina o período de aviso prévio dos atuais contribuidores. Depois disso, o Balancer deixará de realizar novo desenvolvimento de negócio, a equipa será ainda mais reduzida, mantendo-se apenas uma pequena equipa de transição responsável pelo encerramento do protocolo, organização de ativos e posterior distribuição do tesouro. O orçamento operacional restante, aprovado anteriormente pela BIP-918 e válido até ao final de outubro, não será usado como novo capital operacional, mas sim como orçamento de encerramento, e a parte não utilizada regressará ao tesouro.
A partir de novembro, o Balancer entrará na verdadeira "fase de rescaldo". A equipa manterá a infraestrutura mínima necessária para o processo de saída e, entre novembro e dezembro de 2026, revogará gradualmente as permissões de baixo risco que já não são necessárias. Ao mesmo tempo, a DAO começará a organizar os ativos e valores a receber dispersos por diferentes carteiras, endereços de taxas e outros locais, e concluirá a consolidação antes da primeira ronda de distribuição. Se os ativos da DAO, como código, licenças e implementações, precisarem de ser transferidos, isso exigirá uma votação Snapshot separada e não será automaticamente entregue a qualquer parte com este encerramento.
E os ativos restantes do tesouro da Balancer DAO estão preparados para serem devolvidos aos detentores de BAL. A dimensão do tesouro da DAO divulgada na proposta é de pelo menos cerca de 9 milhões de dólares, e o plano de recompra de BAL já aprovado será cancelado, sendo substituído por um mecanismo de distribuição de "queimar BAL e receber ativos do tesouro proporcionalmente".
A proposta menciona que a primeira janela de conversão deverá abrir no final de maio de 2027 e durará 6 meses. Os detentores de BAL elegíveis, após queimarem os seus BAL, poderão receber proporcionalmente os ativos do tesouro; depois haverá mais duas rondas de distribuição para lidar com o orçamento restante durante o encerramento, ativos recebidos posteriormente e a parte não reclamada da primeira ronda.
Finalmente, só no final de julho de 2028 é que o protocolo concluirá a liquidação final, altura em que o controlo do tesouro e da distribuição será revogado e as entidades relacionadas serão gradualmente encerradas.
É importante notar que este "aviso de encerramento" ainda está apenas na fase de lançamento de governação. O Balancer prevê realizar a votação Snapshot entre 25 e 29 de setembro; até os resultados da votação serem conhecidos, os pools atuais e as funções de levantamento do protocolo não sofrerão alterações. Se a proposta não for aprovada, o quadro operacional existente continuará a ser executado.
Após o fracasso do modelo de negócio, outro desfecho para o DeFi
Do ponto de vista da indústria, a história do Balancer é algo especial. Não anunciou a saída depois de o produto ter deixado de ser mantido e a comunidade ter desaparecido completamente. Pelo contrário, a equipa concluiu este ano uma redução de custos bastante completa, lançou novos produtos e tentou restabelecer fontes de receita com a v3.
Mas quando estas medidas ainda não conseguem gerar receitas suficientes, continuar a manter um protocolo torna-se, por si só, um custo. A lógica apresentada por Marcus na carta aberta é também muito direta — se não existe um caminho de financiamento ou crescimento capaz de mudar a situação atual, continuar a consumir o tesouro apenas levará ao mesmo resultado mais tarde; em vez de continuar a investir os ativos restantes num caminho comprovadamente ineficaz, é melhor parar agora e devolver o valor restante aos detentores de tokens.
Talvez seja este o aspeto mais digno de atenção no encerramento do Balancer.
Os primeiros projetos DeFi frequentemente cresciam com base em incentivos de tokens, mineração de liquidez e TVL em constante expansão, mas quando a indústria entra numa fase madura, o protocolo acaba por ter de responder a uma questão do modelo de negócio tradicional: o produto consegue gerar continuamente receitas reais suficientes?
O Balancer também tentou ativamente salvar-se, mas agora optou por dar outra resposta — se a resposta for negativa a longo prazo, então uma saída digna também pode ser uma opção de governação para a DAO.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.