


GSR: Porque é que tokens com baixa circulação e FDV elevado têm dificuldade em escapar à queda?
 chaincatcher
Autor: Josh Riezman, Diretor Jurídico e de Estratégia da GSR; Slater Santer, Analista de Investigação da GSR
Compilado por: Jiahua, ChainCatcher
Pontos-chave
A equipa de investigação da GSR colaborou com a equipa de consultoria para rever sistematicamente os registos de listagem de tokens das principais bolsas desde 2013, abrangendo mais de 2.300 emissões de tokens e documentando o desempenho de cada emissão, o rácio de circulação inicial, a avaliação totalmente diluída (FDV) e o setor a que pertencem.
Desde a era das ofertas públicas de tokens, o rácio de circulação inicial no momento da listagem caiu para metade. O rácio mediano de circulação inicial na listagem desceu de 38% em 2017 para 13% em 2020, com apenas uma recuperação parcial desde então.
Quanto maior a avaliação de emissão, menor o rácio mediano de circulação inicial na listagem: tokens com uma FDV de listagem abaixo de 10 milhões de dólares tinham um rácio mediano de circulação inicial de 97%; para tokens com uma FDV de listagem acima de mil milhões de dólares, este rácio era de 14%.
Os tokens com uma FDV de listagem superior a mil milhões de dólares tiveram o pior desempenho, com um retorno mediano de -81% um ano depois. Tokens com um rácio de circulação inicial abaixo de 20% registaram uma queda de cerca de 75% após um ano; aqueles com um rácio de circulação inicial entre 30% e 50% sofreram uma queda de cerca de 45%.
Isto já não é um problema exclusivo da indústria das criptomoedas. O mercado de ações também está gradualmente a mover-se para um padrão semelhante: as empresas permanecem privadas durante mais tempo, os insiders acumulam continuamente participações antes de o público poder comprar e, desde 2019, as IPO têm consistentemente tido um desempenho inferior ao do mercado num período de detenção de três anos.
A GSR participa ativamente na emissão de tokens e nas operações do mercado secundário, incluindo o fornecimento de serviços de criação de mercado e liquidez para fundações, equipas de projeto e investidores iniciais, bem como consultoria de emissão e listagem, execução de negociação over-the-counter e serviços de negociação em bloco.
O desempenho de tokens com baixos rácios de circulação inicial e FDV elevados tem sido repetidamente observado em centenas de casos. Um token pode ser listado com uma avaliação totalmente diluída (FDV) elevada, mas com apenas uma pequena oferta a entrar em circulação. Os preços podem subir brevemente, mas em toda a amostra, acabam por cair gradualmente.
No entanto, esperamos compreender melhor os mecanismos por detrás deste processo, tanto para servir os nossos clientes como para compreender melhor o mercado em que estamos: O rácio de circulação inicial determina o retorno médio após a listagem de um token? Existe uma correlação com a FDV? Como deve ser melhorado este modelo de emissão?
Em colaboração com a equipa de investigação e a equipa de consultoria da GSR, compilámos todos os registos de listagem de tokens das principais bolsas desde 2013, criando o primeiro conjunto de dados do setor deste tipo, abrangendo mais de 2.300 emissões de tokens.
Os resultados da investigação não são otimistas. Uma vez que acompanhámos todas as emissões de tokens, os dados também incluem tokens que perderam negociação ativa ou foram retirados da bolsa, pelo que estes números não estão sobrestimados devido ao viés de sobrevivência. Numa base mediana, os tokens caem abaixo do seu preço de emissão no prazo de três dias após a listagem, com uma queda de 50% no prazo de 90 dias.
Claramente, as emissões recentes de tokens desiludiram os compradores. Porque é que esta estrutura de emissão está quase destinada a produzir tais resultados? Como devem ser as melhores emissões de tokens?
Rácio de circulação inicial caiu para metade na listagem, avaliação não diminuiu simultaneamente
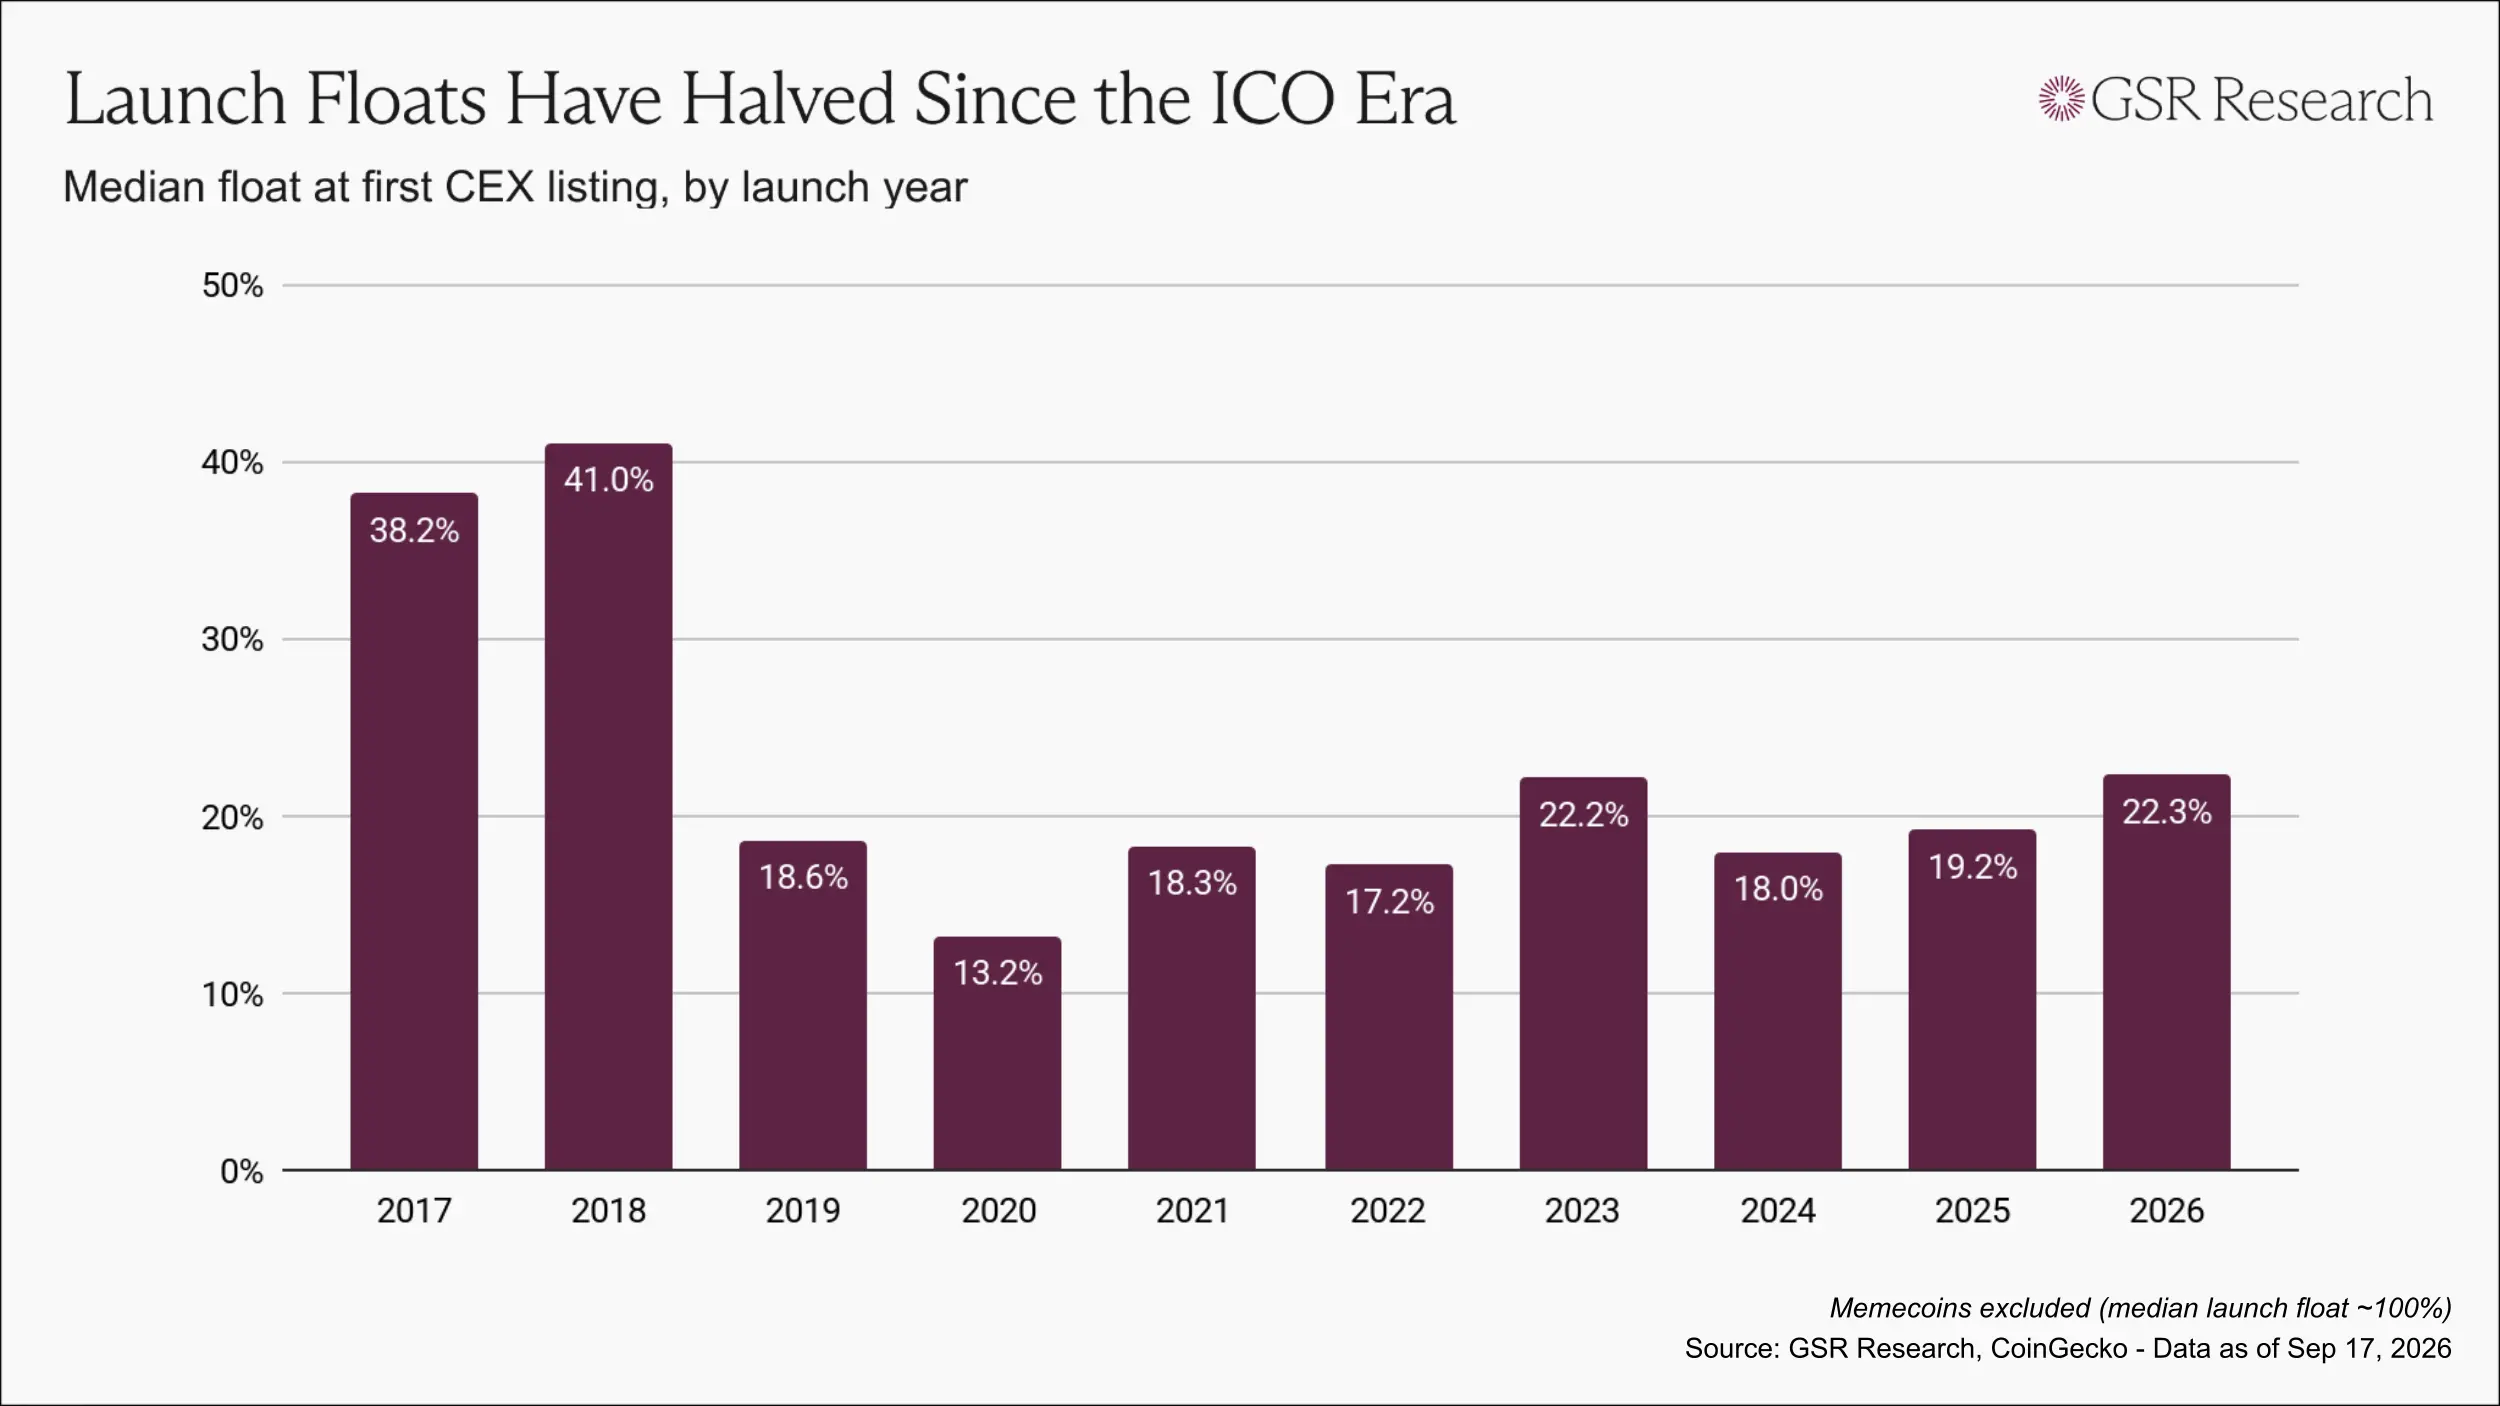
A era inicial da emissão de tokens tinha muitos problemas, mas pelo menos permitia que os tokens chegassem mais cedo às mãos do público. Em 2017 e 2018, o rácio mediano de circulação inicial na primeira listagem situava-se entre 38% e 41%.
À medida que a aplicação regulamentar se intensificou, o financiamento mudou gradualmente para colocações privadas e o modelo de emissão de tokens inverteu-se: as avaliações passaram a ser definidas por rondas de capital de risco, com pontos e planos de airdrop a substituir as vendas públicas. Em 2020, o rácio mediano de circulação inicial na listagem tinha caído para cerca de 13%.
Desde então, o rácio de circulação inicial registou alguma recuperação, mas na maioria dos anos permanece em níveis pouco acima de alguns pontos percentuais até pouco mais de 20%.
No entanto, observar apenas o rácio de circulação inicial subestima o problema, uma vez que o rácio de circulação deve ser avaliado em conjunto com a avaliação. O impacto de um token com uma FDV abaixo de 50 milhões de dólares libertar 5% da sua oferta é completamente diferente do de um token com uma FDV de mil milhões de dólares libertar 5% da sua oferta.
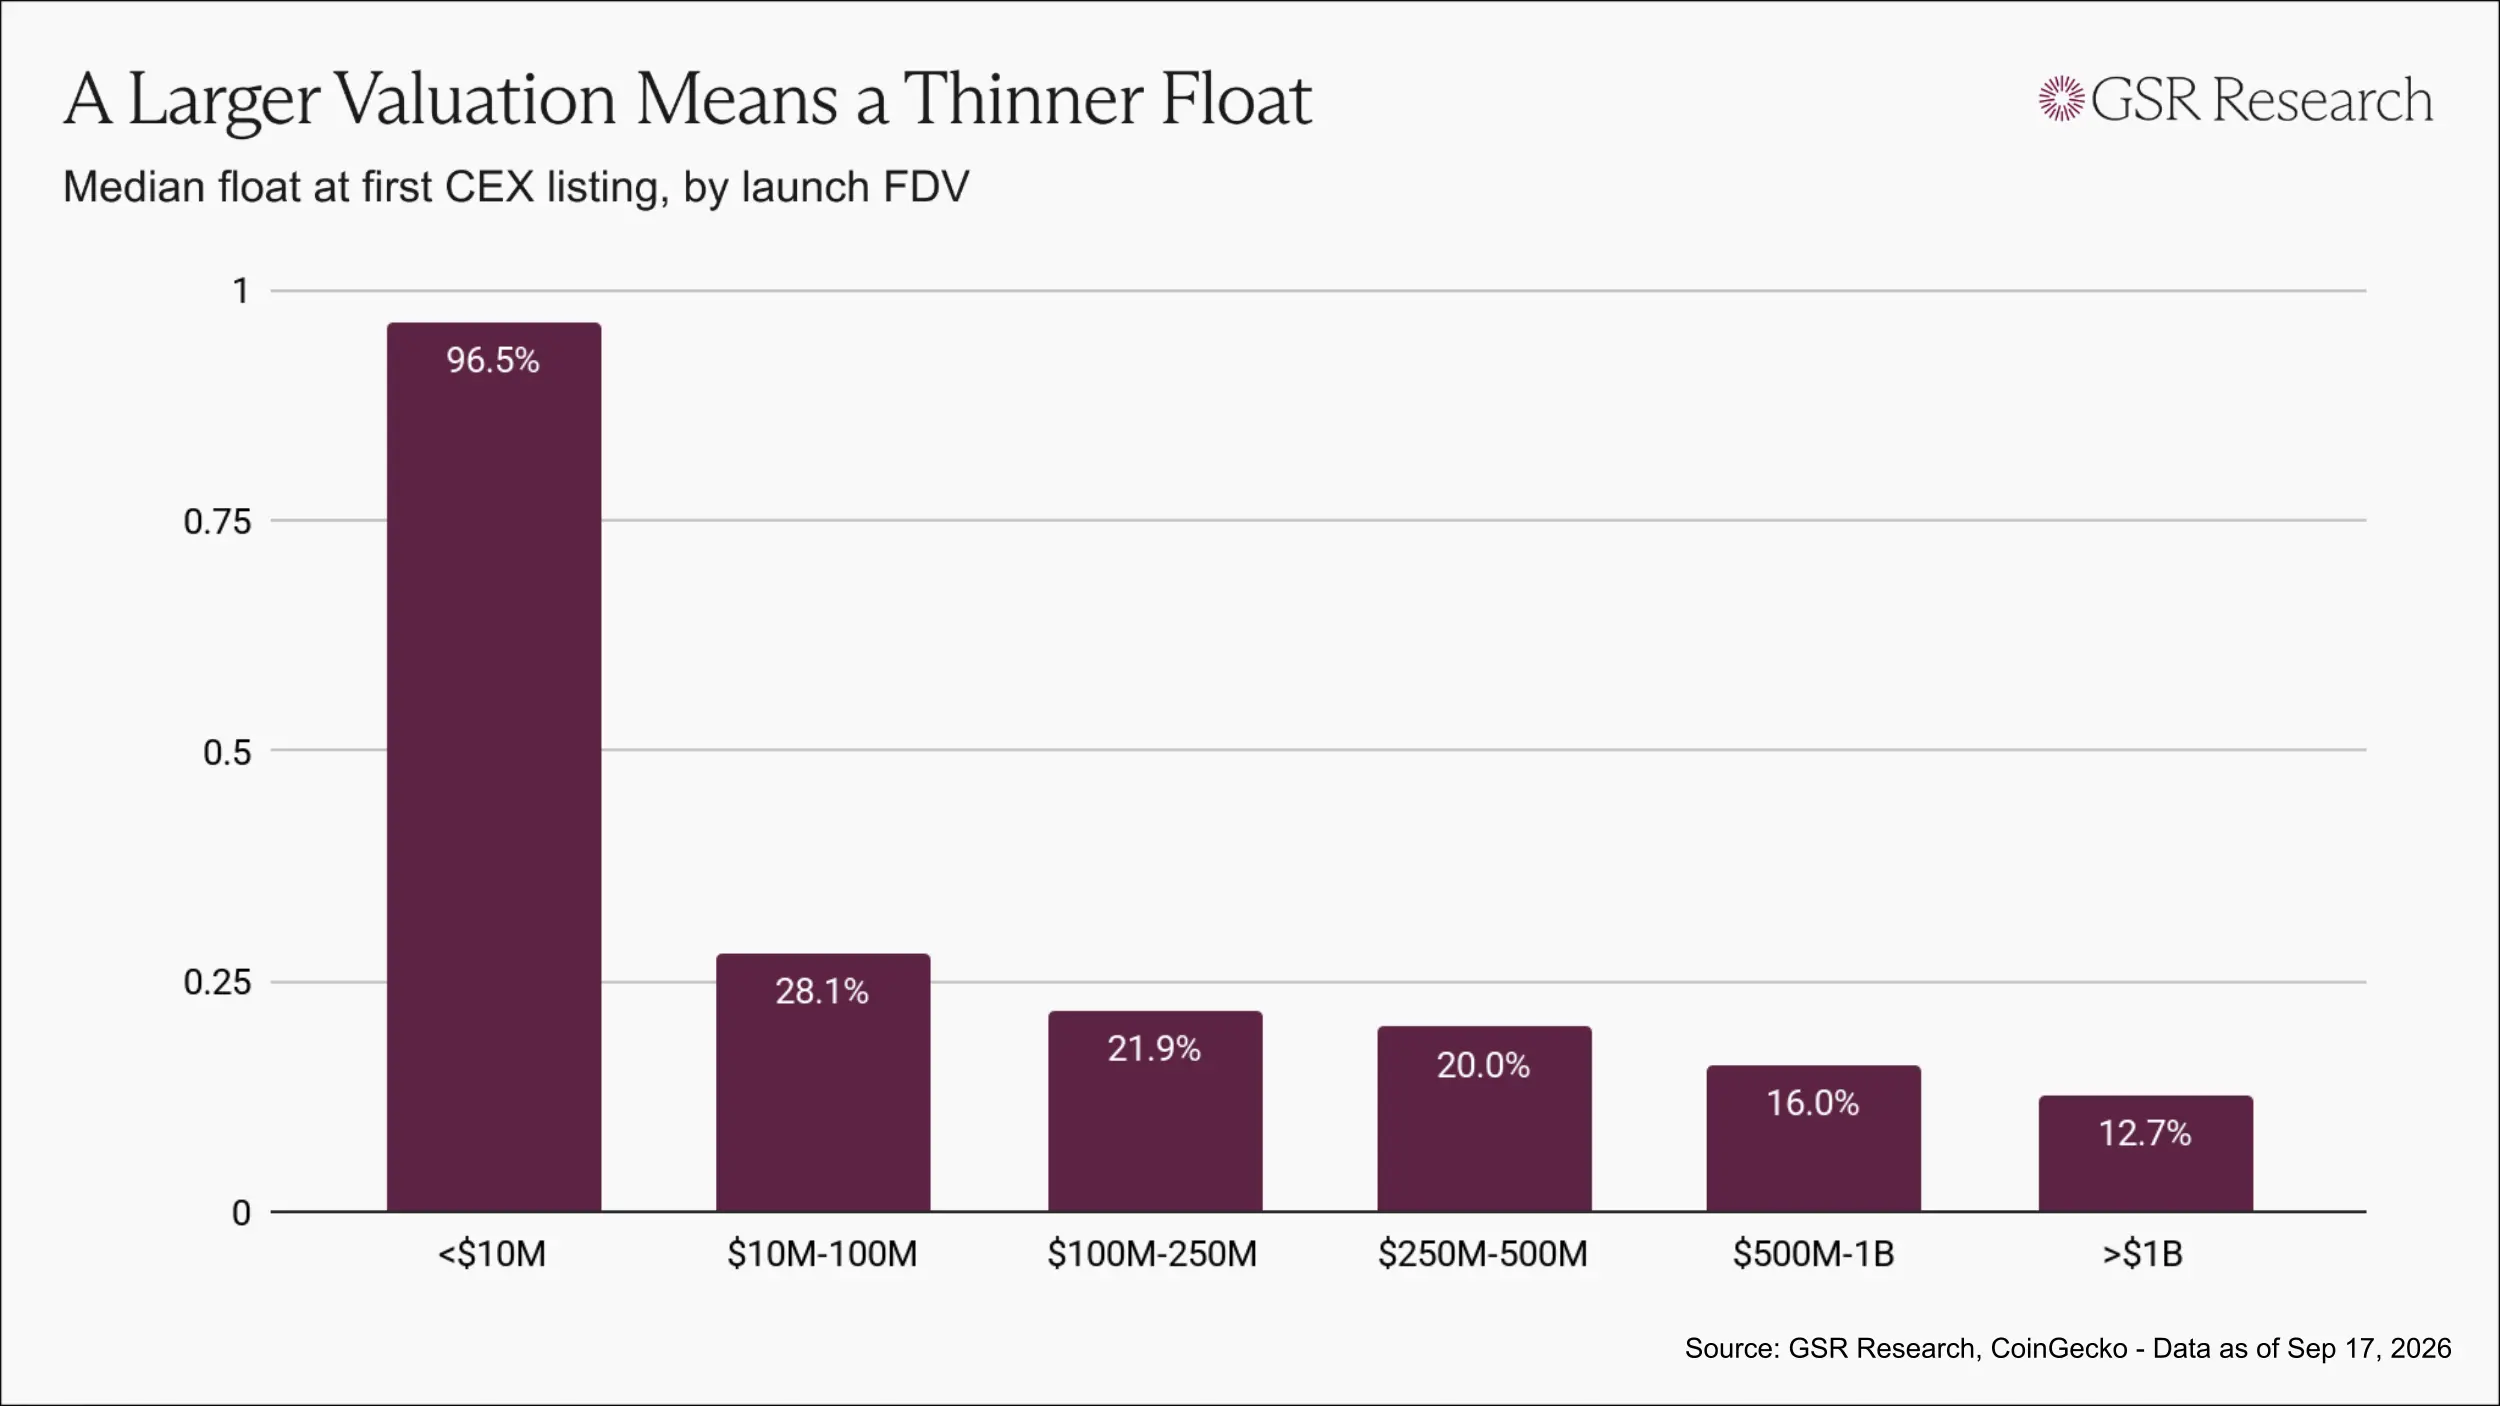
Quanto maior a FDV de listagem, menor o rácio mediano de circulação inicial na listagem: tokens com uma FDV de listagem abaixo de 10 milhões de dólares tinham um rácio mediano de circulação inicial de 97%; aqueles entre 10 milhões e 100 milhões de dólares tinham um rácio de 28%; aqueles entre 500 milhões e mil milhões de dólares tinham um rácio de 16%; e tokens acima de mil milhões de dólares tinham um rácio de 13%.
Claramente, isto não é uma coincidência, mas sim um padrão de emissão gradualmente formado na indústria: quanto maior a avaliação, mais fina a circulação.
Porque é que estes tokens continuam a cair
Quando apenas uma pequena quantidade de oferta entra em negociação, mesmo com procura limitada, pode ainda assim empurrar para cima a avaliação global do token.
Todas as partes envolvidas na emissão podem beneficiar no primeiro dia. As participações dos capitalistas de risco são reavaliadas ao preço de listagem, e os tokens detidos pela equipa também são calculados ao mesmo preço, enquanto as plataformas de negociação podem listar um ativo com uma avaliação proeminentemente elevada. Os únicos que beneficiam de um preço mais baixo do token são os compradores.
Posteriormente, o calendário de desbloqueio começa a fazer efeito. Os tokens que não faziam parte da circulação inicial entrarão gradualmente no mercado de acordo com o calendário divulgado publicamente e serão vendidos a preços descobertos pela circulação inicial limitada.
Este resultado não exige qualquer má intenção de ninguém. A própria estrutura de emissão é suficiente para incentivar todas as partes a produzirem, em última análise, o mesmo resultado.
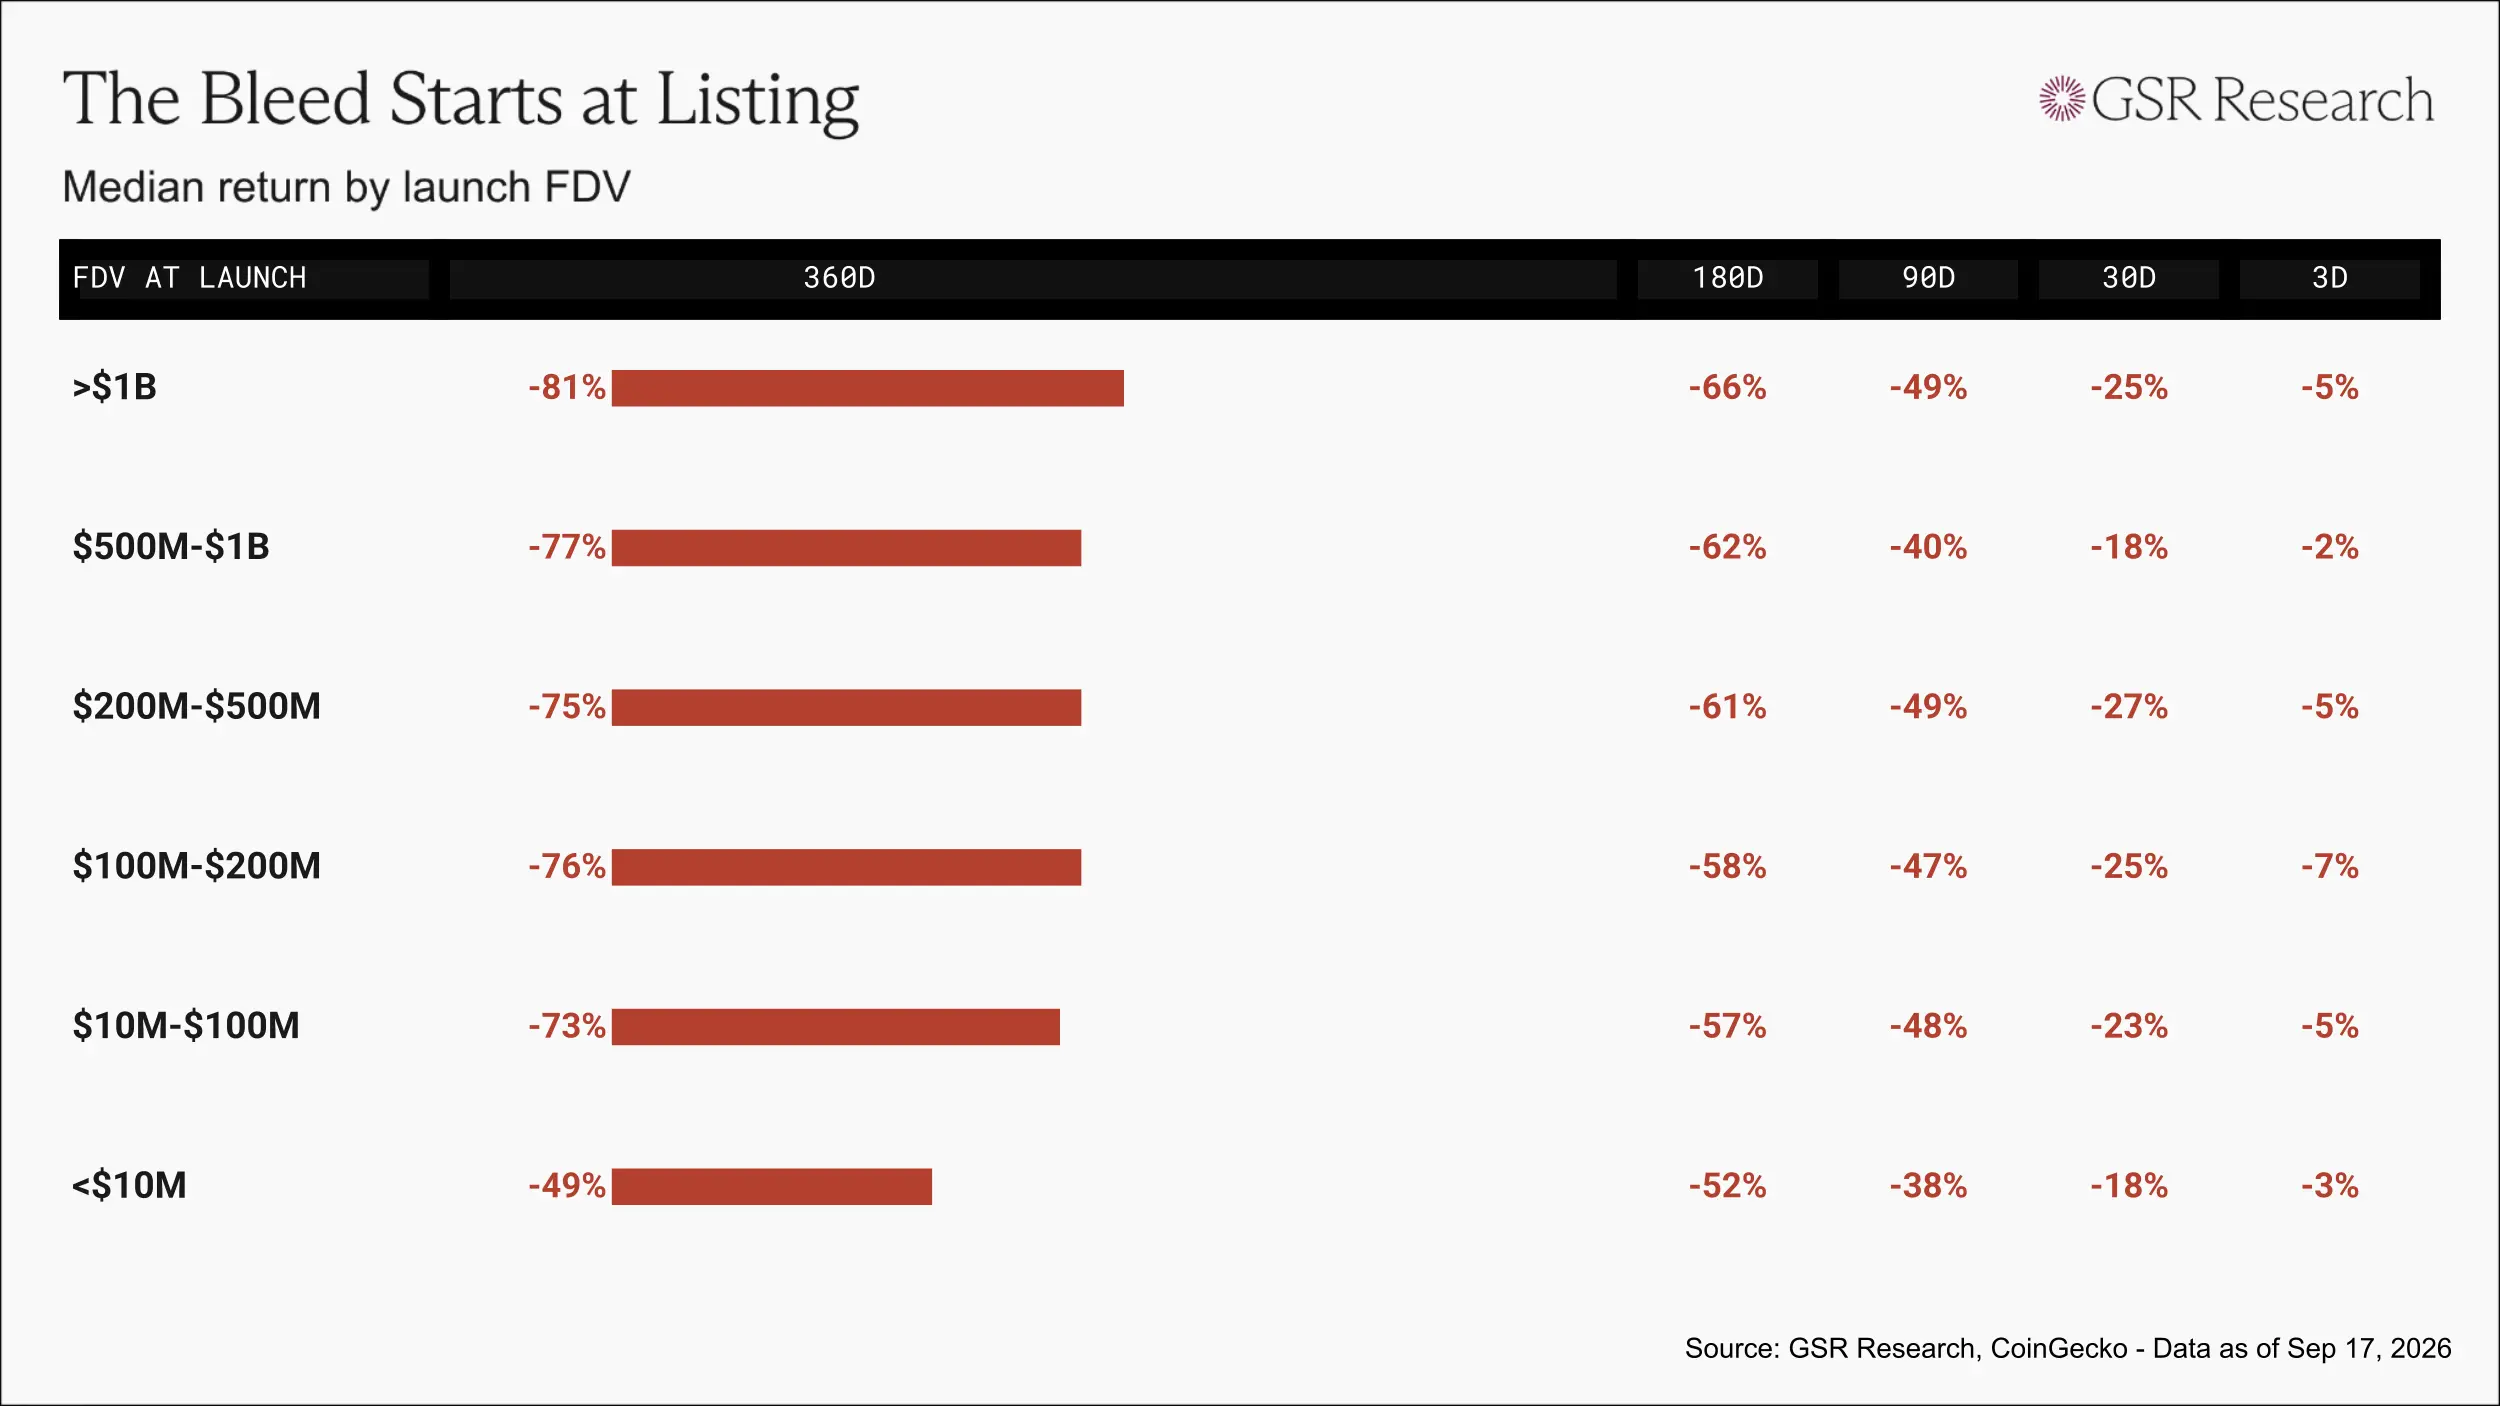
Numa perspetiva de desempenho mediano, os tokens caem abaixo do seu preço de emissão no prazo de três dias após a listagem, com uma queda de cerca de 20% a 25% após um mês, e uma queda próxima de 50% após 90 dias.
Entre os projetos com uma FDV de listagem superior a mil milhões de dólares, cada dólar investido tem um valor mediano de apenas 0,19 dólares após 360 dias.
O mercado de ações também está a seguir o mesmo caminho
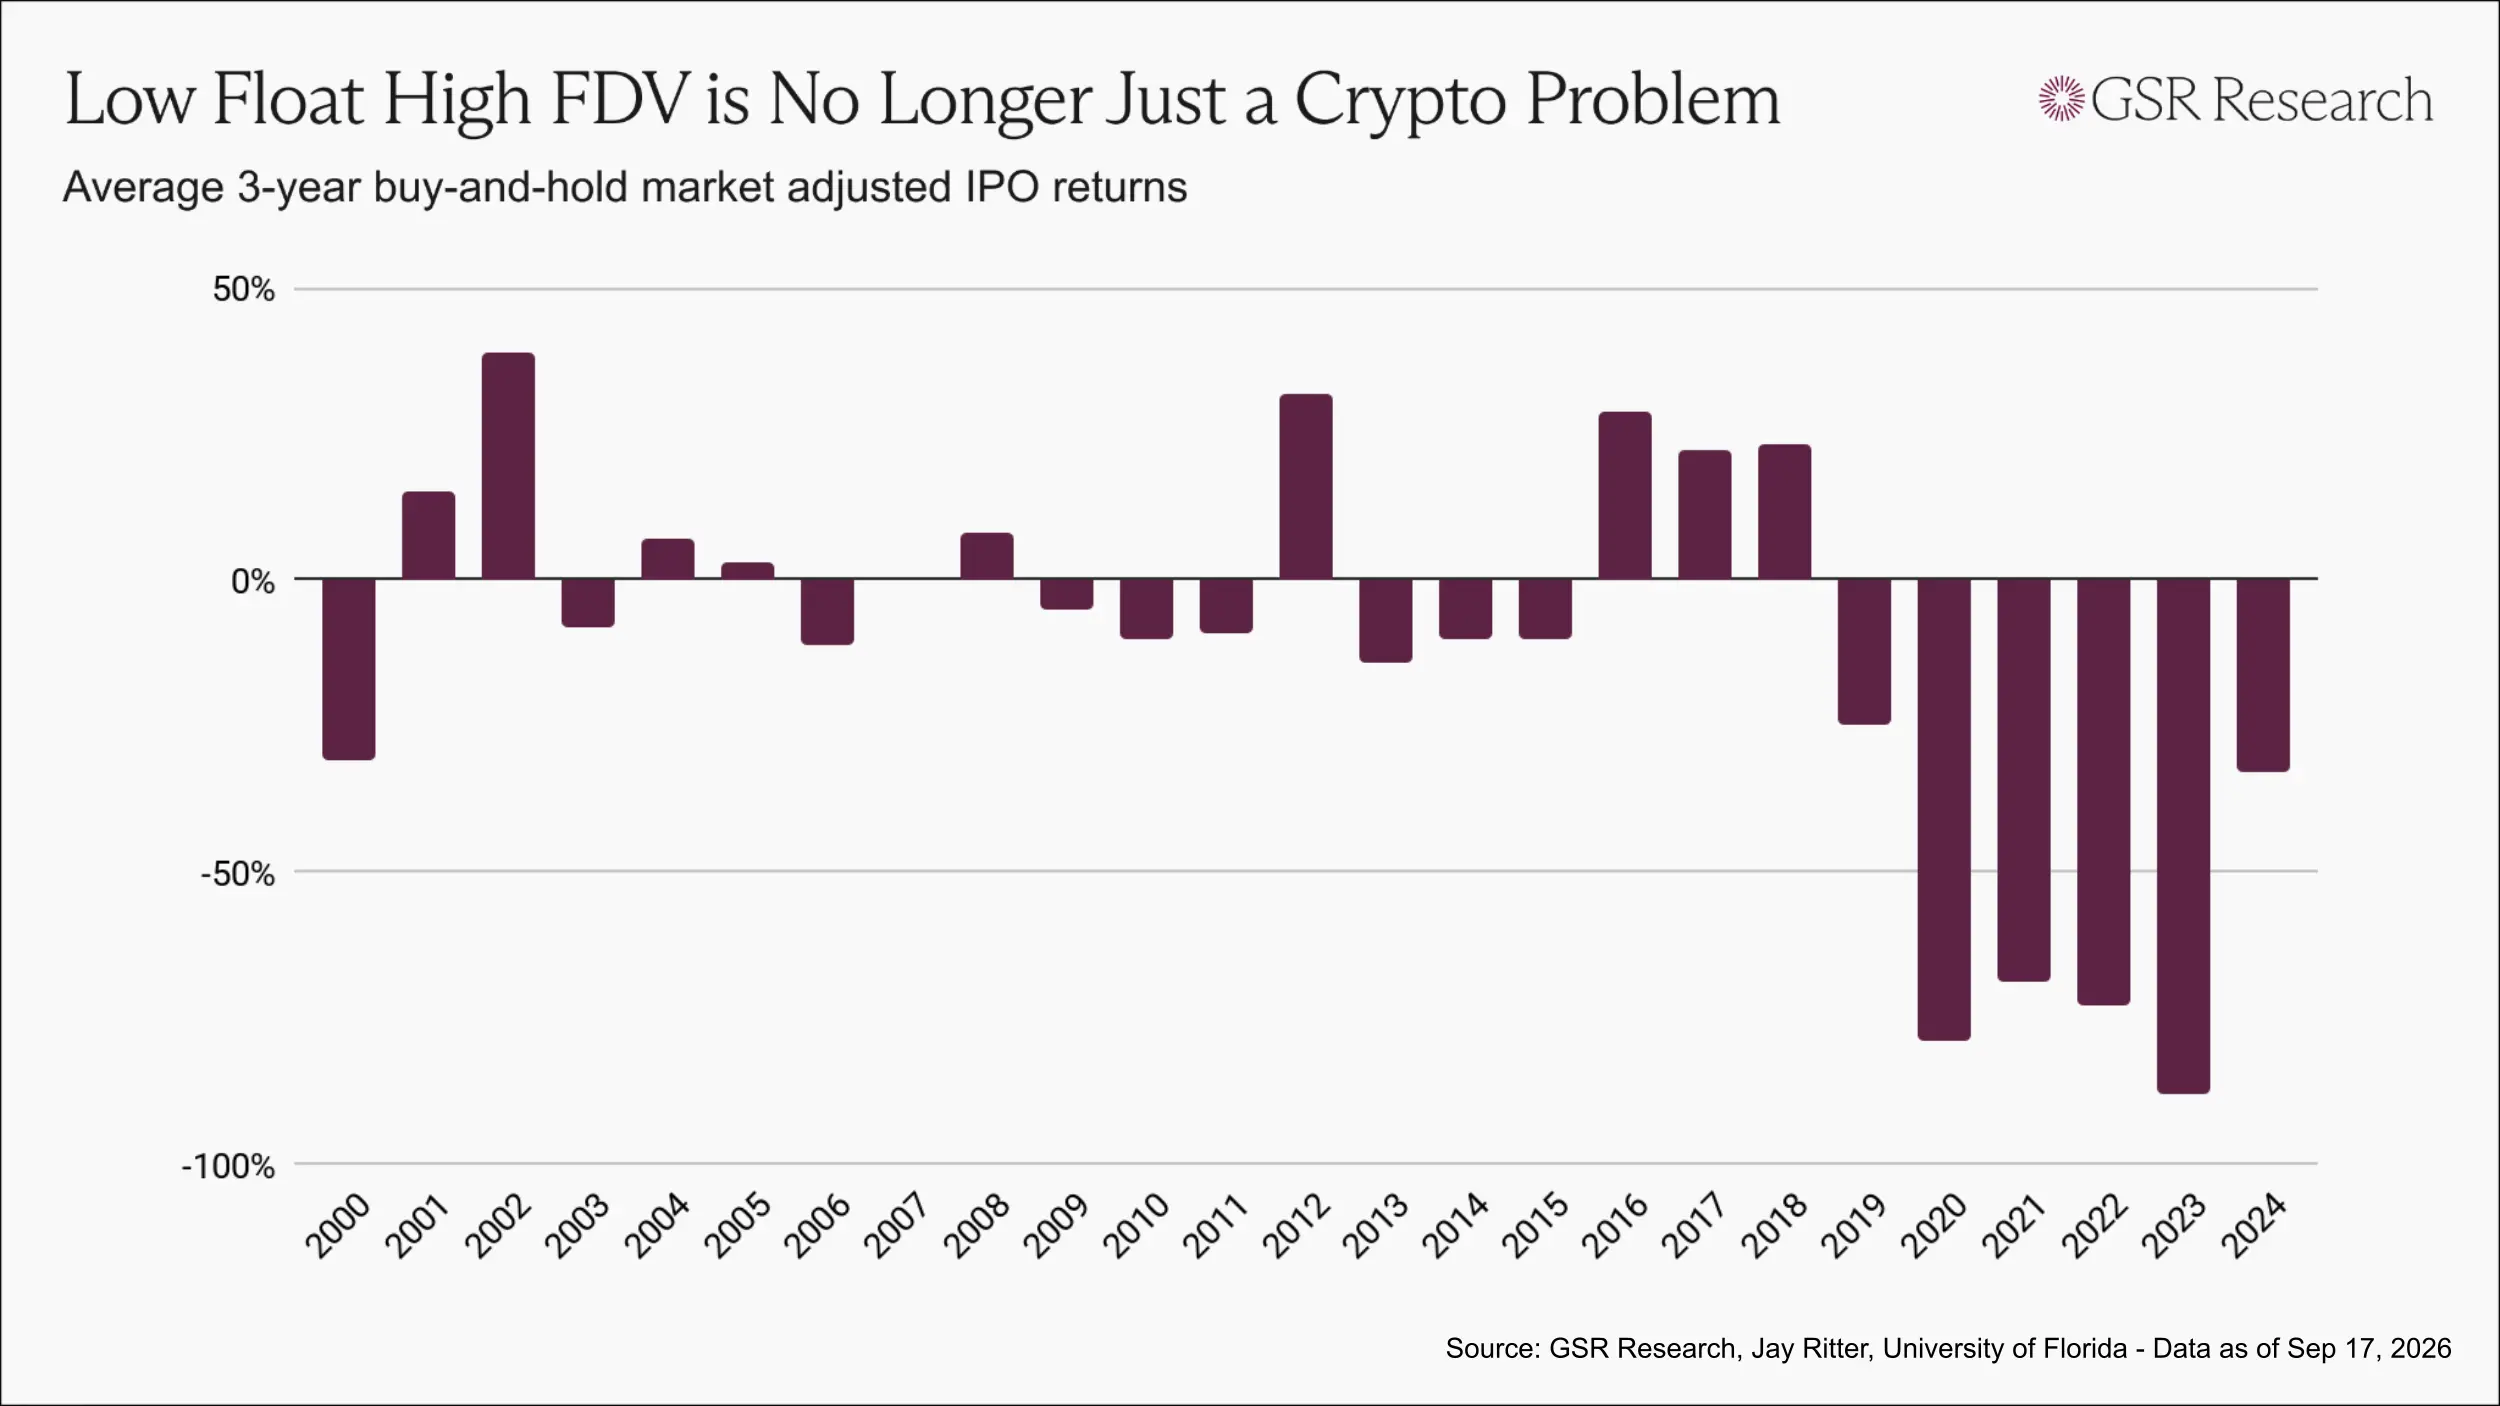
O modelo de baixo rácio de circulação inicial e FDV elevado é frequentemente considerado um problema exclusivo da indústria das criptomoedas. No entanto, nos últimos anos, o mercado de ações também se moveu gradualmente para uma estrutura semelhante.
Empresas como a SpaceX permaneceram privadas durante até dez anos, com insiders e fundos de fase posterior a acumularem continuamente participações à medida que as avaliações subiam, libertando finalmente apenas uma pequena parte das ações para o público no momento da listagem.
Com base no desempenho de comprar e deter durante três anos, as amostras de IPO de cada ano desde 2019 tiveram consistentemente um desempenho inferior ao do mercado, com os lotes mais recentes em níveis historicamente baixos.
Os problemas de emissão de tokens na indústria das criptomoedas são, na verdade, problemas comuns enfrentados pelos mercados modernos de novas emissões, com a única diferença de que os desbloqueios de tokens acontecem mais rapidamente e há menos divulgação de informação.
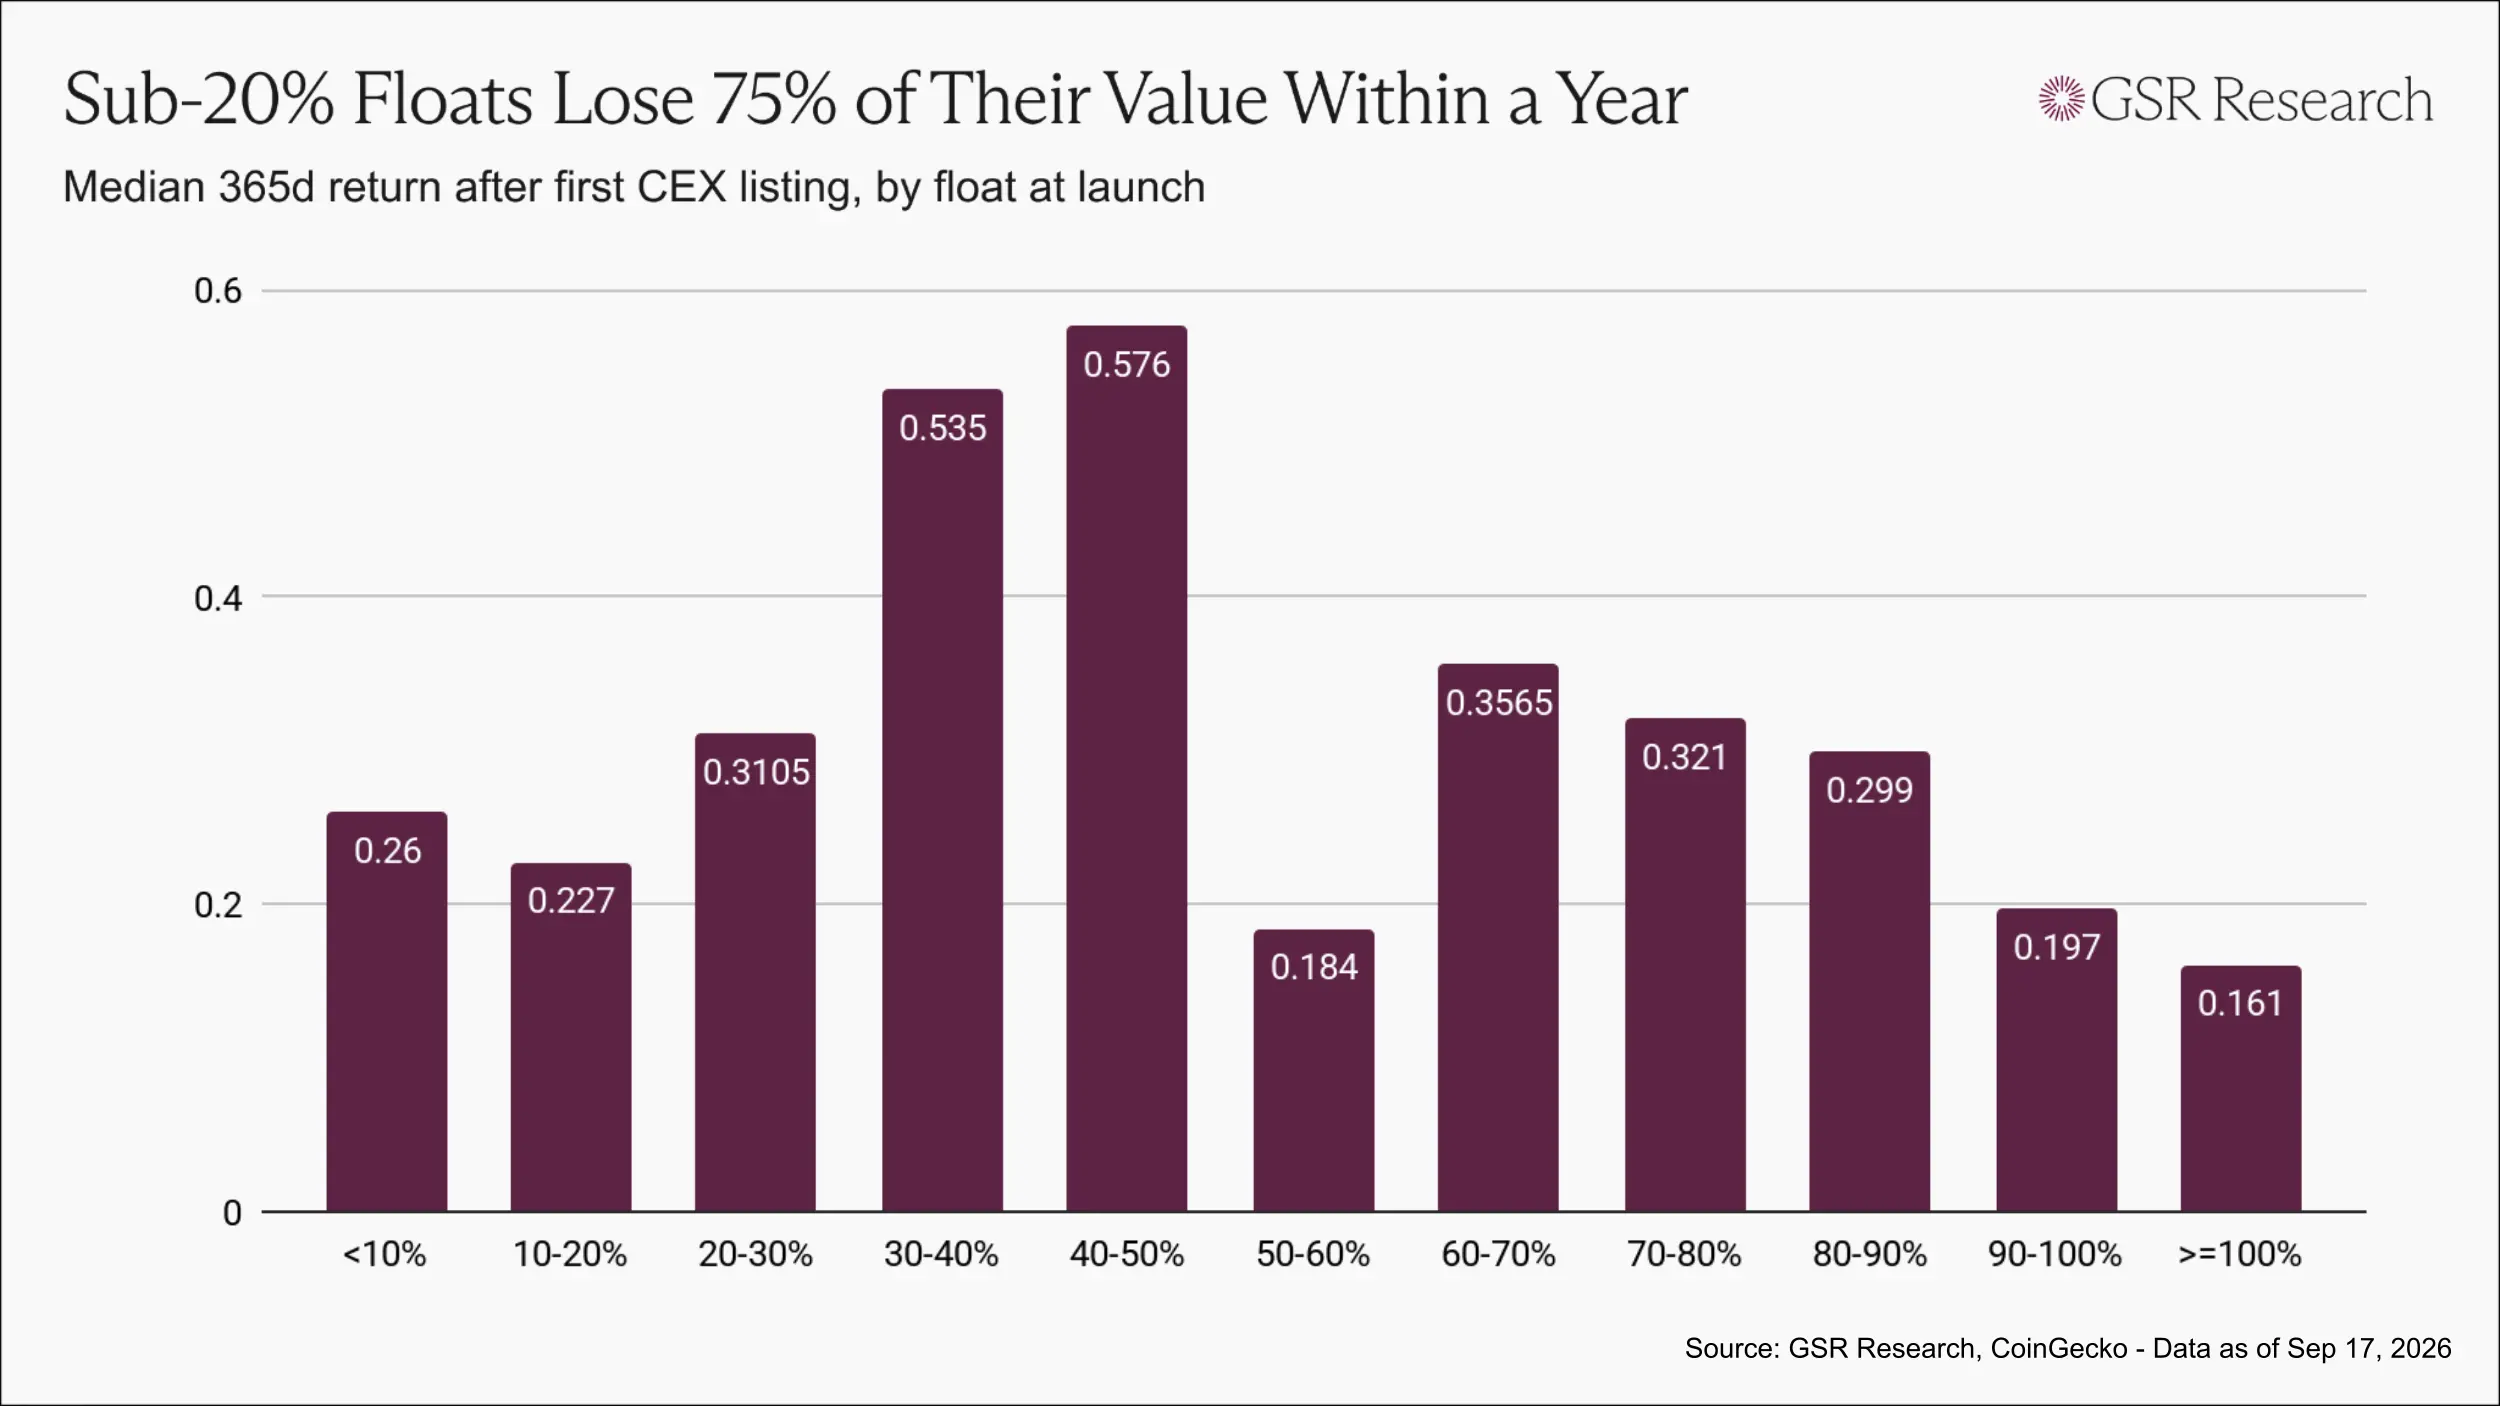
No mercado das criptomoedas, os tokens com um rácio de circulação inicial abaixo de 20% têm um valor mediano de cerca de 0,23 a 0,26 dólares por cada dólar investido após um ano.
Os tokens com um rácio de circulação inicial entre 30% e 50% têm um valor mediano de cerca de 0,55 dólares por cada dólar investido após um ano, mais do dobro do primeiro.
No entanto, no intervalo em que o rácio de circulação inicial se aproxima de 100%, esta relação já não se mantém, uma vez que estes tokens são principalmente tokens de baixa capitalização de mercado e meme coins.
No entanto, dentro do intervalo de emissão de projetos mais favorecidos pelo mercado, os projetos com rácios de circulação inicial mais elevados e distribuição de tokens mais ampla têm um desempenho melhor do que aqueles que criam deliberadamente escassez através de baixa circulação.
O que é um melhor método de emissão
Não existe uma solução única que possa resolver todas as questões, e não acreditamos que alguém possa realmente fornecer uma resposta universal. No entanto, com base em centenas de emissões de tokens, podem ser identificadas várias áreas-chave para ajuste.
Primeiro, o preço de emissão deve permitir que tanto os detentores como os traders beneficiem.
As comunidades que conseguem resistir ao teste do tempo nesta indústria formam-se frequentemente em torno de alguns ativos que o público pode comprar cedo a um preço mais baixo. Simplificando, desde que os detentores beneficiem, é mais fácil formar-se uma comunidade.
Se um projeto definir a alocação pública inicial de tokens à avaliação mais elevada da colocação privada, o resultado será totalmente o oposto: atrai detentores que provavelmente comprarão a um preço desapontador desde o início, o que também afastará os traders.
Um token que cai continuamente desde o primeiro dia não consegue formar negociação bidirecional sustentada e carece de razões suficientes para atrair traders de curto prazo. Quando os detentores quiserem vender, não haverá interesse de compra suficiente no mercado.
Estes dois tipos de participantes complementam-se. Os traders fornecem a liquidez e a volatilidade de preços de que os detentores necessitam, enquanto os detentores fornecem uma base de procura estável que faz valer a pena negociar no mercado.
Se o preço de emissão beneficiar apenas os insiders, ambos os tipos de participantes acabarão por se perder. Os projetos devem vender tokens à comunidade mais cedo e a um preço mais baixo, em vez de esperar até que a avaliação atinja o pico para permitir que o público aceda pela primeira vez ao ativo.
Segundo, deve ser libertada oferta suficiente para permitir que o mercado alcance uma verdadeira descoberta de preços.
Este rácio deve ser significativamente superior aos baixos níveis de 13% a 20% observados entre 2020 e 2022, e deve ser avaliado em conjunto com a avaliação, e não isoladamente do rácio de circulação inicial.
Como referência, as IPO de ações oferecem normalmente cerca de 30% das ações ao público, sendo 50% já considerado um nível elevado. Para grandes ativos no mercado das criptomoedas, normalmente não é apropriado libertar mais de metade da oferta na listagem.
O objetivo é garantir que a circulação no primeiro dia seja suficientemente grande para que o preço do primeiro dia seja genuinamente significativo.
Finalmente, o leque de participantes deve ser alargado, permitindo que mais pessoas participem mais cedo.
As oportunidades de participação são tão importantes como o rácio de circulação inicial. Nos últimos anos, as plataformas de coinvestimento desenvolveram-se e ganharam popularidade, permitindo que pequenos investidores participem em projetos em condições de capital de risco. Além disso, existem modelos como quotas de tokens baseadas em triagem de reputação para utilizadores reais, plataformas de venda pública, leilões on-chain e emissão justa totalmente líquida.
Estes modelos têm cada um as suas vantagens e desvantagens, mas todos promovem uma participação mais ampla.
Além disso, o ambiente jurídico e de conformidade também melhorou significativamente.
Na Europa, o Regulamento dos Mercados de Criptoativos (MiCA) permitiu que os emitentes vendessem tokens diretamente ao público. Nos Estados Unidos, a versão atual do projeto de lei CLARITY Act considera permitir vendas diretas a investidores de retalho com limites.
Se o projeto for aprovado, o poder de persuasão da afirmação "a Lei dos Valores Mobiliários obriga os projetos a adotar um modelo de acumulação por colocação privada" enfraquecerá significativamente. Nessa altura, a estrutura de emissão de tokens também passará de um resultado passivo sob restrições regulamentares para uma solução que as partes do projeto podem escolher ativamente.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.