


O Santo Graal do DeFi na Minha Opinião
 chaincatcher
Autor: timzz
No passado, a hegemonia do dólar dependia do exército americano e da propaganda americana para dominar as finanças globais.
Hoje, a blockchain é o novo exército americano e a nova propaganda americana.
A integração em larga escala das ações americanas na blockchain, bem como a futura emissão de ativos combinados (novos ativos que combinam ativos tradicionais e criptoativos), trouxe um novo desenvolvimento ao DeFi. Após a emissão de novos ativos, os primeiros beneficiários são os protocolos relacionados com a negociação. Com a ativação do interruptor de taxas da Uniswap, a avaliação totalmente diluída da Uniswap triplicou nos últimos meses. Este artigo explora principalmente as tendências após a negociação e o Santo Graal do DeFi na minha opinião.
Porque é que precisamos de DeFi
Antes de discutir o DeFi, vamos falar sobre porque é que precisamos de DeFi.
No passado, a manutenção da hegemonia do dólar dependia do exército americano e da propaganda americana. O gráfico abaixo mostra a participação do dólar nas reservas cambiais globais. Embora a participação tenha caído de 65% para 58% na última década, continua a ser a moeda de reserva internacional dominante. Na última década, a emissão de títulos do Tesouro dos EUA atingiu 40 biliões de dólares, com um défice orçamental projetado de 1,8 biliões de dólares em 2025 e superior a 2 biliões de dólares em 2026. O défice orçamental como percentagem do PIB é muito superior à taxa de crescimento do PIB (cerca de 5,8% contra cerca de 1,9-2,2%). Algumas economias já começaram a reduzir a sua exposição ao dólar e aos títulos do Tesouro dos EUA. Para o dólar, a blockchain pode ser outra tábua de salvação; os EUA podem usar a tecnologia blockchain para distribuir títulos do Tesouro dos EUA e ativos relacionados com o dólar, e a emissão de stablecoins, negociação, empréstimos e derivados em torno do DeFi são as principais substâncias eficazes nesta tábua de salvação. (Discussão detalhada aqui)
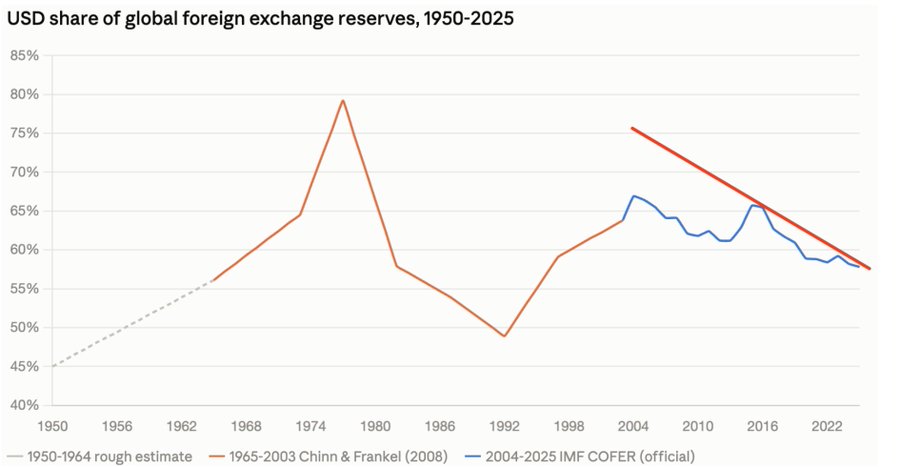
Reservas cambiais
O desenvolvimento das coisas muitas vezes não é linear. Já em 2017, havia quem esperasse que as Ofertas de Tokens de Segurança (STO) trouxessem novas narrativas e financiamento para a indústria das moedas digitais. Só em 2026, com a subida das ações de IA e a tokenização de ações pela Binance e Robinhood, é que esta narrativa realmente começou. Nas últimas semanas, tanto a SEC como a CFTC têm vindo a emitir projetos de lei de isenção para inovação correspondentes. Sobre a Lei da Clareza, a minha opinião é "mais vale tarde do que nunca", porque a blockchain é o novo exército americano e a nova propaganda americana. A única questão a considerar aqui é quem fabrica as armas, e não se devem ser fabricadas.
Os Cinco Principais Modelos de Negócio do DeFi
Depois de tanto falar, vamos ao que interessa — o meu Santo Graal do DeFi.
Os cinco principais modelos de negócio do DeFi são: emissão de stablecoins/ativos, empréstimos, gestão de ativos/agregação de rendimento, negociação e derivados.
De acordo com o ranking de receitas dos 15 principais protocolos da DeFillama, existem 5 emissores de stablecoins, representando 79,8% da receita de 30 dias dos 15 principais protocolos; seguem-se as DEX, com 11,8%, porque a negociação tende a capturar a primeira vaga de crescimento da emissão de ativos; os derivados, liderados pela Hyperliquid, representam 6,6%; e depois os empréstimos, com 1,8%. Esta pequena percentagem deve-se principalmente ao facto de o lucro do protocolo provir do spread dos empréstimos, com a maior parte dos juros pagos pelos mutuários a ir para os credores, e o protocolo apenas obtém uma parte como lucro. Como estamos atualmente no início de um mercado em alta, os tipos de gestão de ativos e agregação de rendimento ainda não entraram no top 15, mas espera-se que no futuro protocolos semelhantes aos fundos do mercado monetário dos bancos tradicionais entrem no top 15.
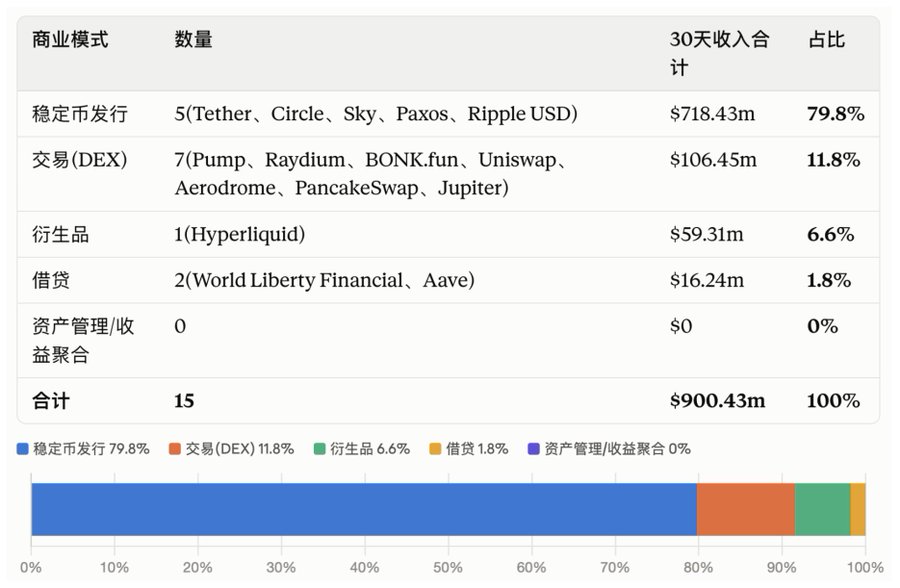
Top 15 de receitas de protocolos - Defillama
O Santo Graal do DeFi é o Direito de Cunhar Moeda
A emissão de stablecoins/ativos gera receitas diretamente a partir de ativos de reserva ou de juros de empréstimos sobrecolateralizados. Em escala, o custo marginal é extremamente baixo e há uma vantagem de pioneiro.
Atualmente, em termos de volume de emissão, os três primeiros são Tether, Circle e Sky.
Entre eles, o modelo de emissão de stablecoins da Circle e da Tether utiliza títulos do Tesouro dos EUA de curto prazo e dólares como garantia, emitindo depois as stablecoins correspondentes. O lucro do protocolo provém principalmente da SOFR (Secured Overnight Financing Rate), que é considerável num ambiente de taxas de juro elevadas. Mas também pode ocorrer uma situação semelhante à de 2021, quando a SOFR e os rendimentos dos títulos do Tesouro de curto prazo eram 0, prejudicando gravemente o lucro do protocolo.
O mecanismo de emissão de stablecoins da Sky provém principalmente do excesso de garantia, seguindo o modelo nativo do DeFi. Nos últimos anos, devido ao aumento das taxas SOFR, a Sky aumentou a proporção de ativos do mundo real (RWA) na estrutura de garantias, mas em comparação com a Tether e a Circle, é mais flexível, podendo alternar entre RWA e DeFi de acordo com as condições de mercado. Além disso, o modelo de governação subDAO também torna o protocolo mais resiliente.
As stablecoins enfrentam um trilema: descentralização, eficiência de capital e estabilidade de preços. Tether, Circle e Sky têm cada uma as suas vantagens neste trilema. No entanto, apenas a Sky opera num modelo relativamente descentralizado, em vez de uma única entidade.
"Bancos Centrais" Emitem Ativos, "Bancos Comerciais" Distribuem Ativos
O Santo Graal do DeFi é o direito de cunhar moeda, e a distribuição de ativos após a cunhagem é também uma prioridade máxima para os vários "bancos centrais". Esta distribuição inclui a liquidez, negociação, empréstimos e pagamentos de stablecoins.
A distribuição do USDT tem uma vantagem de pioneiro, sendo a negociação nas principais bolsas centralizadas e os pagamentos em regiões fora da América do Norte as barreiras do USDT.
A distribuição do USDC inclui a negociação de derivados na Coinbase e na Hyperliquid, mas a questão é se pode ser mantida de forma sustentável sem subsídios implícitos, e quais serão as barreiras competitivas da Circle após a emissão de muitos "USDC" no futuro.
A distribuição do USDS/DAI provém da integração profunda de vários canais DeFi e da expansão através de subDAOs como a Spark. O modelo subDAO permite que a Sky mantenha a função de banco central, ao mesmo tempo que mobiliza outras equipas independentes para servir a linha principal de expansão do USDS/DAI.
A Spark, como "banco comercial" do "banco central", tem um modelo de distribuição de capital relativamente completo (camada de liquidez Spark + empréstimos Sparklend), e utiliza o USDS como camada intermediária para estabelecer uma camada cambial de stablecoins, fornecendo troca de liquidez para stablecoins emergentes como RLUSD e pyUSD.
O DeFi Está Apenas a Começar
O DeFi está apenas a começar; os próximos quatro anos serão um período de profunda integração entre o DeFi e as finanças americanas. Os EUA distribuirão ativos americanos através da blockchain e, através dos lucros das ações americanas, converterão parte desses lucros em BTC e ativos de ouro, formando um ciclo de crescimento mútuo.
Os "bancos centrais" do DeFi e os bancos comerciais que deles dependem entrarão num período de grande desenvolvimento.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.