


Goldman Sachs Altında Yükseliş Bekliyor: Faiz Artışı Engel Değil, 2027 Hedefi 5400 Dolar!
 Panewslab
Yazar: Dong Jing
Goldman Sachs, altının 2027 sonu için 5400 dolarlık hedef fiyatını kararlılıkla koruyor; merkez bankası alımları ve mali endişelerin sağlam bir taban oluşturduğunu düşünüyor. Faiz artışı yalnızca kısa vadede yükselişi baskılıyor; yıl sonu gerçeğe uygun değer 4650 dolara kadar çıkabilir. Aynı zamanda açığa satış sıkışması ve oynaklık risklerine dikkat çekiliyor.
Faiz artışının etkisi sınırlı: Fed'in para politikasını sıkılaştırması kısa vadeli yükseliş hızını yavaşlatsa da nihai hedef değişmiyor. 2026 sonu gerçeğe uygun değer tahmini 4650 dolara indirildi; bu seviye mevcut fiyatın üzerinde ve faiz artışı büyük ölçüde piyasa tarafından fiyatlandı.
Temel itici güç merkez bankaları: Merkez bankası altın alımları uzun vadeli boğa piyasasının ana nedeni. Model, aylık ortalama alımın 91 tona ulaştığını ve 2022 öncesi seviyeye göre 5 kattan fazla arttığını gösteriyor. Goldman Sachs, 2026-2027 talep tahminini aylık ortalama 60 tona yükseltti.
Alım opsiyonları destek sağlıyor: Altın alım opsiyonu pozisyonları tarihsel ortalamanın üç katı seviyesinde; bu, piyasanın G10 ülkelerinin mali durumuna ilişkin endişelerini yansıtıyor. Piyasa yapıcıların hedge işlemleri yükselişi mekanik olarak büyütebilir ve altın fiyatını tahminlerin üzerine taşıyabilir.
Risk uyarısı: Aşırı şahin politikalar altın fiyatını kısa vadede 4070 dolara kadar düşürebilir; ABD ara seçimleri öncesinde güvenli liman akışları fiyatı %5 yükseltebilir, ancak seçim sonrasında sert satışlar yaşanabilir.
Fed faiz artırımına gitmiş ve Goldman Sachs ekonomistleri ekim ayında bir faiz artışı daha bekliyor olsa da Goldman Sachs Küresel Emtia Araştırma ekibi altının 2027 sonu için 5400 dolarlık hedef fiyatını değiştirmedi.
Zhui Feng Trading Desk'in haberine göre Goldman Sachs, 18 Eylül tarihli son değerli metaller araştırma raporunda piyasaya net bir sinyal verdi: Sıkılaşma politikası altının kısa vadeli yükseliş hızını yalnızca yavaşlatır, uzun vadeli boğa eğilimini asla sona erdirmez. Kısa vadede faiz artışı baskısı büyük ölçüde piyasa tarafından sindirildi ve altının hâlâ yukarı yönlü alanı var.
Rapora göre şu anda küresel merkez bankalarının yapısal altın alım dalgası ile G10 ülkelerinin mali sürdürülebilirliğine ilişkin endişelerden kaynaklanan alım opsiyonu talebi altın fiyatına son derece sağlam bir taban oluşturuyor.
Goldman Sachs, bu yıl sonunda altının gerçeğe uygun değerinin ons başına 4650 dolara ulaşacağını öngörüyor (mevcut yaklaşık 4350 dolarlık spot fiyatın belirgin şekilde üzerinde). Ayrıca yatırımcıların, opsiyon piyasasındaki işlemcilerin hedge davranışlarından kaynaklanabilecek mekanik yükseliş (açığa satış sıkışması) riskine ve ABD ara seçimleri öncesi ve sonrasındaki spekülatif sert dalgalanmalara karşı son derece dikkatli olması gerekiyor.
Faiz artışının etkisi sınırlı: Yakın vadeli seyir yavaşlıyor, nihai hedef değişmiyor
Goldman Sachs raporda, Fed'in üç yıl sonra ilk kez faiz artırdığını ve Goldman Sachs ekonomistlerinin ekim ayında bir faiz artışı daha beklediğini belirtmesine rağmen altının 2027 sonu için ons başına 5400 dolarlık nihai hedef fiyatının korunduğunu açıkça ifade etti.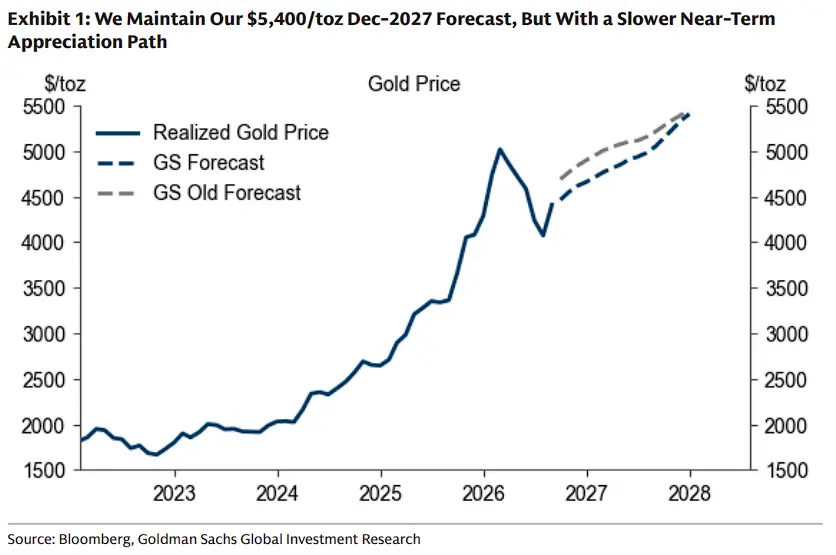
Goldman Sachs'ın değerlendirme mantığı şu: Para politikasındaki sıkılaşmanın etkisi, esas olarak altının yakın vadeli değer kazanma hızının yavaşlaması şeklinde görülecek; nihai fiyatın aşağı çekilmesi şeklinde değil. Goldman Sachs ekonomistleri, Fed'in 2027 Eylül ile 2028 Mart arasında üç faiz indirimi yapmasını ve nihai faiz oranı tahmininin %3,25-%3,5 aralığında sabit kalmasını bekliyor.
Bu nedenle Goldman Sachs, 2026 sonu için altının gerçeğe uygun değer tahminini ons başına 4900 dolardan 4650 dolara indirdi; ancak bu rakam mevcut yaklaşık 4350 dolarlık spot fiyatın hâlâ belirgin şekilde üzerinde. Rapor ayrıca beklenen para politikası sıkılaşmasının büyük ölçüde ETF talebi tarafından fiyatlandığını, bunun da faiz artışının altın fiyatı üzerindeki marjinal baskı etkisinin zayıfladığı anlamına geldiğini belirtiyor.
Merkez bankası altın alımları: Altın boğa piyasasının en temel yapısal itici gücü
Goldman Sachs raporu, merkez bankalarının sürekli altın alımını altındaki yükseliş mantığının en önemli yapısal itici gücü olarak tanımlıyor ve 2027 sonuna kadar beklenen yaklaşık %23'lük artışın büyük bölümünü bu faktöre bağlıyor.
Goldman Sachs'ın merkez bankası altın alımı gerçek zamanlı takip modeli (Nowcast), mevcut merkez bankası alım hızının aylık yaklaşık 91 ton olduğunu (mevsimsellikten arındırılmış üç aylık ortalama) ve bunun 2022 öncesindeki aylık 17 tonluk tarihsel ortalamanın çok üzerinde, yani 5 kattan fazla bir artışa işaret ettiğini gösteriyor.
Bu hızlanma eğilimine dayanarak Goldman Sachs merkez bankası talep varsayımını yukarı yönlü revize etti:
Önceki tahmin: 2026'da aylık 50 ton, 2027'de aylık 40 ton
Son tahmin: 2026-2027 ortalaması aylık 60 ton
Goldman Sachs, 2022'de Rusya Merkez Bankası varlıklarının dondurulması olayının tetiklediği küresel merkez bankası rezerv çeşitlendirme talebinin döngüsel değil yapısal bir değişim olduğunu düşünüyor. Son dönemde çeşitli merkez bankalarıyla yapılan görüşmeler de altına yönelik güçlü ve sürekli talebi doğruluyor.
Alım opsiyonu talebi güçlü seyrediyor ve altın fiyatına ek destek sağlıyor
Rapor, altın alım opsiyonu piyasasındaki dinamiklere özel olarak odaklanıyor. Mevcut altın alım opsiyonu açık pozisyonları tarihsel ortalamanın yaklaşık üç katı seviyesinde ve Fed'in faiz artırımı ile nispeten şahin basın toplantısının ardından bu pozisyon seviyesi olağanüstü bir direnç gösterdi.
Goldman Sachs bu durumu şöyle yorumluyor: Piyasanın G10 ülkelerinin mali sürdürülebilirliğine ilişkin endişeleri, altının makro politika hedge aracı olarak talebini desteklemeye devam ediyor.
Dikkat çeken bir nokta: Goldman Sachs'ın 5400 dolarlık hedef fiyatı, mevcut alım opsiyonu pozisyon seviyesinin kabaca sabit kalacağını varsayıyor (GLD net alım opsiyonu açık pozisyonları yaklaşık 2,3 milyon kontrat) ve alım opsiyonu pozisyonlarının daha da artmasından kaynaklanacak ek fiyat büyütme etkisini temel tahmine dahil etmiyor.
Goldman Sachs'ın hesaplamasına göre, mevcut yaklaşık 2,3 milyon kontratlık pozisyon seviyesinde, her 100 tonluk kesin talep artışı altın fiyatında yaklaşık %6,8 oranında bir yükselişe yol açarken, normal pozisyon koşullarında bu oran yalnızca %2 civarında. Bu da piyasa yapıcıların hedge davranışlarının altın fiyatındaki yükselişi mekanik olarak büyütebileceği ve fiyatı Goldman Sachs'ın temel tahmininin belirgin şekilde üzerine taşıyabileceği anlamına geliyor.
Kuyruk riski uyarısı: Aşırı şahin senaryo ve seçim öncesi "bekleme odası" etkisi
Goldman Sachs araştırma raporunda, geri çekilmeye yol açabilecek iki senaryoyu açıkça belirtiyor:
Aşağı yönlü risk (aşırı şahin senaryo): Fed yıl sonuna kadar beklentilerin üzerinde üç ek faiz artışı yapar ve daha yüksek bir nihai faiz oranına işaret ederse, piyasanın gelişmiş ülke merkez bankalarının bağımsızlığına ilişkin sorgulamaları azalabilir ve makro hedge talebinin bir kısmı kapanabilir.
Faize duyarlı ETF sahiplerinin net satışlarıyla birlikte altın fiyatı kısa vadede ons başına yaklaşık 4070 dolara kadar düşebilir. Ancak merkez bankalarının sürekli alımları fiyat tabanını yükselttiği için altın 2026 sonuna kadar kademeli olarak ons başına yaklaşık 4200 dolara toparlanacaktır.
Olay kaynaklı dalgalanma (ABD ara seçimlerinin "bekleme odası" etkisi): Spekülatif fonlar, sonucu belirsiz büyük olaylar öncesinde genellikle altını güvenli bir "bekleme odası" varlığı olarak kullanır.
Goldman Sachs, ABD ara seçimleri öncesinde spekülatif pozisyonlanmanın altın fiyatını geçici olarak yaklaşık %5 yükseltebileceğini belirtiyor (net yönetilen fon pozisyonlarının mevcut seviyeden yaklaşık 250 ton daha yüksek olduğu ve 2014'ten bu yana 90. yüzdelik dilim olan 685 tona ulaştığı varsayımıyla). Ancak seçim sonucu netleştiğinde ve fonlar yeniden konumlandığında altın fiyatında sert satışlar yaşanabilir; bu durum 2016 Brexit referandumu ve 2024 ABD başkanlık seçimleri sonrasında gerçekten yaşanmıştı.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.