


GSR: Vì sao token có vốn hóa pha loãng cao, lưu hành thấp khó thoát cảnh giảm giá?
 chaincatcher
Tác giả: Josh Riezman, Giám đốc Pháp lý và Chiến lược tại GSR; Slater Santer, Chuyên viên phân tích nghiên cứu tại GSR
Biên soạn: Jiahua, ChainCatcher
Điểm chính
Nhóm nghiên cứu GSR đã phối hợp với nhóm tư vấn để rà soát một cách có hệ thống hồ sơ niêm yết token của các sàn giao dịch lớn từ năm 2013, bao phủ hơn 2.300 đợt phát hành token và ghi nhận hiệu suất của từng đợt phát hành, tỷ lệ lưu hành ban đầu, định giá pha loãng hoàn toàn (FDV) và lĩnh vực mà chúng thuộc về.
Kể từ kỷ nguyên chào bán token công khai, tỷ lệ lưu hành ban đầu tại thời điểm niêm yết đã giảm một nửa. Tỷ lệ lưu hành ban đầu trung vị tại thời điểm niêm yết giảm từ 38% vào năm 2017 xuống 13% vào năm 2020, và chỉ phục hồi một phần kể từ đó.
Định giá phát hành càng cao, tỷ lệ lưu hành ban đầu trung vị tại thời điểm niêm yết càng thấp: token có FDV niêm yết dưới 10 triệu USD có tỷ lệ lưu hành ban đầu trung vị là 97%; đối với token có FDV niêm yết trên 1 tỷ USD, tỷ lệ này là 14%.
Token có FDV niêm yết vượt quá 1 tỷ USD có hiệu suất tệ nhất, với lợi nhuận trung vị là -81% sau một năm. Token có tỷ lệ lưu hành ban đầu dưới 20% giảm khoảng 75% sau một năm; những token có tỷ lệ lưu hành ban đầu từ 30% đến 50% giảm khoảng 45%.
Đây không còn là vấn đề riêng của ngành tiền mã hóa. Thị trường chứng khoán cũng đang dần chuyển sang mô hình tương tự: các công ty duy trì trạng thái tư nhân lâu hơn, người trong nội bộ liên tục tích lũy cổ phần trước khi công chúng có thể mua vào, và kể từ năm 2019, các đợt IPO liên tục có hiệu suất kém hơn thị trường trong giai đoạn nắm giữ ba năm.
GSR tham gia tích cực vào hoạt động phát hành token và vận hành thị trường thứ cấp, bao gồm cung cấp dịch vụ tạo lập thị trường và hỗ trợ thanh khoản cho các quỹ, đội ngũ dự án và nhà đầu tư sớm, cũng như tư vấn phát hành và niêm yết, thực hiện giao dịch phi tập trung và dịch vụ giao dịch khối.
Hiệu suất của token có tỷ lệ lưu hành ban đầu thấp và FDV cao đã được quan sát lặp đi lặp lại trong hàng trăm trường hợp. Một token có thể niêm yết ở mức định giá pha loãng hoàn toàn (FDV) cao nhưng chỉ có một lượng cung nhỏ đi vào lưu thông. Giá có thể tăng trong thời gian ngắn, nhưng xét trên toàn bộ mẫu, cuối cùng chúng đều giảm dần.
Tuy nhiên, chúng tôi hy vọng có thể hiểu rõ hơn cơ chế đằng sau quá trình này, vừa để phục vụ khách hàng, vừa để hiểu rõ hơn thị trường mà chúng tôi đang tham gia: Liệu tỷ lệ lưu hành ban đầu có quyết định lợi nhuận trung bình sau khi token được niêm yết? Có mối tương quan nào với FDV không? Mô hình phát hành này nên được cải thiện như thế nào?
Phối hợp với nhóm nghiên cứu và nhóm tư vấn của GSR, chúng tôi đã tổng hợp tất cả hồ sơ niêm yết token từ các sàn giao dịch lớn kể từ năm 2013, tạo ra bộ dữ liệu đầu tiên trong ngành thuộc loại này, bao phủ hơn 2.300 đợt phát hành token.
Kết quả nghiên cứu không mấy lạc quan. Vì chúng tôi theo dõi tất cả các đợt phát hành token, dữ liệu cũng bao gồm các token đã mất giao dịch tích cực hoặc bị hủy niêm yết, nên những con số này không bị phóng đại do thiên lệch sống sót. Tính theo trung vị, token giảm xuống dưới giá phát hành trong vòng ba ngày sau khi niêm yết, với mức giảm 50% trong vòng 90 ngày.
Rõ ràng, các đợt phát hành token gần đây đã khiến người mua thất vọng. Tại sao cấu trúc phát hành này gần như chắc chắn tạo ra kết quả như vậy? Một đợt phát hành token tốt hơn nên trông như thế nào?
Tỷ lệ lưu hành ban đầu giảm một nửa tại thời điểm niêm yết, định giá không giảm đồng thời
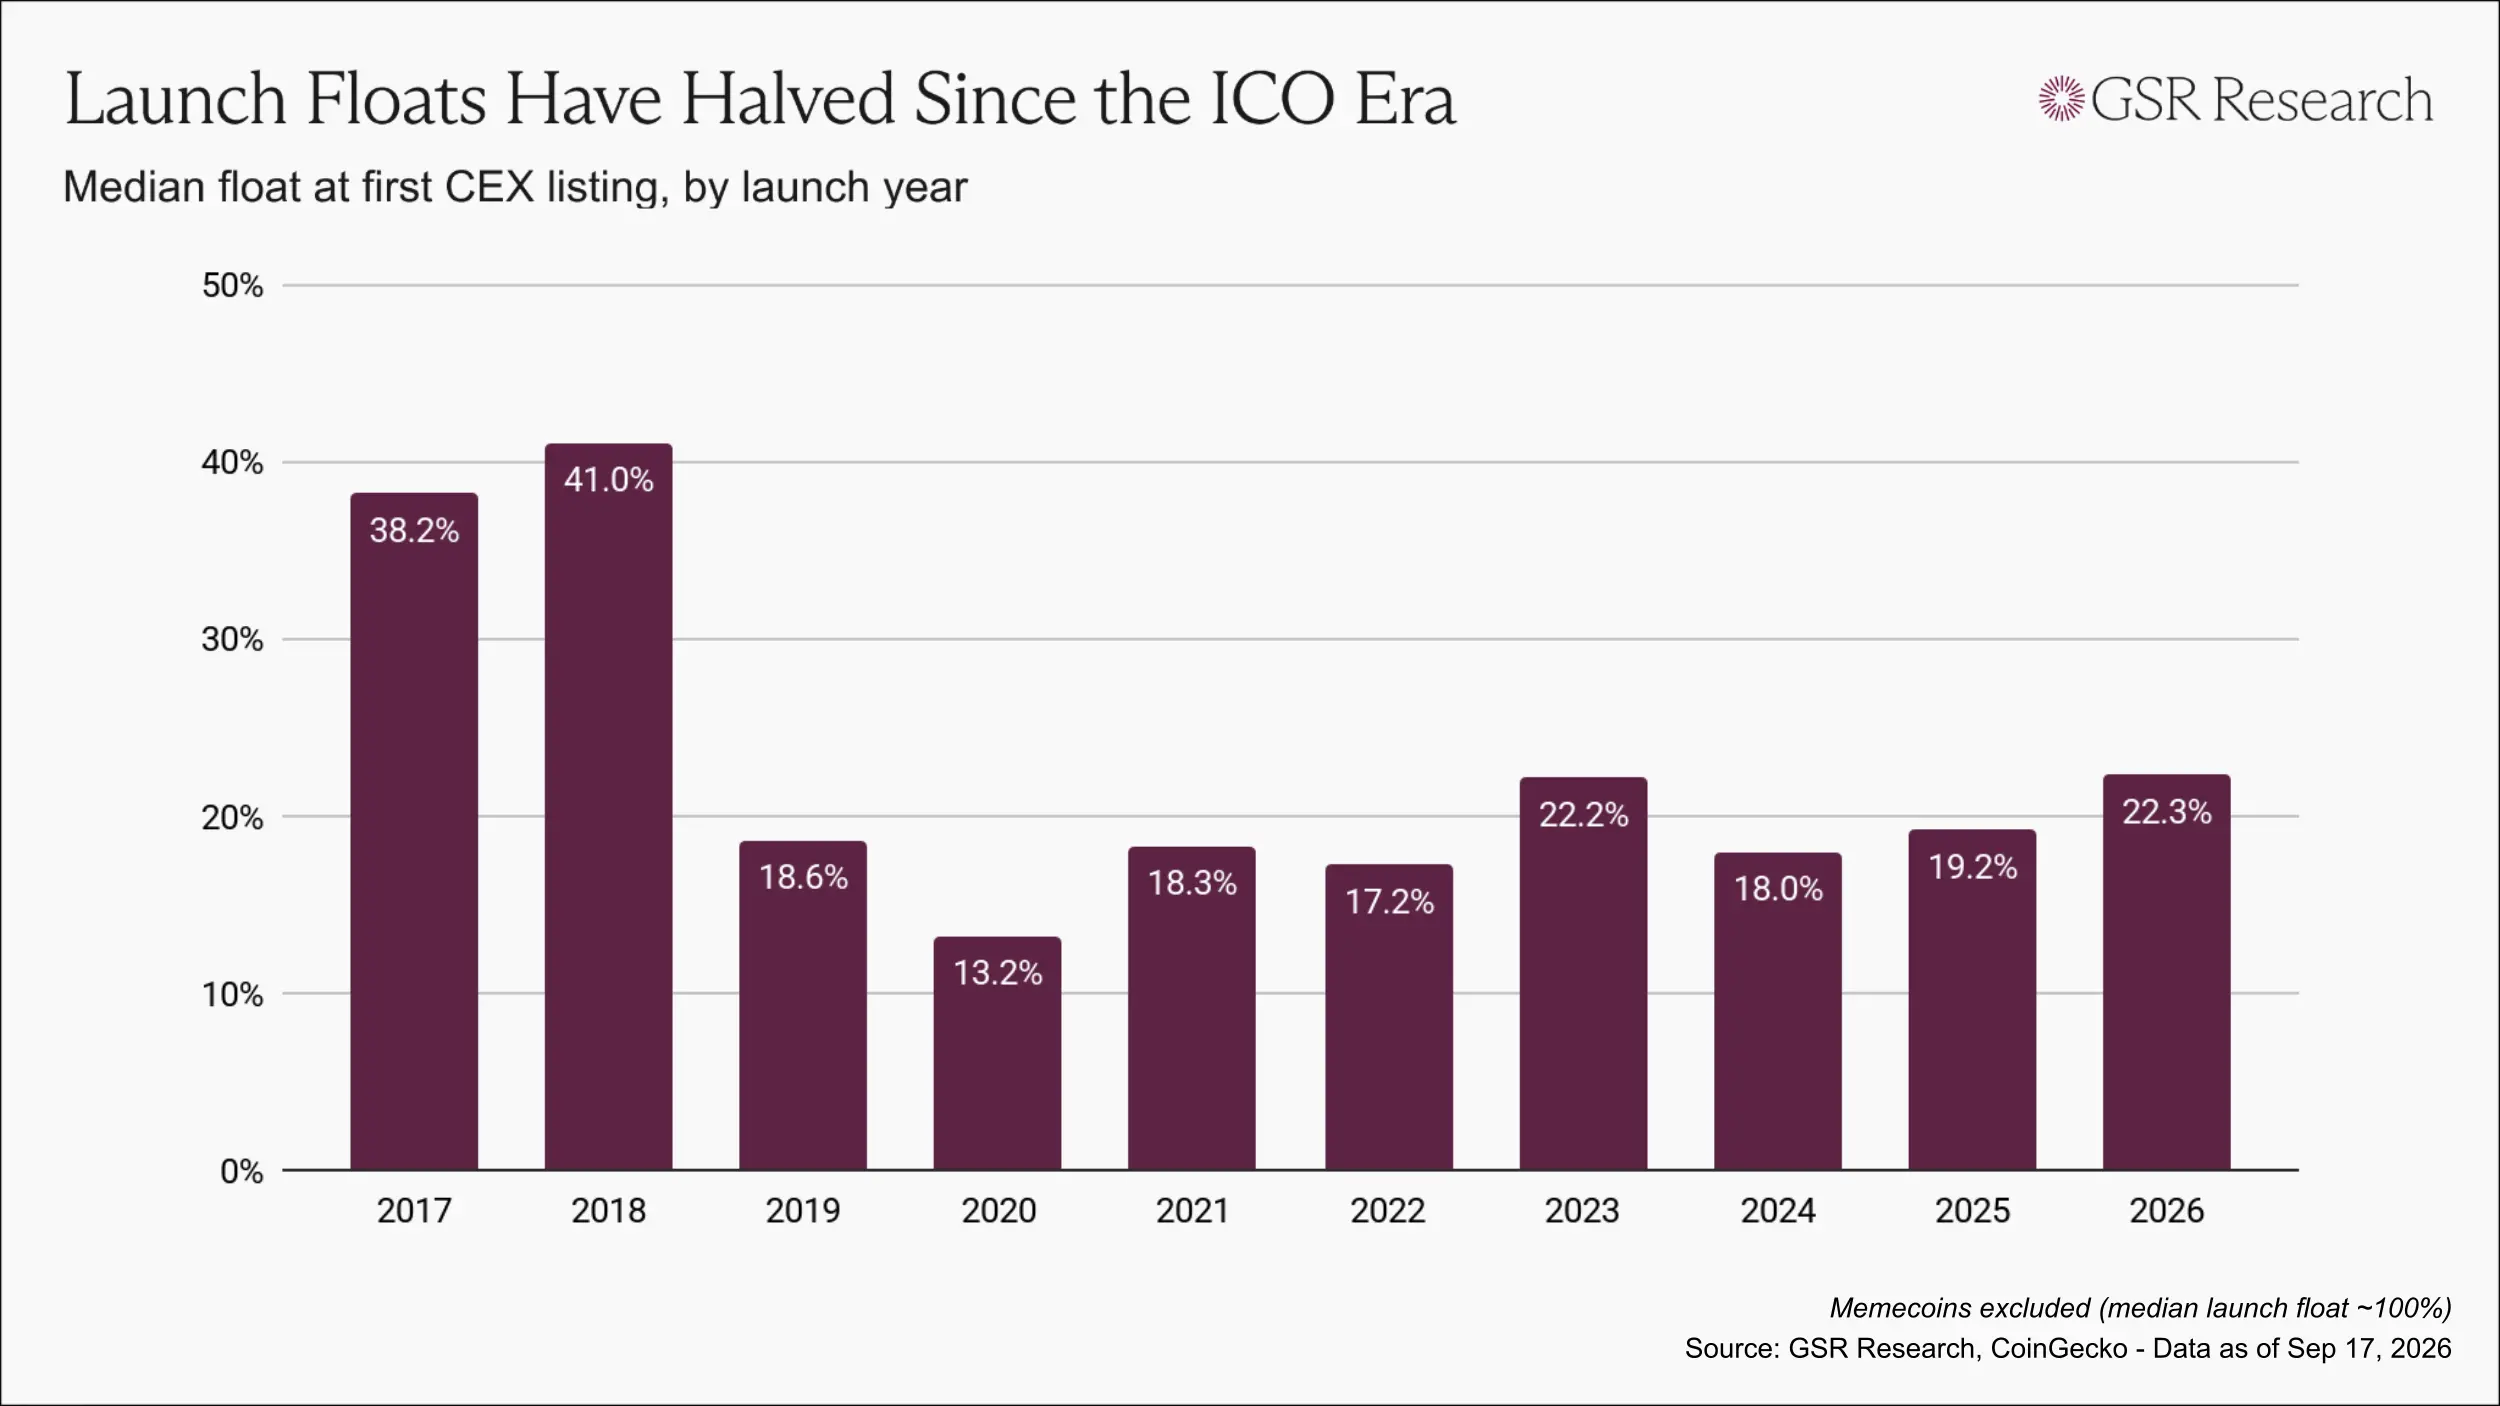
Kỷ nguyên phát hành token ban đầu có nhiều vấn đề, nhưng ít nhất nó cho phép token đến tay công chúng sớm hơn. Vào năm 2017 và 2018, tỷ lệ lưu hành ban đầu trung vị tại lần niêm yết đầu tiên nằm trong khoảng từ 38% đến 41%.
Khi hoạt động thực thi pháp lý thắt chặt, nguồn tài trợ dần chuyển sang các đợt phát hành riêng lẻ, và mô hình phát hành token đảo ngược: định giá được thiết lập bởi các vòng gọi vốn mạo hiểm, với các kế hoạch điểm và airdrop thay thế cho việc bán công khai. Đến năm 2020, tỷ lệ lưu hành ban đầu trung vị tại thời điểm niêm yết đã giảm xuống còn khoảng 13%.
Kể từ đó, tỷ lệ lưu hành ban đầu đã có một số phục hồi, nhưng hầu hết các năm vẫn duy trì ở mức chỉ cao hơn vài điểm phần trăm đến hơn 20% một chút.
Tuy nhiên, chỉ quan sát tỷ lệ lưu hành ban đầu sẽ đánh giá thấp vấn đề, vì tỷ lệ lưu hành phải được đánh giá cùng với định giá. Tác động của một token có FDV dưới 50 triệu USD phát hành 5% nguồn cung hoàn toàn khác so với một token có FDV lên tới 1 tỷ USD phát hành 5% nguồn cung.
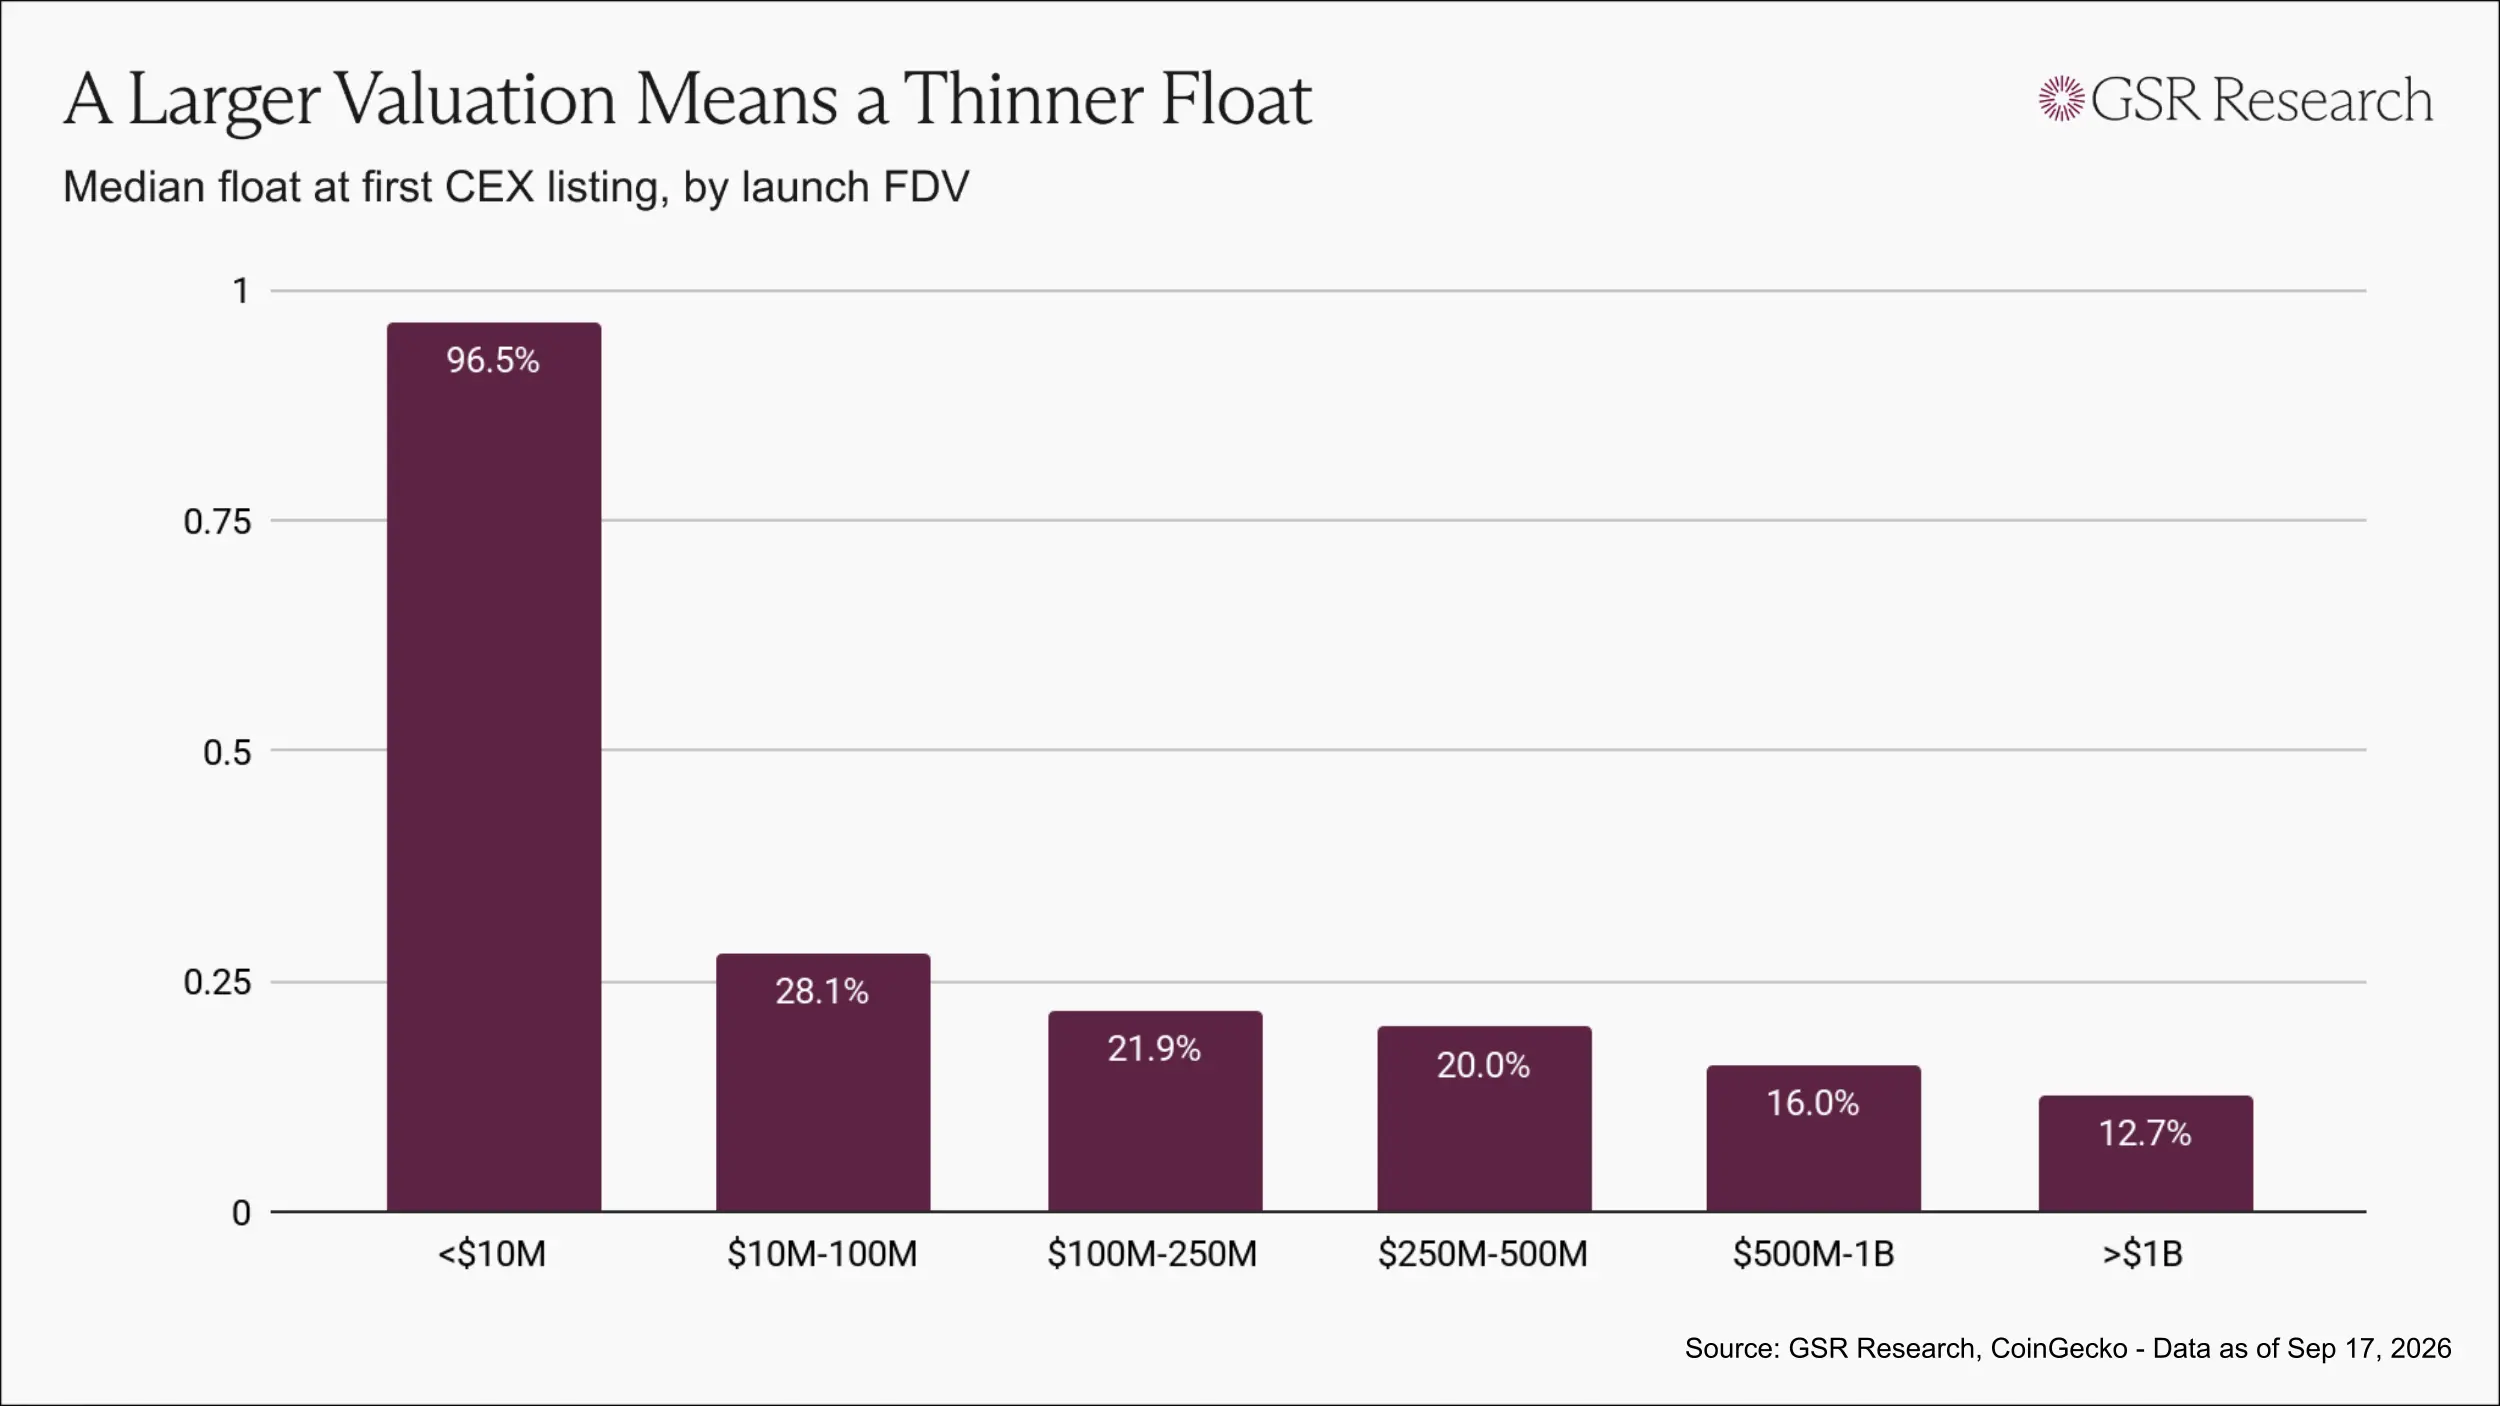
FDV niêm yết càng cao, tỷ lệ lưu hành ban đầu trung vị tại thời điểm niêm yết càng thấp: token có FDV niêm yết dưới 10 triệu USD có tỷ lệ lưu hành ban đầu trung vị là 97%; những token từ 10 triệu đến 100 triệu USD có tỷ lệ 28%; những token từ 500 triệu đến 1 tỷ USD có tỷ lệ 16%; và token trên 1 tỷ USD có tỷ lệ 13%.
Rõ ràng, đây không phải là sự trùng hợp ngẫu nhiên mà là một mô hình phát hành dần hình thành trong ngành: định giá càng cao, lưu hành càng mỏng.
Vì sao những token này tiếp tục giảm giá
Khi chỉ một lượng cung nhỏ đi vào giao dịch, ngay cả với nhu cầu hạn chế, nó vẫn có thể đẩy định giá tổng thể của token lên cao.
Tất cả các bên tham gia vào đợt phát hành đều có thể hưởng lợi trong ngày đầu tiên. Lượng nắm giữ của các nhà đầu tư mạo hiểm được định giá lại theo giá niêm yết, và token mà đội ngũ nắm giữ cũng được tính theo cùng mức giá, trong khi các nền tảng giao dịch có thể niêm yết một tài sản có định giá cao nổi bật. Người duy nhất được hưởng lợi từ mức giá token thấp hơn là người mua.
Sau đó, lịch trình mở khóa bắt đầu có hiệu lực. Các token không thuộc lưu hành ban đầu sẽ dần đi vào thị trường theo lịch trình được công bố công khai và sẽ được bán ở mức giá được khám phá bởi lượng lưu hành ban đầu hạn chế.
Kết quả này không đòi hỏi bất kỳ ác ý nào từ bất kỳ ai. Bản thân cấu trúc phát hành đã đủ để khuyến khích tất cả các bên cuối cùng tạo ra cùng một kết quả.
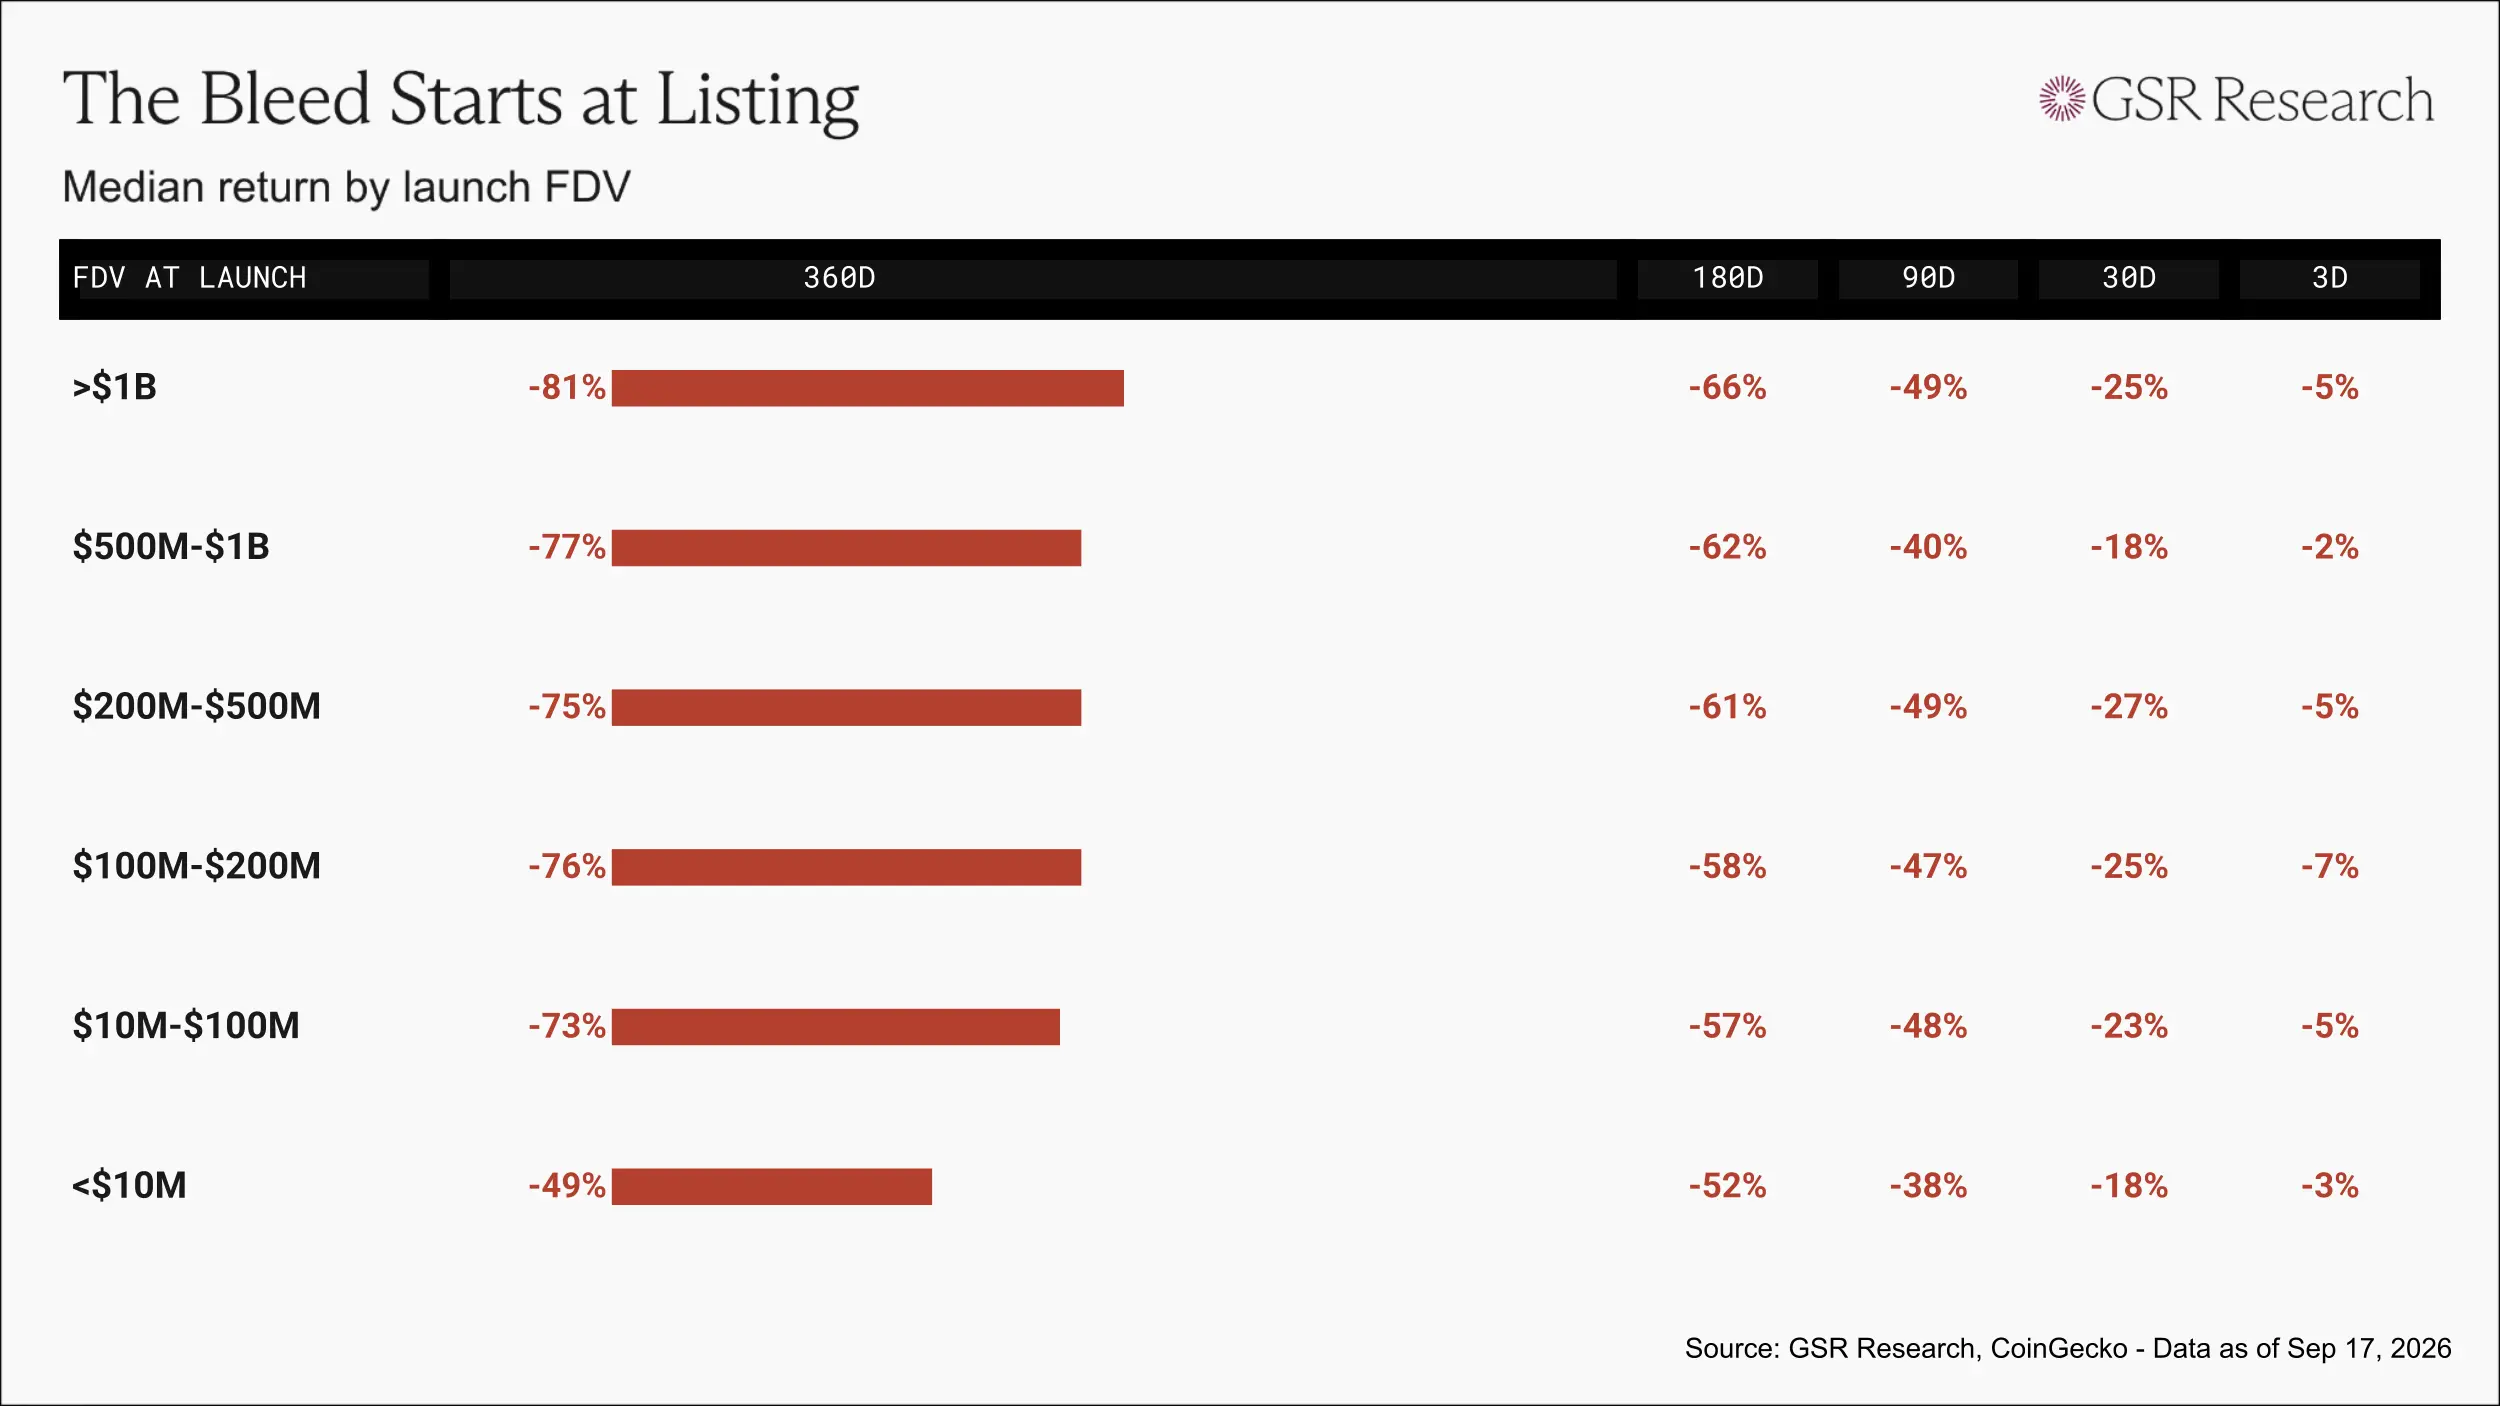
Xét theo hiệu suất trung vị, token giảm xuống dưới giá phát hành trong vòng ba ngày sau khi niêm yết, với mức giảm khoảng 20% đến 25% sau một tháng, và mức giảm gần 50% sau 90 ngày.
Trong số các dự án có FDV niêm yết vượt quá 1 tỷ USD, mỗi 1 USD đầu tư có giá trị trung vị chỉ còn 0,19 USD sau 360 ngày.
Thị trường chứng khoán cũng đang đi theo con đường tương tự
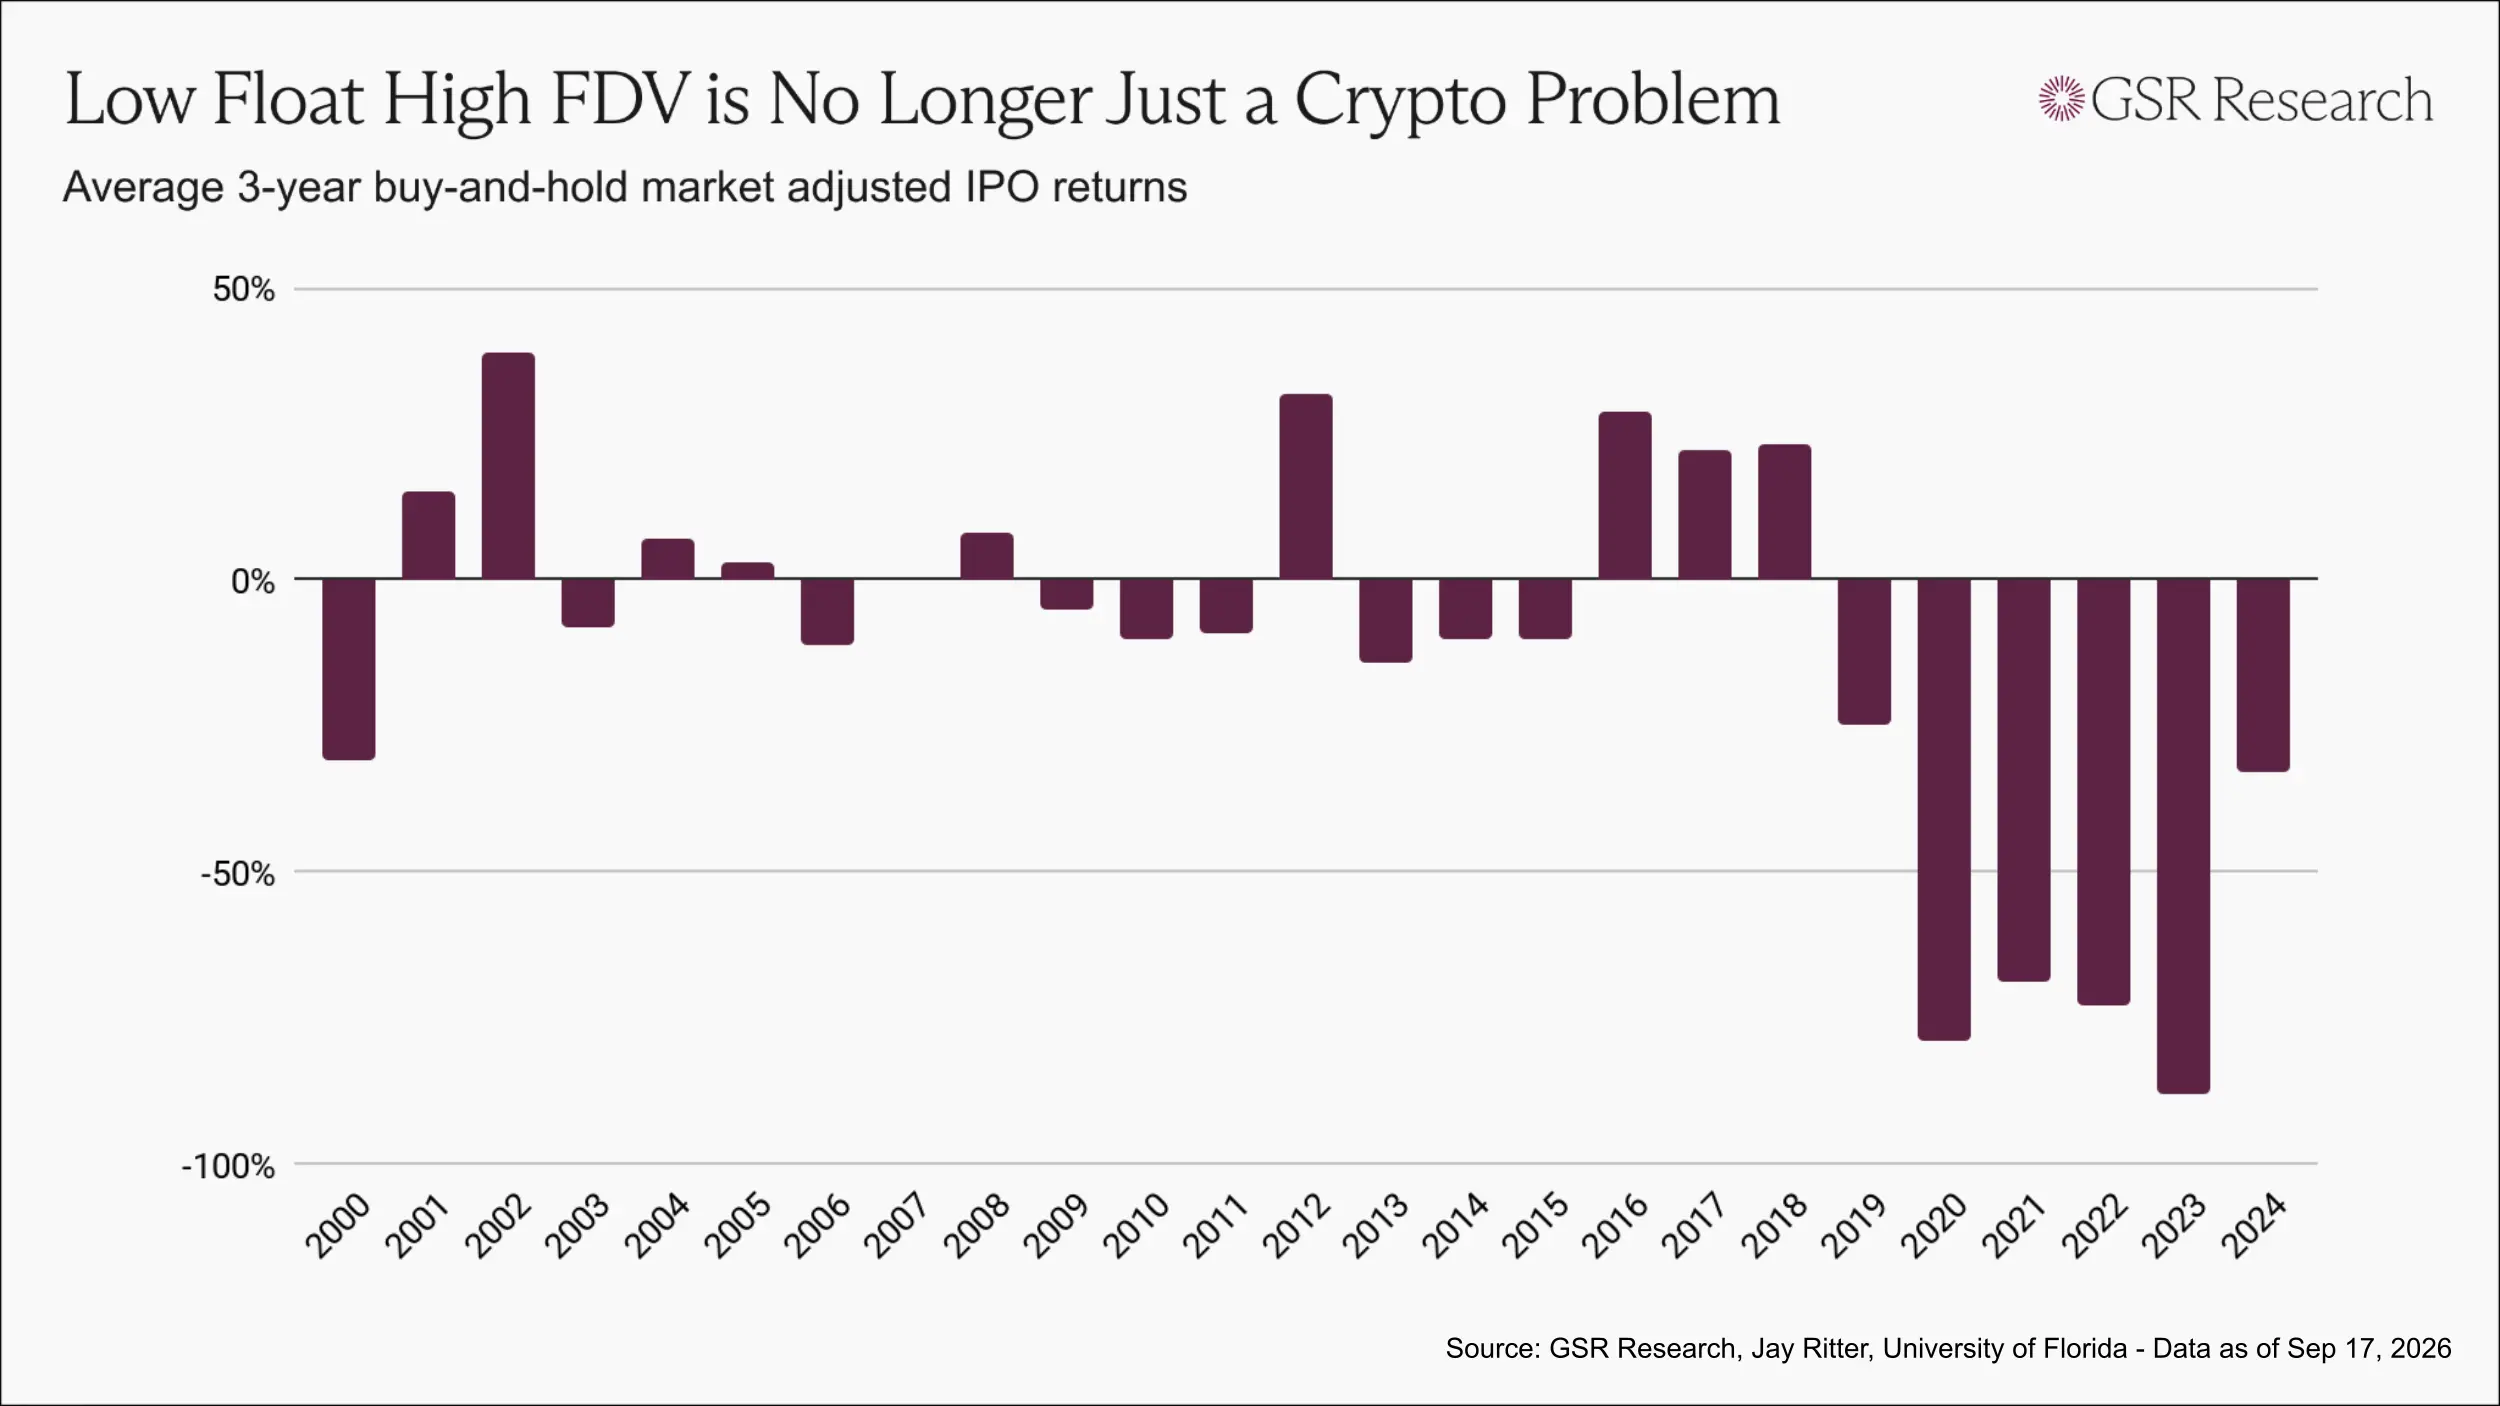
Mô hình tỷ lệ lưu hành ban đầu thấp và FDV cao thường được coi là vấn đề riêng của ngành tiền mã hóa. Tuy nhiên, trong những năm gần đây, thị trường chứng khoán cũng dần chuyển sang cấu trúc tương tự.
Các công ty như SpaceX đã duy trì trạng thái tư nhân tới mười năm, với người trong nội bộ và các quỹ giai đoạn sau liên tục tích lũy cổ phần khi định giá tăng, cuối cùng chỉ phát hành một phần nhỏ cổ phiếu ra công chúng tại thời điểm niêm yết.
Dựa trên hiệu suất của việc mua và nắm giữ trong ba năm, các mẫu IPO từ mỗi năm kể từ 2019 đều liên tục có hiệu suất kém hơn thị trường, với các lô gần đây nhất ở mức thấp lịch sử.
Các vấn đề phát hành token trong ngành tiền mã hóa thực chất là những vấn đề chung mà các thị trường phát hành mới hiện đại phải đối mặt, điểm khác biệt duy nhất là việc mở khóa token diễn ra nhanh hơn và có ít công bố thông tin hơn.
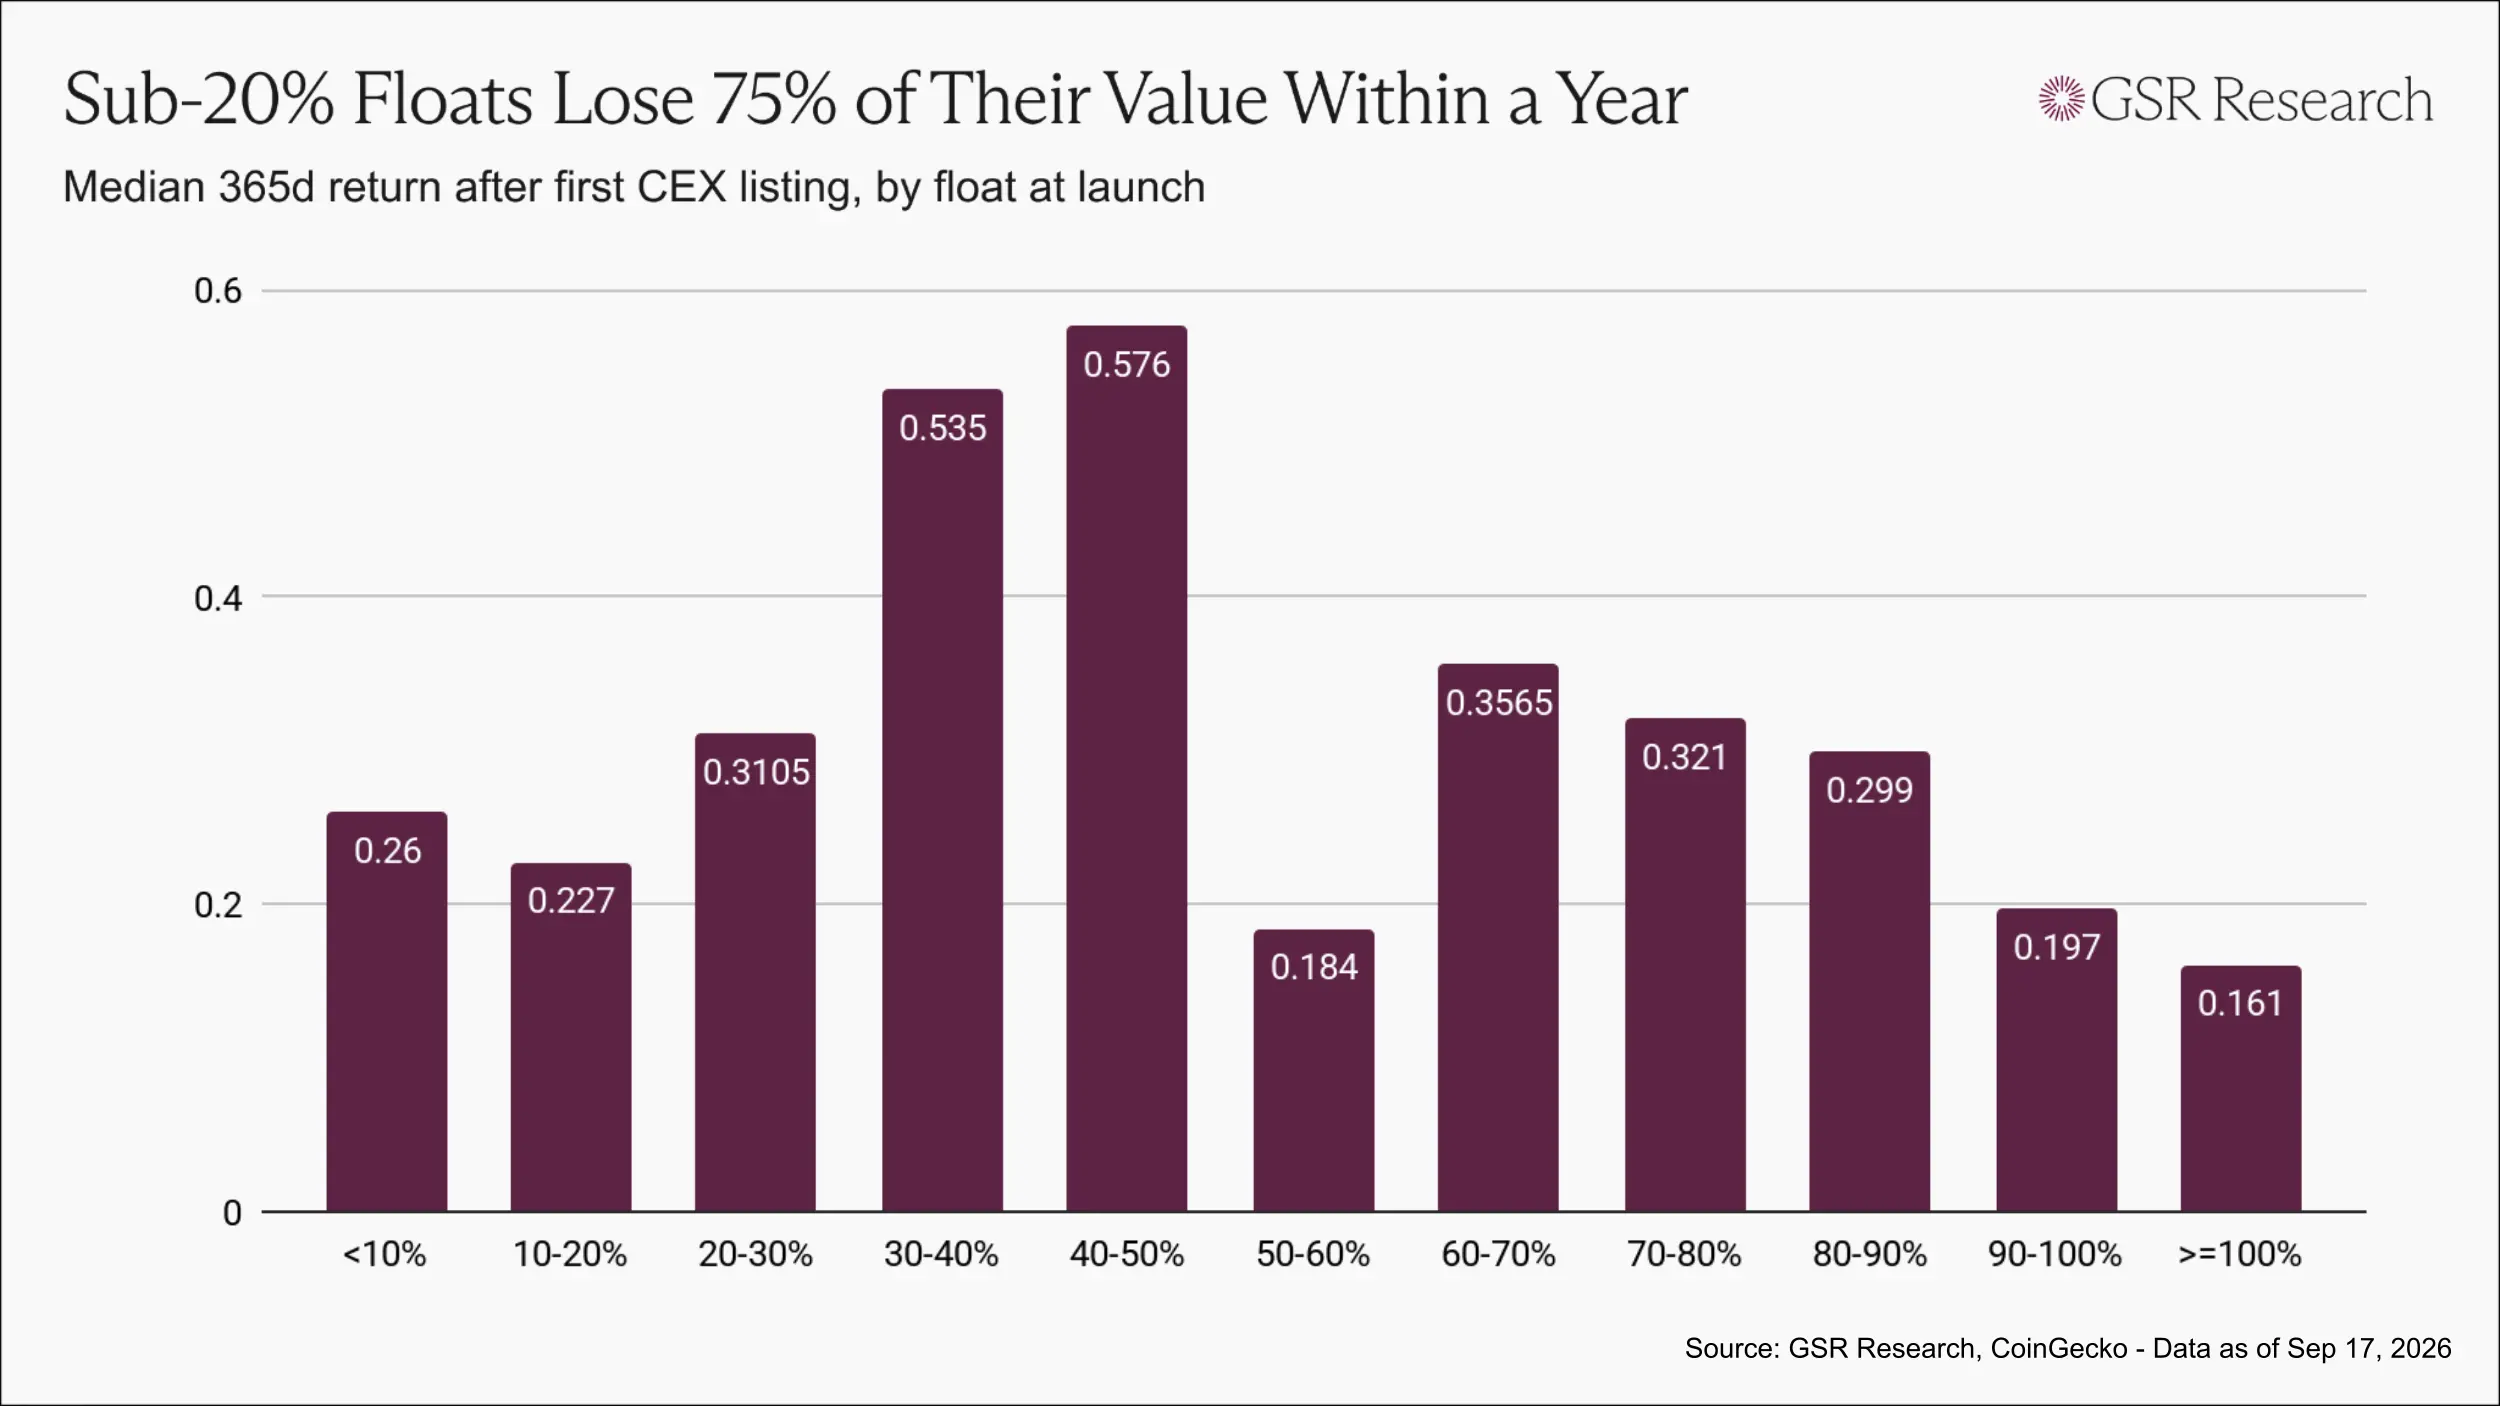
Trong thị trường tiền mã hóa, token có tỷ lệ lưu hành ban đầu dưới 20% có giá trị trung vị khoảng 0,23 đến 0,26 USD cho mỗi 1 USD đầu tư sau một năm.
Token có tỷ lệ lưu hành ban đầu từ 30% đến 50% có giá trị trung vị khoảng 0,55 USD cho mỗi 1 USD đầu tư sau một năm, gấp hơn hai lần so với nhóm trước.
Tuy nhiên, trong phạm vi tỷ lệ lưu hành ban đầu gần 100%, mối quan hệ này không còn đúng, vì những token này chủ yếu là token vốn hóa thấp và meme coin.
Dù vậy, trong phạm vi phát hành của các dự án được thị trường ưa chuộng hơn, các dự án có tỷ lệ lưu hành ban đầu cao hơn và phân phối token rộng hơn hoạt động tốt hơn so với những dự án cố tình tạo ra sự khan hiếm thông qua lưu hành thấp.
Phương thức phát hành tốt hơn là gì
Không có giải pháp duy nhất nào có thể giải quyết tất cả các vấn đề, và chúng tôi không tin rằng bất kỳ ai có thể thực sự đưa ra câu trả lời phù hợp cho tất cả. Tuy nhiên, dựa trên hàng trăm đợt phát hành token, có thể xác định một số lĩnh vực chính cần điều chỉnh.
Thứ nhất, giá phát hành nên cho phép cả người nắm giữ và nhà giao dịch đều được hưởng lợi.
Các cộng đồng có thể đứng vững trước thử thách thời gian trong ngành này thường hình thành xung quanh một vài tài sản mà công chúng có thể mua sớm ở mức giá thấp hơn. Nói một cách đơn giản, miễn là người nắm giữ được hưởng lợi, cộng đồng sẽ dễ hình thành hơn.
Nếu một dự án đặt phân bổ token công khai ban đầu ở mức định giá phát hành riêng lẻ cao nhất, kết quả sẽ hoàn toàn ngược lại: nó thu hút những người nắm giữ có khả năng mua ở mức giá đáng thất vọng ngay từ đầu, điều này cũng sẽ đẩy các nhà giao dịch ra xa.
Một token liên tục giảm giá từ ngày đầu tiên không thể hình thành giao dịch hai chiều bền vững và thiếu lý do đủ để thu hút các nhà giao dịch ngắn hạn. Khi người nắm giữ muốn bán, sẽ không có đủ nhu cầu mua trên thị trường.
Hai loại người tham gia này bổ sung cho nhau. Nhà giao dịch cung cấp thanh khoản và biến động giá mà người nắm giữ cần, trong khi người nắm giữ cung cấp cơ sở nhu cầu ổn định khiến thị trường đáng để giao dịch.
Nếu giá phát hành chỉ có lợi cho người trong nội bộ, cả hai loại người tham gia cuối cùng đều sẽ mất đi. Các dự án nên bán token cho cộng đồng sớm hơn và ở mức giá thấp hơn, thay vì chờ đến khi định giá đạt đỉnh mới cho phép công chúng tiếp cận tài sản lần đầu.
Thứ hai, nên phát hành đủ nguồn cung để cho phép thị trường thực hiện khám phá giá thực sự.
Tỷ lệ này nên cao hơn đáng kể so với mức thấp 13% đến 20% trong giai đoạn 2020-2022, và phải được đánh giá cùng với định giá, chứ không tách rời khỏi tỷ lệ lưu hành ban đầu.
Để tham khảo, các đợt IPO chứng khoán thường chào bán khoảng 30% cổ phiếu ra công chúng, với 50% đã được coi là mức cao. Đối với các tài sản lớn trong thị trường tiền mã hóa, thường không phù hợp để phát hành hơn một nửa nguồn cung tại thời điểm niêm yết.
Mục tiêu là đảm bảo rằng lưu hành trong ngày đầu tiên đủ lớn để giá ngày đầu tiên thực sự có ý nghĩa.
Cuối cùng, nên mở rộng phạm vi người tham gia, cho phép nhiều người tham gia sớm hơn.
Cơ hội tham gia cũng quan trọng như tỷ lệ lưu hành ban đầu. Trong những năm gần đây, các nền tảng đồng đầu tư đã phát triển và trở nên phổ biến, cho phép các nhà đầu tư nhỏ tham gia vào các dự án theo các điều khoản vốn mạo hiểm. Ngoài ra, còn có các mô hình như hạn ngạch token dựa trên sàng lọc danh tiếng cho người dùng thực, nền tảng bán công khai, đấu giá trên chuỗi và phát hành công bằng hoàn toàn thanh khoản.
Các mô hình này đều có những đánh đổi riêng nhưng đều đang thúc đẩy sự tham gia rộng rãi hơn.
Hơn nữa, môi trường pháp lý và tuân thủ cũng đã cải thiện đáng kể.
Tại châu Âu, Quy định về Thị trường Tài sản Tiền mã hóa (MiCA) đã cho phép các tổ chức phát hành bán token trực tiếp cho công chúng. Tại Hoa Kỳ, phiên bản hiện tại của dự thảo Đạo luật CLARITY xem xét cho phép bán trực tiếp cho nhà đầu tư bán lẻ với các giới hạn.
Nếu dự luật được thông qua, sức thuyết phục của tuyên bố "Luật Chứng khoán buộc các dự án phải áp dụng mô hình tích lũy phát hành riêng lẻ" sẽ suy yếu đáng kể. Khi đó, cấu trúc phát hành token cũng sẽ chuyển từ kết quả thụ động dưới các ràng buộc pháp lý sang giải pháp mà các bên dự án có thể chủ động lựa chọn.
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.