


走访阿拉木图,我重新评估了哈萨克斯坦的支付体系
 chaincatcher
作者:徐晨 Steven,Payment 201
上周,我在阿拉木图出差。
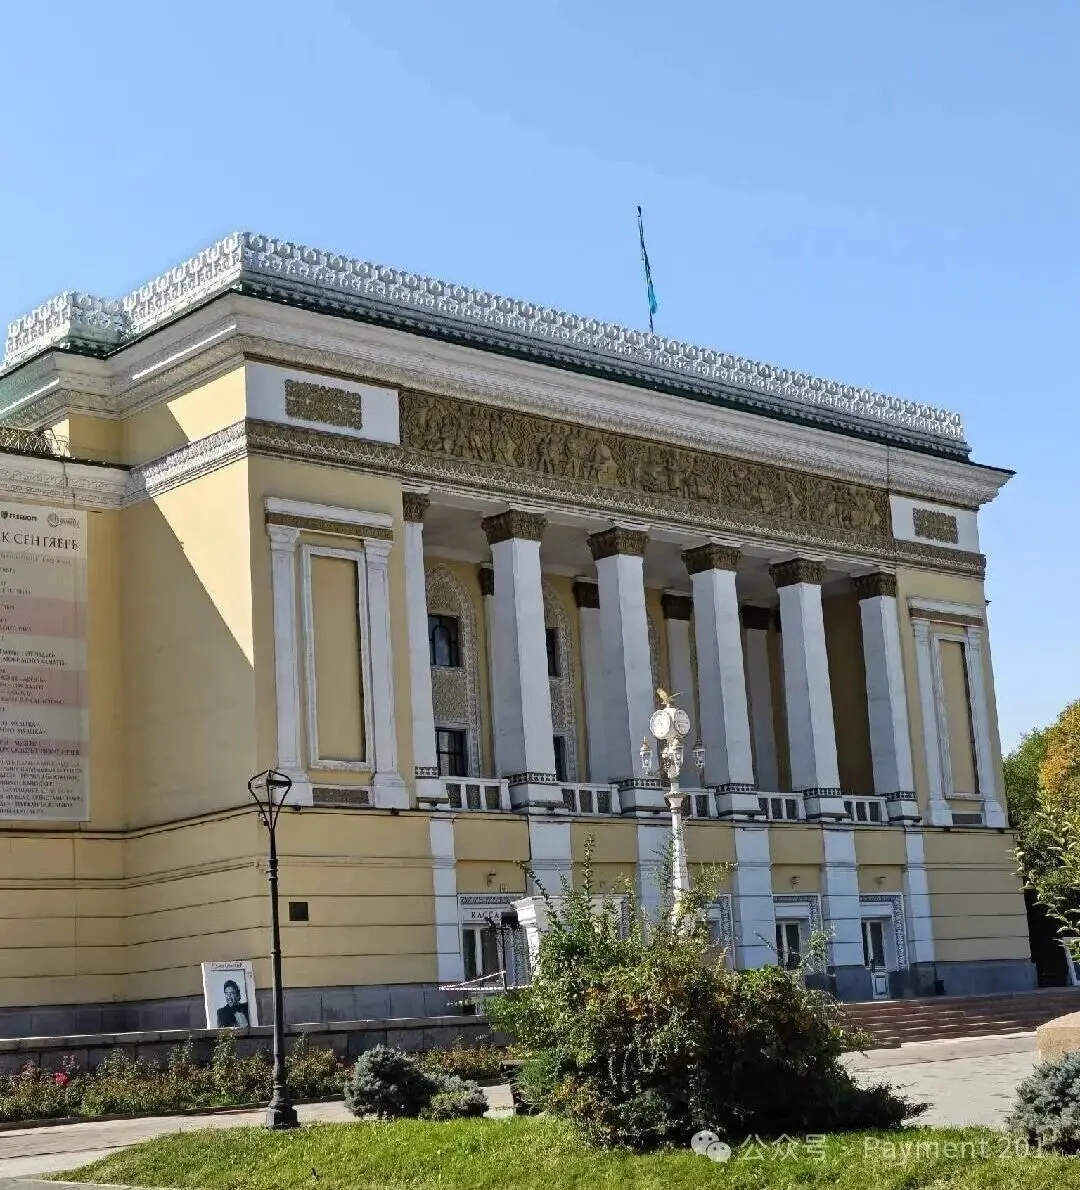
这也是我第一次到哈萨克斯坦。出发前,我想象它可能类似金边或越南的一些城市。然而抵达后,我发现阿拉木图相当干净,街道、建筑,甚至整座城市的氛围都带有一丝东南欧风情。
不过,空气中常常弥漫着一股尘土味。
道路宽阔,到处都在兴建新建筑、新道路和各种基础设施,但实际走在街上,却感觉人不多。
毕竟,这是一个国土面积接近 270 万平方公里、人口仅 2000 多万的国家。
土地太广,人口太少。
截至今年 8 月,哈萨克斯坦人口约为 2060 万。
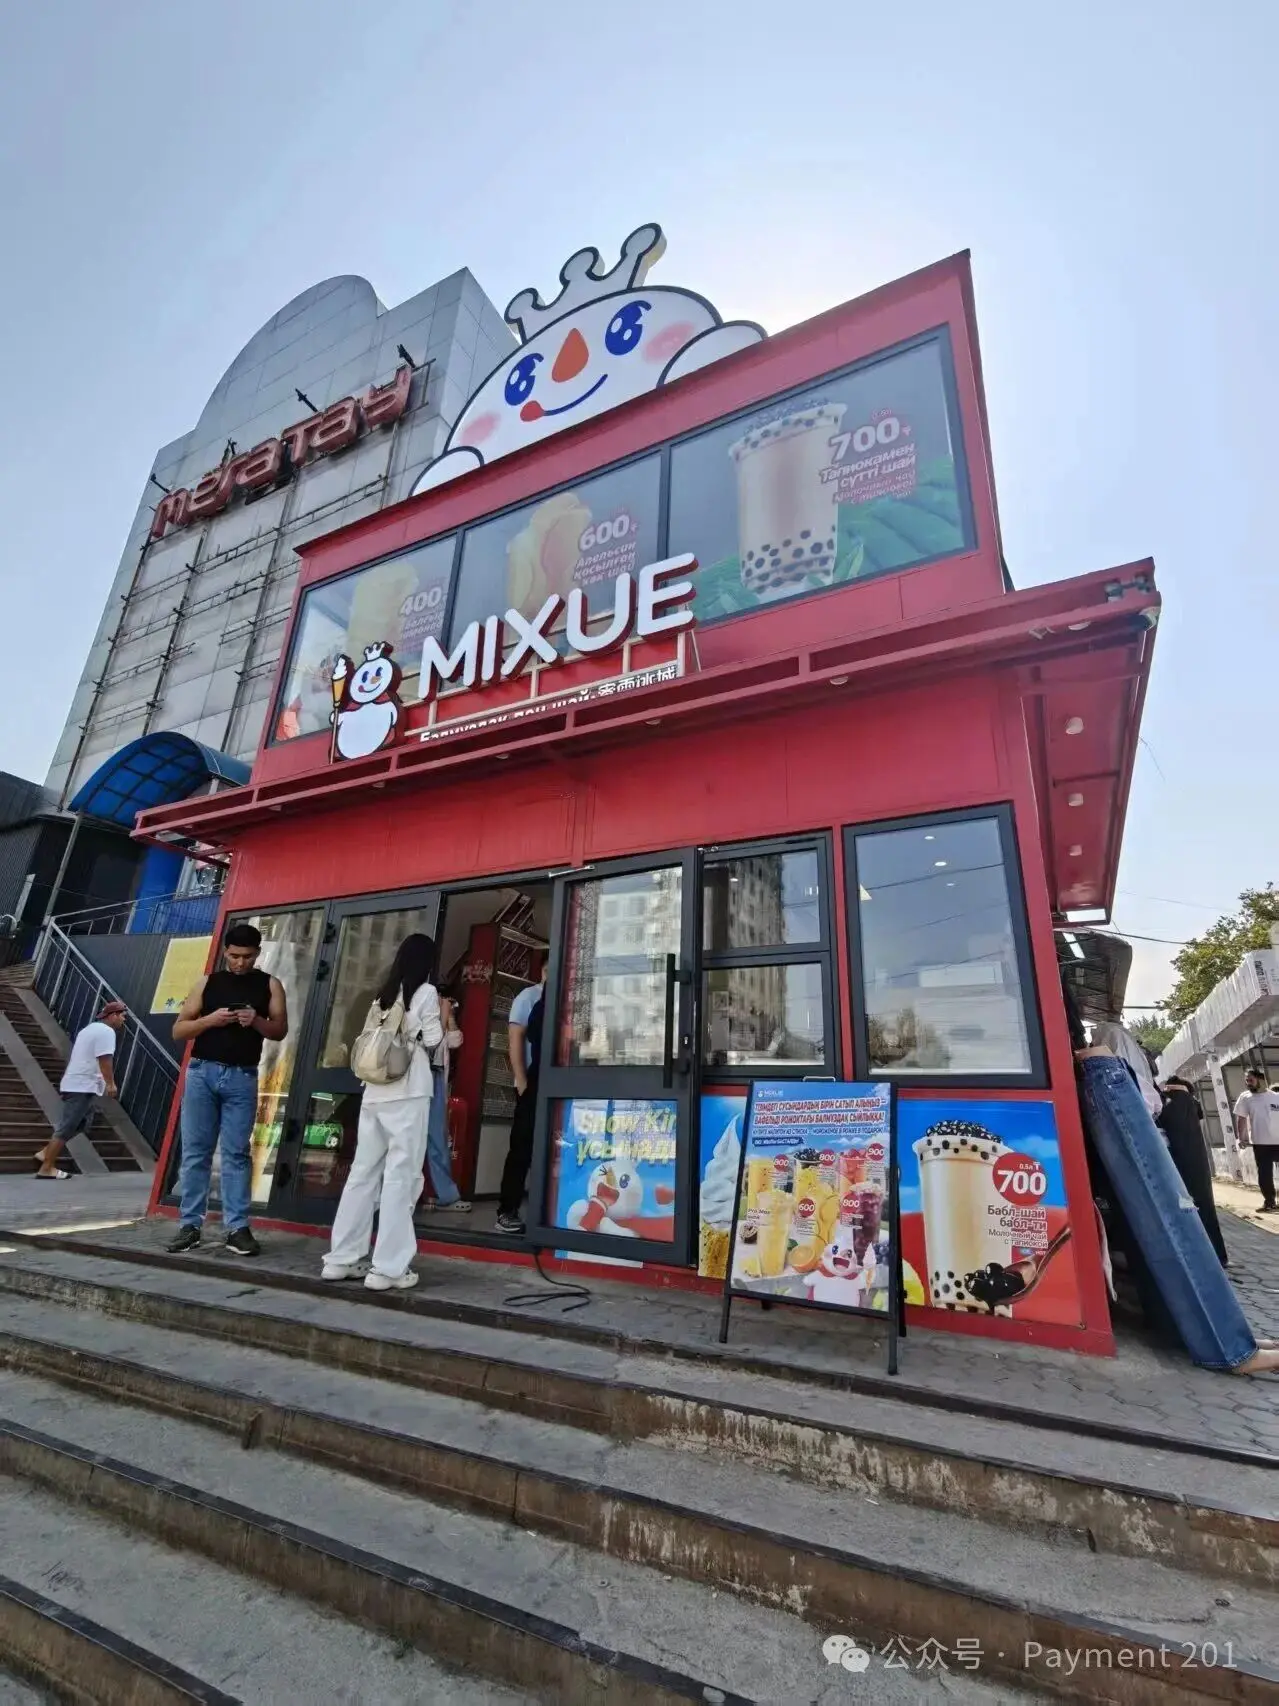
另一个非常直观的感受是,中国元素比我想象的要多。当然,这可能有点幸存者偏差。从乌鲁木齐机场出发,到降落阿拉木图,再到隔天的会议,一路上我遇到不少中国人。有些人从事基础建设,有些人从事矿产、能源和资源贸易,还有些人从事跨境物流和商业。
中国与中亚之间的货物流、资金流和人员流动,其实比许多国内支付从业者想象的要深得多。
1. 从 Freedom Bank 到中亚金融科技峰会
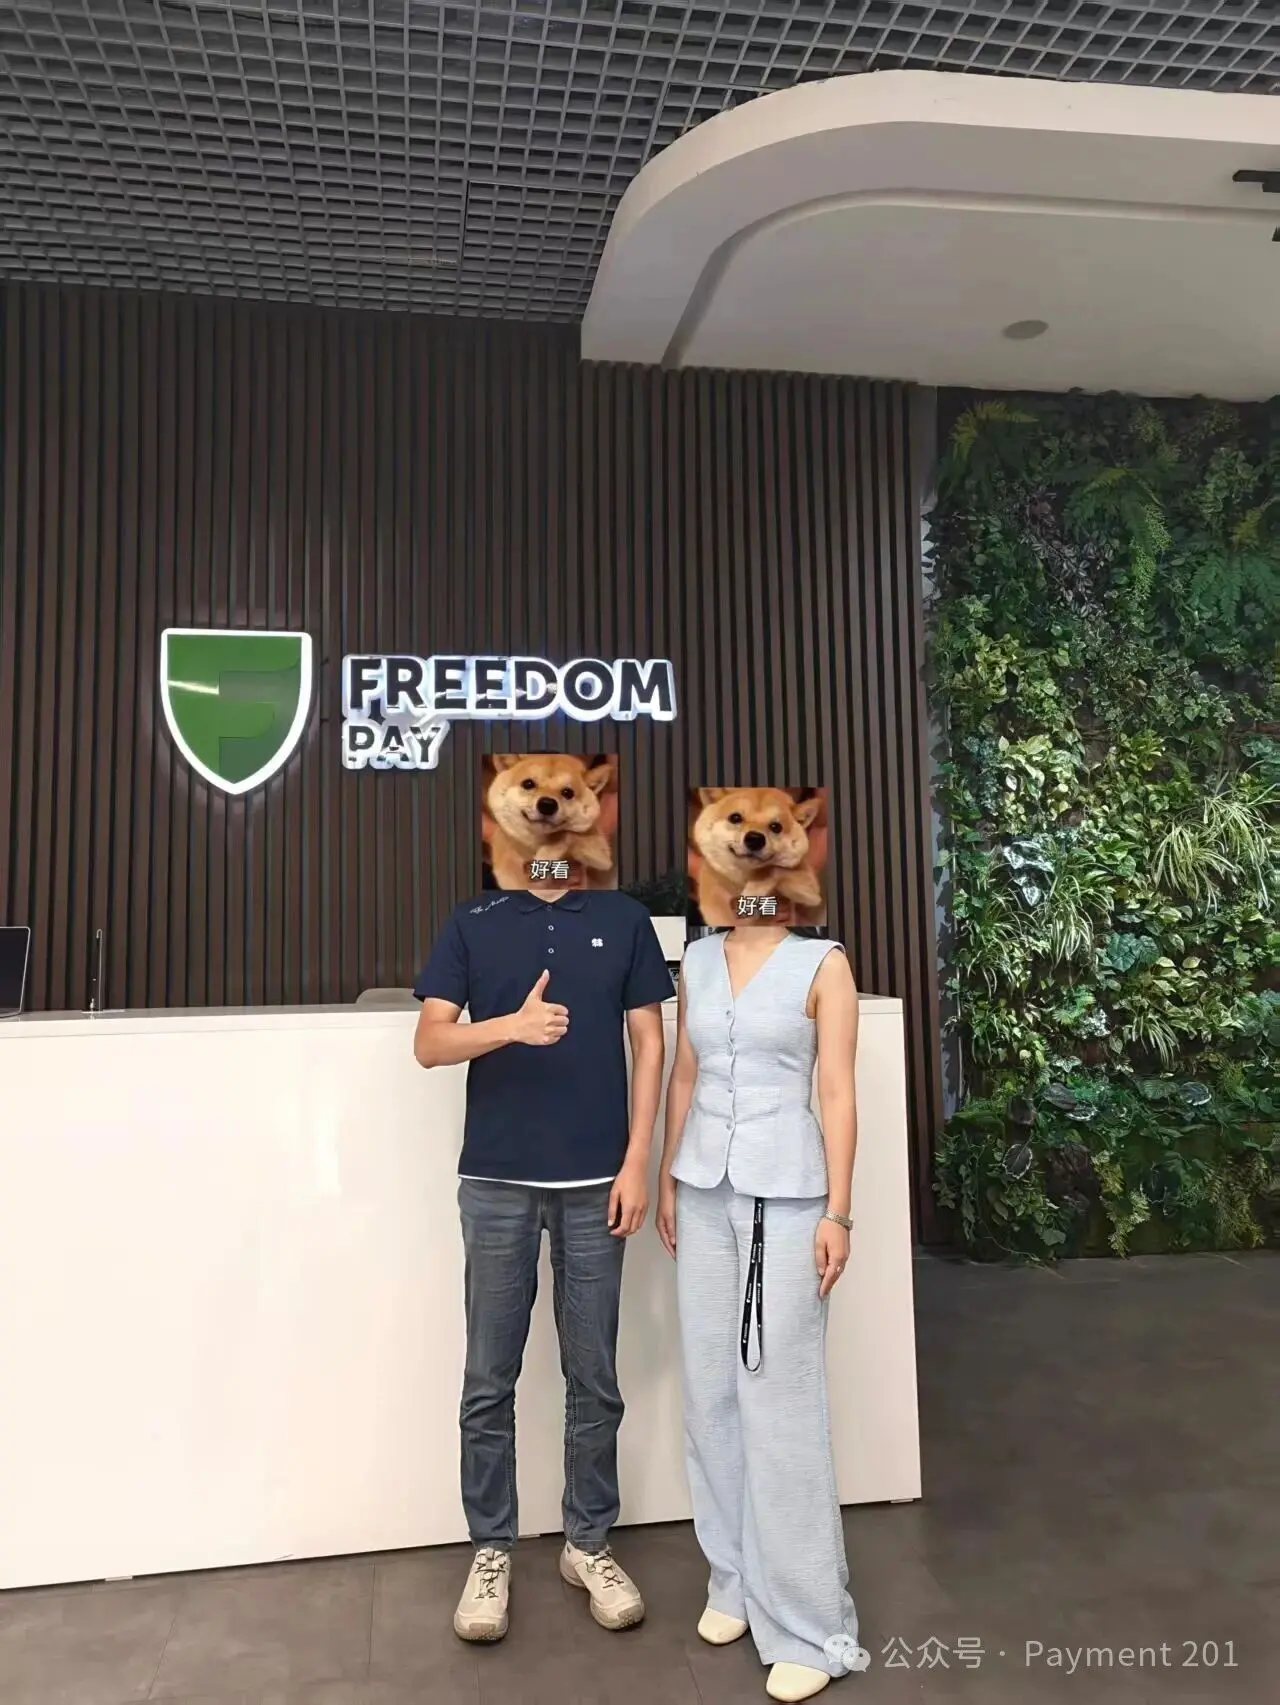
隔天一早,我去了 Freedom Bank。
办公室是非常典型的网络银行风格,让我想起微众银行。Freedom Pay 团队在 Kaisar Plaza 工作,由于大老板喜欢哈利波特,办公室也按照哈利波特主题布置。
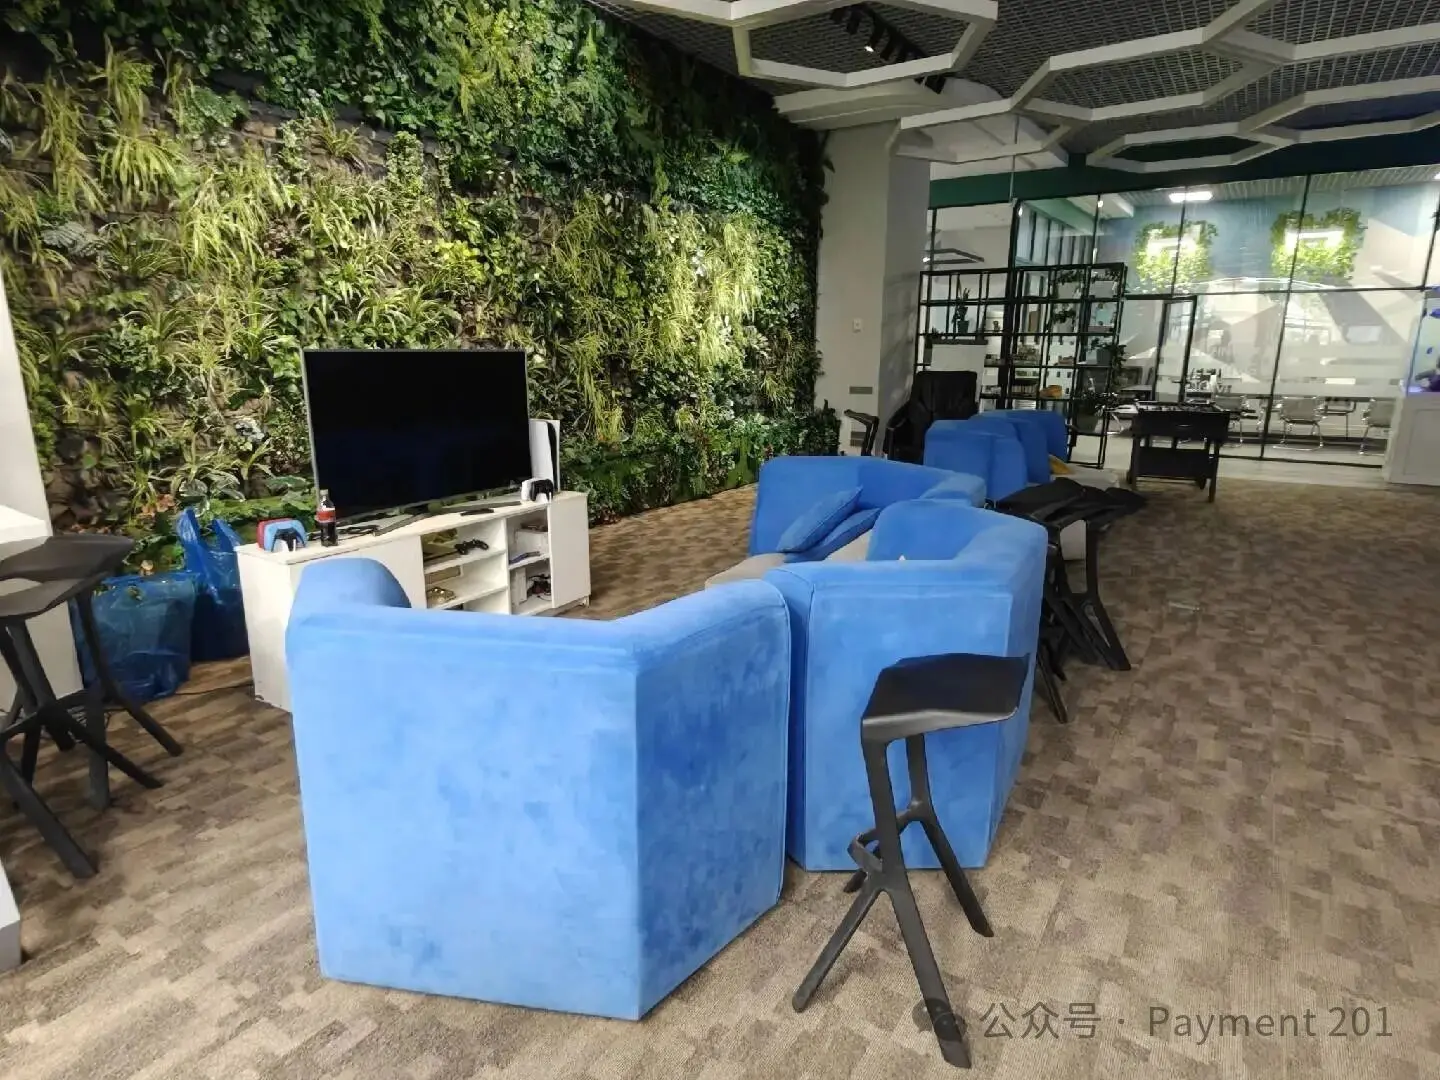
大家很快回顾了之前的业务合作,讨论了近期的产业变化,以及哈萨克斯坦银行业和支付业未来可能的发展方向。
这次拜访 Freedom 的另一个直观感受是,当地银行不再将移动 App 仅仅视为“电子银行渠道”,只用来查余额、转账和缴信用卡费。相反地,它们正在争夺真正的消费者前端。
Kaspi 是这个模式中最成功的玩家,但 Freedom 以及其他当地银行也正朝着 Banking + Payments + Lifestyle/Commerce 的方向发展。换句话说,当地银行争夺的不只是存款、贷款和卡片。
大家争夺的是:谁能主导用户每天打开的 App。这个细节其实非常重要,我稍后会详细说明。
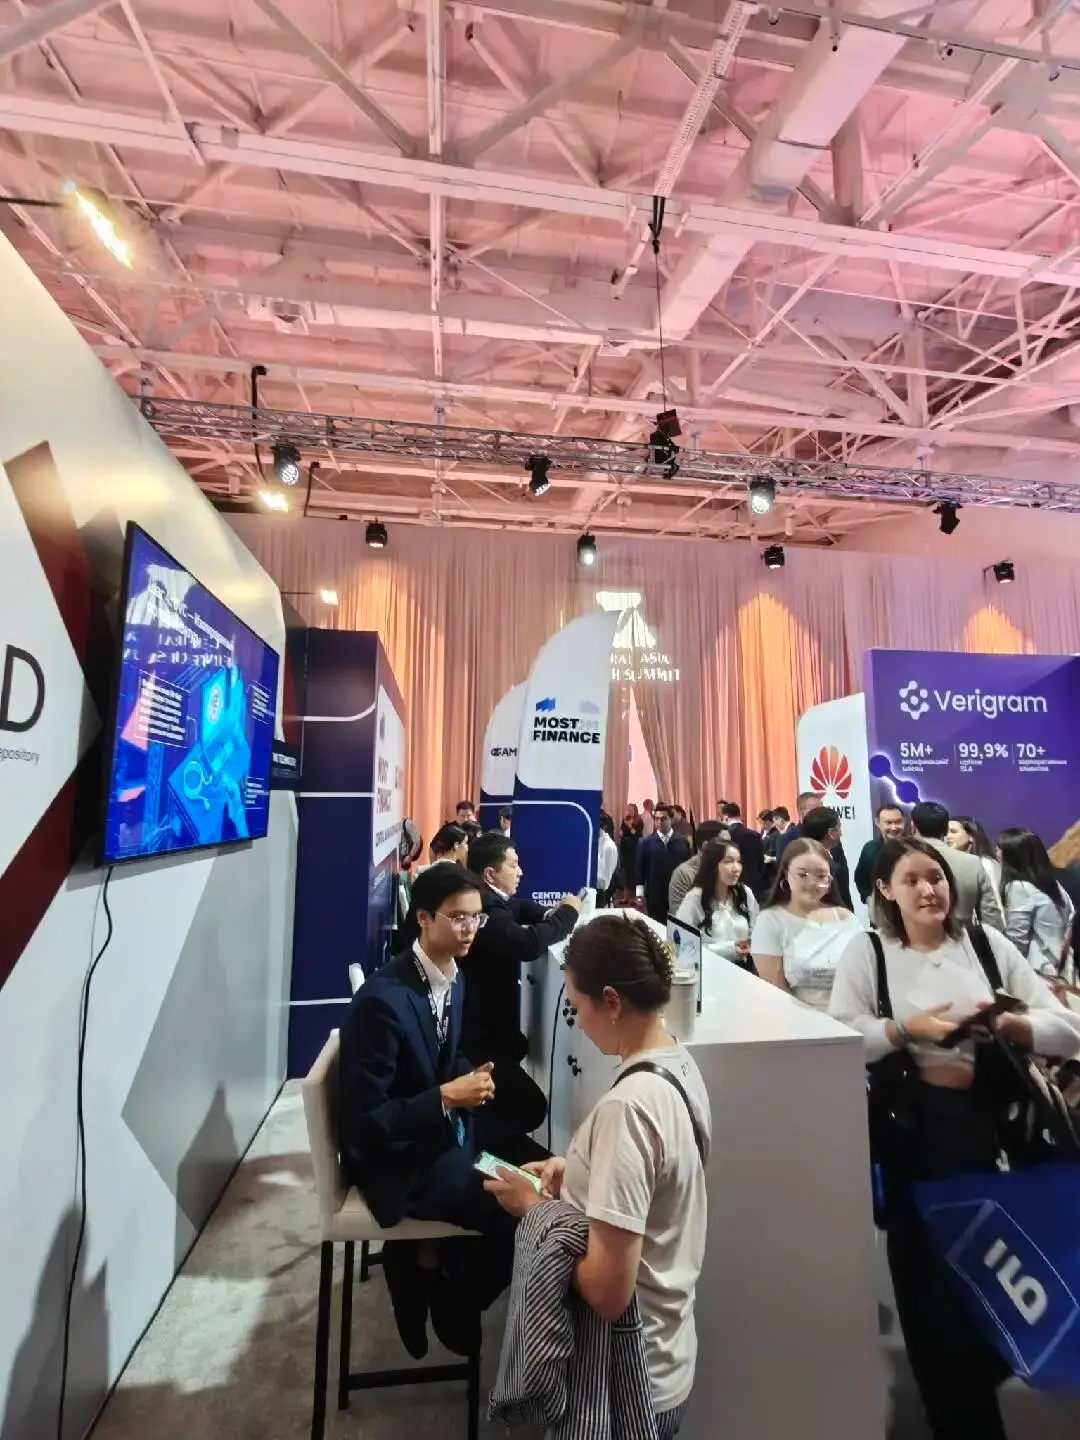
中午,我快速参观了中亚金融科技峰会。场地有点像艺廊,摊位不多,主要是当地的交易所、支付公司和金融机构。Visa 有一个相当大的摊位,但我经过时,似乎没什么生意,几个人坐在那里玩游戏。
我随意和现场的几家机构聊了聊,交换了一些名片,确实有些意外收获。我也遇到了银联国际的朋友,讨论了发卡和汇款服务。
支付产业有时挺有趣的。线上需要十封电子邮件才能厘清的问题,面对面聊十分钟往往就能理解,剩下的之后再跟进。
中午,我和朋友在附近吃了饭,开始推测未来几年支付产业可以做些什么。
2. 晚上的讨论已经是“2026 年的话题”
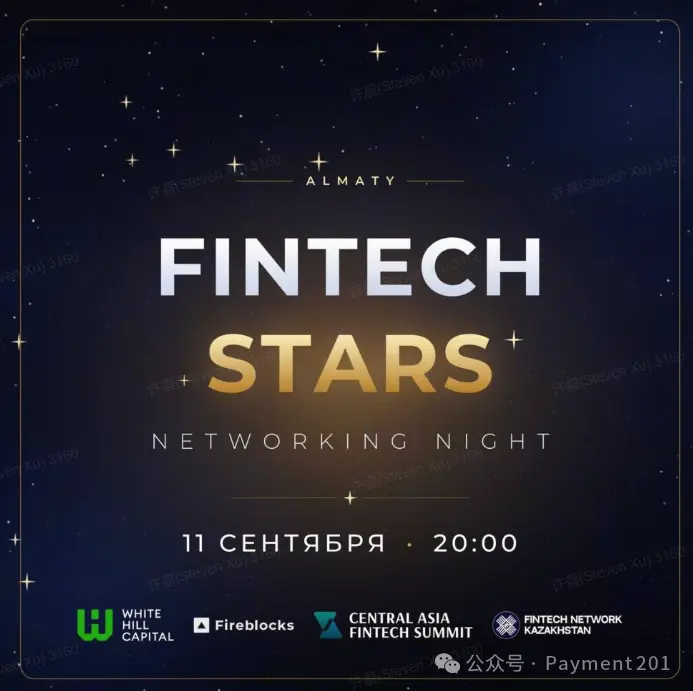
晚上,我参加了当天阿拉木图唯一的 Fintech Network 活动。
Fireblocks 是主办方之一,我被介绍给 Pave Bank、Tether,以及几家来自中亚的当地 PSP 和金融科技公司。
讨论的话题非常“2026”。各种具体业务和合作都围绕着:稳定币、跨境结算、银行基础设施、出入金,以及中亚市场接下来会出现什么。
聊完后,我看了看时间,发现已经是晚上十点。打开 Telegram,发现许多之前联系过的中亚社群朋友都在安排线下见面。确实有点应接不暇。
虽然活动名为中亚金融科技峰会,但实际上不只有中亚 C5 国家的人。我也遇到了来自高加索地区的朋友,例如格鲁吉亚。从支付和金融产业的角度来看,中亚和高加索常被视为一个更大的区域。
过去几天,我也趁机品尝了当地美食。马肉、自制面包、生啤酒和格鲁吉亚烤肉。
阿拉木图真的余韵无穷。
几天过去,我一次现金都没用过。
谈到支付。
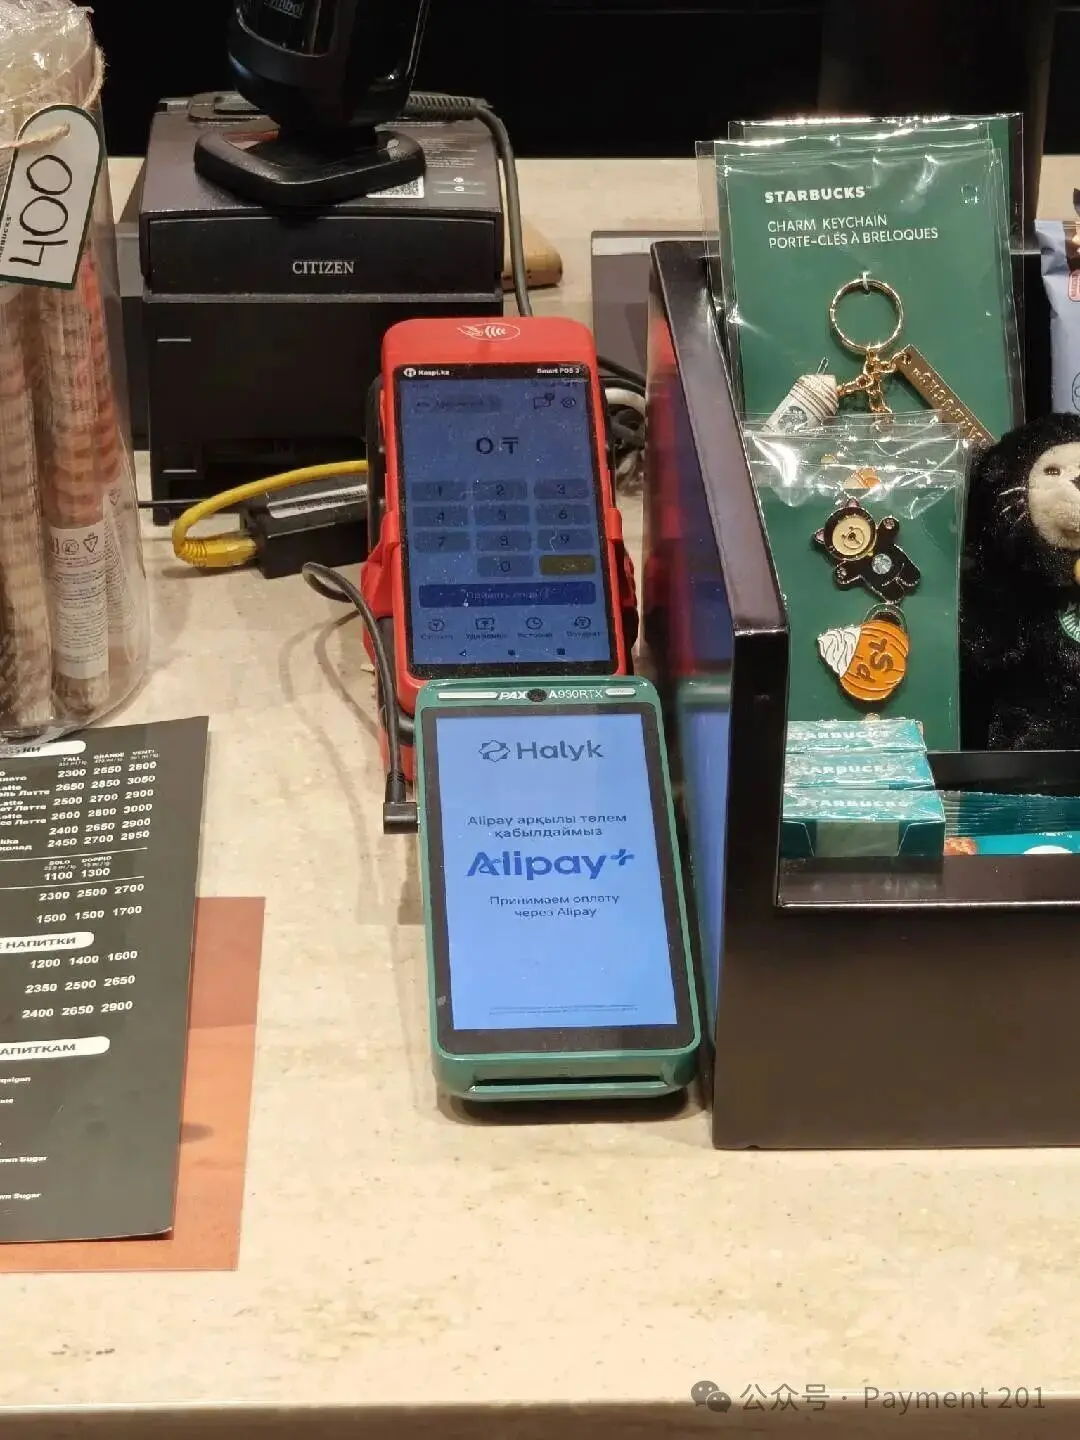
这次阿拉木图之行,我有一个非常直观的体验:
我完全没有使用现金。
用餐、喝咖啡、逛商场和各种日常开销,只要能刷卡,我就直接用 Visa 卡,在某些场景也使用 Alipay+。整个支付体验比出发前想象的顺畅得多。
来之前,我还有一些刻板印象:阿拉木图的现金比例会不会比较高?刷卡接受度会不会不足?当地钱包会不会很多且零散?
抵达后,至少在阿拉木图这样的核心城市,这些担忧基本上没有发生。外国游客只靠 Visa + Alipay+ 就能过上无现金生活。
2026 年上半年,哈萨克斯坦居民完成了约 71 亿笔、总额 92.1 万亿坚戈的非现金交易,平均每天超过 3900 万笔。
然而,我作为游客观察到的支付世界,与当地人日常使用的支付世界并不相同。
游客看到的是:Visa / Mastercard / 国际钱包。
当地消费者更熟悉的是:Kaspi / 银行 App / QR / P2P。
再深入一层,我们开始看到:
银行间即时支付 + 统一 QR。
从这里开始,哈萨克斯坦的支付格局变得非常有趣。
这不是典型的钱包主导市场
大家都熟悉中国过去十年移动支付的发展路径。支付宝、微信支付等第三方钱包逐渐将自己定位在消费者和银行账户之间。银行账户
↓
钱包
↓
消费者 / 商家
银行账户仍在底层,但消费者前端已被钱包接管。
然而,哈萨克斯坦并未完全沿着这条路径发展。
推动支付数字化的一股重要力量来自银行和银行相关平台。
银行 App 不再只是账户管理工具。它们直接转变为:超级 App。所以如果要给哈萨克斯坦的支付格局贴标签,我更倾向于称之为:
银行主导的超级 App 市场。
Kaspi 是这里最典型的例子。
Kaspi 真正改变的不只是支付方式。
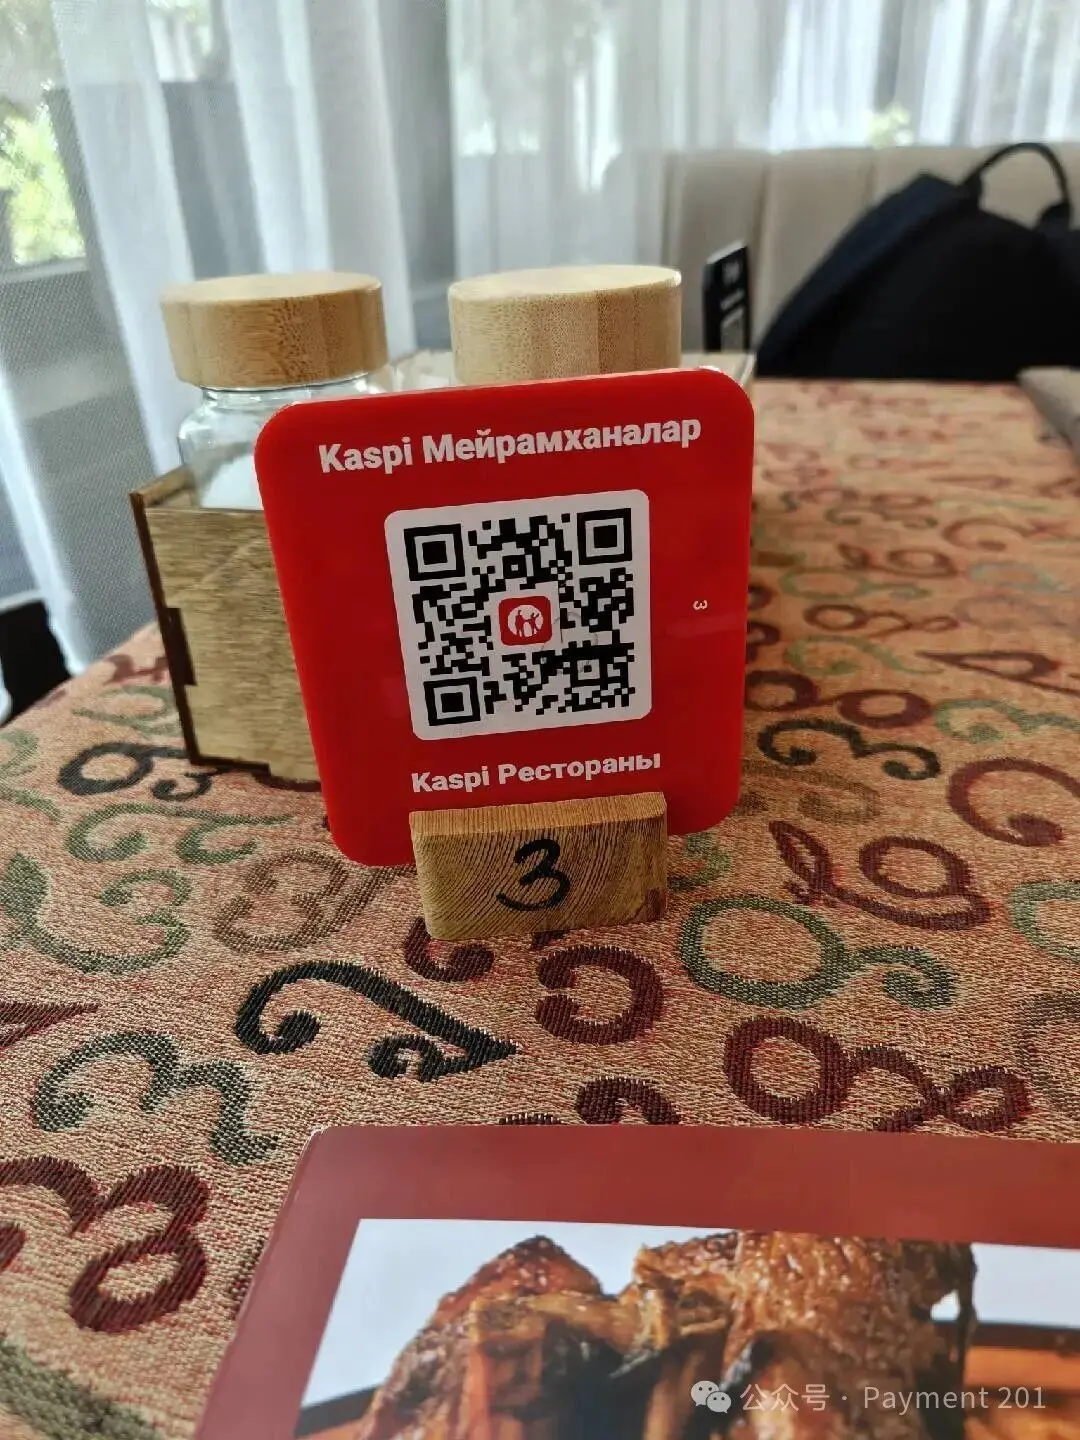
许多人第一次了解 Kaspi 时,会直接把它理解为:
“哈萨克斯坦的支付宝。”
这样理解很方便,但有点低估了 Kaspi。
Kaspi 不只是一个钱包。
在消费者端,它提供支付、P2P、QR、账单缴费、市集、旅游、分期付款;
在商家端,它提供 Kaspi Pay、收单、QR、B2B 支付、商家服务。
支付、银行、商业和信贷全部整合在一个生态系统中。
但如果只列出这些产品,仍无法解释 Kaspi 为什么强大。
真正重要的是它背后的飞轮:
消费者
↓
支付
↓
商家
↓
市集
↓
信贷 / 分期
↓
更多 GMV
↓
支付
消费者因支付便利而进来。商家也因消费者都在这里而需要进来。商家越多,受理网络就越强。市集为商家带来更多交易。分期和消费金融进一步推动消费。
最终,这些交易又流回支付。
所以 Kaspi 真正的护城河从来不是 QR。
而是由:消费者 + 商家 + 支付 + 商业 + 信贷 形成的网络效应。
到 2025 年,Kaspi Payments 活跃消费者将达到 1460 万,年度 Payments TPV 达到 44.2 万亿坚戈,支付交易约 67.2 亿笔;QR 和卡片支付合计占 Payments TPV 的 69%。
在一个只有 2060 万人口的国家,这样的密度相当惊人。
但我认为 Kaspi 真正重要的意义甚至不在这些数字。
- 传统银行与用户的关系可能是:薪水入账、存钱、贷款、偶尔打开 App。
- Kaspi 将这种关系转变为:购物、用餐、转账、缴费、分期、购物……
每天都在发生。
支付成为这段关系中最重要的高频入口。
所以某种意义上,Kaspi 不再只是一个支付 App。
它非常接近:
私有支付基础设施。
有趣的卡片市场:Visa、Mastercard、MIR 都在
另一个有趣点是,哈萨克斯坦不只是 Visa / Mastercard 市场。
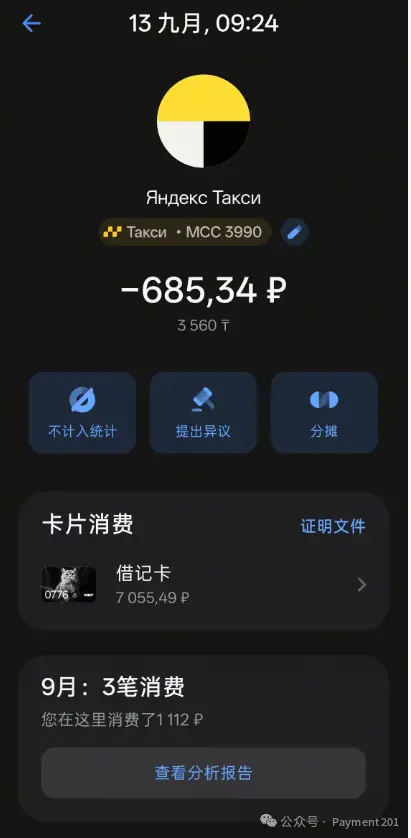
在某些场景,MIR 卡也可以被受理。
当然,这不代表 MIR 已完全覆盖哈萨克斯坦;MIR 受理明显仍取决于特定的收单机构和 POS 网络。有些银行和终端网络仍支持 MIR,有些则已暂停。
但正是这个细节,让哈萨克斯坦支付更有趣。
在同一个市场,你可能同时看到:Visa、Mastercard、银联、MIR。在此之上还有:Kaspi QR / 银行 QR / 统一 QR。
从支付轨道的角度来看,哈萨克斯坦其实像一个支付网络的十字路口。
向西,有 Visa / Mastercard 的全球卡片网络。
向北,它保留了与俄罗斯和独联体支付生态系统的一些连结。
向东,中国游客和商家可以看到银联、Alipay+ 等支付方式。
而最强的本地消费者支付界面是 Kaspi 和各种银行 App。
所以哈萨克斯坦支付很难简单归类为:“卡片市场”或“QR 市场”。它更像是:多轨道支付市场。
来自不同国家、不同时代、不同技术路径的支付轨道在这里共存。
QR 很强,但这不代表“QR 已消灭银行卡”
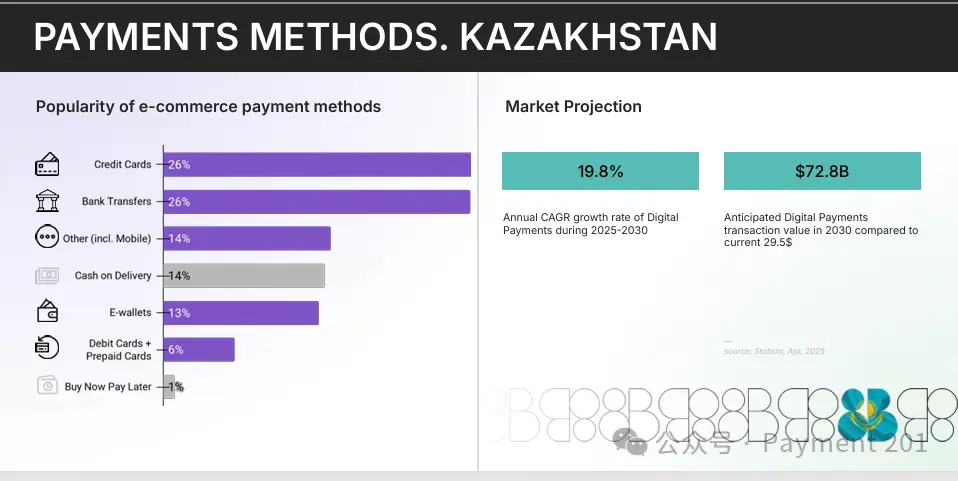
正因如此,我认为我们不能用“QR 取代卡片”来描述哈萨克斯坦。
在那里期间,我大多使用 Visa,当地消费者大量使用 QR,而来自俄罗斯的用户可能在某些受理网络中仍使用 MIR。
这些完全可以共存。
因为谈到支付,我们需要区分两件事:支付界面和支付轨道。
消费者打开银行 App 扫 QR 码,那是一种界面。我感应 Visa 卡,也是一种界面。
MIR 卡在支持它的 POS 上完成交易,背后是另一套清算和处理机制。
所以真正发生的不是:一条轨道完全消灭另一条轨道。
而是,前端支付体验越来越以移动设备为先,而底层支付轨道越来越分层。
Visa / Mastercard 在跨境、游客支付、电子商务和国际商家受理方面将长期存在。
MIR 反映了哈萨克斯坦与俄罗斯支付生态系统之间现有的连结。Kaspi 和本地 QR 解决本地高频消费支付。统一 QR 则持续朝互通性迈进。
不同的轨道解决不同的问题。
Kaspi 越成功,下一个问题就越明显
从消费者角度来看,Kaspi 的封闭循环几乎没有问题。打开 App、扫码、付款、完成。
问题出在整体市场结构。
Kaspi 有自己的消费者、自己的商家、自己的 QR、自己的账户和自己的收单网络。
其他银行也在开发自己的 App、自己的 QR 和自己的商家网络。这对任何银行来说都是合理的。
因为:
封闭循环 = 护城河。
机构可以掌控用户体验、风险、定价、商家体验,并通过现金回馈、信贷、分期和商业持续增强其网络密度。
然而,一旦同时存在几个足够大的封闭循环,从整个支付市场的角度来看,就变成了另一个词:
碎片化。
消费者为什么要在乎商家属于哪家银行?商家为什么要为不同银行的消费者使用不同的 QR?每家银行为什么要重复建立自己的受理网络?
因此,我认为哈萨克斯坦上一个阶段解决的是:如何走向无现金?现在它开始回答下一个问题:如何实现互通?
Kaspi 解决采用问题,统一 QR 开始解决市场结构问题
所以到 2026 年,哈萨克斯坦支付最值得关注的变化其实不是 Kaspi。
而是:
统一 QR。
2026 年 7 月,哈萨克斯坦将在全国正式推出银行间移动支付系统。核心包含两件事:按手机号码的银行间转账,以及:银行间 QR 支付。
上线时,所有通过移动 App 向个人客户提供零售银行服务的银行都将接入。
消费者可以从自己银行的 App 即时转账给另一家银行的用户;也可以扫描商家的统一 QR 完成跨行支付,不再要求买卖双方在同一家银行。
该系统支持:
24/7 即时。
以前可能是:
A 银行消费者
↓
A 银行 App
↓
A 银行 QR
↓
A 银行商家
现在逐渐变成:
A 银行消费者
↓
A 银行移动 App
↓
银行间支付轨道
↓
B 银行商家
对一般消费者来说,表面上只发生了一件事:
QR 码互通了。
但支付从业者看到的不只是 QR。
真正的变化是:定址、路由、清算、受理。从私有网络走向互通轨道。
该系统由哈萨克斯坦中央银行旗下的国家支付公司运营。上线一个月后,这个银行间移动支付系统已处理超过 800 万笔、总额 2100 亿坚戈的交易。
所以我认为可以用一句话总结:
Kaspi 解决采用问题,统一 QR 开始解决市场结构问题。
Kaspi 证明了封闭循环能多快将消费者和商家拉进移动支付。
统一 QR 正在解决另一个问题:
市场不能总是被个别私有网络分割。
为什么 Kaspi 已经这么强,国家仍要推行统一 QR?
这个问题其实是我整篇文章想传达的重点。从用户体验角度来看,Kaspi 已经非常好用。消费者不会每天抱怨“我需要一个全国统一 QR 码”。商家也有成熟的受理方案。
那为什么还要继续建设银行间轨道?
因为支付基础设施从来不只是解决用户体验。
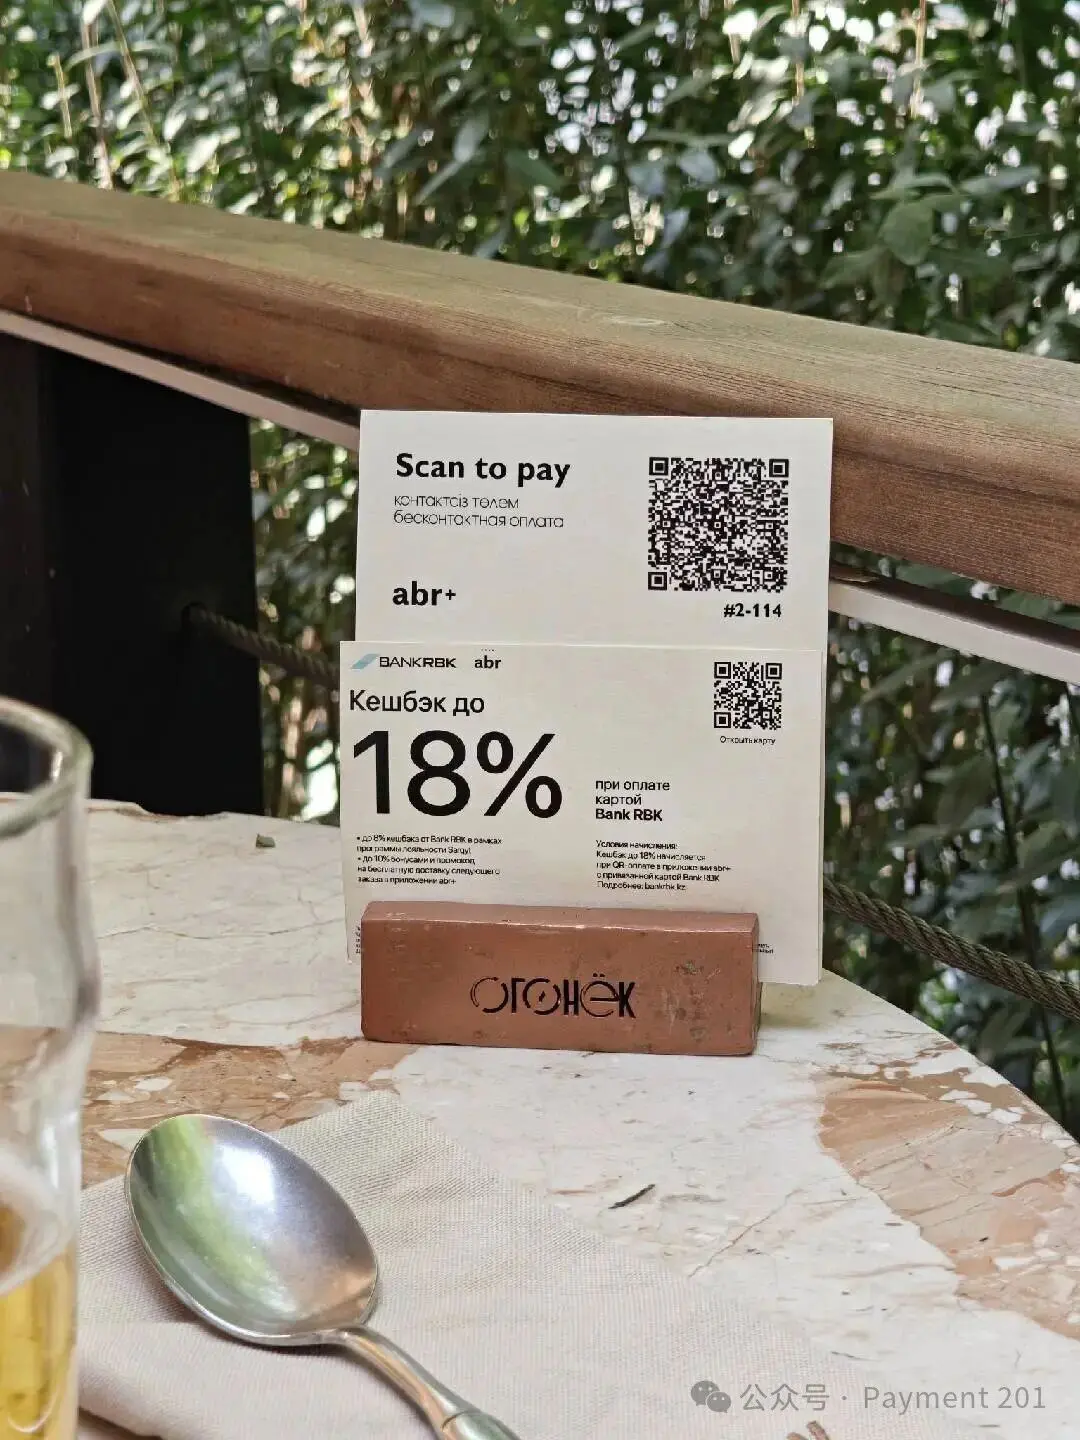
第一个问题是:竞争。
当一个平台同时拥有消费者、商家、支付、商业和信贷时,新进者面对的不只是一个支付产品。
而是整个网络。做出更好的 QR 码没有意义。因为人不在你这边。商家也不在你这边。
支付产业常常如此:技术容易复制,渠道难以复制。统一 QR 有效地将受理网络与特定银行的消费者基础解耦。银行可以少一点在“谁有更多 QR 商家”上竞争,多一点在:产品、用户体验、定价、信贷、风险、数据、服务上竞争。
第二个问题是:
受理密度。
一个真正成熟的支付网络最终希望实现:
消费者银行 ≠ 商家银行,且不影响支付。
Visa、Mastercard 和银联几十年来基本上都在解决这类问题。
如今,越来越多的国家正在推行即时支付 + QR,只是在 A2A 世界里重做一遍。
这也正是从:私有网络走向:公共轨道的过程。
再往下,是一整套国家级金融堆栈
统一 QR 不是一个孤立的项目。
哈萨克斯坦中央银行目前正在更大的国家数字金融基础设施框架下,推进银行间移动支付、统一 QR、开放银行、数字坚戈等。
如果拆开来看:QR、即时支付、开放银行、数字身份、反欺诈、CBDC,每一项都是近年金融科技圈的热门话题。
但真正有趣的是,它们最终可能被拼凑成同一个堆栈:
身份
↓
银行账户
↓
开放 API
↓
支付轨道
↓
清算 / 结算
↓
数字货币
↓
风险基础设施
所以今天看哈萨克斯坦支付,如果只研究:Kaspi 为什么成功?
其实有点不足;Kaspi 是上一个阶段非常重要的答案,但这个市场已经开始提出下一个问题。
我自己用 Visa,但 PSP 要进入当地市场远非简单。
这次在阿拉木图,我作为游客的支付体验非常简单。Visa、Alipay+ 基本上就够了。
然而:游客能支付,和商家 / PSP 真正进入这个市场,完全是两回事。
这次我也在当地遇到许多中国人。基础建设、矿产、能源、资源贸易、物流、跨境商业。
这些商业流必然伴随着越来越复杂的资金流:收款、换汇、结算、跨境出款。以及大家目前非常关心的:稳定币出入金。
如果一家全球 PSP 进入哈萨克斯坦,第一反应往往是:
“当地 Visa / Mastercard 很普及,接卡片收单不就够了吗?”
但一旦进入本地支付堆栈,需要处理的是:
本地实体
↓
本地收单
↓
Kaspi / 本地 QR
↓
统一 QR
↓
坚戈收款
↓
结算
↓
换汇
↓
对账
↓
跨境出款
而且你的许多商家没有本地实体问题。
因此,常常出现的情况是,本地支付堆栈越成熟,全球 PSP 就越需要理解本地。全球受理从来不等于只是完成 Visa / Mastercard 对接。所谓的全球,本质上仍是由一条又一条本地轨道拼凑而成。
稳定币的机会不在于当地人用 USDT 买咖啡。
晚上的交流中,大家谈了很多稳定币。
但如果放在哈萨克斯坦支付的整个堆栈中,我的理解其实很简单:稳定币的第一个应用场景绝对不是零售。本地消费者打开 Kaspi 或银行 App 扫码就能完成一杯咖啡的购买。为什么一定要先用 USDT 支付?前端消费支付已经够好了。稳定币不需要解决一个已经被解决的问题。
它真正的价值可能在后端:跨境 B2B、资金管理、美元流动性、出入金、商家结算。以及在一些传统代理行覆盖效率不佳的走廊。
换句话说:
稳定币在这里更像是流动性层和结算层,而不是本地消费支付的替代品。
前端收款可以继续是:Kaspi / 银行 QR / 卡片 / 坚戈。商家看到的仍然可以是法币结算。
但在后续的资金管理、跨境资金转移和出款中,完全有可能逐渐出现法币 + 稳定币混合结算。
这两件事完全不冲突。我甚至认为,这才是未来几年稳定币基础设施真正价值所在。不在于消费者今天用什么支付。
而在于:支付完成后,钱如何流动。
Kaspi 的上半场,支付轨道的下半场
如果简化哈萨克斯坦支付过去十年的演进,我认为大致可以分为三个阶段:
无现金
↓
移动优先
↓
互通
Kaspi 对前两个阶段产生了重大影响。
它通过银行主导的超级 App,将消费者、商家、支付、商业和信贷聚集在一起。依靠封闭循环,它最大化了用户体验和网络密度。
但一旦市场高度数字化,下一个问题必然出现:
不同的银行、不同的 QR 码、不同的商家网络如何真正互联?
所以我认为 2026 年哈萨克斯坦支付最重要的变量,不是出现另一个钱包或另一个 PSP。
而是:
封闭循环 → 互通性。
上半场是超级 App 的故事。
下半场开始转变为支付轨道的故事。
最后
回到这次阿拉木图之行。
几天过去,我完全没有使用现金。对游客来说,支付体验已经变得非常简单。
但真正有趣的是,游客看到的只是整个支付堆栈的最上层。
往下一层,我们有:Kaspi / 银行 App / QR / P2P。
看卡片轨道,我们看到:Visa / Mastercard / 银联 / 部分 MIR 受理。
再往下一层,我们发现:银行间即时支付 / 统一 QR。
看跨境资本流动,我们开始看到:稳定币流动性 / 结算。
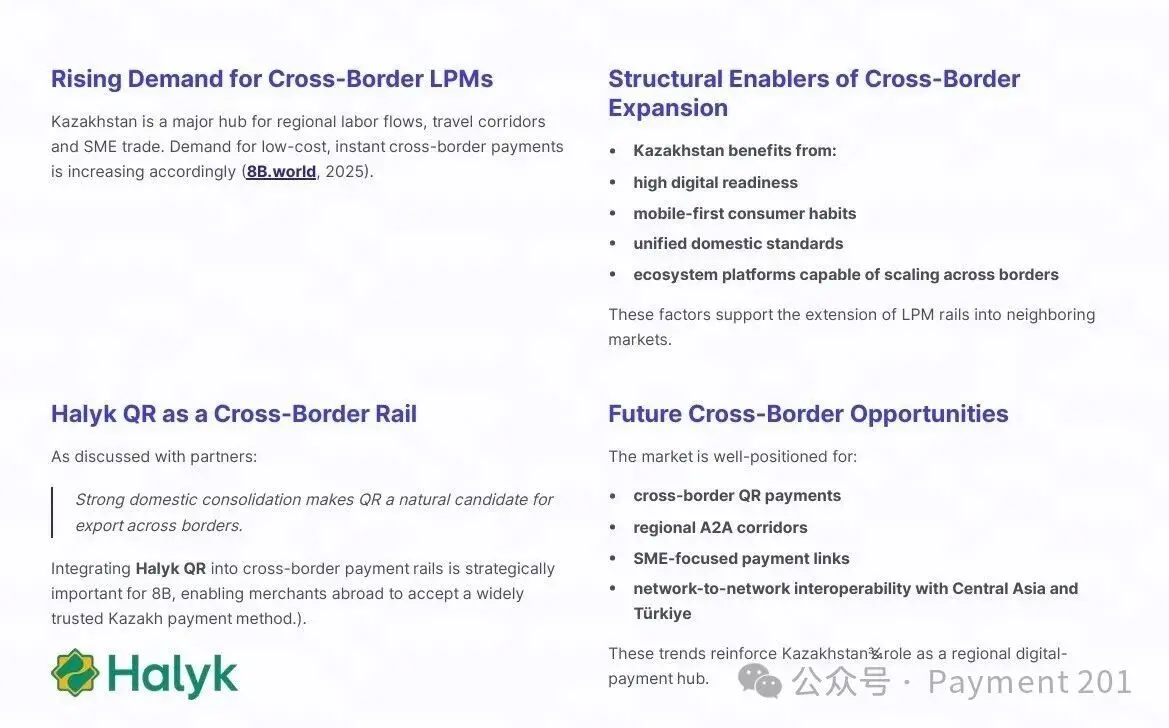
图片来自 8b.world
卡片、超级 App、A2A、国家轨道、稳定币。几套来自完全不同地区和阶段的支付基础设施,正在一个只有 2000 多万人口的市场中堆叠在一起。
所以这次回来后,我对哈萨克斯坦理解的最大改变不是:
“这里的支付比我想象的更发达。”
而是:
它已经开始转换话题。
过去的问题是:
如何让一个市场从现金走向数字?
今天的问题越来越变成:
当支付足够数字化之后,如何真正实现互通?
Kaspi 解决了前一个问题的很大一部分。
而 2026 年的哈萨克斯坦,已经开始回答下一个问题。
以上内容仅用作资讯或教育之目的,不构成与BTCC相关的任何投资建议。BTCC竭力但不能保证上述全部内容的真实性、准确性和原创性。