


美國就業報告今晚揭曉:好消息恐成壞消息
 Odaily
原文作者:徐超
原文來源:華爾街見聞
美國8月非農就業報告將於今晚公布。華爾街預期就業成長將自7月的負值小幅反彈,但市場邏輯已悄然轉變——對投資人而言,強勁的報告未必是好消息,疲弱的報告也未必是災難。數據博弈的關鍵在於聯準會接下來的升息路徑。
市場共識預期8月非農就業將增加5.5萬人,自7月的減少2.3萬人反彈,失業率維持在4.1%,平均時薪月增0.3%。高盛則持較謹慎立場,預估僅增加4萬人,略低於共識。根據摩根大通市場情報團隊,聯準會主席鮑爾在傑克森霍爾研討會上明確表示經濟已達充分就業且通膨仍高,意味著就業數據正處於「好消息即壞消息」的框架下運作——強勁就業將推升公債殖利率並壓抑美股。
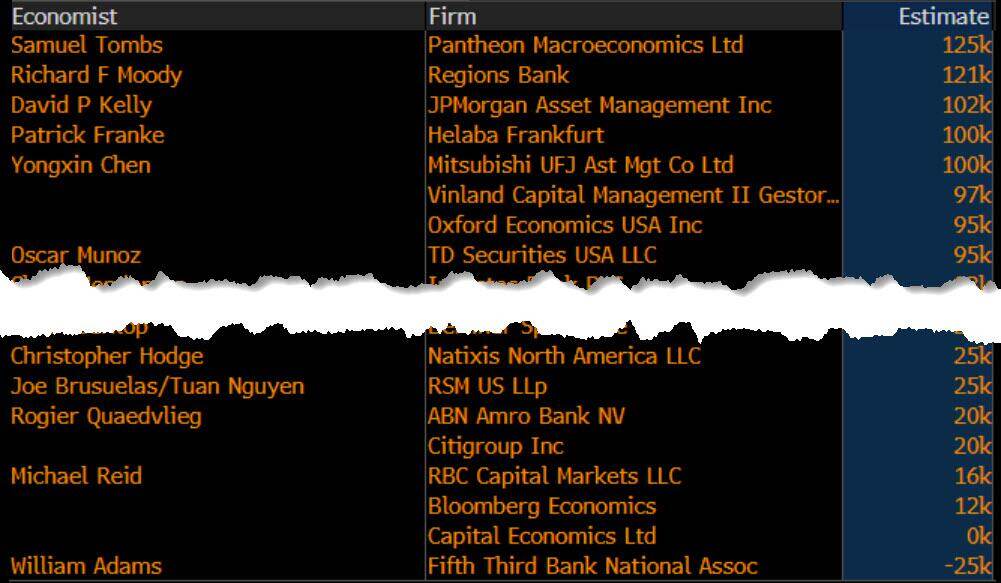
就市場影響而言,摩根大通認為在當前政策環境下,下週的CPI數據對9月16日聯準會會議的影響將大於今天的就業報告。根據摩根大通,9月4日到期的選擇權隱含標普500指數盤中波動約1.1%。根據彭博首席經濟學家Anna Wong,若8月非農再度出現負值,「現代聯準會歷史上並無在連續兩個月非農就業負成長後仍升息的先例。」
數據預期:訊號分歧,前景難判
8月勞動市場的領先指標呈現明顯分歧,使預測難度較往常更高。
ADP私部門就業8月僅增加3.8萬人,為今年1月以來最慢,低於共識的4.7萬人,創近幾個月來最大落差。
Revelio公共勞動統計顯示,8月經濟新增3.65萬個就業,較7月的7.92萬明顯放緩。BLS調查週內的初領失業金人數升至20.7萬人,高於7月調查期間的18.9萬人。高盛追蹤的替代就業指標平均為3.1萬人,低於7月的6.5萬人。此外,Challenger報告顯示雇主8月宣布裁員5.29萬人,較7月的3.34萬人大幅增加。
但整體裁員仍受控——Challenger統計2026年前八個月累計裁員約53萬人,為2022年以來同期最低;招聘計畫則為2023年以來最高。
初領失業金人數月均值為20.4萬人,低於7月的21萬人,JOLTS裁員率月減0.1個百分點至1.0%。此外,休閒與餐旅業就業在前兩個月累計減少8.3萬人,地方政府教育就業減少6.1萬人,兩者均有常態化反彈的空間。
職缺數據(結合JOLTS、Indeed與LinkUp)7月大致持平,近期無明顯趨勢變化。
企業調查訊號同樣分歧:ISM製造業就業指數微降至51.2,仍處擴張但增速放緩;ISM服務業就業指數微升至47.8,連續第二個月處於萎縮區間;S&P Global製造業與服務業PMI就業分項雙雙走強,後者更創近18個月最快就業成長。
臨時保護身分到期:潛在的下行尾部風險
分析師特別指出一項可能機械性壓低就業數據的政策因素——約30萬名移民(多為海地人)的臨時保護身分於7月底到期,終止了他們在美國的工作許可。
巴克萊估計其中約20萬人在7月的就業調查中仍被計為就業,預計約2.5萬人將因雇主停止將其列入薪資名冊而從8月的統計中消失。隨著其餘人員完成資格審查,未來幾個月此拖累將持續。部分人在期限前已申請庇護,其中在到期前獲准者仍保有工作資格;其他人可能因雇主尚未完成工作許可查核而暫時仍出現在雇主薪資紀錄上。
根據彭博首席經濟學家Anna Wong,綜合這些因素,8月非農就業連續第二個月下滑的機率相當高。
年度基準修正:就業數據早已被低估
在本次發布的背景下,還須考量勞工統計局(BLS)8月公布的年度基準修正估計。
修正顯示,截至2026年3月,未經季節調整的就業人數較先前估計低7.9萬人,降幅約0.1%。此幅度遠小於去年的修正——基於2025年3月的修正高達91.1萬人。
就結構而言,私部門就業下修幅度較大,達17.8萬人,意味著平均月增實際為2.4萬人,而非先前報告的3.8萬人。以產業別來看,零售貿易下修幅度最大(-15.46萬人),運輸與倉儲上修幅度最大(+13.51萬人),政府部門即使在聯邦裁員下仍上修9.9萬人。最終修正數據將於2027年2月的就業報告中正式納入。
聯準會政策路徑:非農之後,CPI才是真正關鍵
在聯準會政策方面,分析師看法相當一致:非農數據接近預期且失業率穩定,將符合勞動市場降溫但未急遽惡化的情境,此情境將使決策者持續聚焦於其職責中的通膨面向。
真正改變政策邏輯的情境是非農大幅負成長。Anna Wong明確表示,若8月非農再度為負,「現代聯準會歷史上並無在連續兩個月負成長後仍繼續升息的先例」,這將立即凍結市場對升息的任何預期。
就市場反應框架而言,摩根大通認為在9月16日聯準會會議前僅剩一份非農報告與一份CPI報告,後者權重更高。強勁的非農數據將推升公債殖利率,透過「更多就業→更多消費→企業進一步招聘」的自我強化邏輯壓抑股市,而此傳導機制尤其值得關注,因為鮑爾已在傑克森霍爾指出寬鬆的金融環境構成風險。
摩根大通的「金髮女孩區間」設定在新增就業3萬至7萬人之間,在此區間內市場較可能維持相對穩定。
若數據超過10萬人,美股將面臨明顯壓力
根據摩根大通,以下是不同數據區間的市場反應路徑:
若數據超過10萬人,美股將面臨明顯壓力,10年期公債殖利率上升,市場將更充分反映9月升息;若落在7萬至10萬人之間,股市將略受壓抑,殖利率溫和上升;3萬至7萬人為「金髮女孩區間」,市場反應相對中性;若低於3萬人或為負值,短期利率將快速下滑,但負值情境可能引發「停滯性通膨擔憂」,使市場對聯準會政策路徑的判斷高度複雜。
高盛預期平均時薪月增0.4%,高於共識的0.3%,理由是正向的日曆效應支持較強的薪資數據。高盛的薪資追蹤顯示第二季時薪月增年化2.8%、年增3.6%,仍低於其估計與2%通膨目標一致的4%成長門檻。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。