


深入探討推動140億美元比特幣永續合約的15分鐘交易脈衝
 Panewslab
在UTC時間14:59:59,比特幣永續期貨看起來和其他電子市場無異,價格閃爍,來自全球交易者的訂單不斷流動。
但當時鐘走到15:00:00,市場瞬間變得更加繁忙:更多交易成交、更多資金周轉、價格在接下來十秒內波動更大,即使沒有任何新理由促使任何人交易。
同樣的脈衝在每小時的15分、30分和45分重現。較小的版本出現在每五分鐘邊界和每分鐘開始時,但整點仍然產生最強烈的爆發,彷彿加密貨幣的連續市場已被交易軟體分割成數千個微小交易時段。
韓國政策研究員Chan Kim和北卡羅來納大學的Peter Reinhard Hansen在2026年8月的加密貨幣期貨研究中記錄了這一模式。他們檢視了2021年1月1日至2024年10月31日期間六個幣安期貨市場的已完成交易記錄,涵蓋比特幣、以太坊、XRP、Solana、狗狗幣和Cardano,共1,400個全天候不間斷交易日。
這些合約是永續期貨,通常稱為perp,讓交易者押注資產價格上漲或下跌,並利用借入的曝險放大賭注。
傳統期貨合約在指定日期到期,而perp只要交易者有足夠的抵押品就可以一直持有,多頭和空頭交易者之間的定期支付使其價格緊貼標的現貨市場。
當perp交易價格高於其現貨指數時,押注價格上漲的交易者向押注下跌的交易者支付費用。當交易價格低於指數時,支付方向相反。
永續期貨佔全球加密貨幣交易的很大份額,這使得這些短暫的爆發具有更廣泛和更深遠的影響。Perp價格有助於引導跨交易所的套利、避險和做市,因此始於期貨的模式可以傳導至比特幣市場數據和所有人關注的現貨價格。
加密貨幣找到了它的開盤鐘聲
當你將一小時畫成圓形時,15分鐘脈衝很容易看出來。研究人員的圖表在0分、15分、30分和45分處產生四個點,在交易量和價格波動中形成星形圖案,每次爆發的大部分集中在最初十秒內。
在所有六種合約中,這十秒內的交易筆數比普通分鐘的相同十秒窗口多26%,美元交易量多32%,而絕對報酬率大26%。
絕對報酬率衡量價格向任一方向移動的幅度,因此讀數大26%意味著在十五分鐘窗口內出現更大的上漲或下跌。
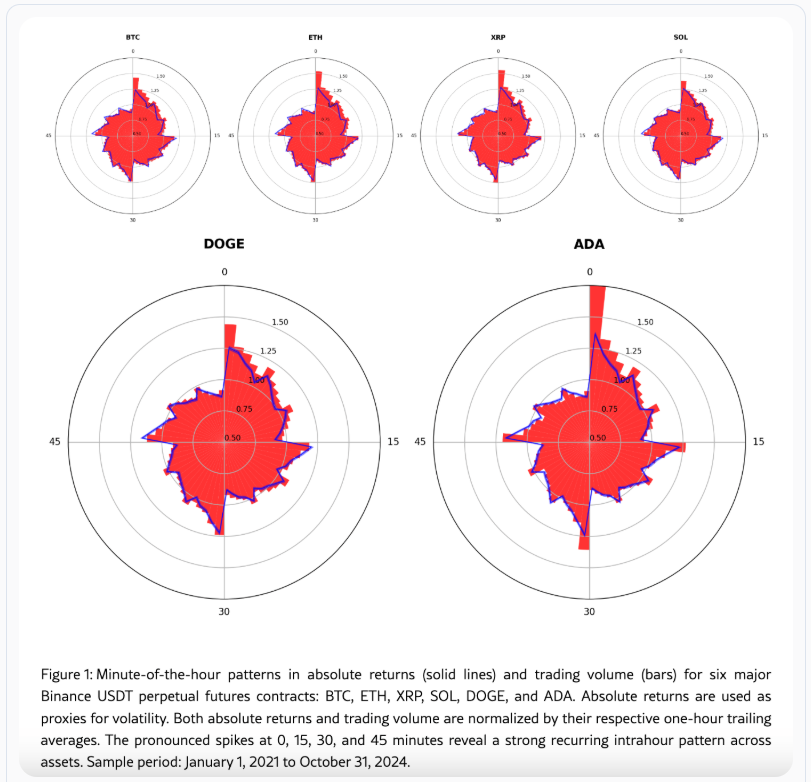
極座標圖顯示BTC、ETH、XRP、SOL、DOGE和ADA永續期貨的絕對報酬率和交易量的分鐘內模式。來源:Kim, Reinhard Hansen
該模式也跨越了巨大的市場規模差距。在樣本期間,比特幣平均每日154萬筆交易和145.8億美元合約交易量,而Cardano平均約29萬筆交易和5.44億美元,遵循相同的交易節奏。
這種一致性是最重要的發現,因為它表明該慣例是跨交易系統共享的,而非單一幣種的特徵。
大多數交易應用程式將連續的價格流轉換為一分鐘、五分鐘、十五分鐘或其他常見間隔的K線。
一根15分鐘K線將該期間內發生的一切壓縮為開盤價、收盤價、最高價和最低價,為人類提供可管理的市場圖景,並為軟體提供可處理的標準數據區塊。
在每根K線結束時,技術指標重新計算,自動化策略從同一新完成的區塊接收新指令。
將大筆交易拆分成較小部分的程式可能在該邊界釋放另一部分,而做市商可以根據預期的流量調整報價,更快的系統可以預先交易這兩類群體的行為。
一旦足夠多的機器開始遵循相同的時鐘,一種方便的數據顯示方式就變成了市場本身的一部分。
這就是一個平淡無奇的十五分鐘開始看起來像證券交易所開盤的原因。傳統市場圍繞真正的開盤鐘聲聚集訂單,因為交易者已經等待了數小時讓交易場所重新開放。
另一方面,加密貨幣透過共享的圖表間隔和軟體預設值創造出類似的熱潮,在交易持續進行的同時每15分鐘重複一次。
機器有跡可循
幣安的交易記錄顯示了交易內容、數量和價格。然而,它們無法識別每筆交易是由人類交易者、做市商、清算引擎還是其他自動化系統發起的。Kim和Hansen在交易規模中尋找間接線索。
人們傾向於偏好整數,因為它們更容易選擇和記憶,因此有人可能交易0.1 BTC或大約10,000美元,而不會計算出一個精確到小數點最後一位的奇怪數量。
但演算法通常從基於波動性、可用資本、當前曝險或較大訂單目標份額的公式開始,這可能產生對人類來說看起來任意的數量。
研究人員統計了交易規模以尾隨零結尾的頻率,發現整數數量在反覆爆發的開盤秒數中較不常見。
他們只納入足夠大以包含所測量零的數量的交易,這避免了小訂單因交易所最小增量使額外零不可能而被歸類為不規則。
下降幅度隨著邊界的重要性而增加。整數數量在普通分鐘開始時略微變得不常見,每五分鐘差距擴大,然後每十五分鐘再次擴大,整點產生與通常模式最大的偏離。
對於有資格以至少兩個零結尾的比特幣交易,整數規模份額在普通分鐘開盤時下降0.04個標準差,在整點下降0.20,使每小時效應大五倍。
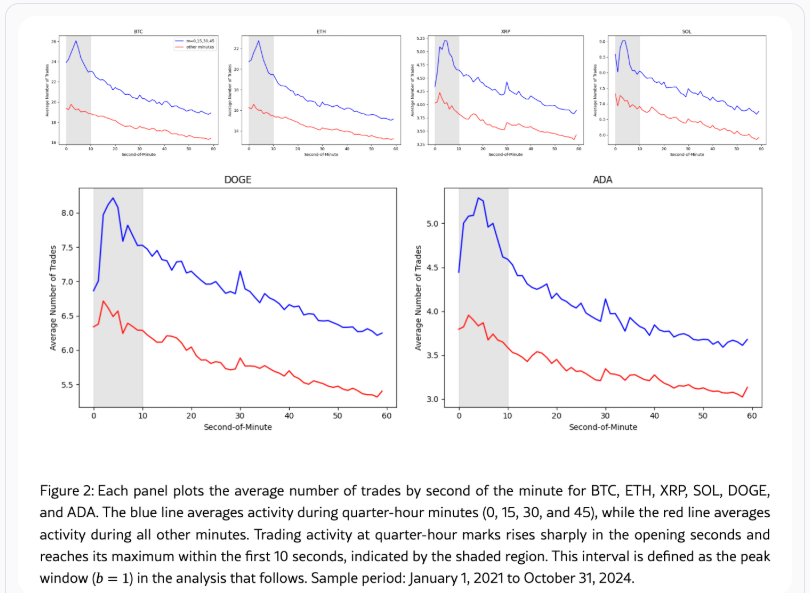
圖表顯示六種加密貨幣的交易活動在每分鐘最初10秒內達到峰值,十五分鐘分鐘內的平均值更高。來源:Kim, Reinhard Hansen
標準差描述觀察值偏離其通常範圍的程度,因此這些數字不是機器下單的交易百分比。它們表明,市場在交易活動跳升時恰好偏離了其對整數數量的正常偏好,為作者提供了更重自動化參與的行為指紋。
交易規模仍然無法識別每筆訂單的來源。大型機構執行和強制清算可能產生不規則數量,資金費率套利也可能如此,因此論文使用整數性作為與機器活動相關的間接證據。
作者進行了多項檢查,以查看是否有其他重複事件在創造脈衝。
幣安在樣本期間於UTC時間00:00、08:00和16:00處理資金費支付,但移除這些窗口後十五分鐘結果基本保持不變,且當移除所有整點觀察值時,15分、30分和45分的模式仍然存在。對Bybit數據的單獨分析在另一家交易所產生了類似的結構。
這些檢查描述了一種廣泛的電子協調形式。任何交易者都可以選擇任何間隔,但交易所數據、圖表設置和常見指標將許多系統拉向相同的邊界,最強的集中出現在受到最多共同關注的時鐘點。
價值低於交易費的價格預測
一旦研究人員確定了脈衝會重複,他們便詢問每個十五分鐘前可用的數據是否能預測其最初十秒內的價格走勢。
他們的滾動模型研究了早期的十五分鐘報酬率以及熟悉的價格和交易量指標,然後使用當時可用的資訊進行新的樣本外預測。
在六種合約中,模型在56.6%的時間內選擇了正確的方向。其平均樣本外R平方為3.4%,意味著它解釋了這些十秒報酬率變異的一小部分,而其曲線下面積得分為0.60,在0.50為隨機猜測、1.00代表完美分類的尺度上。
在十秒間隔內噪音巨大的市場中,這些適度的數字確立了該模式包含可重複的資訊。
然而,它們並未確立一個簡單的交易策略,因為預測的變動很小。在每個十五分鐘按照模型選擇的方向交易,在費用前產生每筆交易平均0.51個基點的毛報酬率,等於約0.0051%,或10,000美元交易約51美分。
在樣本期間,幣安的基礎費用為吃單訂單5個基點(立即對現有報價成交),掛單訂單2個基點(提供報價供他人接受)。
因此,一筆10,000美元的吃單交易開倉成本約5美元,平倉還需另一筆費用,而模型的平均毛報酬率僅約為第一筆費用的十分之一。
鑑於此處的收益如此之小,該數據集最有用的結果是統計可預測性與普通交易者可捕獲的金錢之間的差距。
一個模式可以重複得足夠頻繁以經受正式分析,而預期變動仍然太小以無法覆蓋基本交易成本,這就是高度自動化市場可以包含可識別模式而不產生任何利潤的原因之一。
做市商和大型交易者仍然可以利用這一發現,因為他們面臨一個非常特殊的問題。
如果一家公司在市場兩側報價,它可以在那十秒內要求更寬的價差,或在單邊流動變得更易預期時減少報價量,而處理大訂單的交易者可以在時鐘上較不擁擠的點釋放部分訂單,以減少自身活動引起的價格變動。
最初十秒也攜帶了較長期的資訊。當買方發起的交易量在十五分鐘邊界超過賣方發起的交易量時,這種不平衡與接下來4到12小時的報酬率相關,而當賣方主導時出現相反的關係。
這裡的訂單不平衡是指該窗口內激進買入與激進賣出相對於總交易量的差異,為研究人員提供了一種衡量哪一方更積極推動的方法。
在四小時範圍內,大部分關係來自早期的十五分鐘流量延續到後續邊界。在八小時和十二小時,普通的價格和交易量指標解釋了更多,這符合一個市場,其中演算法利用十五分鐘作為共享時刻來處理已在更廣泛市場中累積的資訊。
較長期的結果需要謹慎看待,因為四小時、八小時和十二小時的報酬率窗口重疊,允許一次市場變動出現在多個觀察中。
作者使用了為相依數據設計的區塊拔靴法,但聚合交易記錄仍然無法顯示發起訂單是否包含私人資訊、對相同的公開輸入做出反應,或在做市商吸收不均衡流量時推動價格。
儘管如此,更大的概念比其背後的統計機制更容易理解和最終實施。
加密貨幣移除了收盤鐘聲並使交易連續,然後其API、圖表間隔和自動化策略在一天中重建了微型開盤。
每15分鐘,數千個獨立系統到達相同的時鐘邊界,在幾秒鐘內,一個設計為不間斷運行的市場表現得像人群擠過同一扇門。
以上內容僅用作資訊或教育之目的,不構成與BTCC相關的任何投資建議。 BTCC竭力但無法保證上述全部內容的真實性、準確性和原創性。