


Citi FOMC-Ausblick: Zinserhöhung, aber kein neuer Straffungszyklus
 Blockbeats
TL;DR
·Citi erwartet, dass die FOMC diese Woche den Leitzins um 25 Basispunkte auf 3,75 %–4,00 % anhebt, wobei einige Mitglieder möglicherweise für ein Abwarten plädieren.
·Dies ähnelt eher einer „risikomanagementbasierten Zinserhöhung“* und nicht dem Beginn eines neuen Zinserhöhungszyklus. Trotz des zuletzt robusten Kern-PCE sieht Citi einmalige Störfaktoren; der Kern-VPI ist auf 2,4 % gesunken, den niedrigsten Stand seit fünf Jahren.
·Der Dot Plot könnte eine weitere Zinserhöhung um 25 Basispunkte in diesem Jahr andeuten, doch Citi geht davon aus, dass nach der Erhöhung in dieser Woche im laufenden Jahr keine weiteren Schritte folgen.
·Citi erwartet einen höheren Zinspfad und niedrigere Inflationsprognosen; das Basisszenario ist eine einmalige Zinserhöhung, gefolgt von einer langen Pause, mit einer erneuten Zinssenkung im Juni 2027.
Warum jetzt eine Zinserhöhung: Kurzfristige Inflation und Energiepreise erhöhen den Handlungsdruck
Citi erwartet, dass die Federal Reserve auf ihrer Sitzung in dieser Woche den Leitzins um 25 Basispunkte anhebt und den Zielkorridor für die Federal Funds Rate von 3,50 %–3,75 % auf 3,75 %–4,00 % erhöht.
Für diese Zinserhöhung sprechen vor allem mehrere kurzfristige Faktoren.
Erstens lag der monatliche Anstieg des Kern-PCE in den letzten beiden Monaten weiterhin auf einem erhöhten Niveau. Im Juli stieg der Kern-PCE im Monatsvergleich um 0,25 %, im August um 0,29 %. Zweitens haben die wieder gestiegenen Energiepreise sowie die globale Neubewertung einer restriktiveren Geldpolitik der Zentralbanken es der Fed erschwert, diese Woche „nichts zu tun“.
Citi betont jedoch, dass diese Daten nicht ausreichen, um eine erneute Beschleunigung der zugrunde liegenden Inflation in den USA zu belegen.
Beispielsweise entfielen von dem monatlichen Anstieg des Kern-PCE um 0,25 % im Juli etwa 11 Basispunkte auf den geschätzten Preis für Portfolioverwaltungsgebühren, der aufgrund einer Änderung der statistischen Methodik nach unten korrigiert werden dürfte; von dem Anstieg um etwa 0,29 % im August entfielen wiederum etwa 10 Basispunkte auf einen rekordhohen Anstieg der Mobilfunktarife.
Gleichzeitig ist der Kern-VPI im Jahresvergleich, der die allgemeine Preisentwicklung besser abbildet, auf 2,4 % gesunken – den niedrigsten Stand seit fünf Jahren. Obwohl die Energiepreise wieder steigen, gibt es derzeit keine klaren Hinweise darauf, dass sich dieser Schock auf die breiteren Verbraucherpreise überträgt.
Mit anderen Worten: Citis Logik lautet nicht: „Die Inflation ist erneut außer Kontrolle geraten → die Fed muss einen neuen Zinserhöhungszyklus einleiten“, sondern eher: „Einige kurzfristige Inflationsdaten bleiben erhöht + steigende Energierisiken → bei weiterhin stabilem Arbeitsmarkt kann die Fed zunächst eine vorsorgliche Zinserhöhung vornehmen.“
Entscheidend ist nicht die Zinserhöhung, sondern dass dies kein neuer Zinserhöhungszyklus ist
Dies ist der bemerkenswerteste Aspekt des gesamten Berichts.
Citi geht davon aus, dass der Fed-Vorsitzende diesen Schritt wahrscheinlich als eine „Kalibrierung“ und nicht als Beginn einer Reihe restriktiver geldpolitischer Maßnahmen beschreiben wird.
Der Grund dafür ist, dass der US-Arbeitsmarkt derzeit weiterhin stabil ist. Unter diesen Umständen könnten selbst Mitglieder, die hinsichtlich einer Zinserhöhung zögern, eine einmalige „risikomanagementbasierte Zinserhöhung“ um 25 Basispunkte akzeptieren: Die marginalen Auswirkungen auf die Wirtschaft wären begrenzt, und falls die Inflation weiter sinkt oder die Arbeitslosenquote steigt, könnte diese Zinserhöhung jederzeit zurückgenommen werden.
Das bedeutet, dass der Markt zwei völlig unterschiedliche Konzepte unterscheiden muss: „Fed hikes“ ist nicht gleichbedeutend mit „hiking cycle is back“.
Wenn die Fed auf der Pressekonferenz die Entscheidungsfindung von Sitzung zu Sitzung und eine begrenzte Forward Guidance betont und bewusst vermeidet, weitere aufeinanderfolgende Zinserhöhungen anzudeuten, dann wäre das politische Signal selbst bei einer tatsächlichen Zinserhöhung um 25 Basispunkte in dieser Woche möglicherweise nicht so restriktiv, wie es auf den ersten Blick erscheint.
Citi geht sogar davon aus, dass eine „Zinserhöhung + gemäßigte Kommunikation“ dem Ausschuss helfen könnte, eine einstimmige Zustimmung zu erreichen. Letztlich könnte die Entscheidung einstimmig ausfallen oder es könnte bis zu zwei Gegenstimmen für eine unveränderte Zinspolitik geben.
Dot Plot bleibt restriktiv: Möglicherweise bleibt Raum für eine weitere Zinserhöhung in diesem Jahr
Dies ist der Punkt in dem Bericht, der am ehesten gesondert hervorgehoben werden sollte.
Citi erwartet, dass sich die meisten Mitglieder im Dot Plot auf zwei Optionen konzentrieren werden, da in diesem Jahr nur noch zwei FOMC-Sitzungen anstehen: entweder keine weiteren Maßnahmen im restlichen Jahr oder eine weitere Zinserhöhung um 25 Basispunkte.
Nur wenige Mitglieder dürften aufeinanderfolgende Zinserhöhungen im Oktober und Dezember befürworten. Daher könnte der Median des Dot Plots für Ende 2026 darauf hindeuten, dass nach dieser Woche in diesem Jahr noch eine weitere Zinserhöhung um 25 Basispunkte ansteht.
Dies ist jedoch nicht Citis eigenes Basisszenario.
Citi erwartet, dass die Inflationsdaten in der kommenden Zeit relativ moderat ausfallen werden, sodass es im Oktober und Dezember zu keinen weiteren Zinserhöhungen kommen wird. Auch im Jahr 2027 wird die Fed die Zinsen nicht sofort senken, da die Kerninflationsdaten zu Jahresbeginn erneut saisonal erhöht sein könnten; stattdessen wird sie bis Juni 2027 warten, bevor sie die Zinssenkungen wieder aufnimmt.
Es gibt hier also tatsächlich zwei mögliche Pfade:
·Fed Dot Plot: diese Woche +25 Basispunkte → möglicherweise weitere +25 Basispunkte im Jahresverlauf
·Citi-Prognose: diese Woche +25 Basispunkte → Pause → Zinssenkung im Juni 2027
Sollte das Sitzungsergebnis tatsächlich so ausfallen, müsste der Markt nicht beurteilen, „ob diese Woche erhöht wird“, sondern ob er dem Signal weiterer Zinserhöhungen aus dem Dot Plot glauben soll oder ob die weiter sinkende Inflation die zweite Zinserhöhung letztlich überflüssig machen wird.
SEP fällt dagegen gemäßigter aus: Höhere Zinsen, niedrigere Inflationsprognosen
Citi erwartet, dass der makroökonomische Teil der aktualisierten Wirtschaftsprojektionen (Summary of Economic Projections, SEP) insgesamt eher gemäßigt ausfallen wird.
Die Prognose für das BIP-Wachstum 2026 dürfte unverändert bei 2,2 % bleiben; die Prognose für die Arbeitslosenquote könnte von 4,3 % im Juni auf 4,2 % gesenkt werden.
Besonders bemerkenswert ist die Inflationsprognose.
Citi erwartet, dass die PCE-Inflationsprognose für 2026 von 3,6 % auf 3,4 % gesenkt werden könnte, während der Kern-PCE von 3,3 % auf 3,1 % sinken könnte. Das heißt: Selbst wenn die Fed die Zinsen erhöht, könnte sie ihre eigene Einschätzung der Inflationsaussichten optimistischer beurteilen als noch vor drei Monaten.
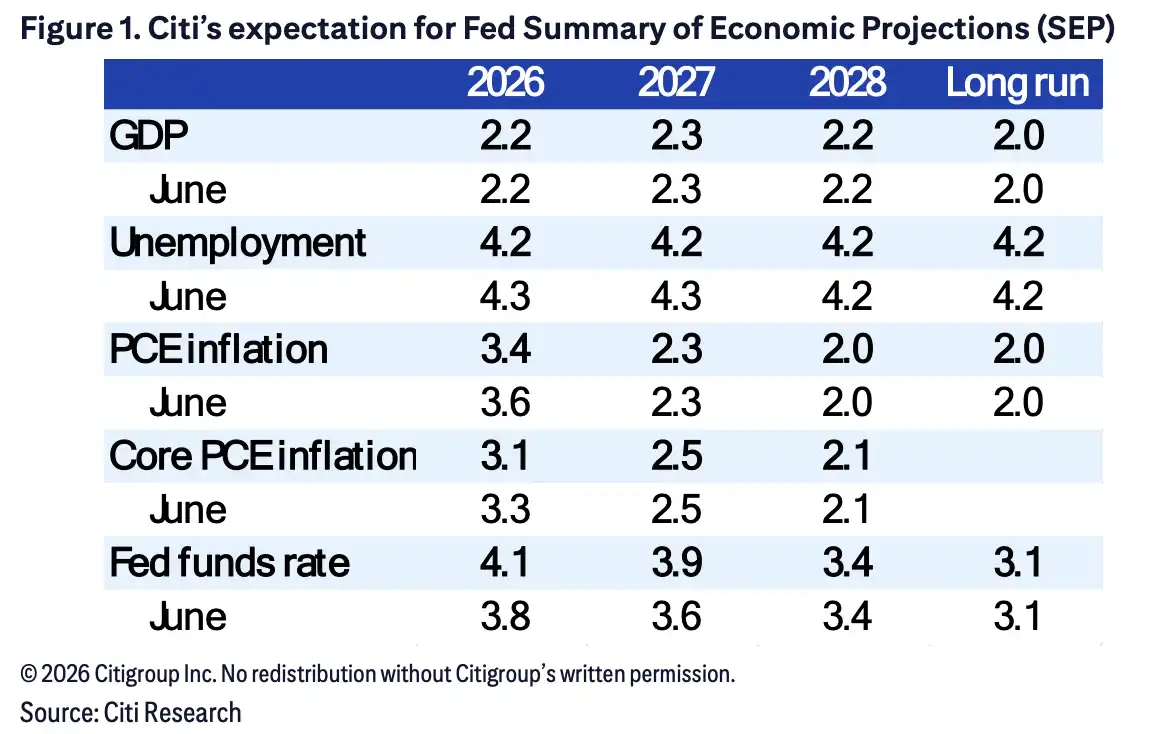
Die Grafik veranschaulicht diese widersprüchliche Kombination am deutlichsten: Citi erwartet, dass die Prognose für die Federal Funds Rate Ende 2026 von 3,8 % im Juni auf 4,1 % angehoben wird und für 2027 von 3,6 % auf 3,9 %; gleichzeitig wird die Kern-PCE-Prognose für 2026 jedoch von 3,3 % auf 3,1 % gesenkt.
Dies lässt sich so interpretieren: Die Fed setzt kurzfristig auf höhere Zinsen, um Inflationsrisiken zu steuern, hat aber ihre mittel- bis langfristige Inflationsprognose nicht angehoben.
Citis Basispfad: Eine Zinserhöhung, lange Pause, Zinssenkung im Juni 2027
Dieser Bericht lässt sich daher nicht einfach als „Citi ist optimistisch für Zinserhöhungen“ zusammenfassen.
Treffender formuliert: Citi hält die Zinserhöhung in dieser Woche für eine angemessene Maßnahme des Risikomanagements, geht jedoch nicht davon aus, dass die US-Wirtschaft in eine Phase eintritt, die eine anhaltende Straffung der Geldpolitik erfordert.
Für den künftigen geldpolitischen Kurs bleiben letztlich drei Faktoren entscheidend: ob die zugrunde liegende Inflation weiter sinkt, ob sich der Anstieg der Energiepreise tatsächlich auf Dienstleistungen und Kerngüter überträgt und ob der Arbeitsmarkt stabil bleibt.
Sollte sich die Kerninflation weiter abkühlen, könnte die Zinserhöhung dieser Woche letztlich eine einmalige politische Anpassung bleiben; falls sich die Beschäftigung verschlechtert und die Inflation schneller sinkt, hält Citi sogar eine frühere Zinssenkung als im Juni 2027 für möglich. Umgekehrt könnte eine erneut stärkere saisonale Inflation zu Jahresbeginn dazu führen, dass die hohen Zinsen länger beibehalten werden.
Für diese FOMC-Sitzung sind die 25 Basispunkte an sich daher möglicherweise nicht die größte Variable. Worauf der Markt wirklich achten sollte, ist, wie Powell bzw. der Vorsitzende diese Zinserhöhung definiert und ob die „nächste Zinserhöhung“ im Dot Plot eine tatsächliche politische Leitlinie darstellt oder lediglich eine Option offenhält.
Dieser Inhalt dient nur zu Informations- und Bildungszwecken und stellt keine Investitionsberatung in Bezug auf BTCC dar. BTCC unternimmt alle Anstrengungen, kann jedoch nicht die Wahrheit, Genauigkeit oder Originalität des oben stehenden Inhalts garantieren.