


HIP-3 : un ticket coûteux, une douve qui ne s'achète pas
 chaincatcher
Auteur : Mario Chow, IOSG
Dix équipes ont enregistré des marchés de contrats perpétuels sur Hyperliquid, verrouillant au total environ 40 millions de dollars en HYPE. L'une d'elles concentre 97,8 % du volume et vient de chuter de 44 % en un mois. Cet article vise à répondre à ce que les neuf autres équipes ont réellement obtenu, toutes les données provenant de la chaîne, et non d'annonces.
Tous les chiffres de cet article sont directement extraits de l'API publique d'Hyperliquid : perpDexs, metaAndAssetCtxs, les snapshots quotidiens couvrant les 519 actifs enregistrés, delegatorSummary, userNonFundingLedgerUpdates, ainsi que clearinghouseState{dex}. « 30 jours » désigne la période du 15 août au 13 septembre 2026 en jours calendaires UTC complets, « 30 jours précédents » du 16 juillet au 14 août, et « 7 jours » du 7 au 13 septembre. Le HYPE est valorisé à 79,73 dollars. Les données de routage de la section 7 proviennent de Flowscan, car le volume des codes de constructeurs ne peut pas être agrégé à partir de l'API publique.
Résumé
HIP-3 redevient minoritaire sur Hyperliquid. Au cours des 30 derniers jours, les marchés déployés par les constructeurs ont représenté 25,8 % du volume des contrats perpétuels, contre 57,1 % le mois précédent. Ce changement provient principalement du dénominateur : le volume du noyau a plus que doublé, tandis que HIP-3 lui-même décline.
Le leader se contracte. Trade[XYZ] a enregistré un volume de 64,60 milliards de dollars sur les 30 derniers jours, en baisse de 44,2 % sur un mois, et sa moyenne sur 7 jours est passée d'un pic de 5,36 milliards de dollars par jour début août à 2,01 milliards de dollars par jour. Environ la moitié de cette baisse est attribuable au déclin du volume des secteurs du stockage et de l'IA sur les marchés réels, l'autre moitié provenant de la plateforme elle-même. Depuis le 18 août, elle n'a dépassé le carnet d'ordres central aucun jour.
Entropy (io) a mené pendant une semaine entière sur un marché contesté, avant de rendre ses gains. Sa part de marché sur Nebius a suivi une trajectoire de 8,7 %, 53,1 %, 20,4 % sur trois semaines, et son propre volume a baissé trois semaines consécutives. Le signal inverse se trouve dans les positions : l'intérêt ouvert a augmenté de 37 % à contre-courant, atteignant 51,4 millions de dollars.
L'actif de règlement reste la bouée de sauvetage, le bilan est toujours de 6 à 6. Toutes les plateformes réglant en stablecoins autres que l'USDC ont cessé de négocier ; celles encore actives utilisent toutes l'USDC.
Les cotations d'actifs ne tiennent pas. Au prix plancher actuel des enchères, un actif coûte environ 39 900 dollars, et acheter tous les marchés cotés de Paragon coûterait environ 1,04 million de dollars, soit deux semaines de revenus de frais de Trade[XYZ].
Personne ne rivalise sur les prix. Toutes les plateformes d'actions fonctionnent en mode croissance avec deployerFeeScale = 1,0, le taux effectif de Trade[XYZ] étant de 0,427 pb et celui d'Entropy de 0,400 pb. Toutes les plateformes autres que le leader, qu'elles aient survécu ou non, n'ont gagné au total que 747 000 dollars de frais de déploiement sur toute leur durée de vie.
I. Dix déployeurs se présentent
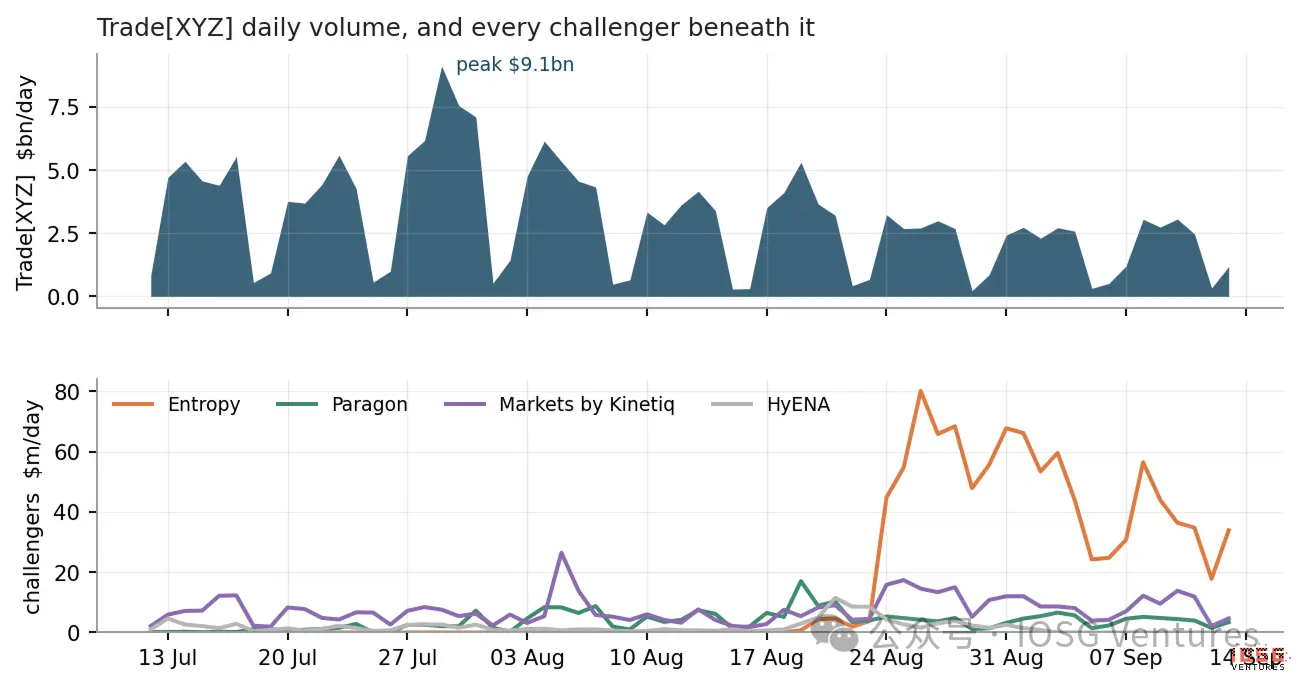
▲ Volume quotidien de Trade[XYZ] et de tous ses challengers en dessous. Les échelles verticales des deux graphiques diffèrent d'environ 100 fois.
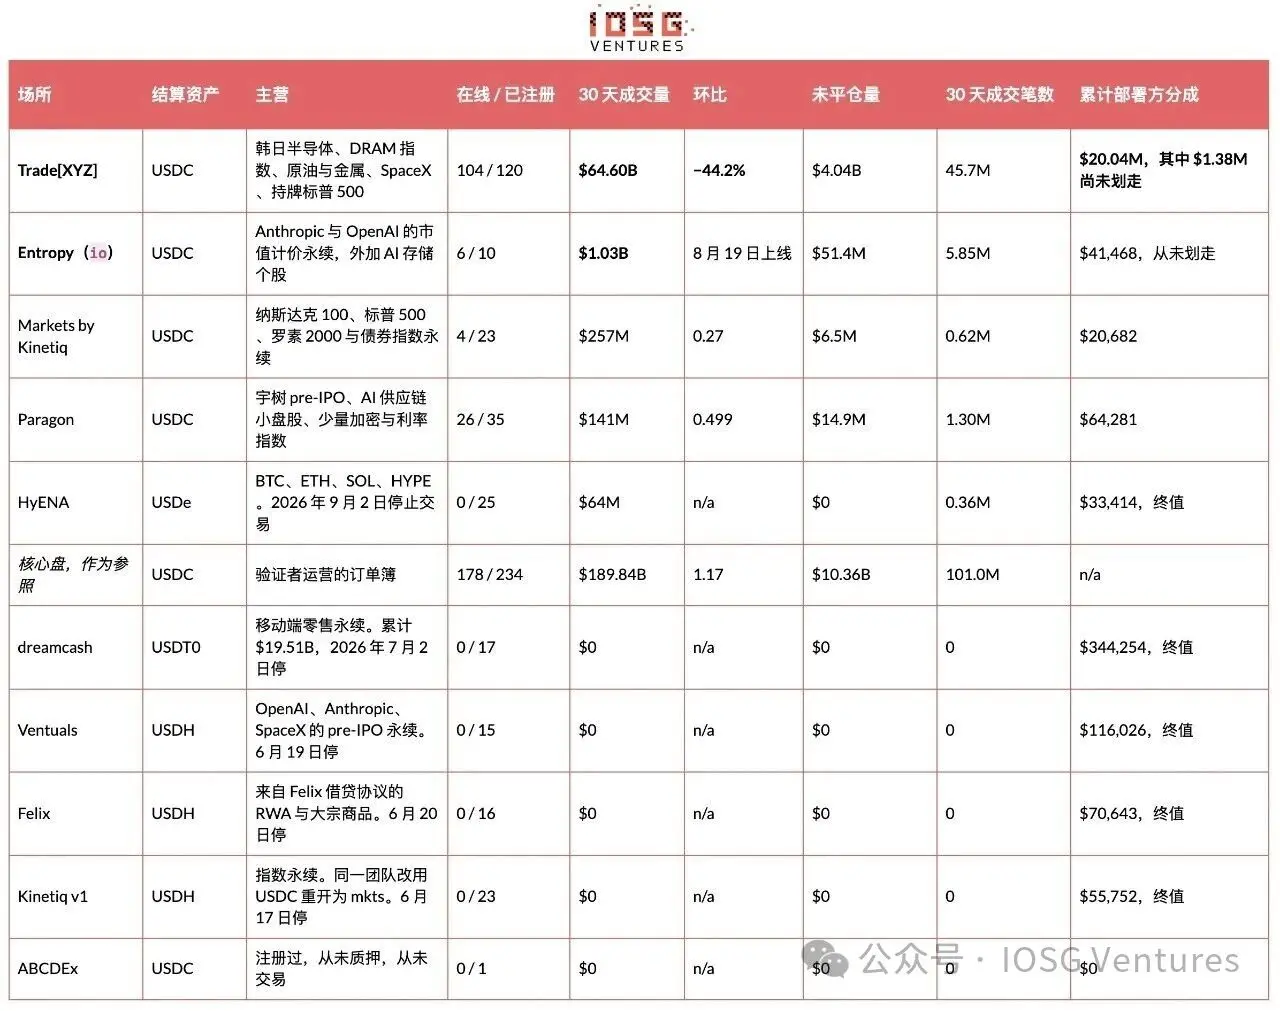 Le « nombre de transactions » est la somme du champ n dans les chandeliers quotidiens de la fenêtre. L'API publique ne fournit pas le nombre de traders indépendants.
Historiquement, seules dix équipes ont enregistré un DEX de contrats perpétuels, et aucune onzième n'est apparue. Quatre négocient, cinq ont cessé, une n'a jamais ouvert. Trade[XYZ] a représenté 97,8 % du volume HIP-3 au cours des 30 derniers jours, et 97,6 % au cours des 7 derniers jours.
La situation des challengers peut se résumer en quelques phrases. Entropy a généré 1,03 milliard de dollars de volume en 26 jours, avec six marchés cotés, s'appuyant sur son propre oracle plutôt que sur une liste d'actifs. C'est la seule plateforme à avoir réellement mené sur des marchés où elle cotait en même temps que le leader. Paragon est le seul challenger dont le carnet d'ordres ressemble à un carnet d'ordres, avec 26 marchés cotés et une distribution de queue ouverte ; malgré l'entrée ponctuelle de Trade[XYZ] sur cinq de ses cibles, il a encore progressé de 49,9 % sur le mois. Kinetiq Markets a acheté 23 cibles, avec 95 % du volume concentré sur deux contrats perpétuels indiciels. HyENA est terminé : marchés retirés, intérêt ouvert à zéro, et 33 414 dollars gagnés sur toute sa durée de vie.
II. La part de marché de HIP-3 et pourquoi elle est facile à mal interpréter
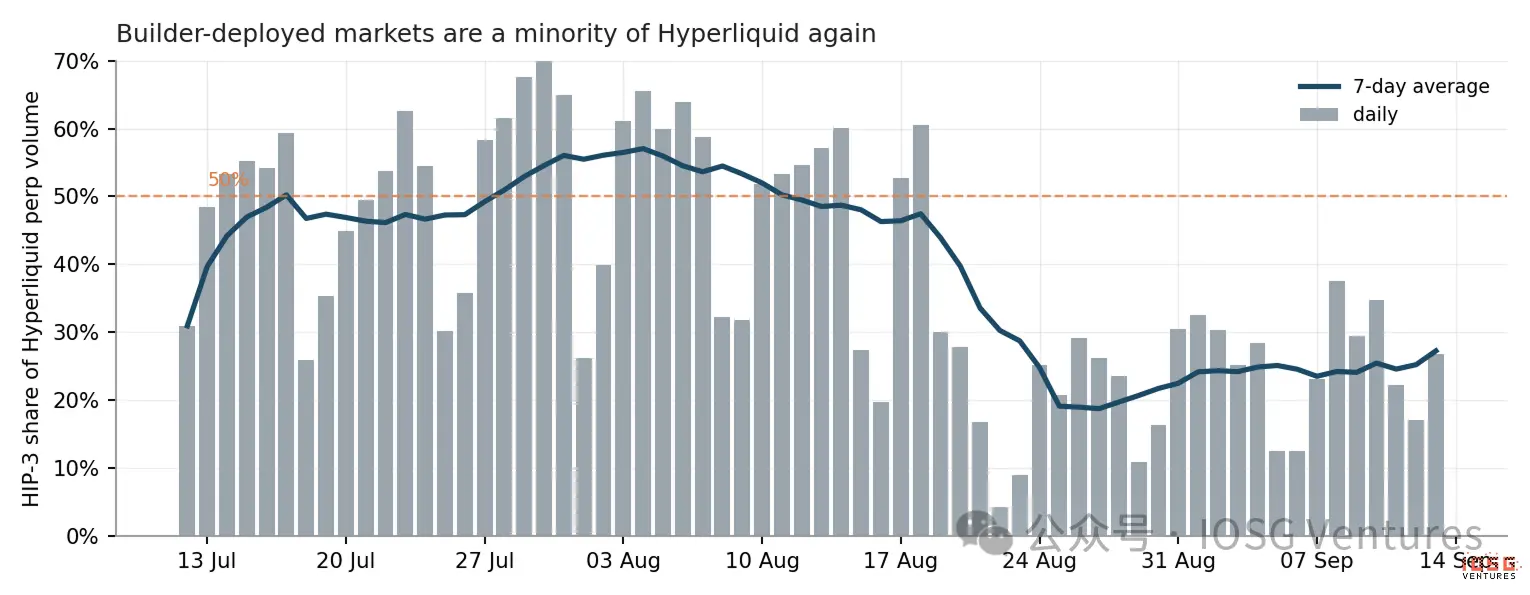
▲ Part de marché de HIP-3 dans le volume des contrats perpétuels d'Hyperliquid, par jour.
La moyenne sur 7 jours a dépassé 50 % à la mi-juillet, approché un pic de 57 % début août, puis est passée sous 30 % et n'est pas remontée depuis le 20 août. Le 18 août, le volume d'un seul constructeur a dépassé l'ensemble des validateurs d'Hyperliquid. Cela ne s'est pas reproduit depuis.
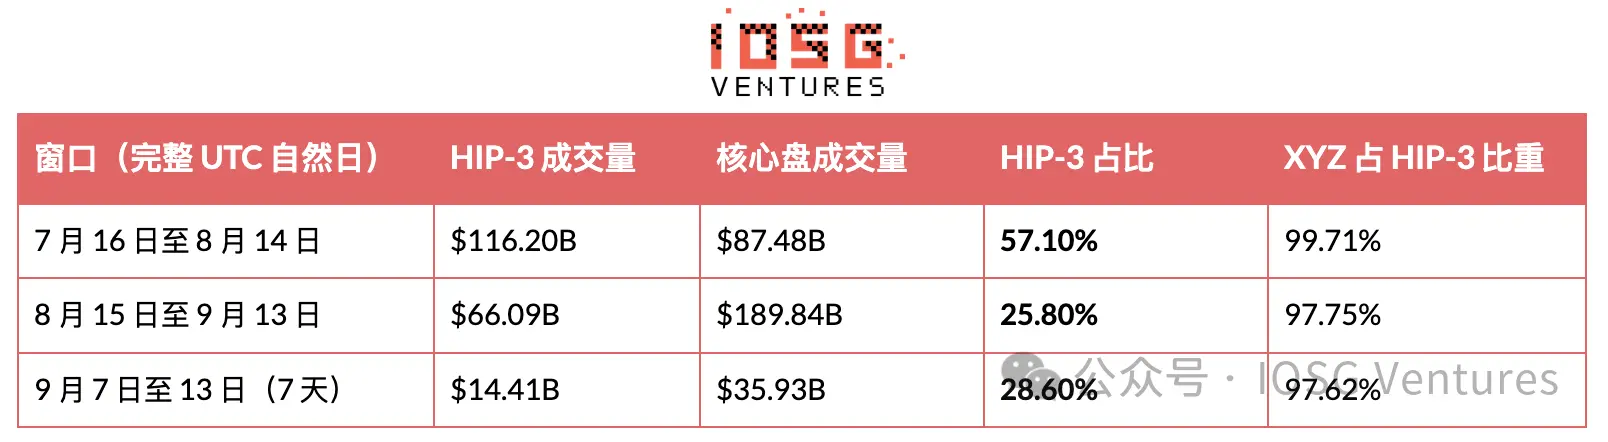
Ce ratio reflète en réalité son dénominateur. Le numérateur est le carnet d'ordres d'actions, le dénominateur est le carnet d'ordres de crypto, et le côté volatil se trouve du côté crypto. 57 % a été relevé pendant une période calme des cryptos, tandis que 26 % a été relevé lorsque le même carnet d'ordres d'actions a rencontré des conditions de marché, période durant laquelle le volume des contrats perpétuels du noyau a augmenté de 117 %. La part de marché des sept derniers jours est même remontée à 28,6 %, alors que Trade[XYZ] continue de se contracter. Avant de citer une quelconque part de marché HIP-3, il faut d'abord clarifier l'état des cryptos à ce moment-là. Ce qui compte vraiment, c'est le volume absolu, et le volume absolu se détériore. Le volume de Trade[XYZ] sur les 30 derniers jours est de 64,60 milliards de dollars, en baisse de 44,2 % sur un mois, la moyenne sur 7 jours passant de 5,36 milliards de dollars par jour début août à 2,01 milliards de dollars par jour, et son propre carnet d'ordres a reculé de 62 %. Le plus grand marché, SK Hynix, est tombé à 8,50 milliards de dollars. Les deux jambes de la baisse de part de marché sont réelles. La section suivante montrera que la jambe HIP-3 n'est en grande partie pas un problème de concurrence. La baisse du volume vient principalement de l'accalmie du secteur du stockage, et non d'une perte de part de marché. Interpréter directement la baisse de 44 % comme « le leader recule » est l'explication la plus simple, mais les données ne la soutiennent pas. La méthode de vérification est directe : si la baisse venait de la concurrence, nous devrions voir les actifs cibles eux-mêmes négocier normalement, avec seulement la part captée par Trade[XYZ] en baisse. Ce qui s'est réellement passé, c'est que les actifs cibles eux-mêmes se sont calmés.
Il n'y a pas eu de vente massive. En prenant comme référence le pic de volume de début août, les prix de chaque marché majeur dans le carnet d'ordres sont aujourd'hui plus élevés.
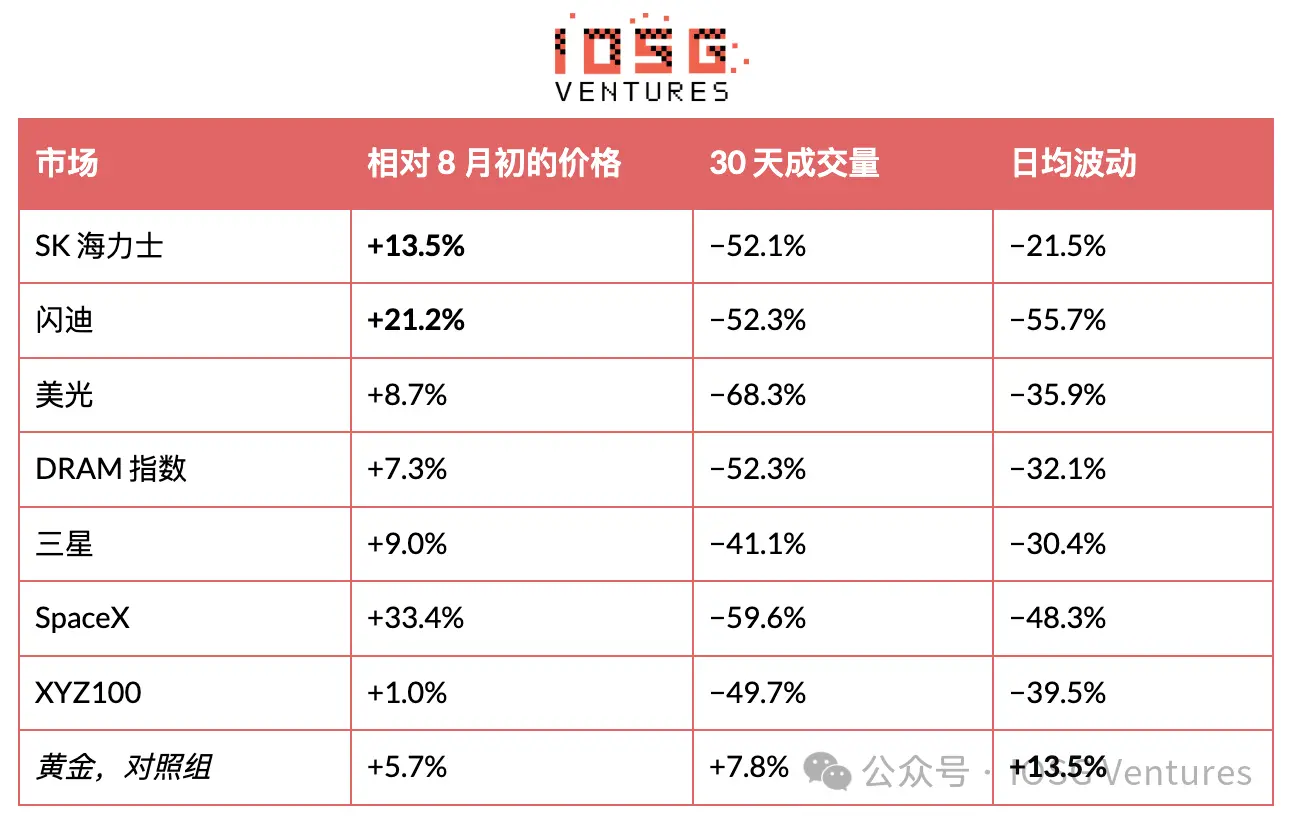
Ce qui s'est réellement effondré, c'est l'amplitude de variation quotidienne de ces cibles, et le volume de la plateforme suit presque pas à pas. 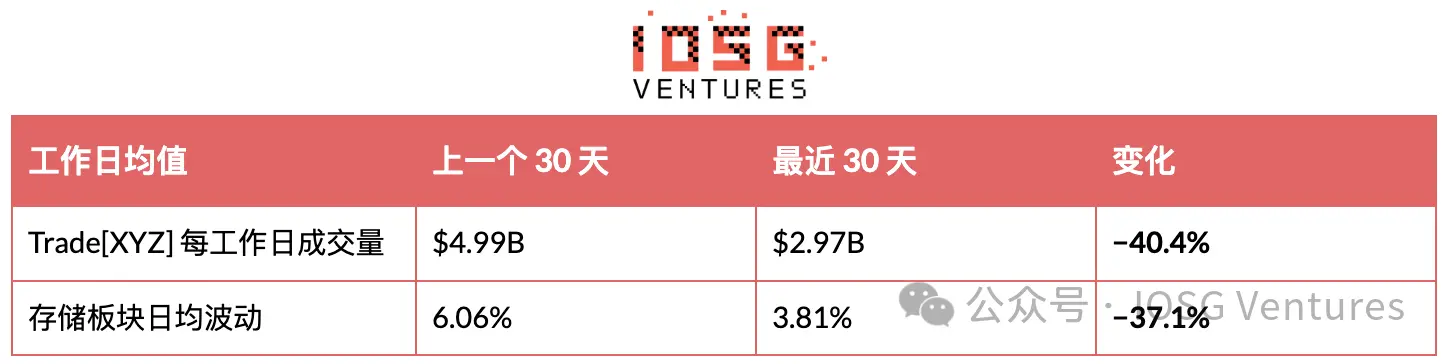
Ce qui précède repose sur des indicateurs de jours ouvrés, car les marchés boursiers sont fermés le week-end alors que Trade[XYZ] négocie en continu, et inclure les week-ends exagérerait considérablement cette relation. En ne considérant que les jours ouvrés, le coefficient de corrélation entre la volatilité quotidienne moyenne du secteur du stockage et le volume quotidien de la plateforme est de +0,47, sur un échantillon de 45 jours. L'or sert de groupe témoin naturel : c'est le seul marché majeur dont la volatilité intrajournalière a augmenté ce mois-ci, et son volume a augmenté en conséquence. L'argent est l'exception qui ne suit pas ce schéma.
Cependant, la volatilité n'est qu'une variable proxy. Un test plus direct consiste à comparer le volume réel des actions des neuf mêmes cibles, et la réponse est que les marchés traditionnels n'expliquent qu'environ la moitié.
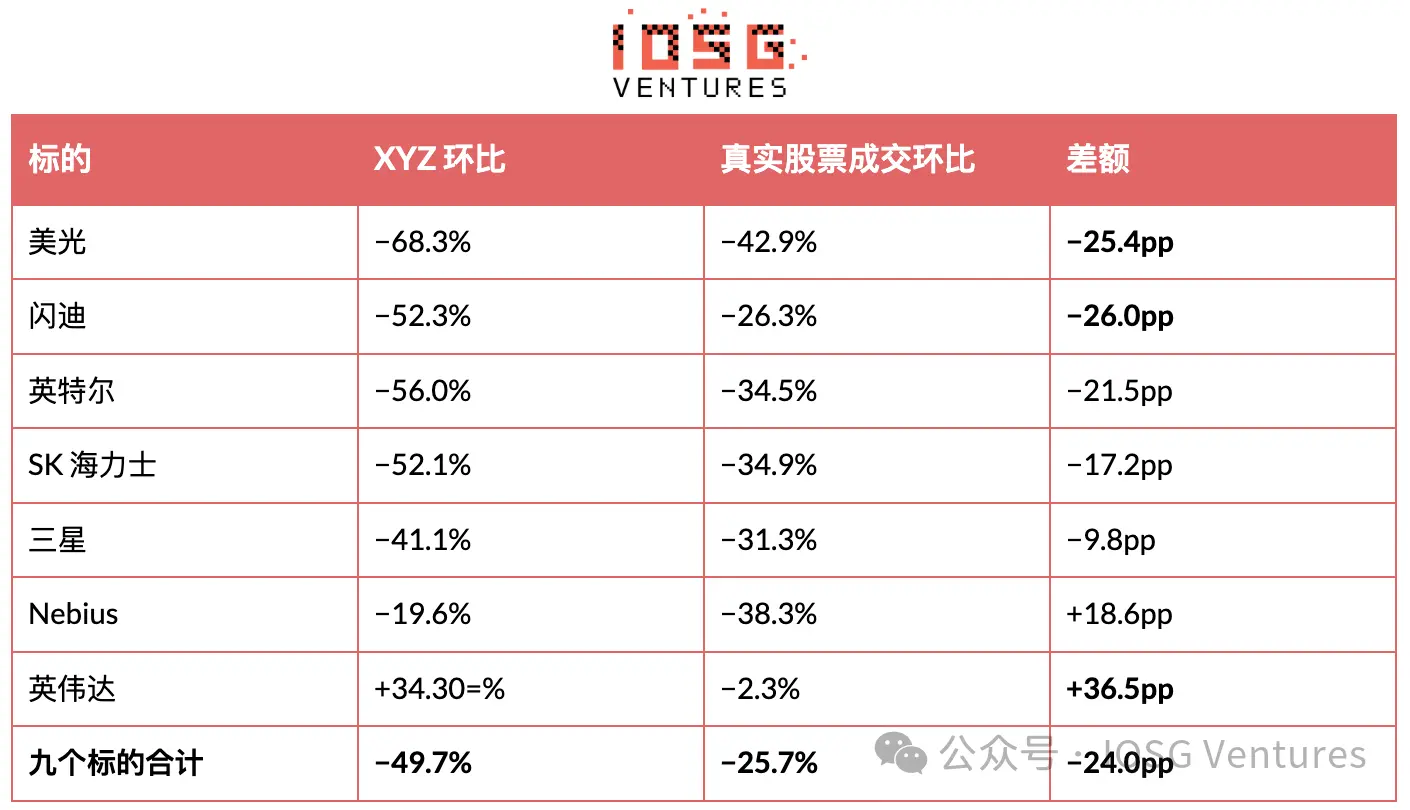
Le volume réel des secteurs du stockage et de l'IA a effectivement chuté de 25,7 %, et cette moitié est réelle. Mais XYZ a chuté de 49,7 %, soit presque le double. Les 24 points de pourcentage supplémentaires ne sont pas fournis par le secteur.
De plus, le plus grand écart se trouve précisément dans son cœur : SanDisk −26,0 points de pourcentage, Micron −25,4 points de pourcentage, Intel −21,5 points de pourcentage, SK Hynix −17,2 points de pourcentage. Il a en réalité surperformé les marchés réels sur Nvidia (+36,5 points de pourcentage) et Nebius (+18,6 points de pourcentage), mais ces deux carnets d'ordres sont relativement petits.
La concurrence ne peut pas non plus expliquer cet écart. Le volume total d'Entropy sur SanDisk sur 30 jours est de 523 millions de dollars, tandis que le carnet d'ordres SanDisk de XYZ a chuté de 6,14 milliards de dollars, le challenger ne pouvant capter qu'environ 8 % de cette baisse.
Le reste ressemble à une rotation de capitaux. Sur la même période, le volume des contrats perpétuels du noyau sur Hyperliquid a augmenté de 117 %, tandis que HIP-3 a décliné, le volume total des deux côtés augmentant encore de 26 %. Les capitaux n'ont pas quitté Hyperliquid ; ils ont simplement tourné du carnet d'ordres d'actions vers le carnet d'ordres de crypto.
Point d'ancrage d'échelle. Au cours des mêmes 30 jours, ces neuf cibles ont totalisé 2 004,7 milliards de dollars de volume sur leurs bourses respectives, tandis que XYZ y a négocié 23,5 milliards de dollars, soit 1,2 %. Le volume total de 64,60 milliards de dollars de XYZ sur ses 104 marchés ne représente que 3,2 % du volume réel de ces neuf actions. Le taux de pénétration le plus élevé est celui de SK Hynix à 9,1 %, le plus bas celui de Broadcom à 0,1 %, et cette courbe elle-même illustre la nature de cette activité : forte pénétration pour les actifs inaccessibles aux traders natifs crypto, faible pénétration pour les grandes capitalisations américaines largement accessibles.
Cette baisse est donc causée par deux facteurs combinés : environ la moitié est le bêta du secteur, l'autre moitié lui est propre. Le calcul de la section 6 ne considère que le volume réel, quelle que soit son origine, de sorte que les revenus de frais ne sont pas affectés. Il faut toutefois séparer ces deux moitiés : celle du secteur reviendra, celle propre à la plateforme pas nécessairement.
III. Le remaniement et la seule variable prédictive
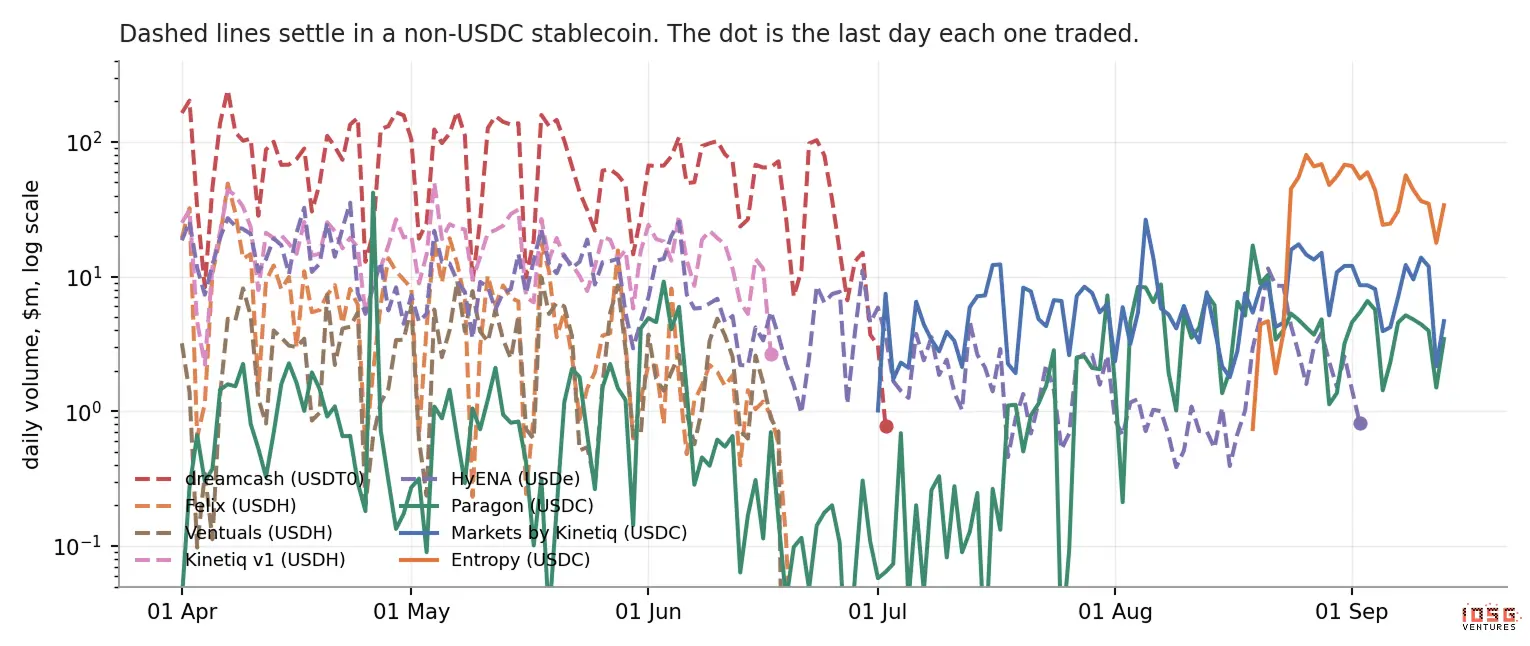 ▲ Volume quotidien de chaque plateforme HIP-3, échelle logarithmique. Les lignes pointillées représentent les plateformes réglant en stablecoins autres que l'USDC, les points indiquent leur dernier jour de négociation. À ce jour, six plateformes ont cessé de négocier, et la variable qui les distingue n'est pas le choix des actifs, le niveau de l'équipe ou le volume historique, mais le stablecoin utilisé pour le règlement.
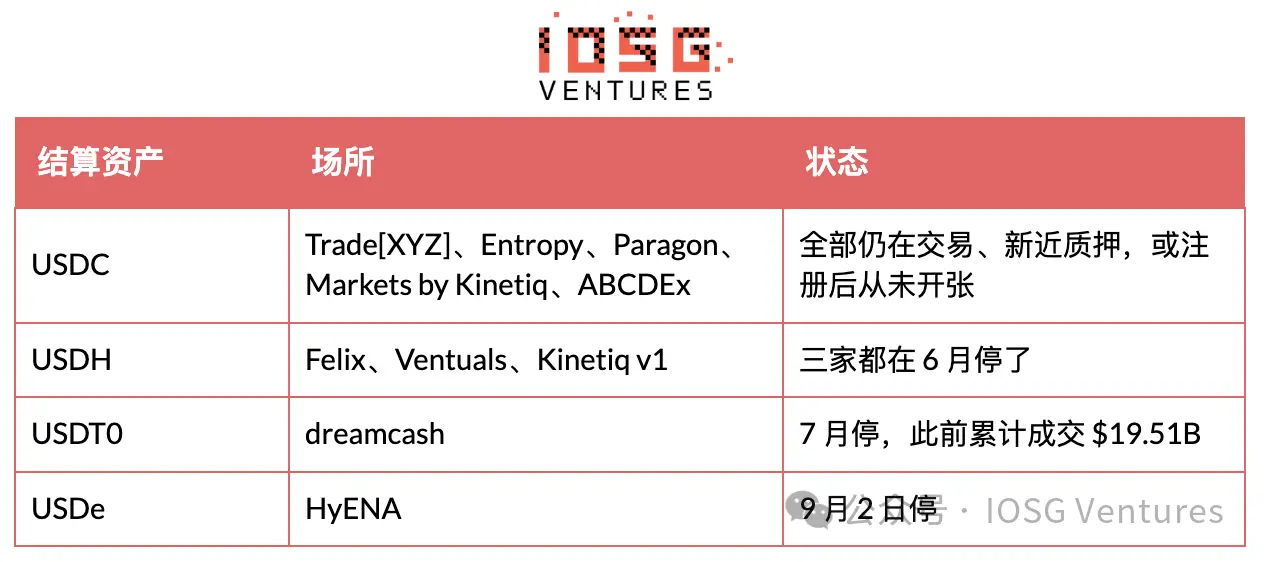 Le mécanisme lui-même est assez simple : les traders doivent d'abord convertir en un stablecoin spécifique pour passer leur premier ordre, et ils ne le souhaitent pas. Felix est l'exemple le plus clair. La petite remise de frais soutenant l'USDH a été effacée dès le lancement du mode croissance, ne laissant à cet actif de règlement que des frictions.
Kinetiq peut servir d'expérience de contrôle. Le seul opérateur à avoir survécu après une fermeture l'a fait en éliminant la plateforme USDH et en rouvrant les mêmes produits indiciels sur USDC. Le volume historique ne prédit rien : dreamcash avait 19,51 milliards de dollars, plus que la somme de tout le lot de juin, et a pourtant cessé ses activités. Entropy est entré en août avec plus de capitaux que tout entrant précédent, et a choisi l'USDC sans hésitation. Ce qui détermine réellement l'actif de règlement n'est pas ce qu'il est en soi. Interpréter le balayage de l'USDC comme un arrangement du protocole est naturel, mais la documentation d'Hyperliquid dit le contraire. Sous Aligned Quote Assets v2 (lancé fin août sur USDC, avec Coinbase comme déployeur de réserve et Circle comme déployeur technique), environ 90 % du rendement de réserve ajusté de l'USDC sur Hyperliquid est alloué au protocole, entrant dans le Fonds d'assistance. Les intérêts sont calculés sur des périodes de 30 jours et payés le 8e jour après la fin de chaque période, de sorte que le premier paiement n'arrivera que début octobre, et aucun centime n'a encore été reçu.
AQAv2 ne favorise explicitement pas HIP-3. La documentation est claire : aucun traitement préférentiel en matière de frais de négociation ou de volume, et les autres actifs de valeur continuent d'être soutenus sur les contrats perpétuels HIP-3. Les avantages en matière de frais appartiennent à AQAv1, qui offre des taux preneur plus bas, des remises maker plus élevées et un comptage de volume plus élevé pour les actifs collatéraux sur la plateforme, et l'USDC n'est pas inclus dans AQAv1 et ne peut structurellement pas y entrer, car ce niveau exige que le stablecoin soit exclusif à Hyperliquid. Les véritables privilèges offerts par AQAv2 concernent les contrats d'événements et les contrats perpétuels opérés par les validateurs, et doivent attendre des mises à niveau ultérieures, que cet article ne mesure pas.
La question de l'actif de règlement est donc déterminée par la liquidité et des actions ponctuelles au niveau de l'entreprise, et non par la conception des frais. L'USDH a cessé ses activités le 17 juillet 2026, les détenteurs ont été convertis en USDC au ratio de 1:1, Coinbase a acquis ses actifs de marque et est devenu déployeur de réserve pour l'USDC. Aujourd'hui, dans l'offre de stablecoins sur Hyperliquid, l'USDC représente 98,3 %, l'USDT 1,2 %, et les résidus de feUSD, USDe et USDH environ un millième chacun. Les plateformes réglant en d'autres actifs n'ont pas été pénalisées sur les frais. Elles demandaient à leurs traders de quitter la seule réserve profonde.
Estimation de l'ampleur d'AQAv2, en partant du principe que les chiffres officiels n'ont jamais été divulgués. L'USDC sur Hyperliquid s'élève à 6,77 milliards de dollars, le SOFR est d'environ 3,6 %, et avec un partage de rendement de 90 %, ce poste pointe approximativement vers environ 200 millions de dollars par an. Les estimations de tiers basées sur une base de 5 milliards de dollars se situent entre 135 et 160 millions de dollars. Ce qui ne peut être déterminé de l'extérieur, c'est l'ajustement des coûts dans le taux AQA, rapporté par l'oracle des validateurs et dont le niveau n'est pas public, de sorte que chaque chiffre ici est une estimation et non une mesure.
HyENA illustre le second mécanisme. Parce qu'il a coté des actifs crypto, il a été exclu du mode croissance, et a donc coté environ 5 points de base sur les mêmes sous-jacents, tandis que ses marchés principaux cotaient environ 3 points de base, ce qui a entraîné une qualité de négociation inférieure. Il a dépensé environ 880 000 dollars en positions d'actifs et n'a gagné au total que 33 414 dollars sur toute sa durée de vie.
Cesser ses activités ne signifie pas se retirer. HyENA a retiré ses 25 marchés, les positions ouvertes sont tombées à zéro, mais son staking est toujours de 508 915 HYPE, soit environ 40,6 millions de dollars, et aucun retrait n'a été initié depuis douze jours. Felix et dreamcash ont entièrement récupéré leur staking, avec des lectures actuelles à zéro, tandis que Ventuals n'a plus que 7 967. Une plateforme qui a retiré tous ses marchés mais conserve 40 millions de dollars de staking en chaîne est soit en liquidation lente, soit occupe cette position de déploiement à d'autres fins.
La cause de la mort de Ventuals mérite une discussion séparée, car la prochaine génération de produits est précisément conçue autour de ce problème. Le manque de liquidité n'est qu'un symptôme ; le mécanisme réside dans le taux de financement : les contrats perpétuels pré-IPO n'ont pas convergé vers le prix d'ancrage, et le taux de financement a grimpé jusqu'à environ 8 700 % annualisés. Que le prix de marquage soit correct ou non, les positions longues seraient liquidées. Entropy plafonne le taux de financement annualisé à environ 10 % et règle sur le TWAP de son prix de marquage, plutôt que de poursuivre les prix externes. La conception de son contrat peut être considérée comme une liste de réponses aux causes spécifiques de la mort de Ventuals. Lors de l'examen de tout marché pré-IPO, vérifiez d'abord le taux de financement et la conception du règlement, avant la liste des actifs.
IV. La composition du marché de Trade[XYZ] et pourquoi il ne cote pas OpenAI
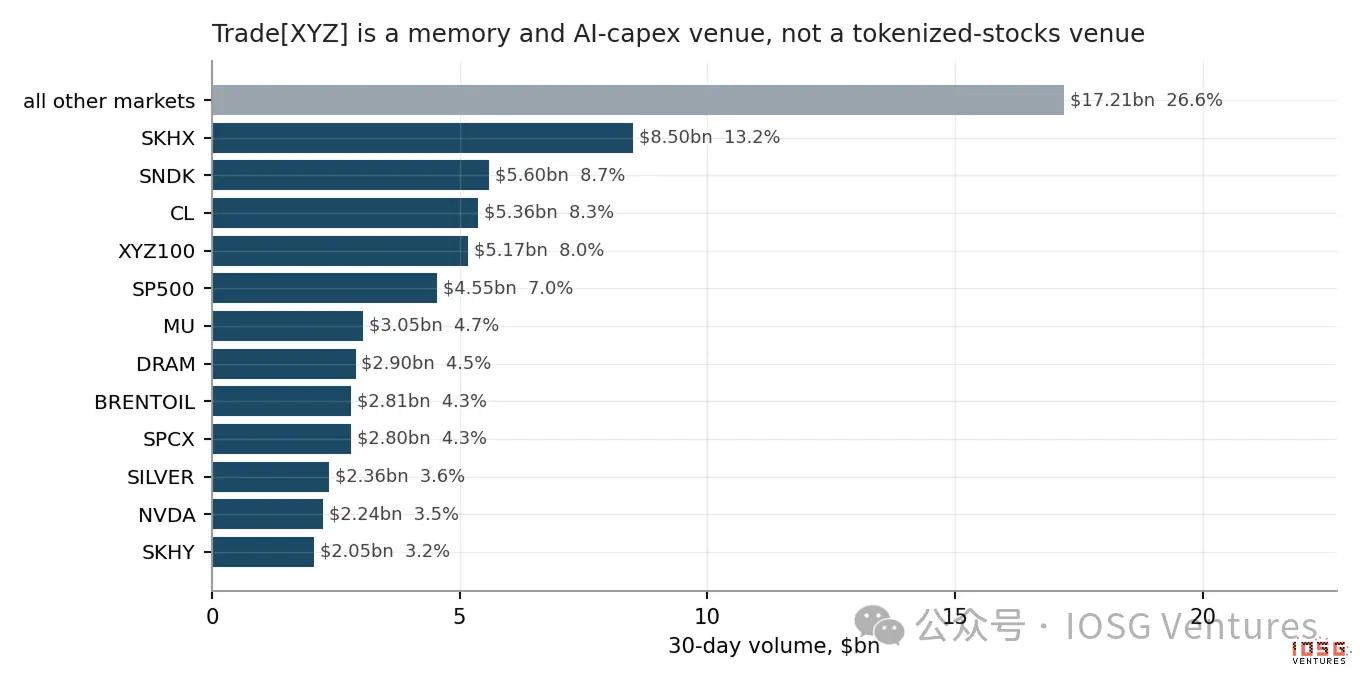 ▲ Les marchés les plus négociés de Trade[XYZ] au cours des 30 derniers jours.
Les dix premiers marchés représentent 66,7 % de part de marché, et la queue au-delà des six premiers totalise à elle seule 32,4 milliards de dollars. NVIDIA représente 3,5 %. Apple, Tesla, Alphabet et Microsoft totalisent 3,3 %, soit seulement un quart de SK Hynix. Le récit dominant des actions américaines tokenisées aime parler de ces géants américains, mais ils ne sont pas l'activité ici. Trade[XYZ] exploite en réalité une plateforme 24h/24 et 7j/7 axée sur les transactions de dépenses d'investissement dans le stockage et l'IA, plus le pétrole brut, les métaux et les produits indiciels : semi-conducteurs coréens et japonais, indice DRAM synthétique, SpaceX, son propre panier XYZ100, et le S&P 500 sous licence. Son territoire, ce sont les actifs que les traders natifs crypto ne peuvent trouver nulle part ailleurs à trois heures du matin. Et c'est précisément le territoire qu'Entropy a choisi d'attaquer, en entrant par SanDisk et Nebius, plutôt que par Apple. La réponse la plus intuitive à la question de savoir pourquoi ne pas coter OpenAI — qu'il évite les sociétés non cotées — est fausse. Le marché pré-IPO est en réalité l'une de ses activités les plus performantes. Rien que SpaceX a négocié 2,80 milliards de dollars en 30 jours, soit 4,3 % du marché, se classant neuvième. Viennent ensuite Unitree avec 511 millions de dollars, ChangXin Memory avec 317 millions de dollars, Zhipu avec 156 millions de dollars, MiniMax avec 92 millions de dollars, et SHEIN avec 27 millions de dollars, Yangtze Memory étant enregistré et en attente de cotation.
Ces noms ont un point commun : ils ont tous des prix de transaction observables sur le marché secondaire et des quantités d'actions connues. SpaceX procède régulièrement à des offres publiques d'achat, fournissant un prix par action clair ; ces sociétés chinoises ont des marchés gris pré-IPO actifs en Chine continentale, et les quantités d'actions peuvent être obtenues à partir des registres commerciaux et des tours de financement. La plateforme peut donc coter par action comme pour les autres actifs.
OpenAI et Anthropic n'ont ni l'un ni l'autre. Leurs transactions sur le marché secondaire sont enveloppées dans des SPV, ce qui s'échange étant des créances sur des parts de fonds, et ce qui se discute étant des valorisations globales négociées, et non des prix par action spécifiques. Forcer une cotation par action équivaut à créer un dénominateur à partir de rien. Le goulot d'étranglement est là ; c'est une question de convention de cotation, et non de volonté. La solution d'Entropy est de ne pas coter par action, mais de rapporter directement la société elle-même, 1 contrat = 1 milliard de dollars de capitalisation boursière, ce qui, au prix médian actuel, donne environ 2 170 milliards de dollars pour Anthropic et 1 530 milliards de dollars pour OpenAI.
Mais cela ne constitue pas une douve. Le leader peut à tout moment ajouter un actif valorisé par capitalisation boursière pour environ 39 900 dollars. De plus, sa propre feuille de route pointe ailleurs : il a 16 actifs enregistrés mais non utilisés, dont l'uranium, l'aluminium, l'indice du dollar, le VIX, le maïs, le blé, le TTF, le won coréen, le Nifty indien, l'Ibovespa brésilien, Ibiden et KSTR, plus Yangtze Memory et le H100. C'est de la macro et des matières premières, pas des laboratoires d'IA de pointe.
Un détail structurel mérite d'être noté. Trade[XYZ] n'a pas défini d'oracleUpdater, ce qui signifie qu'il n'utilise pas sa clé de déploiement pour pousser les prix de marquage ; en revanche, Entropy et Felix pointent tous deux vers le même tiers de mise à jour 0x94757f8d… Entropy a déclaré publiquement que RedStone est sa source de données de prix pour le marché Anthropic, ce qui explique pourquoi ces deux plateformes sans rapport partagent une adresse de mise à jour, bien que cette adresse ne soit pas étiquetée en chaîne. Construire son propre oracle est acceptable pour les actifs avec des prix de référence, mais lorsque le prix de marquage doit être « construit », la nature change, et construire des prix de marquage est précisément l'activité choisie par Entropy.
V. Confrontation directe et la semaine où Entropy a mené
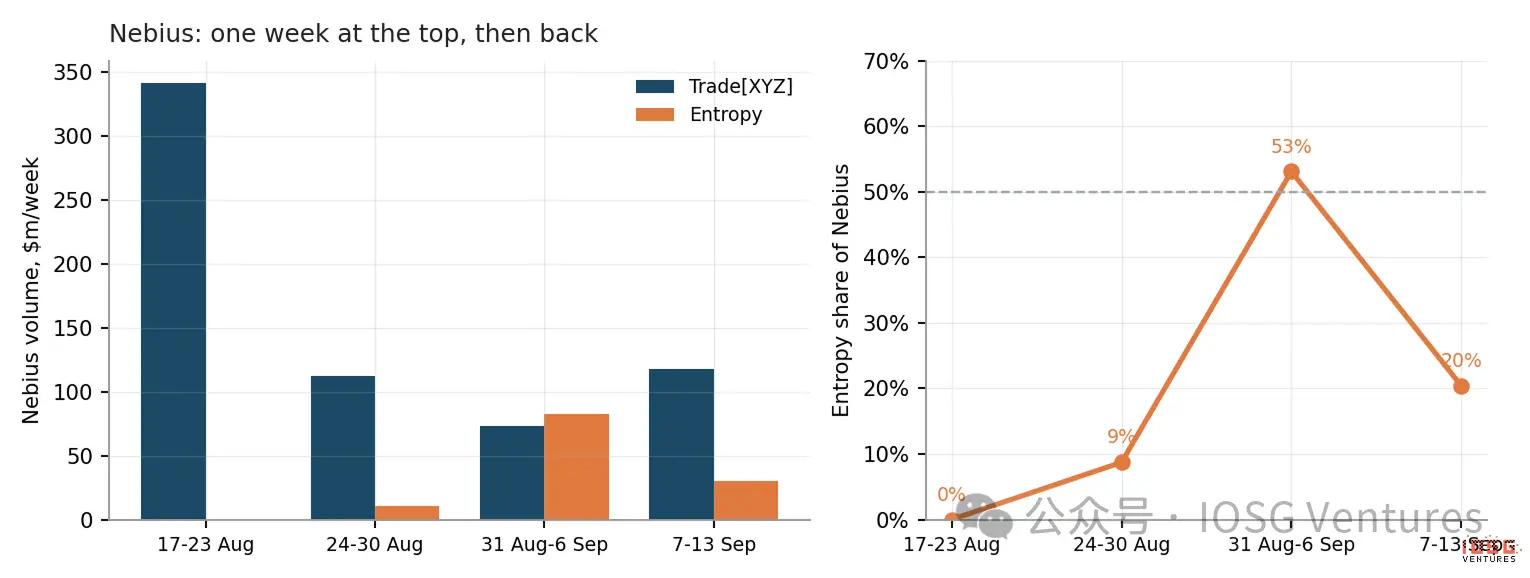 ▲ Volume hebdomadaire de Nebius et part d'Entropy dans celui-ci. Actuellement, neuf actifs sont actifs simultanément sur deux plateformes HIP-3. Les plateformes n'occupent plus des marchés indépendants sans chevauchement ; tout nom qui mérite d'être coté deux fois est devenu la norme.
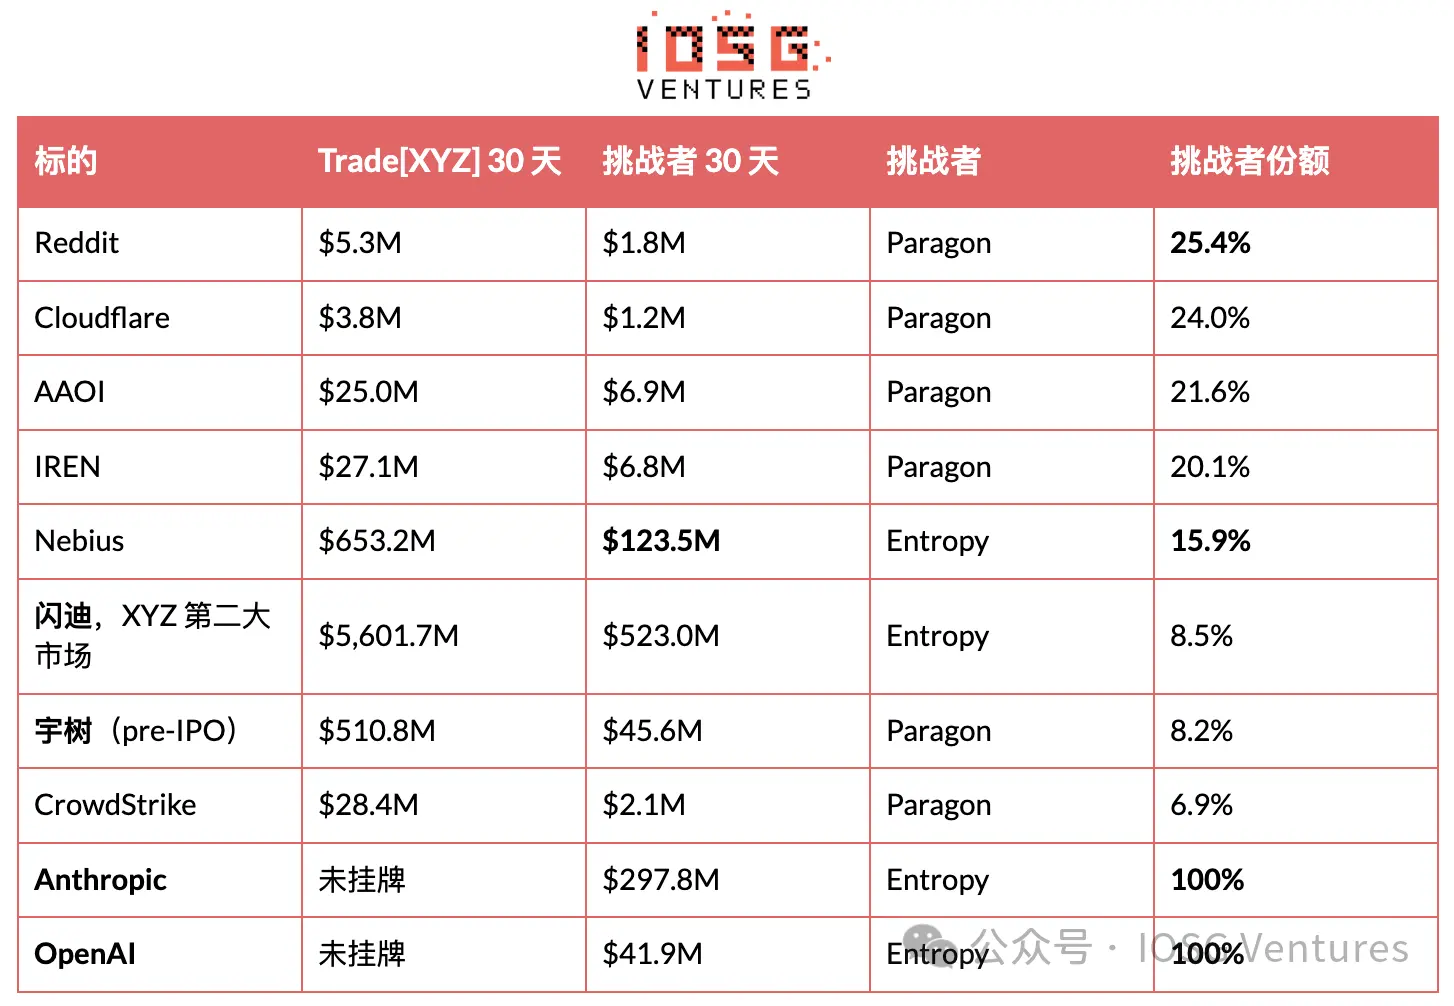
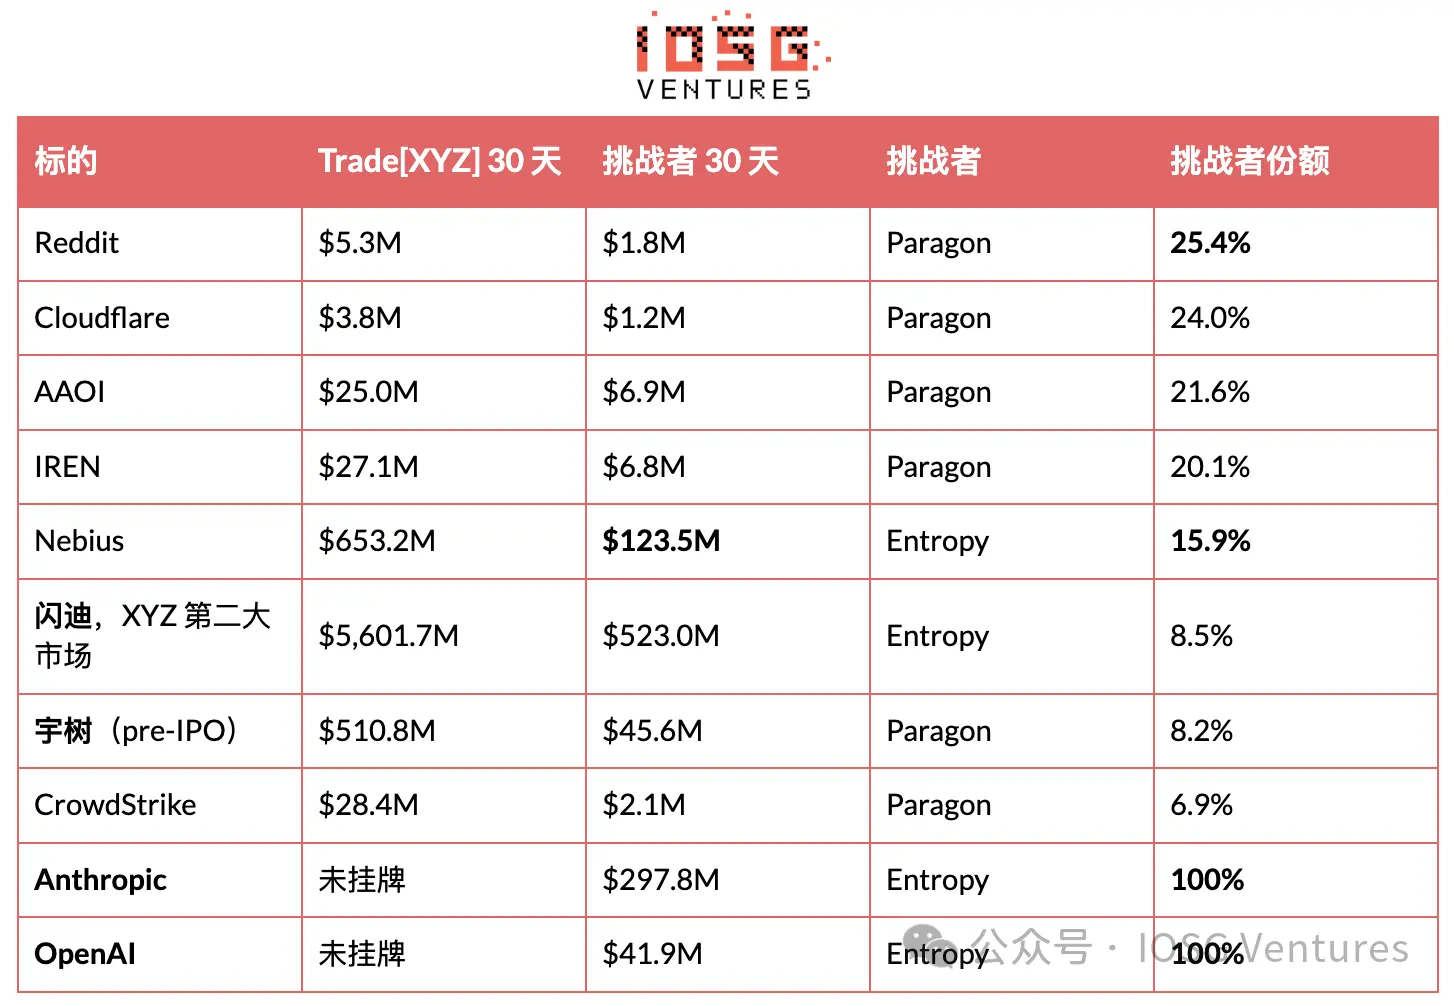 Ce qui a été pris, ce sont les positions, pas la profondeur du marché. Trade[XYZ] avait enregistré les cinq cibles principales de Paragon, mais ne les avait pas activées. Le 18 août, toutes les cibles ont été ouvertes en une seule journée, et aujourd'hui il mène sur les cinq. Combler cet écart a coûté environ trois jours de revenus de frais, réalisés en un après-midi. Que ce lot de cibles ait été une dissuasion ou une mise en ligne déjà planifiée ne peut être déterminé à partir des données en chaîne.
Ce qui peut être déterminé, c'est le résultat. Quatre semaines plus tard, Paragon conserve encore 20 % à 25 % de part sur quatre des cinq, et son volume global a augmenté de 49,9 % sur le mois. Le mécanisme est mieux illustré par Unitree : la profondeur du marché Unitree de Trade[XYZ] est environ 11 fois celle de Paragon, ce dernier ne représentant que 8,2 % de cette paire, mais le volume Unitree de Paragon a presque doublé sur la même période. Le leader n'a pas pris de volume au challenger ; il a élargi le marché autour du challenger. Entrer dans un marché et posséder un marché sont deux choses différentes. Entropy a mené sur Nebius pendant une semaine, puis a rendu la main.
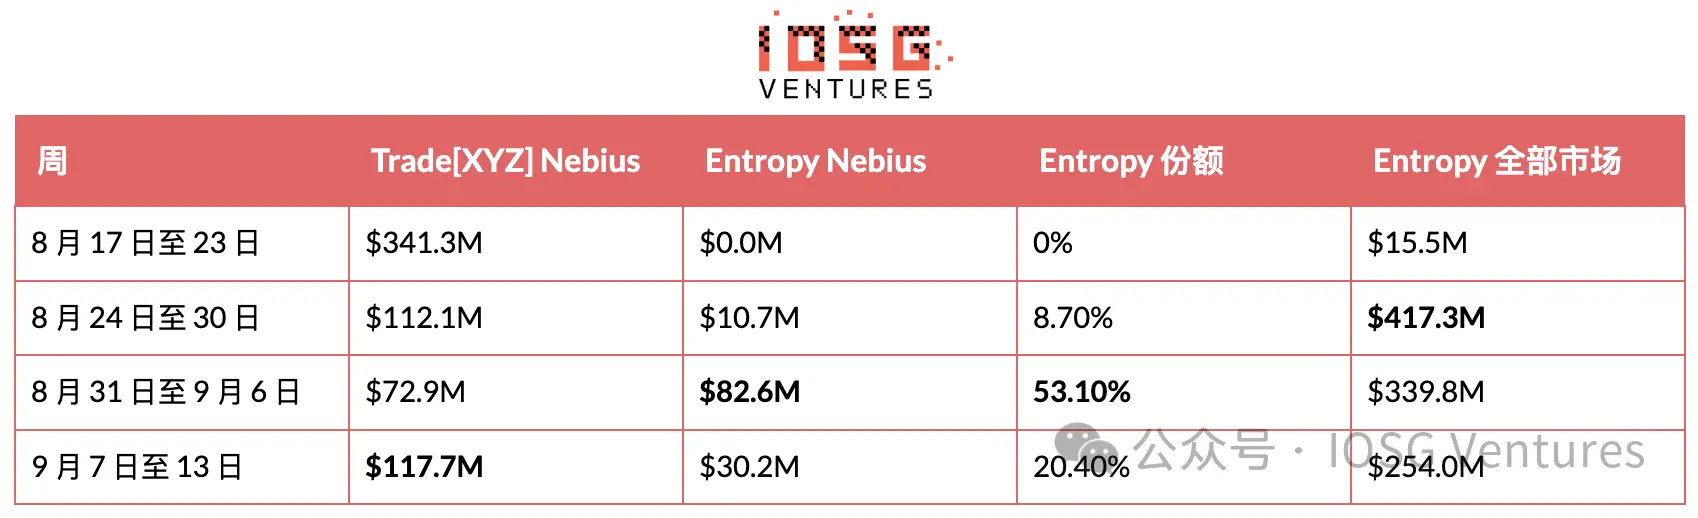
Pendant une semaine, le volume Nebius d'Entropy a réellement dépassé celui de Trade[XYZ], ce qu'aucun challenger HIP-3 n'avait jamais réalisé. La semaine suivante, la profondeur du marché Nebius du leader a augmenté de 61 %, tandis que celle d'Entropy a chuté de 63 %, le challenger revenant à un cinquième de cette paire. SanDisk raconte la même histoire, mais plus discrètement : la part de marché d'Entropy a oscillé autour de 13 % ces dernières semaines, avec une moyenne de 8,5 % sur l'ensemble des 30 jours.
Cette avance était donc réelle, mais n'a duré qu'une semaine. L'interprétation honnête est la suivante : Entropy a prouvé qu'il pouvait pénétrer un marché où le leader cote activement, mais n'a pas encore prouvé qu'il pouvait tenir sa position. Son volume total a baissé trois semaines consécutives, passant de 417 millions de dollars à 254 millions de dollars.
Le signal inverse vient des stocks. Alors que le volume hebdomadaire a chuté de 39 % par rapport à son pic, l'intérêt ouvert d'Entropy a en réalité augmenté de 37 %, atteignant 51,4 millions de dollars, dont 29,9 millions de dollars pour la seule cible Anthropic. Le volume généré par le wash trading s'annule et ne laisse pas de stocks, de sorte que l'accumulation continue de l'intérêt ouvert pendant que la part de négociation décline indique des positions réelles plutôt que du volume artificiel. Ces deux faits pointent dans des directions opposées ; l'accent devrait être mis sur cette tension elle-même, et non sur un chiffre unique.
Le volume doit ici être actualisé. Entropy n'a pas de jeton et n'a confirmé aucun airdrop, mais le paramètre pointsMultiplier est déjà visible dans le backend, et sa page de classement affiche « bientôt disponible », de sorte qu'une partie du trafic est motivée par l'anticipation plutôt que par l'utilisation du produit, les deux étant impossibles à distinguer de l'extérieur. L'échelle doit également être soulignée : le volume mensuel d'Entropy est d'environ 1 milliard de dollars, contre 64,6 milliards de dollars pour Trade[XYZ], soit seulement 1,6 % du leader. Il gagne des batailles spécifiques, pas la catégorie.
Les cibles qu'il a enregistrées et en attente de cotation révèlent la prochaine étape. Entropy détient EWY, SBE, TCNT et un indice DRAM. L'indice DRAM est le quatrième plus grand produit de Trade[XYZ], et EWY vient de Corée. La prochaine confrontation semble viser directement le territoire central du leader, plutôt que de chercher un autre nom pré-IPO sans concurrence.
Deux règles de comptage
Ne comptez que la profondeur des marchés cotés. Les déployeurs HIP-3 enregistrent souvent des cibles bien avant le lancement ; ces cibles renvoient le markPx de l'oracle, mais le midPx est nul, isDelisted est vrai, l'intérêt ouvert est nul et il n'y a pas d'historique de chandeliers. Trade[XYZ] en a 16, mkts en a 19, Paragon en a 9, Entropy en a 4. Les 25 de HyENA sont une autre affaire, car ils ont été lancés puis fermés.
La chaîne de code n'égale pas la cible. para:STX est Seagate, avec un prix médian de 799 ; le STX du marché central est Stacks, avec un prix médian de 0,27. Se fier uniquement au code créerait de toutes pièces un dixième marché de confrontation inexistant. Vérifiez le prix médian avant d'apparier.
VI. Le compte économique : le coût d'une plateforme contre le revenu de tout le niveau
Personne ne rivalise sur les prix, car les frais ont atteint leur plancher. Tout dépend de deux paramètres par actif, tous deux publics dans metaAndAssetCtxs : growthMode et deployerFeeScale. Le taux tout compris est base × (1 + s), où base est le barème standard des contrats perpétuels et s le coefficient du déployeur, pouvant être fixé de 0 à 3,00, plafonné à 1,00 en mode croissance. Le déployeur reçoit s / (1 + s), de sorte que lorsque s = 1,00, les deux parties se partagent à parts égales. Le mode croissance réduit ensuite le chiffre tout compris d'au moins 90 %, à condition que le marché ne chevauche pas les opérations de contrats perpétuels des validateurs, ce qui exclut les actifs crypto et les indices crypto.
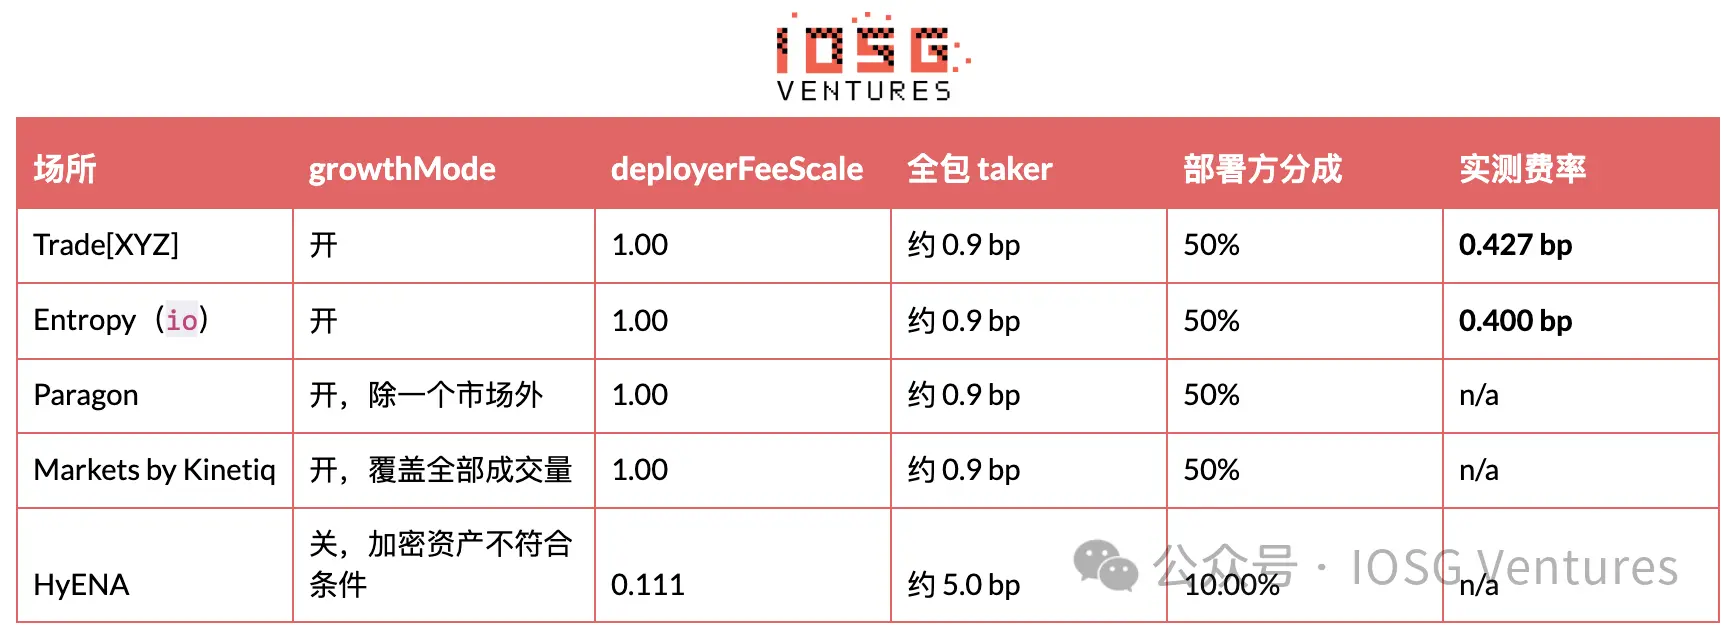
Toutes les plateformes d'actions ont convergé indépendamment vers la même configuration : revenus du déployeur maximisés, mode croissance activé. Entropy est entré avec un produit différencié et du capital-risque, et n'a pas baissé les prix. La seule plateforme qui n'est pas dans cette configuration est précisément celle qui vient de cesser de négocier.
Sans dépendre d'aucun agrégateur, les revenus du déployeur peuvent encore être calculés avec précision. Les revenus de frais s'accumulent dans le sous-compte de l'adresse de frais : le champ dex de clearinghouseState permet de lire le solde non alloué, et les transferts apparaissent dans userNonFundingLedgerUpdates sous forme d'envois où sourceDex est égal au nom de la plateforme. Les transferts sont très irréguliers, il faut donc mesurer entre deux transferts. Depuis le transfert du 27 août, Trade[XYZ] a accumulé 1 380 592 dollars, correspondant à 32,30 milliards de dollars de volume, soit 0,427 pb, environ 79 000 dollars par jour. Entropy n'a jamais effectué de transfert, de sorte que ses frais accumulés peuvent être lus directement : 1,036 milliard de dollars de volume correspond à 41 468 dollars, soit 0,400 pb.
Deux dépenses, de natures très différentes
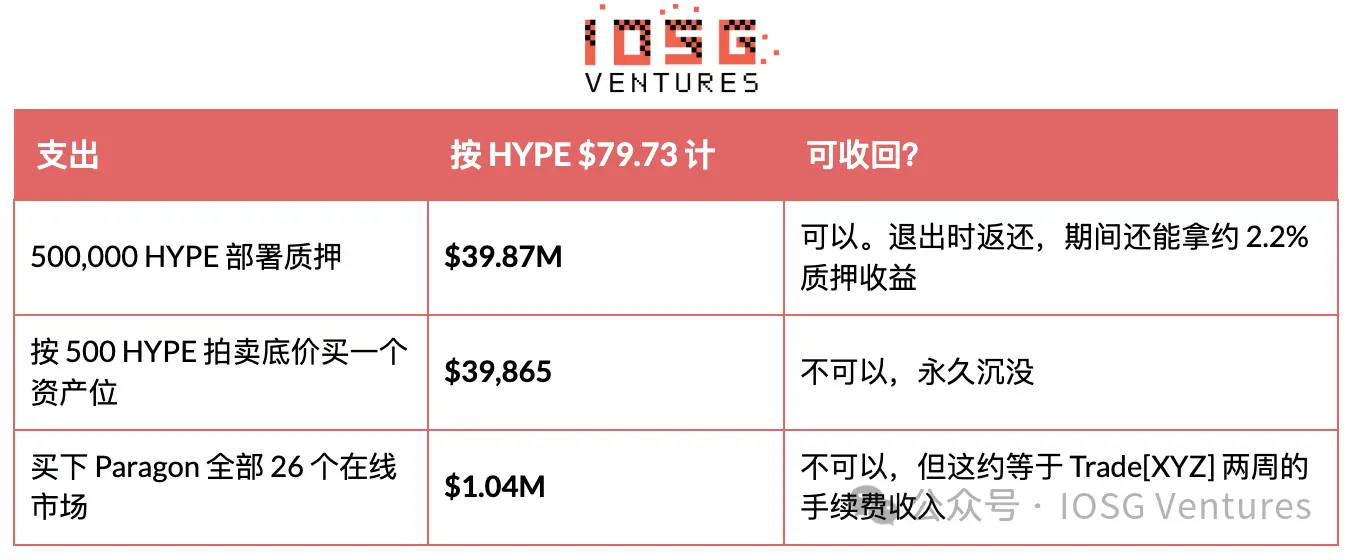
Le staking est le chiffre le plus effrayant, mais il revient. Personne ne prend cet argent. Il est délégué aux validateurs, génère en continu des récompenses de staking et est restitué sous la même forme à la sortie. Il est verrouillé au moins 183 jours à partir du déploiement, et peut être confisqué par les validateurs pondérés pour manipulation malveillante du marché (comme pousser de mauvais prix d'oracle), et peut encore être confisqué pendant la file d'attente de désengagement de 7 jours, de sorte qu'une sortie propre prend au moins environ 190 jours. Felix et dreamcash ont tous deux entièrement retiré, avec des lectures actuelles à zéro.
Montants actuellement stakés : Entropy 500 973, Paragon 500 712, HyENA 508 915 (a cessé de négocier mais n'a pas désengagé), Kinetiq 588 489 (un seul staking couvrant à la fois km et mkts), Trade[XYZ] 500 488 plus 500 269 à une autre adresse. ABCDEx n'a que 1 004 HYPE et n'a jamais staké.
L'argent des positions d'actifs est celui dont personne ne parle et qui ne revient vraiment pas. Les trois premiers actifs de tout DEX de contrats perpétuels sont gratuits ; ensuite, chaque marché supplémentaire doit être acheté en HYPE lors d'une enchère néerlandaise d'une durée de 31 heures, avec un prix d'ouverture au double du dernier prix de transaction, décroissant linéairement jusqu'à un plancher de 500 HYPE. L'enchère entrée le 14 septembre a commencé au plancher de 500 et s'est terminée à 500, de sorte qu'une position d'actif coûte environ 39 900 dollars, et la demande de positions d'actifs a diminué par rapport au prix de transaction de 582 HYPE d'il y a une semaine.
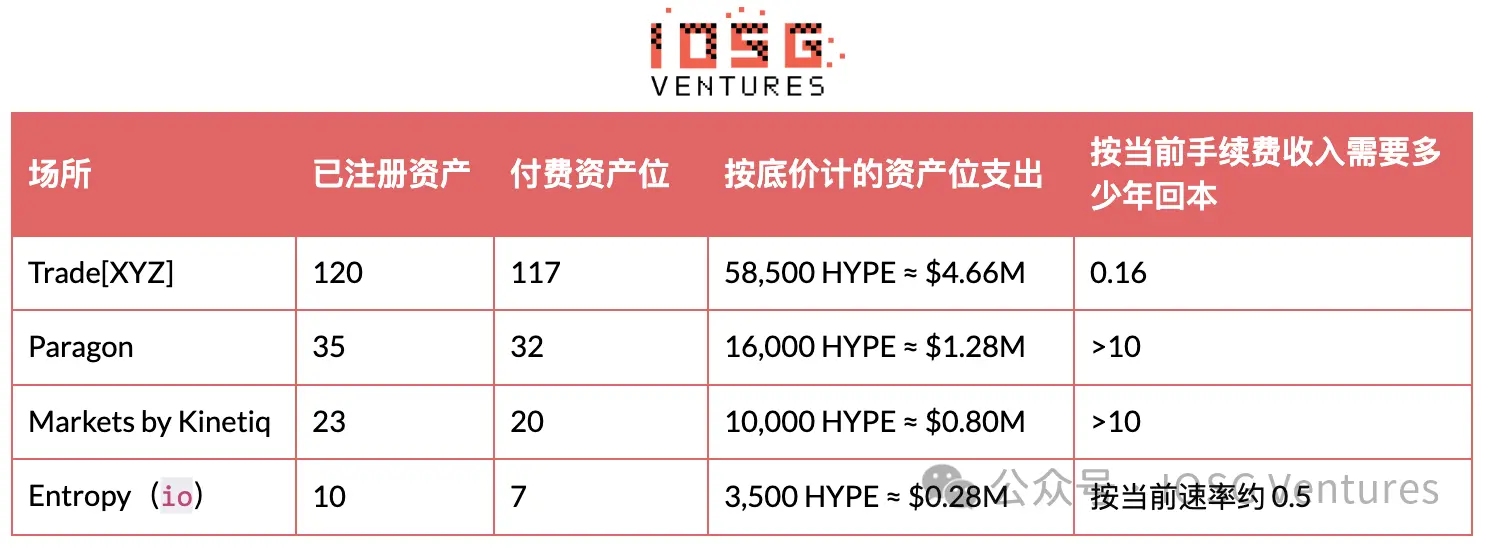 La dernière colonne est la clé. Environ huit semaines de frais de Trade[XYZ] suffisent à payer toutes les factures des cibles. À l'exception d'Entropy, chaque challenger a besoin de plus de temps que l'existence de HIP-3 ; Entropy s'en sort uniquement parce qu'il a acheté sept positions d'actifs, et non trente.
Le temps continuera d'amplifier cette asymétrie. Suspendre un marché est gratuit et réversible ; les positions d'actifs payées peuvent être mises en sommeil et rouvertes, et ces « cibles en attente de cotation » en proviennent. Les positions de réserve s'accumulent en fonction du nombre de déploiements historiques, avec la formule 7 + 0,2 × nombre de déploiements d'enchères passés, de sorte que Trade[XYZ] en a environ 30 immédiatement utilisables, tandis qu'un nouvel entrant n'en a que 7. Une plateforme qui ouvre aujourd'hui et prévoit de créer 20 marchés peut en coter 10 d'un coup, le reste devant faire la queue aux enchères, au plus vite un toutes les 31 heures. La réponse d'Entropy est de ne pas suivre ce rythme : il n'a coté que cinq marchés et a fait en sorte que chacun compte. Le piège du rendement de staking. À l'exception d'Entropy, chaque challenger qui gagne de l'argent grâce au ticket d'entrée du staking passif gagne plus qu'en exploitant une bourse. Les revenus de déployeur à vie de Paragon sont de 64 281 dollars, tandis que 39,87 millions de dollars de staking à environ 2,2 % génèrent environ 877 000 dollars par an, soit un ratio d'environ 14 fois.
Ce n'est pas une consolation. Ce rendement est du HYPE nouvellement frappé provenant des réserves d'émission futures du protocole, essentiellement de l'inflation et non un revenu, un rendement dilutif sur des positions détenues involontairement, valorisé dans un actif sur lequel l'opérateur est déjà passivement long. Une baisse de 30 % du HYPE entraînerait une perte de 12 millions de dollars sur ce staking, dépassant dix ans de rendement. Au cours des huit derniers jours, le HYPE est passé de 88,37 dollars à 79,73 dollars, réduisant chaque montant de staking de 4,3 millions de dollars. Quelle taille d'activité ce pool de frais peut-il soutenir ? Le mode croissance fixe le taux effectif à environ 0,4 pb, le déployeur en prenant la moitié. Trade[XYZ] détient 97,8 % de part de marché, un volume annualisé d'environ 786 milliards de dollars, et des revenus annuels de déployeur d'environ 29 millions de dollars. Plutôt que le plafond du leader, c'est essentiellement la prime totale de tout le niveau de plateforme au volume actuel et au plancher de frais actuel.
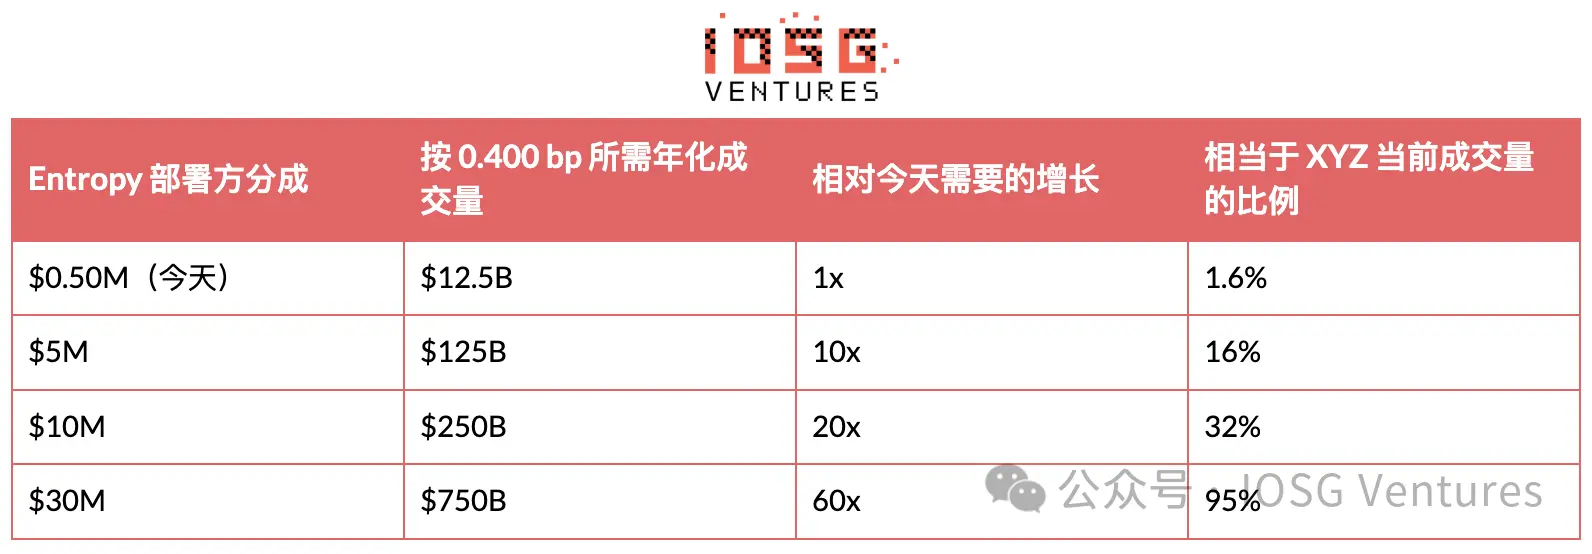
En dehors de la plateforme leader, environ 167 millions de dollars de HYPE sont actuellement stakés, et ces plateformes, quel que soit leur sort, n'ont gagné au total que 747 000 dollars de frais de déploiement sur toute leur durée de vie. Comparé à un tour de table de 14 millions de dollars, ce calcul montre qu'au volume et au plancher de frais actuels, les opérateurs HIP-3 ne peuvent pas compter sur les frais de négociation pour leur valorisation. La valeur des challengers doit venir d'ailleurs : un jeton, un front-end, des relations clients, ou un produit que le protocole n'a pas encore tarifé.
VII. Ce qui peut réellement être détenu
HIP-3 a délibérément banalisé la plupart des choses qu'une plateforme aurait pu détenir. Le staking peut s'acheter, les sous-jacents peuvent s'acheter, le plancher de frais est partagé, et même la distribution est partagée, car chaque marché HIP-3 est accessible depuis le même front-end.
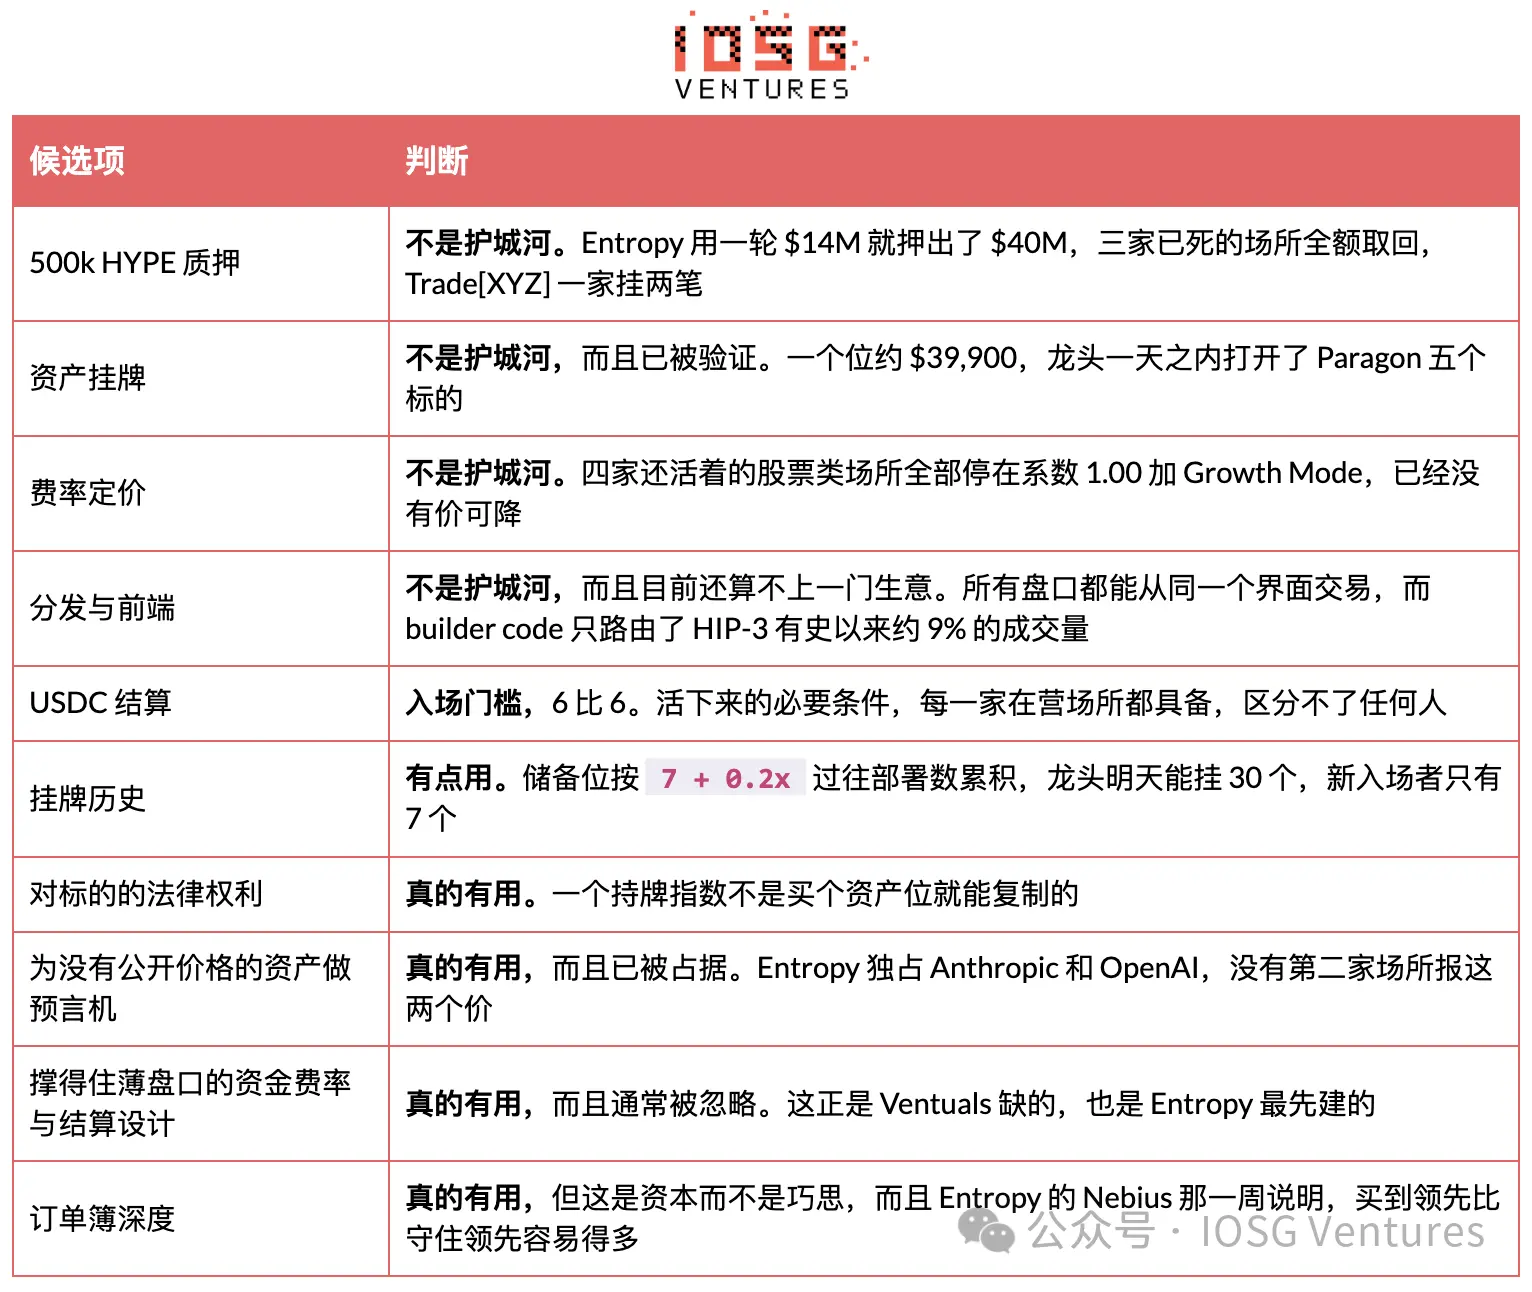 La question de filtrage utile n'est pas « quels actifs veux-tu coter », car les actifs peuvent s'acheter. C'est « qu'as-tu que le leader ne peut pas acheter avec une position d'actif ». Parmi toutes les plateformes ayant opéré sur HIP-3, une seule a une réponse claire à cette question, et sa réponse est un ensemble d'oracles plus une conception de règlement, et non une liste d'actifs.
Entropy est l'exception qui mérite d'être mentionnée avec précision, car la réponse n'est pas dans le sous-jacent. Elle a été fondée par des chercheurs et des traders de Citadel Securities, Optiver, Millennium et Polymarket, et cette base se manifeste de deux manières. La première est la profondeur des ordres dès le premier jour, qui a effectivement impressionné sur Nebius. La seconde est la conception du taux de financement et du règlement, qui se lit comme une réponse directe à la mort de Ventuals. Son tour de table de 14 millions de dollars a été mené par Ribbit Capital, une société qui se concentre principalement sur le courtage de détail et la distribution fintech, plutôt que sur la DeFi, ce qui indique une ambition de fidéliser les clients, et non de simplement exploiter un protocole. Il faut noter qu'Entropy Advisors, étroitement lié à l'Arbitrum DAO, et Entropy, la startup de garde soutenue par a16z, sont des sociétés totalement différentes, et il ne faut pas déduire du nom une quelconque relation avec la Hyper Foundation.
En synthétisant tout cela, ce secteur reste mince. Une entreprise en contraction représente 97,8 % du volume. Un cercle de challengers détient 167 millions de dollars de HYPE, avec des frais historiques totaux de 747 000 dollars entre eux. La seule équipe capable de réellement coter vient de prouver qu'elle peut prendre un marché pendant une semaine, mais pas le tenir.
Une alternative plus directe consiste à prendre la moitié des frais de négociation du protocole, plutôt que celle de l'opérateur ; elle n'a ni verrouillage, ni risque de confiscation, ni charge opérationnelle. Cependant, elle n'est pas non plus le moteur principal de la base de frais des contrats perpétuels d'Hyperliquid, et il a été prouvé qu'une part de marché HIP-3 supérieure à 50 % est une illusion des périodes de faible activité crypto, et non une tendance. La couche de routage et son impact réel sur le flux. Les codes de constructeurs sont ce qui se rapproche le plus d'une « activité partagée » sur HIP-3. Les ordres envoyés depuis les front-ends sont marqués et gagnent des frais de constructeur sans avoir à fournir de garantie. Flowscan compte 819 marques de ce type.
Le flux qu'ils rencontrent n'est en effet pas important. Le volume routé est d'environ 52,6 milliards de dollars, soit environ 9 % du volume total historique de HIP-3 de 587 milliards de dollars ; sur les 30 derniers jours, environ 5,3 milliards de dollars, correspondant à 66,09 milliards de dollars, soit environ 8 %. Plus de 90 % du flux n'a pas de marque de front-end, ce qui est exactement ce à quoi devrait ressembler un marché dominé par les teneurs de marché et les traders API.
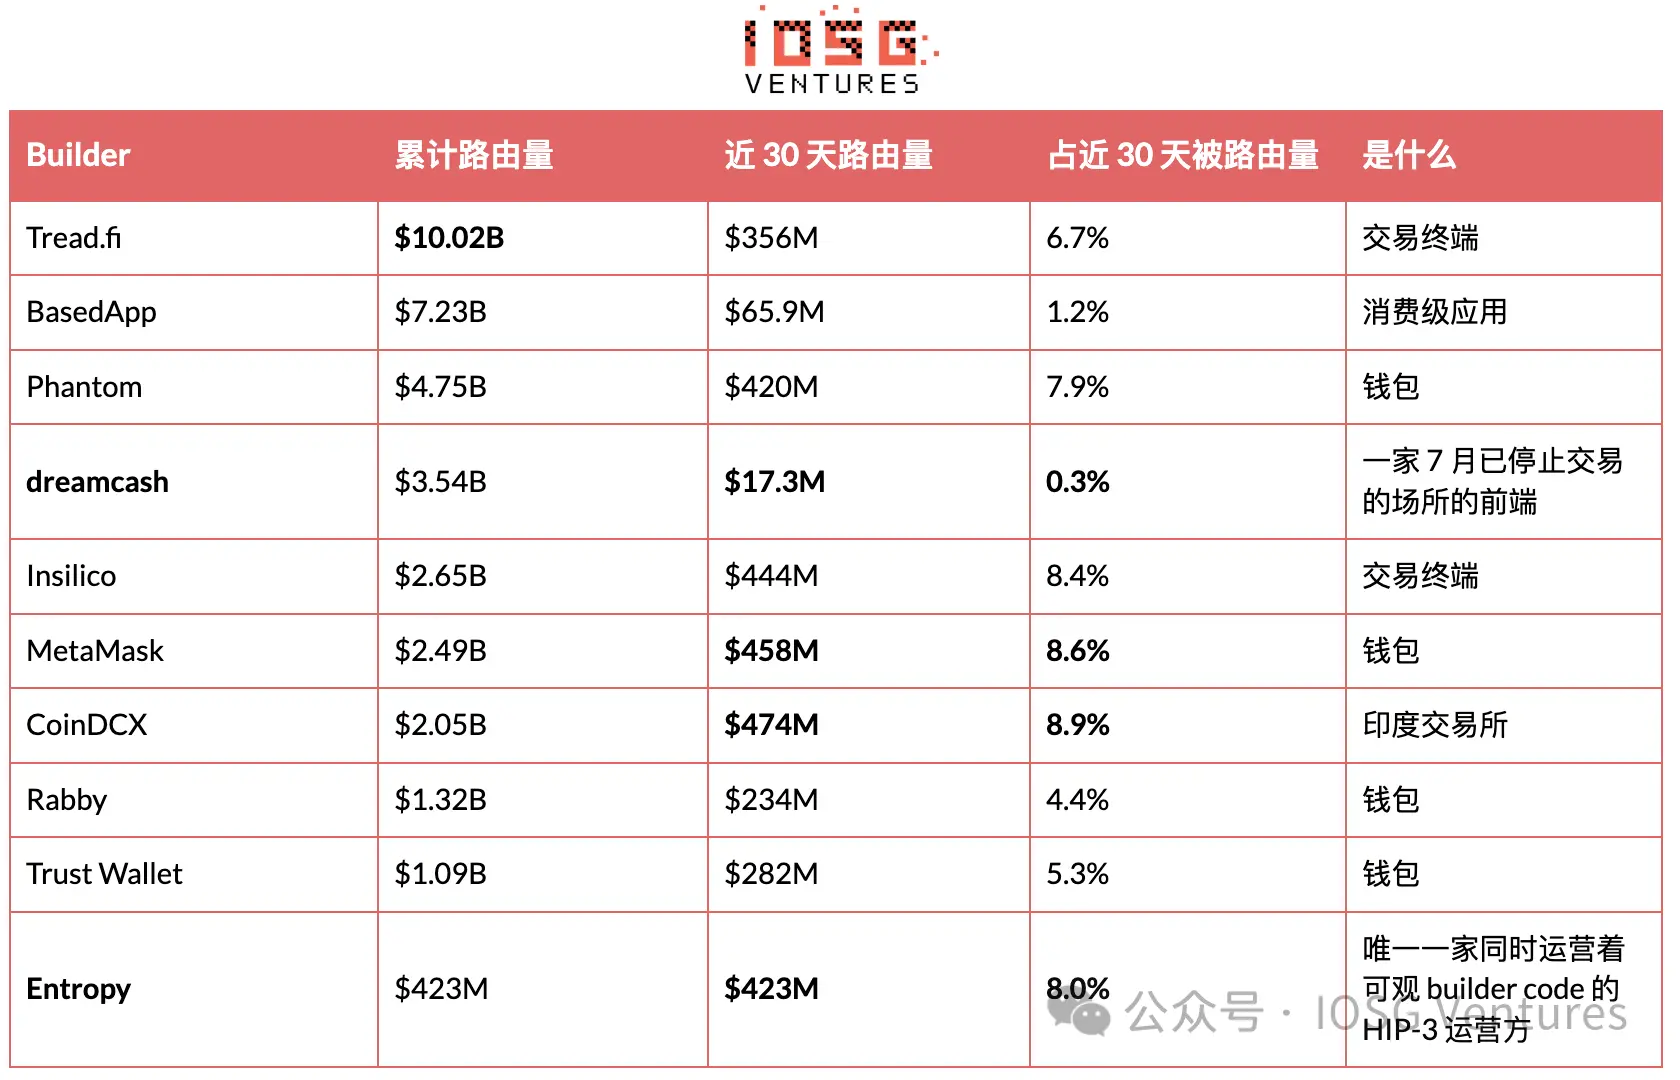 Le dénominateur de la quatrième colonne est le total routé par les codes de constructeurs au cours des 30 derniers jours, soit 5,30 milliards de dollars, et non le volume HIP-3 de 66,09 milliards de dollars. Si c'était ce dernier, le plus grand, CoinDCX, ne représenterait que 0,7 %. Les dix entreprises du tableau totalisent 59,7 % du volume routé, tandis que Flowscan compte au total 819 codes de constructeurs, ce qui signifie que les 809 autres se partagent les 40 % restants.
Ce tableau comporte deux points notables. Les 423 millions de dollars de volume routé d'Entropy se sont tous produits au cours des 30 derniers jours, alors que sa propre plateforme a négocié 1,03 milliard de dollars sur la même période, ce qui signifie qu'environ 40 % du marché provient de son propre front-end contrôlé. L'ambition de Ribbit derrière ce tour de table se reflète dans les données, et pas seulement dans les communiqués de presse, et c'est une activité différente de celle de « déployeur ».
L'autre point est dreamcash, qui offre une leçon plus nette. Sa plateforme est morte depuis le 2 juillet, ses propres marchés affichent zéro, mais son code de constructeur a encore routé 17,3 millions de dollars au cours des 30 derniers jours, pour un total de 3,54 milliards de dollars. L'activité de déploiement et l'activité de front-end peuvent être proprement séparées, et une seule des deux nécessite 40 millions de dollars pour entrer.
Il y a un piège de comptage facile à manquer sur les tableaux de bord tiers. Le classement des plateformes est généralement réglé par défaut sur le volume cumulé, de sorte qu'une plateforme qui a cessé ses activités il y a des mois peut encore afficher une part considérable. Dreamcash affiche 3,3 % du volume HIP-3 dans la vue historique complète, mais dans toute fenêtre récente, il est à 0 dollar. Avant de citer une part quelconque, vérifiez d'abord sa fenêtre de calcul. Par conséquent, les front-ends qui méritent d'être surveillés ne sont pour la plupart pas des déployeurs. Coinbase a annoncé le 12 septembre le lancement d'une interface simplifiée de contrats perpétuels dans son portefeuille, propulsée par Hyperliquid, couvrant les cryptos, les actions tokenisées et les marchés de prédiction, destinée aux marchés hors États-Unis. La société mère de Kraken discute également de l'intégration de contrats perpétuels liés à Hyperliquid dans une plateforme américaine réglementée. Ni l'une ni l'autre ne stakera ces 500 000 HYPE. Conclusion : il est difficile d'être optimiste quant à un autre déployeur HIP-3. En synthétisant toutes les informations précédentes, une nouvelle plateforme HIP-3 fait face à l'ensemble de chiffres suivant.
Tout le volume HIP-3 hors leader totalise 1,49 milliard de dollars sur 30 jours, soit environ 18,1 milliards de dollars annualisés. Au taux mesuré de 0,400 pb, les frais de déploiement annuels sont de 725 000 dollars, partagés entre quatre plateformes. Ces quatre plateformes détiennent actuellement environ 167 millions de dollars de HYPE. Le même montant staké passivement à 2,2 % génère 3,67 millions de dollars par an.
En d'autres termes, l'argent gagné en exploitant ces bourses représente environ un cinquième du rendement du staking sur place du même capital.
Ce n'est pas un marché inexploité, mais un marché déjà tarifé à près de zéro, pour des raisons mesurables, comme décrit dans les sections précédentes. Une position d'actif coûte 39 900 dollars et ne peut rien détenir ; le plancher de frais est partagé, il n'y a pas de prix à baisser ; la distribution est également partagée, les codes de constructeurs ne rencontrent que 9 % du flux ; l'actif de règlement a convergé vers l'USDC à 6:6, et AQAv2 n'offre explicitement aucun avantage de frais à HIP-3, de sorte que le protocole n'a pas l'intention de subventionner ce niveau.
Le plafond est encore plus difficile. XYZ détient 97,8 % de part de marché et tous les avantages structurels, mais n'a réalisé que 1,2 % du volume réel sur les neuf actions qu'il cote, et sa part relative sur les actifs de stockage de base continue de baisser. Un nouvel entrant ne fait pas face à « le leader est trop gros », mais à « le leader est déjà petit, et il rétrécit encore ».
Il ne reste qu'une seule exception, déjà énoncée clairement : un droit que les autres ne peuvent pas acheter, un ensemble d'oracles que les autres ne peuvent pas produire, ou une conception de taux de financement et de règlement capable de survivre dans des marchés minces. Entropy est le seul à y répondre, et il a été repoussé après une semaine de tête. La liste d'actifs n'est pas la réponse, et ce point de vue est désormais soutenu par deux ensembles de données indépendants qui concordent. Ce qui pourrait changer ce jugement
Entropy parvient à tenir un mois au lieu d'une semaine sur un marché contesté, et à maintenir sa part face à Shandi, au lieu de dériver autour de 13 %. L'accumulation de l'intérêt ouvert pendant que le volume baisse est le signal le plus remarquable, car il est plus fiable que le volume.
La cotation de l'indice DRAM et des actifs coréens d'Entropy. Ces deux éléments visent directement le territoire central du leader, plutôt qu'un autre nom pré-IPO sans concurrence, et le résultat sera un test bien plus net que Nebius.
Les conditions d'un jeton pourraient rendre le calcul des capitaux propres valable. Le calcul des frais ne tient pas, et le jeton n'existe pas encore aujourd'hui.
Le secteur pré-IPO peut perdurer. Le marché d'Anthropic a baissé après la première semaine, OpenAI a ouvert à 5,3 millions de dollars par jour et se situe maintenant autour de 4 millions de dollars. Dès qu'un seul se stabilise, cela devient une catégorie, et non une tendance de cotation ponctuelle.
Le premier paiement d'AQAv2 arrive début octobre. Ce sera la première occasion d'observer l'ampleur réelle de la ligne de revenus USDC du protocole, à comparer aux estimations actuelles de tiers de 135 à 200 millions de dollars.
Le plancher de frais se desserre. Hyperliquid a laissé entendre début août que les mises à niveau ultérieures permettront aux déployeurs HIP-3 d'augmenter les frais jusqu'à 3 fois pour des actifs individuels, inversant essentiellement la remise du mode croissance. Aucun calendrier n'a été donné, et chaque chiffre de la section 6 repose sur le plancher actuel.
La mise en œuvre des marchés sous licence. HIP-3* a été annoncé le 3 septembre, une liste blanche optionnelle en chaîne permettant aux déployeurs de restreindre quels portefeuilles peuvent négocier un marché, visant la conformité et l'accès institutionnel, actuellement uniquement sur le testnet. C'est le premier mécanisme qui pourrait faire du « droit d'accès » plutôt que de « l'actif » une denrée rare.
L'apparition d'une équipe détenant des données exclusives ou une licence d'indice, dont les actifs ont réellement une demande native crypto 24h/24 et 7j/7. C'est toujours la seule configuration qui rend la logique de préemption de position totalement inefficace.
Les preuves montrent que le volume du leader ne peut pas se maintenir après la fin du mode croissance. Son taux mesuré de 0,427 pb ne représente qu'environ un dixième de ce que le même marché mériterait au taux standard ; si cette exemption constitue un fardeau, la stabilité du leader n'est pas aussi solide que sa part le suggère.
HyENA désengage son staking de 508 915 HYPE, confirmant que cette plateforme est terminée et non en sommeil.
Quelques limites
L'argument de la préemption de position repose sur des parts mesurées, mais la motivation relève de l'inférence. Cinq actifs cotés le même jour peuvent aussi être interprétés comme un pipeline de lancement achevé ce jour-là par coïncidence.
Le jugement sur Entropy repose uniquement sur 26 jours de données. L'avance sur Nebius et le renversement subséquent proviennent d'une seule semaine et d'un seul actif de taille moyenne, et ni l'un ni l'autre ne doit être considéré comme une conclusion établie.
Les antécédents des équipes et les tours de financement proviennent d'annonces d'entreprises et de reportages médiatiques, et non d'informations vérifiables en chaîne.
Les conclusions sur la volatilité de la section 2 reposent sur une corrélation sur un échantillon de 45 jours ouvrés, et non sur une décomposition causale. Le volume et la volatilité réelle pourraient également être motivés par le même facteur, le candidat le plus direct étant le refroidissement global des transactions de dépenses d'investissement dans l'IA.
Le nombre de transactions n'égale pas le nombre de traders ; l'API publique ne peut pas produire de traders indépendants.
Les chiffres liés au rendement du capital sont calculés avec un HYPE à 79,73 dollars et un taux de staking annualisé de 2,2 %, ce dernier étant un paramètre du protocole et non un engagement contractuel, et il diminuera à mesure que le montant total staké sur le réseau augmentera.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.