


FRBは「連続利上げ」へ?1980年代末の「引き締めサイクル」は再来するか
 wallstreetcn
原文タイトル:《FRBは「連続利上げ」?1980年代末の「引き締めサイクル」は再来するか?》
原文ソース:ウォールストリート・ジアンウェン(華爾街見聞)
シティのリポートによると、現在のマクロ環境は1988~1989年の引き締めサイクルと非常に似ており、当時は経済が底堅さを維持し、インフレ圧力が徐々に蓄積された後、経済活動が減速して初めて政策が緩和に転じた。当時の引き締めサイクルでは、FRBは16回連続で利上げした。市場ではFRBが利上げを再開するとの懸念が高まっており、歴史的に警戒すべきサイクルが投資家の視野に再び浮上している。シティ・リサーチの最新のクオンツ・マクロ戦略リポートによると、現在のマクロ環境は1988~1989年の引き締めサイクルとの類似度が顕著に高まっており、中東情勢の再激化と米国のインフレ圧力の再燃が重なり、クロスアセット配分のロジックが徐々に変化している。
追風交易台(ズイフォン・トレーディングデスク)の情報によると、シティ・リサーチのアナリスト、Alex Saunders氏とVinh Vo氏は9月11日付のリポートで、マクロモデル(レジームモデル)は全体として依然「正常」レンジにとどまっているものの、インフレの勢いが強まり、経済サプライズ指数が緩やかに低下し、金融環境が小幅に引き締まったことで、モデルが特定する歴史的な類似期間が1988~1989年に近づいていると指摘した。
注目すべきは、1988年3月から1989年5~6月にかけてのこの引き締めサイクルで、FRBは合計16回の利上げを実施したことだ。天風証券の孫彬彬氏のチームの集計によると、1988年3月、FRBは再び高インフレに陥るのを防ぐため、前倒しで引き締めを選択した。1988年3月30日のFOMC会合でフェデラルファンド金利(FF金利)を25bp引き上げて6.75%とし、その後合計16回の利上げを実施、最終的にFF金利の目標は9.8125%まで引き上げられ、合計331.25bpの利上げとなった。
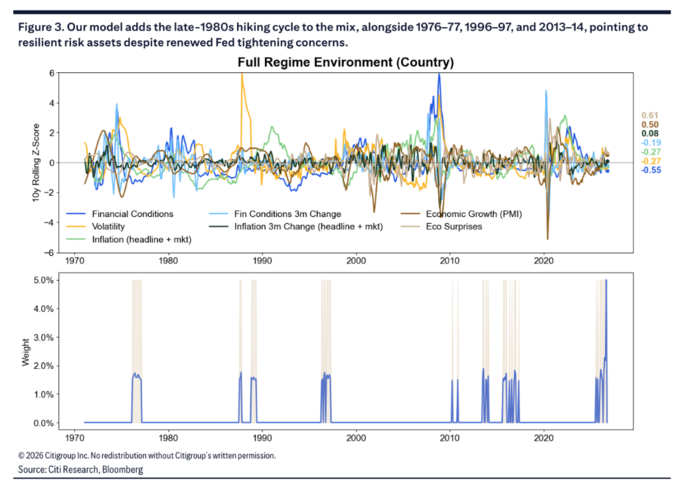
1980年代末の典型的な特徴は、経済が底堅さを維持し、インフレ圧力が徐々に蓄積され、最終的にFRBが利上げを継続し、その後経済活動が減速して初めて政策が緩和に転じたことだ。リポートは同時に、1976~1977年、1996~1997年、2013~2014年を他の参照歴史期間として挙げている。
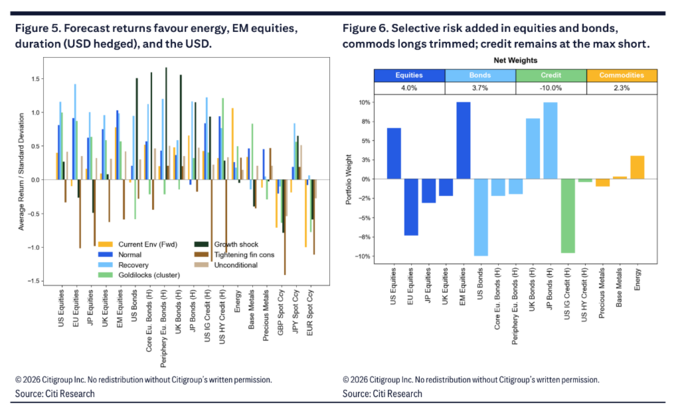
資産配分の面では、上記のマクロ背景によりモデルはリスク資産のオーバーウェイトをさらに進め、明確な構造的選好を確立した。新興国市場と米国株式のロング、日本と英国のデュレーションのロング、米国投資適格社債のショートを最大ウェイトで維持、エネルギーを中心にコモディティのロング、そして米ドル選好への転換である。
1988~1989年の引き締めサイクルが再び視野に
「新FRBウォッチャー」ことニック・ティミラオス氏は最新の記事で、投資家はFRBが来週、3年ぶりの利上げを行うとほぼ確信しており、より難しい問題はその後の展開だと述べた。1990年代以降、FRBが「一度きり」の利上げを行ったのは1回だけだ。
シティ・リサーチの歴史的類似性分析でも、1988~1989年が今月に入って明らかに際立ってきている。リポートは、この時期は経済の底堅さとインフレ圧力が併存する組み合わせを示しており、まさにこの組み合わせがFRBを1988年に金融引き締めの継続へと駆り立て、翌年に経済活動が減速して初めて利下げに転じたと説明している。
これは現在のマクロ状態と非常に合致している。モデルによると、経済成長指標は緩やかに改善し、PMIのzスコア平均は依然として強い水準にある。経済サプライズ指数はやや低下したものの、絶対水準は依然としてプラスである。一方、インフレの勢いは過去1カ月でやや回復し、金融環境は小幅に引き締まったが、全体としては長期平均を約0.55標準偏差下回っている。リポートは現在のマクロ状態を「経済過熱」の兆候と位置づけており、成長とインフレ指標はいずれも長期平均をわずかに上回っているが、まだモデルの切り替えを引き起こすには至っていない。
リポートは同時に、他の3つの歴史的参照期間も保持している。1976~1977年(ボルカー議長就任以前の時代で、インフレ低下と緩和的な金融環境が併存し、当初は株式市場を下支えしたが、その後インフレと政策金利が大幅に上昇)、1996~1997年(インターネット拡大の初期)、2013~2014年(FRBのテーパリング期待が米国金利の再評価を促した)である。注目すべきは、昨年の関税ショックは最新モデルではもはや有意な歴史的類似参照とはなっておらず、シティ・リサーチはこれはクロスアセットの長期ボラティリティが依然として相対的に低いことを反映しているとみている。
モデルは「正常」レンジを維持、株式ポジションをさらに引き上げ
市場で利上げ懸念が高まっているにもかかわらず、シティ・リサーチのK最近傍法(KNN)モデルは「正常」レンジを維持しており、「金融環境引き締め」レンジへの切り替えは行っていない。リポートは、今月の更新後、モデルは株式のオーバーウェイト幅を2.8%から4.0%へさらに引き上げ、債券とコモディティはロング配分を維持(ただし削減)、社債のショートポジションは維持したと指摘している。
リポートは同時に、潜在的な下振れ経路も示唆している。エネルギーショックが持続的なテーマとして続く場合、それが在庫補充需要によるものか供給フローの途絶によるものかを問わず、金融環境の引き締めとクレジットスプレッドの拡大がスタグフレーションシナリオへの伝導経路となり得る。
異なるモデルにおける歴史的シャープ・レシオのパフォーマンスでは、「正常」レンジの資産パフォーマンスは無条件の歴史的平均に近く、債券特性がやや優位であり、米国株式は他地域に対して一定の優位性を持つ。
クロスアセット配分:エネルギーが主導、米ドルが円に代わり選好通貨に
具体的な資産配分では、シティ・リサーチのモデルは高度に差別化された構造を示している。株式では、新興国市場が最高の配分を受け、米国株式は小幅なロングを維持、欧州、日本、英国の株式はショートとされた。
金利では、債券全体で3.7%のオーバーウェイト、日本と英国のデュレーションが最大のロング配分、米国債は最大限にショート、欧州債券は小幅にショートとされた。この配分ロジックは、一部にはECBの利上げ後のタカ派的なフォワードガイダンスとフランス国債のリスクプレミアム上昇に関連している。
コモディティでは、エネルギーが現在最も強い期待パフォーマンスの資産であり、モデルはエネルギーに集中してオーバーウェイトし、小幅なベースメタルのロングと貴金属の小幅なショートを補完している。リポートは、エネルギーは相対的な保有コスト(キャリー)の面で他のコモディティサブカテゴリーを大きく上回る優位性を持つ一方、ベースメタルと貴金属のキャリーは明らかにマイナスだと指摘している。
為替では、リポートは市場の円に対する熱意が明らかに後退し、英ポンド、円、ユーロの対ドル期待シャープ・レシオはいずれもマイナスとなり、米ドルが現在の第一選択通貨となったと指摘している。この転換は、一部には米財務長官ベッセント氏の日本の介入問題に関する発言や、市場が日本銀行(BoJ)のより早期かつ急速な引き締めを予想して円が段階的に上昇した後の勢いの減退に起因している。
トレンドフォロー戦略は年初来プラスリターンを維持、系統的戦略はまちまち
クオンツ戦略のパフォーマンスを見ると、トレンドフォロー戦略は過去1カ月でプラスリターンを記録し、コモディティと債券の力強い上昇が株式の損失とほぼ横ばいの為替寄与をカバーした。注目すべきは、債券トレンドフォロー戦略の今月のリターンが、それまでの年初来マイナスリターンを完全に逆転させ、総合戦略全体をプラスに押し上げたことだ。コモディティは依然として年初来最大の寄与源であり、株式は最も弱い。
キャリー戦略は過去1カ月の総合パフォーマンスがプラスで、コモディティと債券が主なリターンに寄与し、為替と株式のキャリーは圧力を受けた。リポートは同時に、コモディティのバリュー戦略は年初来上昇を続けているが、株式と債券のバリュー戦略は依然としてマイナスリターンであり、中東情勢の再激化が市場にインフレと政策リスクの再評価を促す中で、債券バリュー戦略はさらに弱含んだと指摘している。
CTAのポジショニングでは、社債が最大のロングを維持し、株式とコモディティのロングは中立近くまで削減された。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。